
法人の売却益に繰越欠損金はいくら使える?控除限度と確認手順
不動産や事業、株式などを売却して大きな利益が出る年度は、過年度の赤字を繰越欠損金として控除できる可能性があります。ただし、帳簿上の累計赤字と税務上の繰越欠損金は同じとは限りません。売却前に残高、発生年度、控除限度、申告の継続状況をそろえて確認する必要があります。
売却代金ではなく税務上の譲渡損益を出し、他の所得と合算した後の所得金額に欠損金控除を当てます。
最初に確認するのは、法人税申告書別表七(一)に残っている欠損金額です。青色申告や連続申告などの要件を満たせば、原則として前10年以内の欠損金を古い年度から控除します。ただし、中小法人等に該当しない法人は、原則として控除前所得の50%がその年度の上限です。
この記事では、法人が資産や事業を売却して益金が生じる場面を前提に、繰越欠損金の残高確認から売却年度の申告までを整理します。株主個人の譲渡所得、組織再編に伴う欠損金の引継ぎ、連結納税・通算制度の個別論点は、別途専門家への確認が必要です。 制度の適用は取引条件で変わるため、契約前と申告前に税理士等へ確認してください。
- 最新の月次試算表と決算予測
- 法人税・地方税・消費税の納付予定
- 現預金と今後12か月の資金繰り
- 実行候補の契約・請求・申請資料
- 売却益と繰越欠損金を同じ計算表でつなぐ
- 税務上の繰越残高を申告書で確かめる
- 10年の繰越期間と古い年度からの控除を確認する
- 中小法人等と大法人で異なる控除上限を判定する
売却益と繰越欠損金を同じ計算表でつなぐ
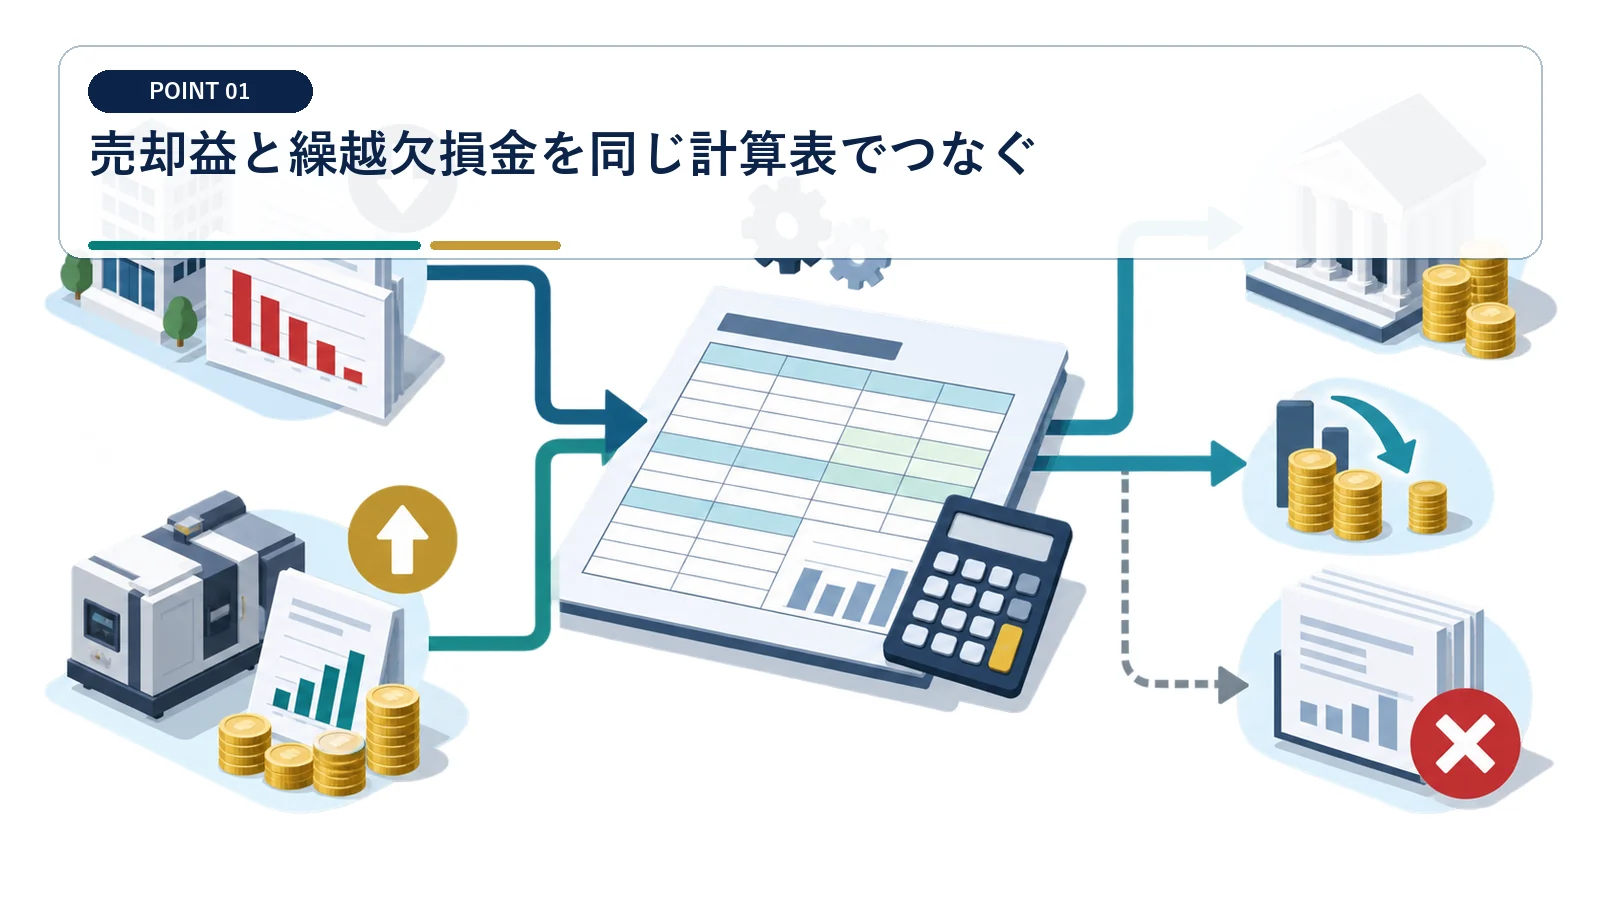
売却代金ではなく税務上の譲渡損益を出し、他の所得と合算した後の所得金額に欠損金控除を当てます。
売却代金から税務簿価と直接費を差し引く
まず、契約金額と課税所得に入る利益を分けて考えます。 会計上の売却益をそのまま法人税の所得に置くと、減価償却や消費税処理の差が抜けます。
売買契約書、固定資産台帳、取得時の請求書、仲介手数料などを集め、資産ごとの税務簿価を確定します。売却対価から税務簿価と譲渡に直接要した費用を差し引き、消費税の経理方式や土地・建物の区分も反映して譲渡損益を計算します。
本業の損益を加えて控除前所得を固める
欠損金の利用額は、売却益だけを見ても決まりません。 売却益と同額の欠損金があっても、申告調整後の所得が同額とは限りません。
売却年度の本業損益、受取配当、交際費の損金不算入などを加減し、別表四で控除前所得を見積もります。決算直前に本業の赤字が拡大すれば利用する欠損金は減り、反対に追加の益金が出れば必要額が増えるため、月次予測を更新します。
税務上の繰越残高を申告書で確かめる
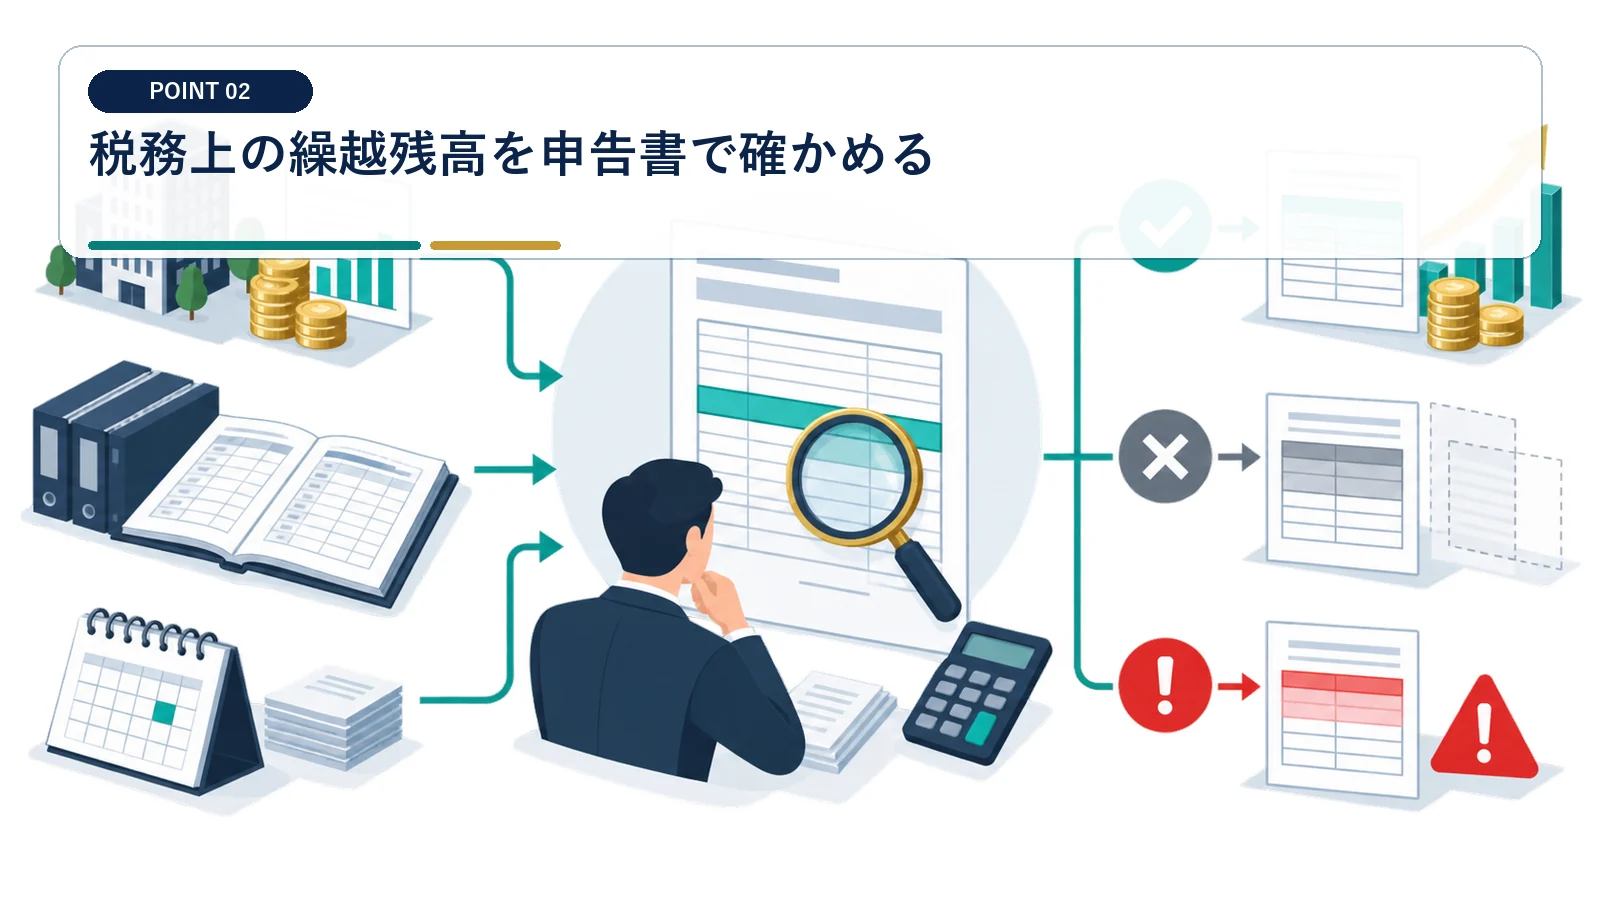
決算書の利益剰余金ではなく、法人税申告書に記録された控除未済欠損金を年度別に確認します。
別表七(一)を年度順に照合する
利用可能額の起点は、直近申告書の別表七(一)です。 貸借対照表の繰越利益剰余金がマイナスでも、同額を税務上控除できるわけではありません。
直近年度と過去年度の法人税申告書を並べ、欠損金の発生額、当期控除額、翌期繰越額を年度別に転記します。修正申告や更正があれば当初申告書だけで判断せず、最新の確定額へ差し替えます。
欠損金が生じた年度の申告状況を追う
残高が記載されていても、成立要件の確認は省けません。 古い申告書が見つからない状態で、決算書の数値だけから控除可能額を推定しないでください。
欠損年度に青色申告書を提出しているか、その後も連続して確定申告書を提出しているかを控えと受付記録で確認します。休眠期間、期限後申告、青色申告の取消しがある場合は、欠損金の利用可否を年度ごとに税理士へ照会します。
青色申告法人の欠損金の繰越控除、10年の繰越期間、控除限度を確認。
繰越欠損金は最も古い事業年度分から順に控除する扱いを確認。
10年の繰越期間と古い年度からの控除を確認する
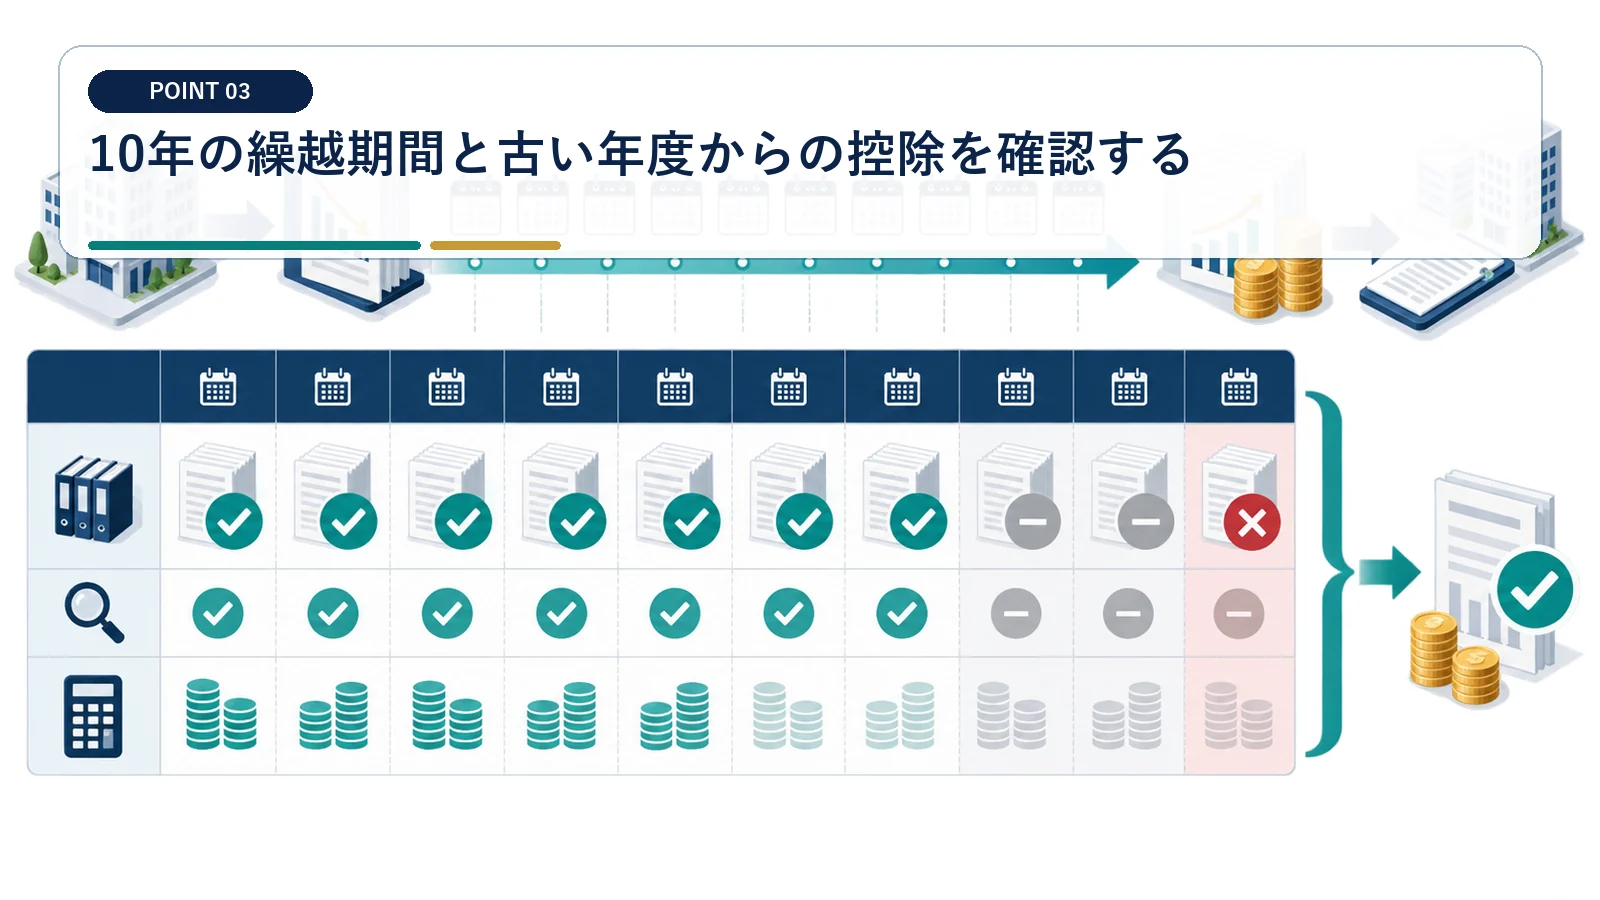
2018年4月1日以後に開始した事業年度の欠損金は原則10年で、控除は古い年度の残高から進みます。
発生年度ごとに失効時期を付ける
合計残高より先に、各年度の期限を見える化します。 売却時期を1期ずらすと、先に古い欠損金が失効することがあります。
別表七(一)の各発生年度に、利用できる最後の事業年度を追記します。2018年4月1日前に開始した事業年度の欠損金には9年となるものがあるため、一律に10年と置かず発生日と適用法令を照合します。
期限の近い欠損金から消える前提で試算する
控除順序は任意に選ぶのではなく、古い年度が先です。 将来使いたい年度の欠損金だけを残す、といった自由な年度選択はできません。
売却年度の控除前所得に対し、最も古い控除未済欠損金から順に充当する表を作ります。翌期以降の利益計画も横に並べると、今回使う額と将来へ残す額、失効見込み額を区別できます。
中小法人等と大法人で異なる控除上限を判定する
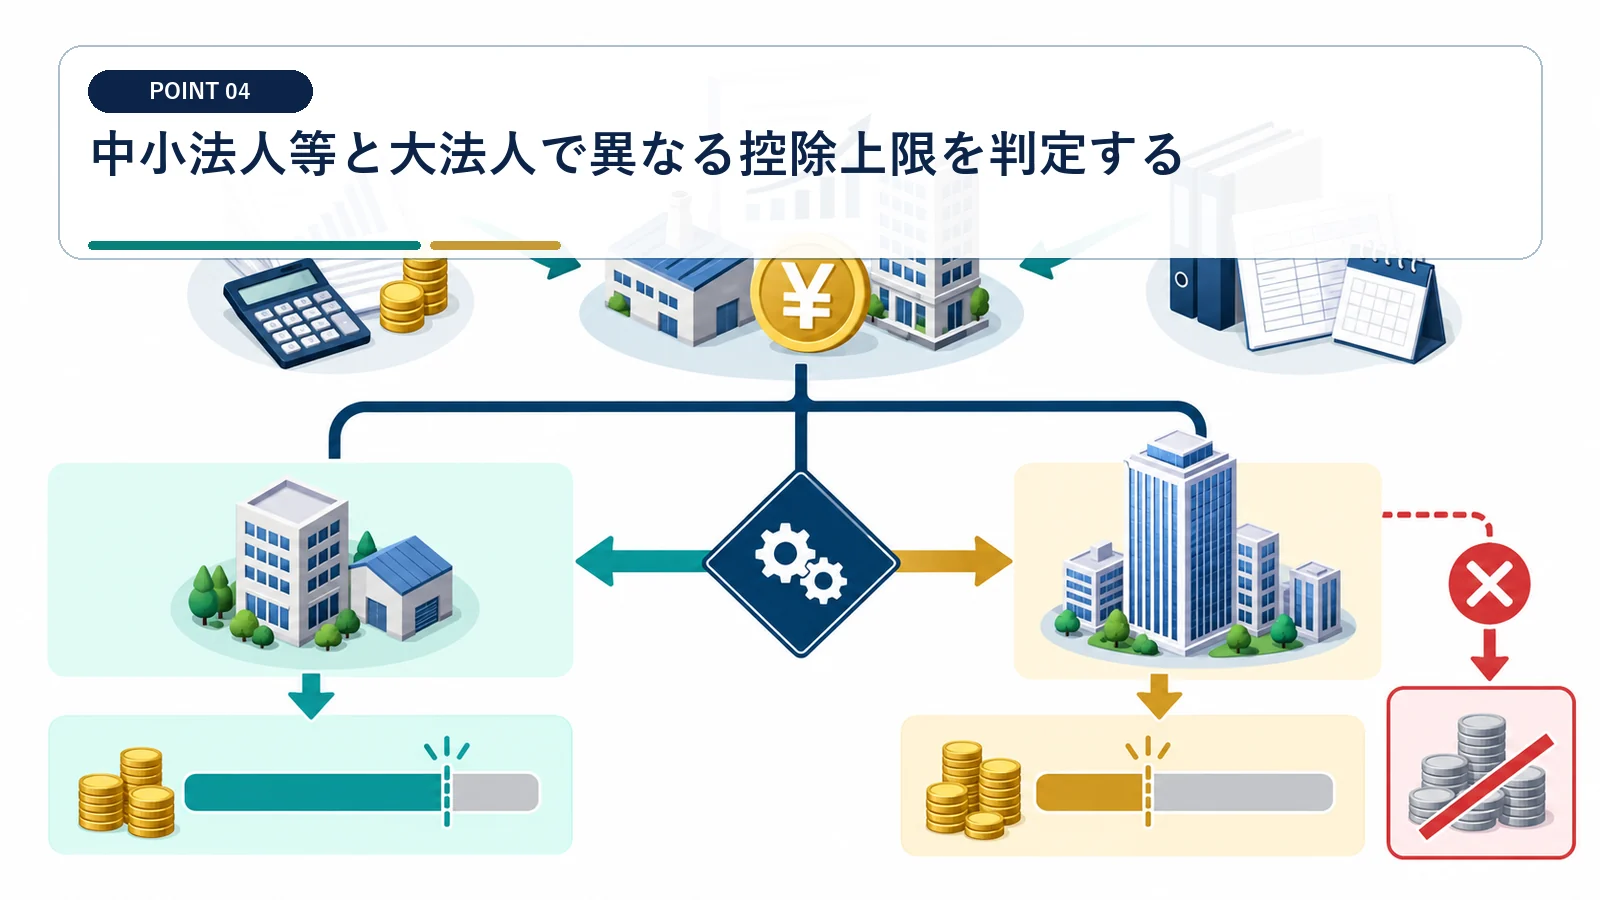
中小法人等は原則として所得の全額まで控除できますが、非該当法人は原則50%上限です。
資本金だけでなく支配関係まで確認する
資本金1億円以下という数字だけでは、中小法人等の判定は終わりません。 資本金が小さくても、大法人の完全子会社などは全額控除の対象外となる場合があります。
期末資本金、株主名簿、資本関係図をそろえ、大法人による100%支配などの除外要件に当たらないか確認します。期中の増資、買収、株式移動がある場合は、判定時点と支配関係の変化も記録します。
50%上限が税負担に与える影響を数値化する
非該当法人では、十分な欠損金残高があっても所得が残ります。 欠損金残高だけを見て、売却益への法人税がゼロになると判断するのは危険です。
控除前所得に50%を掛け、その額と利用可能な欠損金の少ない方を当期控除額として試算します。たとえば控除前所得が1億円で欠損金が8,000万円でも、原則的な上限が5,000万円なら残る所得5,000万円を基礎に税額を見積もります。
売却前に税額と資金繰りを三つのケースで比べる
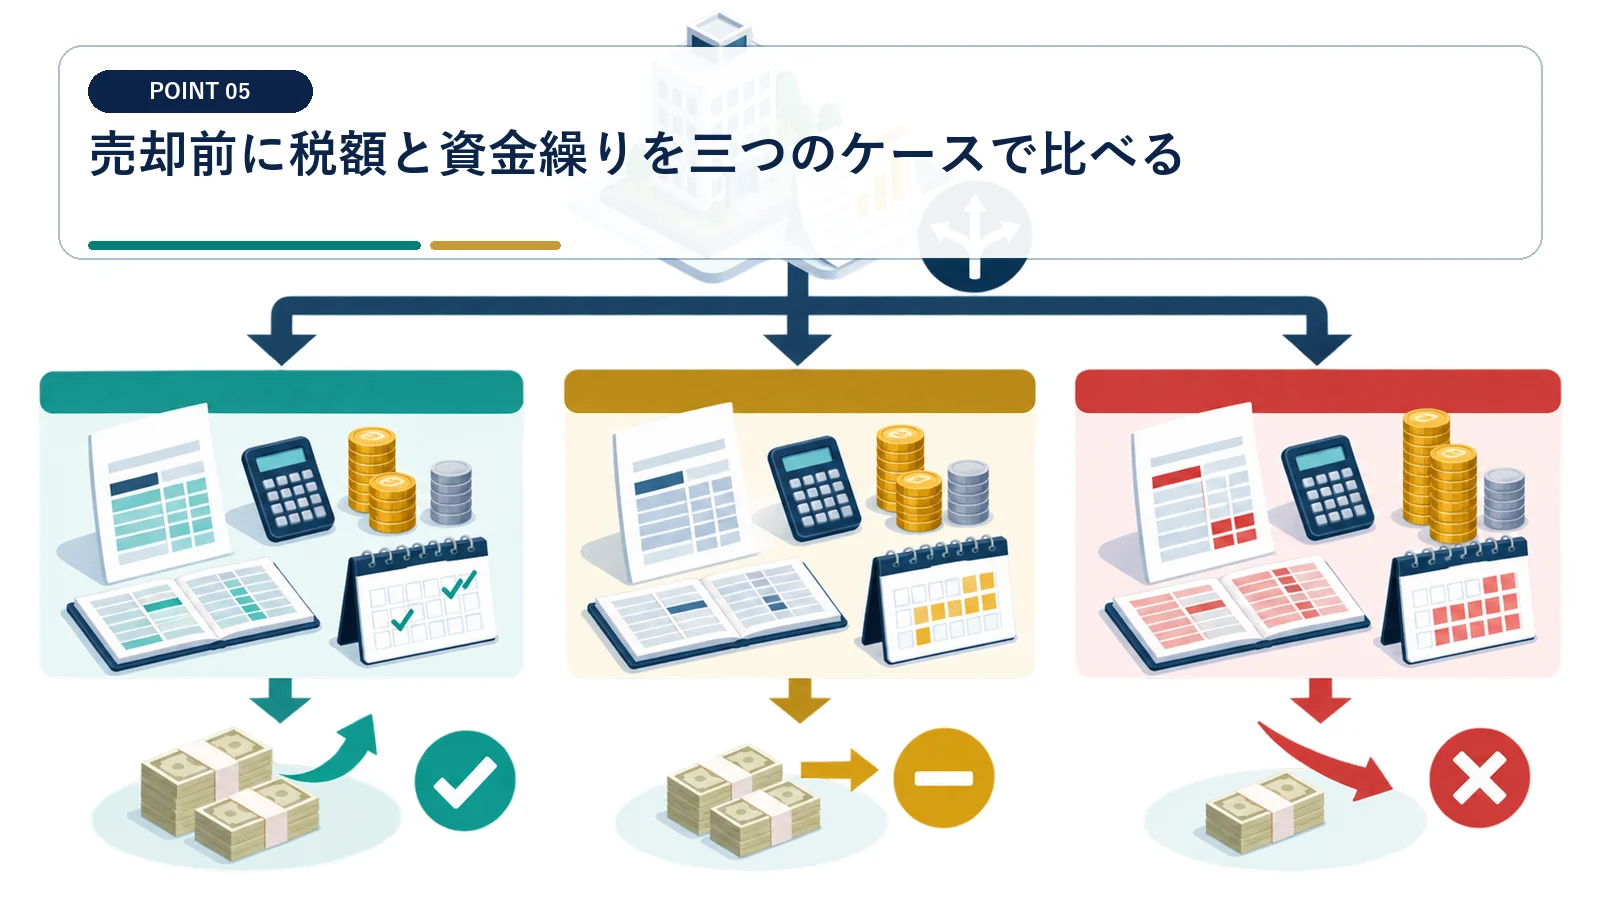
売却日、売却価格、本業利益を変えた複数案を作ると、欠損金の使用額と納税資金を把握できます。
基準・上振れ・翌期売却の試算を作る
一点予測では、価格変更や決済延期に対応できません。 契約日と引渡日が期をまたぐ取引では、収益計上時期を契約文言だけで決めないでください。
基準価格、価格10%上振れ、決済が翌期へずれる場合の三表を用意し、各表に譲渡損益、控除前所得、欠損金控除、課税所得を並べます。売却条件が固まるたびに契約書案と月次損益を差し替え、税額試算の更新日を残します。
欠損金控除後にも残る税金を資金表へ入れる
法人税だけでなく、地方税や消費税も資金需要に影響します。 欠損金は消費税や住民税均等割を直接減らす仕組みではありません。
法人税等の概算に、法人住民税の均等割、事業税、売却対象に応じた消費税を加え、納付月まで資金繰り表に落とします。非課税となる土地と課税対象となる建物などが混在する場合は、売買価格の区分根拠も同時に保存します。
申告期限と申告書類の基本を確認。
法人税等の納付期限を確認。
出典:国税庁 納付期限
組織再編や買収後の利用制限を切り分ける
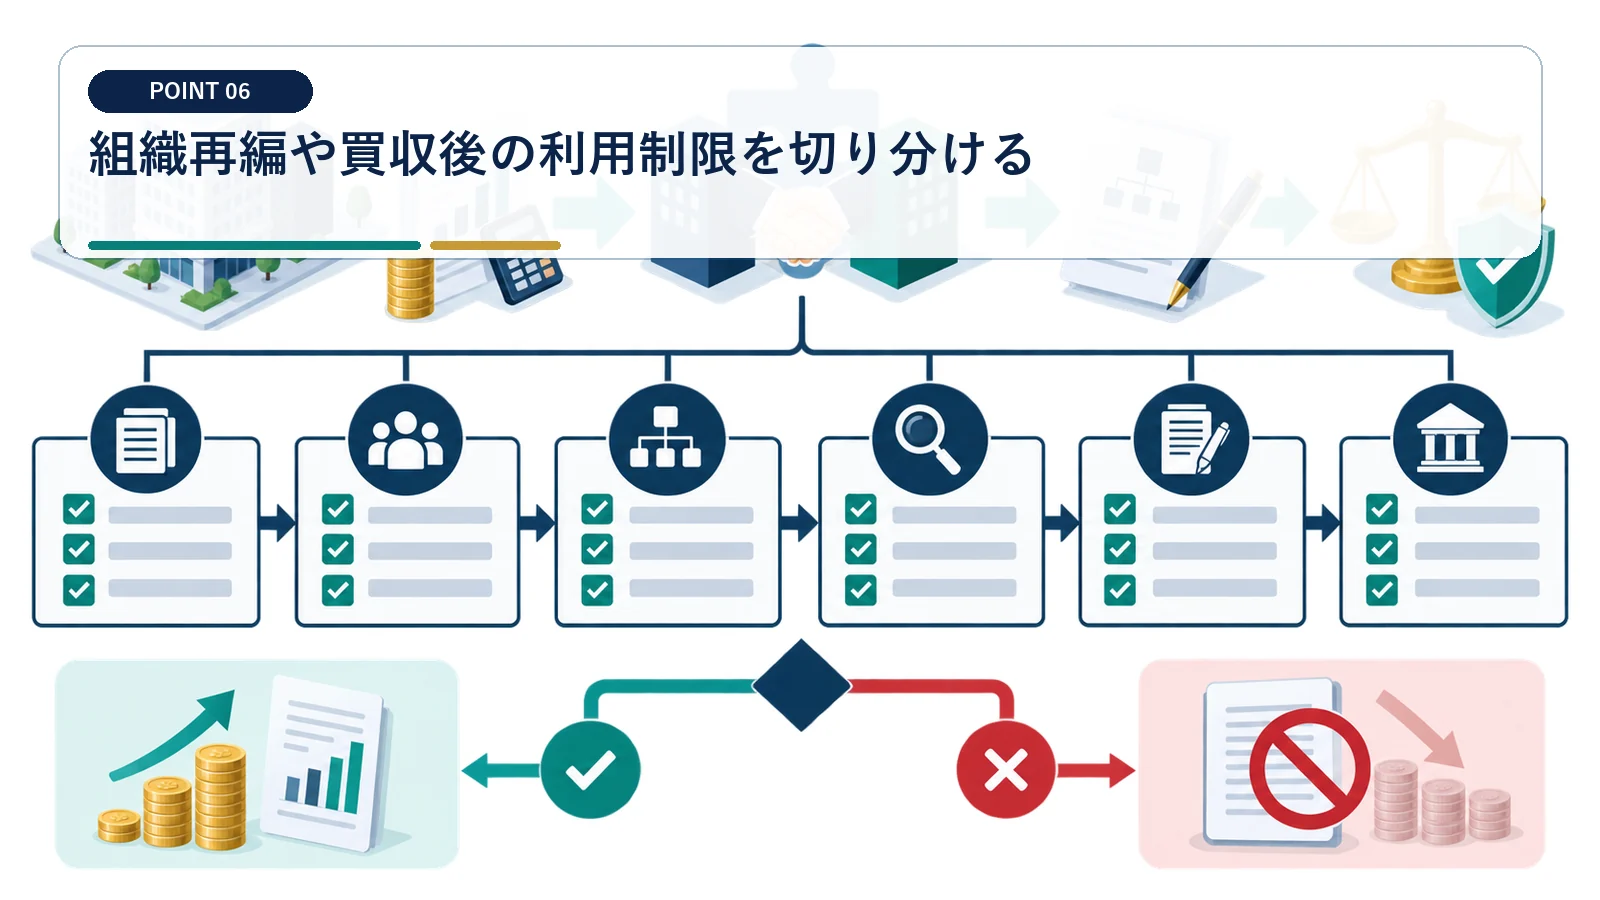
支配関係の変化や適格組織再編が絡む場合は、通常の残高計算とは別に利用制限を検討します。
株主と事業内容の変化を時系列にする
欠損法人を買収した後の売却では、残高がそのまま使えるとは限りません。 欠損金のある法人を買えば税金を必ず減らせる、という前提で価格を決めてはいけません。
過去5年程度の株主構成、役員、主要事業、従業員、事業所の変化を年表にし、特定支配関係が生じた日を特定します。買収後の事業廃止や多額の資産取得・売却がある場合は、休眠会社規制などの該当可能性を個別に検討します。
合併前後の欠損金を別表で管理する
組織再編では、自社発生分と被合併法人からの引継分を分けます。 組織再編後の欠損金は、通常の10年管理だけでは判定できない場合があります。
合併契約、適格判定資料、各法人の別表七(一)をそろえ、発生法人と発生年度ごとの残高表を作ります。共同事業要件や支配関係の継続期間によって制限が変わるため、再編実行前に税理士へ資料一式を渡します。
申告で必要な証憑と別表を整える
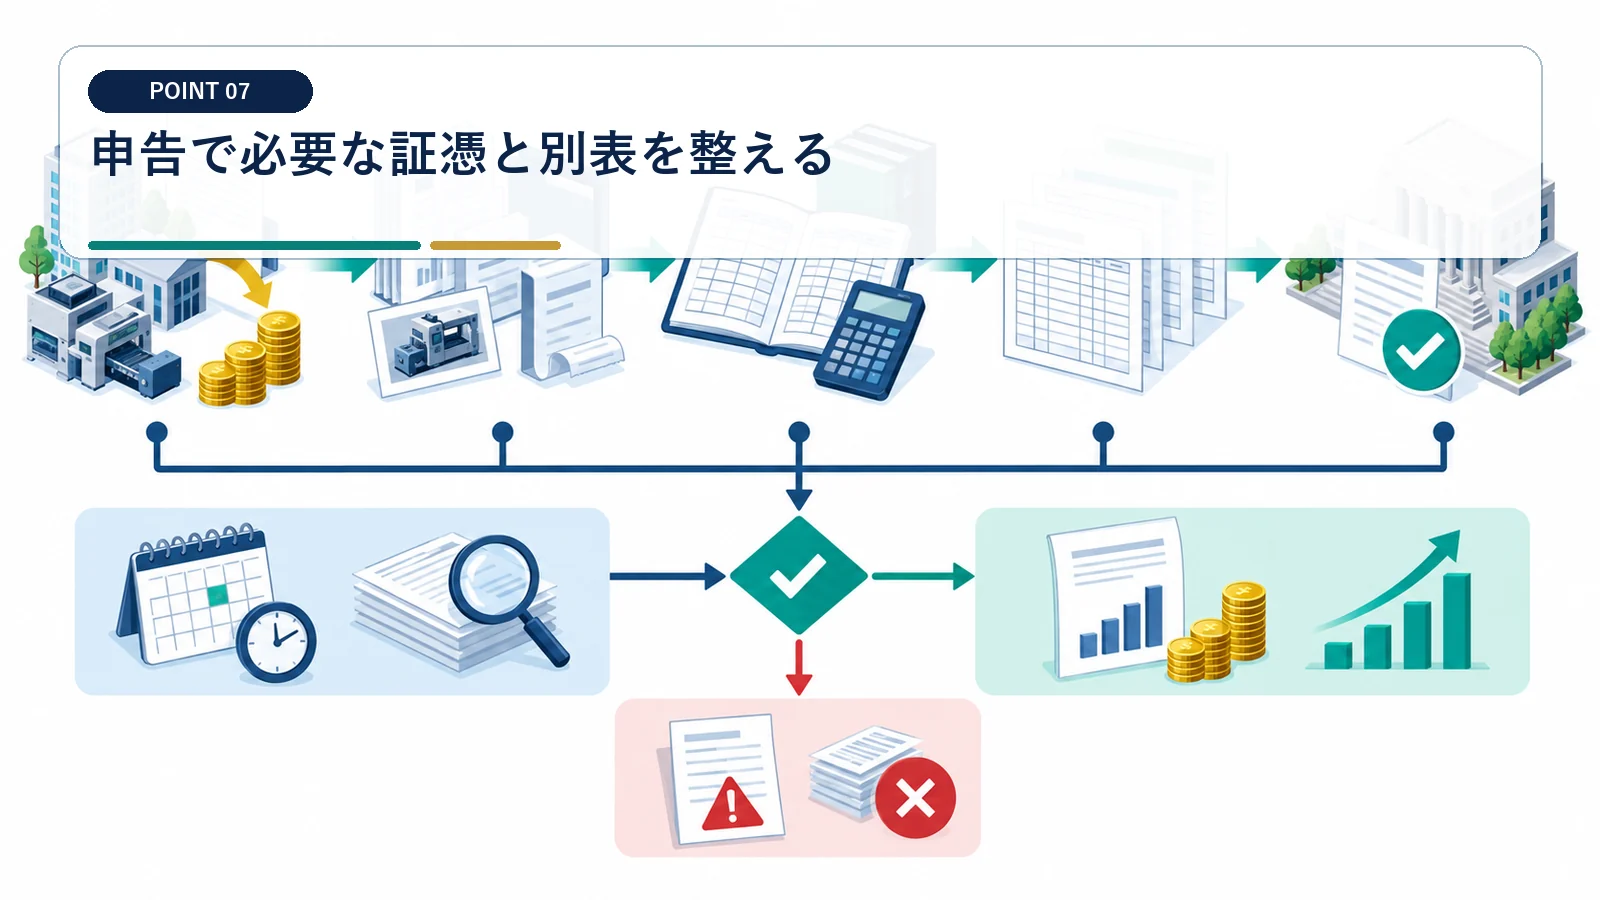
売却根拠と欠損金の履歴を一つの申告ファイルにまとめ、計算過程を追える状態にします。
売却損益の根拠を資産単位で保存する
税務調査で説明できる形は、契約書だけでは完成しません。 取得原価が不明な資産は、推測値で申告する前に過去資料と登記・契約記録を探してください。
売買契約書、入出金記録、固定資産台帳、取得原価資料、減価償却明細、仲介費用の請求書を資産番号でひも付けます。土地建物の按分や付随費用の扱いを判断したメモも付け、申告数値への転記経路を残します。
欠損金控除を申告書間で突合する
別表七(一)の数字は、別表一や別表四と一致させます。 欠損金の内訳書を添付し忘れると、適用関係の説明に追加対応が必要になることがあります。
控除前所得、当期控除額、翌期繰越額を計算表から別表へ転記し、別表四の所得金額と別表一の課税標準を照合します。地方税申告書にも影響するため、国税だけで完結させず都道府県・市町村の申告数値まで突合します。
売却の意思決定前に税理士へ渡す資料をそろえる
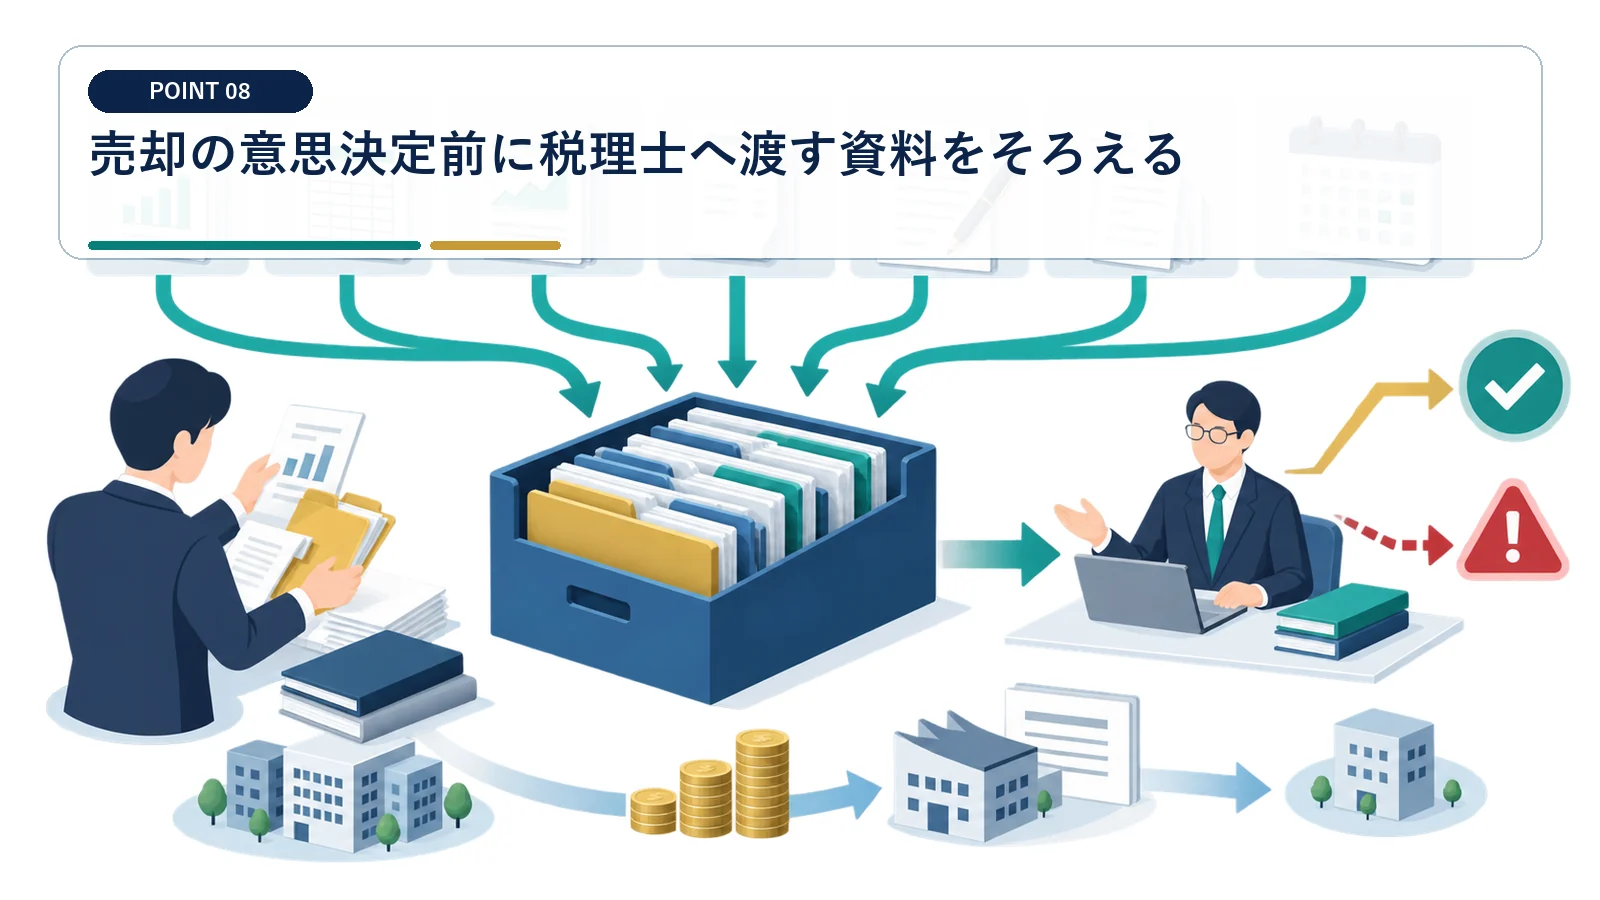
価格や決済日を確定する前に資料を共有すると、期限切れや控除制限を織り込んだ比較ができます。
初回相談用の六点セットを作る
相談の精度は、残高と取引条件を同時に示せるかで変わります。 売却後に初めて相談すると、計上時期や契約条件を比較する余地が残らないことがあります。
直近3期以上の法人税申告書、最新試算表、固定資産台帳、売買条件書、株主構成図、資金繰り表を準備します。欠損金が10年前まで及ぶ場合は、別表七(一)がつながる年度まで申告書を追加します。
質問を税額・期限・制限の三列に分ける
資料に加えて、確認したい判断を明文化します。 税負担だけで売却条件を選ばず、手取り、契約リスク、事業計画も同じ比較表で確認します。
税額列には控除後税額、期限列には失効する欠損金と申告納付日、制限列には中小法人判定や買収後規制を記載します。回答日と前提条件を残し、価格や引渡日が変わったときに再計算が必要か判断できるようにします。
欠損金控除制度の法的根拠を確認。
出典:e-Gov 法人税法
欠損金の年度別管理に用いる申告書様式を確認。
法人の売却益と繰越欠損金でよくある質問
売却益が1億円で繰越欠損金も1億円なら法人税はゼロですか?
必ずゼロになるとは限りません。税務調整後の所得、中小法人等への該当、控除限度、地方税や消費税を含めて試算します。
繰越欠損金の残高は決算書のどこを見れば分かりますか?
決算書だけでは確定できません。法人税申告書の別表七(一)で、発生年度別の控除未済額を確認します。
売却年度を翌期にずらせば有利になりますか?
欠損金の失効、本業利益、契約上の収益計上時期が変わるため一概にはいえません。少なくとも当期売却と翌期売却の二案を比べます。
赤字会社を買収すれば欠損金を使えますか?
支配関係の変化や事業内容によって利用制限がかかる場合があります。買収価格を決める前に個別判定が必要です。
中小企業者等の範囲と資本関係の確認観点を参照。
法人地方税が国税とは別に生じることを確認。
