
法人節税のやりすぎは危険?現金・融資・税務を守る8つの判断基準
税金を減らすために100万円を使い、税負担が30万円下がっても、会社の現金は差し引き70万円減ります。必要な投資なら問題ありませんが、節税だけを目的に保険、設備、前払い、役員報酬を増やすと、納税後より多くの資金を失うことがあります。やりすぎを防ぐ基準は、税額ではなく税引後キャッシュ、回収期間、資金余力、証拠の四つです。
節税効果より大きな現金を失う案は、事業目的がなければ採算に合いません。
法人節税のやりすぎとは、事業価値を上げない支出で税金だけを減らし、運転資金、返済能力、将来利益、税務上の説明力を損なう状態です。実行前に『支出100万円で税がいくら減り、いつ現金が戻り、12か月の最低残高はいくらか』を計算し、根拠資料と期限を満たす案だけを選びます。
合法的な制度利用でも、会社にとって経済合理性があるとは限りません。本記事は一般的な中小法人の意思決定を扱い、個別商品の勧誘や節税効果の保証は行いません。 制度の適用は取引条件で変わるため、契約前と申告前に税理士等へ確認してください。
- 最新の月次試算表と決算予測
- 法人税・地方税・消費税の納付予定
- 現預金と今後12か月の資金繰り
- 実行候補の契約・請求・申請資料
- 支出100万円と減税30万円を混同しない
- 恒久節税・繰延べ・単なる支出を分ける
- 運転資金の下限を割る節税は実行しない
- 役員報酬を決算前に動かさない
支出100万円と減税30万円を混同しない
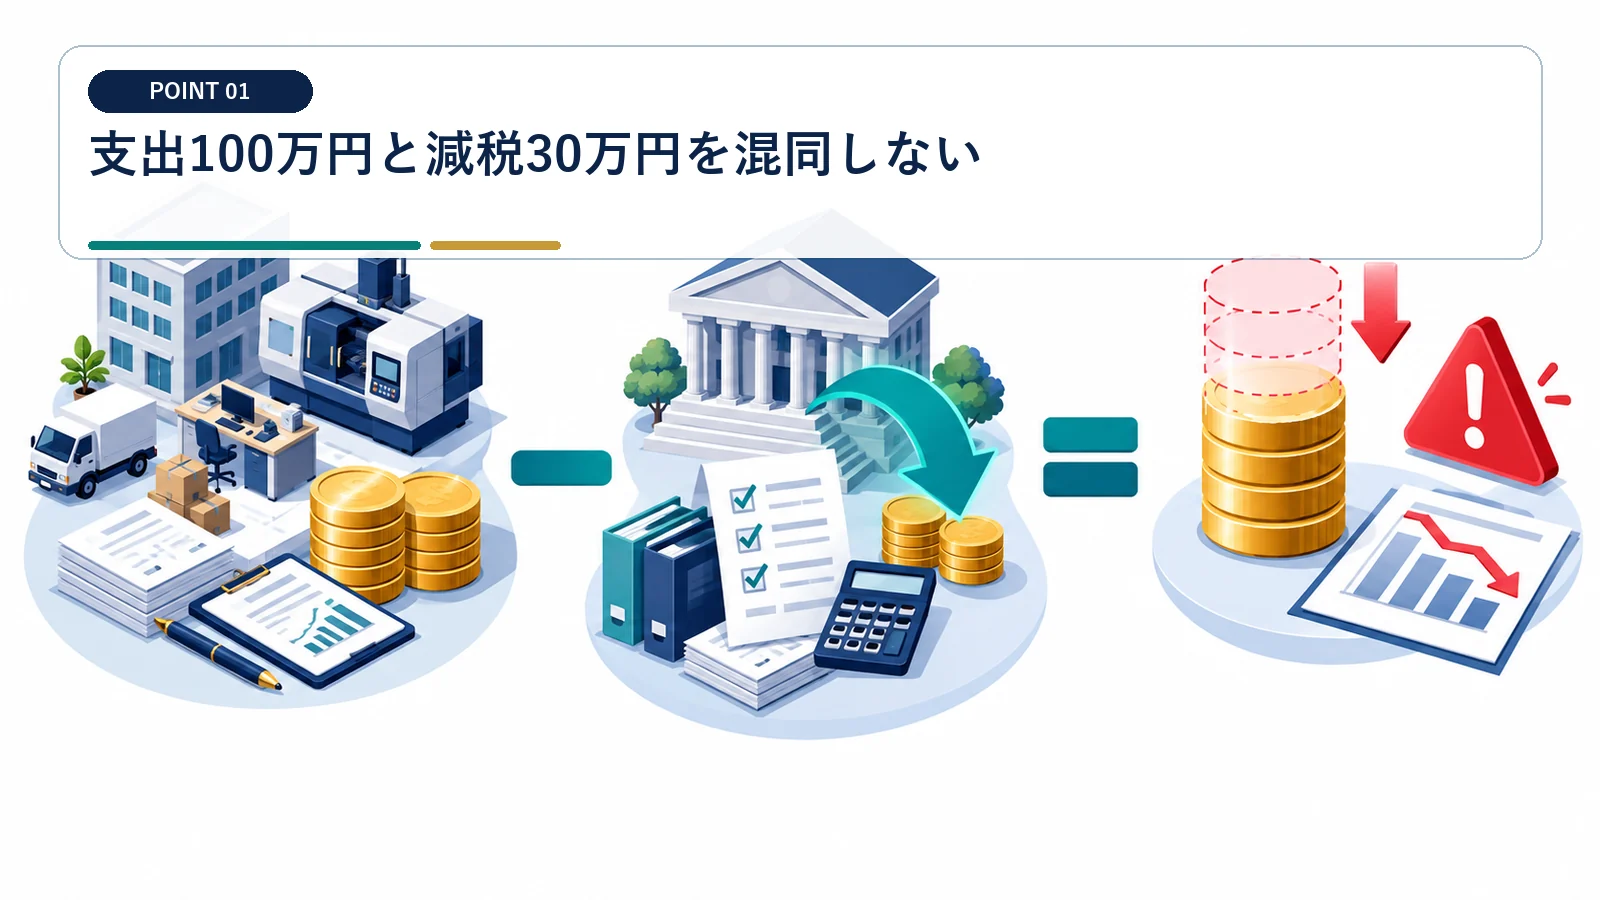
節税効果より大きな現金を失う案は、事業目的がなければ採算に合いません。
税引後キャッシュを一行で計算する
概算の純現金効果は、税負担の減少額から追加支出額を差し引いて確認します。 税金を30万円減らすためだけに100万円を使う判断は、70万円を失う判断です。
仮に損金100万円、限界税率30%なら税負担減は約30万円、純現金流出は約70万円です。資産取得なら売却価値、保険なら解約返戻金、広告なら追加粗利を加え、税以外の回収が70万円を上回るか検討します。
税率を高く置きすぎると誤判断する
実際の減税額は損金算入時期、税率区分、欠損金、控除限度で変わります。 広告上の節税率を、自社の確定的な回収率として扱わないでください。
税理士が当期の限界税率を税目別に計算し、翌期以降へ繰り延べるだけの効果を分けます。パンフレットの『最大』や一般的な30%を固定せず、使えないケースの純現金も並べてください。
恒久節税・繰延べ・単なる支出を分ける
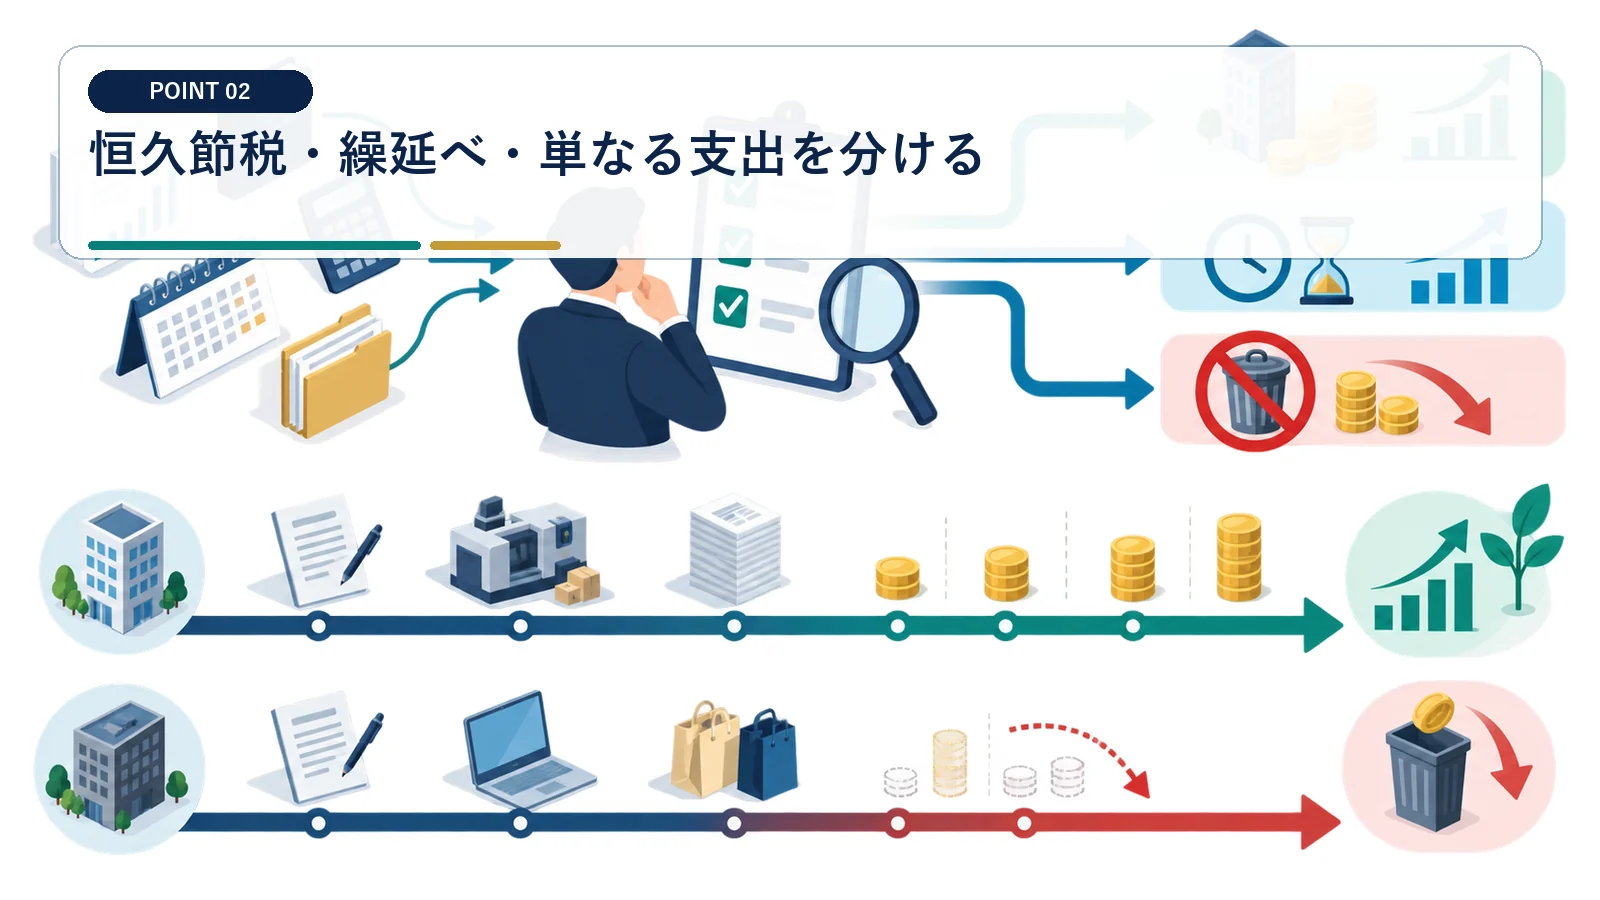
当期税額が下がる三つの理由は、将来負担が大きく異なります。
将来課税の有無を施策台帳へ記録する
圧縮記帳や一部の商品は課税を将来へ送る効果が中心で、税が消えるとは限りません。 『今年の税金が減る』を『生涯税負担が減る』と言い換えないようにします。
各施策を恒久差異、期間差異、税額控除、費用支出へ分類し、戻入れ年度や出口課税を記載します。保有期間終了時の税額と手取額まで試算し、当期だけ有利な案を全期間で比較してください。
出口条件を読まずに長期契約しない
解約控除、低い換金性、途中売却制限があると、資金が必要な時に回収できません。 出口が説明できない節税商品は、契約前に止めます。
契約年数ごとの解約返戻率、手数料、違約条件、担保設定、譲渡可否を一覧化します。最悪の時期に解約するケースを含め、税引後の内部収益率と資金拘束期間を取締役会で承認します。
法人税は所得に税率を掛け、税額控除を差し引いて計算します。
出典:国税庁 法人税の仕組み
圧縮記帳は一時的に課税利益を生じさせない課税繰延制度です。
運転資金の下限を割る節税は実行しない
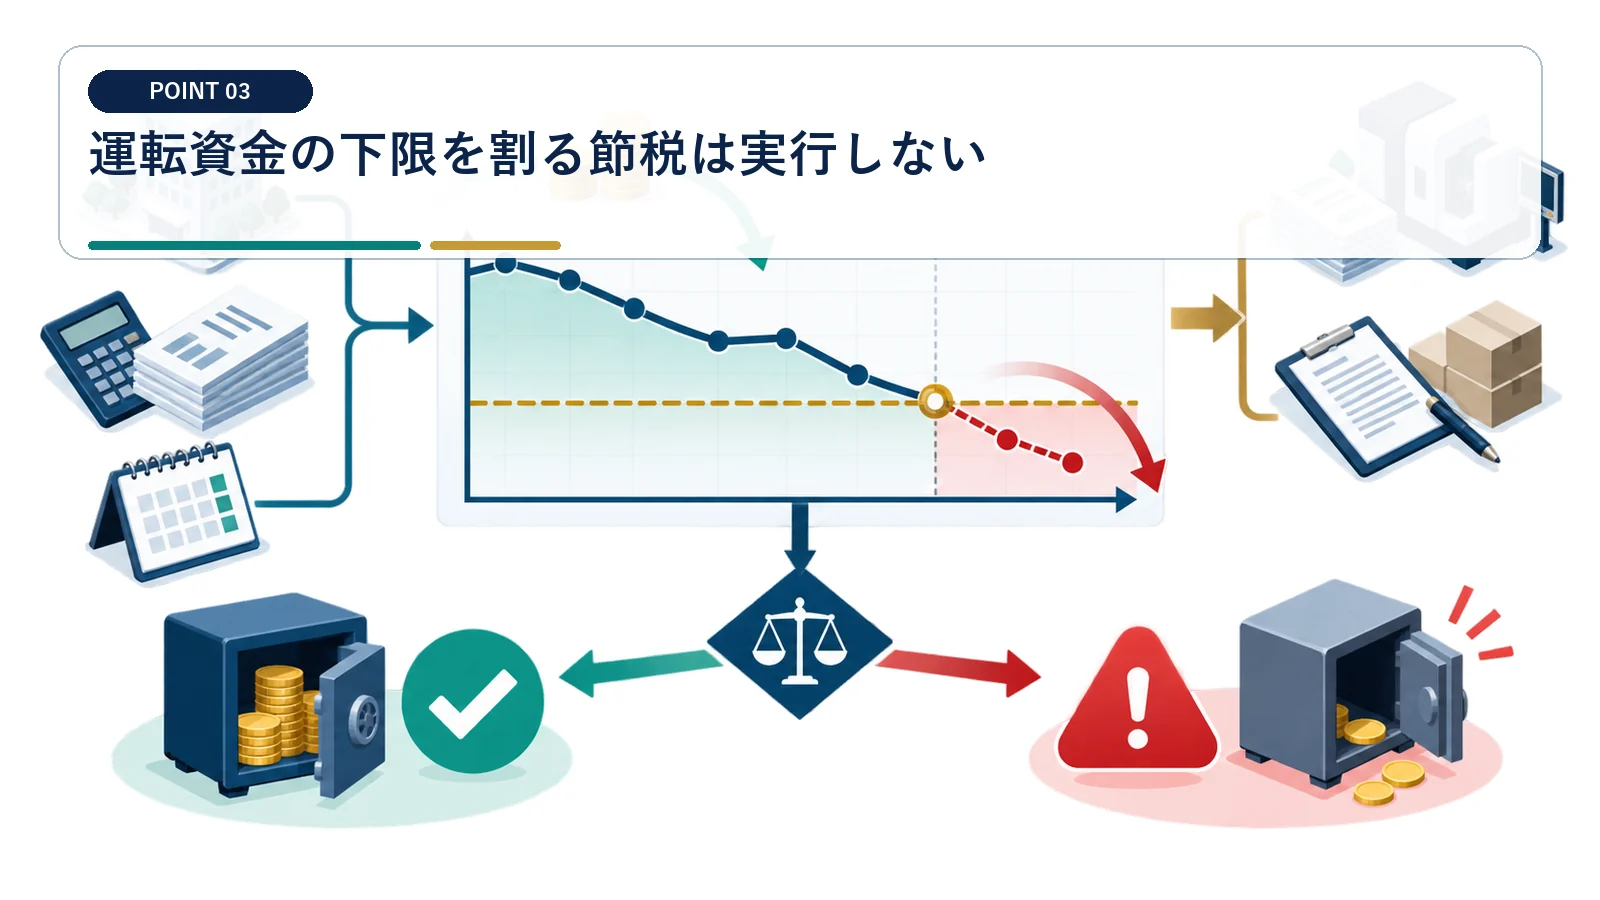
納税後も給与・仕入・返済を続けられる現金を先に確保します。
12か月の最低残高を設定する
必要運転資金は、平均月商ではなく支払サイトと売上変動を反映して決めます。 決算日残高だけが足りていても、翌月の給与日に不足すれば実行できません。
月別の売上入金、仕入、給与、家賃、借入返済、税金、設備支出を並べ、最低現金残高を算出します。節税策を実行したケースで社内下限を一度でも割るなら、金額縮小か延期を選びます。
回収不能時の耐久力を確認する
主要取引先の入金が1か月遅れただけで資金ショートする案は、余力が不足しています。 平常ケースだけで余裕資金を算定しないようにします。
売上20%減、回収30日遅延、金利上昇など三つのストレスを資金繰りへかけます。追加融資を前提にせず、既存現金と確定入金だけで何か月持つかを確認してください。
役員報酬を決算前に動かさない
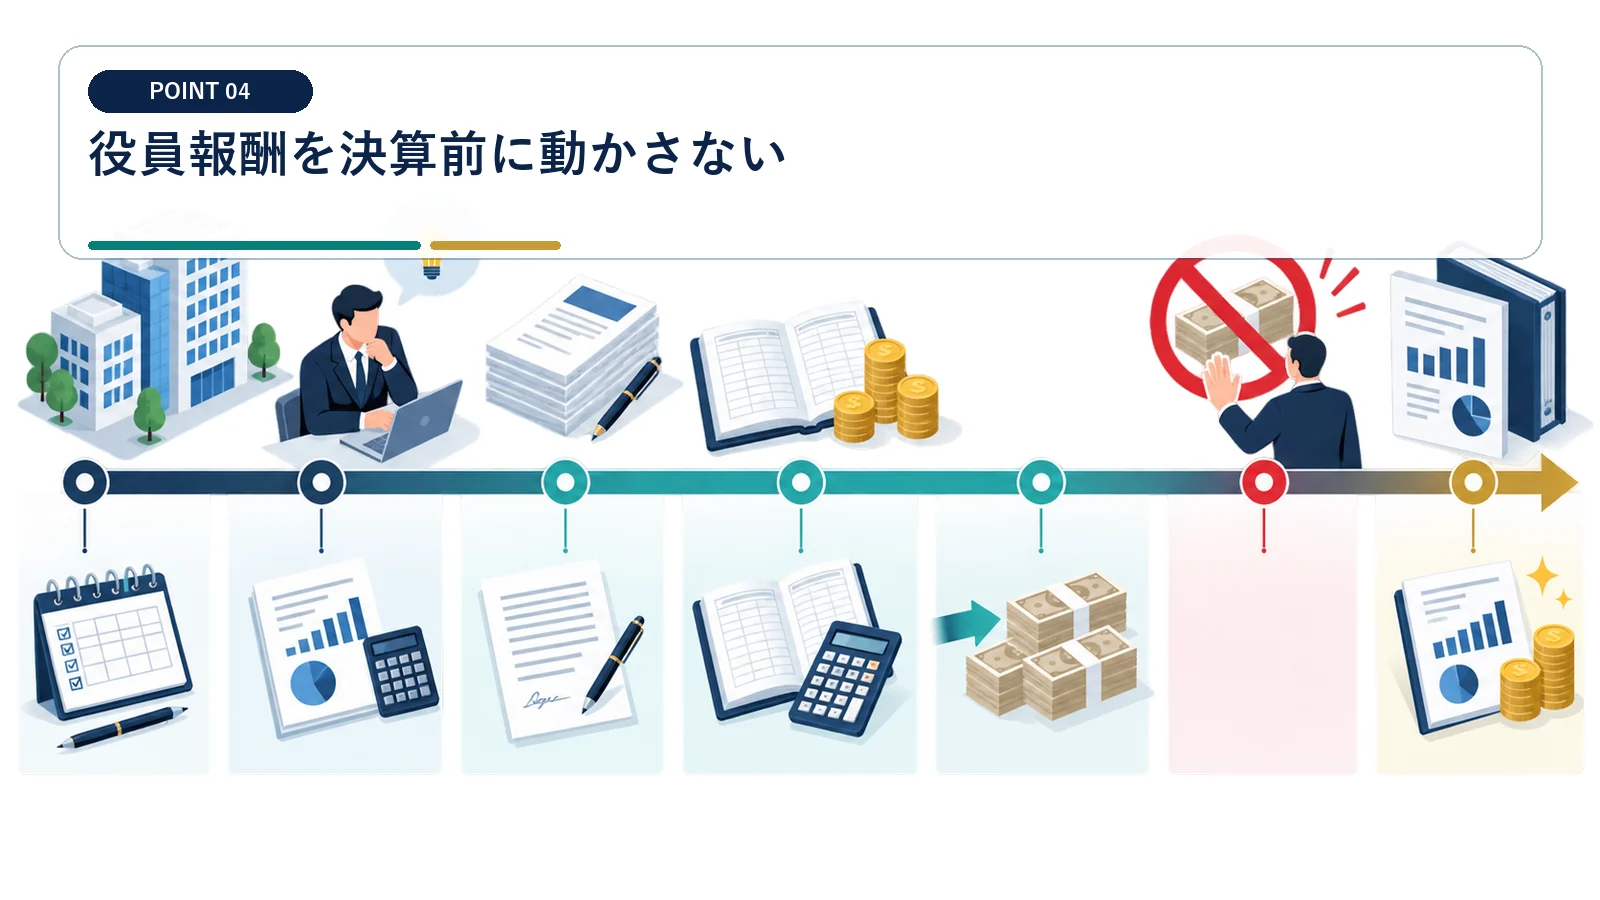
役員給与は支給すれば常に損金になる費用ではありません。
定期同額給与の改定時期を守る
役員給与は、定期同額給与、事前確定届出給与など所定の類型に該当しなければ原則として損金算入できません。 利益が出た月だけ役員報酬を増やしても、節税になるとは限りません。
通常改定は原則として会計期間開始から3か月以内かを確認し、株主総会議事録、支給日、月額を一致させます。事前確定届出給与は決議日や会計期間開始日から定まる届出期限を管理し、届出額どおり支給できるかを資金計画で確認します。
法人税以外の個人負担も合算する
役員報酬を増やすと、役員側の所得税・住民税や社会保険料が増える場合があります。 法人税だけを下げるために、世帯と会社の合計負担を増やさないでください。
会社の法人税等、会社負担社会保険料、本人の所得税・住民税、本人負担社会保険料、手取額を同じ表で比較します。法人だけの減税額を強調せず、会社と個人を合わせた可処分資金で金額を決めます。
設備購入は供用日と40万円基準を確認する
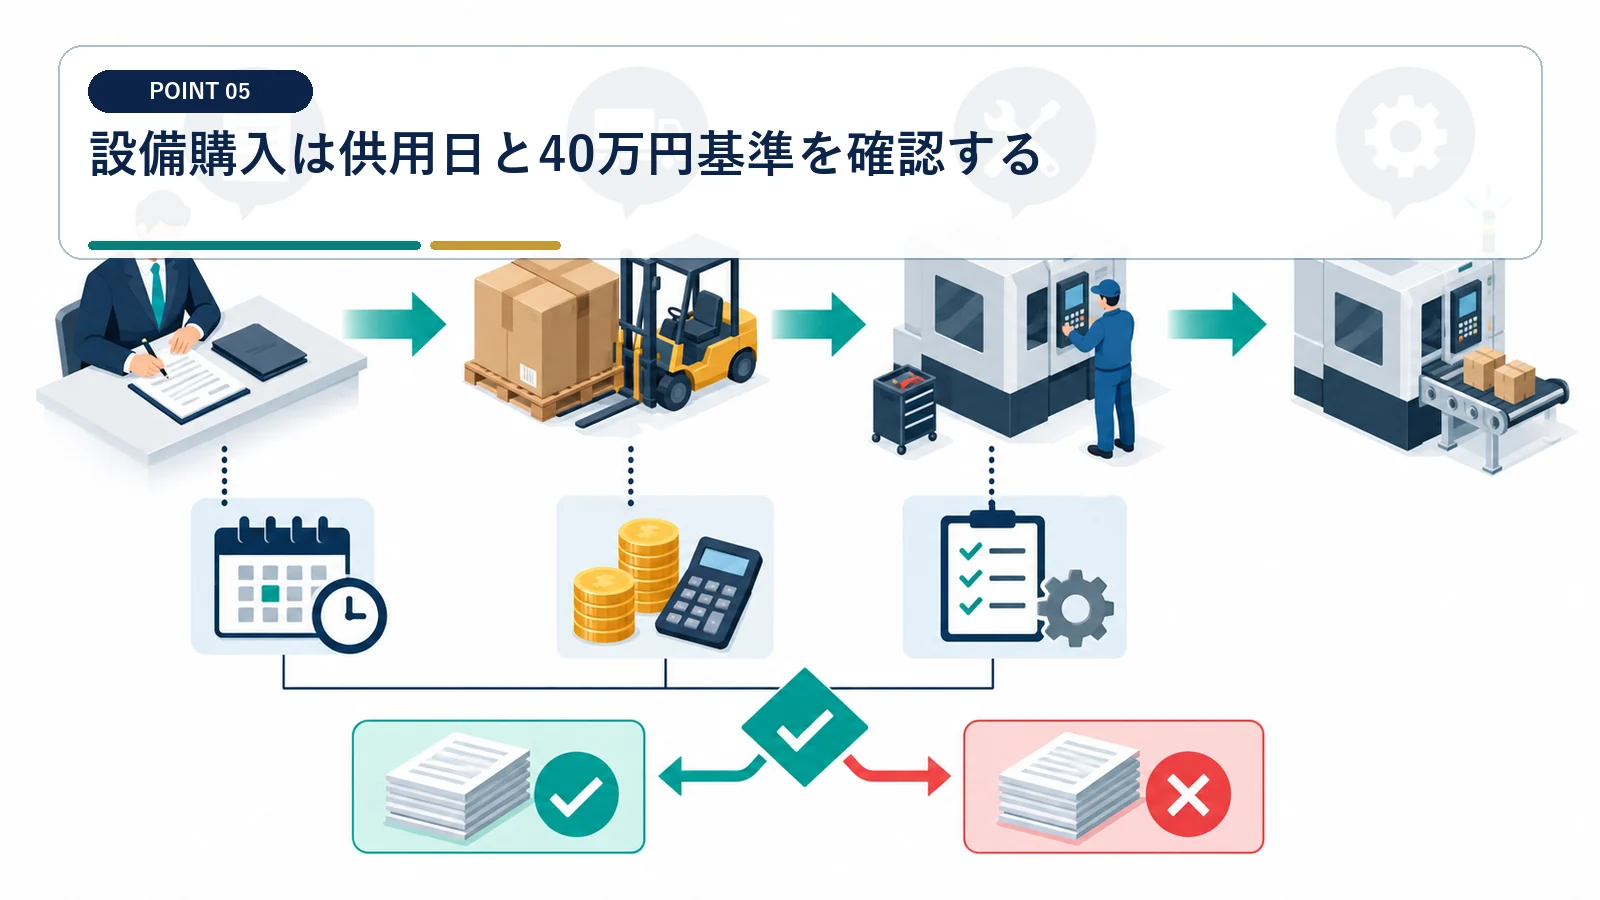
決算前に代金を払っても、資産計上となれば全額が当期損金になるとは限りません。
購入・納品・設置・使用開始を分ける
減価償却は原則として事業の用に供した後に始まり、搬入しただけでは供用といえない場合があります。 代金支払日を、全額損金算入の根拠にしないでください。
発注書、納品書、設置記録、試運転報告、生産開始記録から供用日を確定します。決算日に間に合わせるためだけの購入ではなく、稼働による売上・原価削減と保守費を投資計画へ入れてください。
少額資産特例の対象者と年間枠を見る
2026年度改正後は、一定の中小企業者等が40万円未満の資産を取得・供用した場合、年間合計300万円までの特例を検討できます。 年間300万円の枠を超えた取得分まで一括損金にしないようにします。
青色申告、従業員数などの対象要件、取得価額、供用日、貸付用除外、明細書添付を確認します。40万円未満という価格だけで判断せず、特別償却・税額控除等との重複不可も含めて有利な制度を選びます。
役員給与の損金算入類型、通常改定時期、事前確定届出期限が示されています。
出典:国税庁 No.5211
減価償却資産の事業供用日は実際の使用状況を総合して判定します。
前払いは当期費用になる範囲を限定する
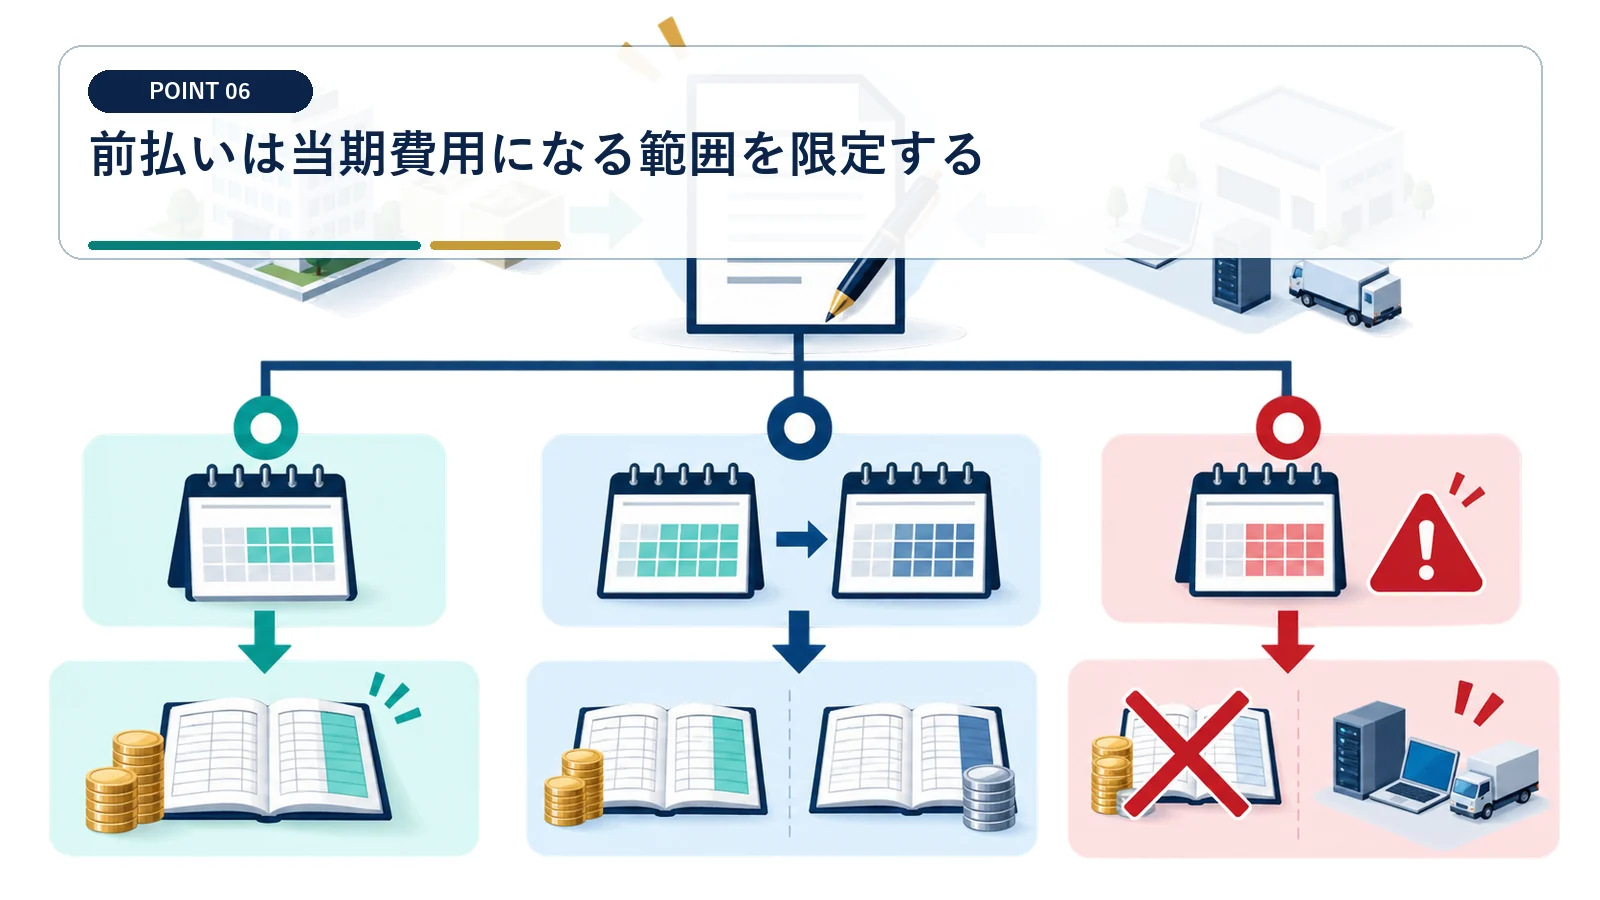
現金を先に出すだけでは、将来分まで自由に損金算入できません。
役務期間と継続適用を契約書で確認する
短期前払費用の取扱いを検討する場合でも、一定期間の継続的役務や支払時期などの条件があります。 決算前の一括送金だけで、翌期分の費用をすべて当期へ移せるわけではありません。
契約開始日、対象期間、役務内容、毎月対価、支払日、解約条件を一覧化します。年払いへ変える事業上の理由と継続適用方針を決め、収益との対応や重要性から通常の前払費用処理が必要でないか確認してください。
返金不能の前払いで流動性を失わない
税務上損金になっても、返金されない契約は現金の回収余地を狭めます。 税効果より解約損が大きい契約を、節税という理由で選ばないでください。
中途解約時の返金額、提供会社の信用、サービス利用計画、代替可能性を確認します。税効果を除いた実質単価が月払いより高い場合や、利用量が不確かな場合は支払期間を短くします。
利益を削りすぎると資金調達にも響く
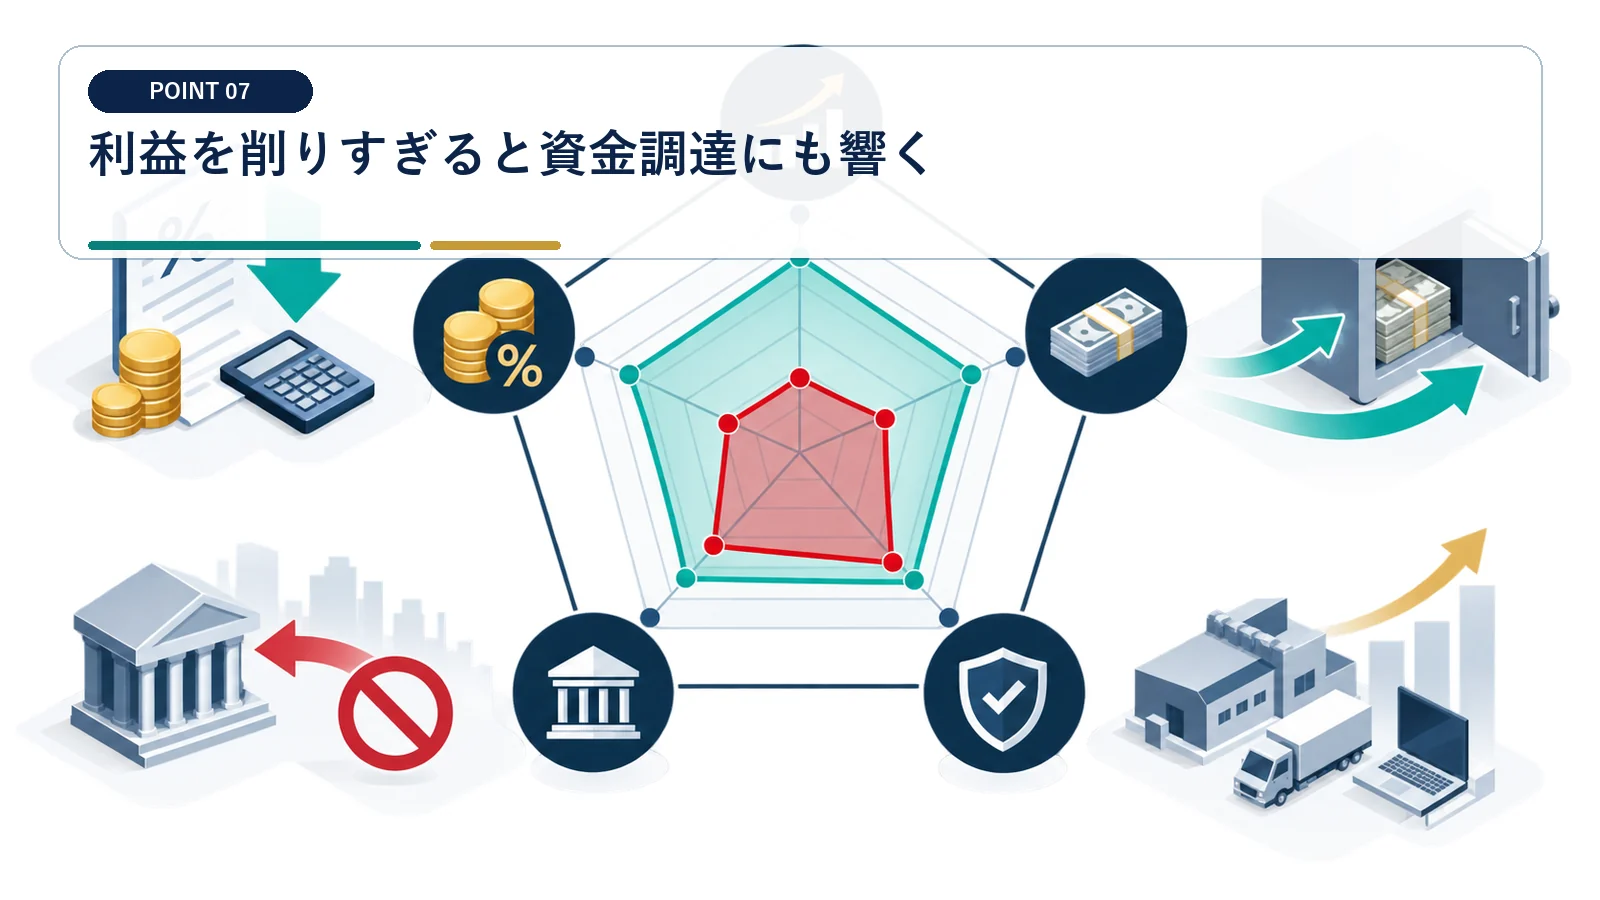
低利益・債務超過に近い決算は、将来の選択肢を狭めることがあります。
金融機関へ説明できる利益水準を残す
融資では返済能力、財務基盤、適時適切な情報開示が重視されます。 税金を最小化した結果、必要な融資を受けにくくなるなら会社全体では不利です。
節税前後の営業利益、経常利益、純資産、債務償還年数、自己資本比率を融資資料と同じ定義で比較します。設備資金や運転資金の申込み予定があるなら、金融機関へ施策の一時性と本業収益を説明できる資料を残してください。
役員貸付金や私的支出を節税に混ぜない
会社と経営者の資産・お金が分離されていることは、経営者保証を検討するうえでも重要です。 節税名目で私的支出を会社経費に入れる行為は、税務と融資の両面を傷つけます。
役員貸付金、仮払金、個人的費用、過大な報酬や配当を決算前に点検します。証憑のない支出を経費へ振り替えず、返済計画や精算期限を定めて財務情報の信頼性を保ちます。
実行前の5条件でやりすぎを止める
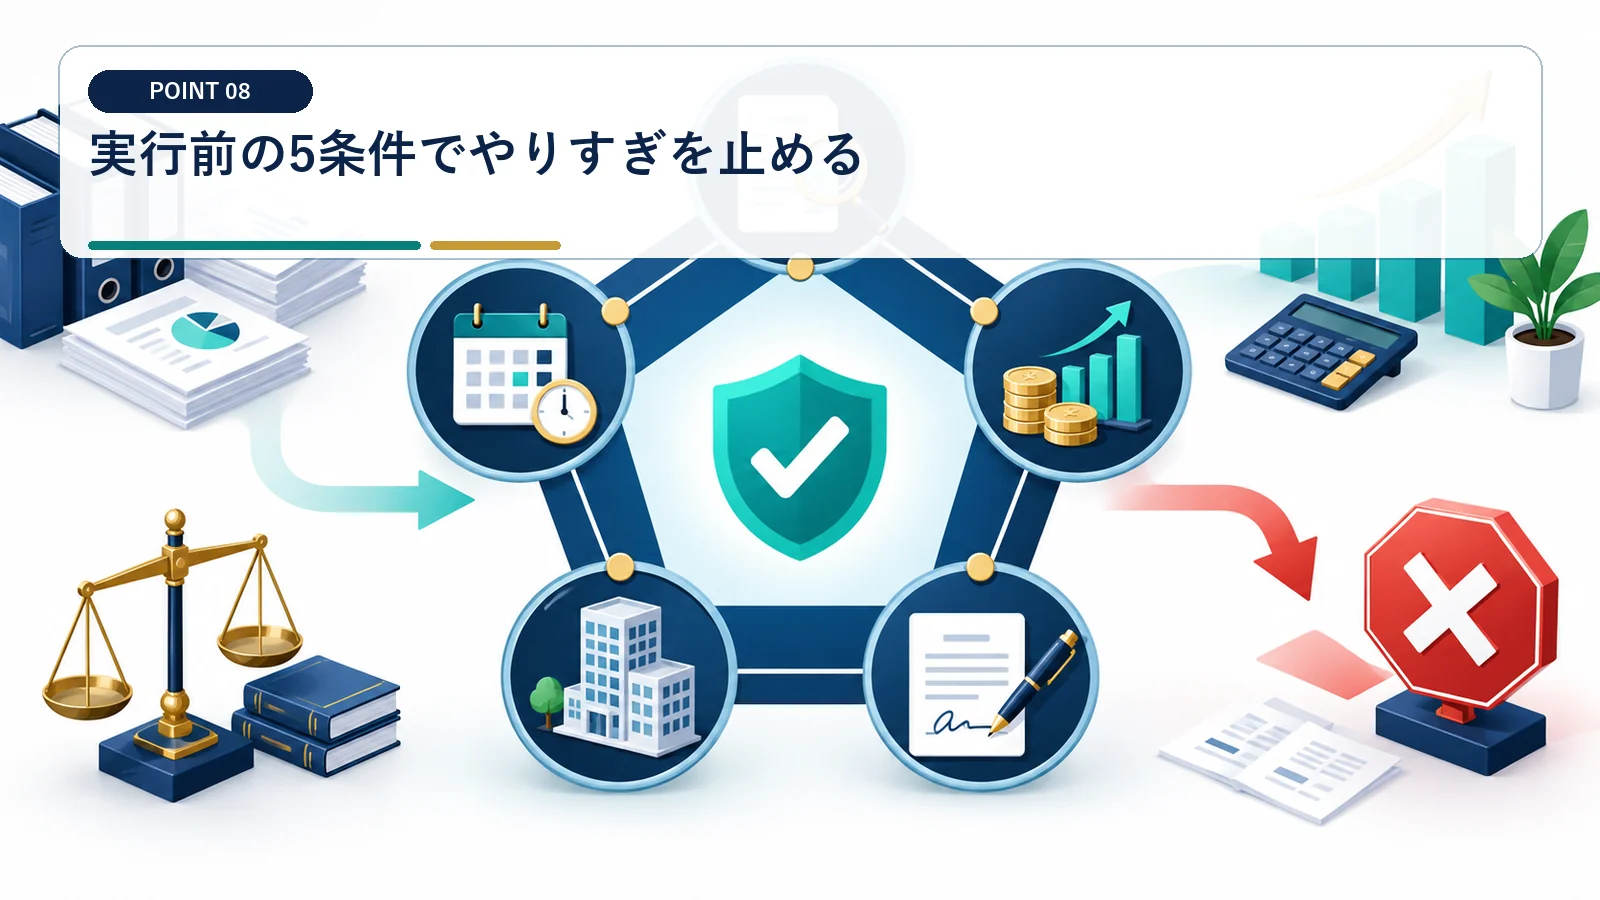
必要性、資金、税務、出口、証拠の五つを満たした案だけを承認します。
社内承認表に数値基準を置く
『必要そう』ではなく、投資回収期間と最低現金残高で実行可否を決めます。 期限が近いことを、採算や証拠を省く理由にしないでください。
事業目的、支出額、減税見込、純現金効果、回収期間、12か月最低残高、出口価値、適用根拠、必要証憑を一枚にします。最低残高割れ、回収期間超過、根拠未確認のどれかに該当すれば、代表者だけで即決せず再審査へ戻します。
実行後に予定効果と実績を検証する
節税策は申告完了ではなく、現金回収と事業効果まで追って評価します。 前年に行ったという理由だけで、今年も同じ節税策を繰り返さないでください。
申告税額、実際の支払額、売上・原価改善、解約返戻金、維持費を四半期ごとに更新します。見込から外れた施策は新規契約を停止し、翌年度の決算対策リストへ自動的に再掲しない運用にします。
2026年度改正後は40万円未満、年間300万円までの特例が案内されています。
法人・個人の分離、財務基盤、適切な財務情報開示が重要とされています。
出典:中小企業庁 経営者保証
法人節税のやりすぎに関するよくある質問
法人は節税をどこまでやるべきですか?
納税後も必要運転資金を確保でき、税効果を除いても事業上の必要性と採算がある範囲です。
利益をゼロにすれば最も得ですか?
一概にいえません。不要支出で利益をゼロにすると税額以上に現金が減り、融資や将来投資へ影響する場合があります。
決算前に設備を買えば全額経費ですか?
通常は資産計上して減価償却します。一定の中小企業者等の少額資産特例も、価格、年間枠、供用日、申告要件の確認が必要です。
役員報酬を増やせば節税できますか?
損金算入の類型と改定期限を満たす必要があります。法人税だけでなく個人税・社会保険料・手取りを合算して判断します。
経済的利益の無償供与は寄附金となり、損金算入限度があります。
出典:国税庁 No.5281
少額減価償却資産特例の40万円未満への引上げと3年延長が示されています。
