
法人が黒字だと税金はいくら?利益から納付額を読む8つの計算ポイント
『黒字が1,000万円なら税金は300万円』のような一律計算は便利ですが、申告額とは一致しないことがあります。法人税は会計上の利益ではなく税務調整後の所得を基礎にし、地方法人税、法人住民税、法人事業税なども加わるためです。2026年4月1日以後に始まる事業年度では、防衛特別法人税の確認も必要になりました。
税率を掛ける前に、会計利益と税務上の所得の差を埋めます。
黒字法人の税額は、当期利益へ損金不算入・益金不算入などを調整して課税所得を出し、法人区分ごとの税率を掛け、国税・地方税・税額控除・中間納付を反映して求めます。資本金1億円以下など一定の普通法人では年800万円以下の所得に15%が適用されますが、所得年10億円超の事業年度は17%など例外があります。
一般的な国内普通法人を想定しています。外形標準課税、グループ通算、公益法人、協同組合、特定医療法人、国際税務が関係する会社は別計算です。 制度の適用は取引条件で変わるため、契約前と申告前に税理士等へ確認してください。
- 最新の月次試算表と決算予測
- 法人税・地方税・消費税の納付予定
- 現預金と今後12か月の資金繰り
- 実行候補の契約・請求・申請資料
- 決算書の黒字から課税所得へ組み替える
- 法人税率は会社規模と所得帯で変わる
- 所得1,000万円の法人税を段階計算する
- 防衛特別法人税の開始年度を確認する
決算書の黒字から課税所得へ組み替える
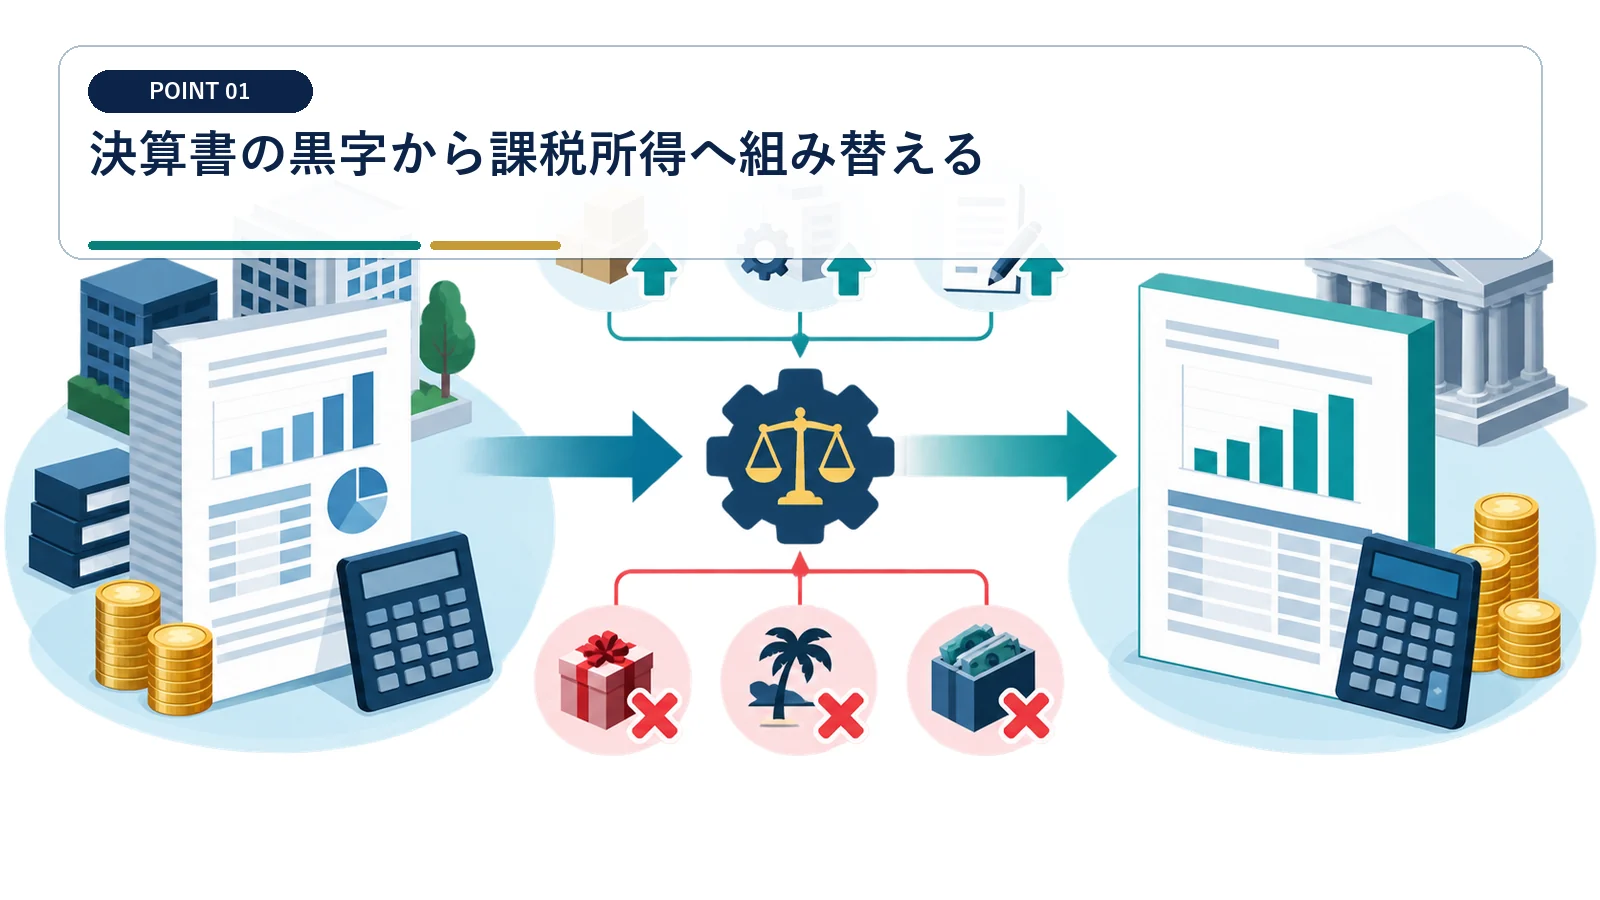
税率を掛ける前に、会計利益と税務上の所得の差を埋めます。
別表四の加算・減算を見込表へ移す
法人税の所得は、会計上の利益を基礎に税法固有の調整をして計算します。 決算書の税引前利益へそのまま税率を掛けても、申告税額にはなりません。
前年申告書から交際費、寄附金、役員給与、減価償却超過額、受取配当、欠損金などの調整項目を抽出します。当期の税引前利益1,000万円に損金不算入200万円と益金不算入100万円があれば、他の調整前の課税所得は1,100万円です。
赤字決算でも発生する税金を外さない
法人住民税の均等割や消費税などは、法人税の課税所得がゼロでも発生する場合があります。 黒字か赤字かだけで、会社が払う税金の有無を判断しないでください。
税目別に『所得連動』『法人税額連動』『規模・所在連動』『取引連動』へ分類します。赤字見込でも均等割、課税事業者の消費税、源泉所得税、固定資産税などを資金繰りへ残してください。
法人税率は会社規模と所得帯で変わる
代表的な23.2%だけでは、中小法人の計算を説明できません。
資本金・株主関係・所得額を先に判定する
資本金1億円以下など一定の普通法人では、年800万円以下の所得部分に軽減税率が設けられています。 資本金が1億円以下という一点だけで、中小法人向け15%を確定しないでください。
資本金、完全支配関係、大法人の子会社該当、平均所得金額、事業年度月数を確認します。通常の12か月事業年度で要件を満たす法人なら、所得800万円以下は15%、超える部分は23.2%を基本に計算します。
高所得年度の17%特例を見落とさない
2025年4月1日以後開始事業年度では、所得年10億円超の年度に年800万円以下部分が17%となる場合があります。 前年と同じ税率表をコピーせず、事業年度開始日を確認します。
当期所得が閾値付近なら、月次見込を税務所得ベースへ直して判定します。適用除外事業者や通算法人など別税率となる区分もあるため、国税庁の最新税率表と会社属性を照合してください。
法人所得は会計利益を基礎に税務調整して算出します。
出典:国税庁 法人税の仕組み
普通法人の23.2%、一定の中小法人の15%、高所得年度の17%などが示されています。
出典:国税庁 No.5759
所得1,000万円の法人税を段階計算する
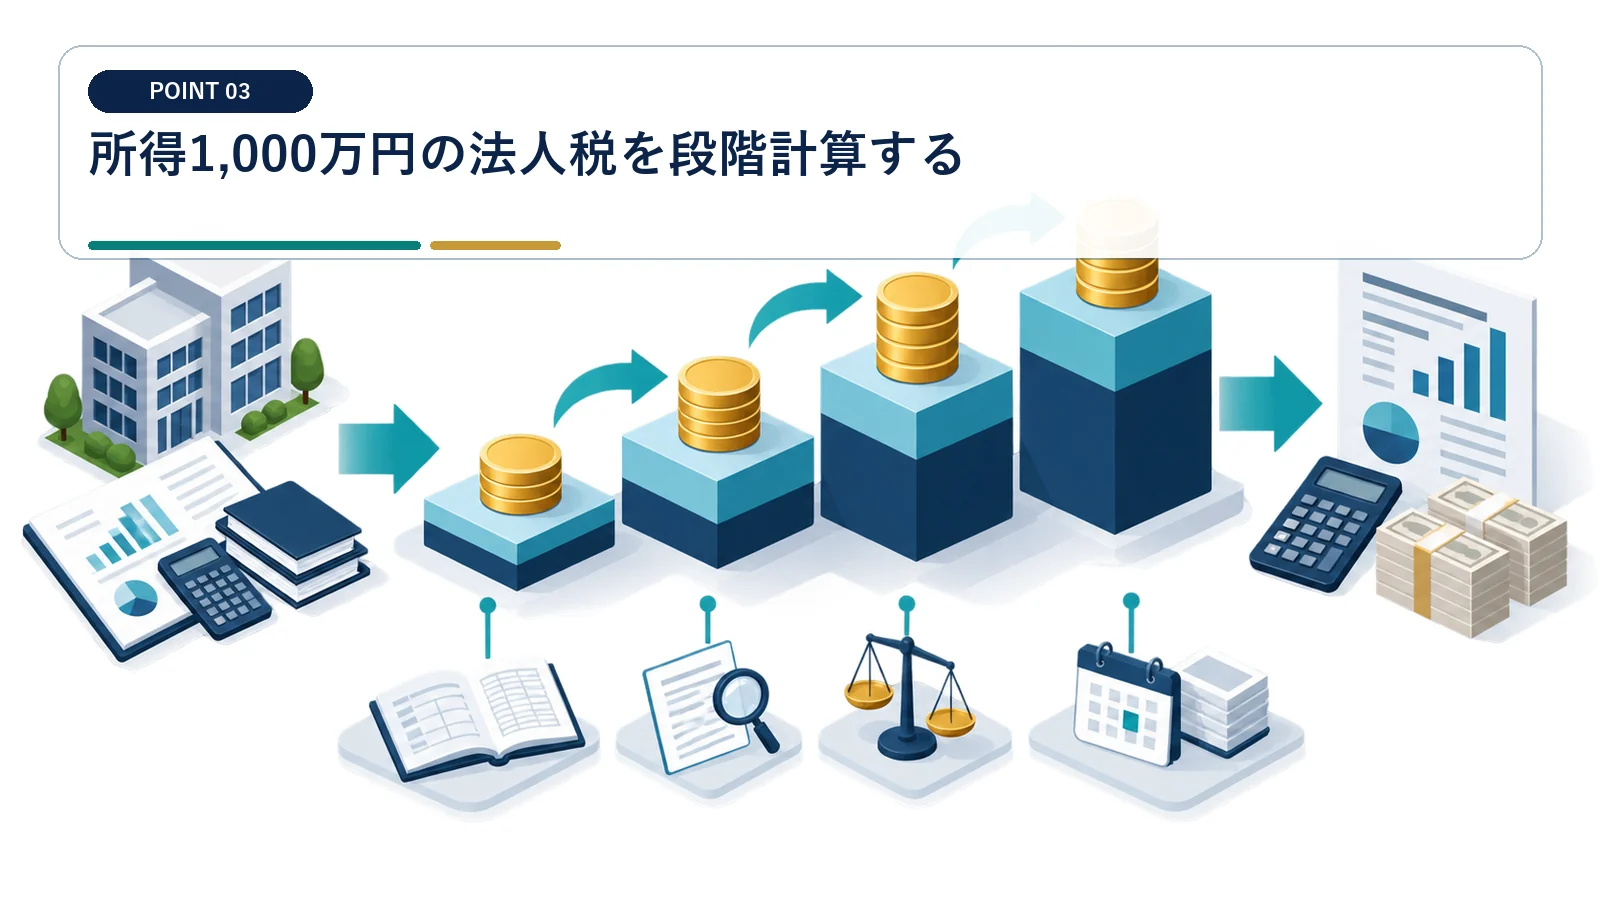
簡易例では、所得を800万円以下と超過部分に分けます。
国税の法人税額を二段階で計算する
12か月事業年度で軽減税率の要件を満たす法人なら、所得1,000万円の法人税は概算166万4,000円です。 『実効税率30%だから300万円』は資金の粗い目安で、法人税申告の計算式ではありません。
800万円×15%で120万円、残り200万円×23.2%で46万4,000円となり、合計166万4,000円です。これは税額控除、留保金課税、欠損金、中間納付、防衛特別法人税、地方税を反映する前の単純例です。
地方法人税と地方税を別に積み上げる
法人税のほか、地方法人税、法人住民税、法人事業税、特別法人事業税などを加えます。 国税の法人税額を会社の納税総額と呼ばないようにします。
地方法人税は原則として基準法人税額の10.3%で計算し、地方税は所在地、資本金、所得、従業者数、事務所数で変わります。本店所在地の自治体税率表を使い、均等割と所得連動部分を分けて見積もってください。
防衛特別法人税の開始年度を確認する
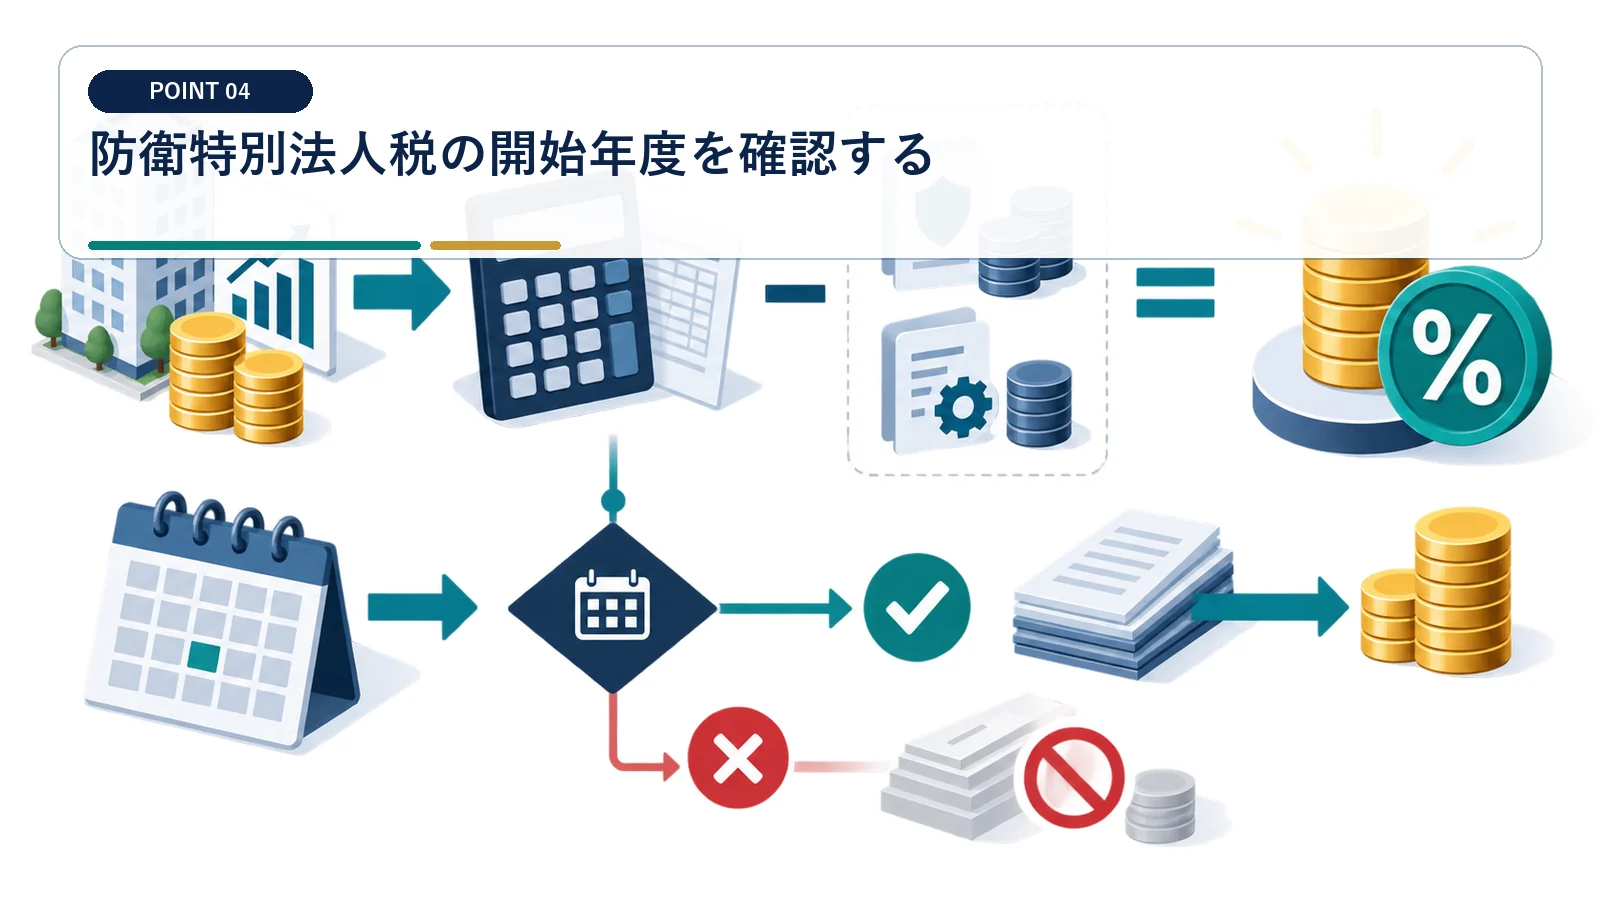
2026年4月1日以後に開始する事業年度では、新しい国税の申告要否を確認します。
基準法人税額から年500万円を控除して4%を掛ける
防衛特別法人税は、一定の税額控除前の法人税額から年500万円を控除した残額へ4%を掛けます。 課税所得から500万円を引く制度ではなく、基準となる法人税額から控除します。
事業年度開始日を確認し、対象年度なら基準法人税額と基礎控除額を申告書上で計算します。たとえば基準法人税額が700万円なら、単純化した課税標準は200万円、税率4%で8万円となります。
税額ゼロでも申告対象となる点に注意する
対象法人は、防衛特別法人税額が0円でも確定申告書の提出が必要です。 法人税額が500万円以下だから手続不要、とは判断しないでください。
法人税申告の進行表へ防衛特別法人税申告書を追加し、電子申告ソフトの対応版を確認します。中間申告は2027年4月1日以後に開始する事業年度からという経過措置も、対象期を分けて管理してください。
税額控除は支出額ではなく限度額まで確認する
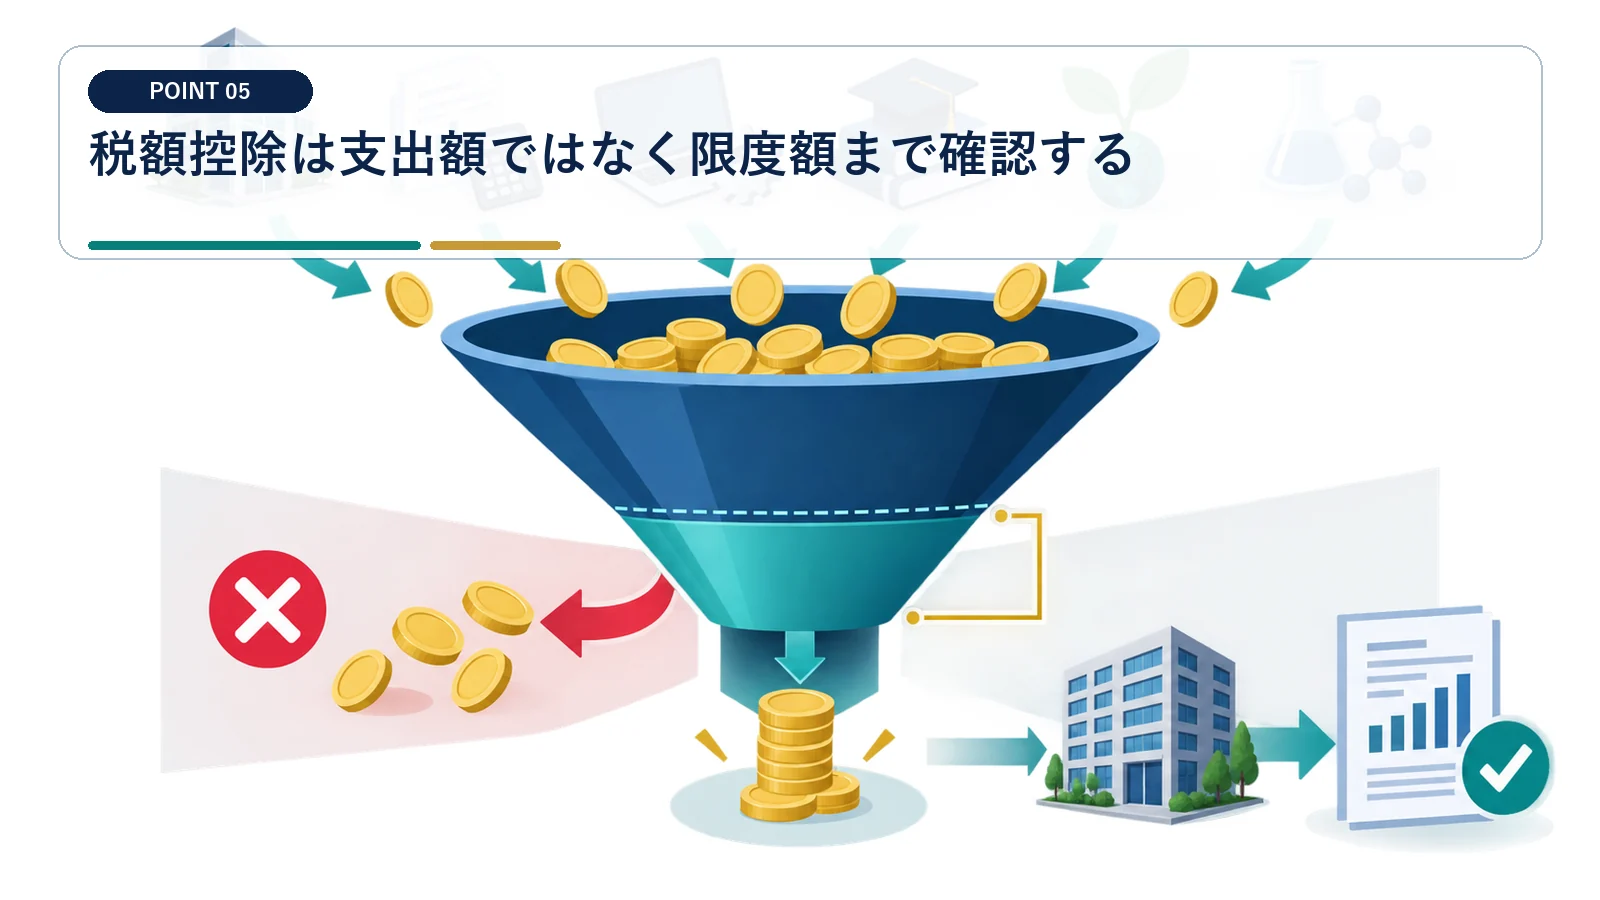
要件を満たす投資や賃上げでも、支出額全額が税金から引かれるわけではありません。
適用要件・控除率・法人税額上限を三段で見る
税額控除は算出税額から直接差し引きますが、制度ごとに対象者と控除限度があります。 パンフレットの最大控除率を、自社が必ず使える割合として予算化しないでください。
賃上げ促進税制などは、青色申告、給与増加率、教育訓練費等の要件資料を制度別にそろえます。控除見込額と法人税額に対する上限を比較し、当期に使える額と繰越可能額を分けて申告見込へ反映します。
控除を得るための不要支出を避ける
税額控除があっても、事業価値のない支出をすれば会社の現金は減ります。 税金が減る額より支出額が大きいという基本関係を外さないでください。
投資前のキャッシュ、税額控除、減価償却、補助金、維持費、残存価値を一つの採算表へ入れます。税引後投資利益が社内基準を超えるかを先に判断し、税制は採算を補強する要素として扱います。
2026年4月1日以後開始事業年度に、年500万円控除後の基準法人税額へ4%を課します。
出典:国税庁 防衛特別法人税
地方法人税10.3%や東京都の法人二税の計算・期限が案内されています。
消費税は利益ではなく取引から計算する
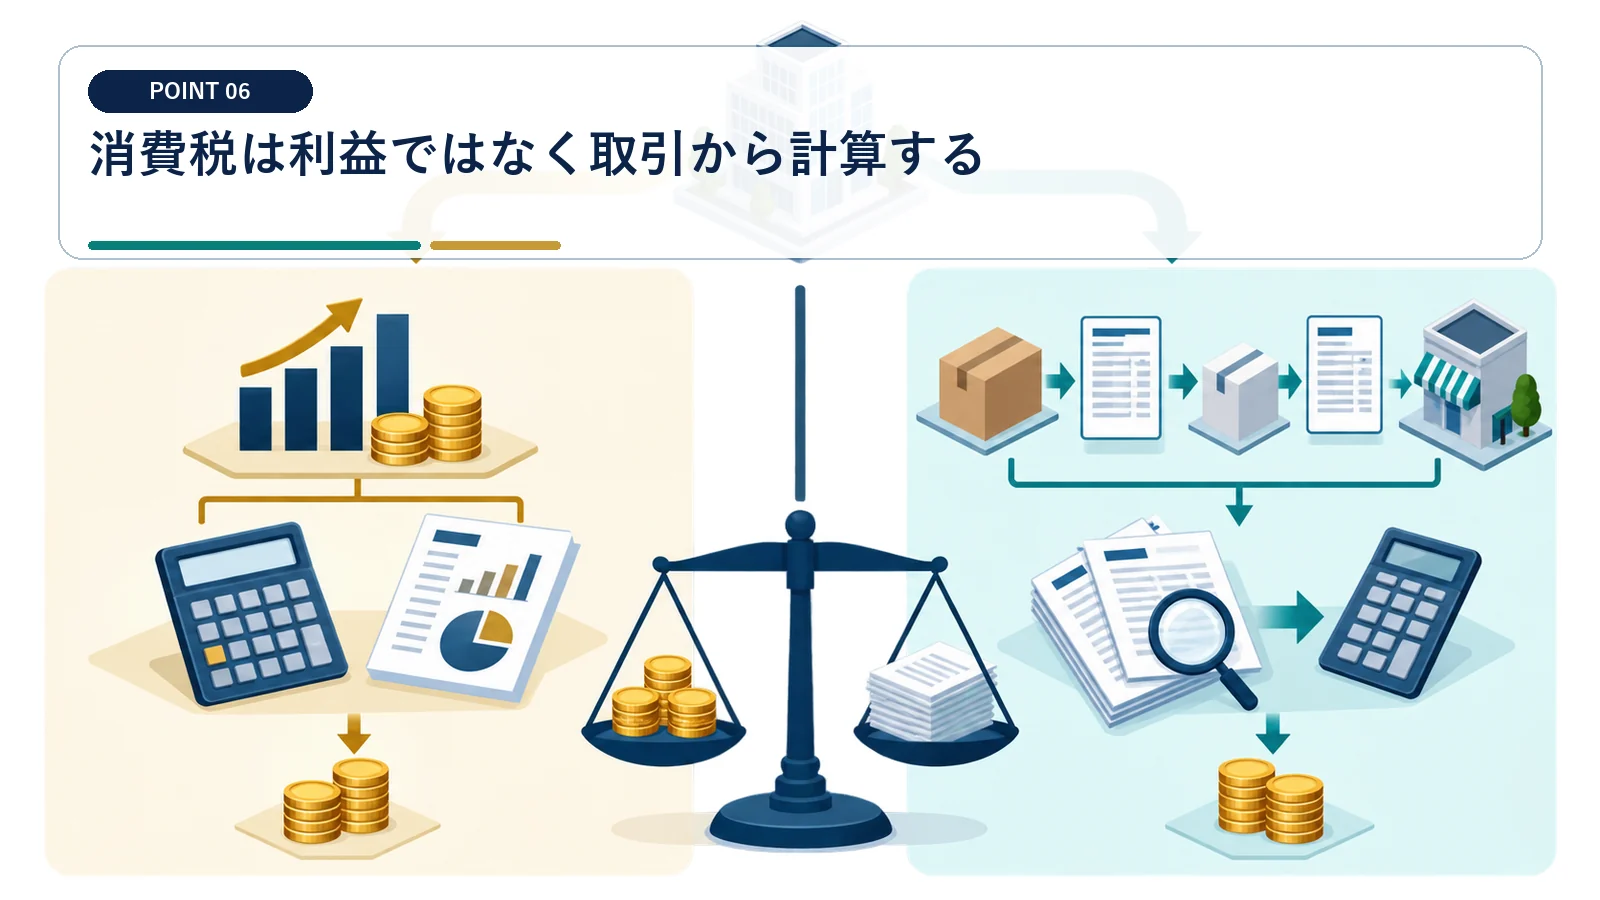
黒字額と消費税の納付額には一対一の関係がありません。
課税売上と控除対象仕入税額を集計する
消費税は原則として売上に係る税額から仕入れ等に係る税額を控除して計算します。 利益率が低い会社でも、消費税の納付が少ないとは限りません。
課税・非課税・不課税を取引ごとに区分し、適格請求書の保存状況と課税売上割合を確認します。簡易課税を選択している場合は業種区分とみなし仕入率を使うため、法人税の経費額だけでは納付見込を出せません。
中間納付を確定税額から差し引く
申告で計算した年税額と、決算時に追加で払う金額は同じではありません。 年間税額と決算後の資金流出額を別の欄で管理します。
法人税、地方税、消費税ごとに中間納付額を台帳化し、確定税額から控除します。還付見込と追加納付を混在させず、納付書・e-Tax受信通知・預金明細で実際の納付済額を突合してください。
実効税率は所在地と利益水準で変わる
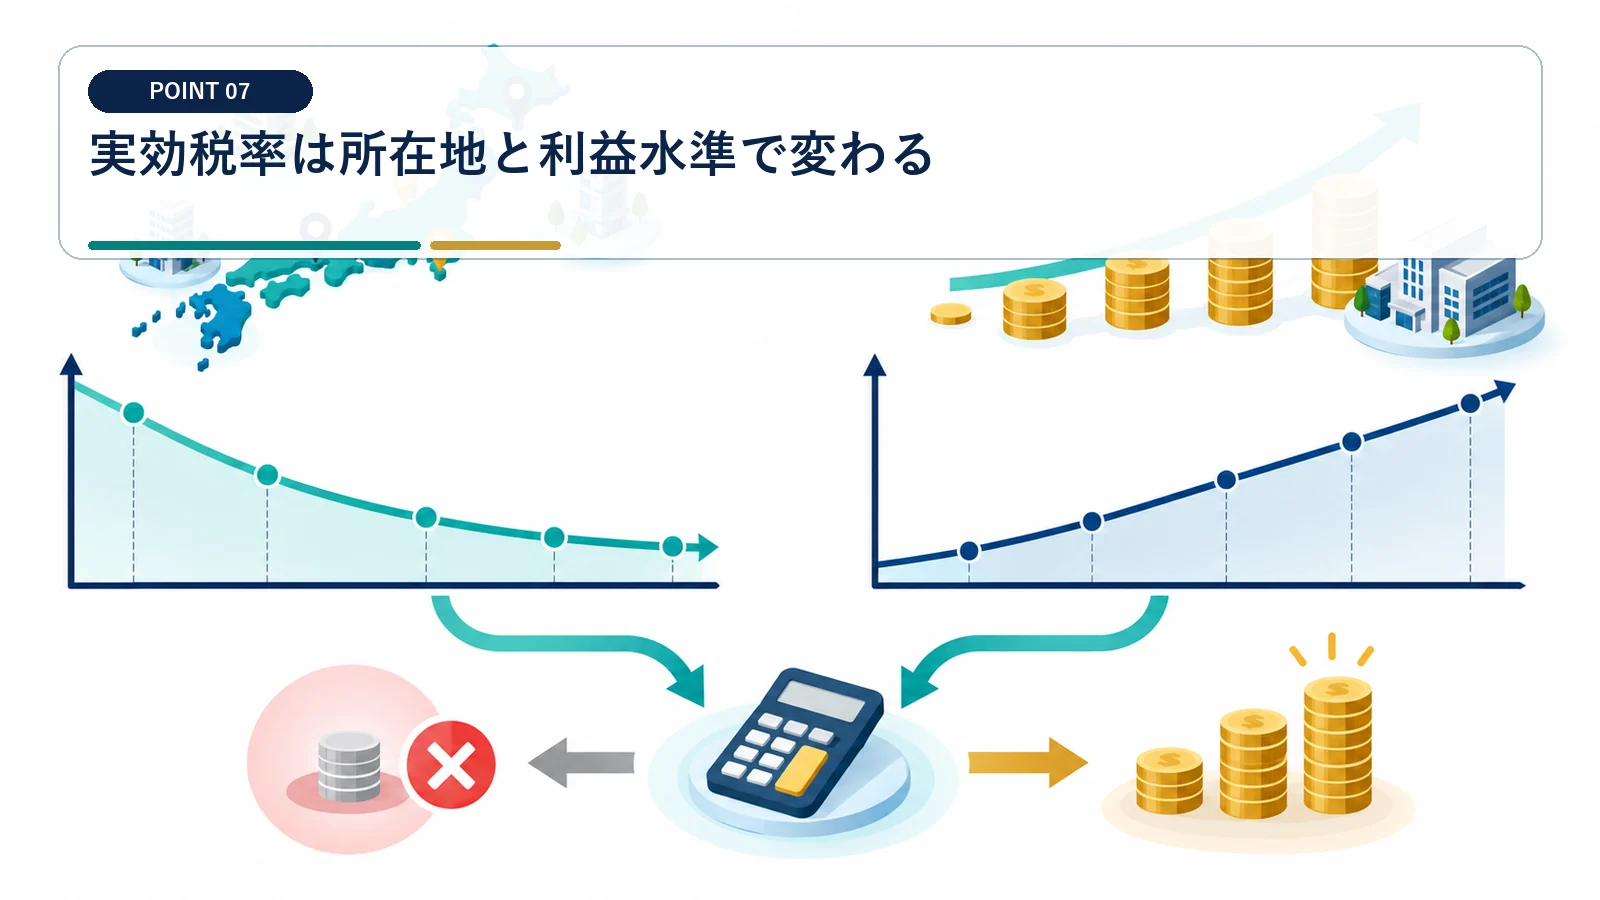
約30%という目安は、前提を明示して初めて使えます。
限界税率と平均税率を使い分ける
追加利益へかかる負担を見る限界税率と、所得全体に対する平均税率は一致しません。 一つの実効税率を、すべての利益水準と意思決定へ使い回さないでください。
投資判断では追加所得100万円に対する増分税額を、年間資金計画では税額合計を課税所得で割った平均負担率を使います。年800万円の軽減税率境界や事業税の損金算入時期があるため、表計算で段階税率を再現してください。
自治体と事業所数の違いを反映する
法人住民税・事業税は、本店所在地だけでなく複数自治体への分割基準が関係する場合があります。 別地域の税率で作った前年シートを、移転後もそのまま使わないようにします。
各事業所の所在地、従業者数、床面積、事業月数を集め、申告先ごとの均等割と法人税割等を確認します。東京都23区内など制度上の申告先がまとまる地域もあるため、自治体の最新案内で計算します。
納税額は決算2か月前から三回更新する
着地予測を一度だけ作るより、前提差を早く修正する方が資金不足を防げます。
粗い概算から申告見込へ精度を上げる
決算2か月前、決算日、申告作成時の三時点で税額を更新します。 最初の概算が下がっても、申告確定までは差額資金を使い切らないでください。
最初は利益×仮実効税率で資金枠を確保し、決算日には税務調整と税額控除を入れ、申告時に地方税・中間納付を確定します。各版に作成日と前提を付け、差額の理由を経営者へ説明できるようにします。
税引後利益と納税後残高を同時に示す
黒字額への関心だけでは、納税月の資金ショートを防げません。 『税金はいくら』への答えは、金額だけでなく支払日と残高まで含めます。
税引後利益、減価償却、設備投資、借入返済、売掛金回収を資金繰りへ接続します。利益が1,000万円でも現金回収が遅ければ納税資金は不足するため、税額表と13週間資金繰りを同じ会議で確認します。
中小企業向け税額控除の対象、要件、現行制度資料が掲載されています。
消費税は課税取引と仕入税額控除に基づき、法人税とは別に申告します。
出典:国税庁 消費税のしくみ
黒字法人が払う税金に関するよくある質問
利益1,000万円なら税金は300万円ですか?
必ずしもそうなりません。一定の中小法人の法人税だけなら単純例で166万4,000円ですが、地方税等を加え、税務調整や控除を反映します。
赤字なら税金は一切かかりませんか?
法人税所得がゼロでも、法人住民税の均等割や消費税、固定資産税などが発生する場合があります。
防衛特別法人税は中小企業も払いますか?
法人税を課される法人は対象ですが、基準法人税額から年500万円を控除するため税額が0となる会社もあります。対象年度は申告が必要です。
税金はいつまでに払いますか?
一般的な法人税・地方法人税と法人の消費税は、原則として事業年度終了日の翌日から2か月以内です。地方税も通常同時期ですが個別に確認します。
税額が0でも申告が必要で、中間申告は2027年4月1日以後開始年度からです。
確定申告・納付の原則期限は事業年度終了日の翌日から2か月以内です。
出典:国税庁 法人税申告手続
