
法人の納税資金が不足したら何をする?期限前後の対応を8段階で整理
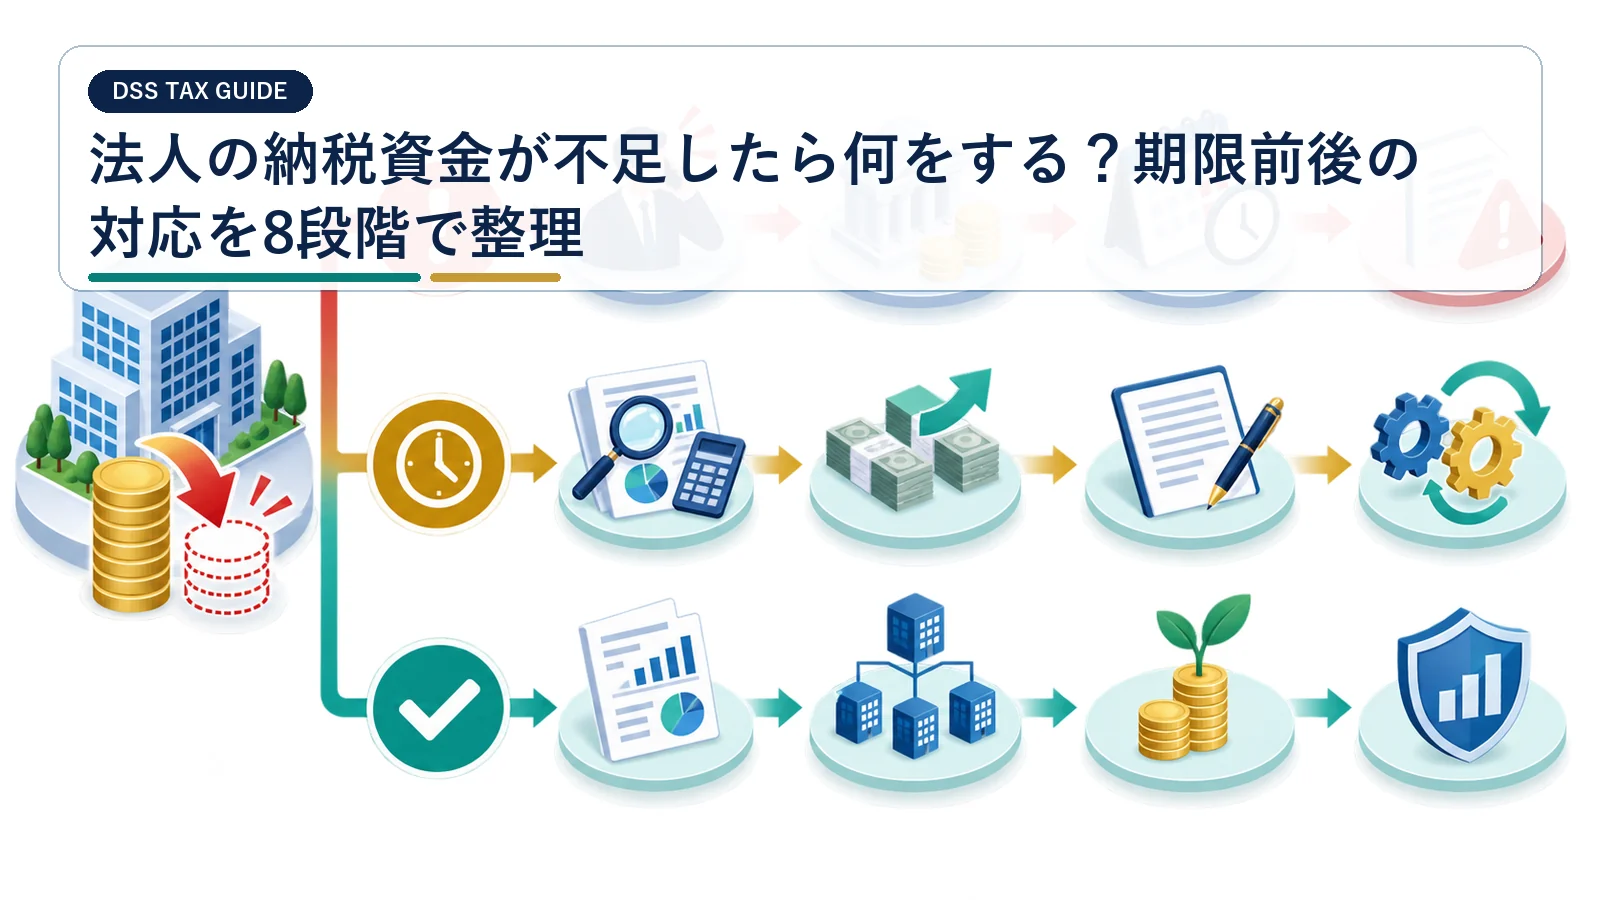
決算が黒字でも、売掛金の回収前や設備投資の直後には納税資金が足りなくなることがあります。最も避けたいのは、資金不足を理由に申告まで止め、税務署への相談を先送りすることです。税目と期限を確定し、払える額と不足額を分ければ、猶予申請や資金調達を検討する時間を確保できます。
不足への対応は、曖昧な不安を日付と金額へ変えるところから始まります。
納税資金が不足すると分かった時点で、税額・納期限・手元資金・今後13週間の入出金を整理し、所轄税務署へ早めに相談します。申告と納付は別の手続なので、資金不足でも期限内申告を進めます。猶予は自動ではなく、要件、申請書、財産・収支資料、分割納付計画が必要です。
国税を中心に一般的な法人の対応を説明します。地方税や社会保険料は窓口と制度が異なるため、それぞれの自治体・年金事務所へ確認してください。 制度の適用は取引条件で変わるため、契約前と申告前に税理士等へ確認してください。
- 最新の月次試算表と決算予測
- 法人税・地方税・消費税の納付予定
- 現預金と今後12か月の資金繰り
- 実行候補の契約・請求・申請資料
- まず税目・納期限・不足額を一枚にする
- 資金不足でも期限内申告は止めない
- 納期限前に税務署へ相談する
- 換価の猶予と納税の猶予を区別する
まず税目・納期限・不足額を一枚にする
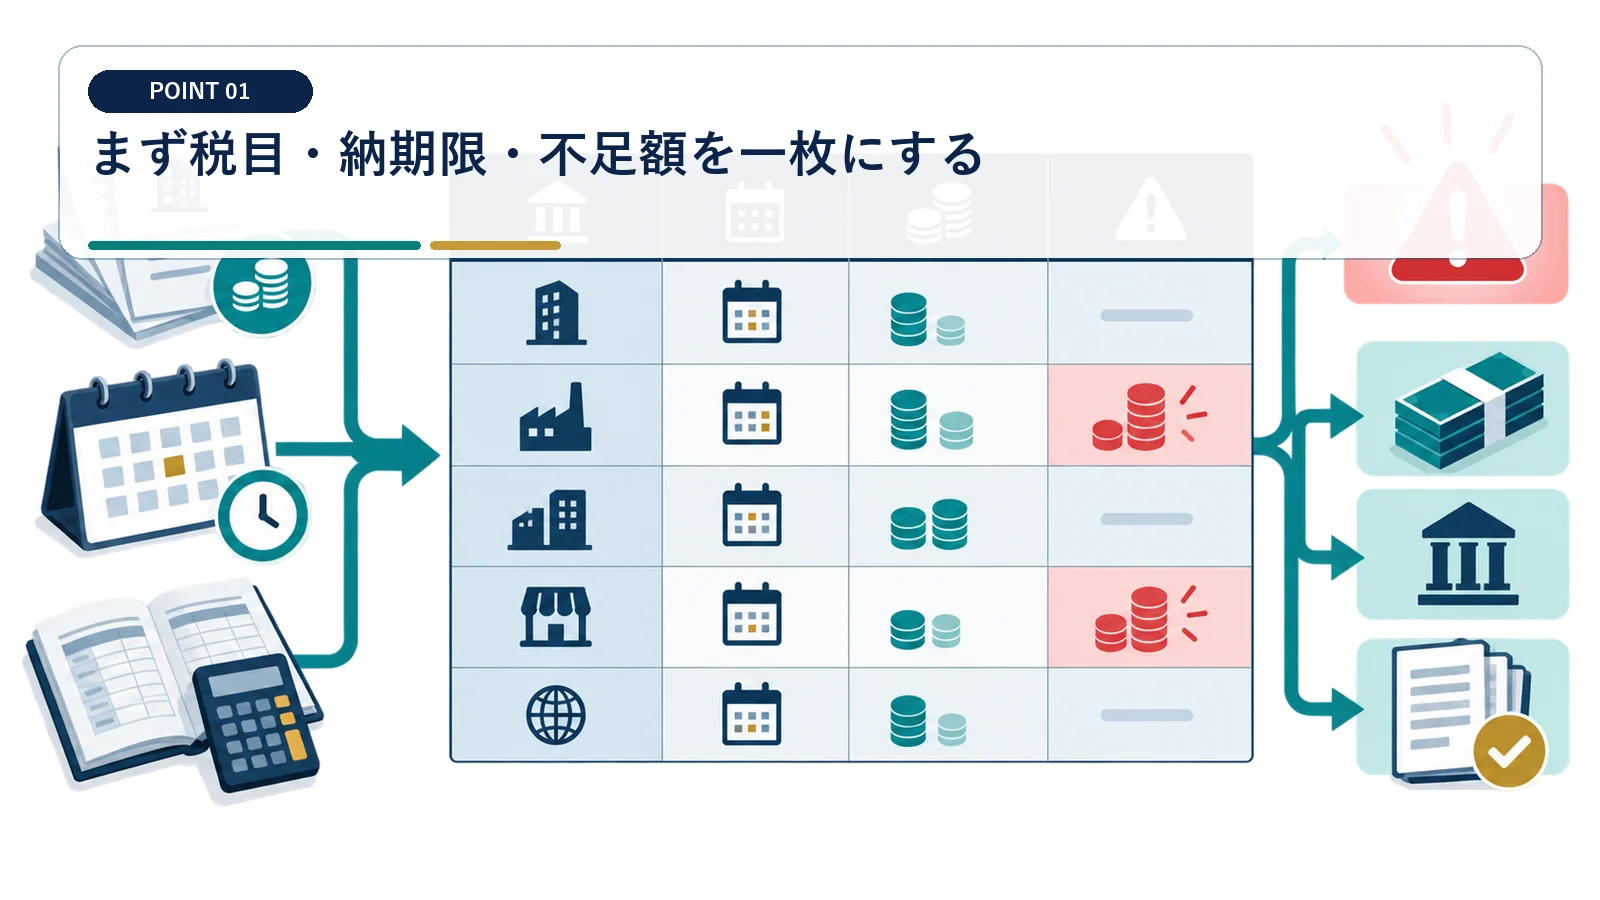
不足への対応は、曖昧な不安を日付と金額へ変えるところから始まります。
法人税・消費税・地方税を分けて資金表へ置く
同じ決算に伴う税金でも、納付先や中間納付の有無は同じではありません。 納税額が未確定でも、上限・中心・下限の三つの見込額を置けば相談は始められます。
申告担当者から見込税額を受け取り、法人税・地方法人税、消費税・地方消費税、法人住民税・事業税を別行にします。各納期限、既納付額、口座残高、利用可能な融資枠を記入し、『総税額』ではなく税目ごとの不足額を確定してください。
利益があるのに現金がない原因を特定する
売掛金、在庫、借入返済、設備購入は利益と現金の動きをずらします。 『黒字だから払えるはず』ではなく、現預金へ変わる時期を追います。
貸借対照表と資金繰り表を照合し、売掛金増加、在庫滞留、役員貸付金、予定外支出のどこに現金が移ったかを確認します。原因を隠したまま短期借入で埋めると、次回納税時にも同じ不足が再発します。
資金不足でも期限内申告は止めない
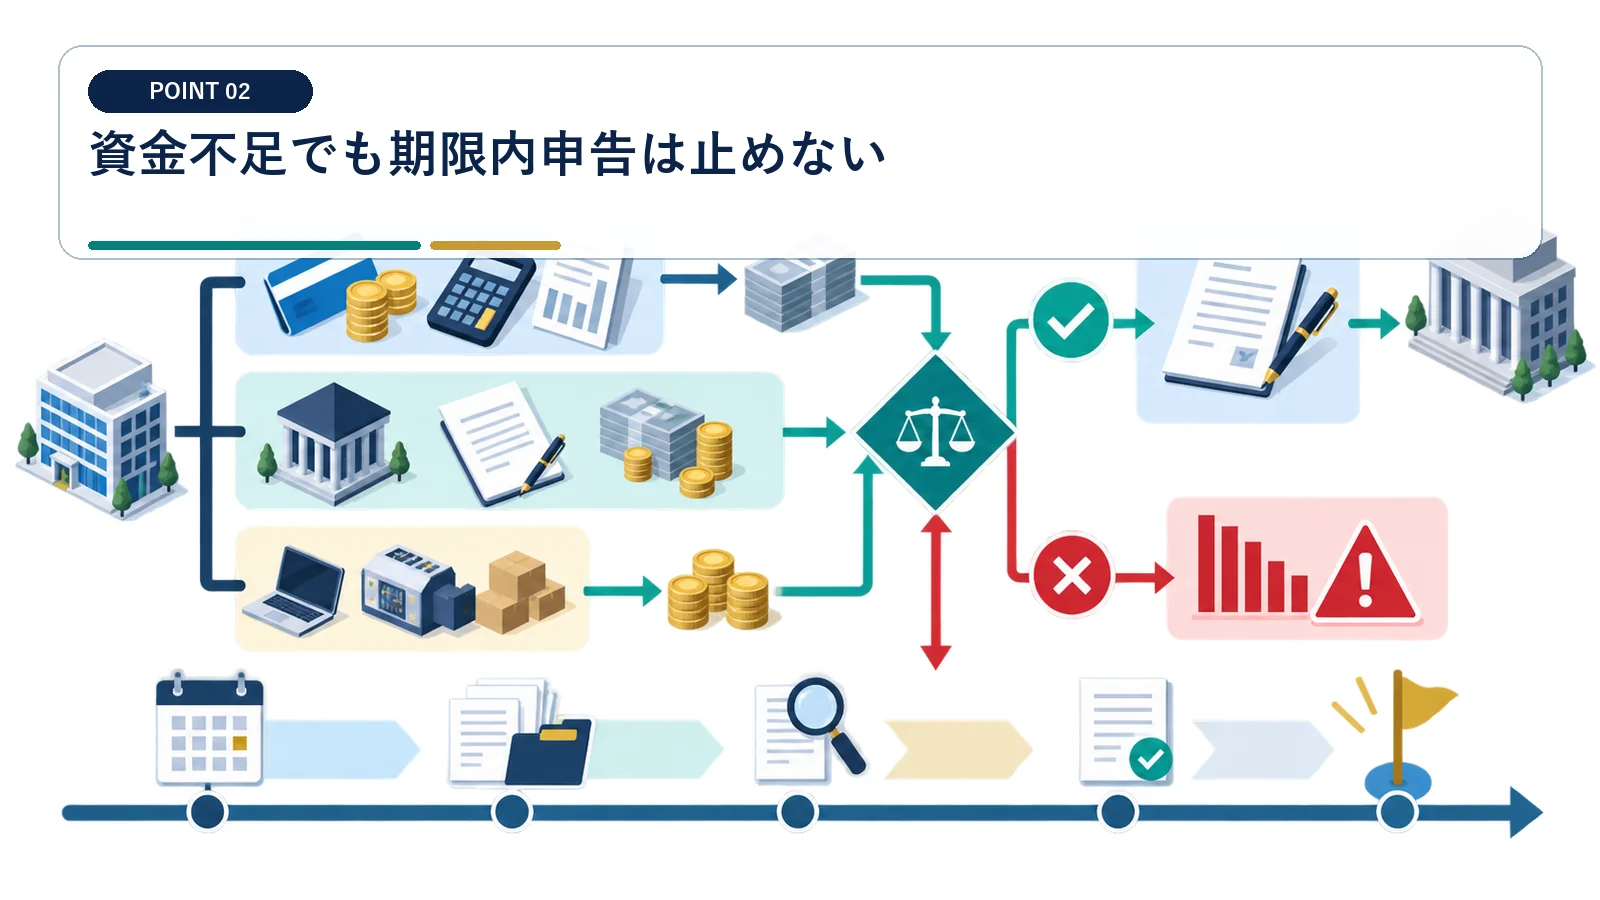
申告書を出さないことは、納付できない問題を増やします。
申告作業と資金調達を並行して進める
法人税の確定申告と納付は、原則として事業年度終了日の翌日から2か月以内です。 払えない見込みを理由に申告書まで遅らせないでください。
経理は決算整理と申告資料の提出を予定どおり進め、代表者は別ラインで税務署相談と資金調達を担当します。申告税額が変動する場合も、いつ確定するかを資金表へ記載し、期限から逆算して必要資料をそろえます。
申告期限の延長を支払猶予と混同しない
申告期限が延びても、納付に伴う利子税などを含め別の確認が必要な場合があります。 提出期限が延びたという連絡だけで、現金を別用途へ回さないようにします。
定款や会計監査などによる申告期限延長の適用有無と、実際の納付期限・附帯負担を税理士へ確認します。社内カレンダーには『申告書提出』『納付』『猶予申請』を別タスクとして登録し、担当者と完了証跡を分けてください。
法人税の確定申告は原則として事業年度終了日の翌日から2か月以内です。
出典:国税庁 法人税申告手続
期限後は延滞税が生じ、要件を満たせば猶予が認められる場合があります。
出典:国税庁 No.9206
納期限前に税務署へ相談する
猶予制度の検討は、督促を待つより早いほど資料と選択肢を整えやすくなります。
不足理由と月別納付案を持参する
相談時には、単に『払えない』ではなく、一時納付で事業継続が難しくなる事情を数値で示します。 相談は猶予の承認ではありません。申請と審査に必要な資料をその場で確認します。
直近の預金残高、売掛金回収予定、給与・仕入・借入返済、保有資産、他の滞納状況をまとめます。毎月いくらなら継続して払えるかを13週間資金繰りから算出し、分割納付案として提示してください。
連絡の先送りは延滞税と滞納処分のリスクを高める
国税は納期限の翌日から原則として延滞税が生じ、督促後も未納なら差押え等に進む場合があります。 『来月には何とかなる』という根拠のない見通しで無連絡の未納を続けないでください。
電話日、担当部署、説明内容、提出を求められた資料、次回期限を相談記録へ残します。資金が入る日を過度に楽観せず、回収遅延が起きても守れる納付計画を作ることが重要です。
換価の猶予と納税の猶予を区別する
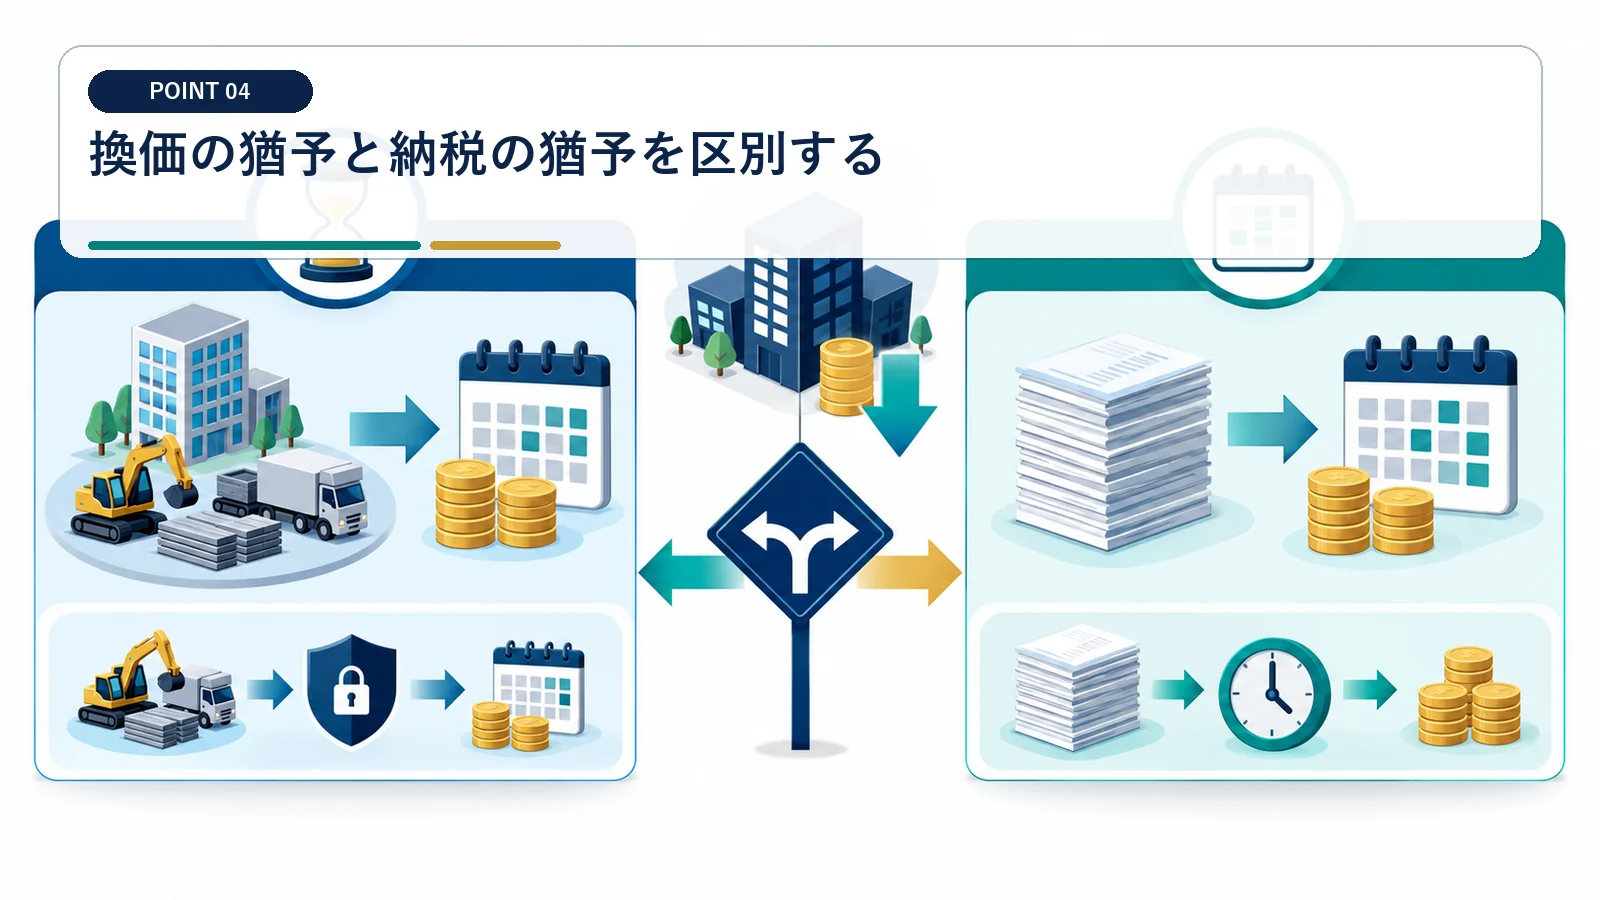
二つの制度は要件が異なり、単なる資金不足だけですべて認められるわけではありません。
事業継続困難の程度と特定事情を整理する
換価の猶予は事業継続等が難しくなる場合、納税の猶予は災害・病気など所定の事実がある場合に検討します。 制度名を先に決めず、発生事実と資金状況から該当可能性を確認します。
自社の事情を制度要件へ当てはめ、納税の猶予に該当する特定事情がなければ換価の猶予を中心に相談します。対象税額、希望期間、月別納付額、財産目録、収支明細を申請書と一致させてください。
申請期限と担保条件を見落とさない
申請による換価の猶予は原則として納期限から6か月以内、猶予期間は原則1年以内です。 申請可能期間内でも滞納処分が当然に止まるわけではないため、早期提出が必要です。
納期限、6か月後の日付、完納予定日を一覧化し、担保の要否も税務署へ確認します。猶予税額100万円以下、猶予期間3か月以内など担保不要となる場合はありますが、自己判断で資料を省略しないでください。
消費税の中間納付を年間予定へ組み込む
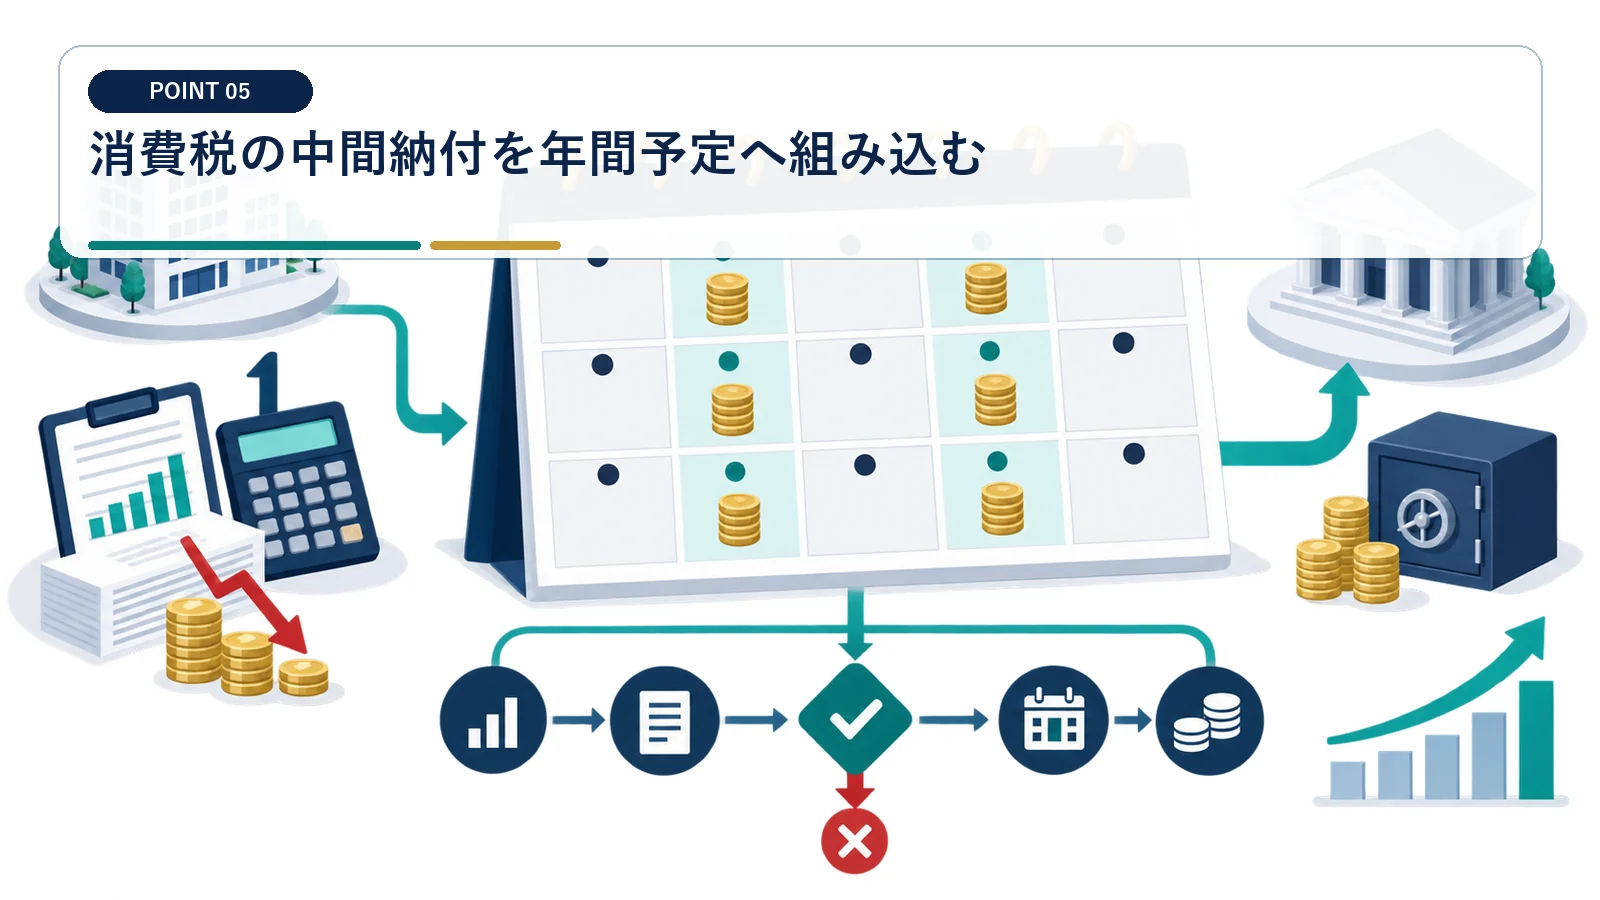
決算時の一括納付だけを見ていると、期中の消費税で資金が詰まります。
前期確定税額から回数と金額を確認する
直前課税期間の確定消費税額が48万円を超える法人には、原則として中間申告・納付が発生します。 売上入金に含まれる消費税相当額を、自由に使える粗利とみなさないでください。
前期申告書の国税分を確認し、48万円超400万円以下は年1回、400万円超4,800万円以下は年3回、4,800万円超は年11回という区分をカレンダーへ反映します。地方消費税分も合わせ、各対象期間末日の翌日から原則2か月以内の納付に備えます。
仮決算による中間申告は準備時間も見積もる
業績が急減した場合は、期限前なら仮決算に基づく中間申告を検討できます。 所得税の予定納税減額申請と同じ手続があると誤解しないでください。
対象期間の帳簿締め、棚卸し、仕入税額控除資料を通常の決算に近い精度で整える必要があります。減額効果と作業コストを比較し、提出期限までに計算可能かを税理士と早めに判断します。
猶予制度、納付方法、計画的な納税資金準備が案内されています。
消費税の中間申告回数は直前課税期間の確定消費税額で決まります。
出典:国税庁 No.6609
短期資金は返済日まで含めて選ぶ
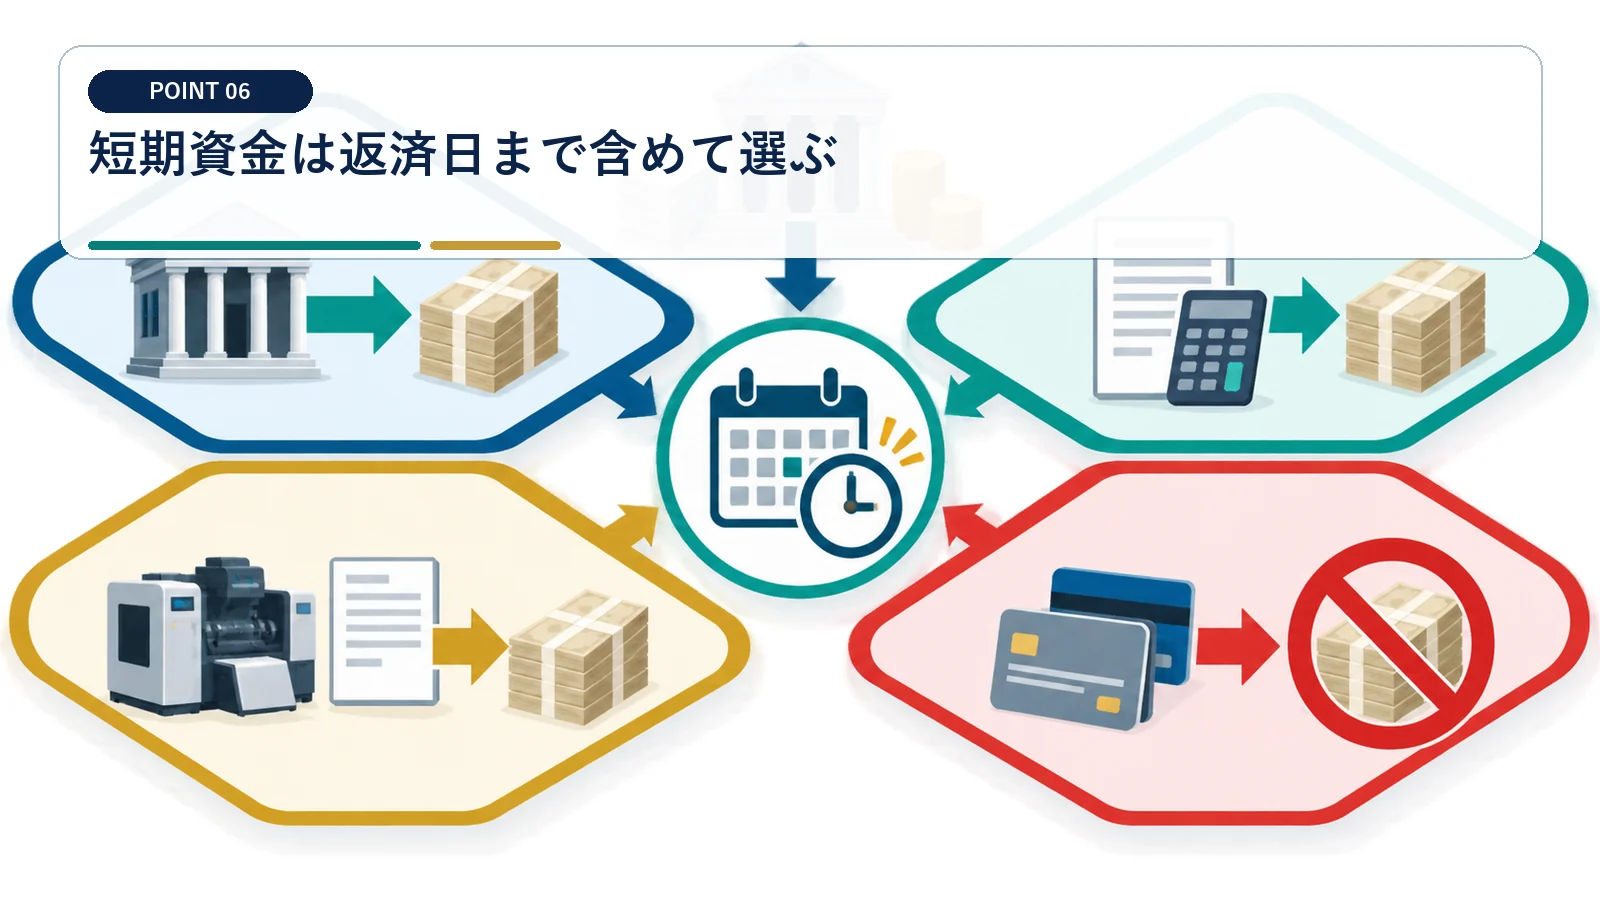
納税を借入でつないでも、次の納税前に返せなければ問題が先送りになります。
入金確度に合わせて資金調達の期間を決める
売掛金回収の遅れが原因なら、その回収日と借入返済日を対応させます。 納税額全額を借りられる前提で、税務署への相談を止めないようにします。
金融機関へ試算表、納税見込、資金繰り表、受注明細を提出し、必要額と返済原資を説明します。代表者借入や資産売却も候補になりますが、契約条件、利息、税務処理、会社と個人の資金分離を記録してください。
高コスト資金と不急資産売却を急がない
急場の資金調達は、手数料や担保処分で税額以上の損失を生むことがあります。 『今日入金される』だけで資金調達手段を選ばず、完済までの総負担を見ます。
調達ごとに実質年率、返済総額、担保、期限前返済条件を比較します。事業に不可欠な資産を安値で売る前に、回収促進、支払条件交渉、不要支出停止、猶予制度を並べて検討してください。
予納と別口座で次回不足を防ぐ
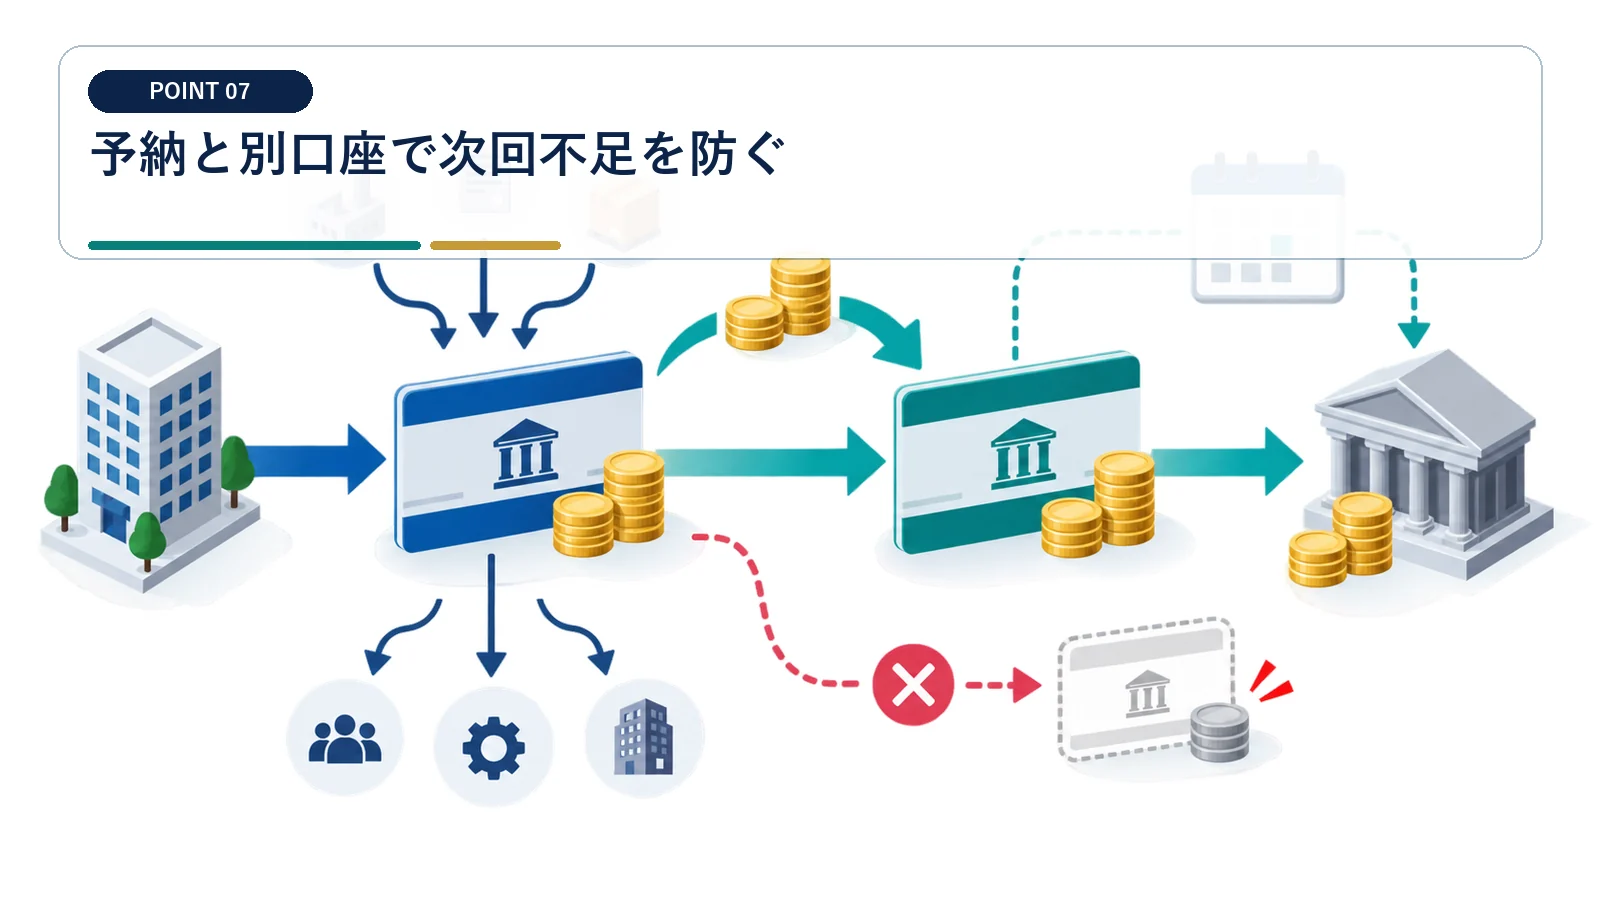
再発防止は、税額が確定してから集める運用をやめることです。
月次利益と課税売上から積立額を更新する
納税専用口座へ毎月移す額は、前年税額の12分の1だけでなく当期実績で補正します。 積立残高を運転資金口座へ戻す場合は、代表者承認と補充日を必須にします。
月次試算表確定後に法人税等の見込額と消費税の預り超過額を更新し、専用口座へ振り替えます。年税額20万円なら月約1.7万円という単純目安から始められますが、季節変動や臨時利益があればその月に追加します。
予納ダイレクトの設定漏れを防ぐ
ダイレクト納付を利用した予納では、課税期間中に見込税額をあらかじめ納付できます。 口座振替の設定だけで準備完了とせず、指定日前日に残高を照合します。
利用可能な税目、引落口座、引落日、残高確認担当を決め、e-Taxの受信通知まで保存します。自動的に正しい税額へ調整される預金商品ではないため、申告時の精算と納付状況の確認は別に行います。
13週間資金繰りで納税後の事業継続を守る
税金を払えたとしても、給与や仕入が止まれば解決になりません。
週単位で最低現金残高を監視する
納税日を含む13週間の入出金を並べると、必要な分割額と調達時期が見えます。 月末残高がプラスでも、月中の支払日に資金ショートすることがあります。
入金は確定・高確度・未確定に分け、給与、家賃、仕入、借入返済、税金を週別に置きます。各週末の残高が社内下限を割る箇所へ、回収交渉、支払条件見直し、融資、猶予による改善額を一つずつ反映します。
納付計画の不履行兆候を早く共有する
猶予中の分割納付が難しくなる兆候を放置すると、猶予取消しのリスクがあります。 納付日の当日に不足を発見する運用から、4週間先を毎週更新する運用へ変えます。
主要取引先の入金遅延、売上失注、臨時支出を週次会議の報告項目にします。計画との差が生じたら、期日前に税務署と金融機関へ事実と修正見込を説明し、社内だけで支払順位を変更しないでください。
法人税や消費税等は課税期間中に予納ダイレクトを利用できます。
申請期限は納期限から6か月、猶予期間は原則1年以内です。
法人の納税資金不足に関するよくある質問
法人税を一括で払えない場合、分割払いできますか?
税務署へ申請し、要件を満たして猶予が認められれば原則として月ごとの分割納付になります。自動適用ではありません。
納税できなくても申告書は出すべきですか?
はい。申告と納付は別の手続です。資金不足でも期限内申告を進め、納付について早めに税務署へ相談します。
換価の猶予はいつまでに申請しますか?
申請による換価の猶予は原則として納期限から6か月以内です。ただし待つ利点はなく、納期限前からの相談が安全です。
消費税の中間納付を減らせますか?
業績急減時は期限前に仮決算による中間申告を検討できます。帳簿を締める必要があるため、作業量と効果を確認してください。
法人の消費税確定申告・納付は原則として課税期間末日の翌日から2か月以内です。
出典:国税庁 消費税のしくみ
換価の猶予申請で必要となる事情、期限、期間の考え方が示されています。
出典:国税庁 納税猶予の手引
