
法人の資産売却益を適正に抑えるには?契約前に確認したい8つの税務判断
会社の不動産や機械を売ると、入金額の大きさに目を奪われがちです。法人税は、譲渡対価から売却直前の帳簿価額と譲渡経費を整理し、会社全体の所得と同じ事業年度で組み合わせて計算します。契約前に計上時期と使える制度を確定させれば、契約後に不要な支出へ走らずに済みます。
税負担を読む第一歩は譲渡益の正確な計算であり、手取りの確認はその後です。
法人の資産売却益は、他の事業損益と合算したうえで課税所得に反映されます。まず譲渡益と税額を試算し、欠損金、特定資産の買換え、売却時期、消費税を順に確認するのが安全です。圧縮記帳は将来へ課税を繰り延べる制度であり、対象資産や期限を満たさない買換えには適用できません。
本記事は国内法人が固定資産を売却する一般的な場面を扱います。棚卸資産、有価証券、組織再編、グループ法人間取引、収用などは取扱いが異なるため、個別確認が必要です。 制度の適用は取引条件で変わるため、契約前と申告前に税理士等へ確認してください。
- 最新の月次試算表と決算予測
- 法人税・地方税・消費税の納付予定
- 現預金と今後12か月の資金繰り
- 実行候補の契約・請求・申請資料
- 帳簿価額との差額から売却益の計算を始める
- 売却益は会社全体の所得と合算して税額を読む
- 引渡日と契約日のどちらで計上するかを決める
- 繰越欠損金は残高・期限・控除限度を確認する
帳簿価額との差額から売却益の計算を始める
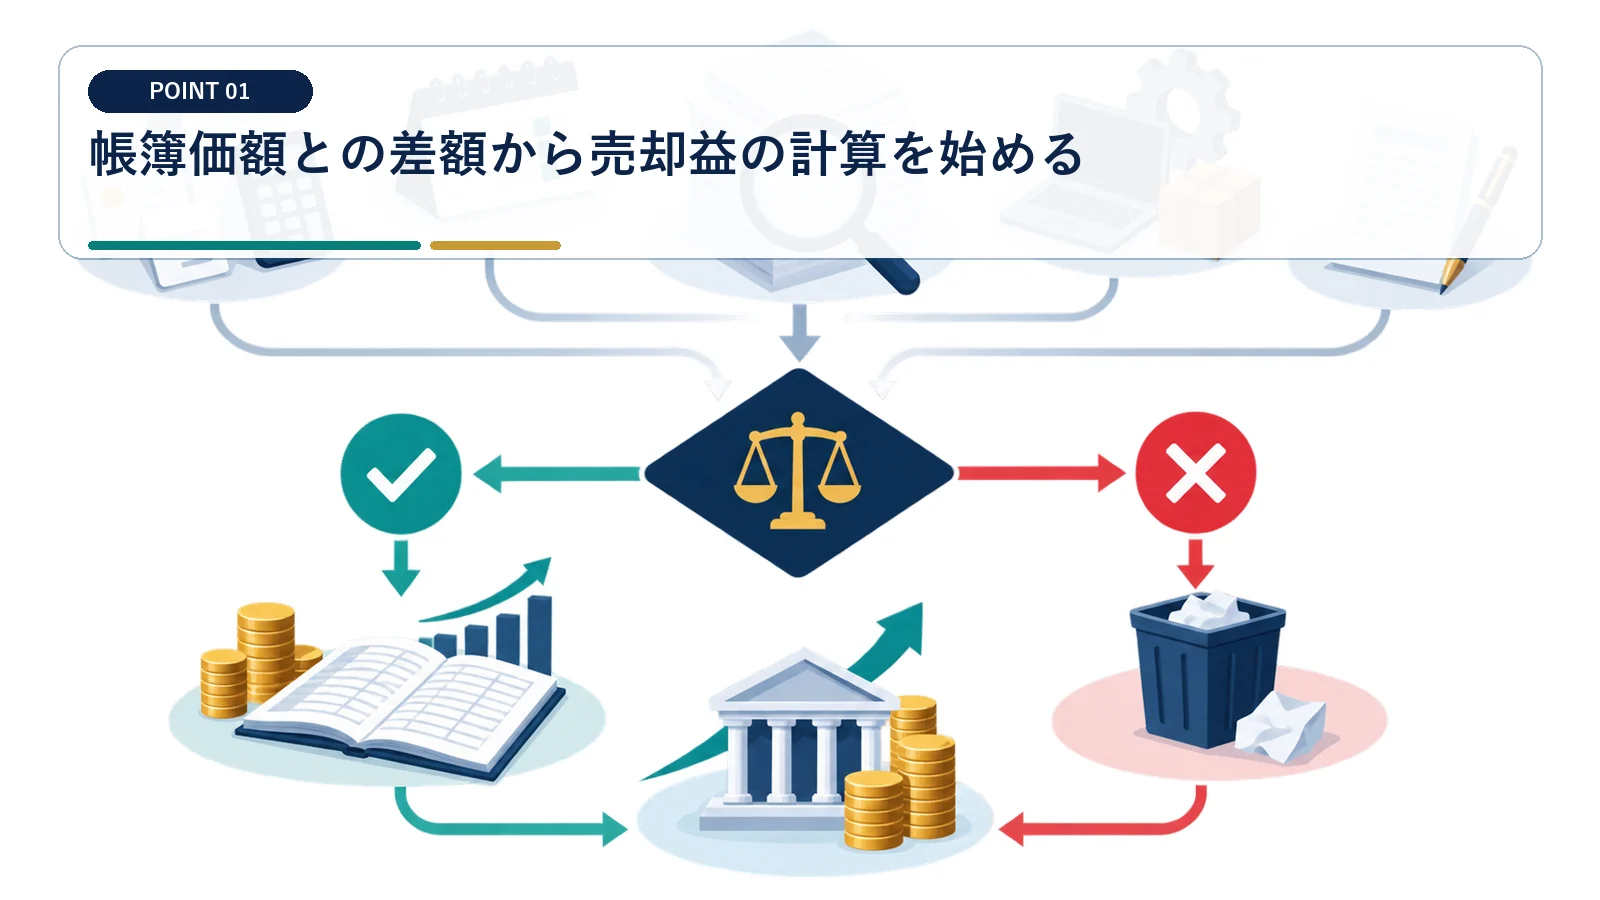
税負担を読む第一歩は譲渡益の正確な計算であり、手取りの確認はその後です。
固定資産台帳と契約見積書を同じ表に並べる
概算は、譲渡対価から売却直前の帳簿価額と譲渡に直接要する費用を差し引いて作ります。 売却代金の全額に法人税率を掛ける計算も、入金額をそのまま利益とみなす計算も正しくありません。
経理担当者は固定資産台帳から取得価額、累計償却額、売却予定日までの償却方針を取り出し、仲介料や撤去費などの見積書と照合します。たとえば譲渡対価5,000万円、帳簿価額1,800万円、譲渡経費200万円なら、会計上の売却益は概算3,000万円です。税務調整がある資産は別表上の金額まで確認します。
簿価の更新漏れは利益と納税資金を同時に狂わせる
期中償却や過去の圧縮記帳が台帳へ反映されていないと、売却益の出発点がずれます。 取得価額だけを見て未償却残高を推測せず、税務上の帳簿価額を確定させます。
売却直前の簿価を低く見積もると税額を過大に、高く見積もると納税資金を過少に準備するおそれがあります。申告書別表、総勘定元帳、固定資産台帳を突合し、差額があれば契約前に由来を説明できる状態にしてください。
売却益は会社全体の所得と合算して税額を読む
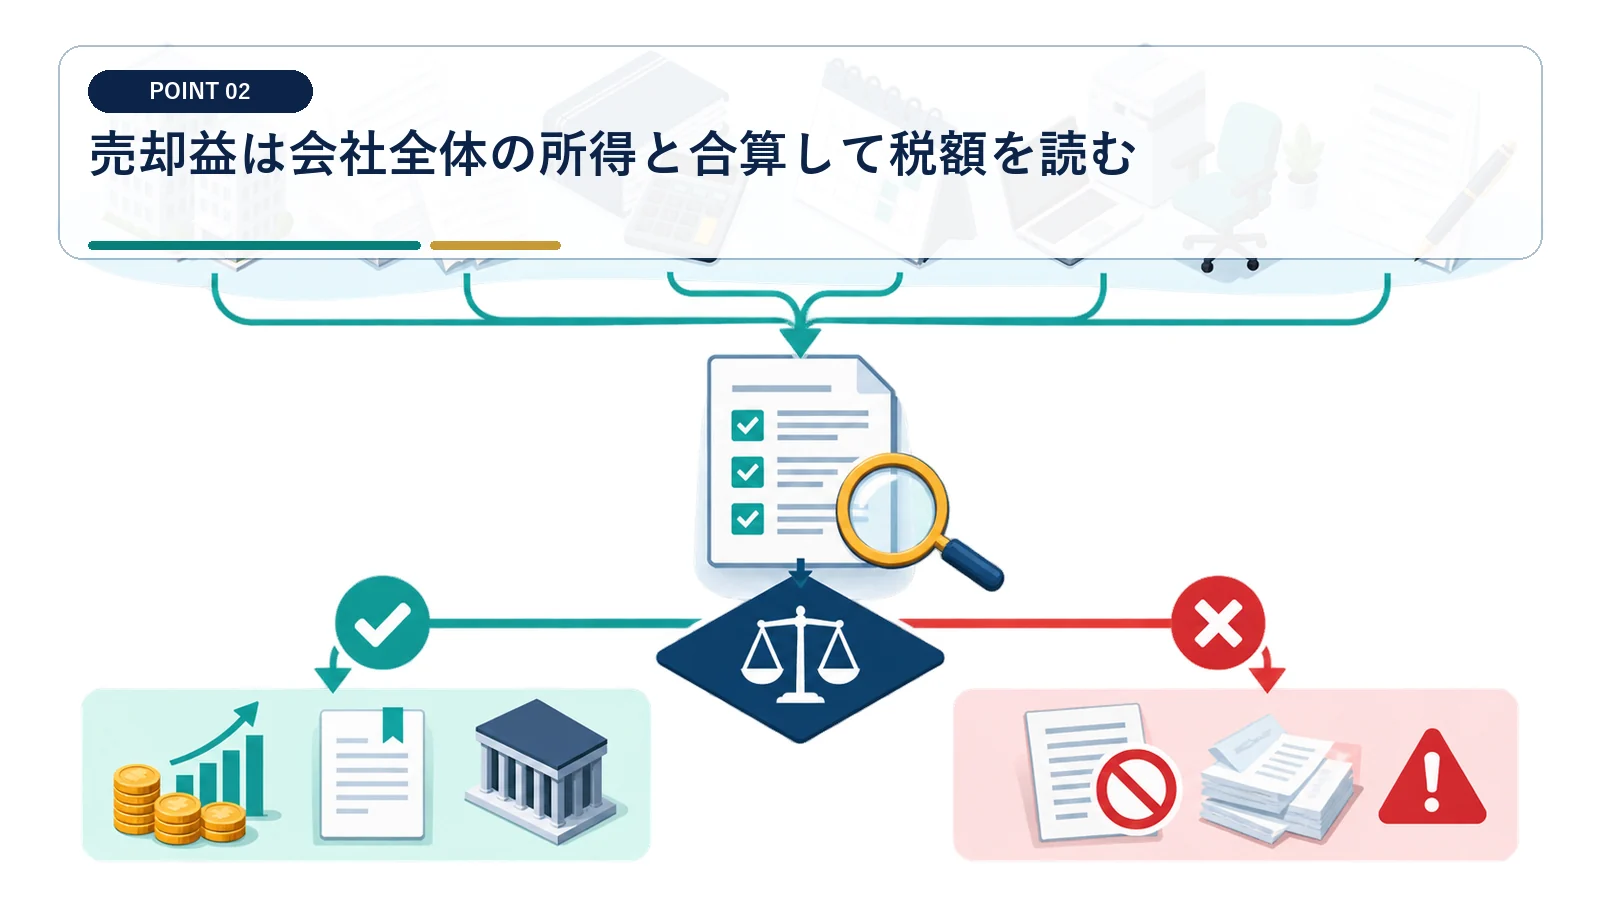
法人では資産売却益だけを切り離した税率で課税するわけではありません。
本業利益と売却損益を月次試算表へ反映する
固定資産の譲渡対価は益金、譲渡原価や認められる費用は損金となり、他の損益と同じ所得計算へ入ります。 売却益だけに一律の実効税率を掛けた数字は、資金計画の仮置きにとどめます。
売却を織り込んだ着地見込表を作り、営業利益、特別損益、税務加減算、欠損金控除前所得を段階別に示します。売却益3,000万円でも本業の損失が800万円なら、単純な検討起点は2,200万円であり、ここから税法上の調整を加えます。
会計利益と課税所得の差を放置しない
交際費、寄附金、役員給与などの損金不算入があれば、決算書の利益より課税所得が大きくなることがあります。 『売却益を経費で相殺した』という説明だけでは、税務上の損金算入まで確認したことになりません。
税引前利益だけで納税額を決めると、別表四の加算項目による不足が生じます。前年申告書の税務調整を当期見込へ移し、当期固有の加減算を税理士と更新して、法人税と地方税をそれぞれ別行で見積もります。
法人の所得は益金から損金を控除し、会計利益へ税務調整を加えて計算します。
出典:国税庁 法人税の仕組み
固定資産の譲渡収益は原則として引渡日の属する事業年度に算入します。
引渡日と契約日のどちらで計上するかを決める
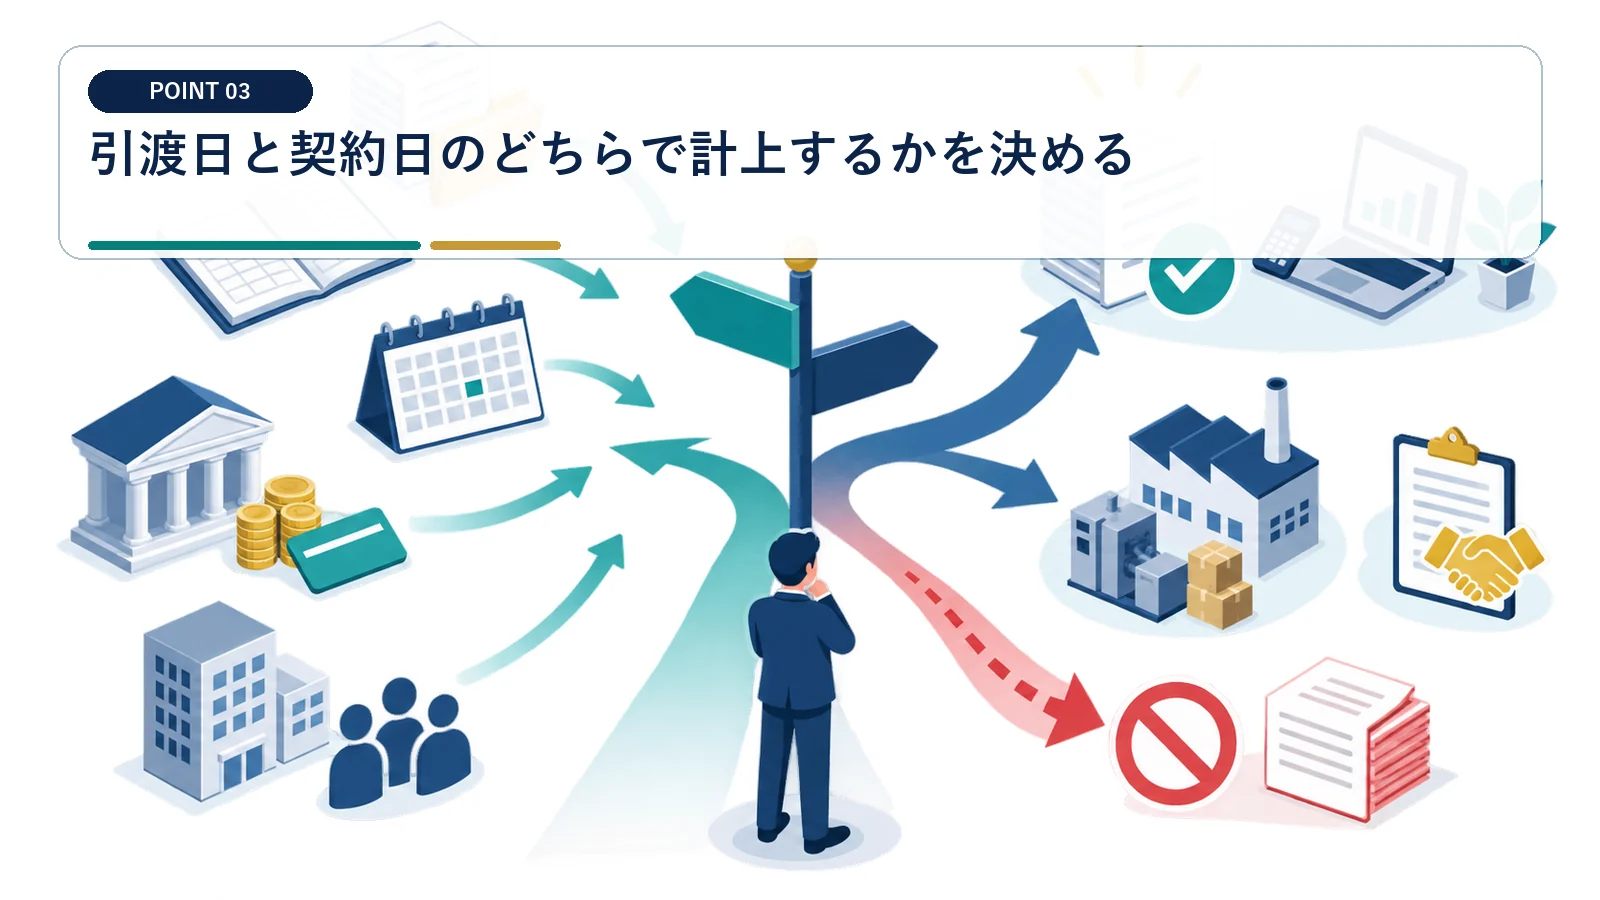
決算期をまたぐ売却では、収益の帰属時期が納税年度を左右します。
契約・決済・鍵渡し・登記の時系列を一枚にする
固定資産の譲渡収益は原則として引渡日の属する事業年度に計上します。 入金日だけを基準に年度を選ぶことはできません。
契約書、決済案内、引渡確認書、登記書類から、支配と使用収益が移った日を整理します。土地・建物などで契約効力発生日に収益計上する取扱いを選ぶ場合は、仕訳日、契約条項、従来処理との整合も記録してください。
日付だけを動かす節税は事実認定で崩れる
形式上の引渡日と、占有・危険負担・収益享受の実態が食い違うと、計上年度を争われる余地が生まれます。 決算日の前後で計上年度が変わる案件は、署名前に税務担当者へ回します。
決算直前の変更合意では、変更理由、代金決済、鍵や設備の管理、固定資産税等の精算基準日を残します。税額だけを目的に契約日を変更せず、事業上の理由と実際の履行を一致させることが防止策です。
繰越欠損金は残高・期限・控除限度を確認する
過去の赤字があっても、売却益を全額相殺できるとは限りません。
別表七で発生年度ごとの利用可能額を確認する
青色申告事業年度の欠損金は、原則10年以内の範囲で古い年度分から控除します。 帳簿上の繰越利益剰余金のマイナスと、税務上の繰越欠損金は同じ残高ではありません。
前年申告書の別表七、青色申告の履歴、連続申告の有無を確認し、売却予定年度までに期限切れとなる額を分けます。中小法人等以外では原則として所得の50%が控除限度となるため、法人区分も同時に判定します。
支配関係の変更や組織再編は利用制限を招く
株主変更や休眠会社の事業再開などが重なると、欠損金控除が制限される場合があります。 欠損金残高があるという理由だけで、納税ゼロを前提に契約条件を決めないでください。
M&Aやグループ再編を伴う売却では、特定支配関係の発生日、事業内容の変更、役員構成、資産構成を確認します。通常の売却試算とは別に制限判定表を作り、欠損金が使えない場合の納税額も資金計画へ入れてください。
特定資産の買換えは対象要件から逆算する
買換えによる圧縮記帳は、自由な再投資を広く優遇する制度ではありません。
譲渡資産と買換資産を制度区分へ当てはめる
対象地域、資産種類、所有期間、取得時期、事業供用などの組合せを満たす場合に限り、圧縮記帳を検討できます。 売却代金で別の資産を買えば自動的に利益が消える制度ではありません。
候補物件を決める前に、譲渡資産の所在地・取得日・用途と、買換資産の所在地・用途・面積・取得予定日を一覧化します。先行取得を含む場合は届出期限もあるため、契約、取得、供用、申告の四つの日付を担当者付きで管理します。
圧縮記帳を免税と誤認すると将来利益を見誤る
圧縮額は買換資産の帳簿価額を下げるため、将来の減価償却費や再売却時の損益へ影響します。 圧縮記帳後の簿価と将来課税を取締役会資料に明記します。
適用年度の税額に加え、買換資産の保有期間中の償却額と将来売却時の税負担まで比較します。資金拘束、維持費、事業収益を含めた現在価値で見て、税の繰延べを理由に不要な資産を取得しないことが重要です。
青色欠損金の繰越期間、連続申告要件、控除限度が示されています。
出典:国税庁 No.5762
特定の資産の買換えの場合等の課税の特例は、対象関係の見直しを行ったうえで適用期限が原則3年延長されました。
売却前の修繕・除却・費用計上は実態で判断する
必要な原状回復や撤去でも、時期と証拠が曖昧なら同じ年度の損金になりません。
工事範囲と売却条件の因果関係を文書化する
仲介料、測量費、解体費などは、契約条件と作業実態を確認して処理します。 決算前に発注しただけの工事を、完了済み費用として計上しないでください。
見積書、発注書、完了報告、写真、請求書を集め、契約上の負担者も確認します。資産価値を高める工事は資本的支出となる可能性があるため、工事項目ごとに内容と金額を分けて判定します。
売却後も使える設備を形式だけ除却しない
帳簿から落としても、実際に使用・保有していれば除却損の根拠は弱くなります。 会計仕訳より先に、資産が使えなくなった事実を証拠化します。
現物の撤去日、廃棄業者の受領記録、売却対象からの除外、残存価値を確認します。有姿除却を検討する場合は再使用可能性や処分方針などの要件を個別に調べ、社内決裁だけで損失を確定させないようにします。
土地・建物・機械で消費税の扱いを分ける
法人税の譲渡益計算と消費税の課税区分は別の論点です。
一括売却は土地と建物の対価を合理的に区分する
土地の譲渡は消費税が非課税ですが、事業用建物や機械の譲渡は原則として課税対象です。 総額を土地代として契約書に書くだけでは、建物部分の消費税をなくせません。
土地建物を一括で売る場合は、各時価、固定資産税評価額、原価など合理的な基準で対価を按分します。契約書、鑑定資料、計算表に同じ区分額を記載し、税抜経理か税込経理かも確認して売却益試算へ反映します。
多額の課税売上は課税売上割合にも波及する
非課税の土地売却が大きい年度は、仕入税額控除の計算へ影響する場合があります。 売却益に法人税がかからない場合でも、消費税がゼロとは限りません。
売却資産の区分に加え、当期の課税売上高、非課税売上高、個別対応方式・一括比例配分方式の採用状況を確認します。法人税の納税資金とは別に消費税の納付見込を作り、決済代金から確保してください。
契約前に税引後キャッシュで三案を比較する
売却後に会社へ残る現金と事業目的を基準に、最終判断を行います。
即時売却・時期変更・適格買換えを横並びにする
比較表には売却代金、諸費用、法人税等、消費税、再投資額、手元残高を同じ基準日で置きます。 必要運転資金を残し、事業収益が最も高い案を選びます。節税額の大きさは補助指標です。
CFOまたは経理責任者が、引渡し日を変えない案、事業上許容できる範囲で翌期にする案、買換え要件を満たす案を作成します。税率は会社規模と所在地に応じて置き、制度が使えない悲観ケースも併記して取締役会で選びます。
売却後の使途が曖昧だと不要な再投資へ流れる
税負担への焦りから買換資産を先に決めると、収益性と換金性を損ねるおそれがあります。 税務制度は売却目的を支える手段であり、投資判断そのものの代わりにはなりません。
売却目的、最低手元資金、借入返済、設備更新、株主還元の優先順位を契約前に決めます。各案について12か月の資金繰りを更新し、納税月の残高が社内下限を割る案は税効果があっても再検討します。
土地の譲渡は消費税の非課税取引です。
出典:国税庁 No.6201
土地建物の一括譲渡では建物対価を合理的に区分します。
出典:国税庁 No.6301
法人の資産売却益と節税に関するよくある質問
資産売却益には何%の税金がかかりますか?
会社規模、課税所得、所在地、事業年度で異なります。売却益は会社全体の所得へ合算し、法人税・地方法人税・地方税を見積もります。
売却代金で別の資産を買えば節税できますか?
購入しただけでは足りません。買換え特例の対象関係や取得・供用期限を満たす場合に、圧縮記帳を検討できます。
赤字があれば売却益への税金はゼロですか?
必ずしもゼロではありません。税務上の繰越欠損金残高、期限、法人区分ごとの控除限度を確認します。
決算後に引き渡せば翌期計上になりますか?
原則は引渡日基準ですが、契約内容と実際の履行が一致している必要があります。形式だけ日付を動かす判断は避けてください。
令和8年4月1日以後終了事業年度用として、特定資産の買換えによる圧縮額等を記載する別表十三(五)が公開されています。
圧縮記帳は課税を免除する制度ではなく、課税を繰り延べる制度です。
