
会社売却後の資産運用|納税・生活費・投資資金の分け方
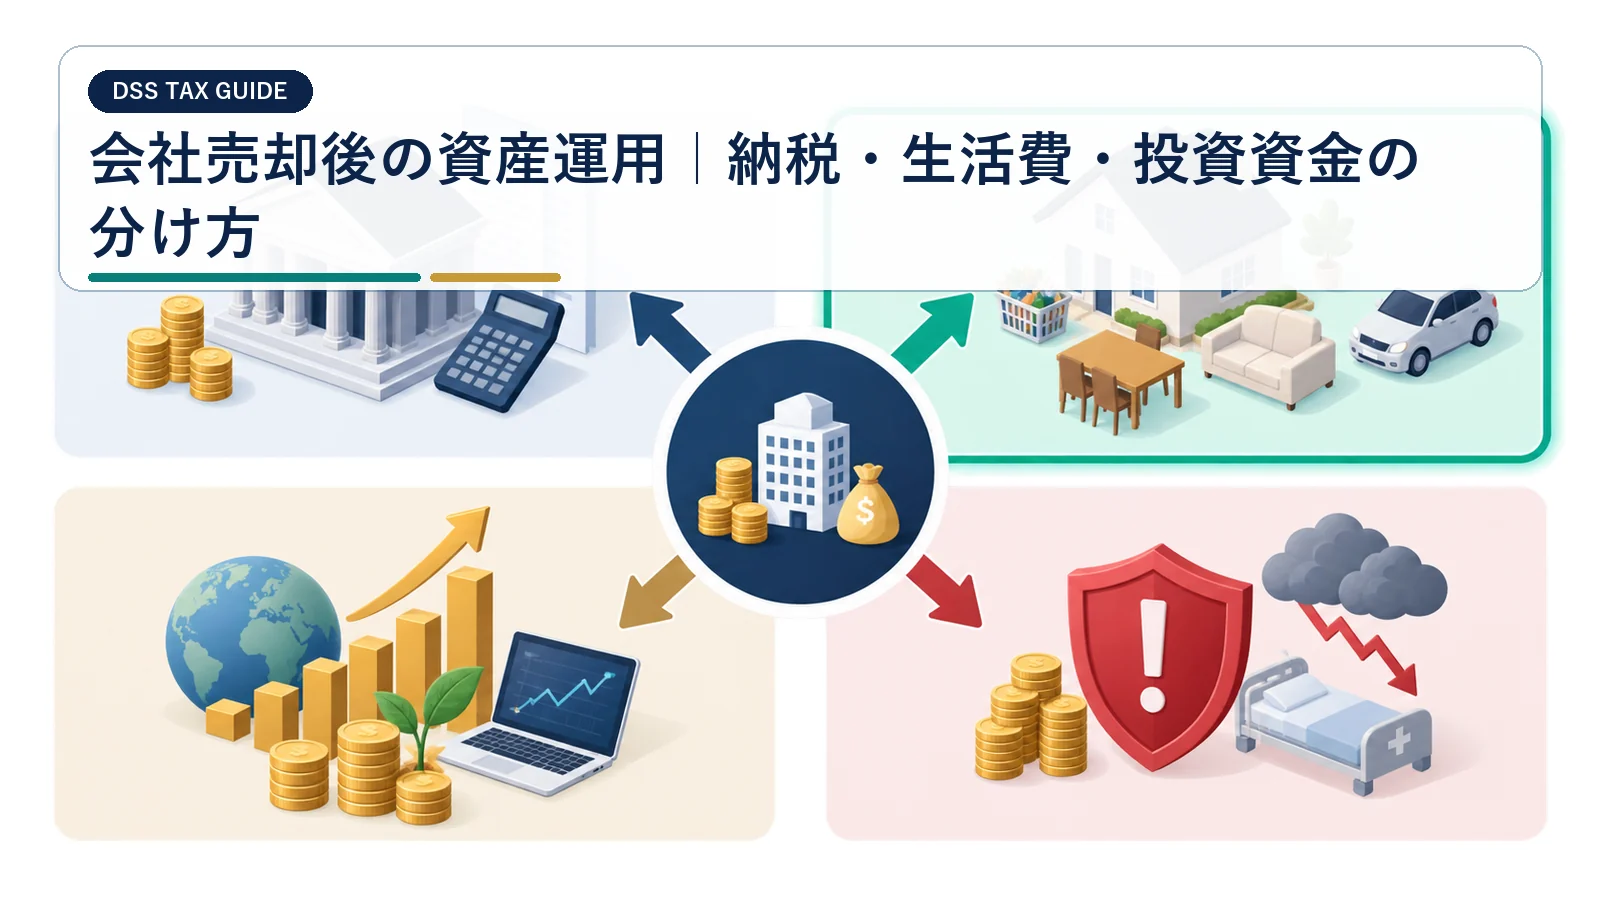
会社売却後の資産運用は、利回り探しから始めません。納税資金、契約上の留保、生活費、将来投資を分け、いつ使うお金かに応じて保有方法を決めます。
株式譲渡税、住民税、みなし配当、価格調整などの見込額を先に隔離します。
まず納税資金、契約上の留保、近い将来に使う生活・事業資金を分け、残った長期資金だけを運用候補にします。必要時期と許容損失は人によって異なり、元本割れもあるため、特定商品ではなく資金目的から配分を決めます。
税務と運用を切り離さず、資金の使用時期・通貨・名義・リスク許容度を一枚にまとめます。 投資判断は年齢、収入、家族構成、必要時期で変わり、この記事は特定商品の推奨や利益保証を行うものではありません。 制度の適用は取引条件で変わるため、契約前と申告前に税理士等へ確認してください。
- 株主別の株式取得費
- 最終契約とクロージング資料
- 仲介・FA・専門家の費用
- 留保金・価格調整・納税予定
- 納税資金を投資資金から完全に分ける
- エスクローと表明保証の留保額を確認する
- 生活費と大型支出を年単位で見積もる
- 預金は金融機関ごとの保護範囲を確認する
納税資金を投資資金から完全に分ける
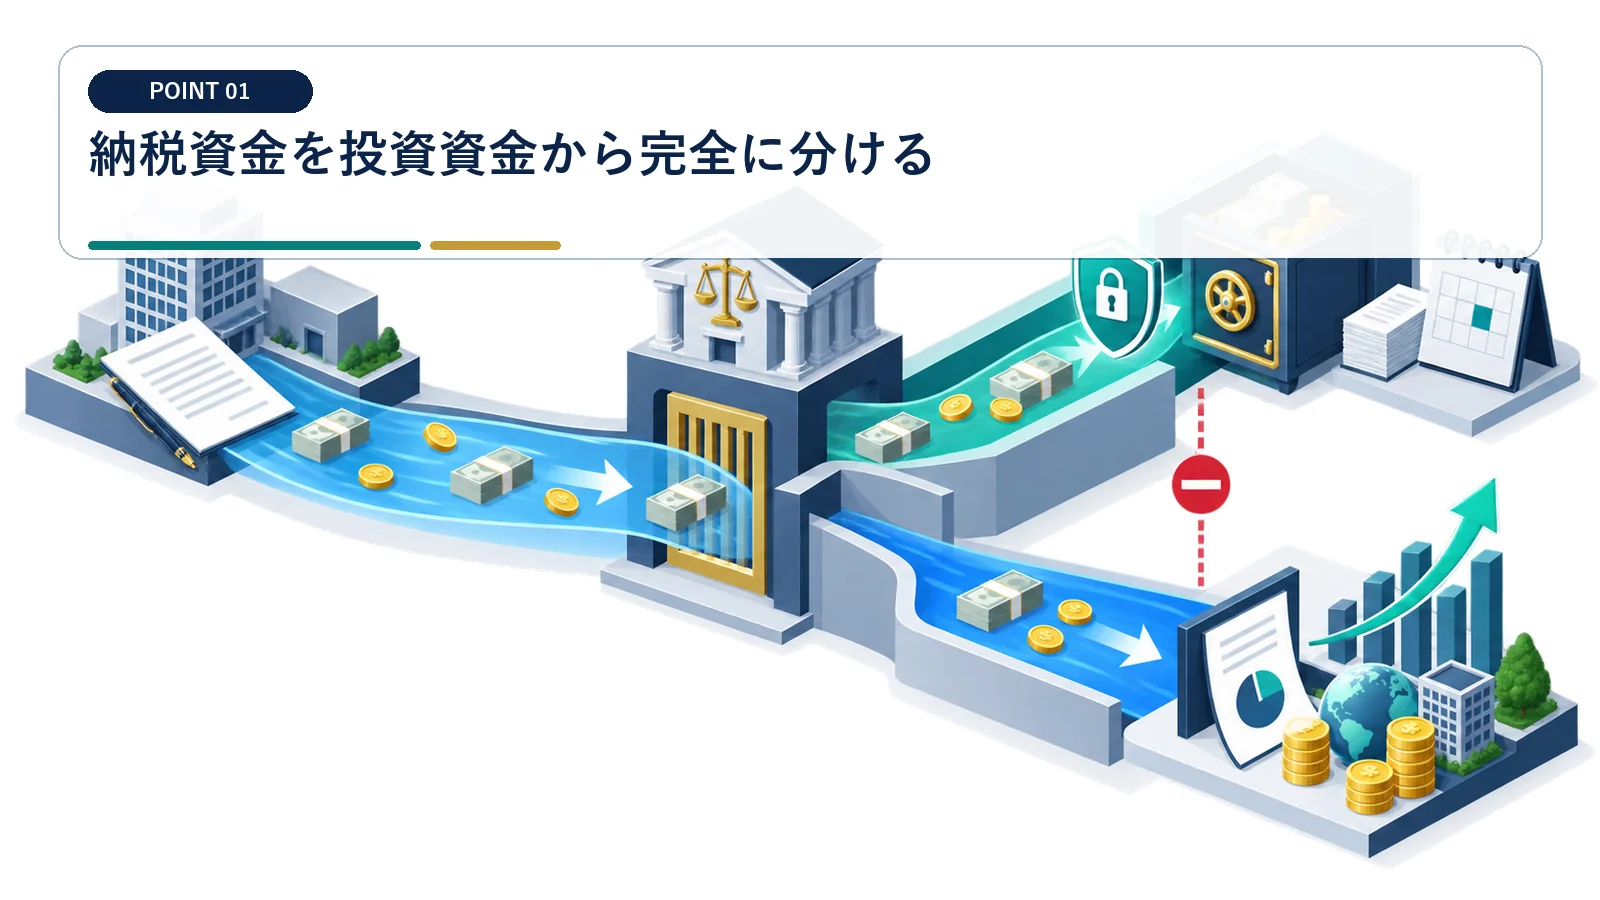
株式譲渡税、住民税、みなし配当、価格調整などの見込額を先に隔離します。
税目別の見込額を専用口座へ隔離する
会社売却後に運用できるのは、株式譲渡税や住民税などの必要額を除いた資金です。 運用可能額は納税見込を隔離した後の残高
株式譲渡税、住民税、みなし配当、価格調整の見込額を項目別に計算します。申告完了まで使わない金額を専用口座へ移し、納付予定月と残高を会社売却後資産配分表で追跡します。税額が変わった場合は、投資枠より先に専用口座の金額を更新します。
税金分を価格変動のある商品へ入れない
納付前に値下がりや換金制限が生じると、税金のために損失を確定する可能性があります。 納税日までの換金確実性を利回りより優先
売却直後の現金を一括運用すると、申告時の税額変更へ対応できません。納税予定日まで確実に換金できる場所へ必要額を分離し、値動きのある商品は残額だけで検討します。申告終了後に差額を確認してから投資枠へ移します。
エスクローと表明保証の留保額を確認する
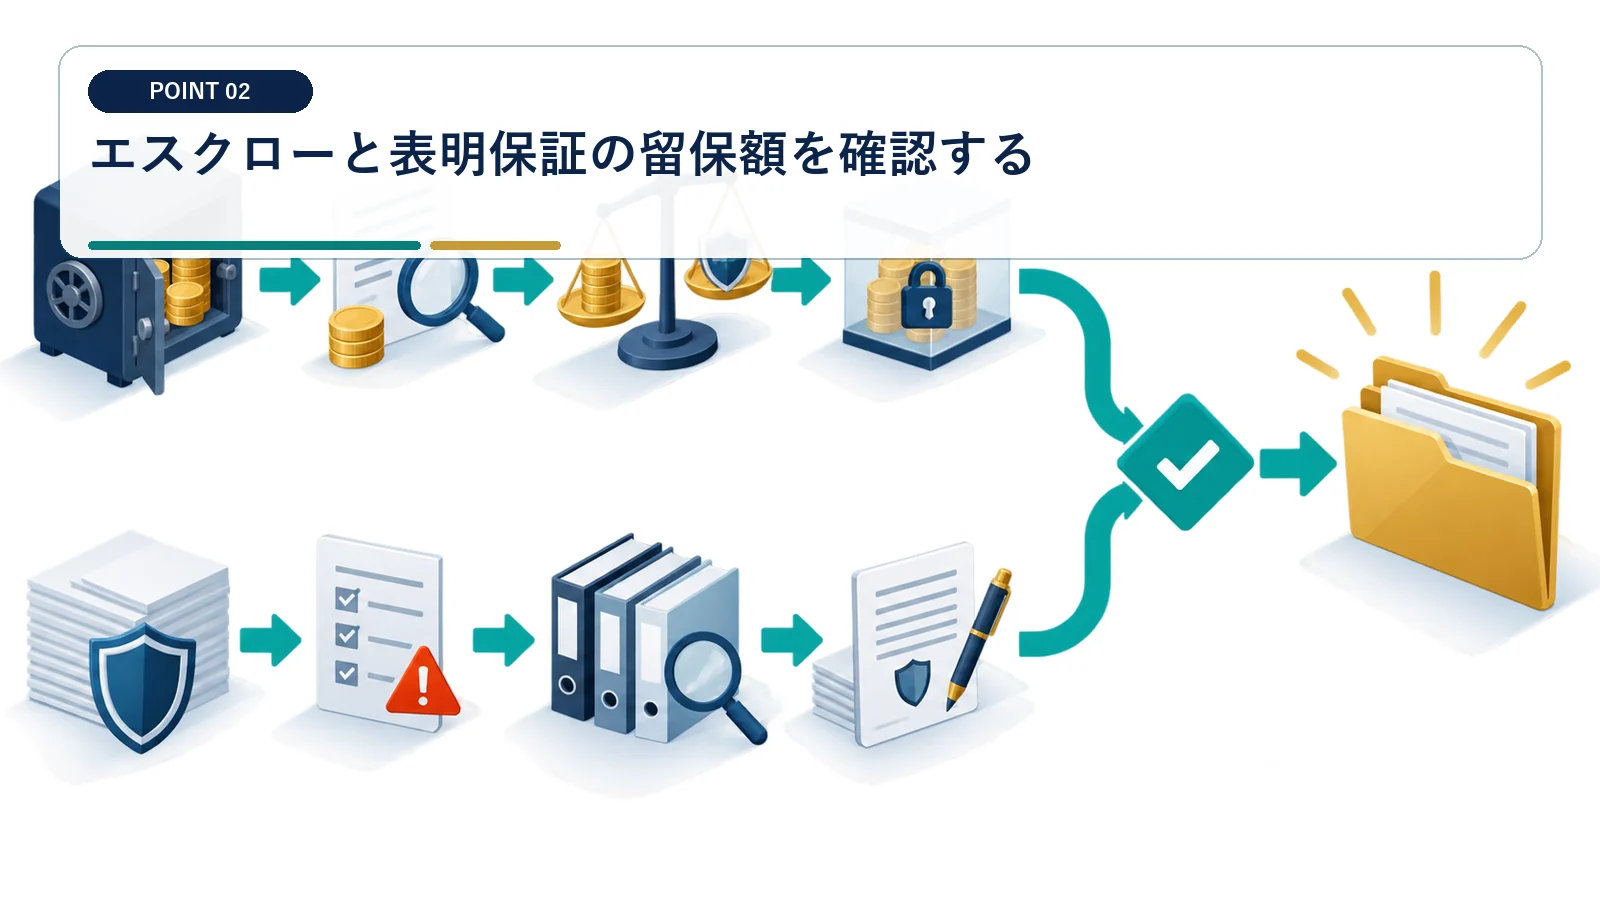
契約上の留保や補償上限は、受取済みでも自由資金とみなせない場合があります。
留保額・解除日・補償上限を契約から抜き出す
エスクローや表明保証の対象額は、名目売却価格に含まれても自由資金ではない場合があります。 名目対価と自由に使える現金を分けて管理
契約書から留保額、解除条件、解除日、補償請求期限、上限額を一覧化します。受取済み資金と未解除の金額を分け、運用可能額には確定して使える部分だけを計上します。期限到来時に担当者が確認できるよう、予定表へ通知日も入れます。
売却価格の全額を直ちに運用可能と考えない
補償請求や留保解除の条件次第では、手元に残る金額が当初想定を下回ります。 解除未了の資金は生活費・投資枠へ移さない
契約額を基準に生活費や投資額を決めると、請求が生じた際に資金不足になります。未解除額は別枠に置き、請求期限が過ぎるまで資産配分へ組み込みません。補償額が動いた場合は納税見込との関係も再確認します。
一般株式等の譲渡益は所得税15%・住民税5%の申告分離課税で、復興特別所得税も合わせた概算税率は20.315%です。
資産運用はライフプランに合わせて考え、投資には元本割れのおそれがあります。長期・積立・分散はリスクと付き合うための考え方であり、将来の利益を保証するものではありません。
出典:金融庁『資産形成の基本』
生活費と大型支出を年単位で見積もる
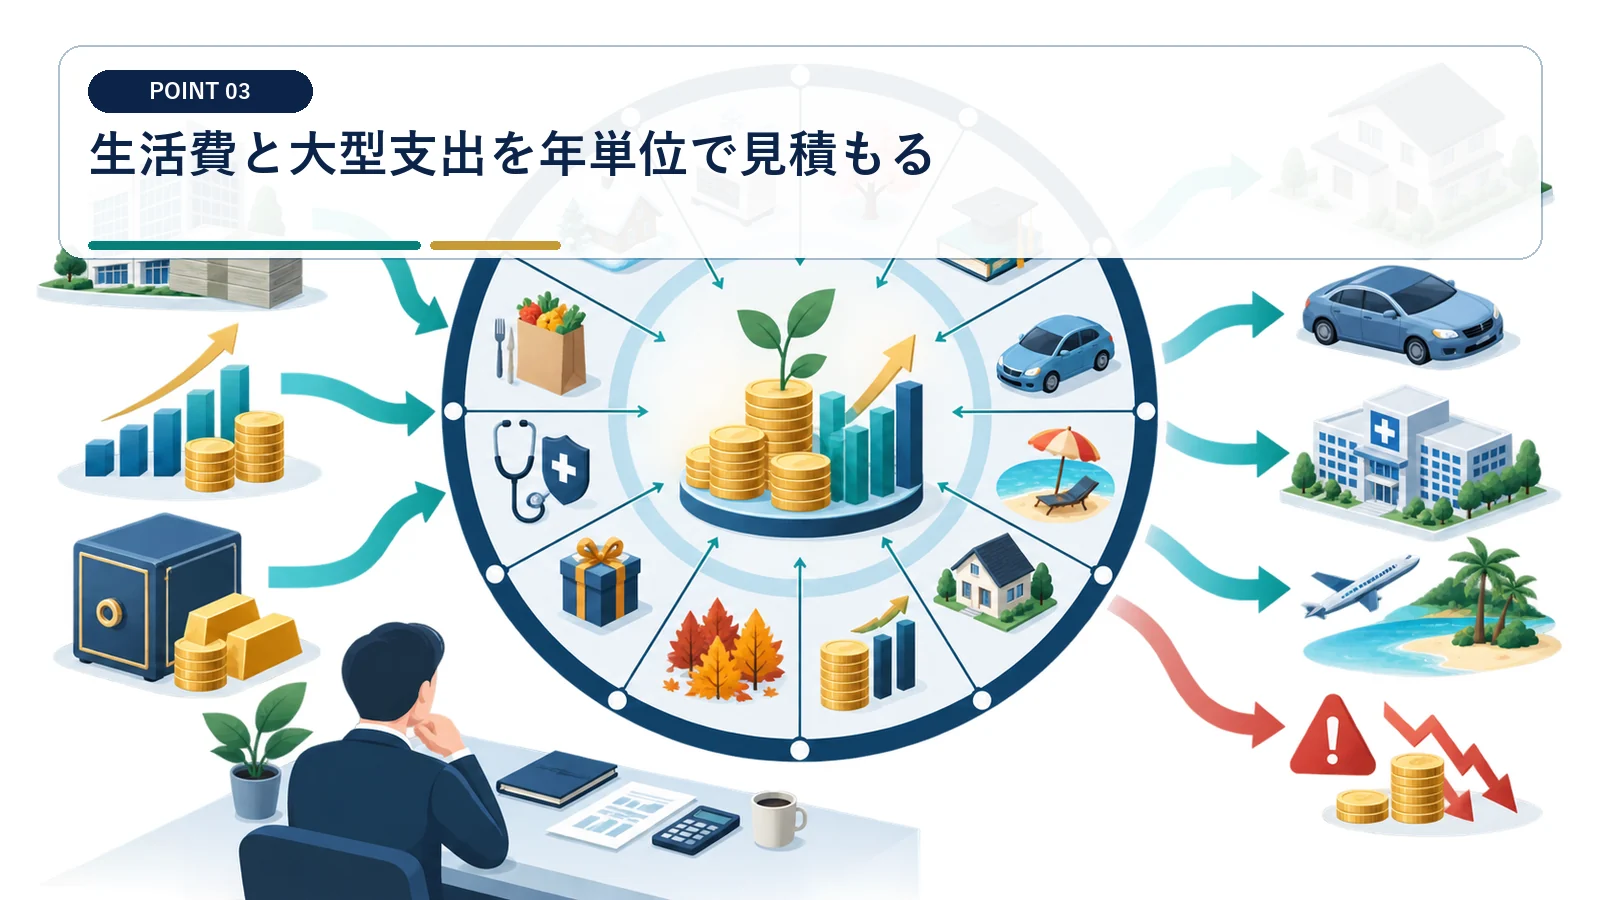
住宅、教育、医療、贈与、次の起業など、数年以内の支出を長期運用から外します。
数年以内の生活費と大型支出を現金計画にする
住宅、教育、医療、贈与、次の起業に使う資金は、長期運用へ回す前に分けます。 近い将来に使う資金は長期運用から除外
予定する支出を時期、金額、優先度ごとに整理し、年間生活費と予備費も加えます。数年以内に必要な金額を現金計画へ置き、残った長期資金だけを運用候補にします。家族と確認した支出条件と見直し日を資産配分表へ記録します。
過去の役員報酬だけで生活費を決めない
会社売却後は収入構造が変わるため、従前の報酬額が今後の支出上限になるとは限りません。 売却後の収入減少期間を含めて生活資金を算定
過去の手取りだけを基準にすると、医療や教育など将来支出を過小に見積もる可能性があります。支出項目ごとに実行時期を置き、収入がない期間も含めて現金残高を試算します。計画が変わった場合は運用額を先に減らします。
預金は金融機関ごとの保護範囲を確認する
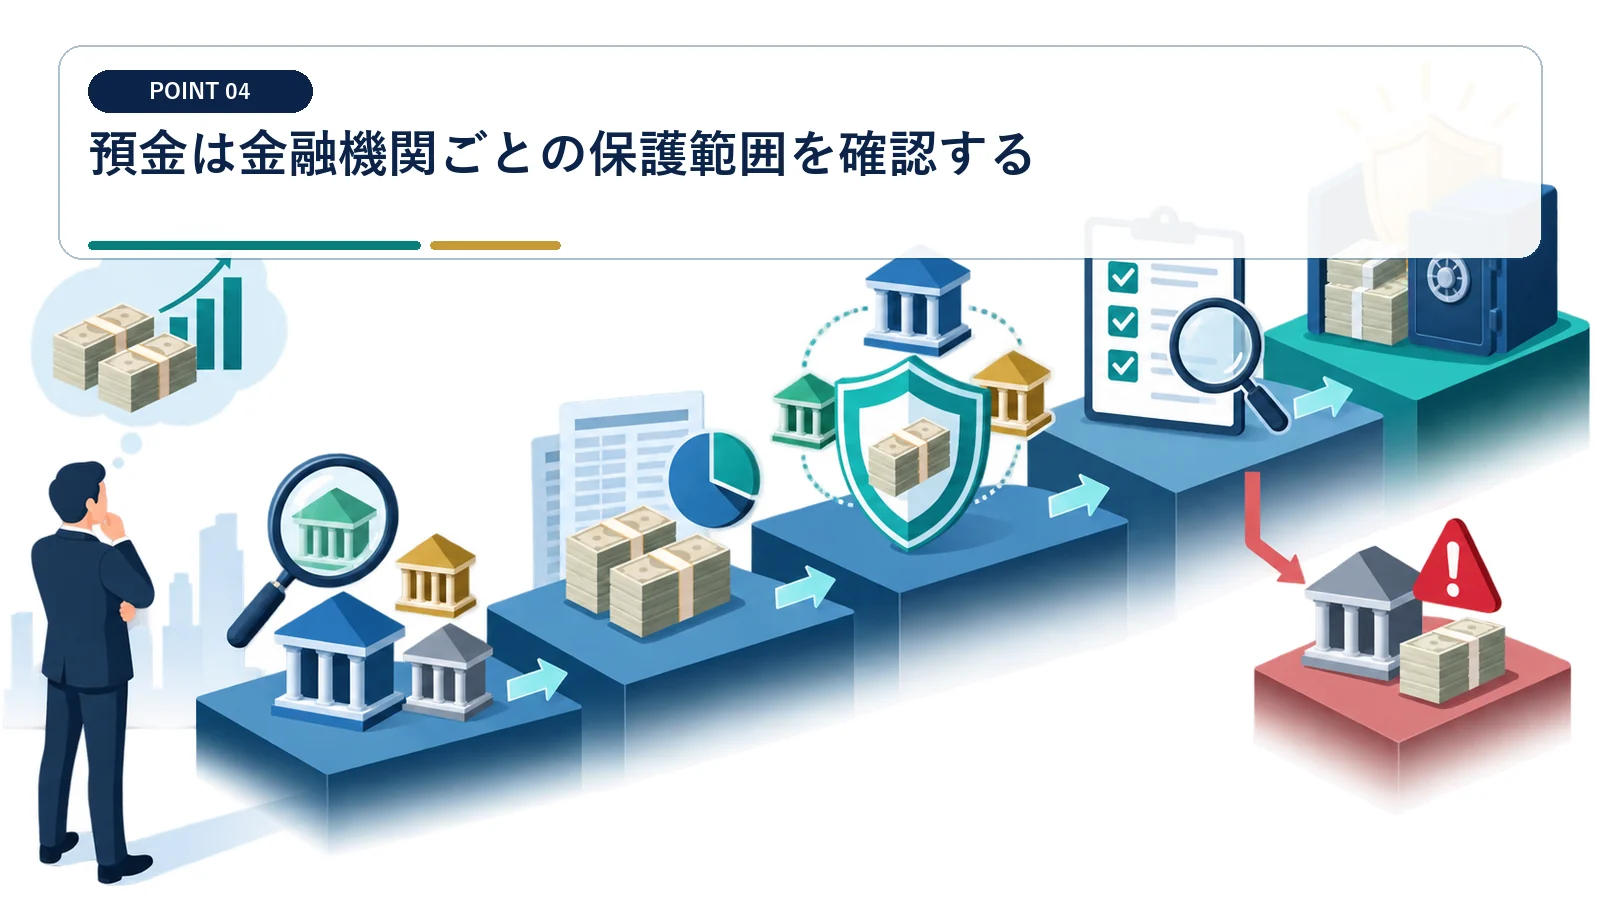
一般預金等は一金融機関ごとに元本1,000万円までと利息等が保護対象です。
一時保管する預金を金融機関別に配分する
一般預金等は、一金融機関ごとに元本1,000万円までと利息等が保護対象です。 預金保護は金融機関ごとの残高で確認
売却代金を一時保管する口座について、金融機関名、預金種類、残高を一覧にします。保護範囲を確認し、大口資金を複数の金融機関へ分ける案を検討します。納税や生活費に使う時期も併記し、口座間の移動予定を決めます。
大口資金を一つの普通預金へ置いたままにしない
一金融機関へ集中させると、預金保護の範囲を超える部分が大きくなります。 金融機関名だけでなく預金種類と残高を照合
利便性だけで保管先を決めると、口座残高と保護範囲の確認が後回しになります。金融機関別の残高を定期的に更新し、納税などの引落先を変える場合は資金移動日も管理します。分散先の提案は預金種類を含めて確認します。
長期資金だけを分散投資の対象にする
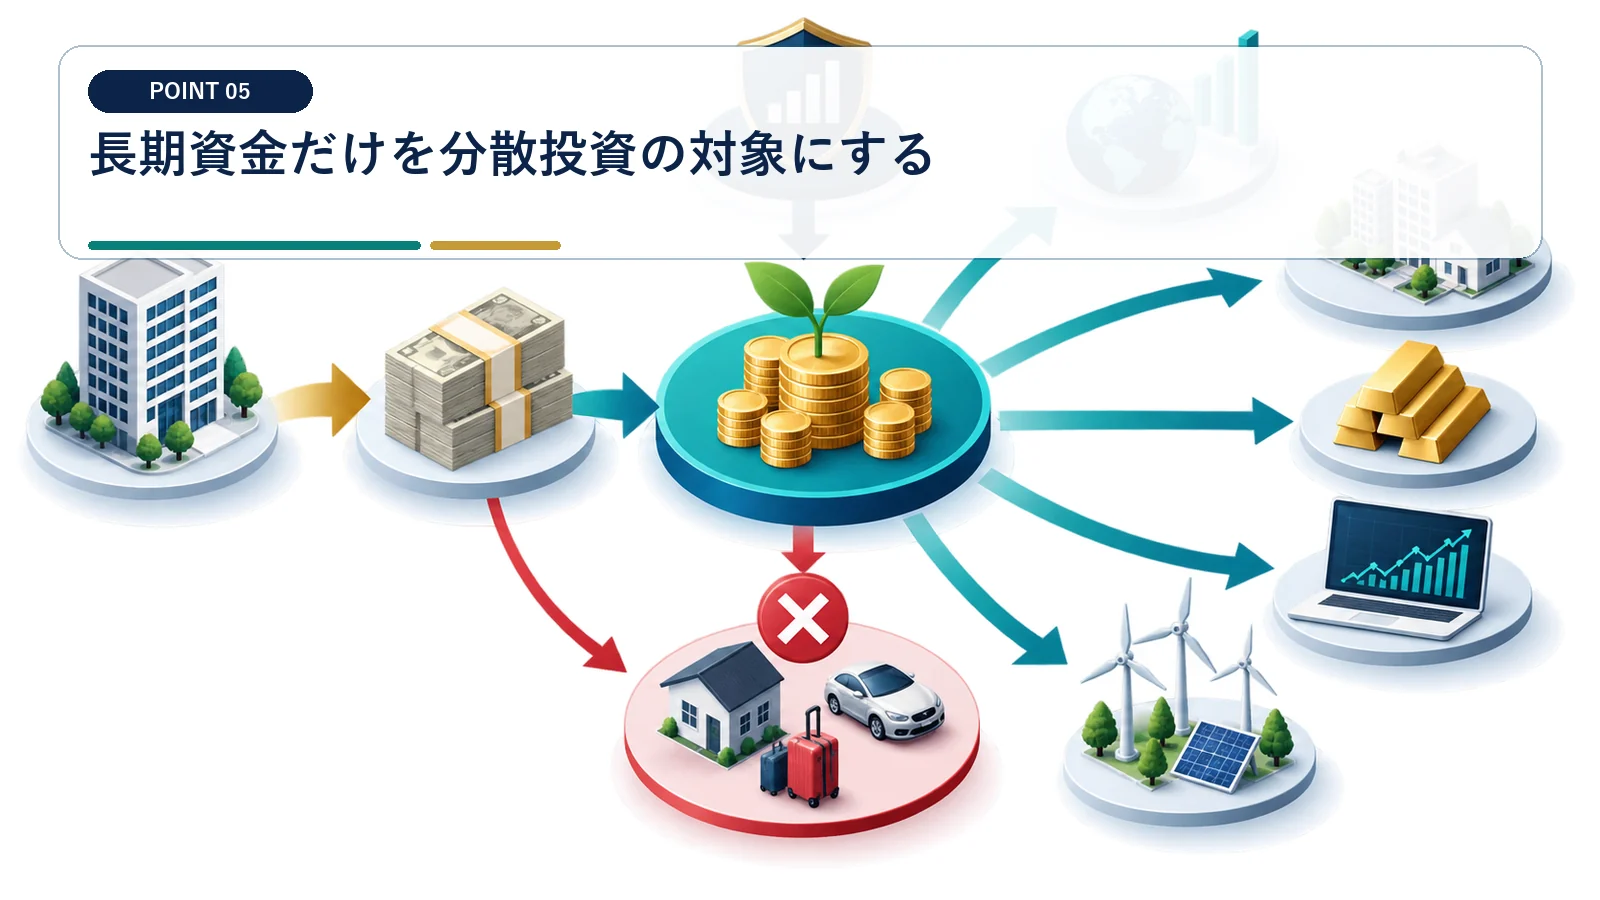
価格下落時に売らなくて済む期間を確保し、資産・地域・通貨の偏りを点検します。
長期資金の目標配分と許容損失額を決める
分散投資の対象にできるのは、価格下落時にも売却せず保有できる資金です。 運用配分は使う時期と許容損失額から決定
納税資金と数年以内の支出を除いた金額を長期資金として確定します。資産、地域、通貨ごとの目標配分を作り、下落時に許容できる損失額を金額で置きます。見直し時期と配分から外れた場合の対応も資産配分表へ記載します。
短期の納税資金まで高収益を狙わない
必要時期の近い資金を値動きの大きい商品へ入れると、下落時にも売却せざるを得ません。 必要時期が近い資金は価格変動へさらさない
期待収益だけで商品を選ぶと、納付日や生活費の支払日と運用期間が合わなくなります。短期資金と長期資金を先に分け、長期枠の中でのみ分散を検討します。換金時期が変わった場合は配分を見直します。
決済用預金は全額保護され、一般預金等は一金融機関ごとに預金者一人当たり元本1,000万円までと破綻日までの利息等が保護されます。
資産運用はライフプランに合わせて考え、投資には元本割れのおそれがあります。長期・積立・分散はリスクと付き合うための考え方であり、将来の利益を保証するものではありません。
出典:金融庁『資産形成の基本』
法人資金と個人資金を混同しない
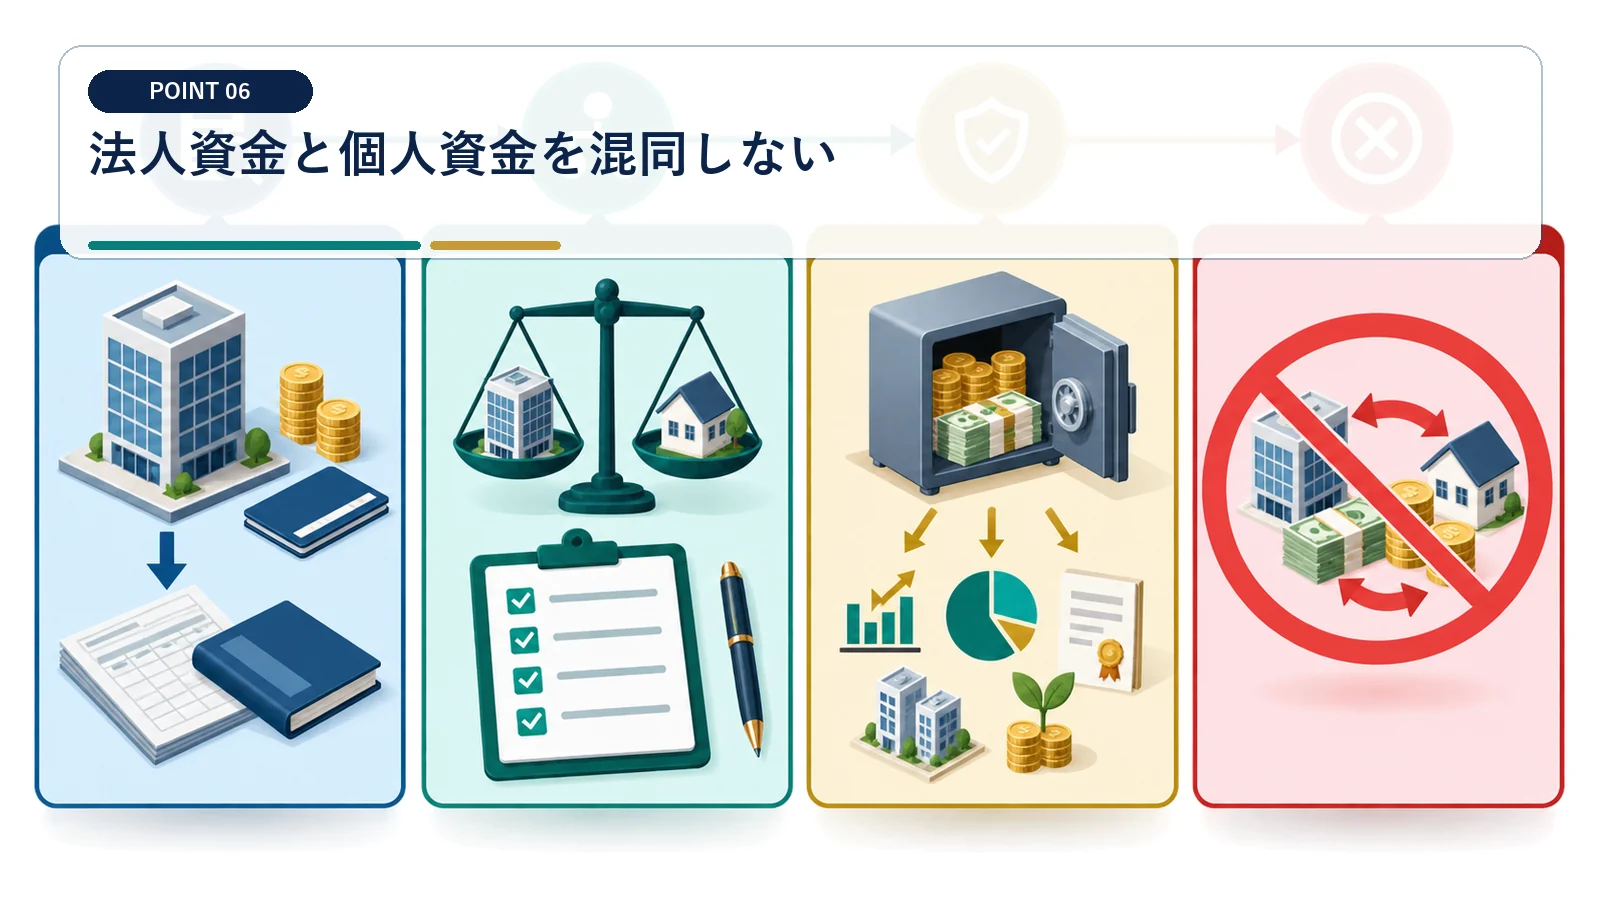
売却スキームにより現金が会社に残る場合、個人へ移すと追加課税が生じます。
資金の名義と個人へ移す方法を確認する
売却スキームによって現金が会社に残る場合、その資金は個人の資産ではありません。 受取名義を確認してから個人の運用額を決める
売却代金の受取名義を確認し、会社口座と個人口座の資金を分けて一覧化します。個人へ資金を移す案がある場合は、方法と追加課税の可能性を税理士へ確認します。法人資金は会社の資金計画、個人資金は生活・運用計画へ別々に反映します。
会社口座の現金を個人資産として配分しない
名義を無視して資金を動かすと、個人への移転に伴う税負担を見落とすおそれがあります。 法人資金と個人手取りを同じ残高表へ混ぜない
会社に残った現金を売主個人の手取りへ加えると、利用可能額を過大に見積もります。移転方法と税務上の扱いを確認するまでは法人資金として管理します。追加課税が見込まれる場合は、移転後の手取り額で個人の配分を作り直します。
提案商品は手数料と解約条件で比較する
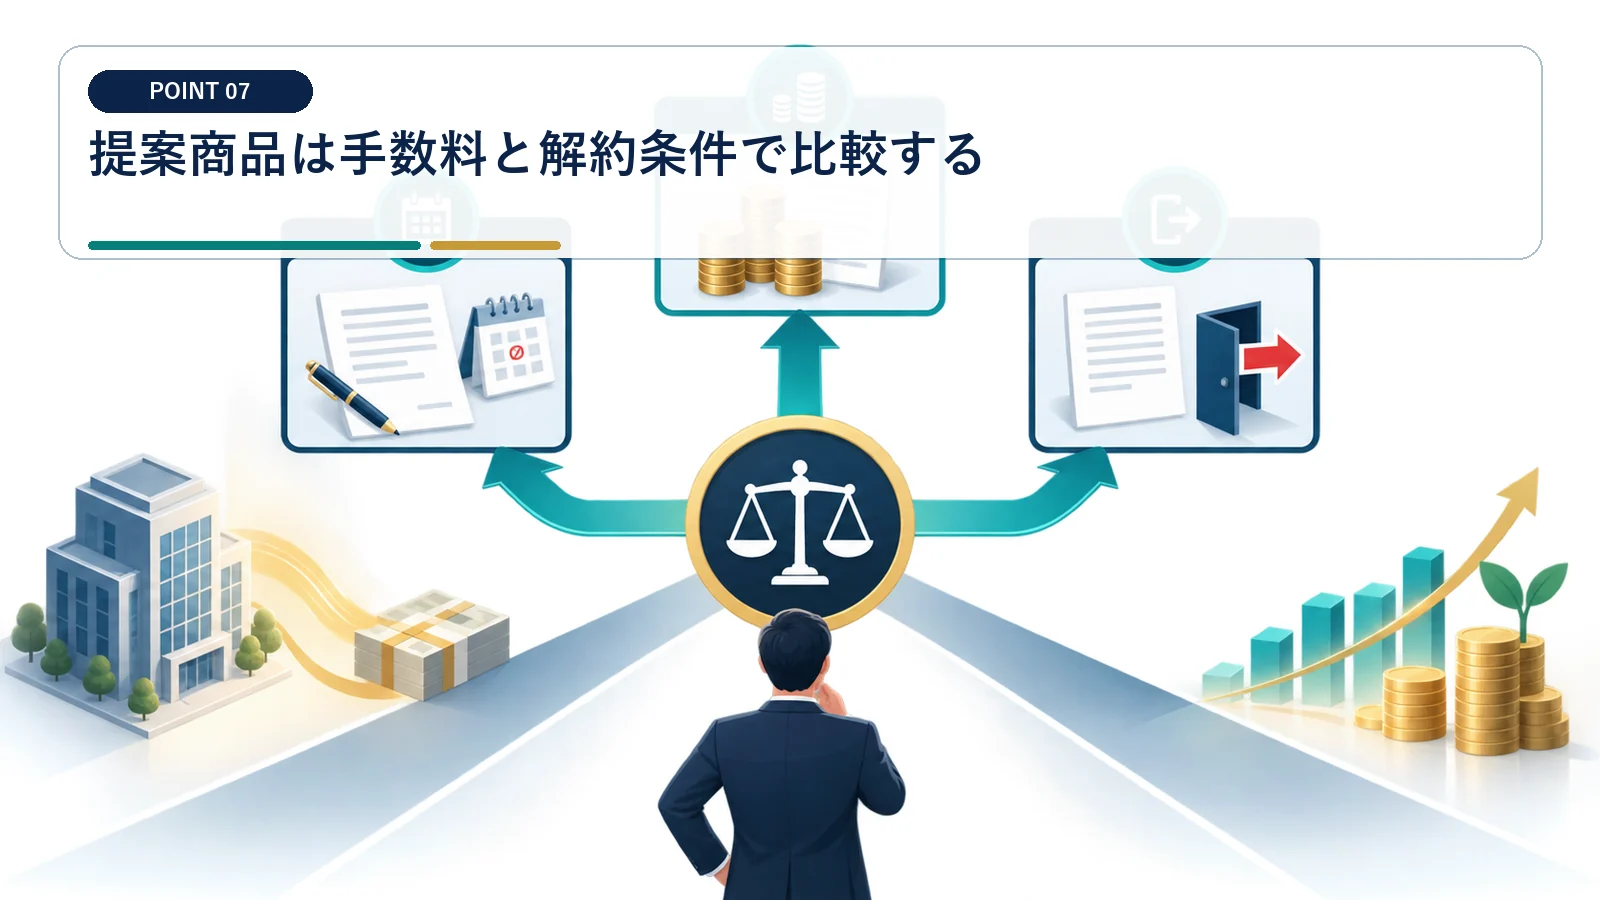
表面利回りだけでなく、販売手数料、信託報酬、為替、解約制限、税務を確認します。
提案商品を手数料・為替・解約条件で横並びにする
表面利回りだけでは、税引後の収益と必要時の換金性を比較できません。 商品比較は同じ保有期間・費用・税引後で実施
各提案について販売手数料、信託報酬、為替の影響、解約制限、税務を同じ表へ記載します。同じ保有期間を置き、費用控除後と税引後の結果を比較します。途中解約時の条件も確認し、納税や生活費の予定と重ならないかを見ます。
一つの金融機関の提案だけで運用先を決めない
比較対象がないと、手数料や解約制限が利回りへ与える影響を判断できません。 条件をそろえた複数案で比較してから契約
提案資料ごとに前提が異なるままでは、有利不利を正しく比べられません。期間と投資額をそろえ、費用と換金条件を明示した複数案を確認します。説明が不足する項目は契約前の質問として残します。
運用方針は税務確定後に段階的に実行する
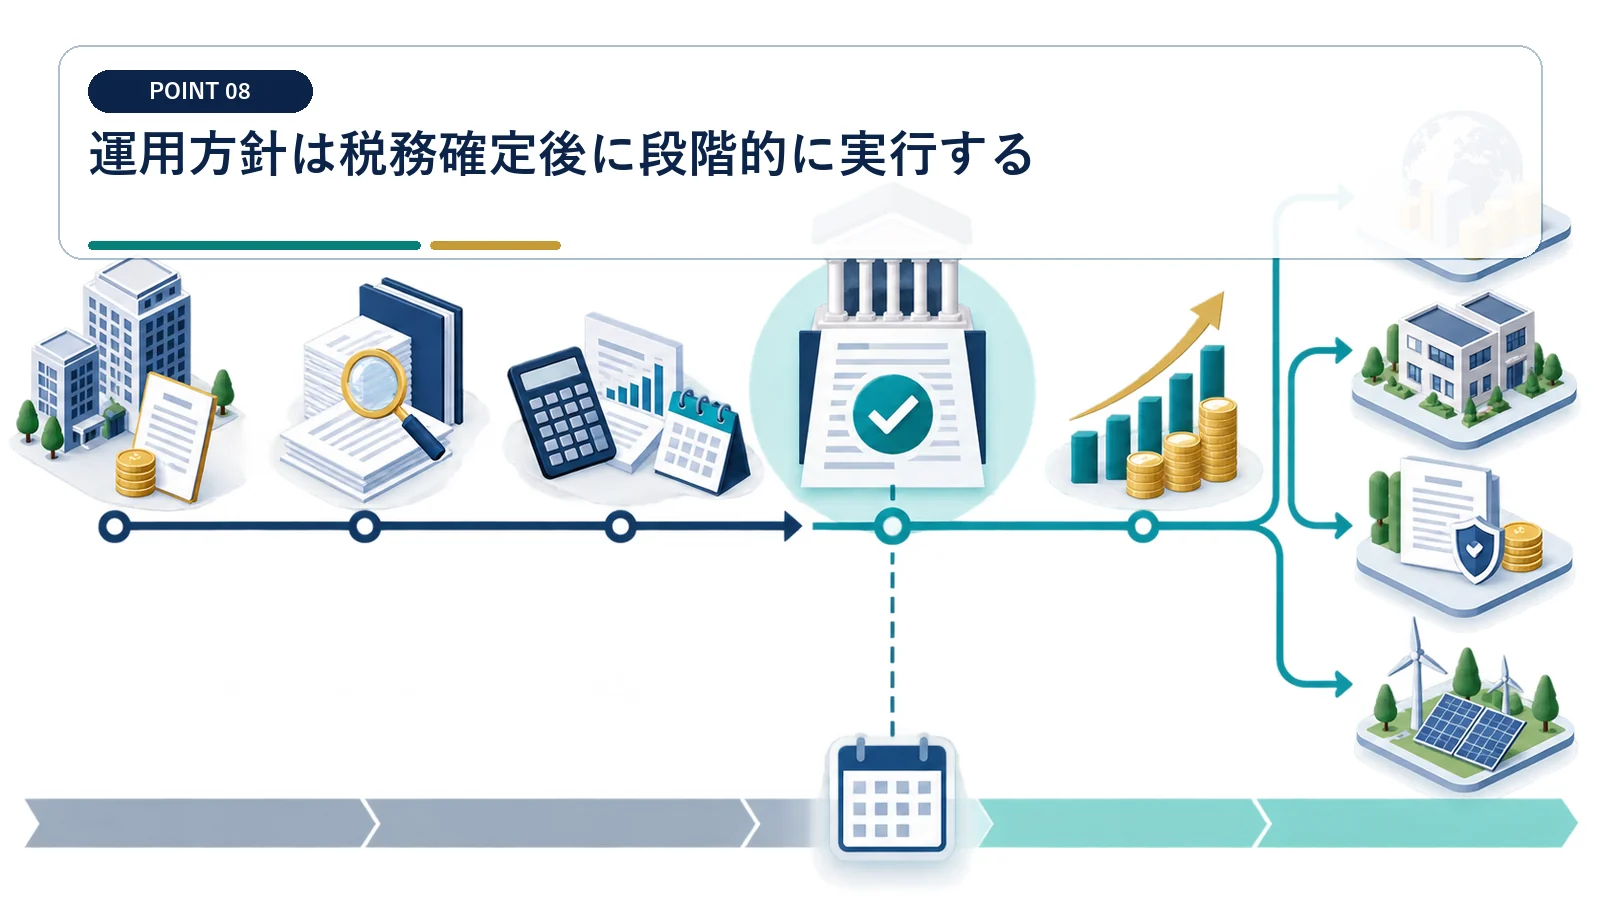
申告結果、補償リスク、生活計画が固まるごとに自由資金を長期枠へ移します。
税務と補償リスクの確定に合わせて段階投資する
自由資金は、申告結果、補償リスク、生活計画が固まるごとに長期枠へ移します。 未確定リスクが減るたびに運用額を段階更新
申告完了、補償請求期限、生活費計画の確定時期を投資工程へ置きます。各段階で自由に使える金額を再計算し、その範囲だけを長期運用へ移します。半年後、一年後などの見直し日も決め、未確定項目が残る資金は現金枠へ留めます。
クロージング直後に全額の運用先を固定しない
売却直後は税額や補償額が動く可能性があり、全額を拘束すると修正へ対応しにくくなります。 税務確定前の一括投資を避け、見直し日を設定
初期提案で全資金の契約を決めると、申告結果や生活計画の変更時に解約が必要になります。未確定額を残したまま段階的に実行し、各見直し日に配分を承認します。自由資金が減った場合は新規投資を止め、現金枠を優先します。
一般株式等の譲渡益は所得税15%・住民税5%の申告分離課税で、復興特別所得税も合わせた概算税率は20.315%です。
決済用預金は全額保護され、一般預金等は一金融機関ごとに預金者一人当たり元本1,000万円までと破綻日までの利息等が保護されます。
会社売却後の資産運用に関するよくある質問
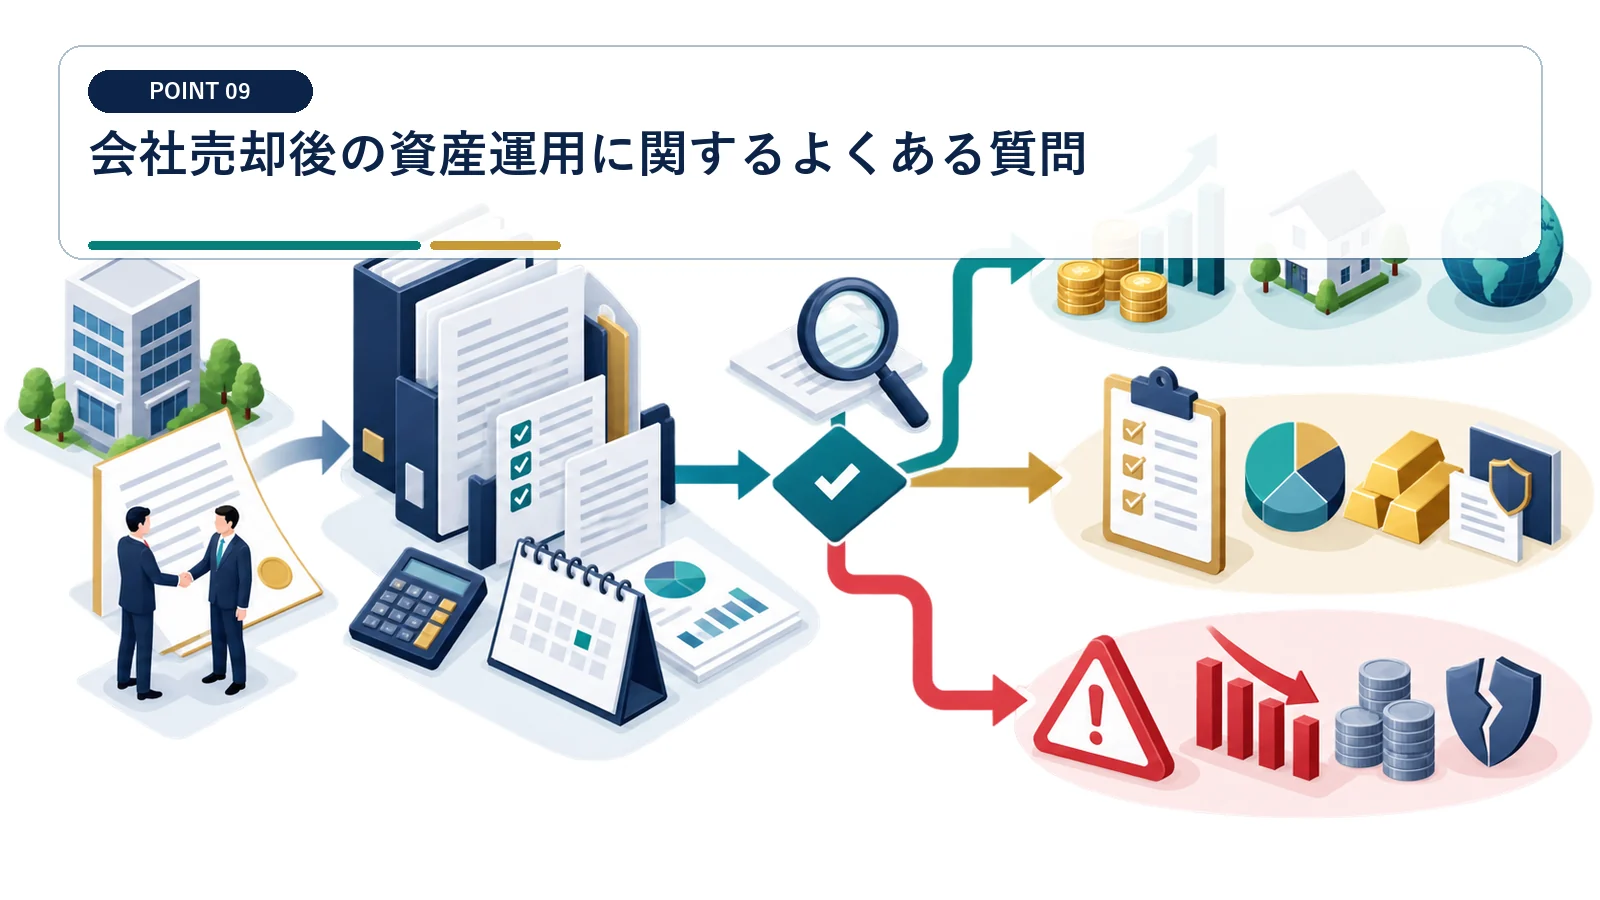
会社売却後すぐ投資すべきですか
納税額と契約上の留保を確定し、短期支出を分けてから段階的に検討します。
預金なら全額保護されますか
決済用預金を除く一般預金等には一金融機関ごとの保護上限があります。
会社口座の資金を個人で運用できますか
法人資金を個人へ移す際の課税を先に確認します。
どの商品が最も有利ですか
使用時期、許容損失、手数料、換金性により異なり、一律の正解はありません。
資産運用はライフプランに合わせて考え、投資には元本割れのおそれがあります。長期・積立・分散はリスクと付き合うための考え方であり、将来の利益を保証するものではありません。
出典:金融庁『資産形成の基本』
中小M&Aでは支援業務、手数料、利益相反への対応を契約前に確認し、税理士や弁護士などの専門家と連携することが重要です。
