
自己株式取得のみなし配当とは?個人株主の税金を計算
個人株主が自社へ株式を売ると、受取額の全てが株式譲渡代金として20.315%で課税されるとは限りません。一部がみなし配当となり、総合課税や源泉徴収の検討が必要です。
受取額を資本金等対応部分と利益積立金対応部分へ分け、後者がみなし配当になります。
相対取引による自己株式取得では、交付金銭等のうち株式に対応する資本金等の額を超える部分が原則としてみなし配当です。残りの譲渡対価部分から取得費を引いて譲渡損益を計算します。
第三者への株式譲渡と自社買取りを、所得区分・源泉税・会社の分配可能額まで含めて比較します。 制度の適用は取引条件で変わるため、契約前と申告前に税理士等へ確認してください。
- 株主別の株式取得費
- 最終契約とクロージング資料
- 仲介・FA・専門家の費用
- 留保金・価格調整・納税予定
- 自社買取りは譲渡所得とみなし配当に分かれる
- みなし配当額は会社側の資本金等で決まる
- 譲渡所得部分から株式取得費を差し引く
- みなし配当は総合課税の影響を確認する
自社買取りは譲渡所得とみなし配当に分かれる
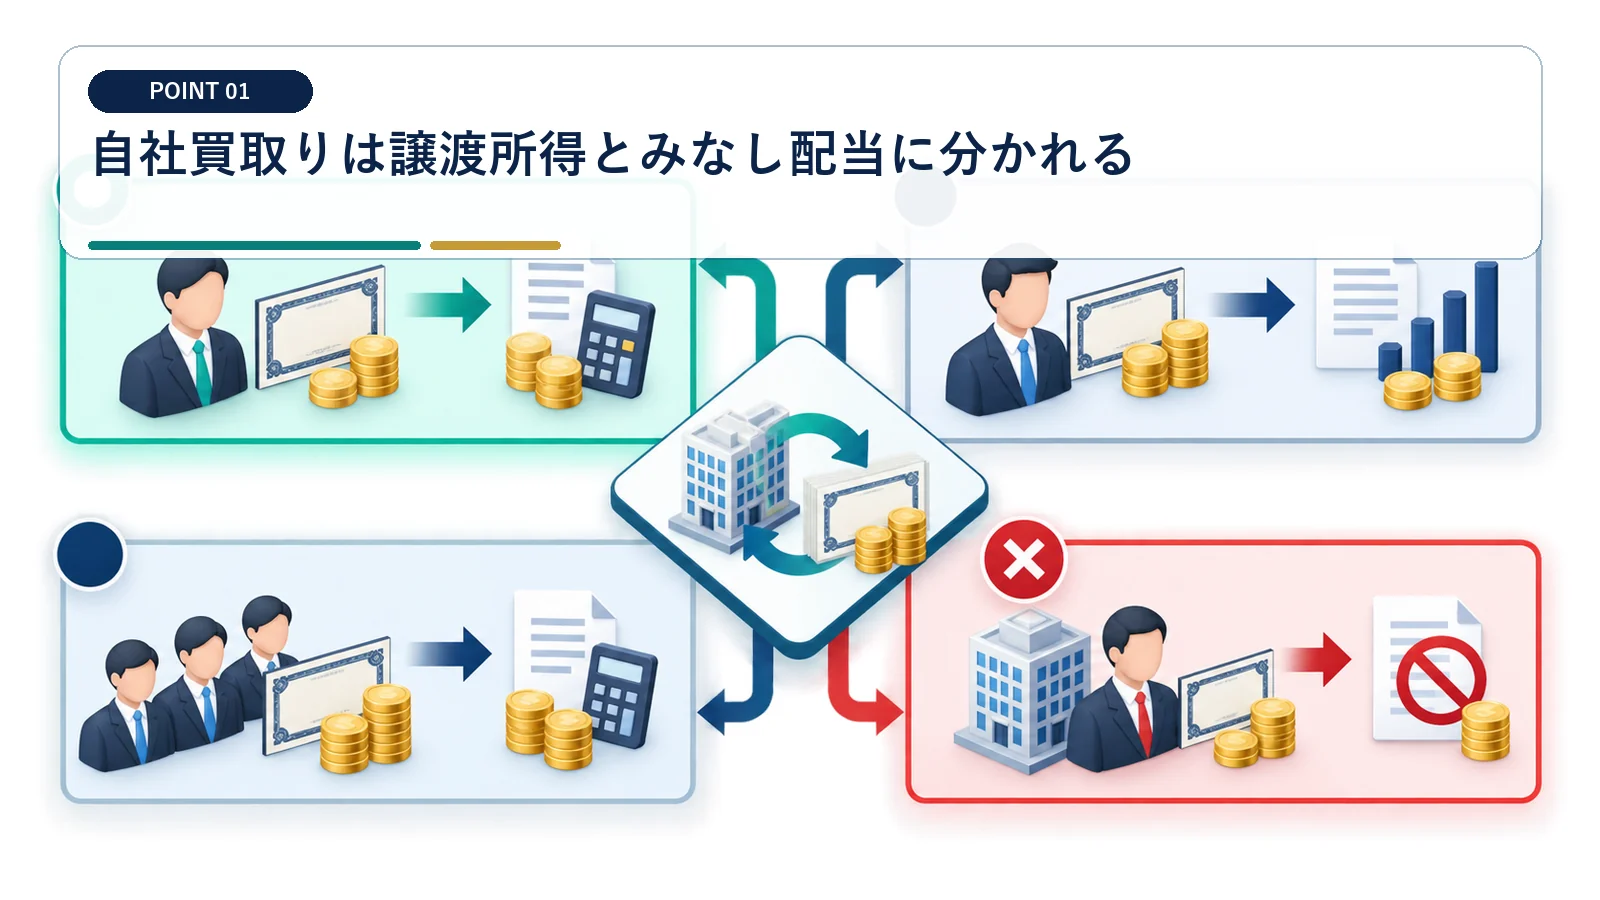
受取額を資本金等対応部分と利益積立金対応部分へ分け、後者がみなし配当になります。
受取額をみなし配当部分と譲渡対価部分へ分ける
発行会社による自社株買取りでは、受取額が一つの所得区分だけで処理されるとは限りません。 自社株買取りの受取額は二つの課税部分へ区分
会社から受け取る金額、資本金等に対応する部分、利益積立金に対応する部分を同じ計算表へ置きます。みなし配当となる金額と株式譲渡の対価となる金額を分け、個人株主と発行会社で計算結果を照合します。計算に使った会社側資料の名称と基準日も記録します。
受取額の全額を株式譲渡所得として扱わない
所得区分を誤ると、株主の申告税額と会社の源泉徴収手続の両方に影響します。 会社側計算書と株主側申告を同じ金額で照合
第三者への株式売却と同じ計算をそのまま使うと、みなし配当部分を見落とします。会社側の税務計算書を取得し、区分後の各金額を株主の試算へ反映します。受取額や資本金等対応額が変わった場合は、両方の課税部分を再計算します。
みなし配当額は会社側の資本金等で決まる
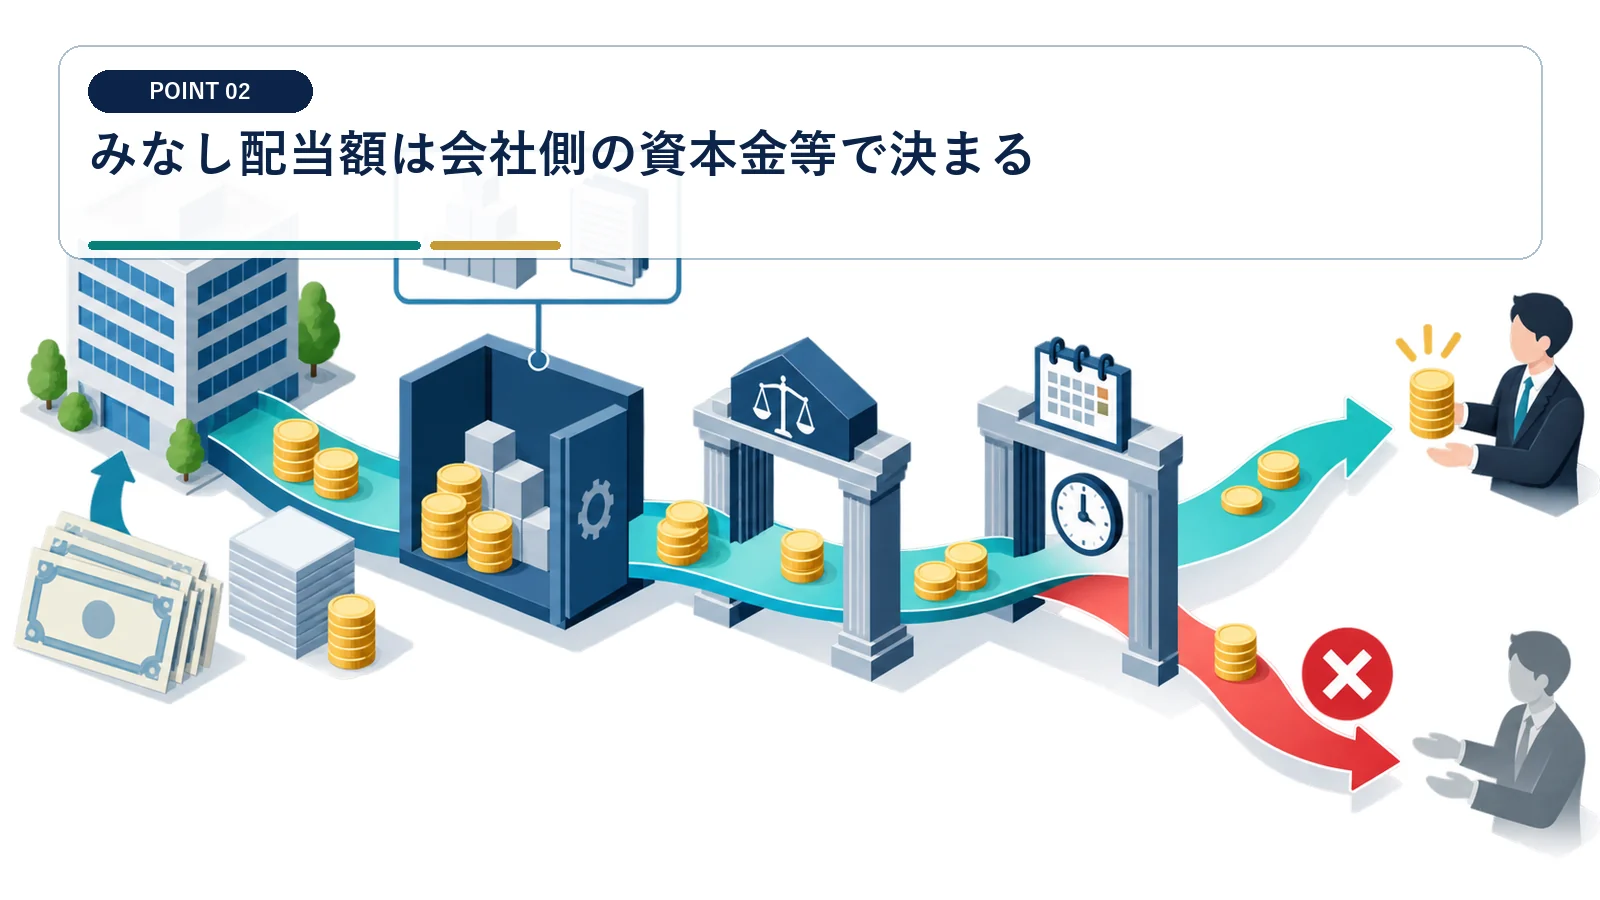
株主の取得費だけでは算定できず、発行会社の税務上の資本金等の額が必要です。
発行会社の資本金等の額と株式数を確認する
みなし配当額は株主の取得費だけでは求められず、会社側の税務情報が必要です。 資本金等対応額は会社の税務資料から算定
発行会社の申告書から税務上の資本金等の額を確認し、対象株式数との対応を整理します。買取対象株式に対応する金額を算定し、受取額との差を自己株式取得税額表へ記載します。使用した事業年度と株式数が取締役会資料と一致するかも確認します。
簿価純資産だけでみなし配当を計算しない
会計上の純資産と税務上の資本金等の額を混同すると、課税区分を誤る可能性があります。 会計純資産と税務上の資本金等を区別
貸借対照表の数字だけで計算すると、税務上の資本金等との違いが反映されません。会社の申告書と株式数を確認し、基準日の資料をそろえてから金額を確定します。増資や株式数の変更があれば、買取決議時点の数値へ更新します。
発行法人が自己株式を取得する場合、一定の取引を除き、取得対価のうち資本金等の額に対応する部分を超える額がみなし配当となります。
非上場株式のみなし配当は、株式譲渡所得とは別の配当所得として税率、源泉徴収、申告方法を確認します。
譲渡所得部分から株式取得費を差し引く
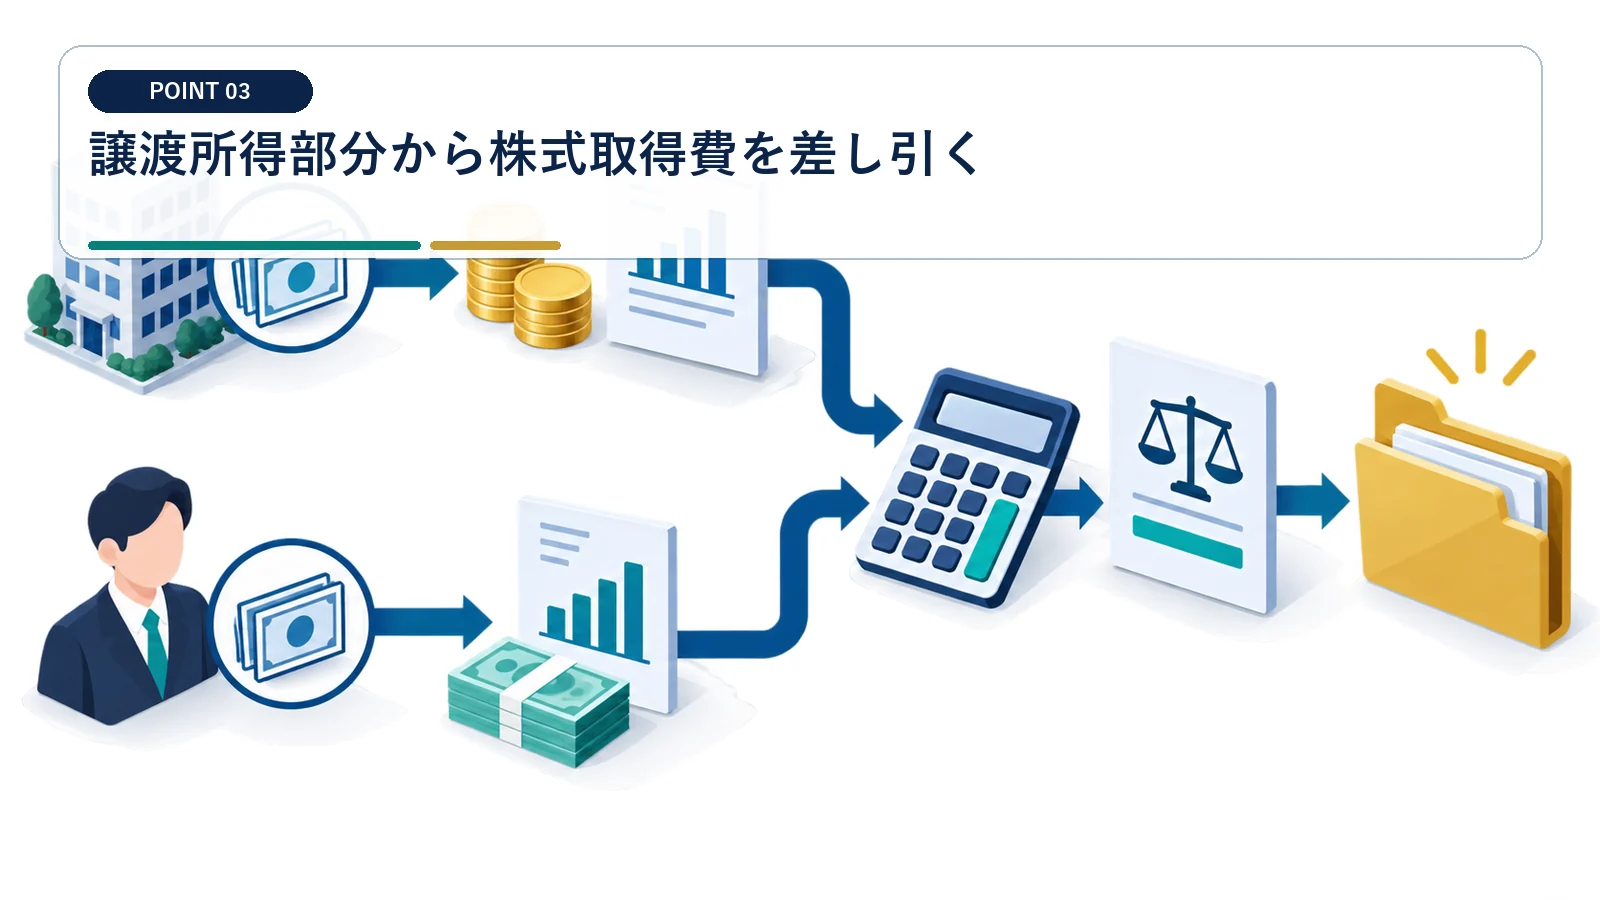
受取額からみなし配当を除いた譲渡対価部分について取得費と譲渡費用を計算します。
譲渡対価部分に対応する取得費を集計する
株式取得費は、受取額からみなし配当を除いた譲渡対価部分の計算で使用します。 取得費はみなし配当を除いた譲渡対価部分へ対応
受取額、みなし配当額、譲渡対価部分を順に区分し、譲渡対価部分から取得費と譲渡費用を差し引きます。設立時払込、増資、相続など取得原因別の資料を集め、株主ごとの実額を確認します。取得費が未確定の場合は仮計算と確定計算を分けます。
取得費をみなし配当部分からも差し引かない
取得費の控除先を誤ると、みなし配当と株式譲渡益の双方が不正確になります。 所得区分を分けてから取得費を反映
受取総額から一括で取得費を控除すると、二つの所得区分が混ざります。最初にみなし配当を区分し、その残額について取得費と譲渡費用を計算します。資料不足がある場合は、取得費の確定前に最終手取りを決めません。
みなし配当は総合課税の影響を確認する
非上場株式の配当は原則として配当所得となり、他の所得と合わせた税率を検討します。
他の所得を含めてみなし配当の影響を試算する
非上場株式のみなし配当は、株式譲渡益と同じ税率だけで見積もることはできません。 みなし配当は他の所得と合わせた税率影響を確認
みなし配当額を算出したうえで、売却年の給与や退職所得など他の所得も一覧にします。株式譲渡所得とは別の試算欄を設け、総合課税による影響を税理士へ確認します。受取額の配分を変える案がある場合は、各案の税引後手取りを比べます。
申告分離の20.315%だけで税額を見積もらない
株式譲渡部分の税率を受取額全体へ当てはめると、納税資金が不足するおそれがあります。 譲渡所得部分と配当所得部分の試算を分離
みなし配当部分を譲渡所得と同じ前提で計算すると、総合課税の影響を反映できません。給与や退職金を含む売却年の所得状況を確認し、複数の受取案を同じ条件で試算します。概算段階では税額の上振れに備える資金枠も残します。
会社には源泉徴収と納付の実務が生じる
個人株主へのみなし配当の支払では、会社側が源泉徴収義務を確認します。
支払日から源泉税の納付予定を組む
個人株主へみなし配当を支払う場合、発行会社側には源泉徴収の確認が必要です。 株主への支払日と会社の源泉税手続を連動
自己株式の取得対価を支払う日と、みなし配当部分の金額を会社の予定表へ入れます。源泉税の計算担当者と納付担当者を決め、株主へ交付する資料と会社の納付記録を照合します。支払日が変わった場合は、社内の納付工程も更新します。
株主の確定申告だけで手続が終わると思わない
会社側の源泉徴収確認が漏れると、株主の申告とは別に納付手続へ影響します。 発行会社の源泉徴収工程を別途確認
株主側の税額試算だけを進めると、発行会社が行うべき処理が日程から抜けます。取締役会決議、支払日、源泉税の納付予定を一続きで管理します。支払額の変更は株主側と会社側の双方へ同時に反映します。
一般株式等の譲渡益は所得税15%・住民税5%の申告分離課税で、復興特別所得税も合わせた概算税率は20.315%です。
相続税額のある個人が一定期間内に相続した非上場株式を発行会社へ譲渡する場合、届出などの要件を満たすとみなし配当課税を行わない特例があります。
市場取引や相続株式の特例は別判定
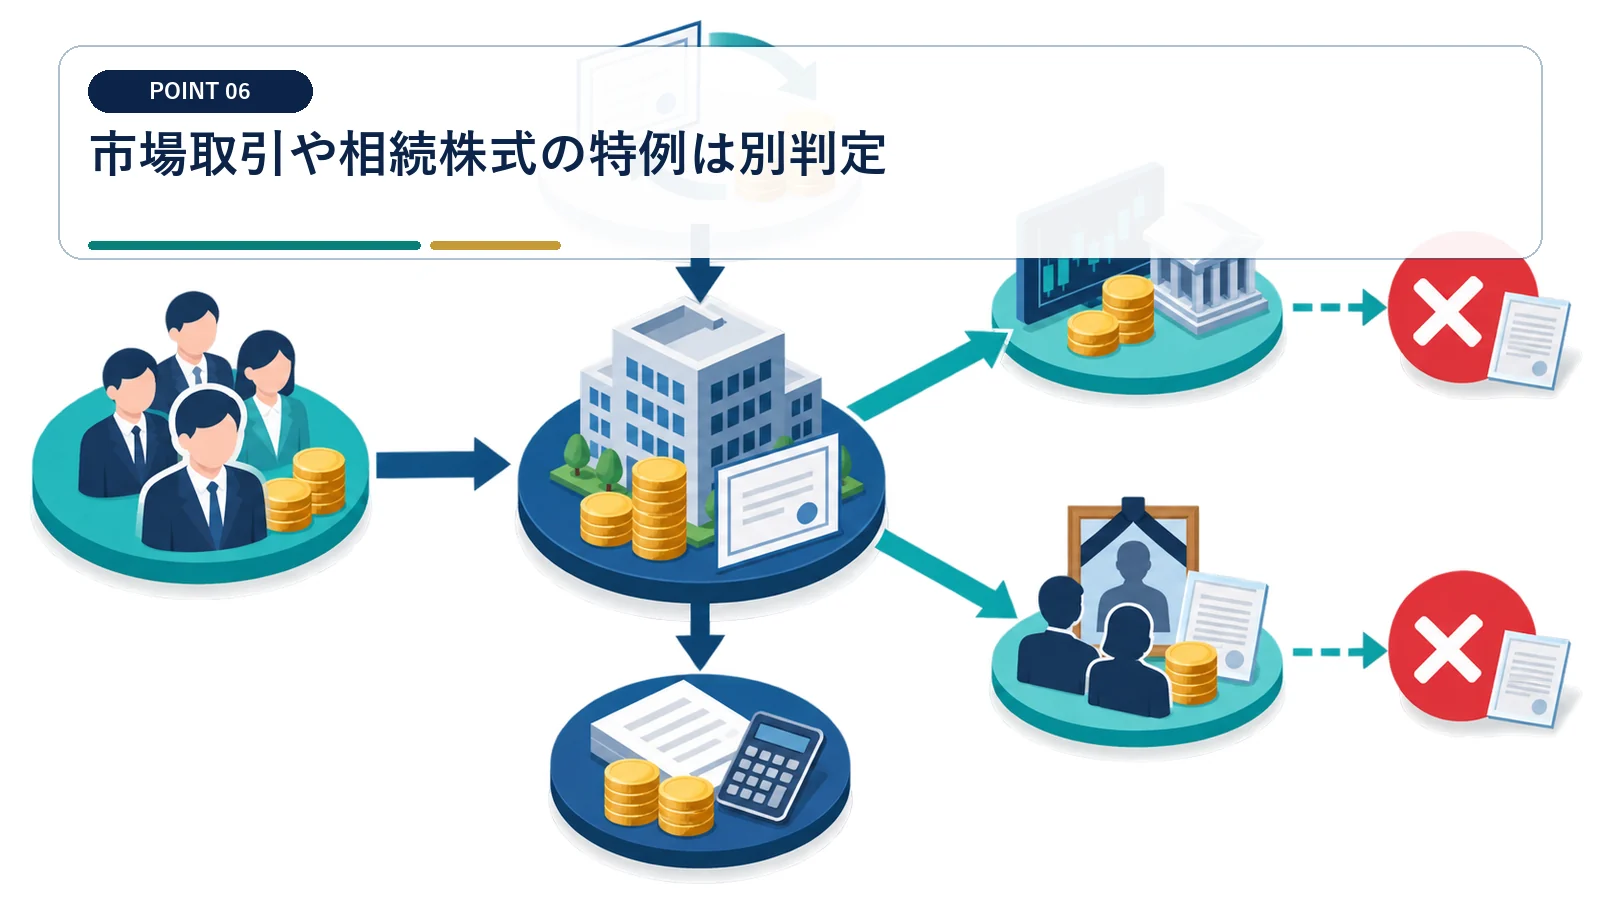
取引形態や相続後の売却には、みなし配当を適用しない又は課税を調整する特例があります。
取得原因と売却方法から特例の対象を切り分ける
市場取引や相続後の非上場株式売却など、取引形態によって扱いが異なる場合があります。 特例判定は取得原因・売却先・時期をセットで確認
株式の取得原因、取得日、発行会社への売却方法を時系列で整理します。相続株式については相続税額、売却時期、必要な届出の有無を確認項目にします。通常のみなし配当計算と特例を検討する計算を分け、適用根拠を税理士と照合します。
すべての自己株式取得を同じ課税方法にしない
取引形態や相続後の要件を確認せず通常計算だけを使うと、利用可能な調整を見落とす可能性があります。 特例が使えない場合の税額も同時に試算
発行会社が買い取るという一点だけでは、適用関係を確定できません。取得経緯と売却時期を資料で確認し、通常計算へ戻る場合の税額も用意します。届出などの要件が満たせない場合は、特例を手取りへ織り込みません。
時価とかけ離れた価格は追加リスクになる
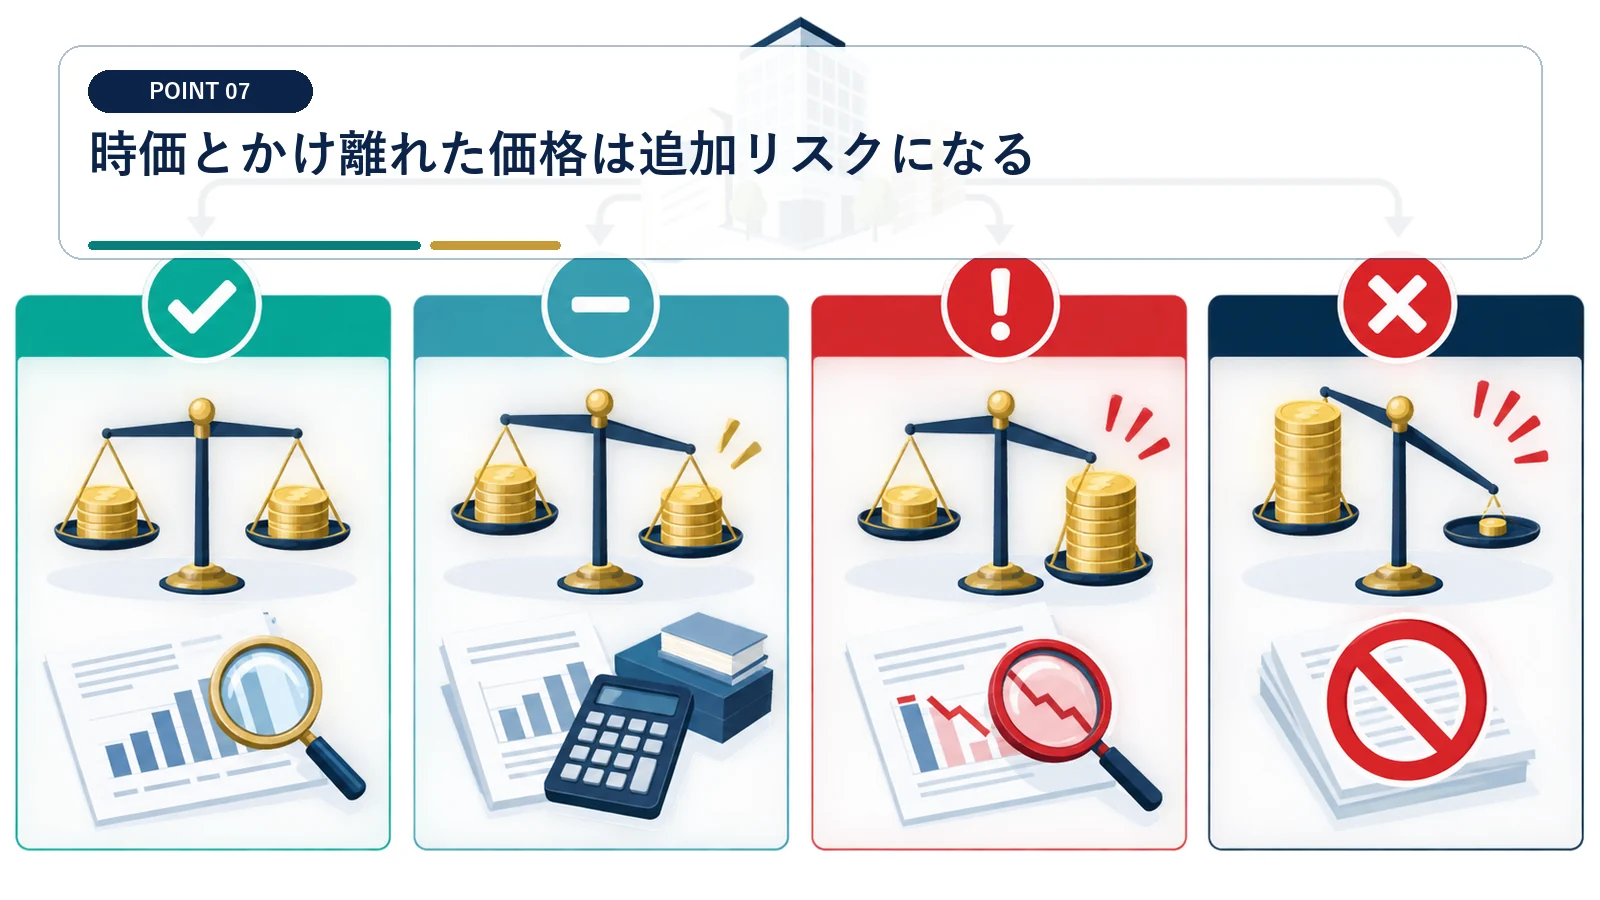
低額・高額取引では株主間の利益移転や贈与・給与課税等を検討します。
第三者評価と決議資料で買取価格を説明する
時価とかけ離れた価格では、株主間の利益移転や贈与・給与課税などの検討が必要になります。 合意価格だけでなく評価根拠と決議過程を保存
買取価格の算定資料を取得し、評価日、前提条件、対象株式数を確認します。取締役会などの決議資料には、採用価格と算定根拠を残します。複数の株主がいる場合は、価格差や利益移転の有無を税理士へ確認します。
当事者間の合意だけで価格の妥当性を説明しない
価格根拠が残っていないと、低額・高額取引の理由を後から説明できません。 評価日と取引日がずれる場合は価格を再確認
会社と株主が同意していても、税務上の価格検討が不要になるわけではありません。第三者評価と決議記録をそろえ、取引条件が変わった場合は評価への影響を確認します。説明できない差額がある状態では実行案を確定しません。
第三者売却との手取り比較で方法を選ぶ
譲渡所得、みなし配当、源泉税、会社の資金流出を同じ前提で比べます。
自社買取りと第三者売却の税引後手取りを比べる
売却方法は株主の税額だけでなく、源泉税と会社の資金流出も含めて選ぶ必要があります。 売却方法は株主手取りと会社資金を同じ条件で比較
自社買取り案では、みなし配当、株式譲渡益、源泉税、会社からの支出額を計算します。第三者売却案も同じ株価と費用条件で作り、株主の最終手取りと会社に残る資金を並べます。実行前に株主と会社の双方が計算結果を確認します。
会社に現金があるだけで自社買取りを選ばない
資金余力だけで決めると、みなし配当や源泉税を含む全体負担が大きくなる場合があります。 資金余力ではなく双方の税引後結果で判断
自社買取りの実行可能性と税引後の有利不利は別の論点です。第三者売却との比較表を作り、株主ごとの所得状況と会社の支払後残高を確認します。価格や対価配分が変わったら、両案を同時に更新します。
発行法人が自己株式を取得する場合、一定の取引を除き、取得対価のうち資本金等の額に対応する部分を超える額がみなし配当となります。
一般株式等の譲渡益は所得税15%・住民税5%の申告分離課税で、復興特別所得税も合わせた概算税率は20.315%です。
自己株式取得と個人株主のみなし配当に関するよくある質問
受取額は全てみなし配当ですか
いいえ。資本金等対応部分を除く一定額がみなし配当で、残りは譲渡対価部分です。
税率は20.315%ですか
譲渡所得部分は一般株式等として計算しますが、みなし配当部分は配当所得として別に確認します。
会社側に手続はありますか
源泉徴収や自己株式取得の会社法手続などを確認します。
第三者へ売るより有利ですか
所得区分と会社の資金、価格条件により異なるため手取り比較が必要です。
相続税額のある個人が一定期間内に相続した非上場株式を発行会社へ譲渡する場合、届出などの要件を満たすとみなし配当課税を行わない特例があります。
非上場株式のみなし配当は、株式譲渡所得とは別の配当所得として税率、源泉徴収、申告方法を確認します。
