
相続不動産の売却で手取りはいくら残る?税金と費用の計算
相続不動産の手取りは、売却代金から仲介費用を引くだけでは出ません。譲渡所得税、相続税との関係、取得費、共有者への分配、納税時期を反映します。
例として、売却代金6,000万円から売却費用200万円、ローン残債1,000万円、譲渡所得税等800万円、未払相続税500万円を差し引くと、相続人全体の手取りは3,500万円です。実際には各人の持分と税額で分配後の手取りが変わります。仲介手数料、測量、解体、登記、残債など決済時に動く現金を集計します。
最終手取りは『売却代金-売却費用-ローン等-譲渡所得税等-未払相続税等』です。相続税評価額ではなく、被相続人から引き継ぐ取得費を使います。
相続人全体の決済額と各人が実際に使える金額を分けて計算します。 制度の適用は取引条件で変わるため、契約前と申告前に税理士等へ確認してください。
- 被相続人の購入・建築資料
- 遺産分割協議と相続登記資料
- 相続税申告書と納付予定
- 査定書・売却費用・特例資料
- 売却代金から決済費用を先に差し引く
- 譲渡所得は被相続人の取得費から計算する
- 取得費不明なら5%相当額と実額を比較する
- 取得費加算で譲渡所得が減る場合がある
売却代金から決済費用を先に差し引く
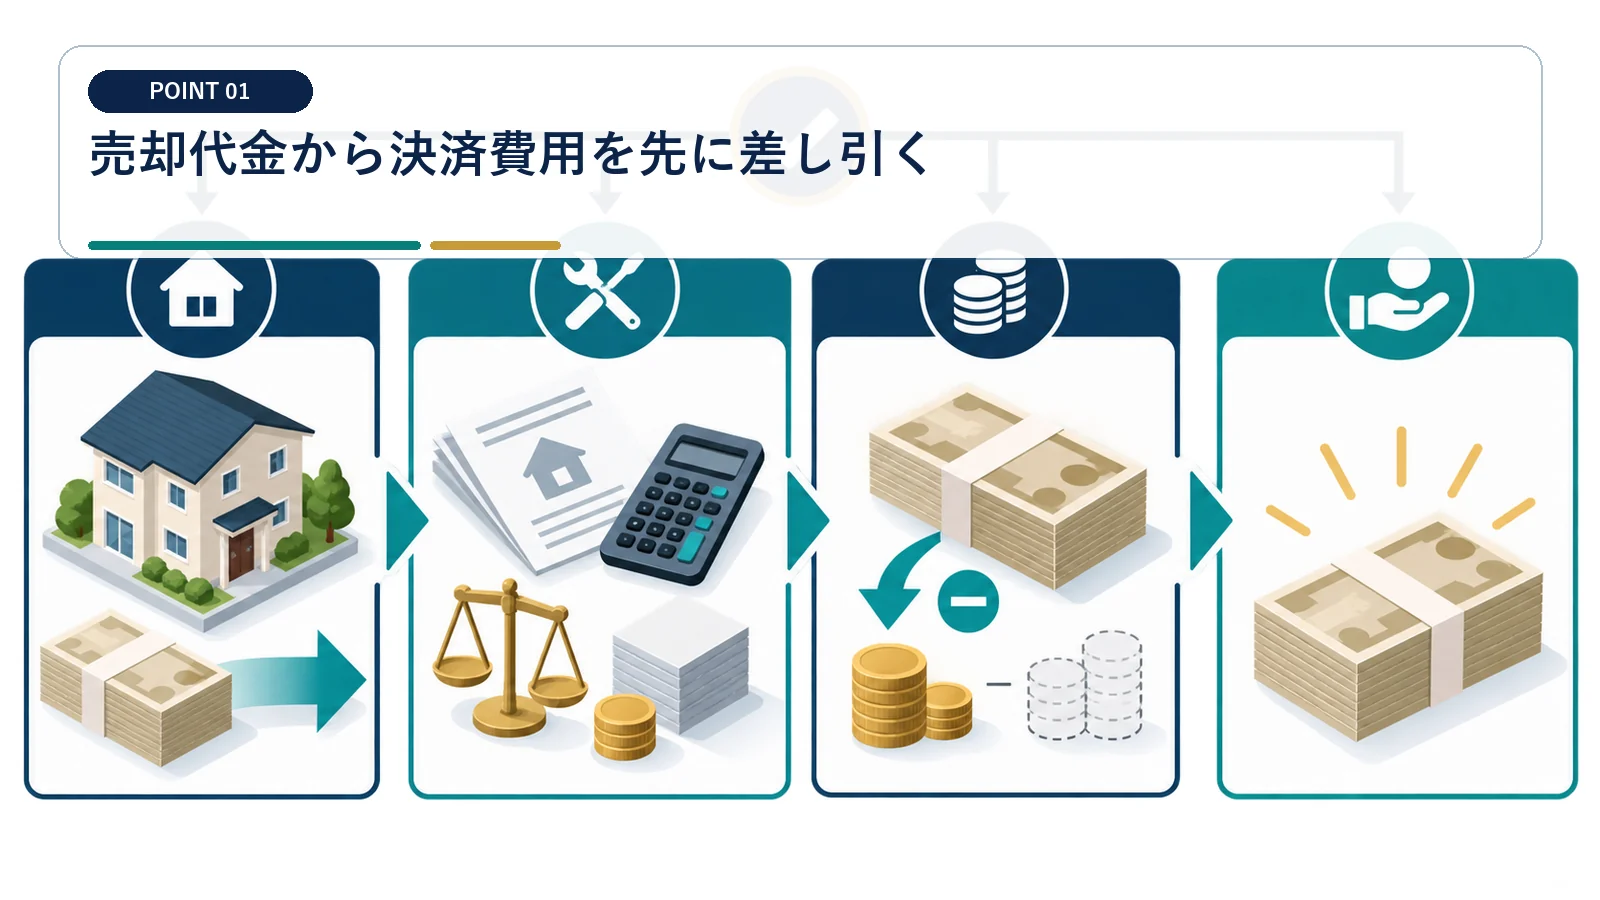
例として、売却代金6,000万円から売却費用200万円、ローン残債1,000万円、譲渡所得税等800万円、未払相続税500万円を差し引くと、相続人全体の手取りは3,500万円です。実際には各人の持分と税額で分配後の手取りが変わります。仲介手数料、測量、解体、登記、残債など決済時に動く現金を集計します。
決済時に動く金額を精算予定表へ集める
売却価格から実際に残る現金を知るには、決済日に出入りする費用を先に確定します。 売却代金と受取可能額を分けて表示する
仲介手数料、測量、解体、登記、ローン残債を項目別に集計します。仲介会社の精算予定表と金融機関の残高資料を照合し、相続人別手取り表へ反映します。
売却価格を手取りとみなすと分配可能額を過大に見る
契約金額の全額が相続人の口座に残るわけではありません。 総額で相続人への分配を約束しない
決済費用や残債を引く前に分配額を決めると、支払時に現金が不足します。最新版の精算予定表を使い、未確定費用は見込額として差し引いておきます。
譲渡所得は被相続人の取得費から計算する
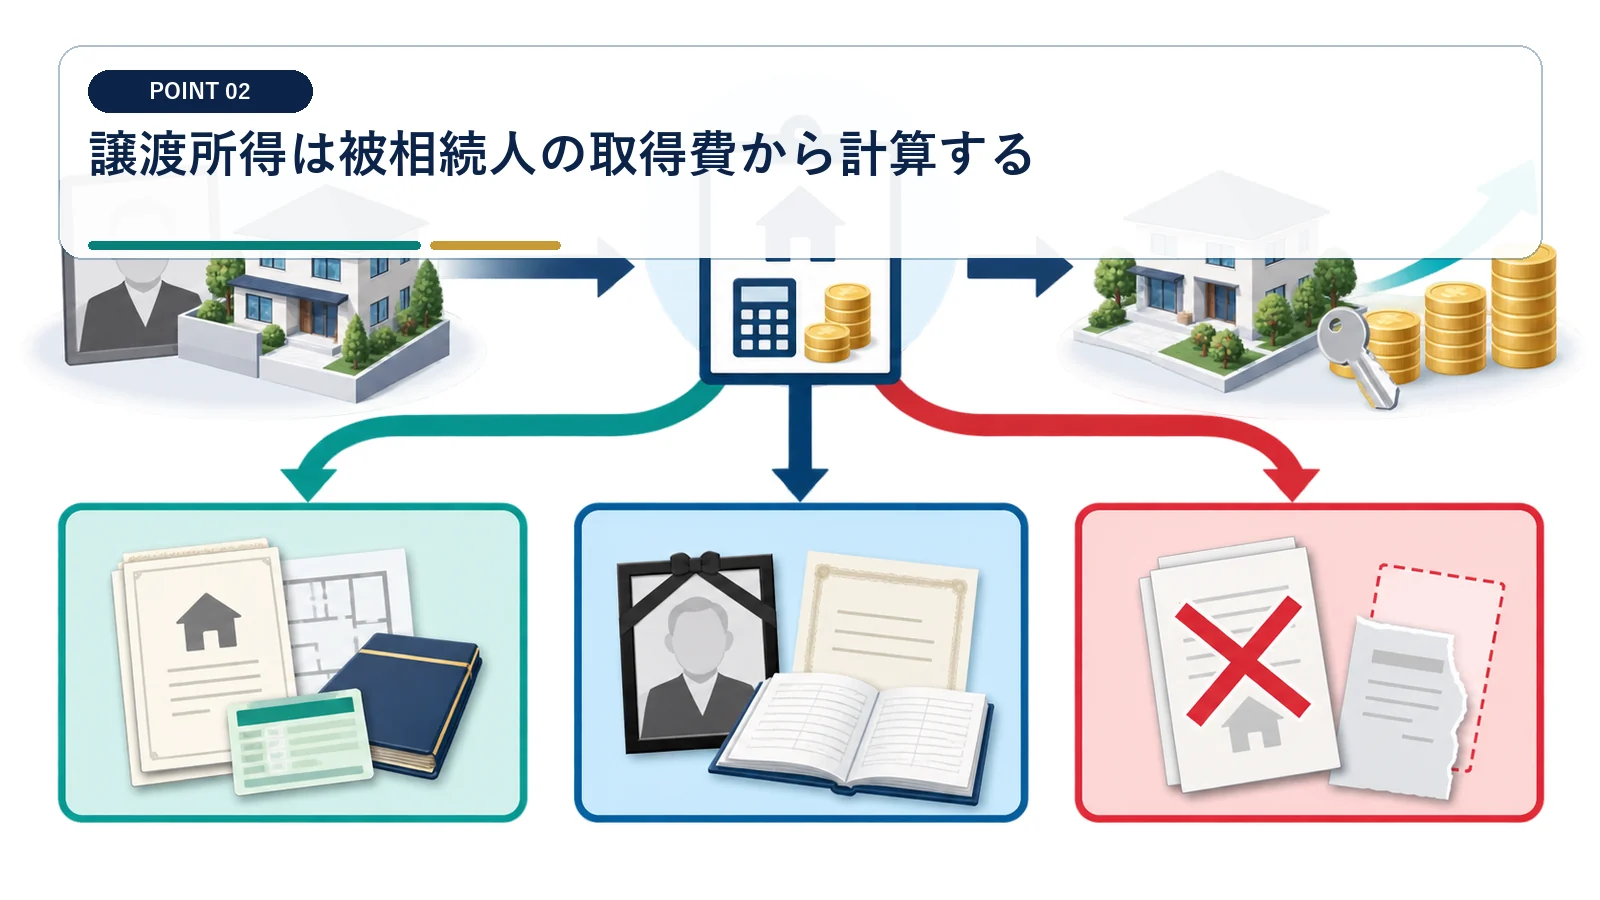
相続税評価額ではなく、原則として亡くなった人の購入代金等を引き継ぎます。
被相続人の購入代金と付随費用を復元する
譲渡所得の計算では、相続時の評価ではなく亡くなった人の取得内容を確認します。 取得費は購入時の証拠から組み立てる
家族の保管資料、金融機関記録、購入時の契約書を探します。購入代金と付随費用を根拠資料ごとに整理し、相続人別手取り表の取得費欄へ反映します。
路線価を取得費へ置くと譲渡税の計算がずれる
相続税評価に使う金額と、譲渡所得で引き継ぐ取得費は役割が異なります。 評価額と実額取得費を混ぜない
路線価を購入代金の代わりに使うと、譲渡所得と手取りを誤って見積もります。購入資料が見つからない段階では金額を確定せず、探索済みの範囲を記録します。
相続した土地・建物の取得費と取得時期は、原則として被相続人のものを引き継ぎます。相続税評価額をそのまま売却時の取得費にはしません。
取得費加算の対象となる譲渡期間は、相続開始日の翌日から相続税申告期限の翌日以後3年を経過する日までです。
取得費不明なら5%相当額と実額を比較する
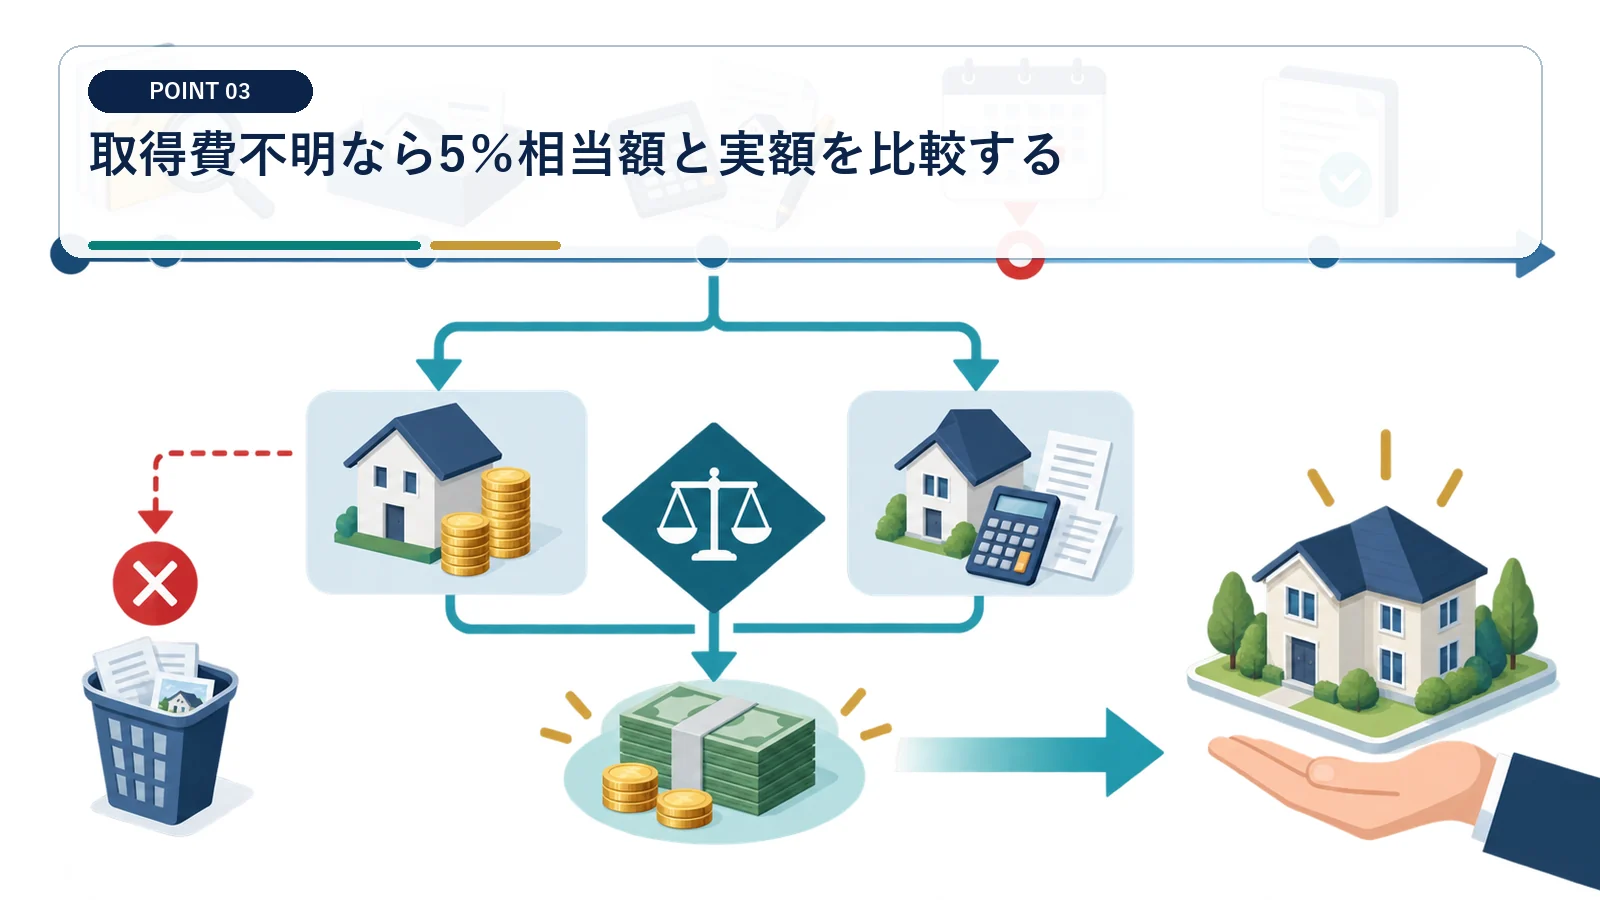
概算取得費は使えますが、購入時資料が見つかれば税額が大きく変わることがあります。
実額資料の探索期限を決めて二案を出す
取得費が不明でも、調査を打ち切る前に概算取得費との差を確認します。 資料調査と税額比較を並行して進める
概算取得費を使う案と、見つかった購入時資料を使う案を同じ売却価格で計算します。家族、金融機関、関係先ごとに探索期限を置き、税額差と必要資料を一覧にします。
早期に5%で固定すると手取りを小さく見積もることがある
購入時資料が後から見つかれば、取得費と税額が大きく変わる場合があります。 調査前に概算取得費へ決め打ちしない
探索前に申告案を一つへ絞ると、実額を使える機会を逃します。期限までは両案を残し、資料の発見状況に応じて相続人別手取り表を更新します。
取得費加算で譲渡所得が減る場合がある
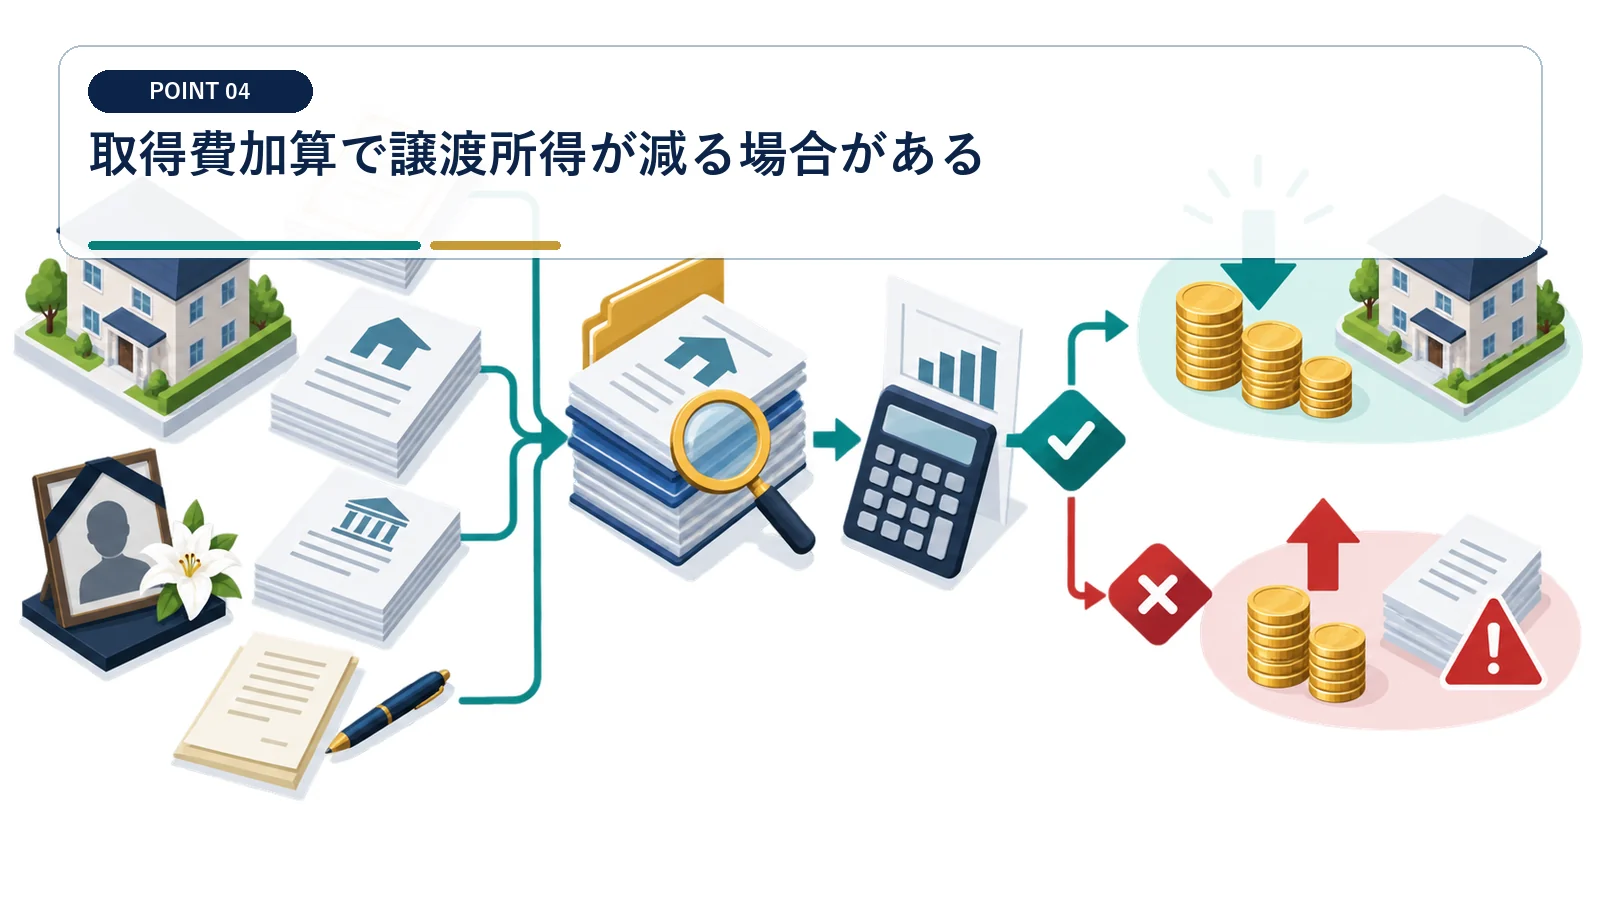
相続税を納め、期限内に売る場合は一定額を取得費へ加算できる可能性があります。
相続税申告書から資産別加算額を求める
取得費へ加えられる金額は、納めた相続税の総額そのものではありません。 対象資産に対応する額だけを計算へ入れる
相続税申告書から売却する資産に対応する金額を確認します。売却時期が対象期間内かを確かめ、資産別の加算額を取得費へ反映した譲渡所得を計算します。
相続税全額の加算は譲渡所得を過少にする
相続財産が複数ある場合、納税額すべてを一つの売却資産へ寄せることはできません。 相続税総額を一括加算しない
総額を取得費へ入れると税額を小さく見積もり、申告時に修正が必要になります。資産別計算と売却期限を税理士へ確認し、根拠を手取り表に添付します。
空き家特例は取得費加算との選択を確認する
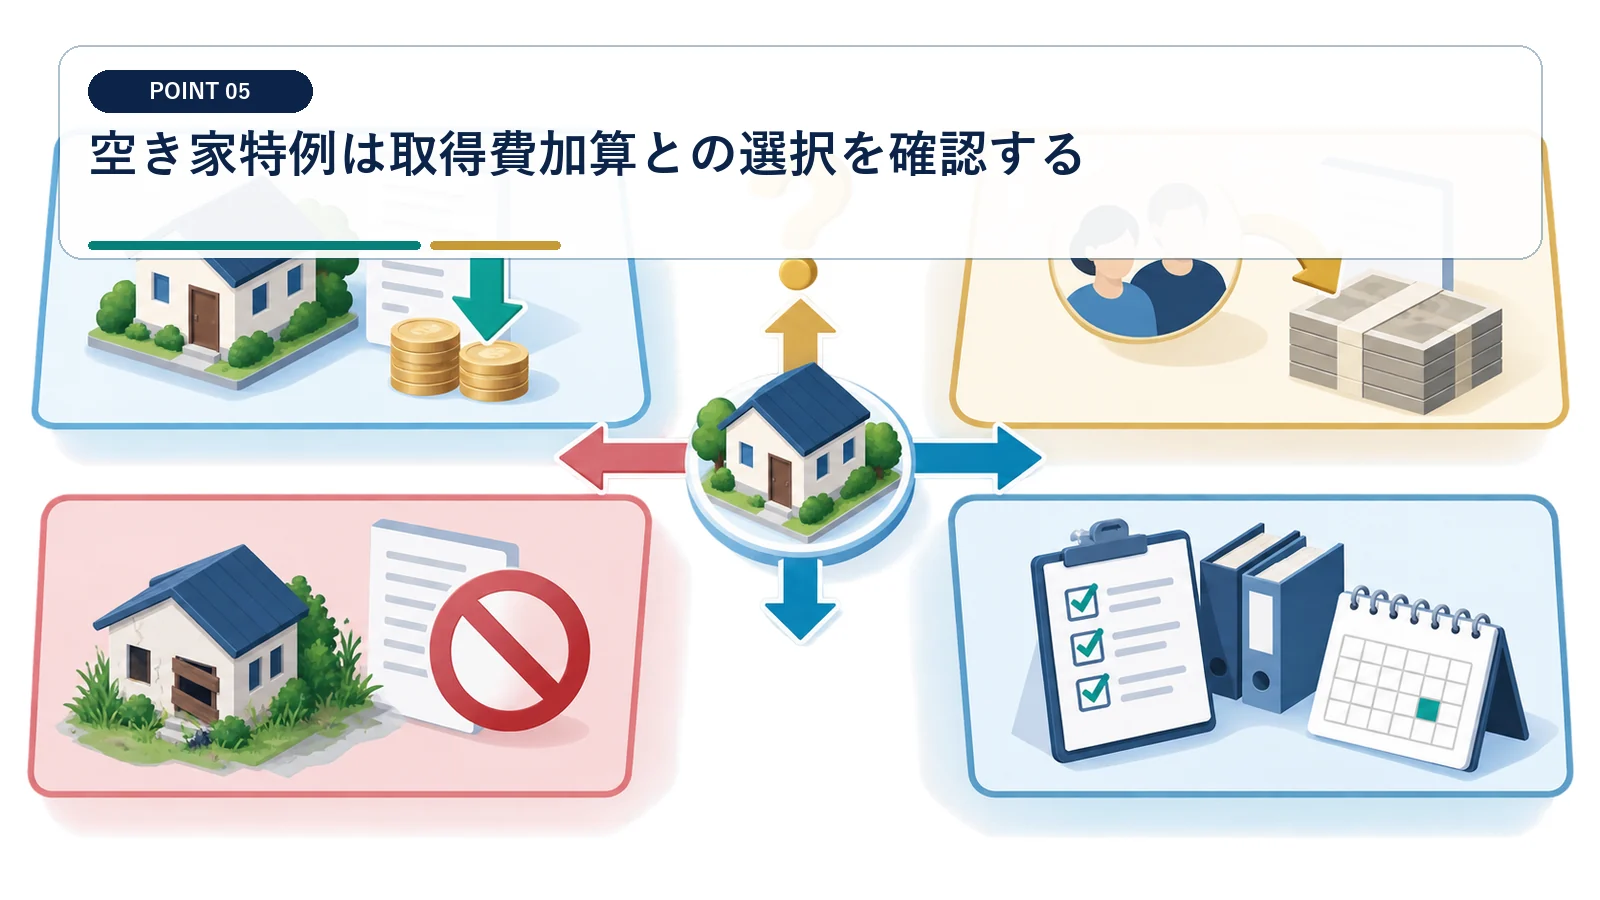
同じ資産について併用できない特例があるため、税額を二案で比べます。
二つの特例を同じ売却条件で試算する
取得費加算と空き家特例は、控除額の見た目だけで選べません。 比較条件をそろえて特例を選ぶ
同一の売却価格と費用を使い、取得費加算を使う案と空き家特例を使う案を作ります。各案の適用可否、控除額、譲渡所得、最終税額を横並びにします。
控除額だけの比較は適用要件と最終税額を落とす
金額が大きい制度でも、要件を満たさなければ手取り案には使えません。 制度名や控除上限だけで決めない
控除額だけで選ぶと、併用できない扱いや適用不可を見落とすおそれがあります。要件確認後の税額で比較し、採用しない案も理由とともに残します。
同じ資産の譲渡について、相続財産を譲渡した場合の取得費加算と相続空き家の特別控除を重ねて適用することはできません。
一定の相続空き家を期限内に譲渡すると最高3,000万円を控除できます。令和6年以後の譲渡で取得した相続人が3人以上なら上限は2,000万円です。
共有者ごとに税額と分配額を計算する
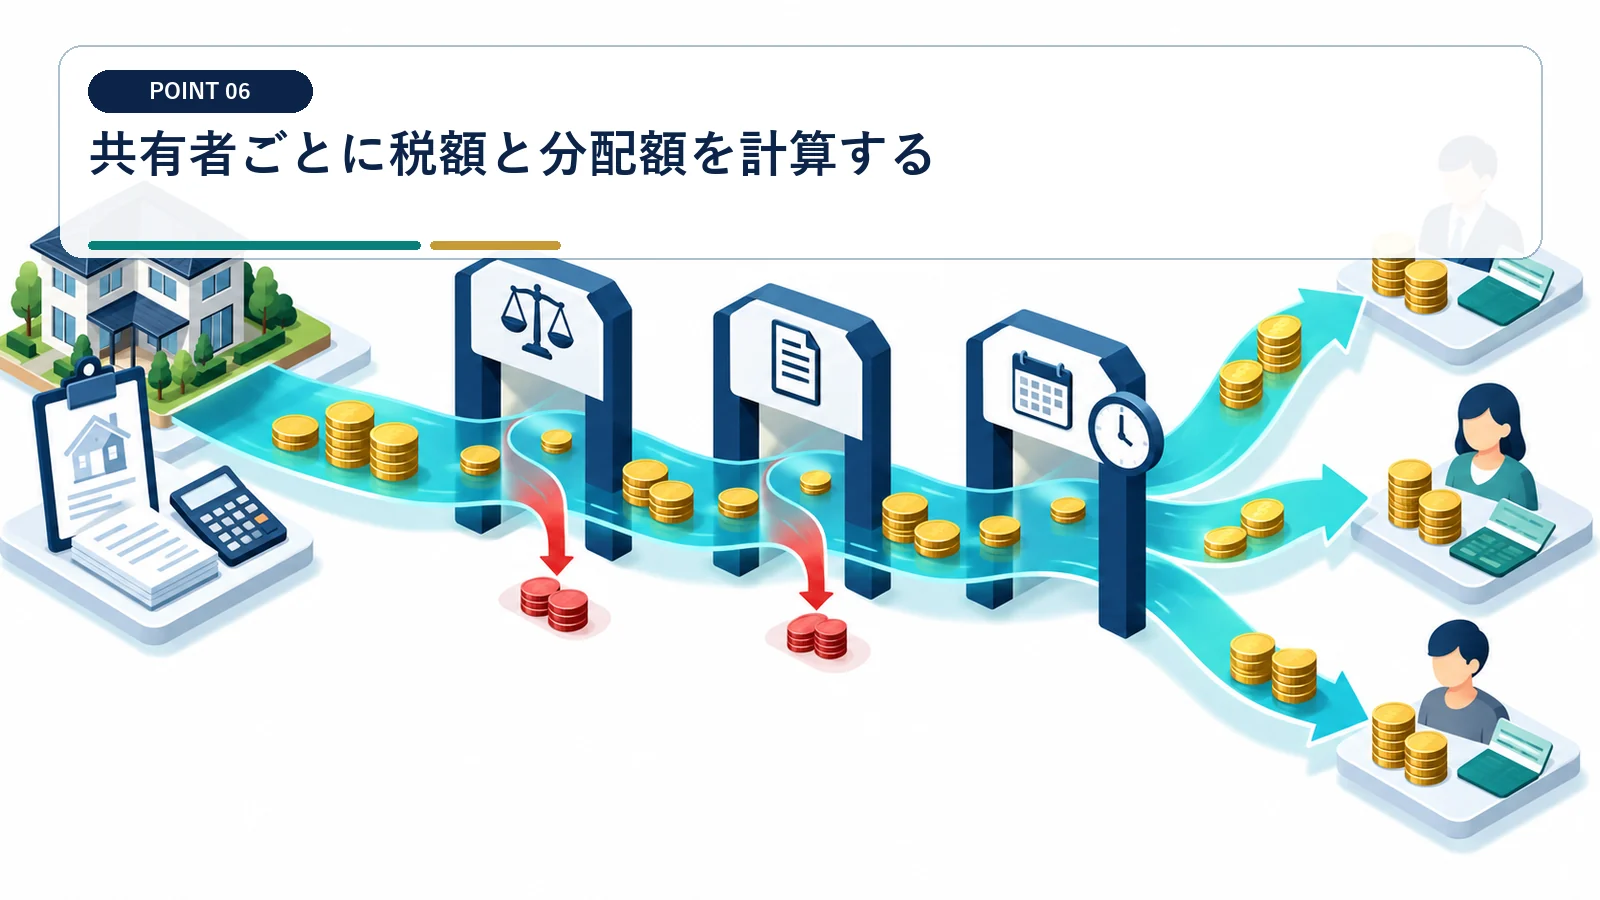
持分、取得費、特例利用状況が異なると、同じ売却でも手取りは同額になりません。
持分・取得費・特例を相続人別に計算する
同じ不動産を売っても、各人の税額と受取額は同一とは限りません。 物件単位の計算を個人単位へ分解する
相続人ごとに持分、取得費、利用できる特例、費用負担を入力します。個人別の譲渡所得と税額を求め、売却代金から各人の負担分を引いた手取りを一覧化します。
先に均等分配すると税負担の差を調整できない
持分や特例が異なる状態で同額を配ると、納税後の残額に差が出ます。 均等入金を公平な手取りと考えない
税額計算前に分配を確定すると、後から追加負担を求める事態になりかねません。相続人別手取り表を全員で確認し、分配案は税額確定後に承認します。
相続税の未払額を手取りから確保する
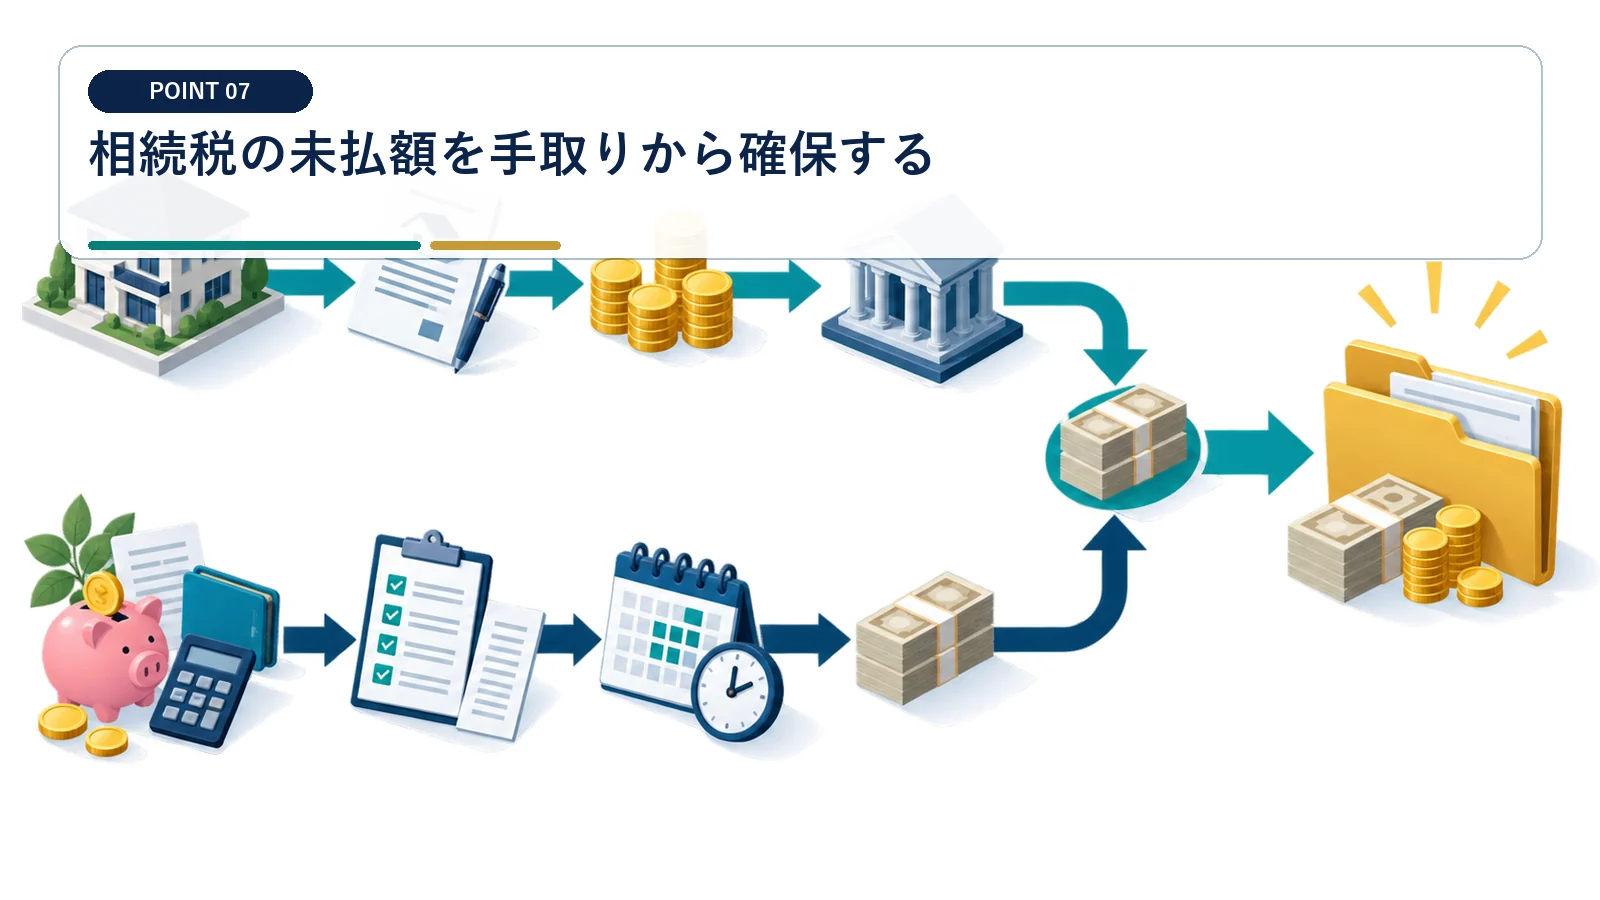
相続税期限前の売却では、譲渡税とは別に相続税の納付資金を残します。
相続税と譲渡所得税の資金を別枠にする
相続税の期限前に売却すると、二種類の納税資金を同時に管理する必要があります。 二つの税金を一つの残高で管理しない
相続税の未払額と、売却に伴う譲渡所得税の見込額を税目別に計算します。決済代金から両方の金額を分離し、それぞれの納付時期まで使わない資金として管理します。
譲渡所得税分だけ残すと相続税の納付原資が消える
売却後に使える金額は、両税目の必要額を除いた後の残高です。 一税目だけ確保して代金を使わない
片方の税金しか確保しないと、もう一方の納期限に資金が不足します。相続税申告の進捗で見込額が変わるたびに、自由資金も再計算します。
納税後の金額で売却案を比較する
価格、費用、特例、税金、入金時期を反映した後の現金が判断基準です。
査定案を納税後の現金へ置き換える
仲介と買取の比較では、提示価格ではなく最終的に残る金額を見ます。 査定価格をそのまま比較軸にしない
各査定案に決済費用、取得費、特例、税金、入金時期を反映します。納税後手取りと入金までの期間を並べ、相続人が使える現金で選択肢を比較します。
最高査定は費用と決済時期を含む最良案とは限らない
価格が高くても、費用が増えたり入金が遅れたりすれば手取りは下がります。 金額と時期を分けずに比較する
表面価格だけで仲介先や買取案を決めると、納税資金の確保時期を誤る可能性があります。各案を同じ計算項目へそろえ、手取りと入金日の両方で選びます。
相続税の申告と納税は、原則として相続開始を知った日の翌日から10か月以内です。不動産の売却待ちを理由に期限が延びるわけではありません。
相続した土地・建物の取得費と取得時期は、原則として被相続人のものを引き継ぎます。相続税評価額をそのまま売却時の取得費にはしません。
相続不動産を売却した後の手取りに関するよくある質問
相続税評価額を取得費にできますか
原則として被相続人の取得費を引き継ぎます。
相続税は全額取得費に加算できますか
資産ごとに一定額を計算するため、全額ではありません。
共有者の手取りは同じですか
持分や特例の適用状況により異なります。
いつから資金を使えますか
相続税と譲渡所得税の見込額を別口座へ残した後で判断します。
取得費加算の対象となる譲渡期間は、相続開始日の翌日から相続税申告期限の翌日以後3年を経過する日までです。
同じ資産の譲渡について、相続財産を譲渡した場合の取得費加算と相続空き家の特別控除を重ねて適用することはできません。
