
法人の不動産売却益に繰越欠損金は使える?要件と控除限度
過年度の赤字があっても、不動産売却益と必ず全額相殺できるとは限りません。欠損金が生じた年度、青色申告の継続、法人区分、控除限度を確認します。
繰越期間は原則10年です。平成30年4月1日前に開始した事業年度に生じた欠損金には旧9年の扱いが残るため、発生年度を確認します。会計上の累積赤字と法人税法上の欠損金は一致しない場合があります。
青色申告の繰越欠損金は、原則として各事業年度開始の日前10年以内のものが対象です。ただし、中小法人等以外は原則として控除前所得の50%が限度なので、法人区分、発生年度、申告継続を確認します。
帳簿上の利益剰余金ではなく、法人税申告書の欠損金残高を起点にします。 制度の適用は取引条件で変わるため、契約前と申告前に税理士等へ確認してください。
- 土地・建物の固定資産台帳
- 売却年度の月次試算表
- 繰越欠損金と税務申告書
- 借入・消費税・運転資金の一覧
- 繰越欠損金は税務申告書の残高で確認する
- 青色申告と連続申告が適用の入口になる
- 繰越期間は発生年度ごとに管理する
- 控除限度は法人区分で異なる
繰越欠損金は税務申告書の残高で確認する
繰越期間は原則10年です。平成30年4月1日前に開始した事業年度に生じた欠損金には旧9年の扱いが残るため、発生年度を確認します。会計上の累積赤字と法人税法上の欠損金は一致しない場合があります。
別表七で年度別残高を照合する
決算書に赤字が載っていても、税務上使える欠損金の額とは限りません。 会計赤字と税務上の欠損金を混同しない
法人税申告書の別表七を年度順に並べ、発生額、控除済額、翌期繰越額を確認します。売却年度へ引き継がれる金額は、過年度申告から連続して照合したうえで欠損金利用見込表へ転記します。
利益剰余金だけでは控除可能額を判断できない
貸借対照表は会計上の累積結果を示す資料であり、欠損金の税務残高を直接示すものではありません。 税務残高は申告書で確定する
利益剰余金だけを基に試算すると、利用できない額まで控除に入れるおそれがあります。別表七の期別残高と直近申告の繰越額が一致してから税額計算へ進みます。
青色申告と連続申告が適用の入口になる
中小法人等以外の法人では、原則として控除前所得の50%が損金算入限度額です。欠損金が生じた年度の青色申告と、その後の申告状況を確認します。
青色申告書と受信通知を年度順にそろえる
欠損金が生じた年度だけでなく、その後の申告状況も確認対象です。 残高確認と申告履歴の確認を分けない
各年度の申告控えと電子申告の受信通知を集め、青色申告の有無を年表にします。欠損金の発生年度から売却年度まで資料をつなぎ、未確認の年度を残さないよう税理士と照合します。
申告資料の欠落が自動適用という誤解を招く
欠損金の金額が見えていても、申告状況を確認しなければ適用の前提は固まりません。 残高があるだけで適用を決めない
受信通知や申告控えが欠けたままでは、利用可能額を過大に見積もる可能性があります。不足年度を特定し、資料がそろうまでは確定額と見込額を区別して管理します。
青色申告書を提出した事業年度の欠損金は、一定要件の下で各事業年度開始の日前10年以内のものが繰越控除の対象です。
中小法人等以外の法人では、原則として繰越控除前所得の50%が損金算入限度額です。中小法人等に該当するかを先に確認します。
繰越期間は発生年度ごとに管理する
期限の近い古い欠損金から控除するため、総額だけでなく年度別内訳が必要です。
発生年度ごとに失効見込み額を出す
欠損金は総額ではなく、いつ生じた残高かを分けて見る必要があります。 総残高だけでは期限を管理できない
別表七から年度別残高を抜き出し、売却を予定する各年度までに残る額を並べます。期限の近い残高と失効見込み額を売却時期の比較表へ入れ、控除後所得を年度ごとに計算します。
新しい欠損金から使う前提は比較を狂わせる
発生年度を無視すると、古い残高が失効する影響を見落とします。 控除順序を自己判断で入れ替えない
最新年度分から控除する想定では、実際に残る欠損金と試算がずれるおそれがあります。年度別内訳を保ったまま、各売却案で失効額と税額を更新します。
控除限度は法人区分で異なる
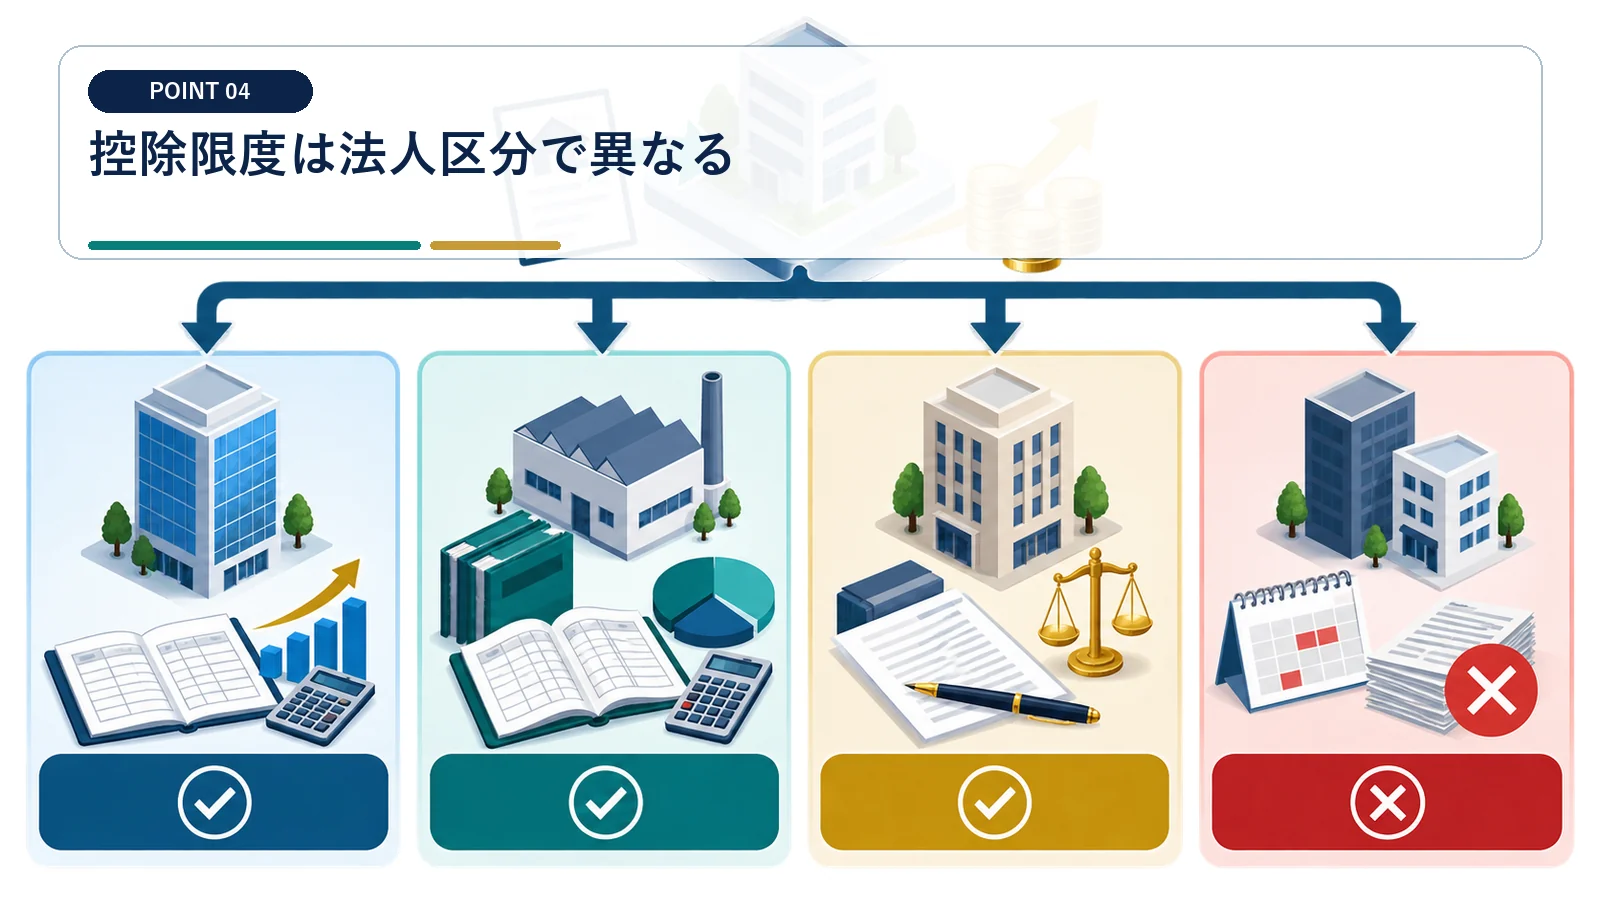
中小法人等に該当するか、大法人等の制限を受けるかで控除可能額が変わります。
資本金と株主構成から法人区分を確かめる
控除できる割合は、会社の区分によって同じとは限りません。 法人区分を置かずに控除額を出さない
売却年度の基準日時点における資本金と株主構成を資料で確認します。その法人区分を税理士へ共有し、控除前所得と欠損金残高から実際の控除可能額を計算します。
一律に全額控除すると納税資金が不足する
すべての法人が欠損金を100%使えるという前提は危険です。 100%控除を共通前提にしない
控除限度を超えた試算は法人税額を小さく見せ、決算後の資金繰りを崩します。法人区分が確定するまでは複数の控除額を置き、納税見込に余裕を持たせます。
不動産売却益と本業損益を合算して所得を出す
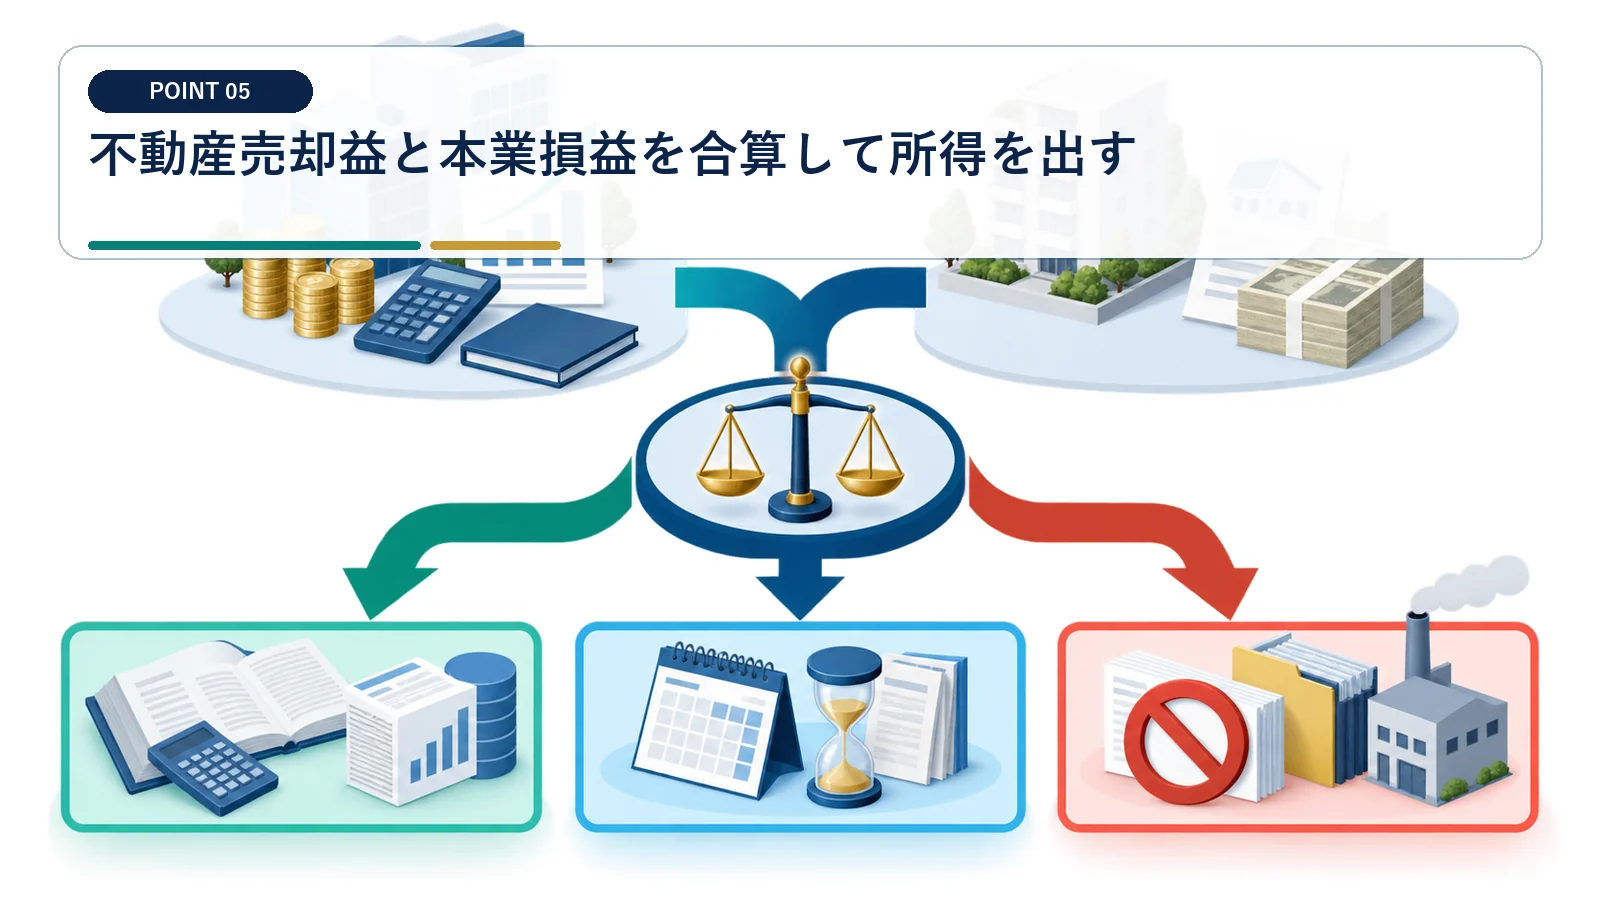
売却益だけでなく、当期の営業利益、特別損失、税務調整を合わせます。
売却反映後の月次試算表を組み直す
課税所得は不動産売却益だけで決まるものではありません。 売却損益は会社全体の所得へ合流させる
売却益に当期の営業利益、特別損失、税務調整を加え、売却後の月次試算表を作ります。そこから控除前所得を確定し、欠損金を反映した税額まで一続きで計算します。
二つの数字だけを相殺すると決算着地を誤る
売却益と繰越欠損金だけを並べても、当期の税額は確定しません。 本業損益を外した税額は採用しない
本業利益や税務調整を外すと、控除に使える額と納付額の双方がずれます。月次決算が更新されるたびに控除前所得を差し替え、欠損金利用見込表も同時に改訂します。
国税庁は、繰越欠損金150万円・控除前所得100万円なら100万円を損金算入し、所得が0になる例を示しています。法人区分による限度額には注意が必要です。
法人税率は法人区分と所得金額によって異なります。地方税もあるため、不動産売却益だけに一律税率を掛けて最終税額とはできません。
グループ再編や支配関係の変化を確認する
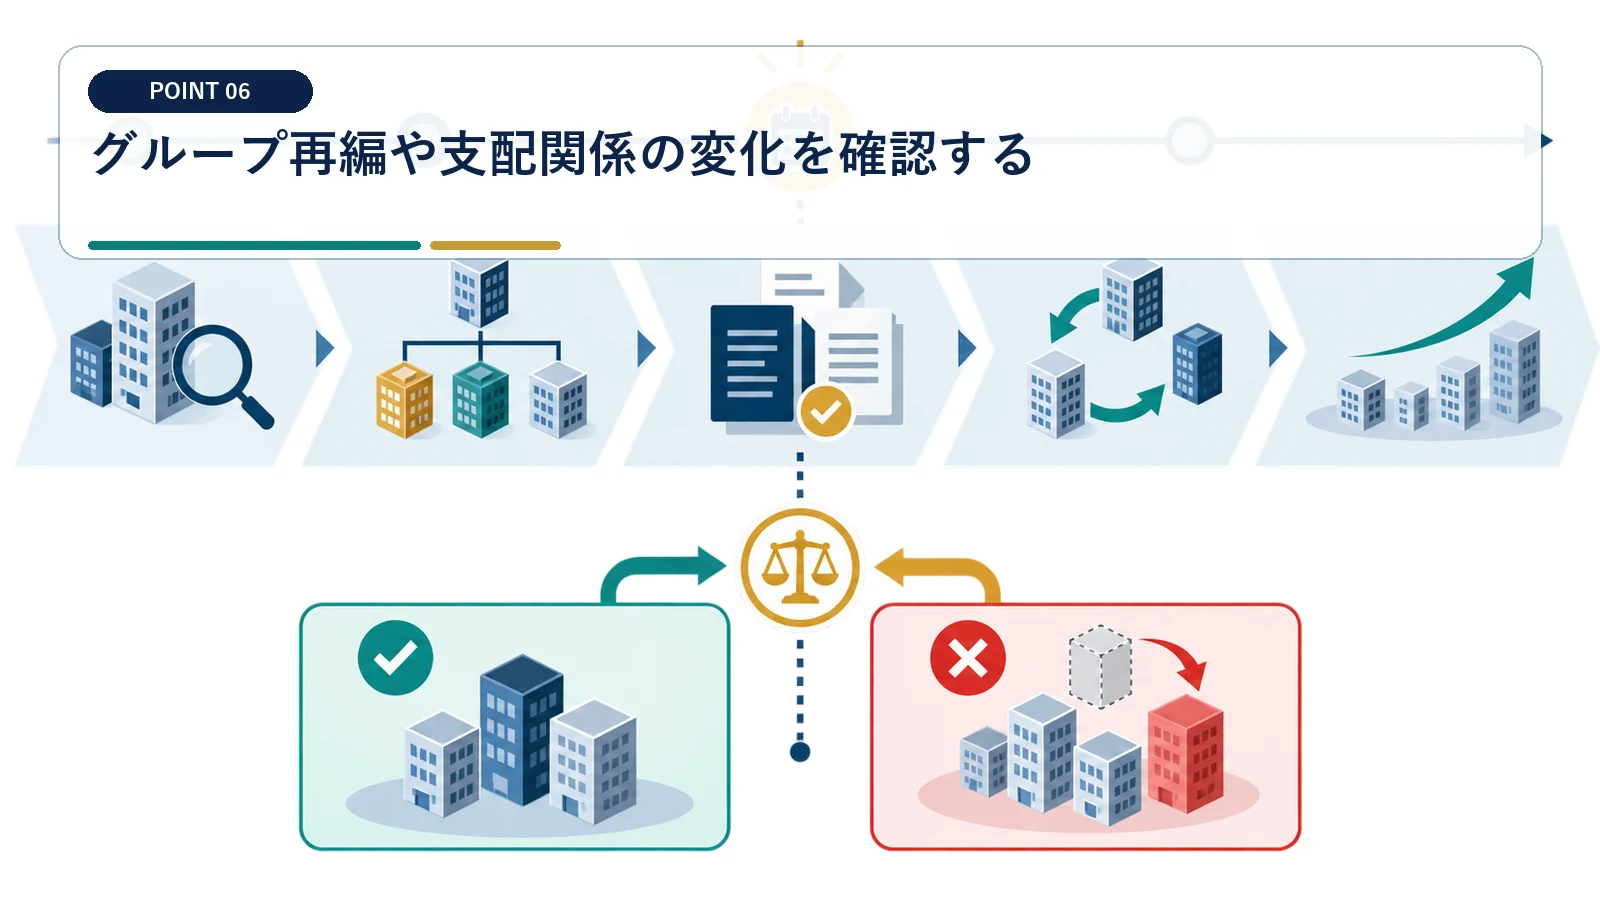
合併や買収などがあると、欠損金利用に個別の制限が生じる場合があります。
組織再編の履歴を時系列で専門家へ渡す
合併や買収を経た会社では、通常の残高確認だけでは判断が終わりません。 再編前後の残高を一つにまとめない
過去の合併、買収、支配関係の変化を発生日順に整理し、関連資料を税理士へ共有します。各事象の前後で欠損金残高を区切り、売却年度に利用できる範囲を個別に確認します。
通常ルールだけの試算は利用制限を見落とす
組織再編がある場合、欠損金の扱いに個別の検討が必要になることがあります。 再編会社は通常計算のまま進めない
再編履歴を伏せたまま計算すると、使えない欠損金を織り込むおそれがあります。契約前に履歴を開示し、専門家の確認が済んだ金額だけを売却試算へ入れます。
地方税と消費税は別に残る
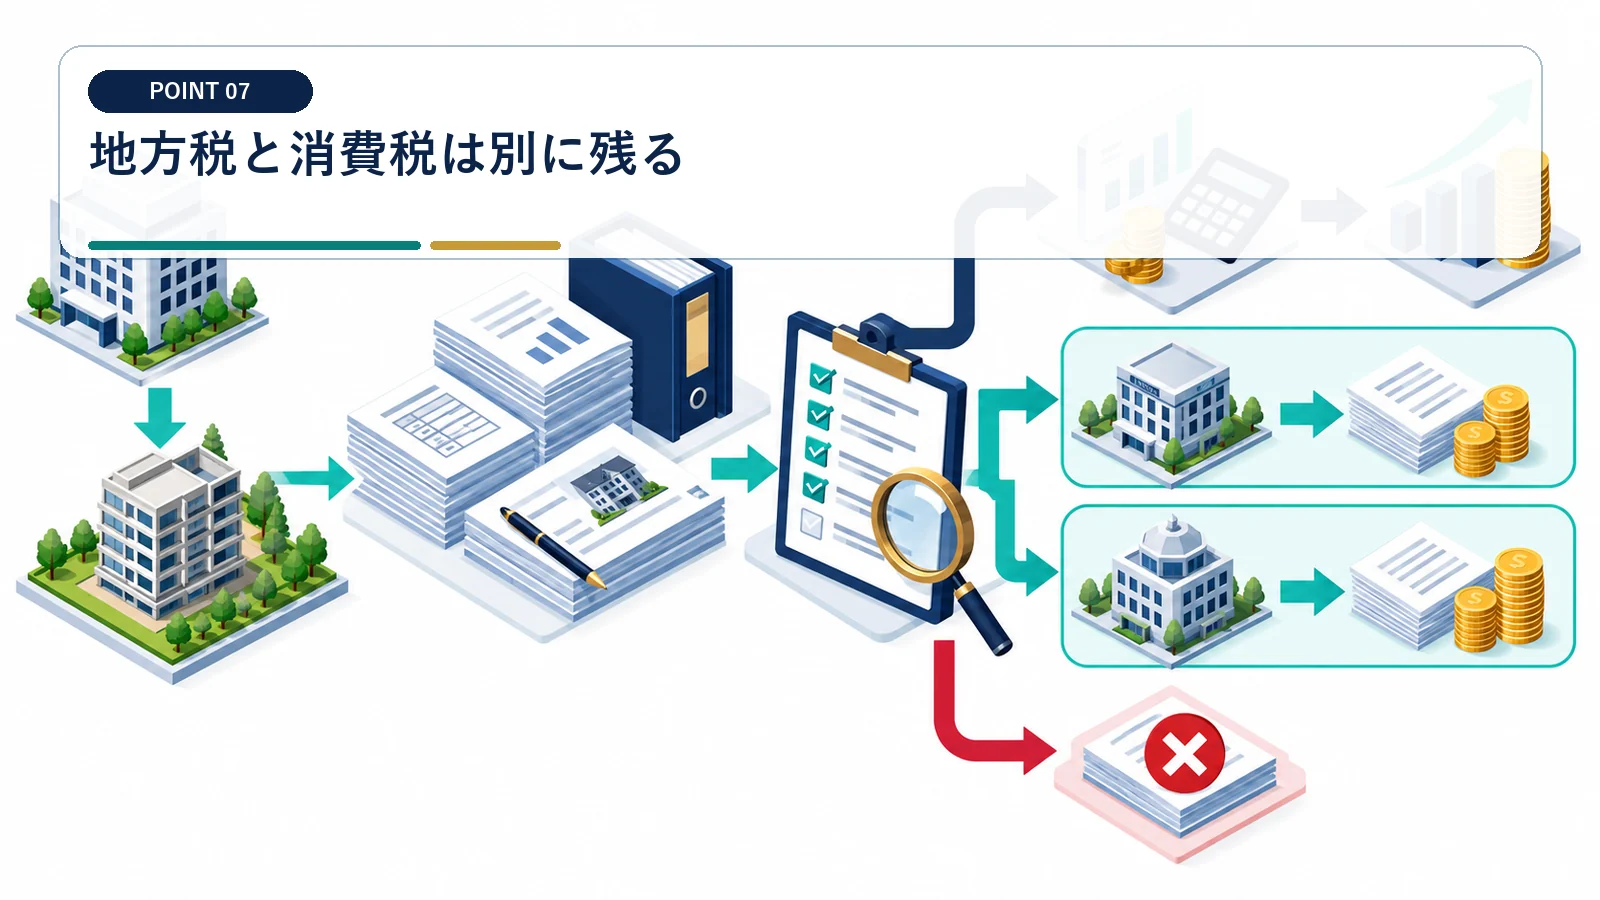
法人税の所得が欠損金で減っても、均等割や建物売却の消費税などは別に計算します。
法人税・均等割・消費税を別表で見積もる
欠損金で法人税所得が減っても、ほかの税負担まで消えるとは限りません。 税目をまとめてゼロ判定しない
法人税の試算とは別に、均等割と建物売却に伴う消費税の見込額を計算します。税目ごとに納付時期と金額を一覧化し、必要額をそれぞれの納税口座へ確保します。
法人税だけを見ると売却後の現金を使い過ぎる
欠損金による控除効果を、そのまま総納税額の減少と捉えるのは早計です。 法人税の減少を納税ゼロと読まない
均等割や消費税を外した資金計画では、納付時に現金が足りなくなる可能性があります。税目別の見込額を更新し、全税目の納付が終わるまで自由資金と分けます。
売却時期は失効と価格条件を同時に比べる
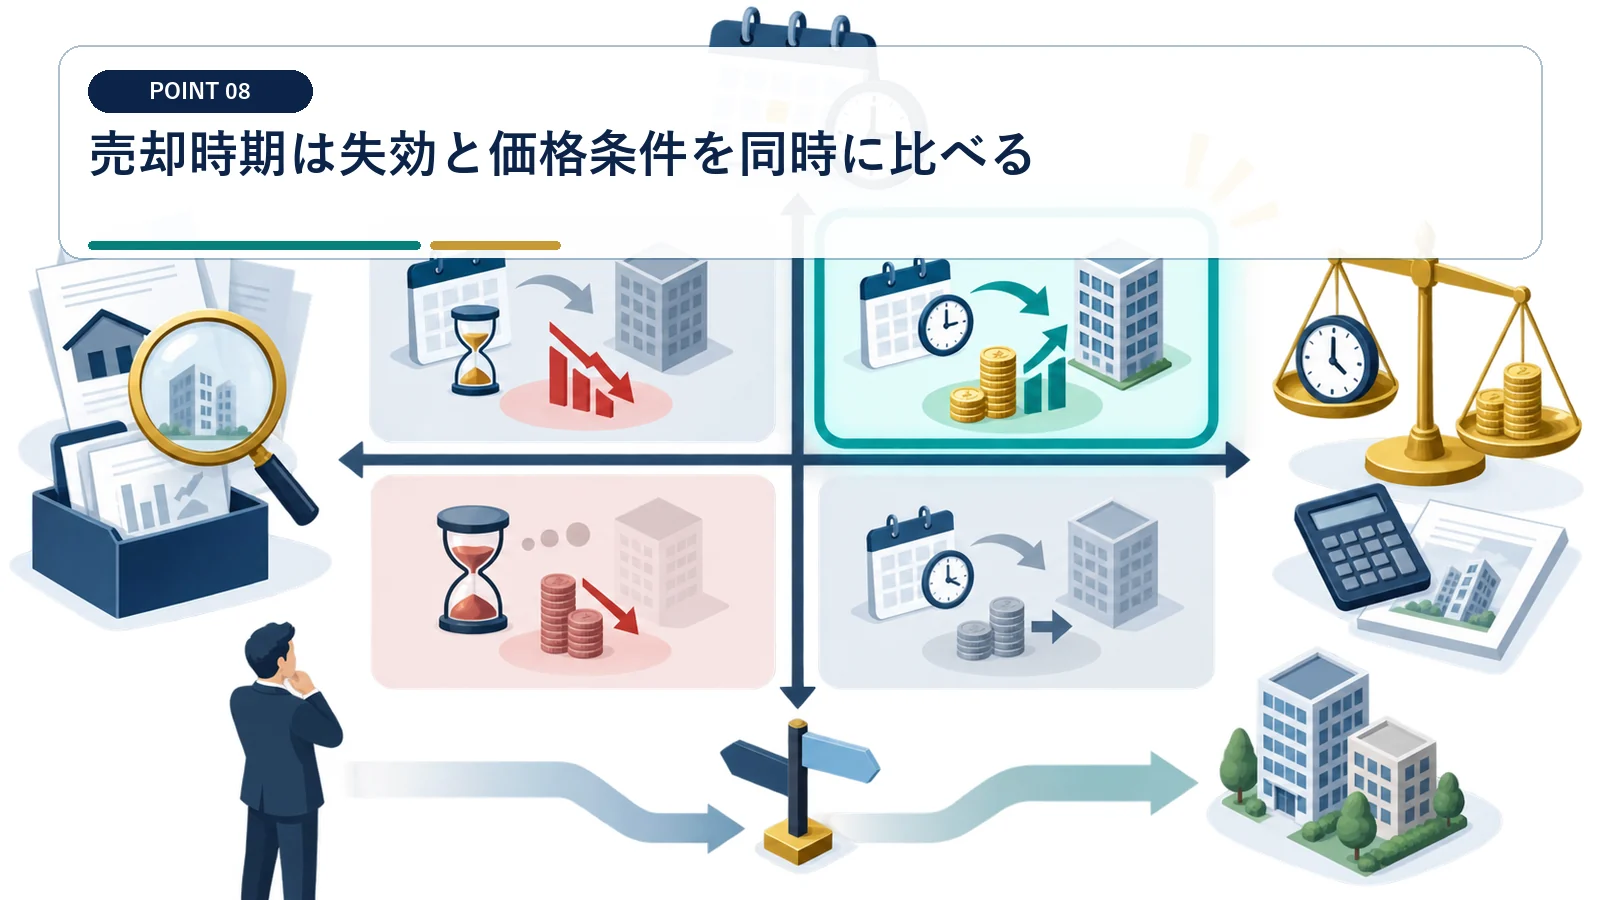
欠損金期限だけで急いで売らず、価格、資金需要、決算見通しを含めて判断します。
売却年度ごとの税引後手取りを並べる
欠損金の失効時期だけでなく、価格や資金需要も売り時を左右します。 期限だけで売却年を決めない
候補年度ごとに売却価格、本業の決算見通し、欠損金の失効額、納付日を置きます。各案の税額と税引後手取りを算出し、必要資金を残せる時期を比較します。
欠損金消化を優先すると不利な価格を受け入れやすい
税負担が減っても、売却価格の下落が大きければ手取りは改善しません。 節税額より総手取りを優先する
失効回避だけを目的に急ぐと、価格条件や資金繰りを犠牲にするおそれがあります。税効果と価格差を同じ表で比べ、手取りが劣る案は採用しません。
青色申告書を提出した事業年度の欠損金は、一定要件の下で各事業年度開始の日前10年以内のものが繰越控除の対象です。
法人税等の確定申告と納付は、原則として事業年度終了日の翌日から2か月以内です。決算後の納税日から逆算して資金を確保します。
法人の不動産売却と繰越欠損金に関するよくある質問
帳簿上の赤字があれば使えますか
税務上の繰越欠損金残高を申告書で確認する必要があります。
何年前の欠損金でも使えますか
繰越期間があるため発生年度ごとに期限を確認します。
売却益を全額相殺できますか
法人区分による控除限度や当期所得により異なります。
消費税も欠損金で減りますか
消費税は法人税の欠損金とは別計算です。
中小法人等以外の法人では、原則として繰越控除前所得の50%が損金算入限度額です。中小法人等に該当するかを先に確認します。
国税庁は、繰越欠損金150万円・控除前所得100万円なら100万円を損金算入し、所得が0になる例を示しています。法人区分による限度額には注意が必要です。
