
法人の不動産売却を決算へ反映する方法|計上時期と税額
不動産売却が決算期をまたぐと、譲渡益を計上する事業年度や納税時期が変わります。契約日、引渡日、登記日、入金日を整理し、月次決算へ反映します。
法人税基本通達では固定資産譲渡の収益帰属時期を原則として引渡日としています。
固定資産の売却収益は原則として引渡日に計上します。一定の場合は契約効力発生日での計上も認められますが、帳簿処理と証拠をそろえ、恣意的な年度変更を避けます。
売却損益、消費税、税効果、納税資金までを決算日から逆算します。 制度の適用は取引条件で変わるため、契約前と申告前に税理士等へ確認してください。
- 土地・建物の固定資産台帳
- 売却年度の月次試算表
- 繰越欠損金と税務申告書
- 借入・消費税・運転資金の一覧
- 固定資産の売却収益は原則として引渡日に計上する
- 契約日基準を使うなら帳簿処理を一致させる
- 売却時点の税務簿価を固定資産台帳で確定する
- 売却費用は発生時期と内容で区分する
固定資産の売却収益は原則として引渡日に計上する
法人税基本通達では固定資産譲渡の収益帰属時期を原則として引渡日としています。
決済記録と引渡確認書から収益計上日を決める
法人の固定資産売却は、原則として実際の引渡日に収益を計上します。 引渡しの完了日を月次締めへ反映
残代金の決済、物件の占有移転、引渡確認書の日付を照合し、引渡しが完了した日を確定します。その日付を月次締めと固定資産の除却処理へ反映し、決算資料に根拠を添えます。
登記日だけで売却収益の年度を決めない
登記日と実際の引渡日が異なると、収益を計上する事業年度も変わる可能性があります。 登記と引渡しの時期を混同しない
登記日だけを使うと、決済や占有移転が完了した時期と決算処理がずれます。契約書、決済記録、引渡確認書を突き合わせ、採用日とその理由を決算台帳へ残します。
契約日基準を使うなら帳簿処理を一致させる
契約の効力発生日で収益計上する場合は、契約内容と会計処理の整合が必要です。
契約日基準を採用する根拠を決算資料へ残す
契約の効力発生日で収益計上する場合は、契約内容と帳簿処理を一致させます。 契約日基準は関連処理まで統一
契約条項から効力発生日を確認し、その日を採る理由を整理します。売却収益、固定資産除却、関連費用を同じ事業年度で処理し、採用基準を決算資料へ明記します。
利益調整のため年度ごとに計上基準を変えない
同種の売却で基準日を都合よく変えると、処理の一貫性を説明できません。 年度選択のための基準変更を避ける
利益の出る年度を動かす目的で基準を切り替えると、過去の会計処理や契約実態との矛盾が生じます。過去の採用基準を確認し、異なる処理をする場合は契約上の違いと判断理由を記録します。
法人の固定資産譲渡収益は原則として引渡日の属する事業年度へ計上します。土地・建物等を契約効力発生日に収益計上している場合の取扱いも定められています。
法人税率は法人区分と所得金額によって異なります。地方税もあるため、不動産売却益だけに一律税率を掛けて最終税額とはできません。
売却時点の税務簿価を固定資産台帳で確定する
建物等の税務簿価は、取得価額から売却時点までの減価償却累計額を差し引いて確認します。決算日だけを基準にせず、実際の売却時点と台帳記録をそろえます。
売却時点までの償却を反映して税務簿価を確定する
建物と附属設備の帳簿価額は、売却時点までの減価償却を反映して求めます。 売却時点の未償却残高を使用
固定資産台帳から土地、建物、附属設備の残高を分け、売却時点までの償却額を確認します。確定した税務簿価を売却対価から差し引き、除却処理まで同じ台帳で追います。
前期末の簿価で売却益を確定しない
前期末から売却時点までの償却を落とすと、売却益の金額がずれます。 期中償却を反映してから売却益を算定
前期末簿価をそのまま使うと、期中の償却分だけ税務簿価を高く見積もる可能性があります。売却日までの処理を固定資産台帳へ反映し、売却損益を再計算します。
売却費用は発生時期と内容で区分する
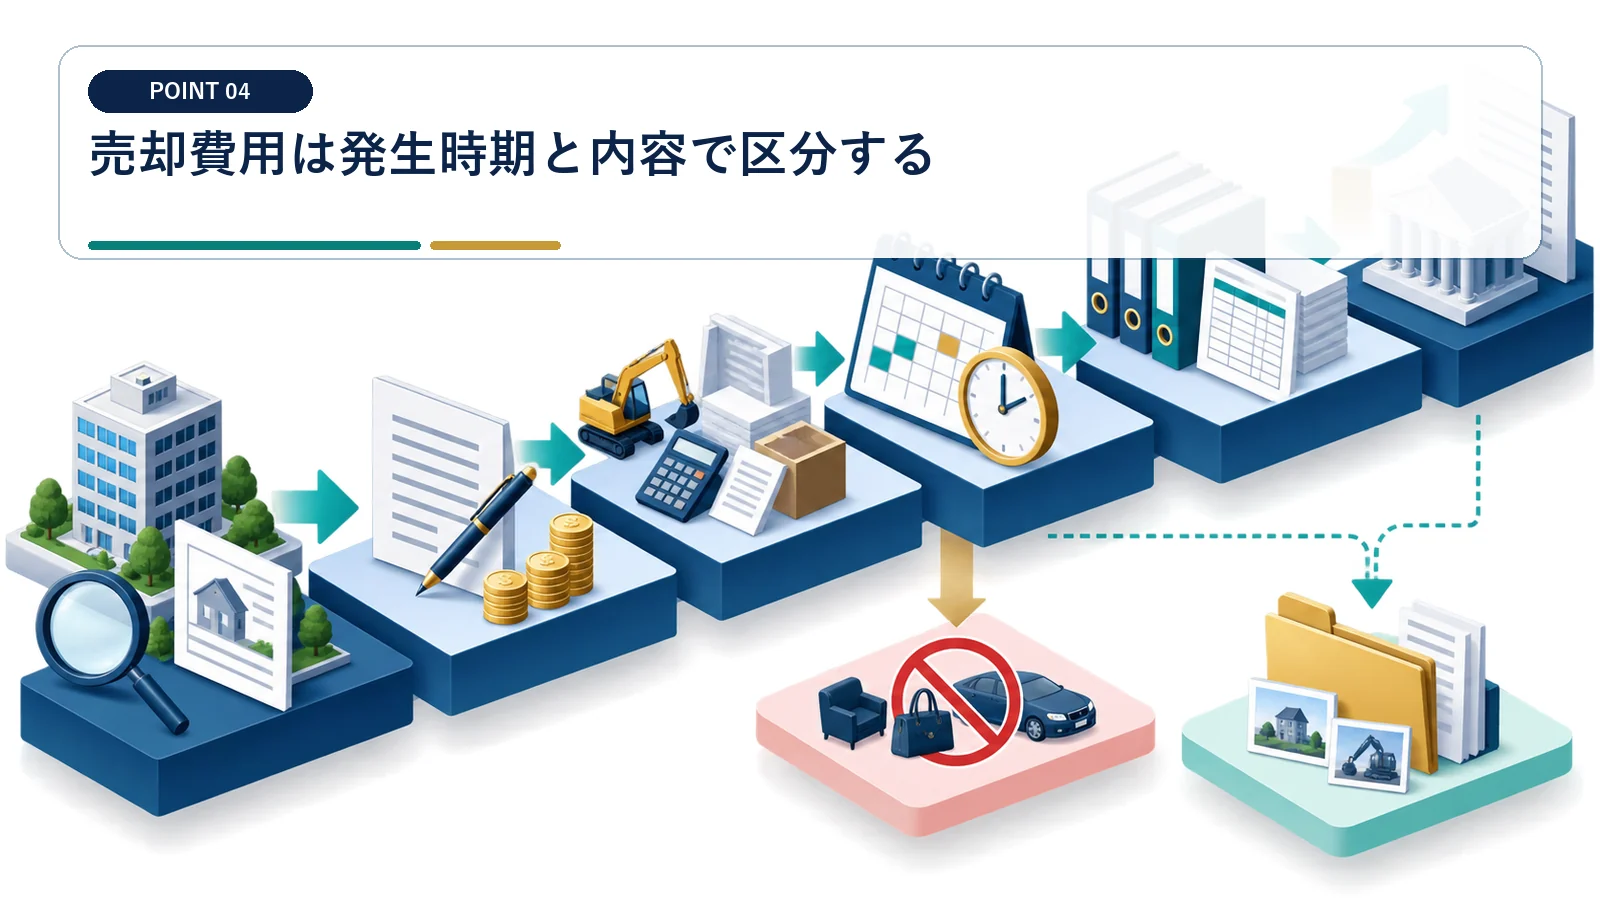
仲介報酬、測量、立退料、解約金などは、債務確定日と売却との直接性を確認します。
売却費用を債務確定日と内容で分類する
仲介報酬や測量費などは、売却との関係と支払義務が確定した時期を確認します。 費用ごとに内容と確定日を確認
仲介報酬、測量、立退料、解約金について契約書と請求書を集め、費用科目へひも付けます。請求日だけでなく債務が確定した日と売却への直接性を確認し、計上年度を決めます。
見積書だけで決算上の損金を確定しない
見積額は変更される可能性があり、支払義務が確定していない場合があります。 見積額と債務確定額を分ける
見積書だけで損金を計上すると、確定額との差や計上時期の誤りが生じます。契約内容と請求書を確認し、未確定分は決算資料で区別して管理します。
建物売却の消費税を別表で管理する
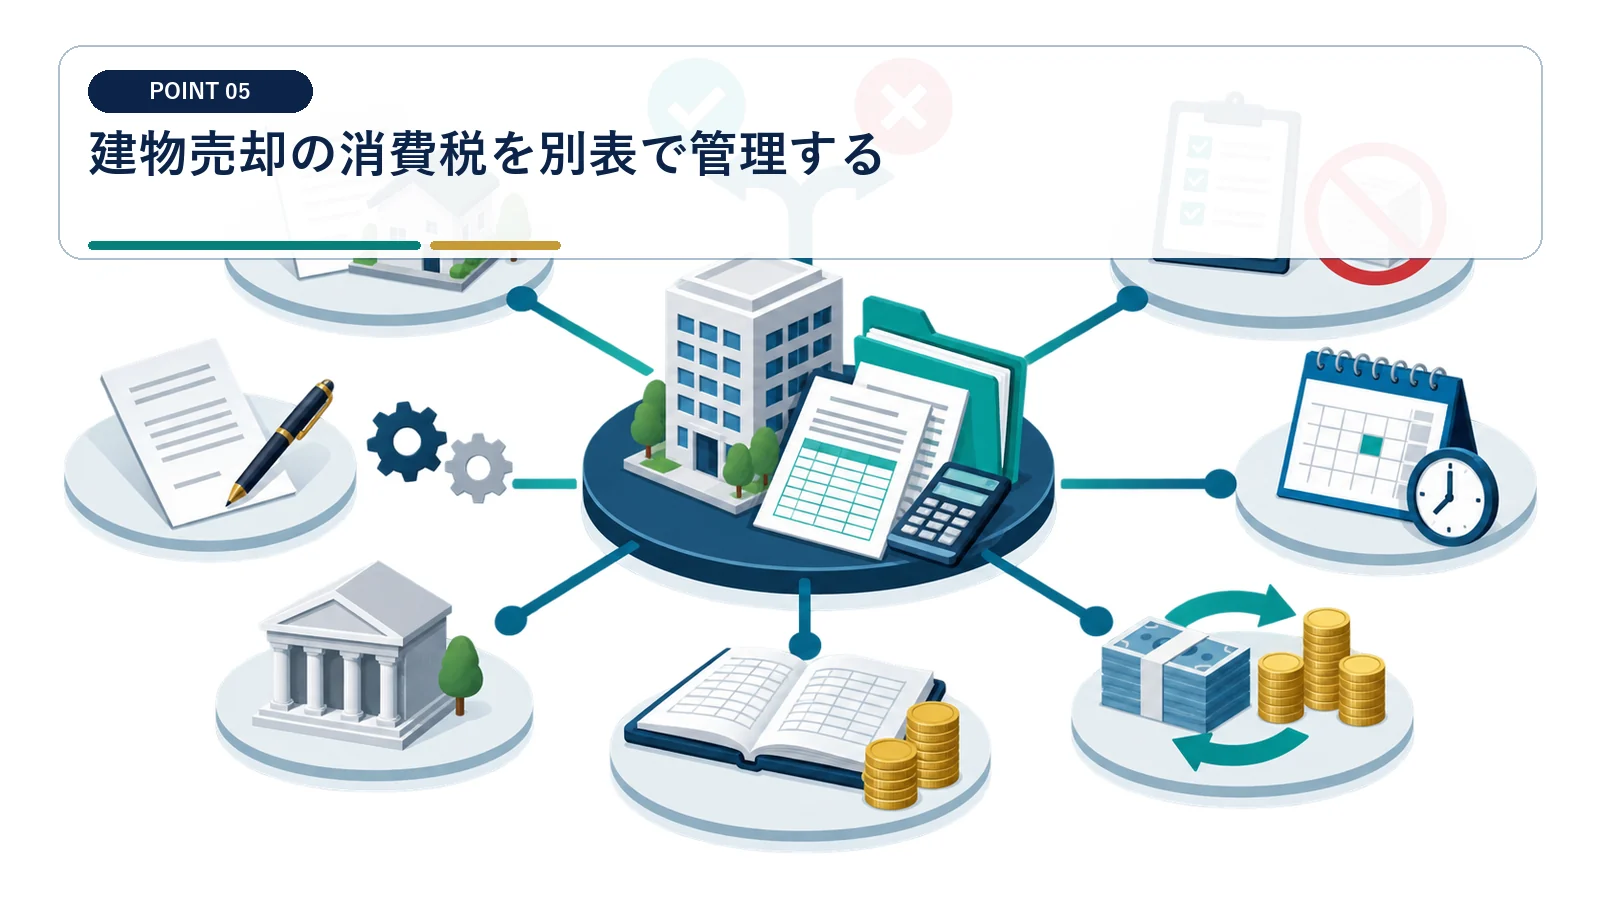
土地非課税・建物課税を前提に価格配分と申告税額を計算します。
土地・建物の価格配分から消費税見込を別表化する
土地は非課税、建物は課税という区分を前提に、消費税を法人税等と分けて管理します。 建物分の消費税を独立管理
契約価格を土地と建物へ配分し、建物部分の消費税額を計算します。法人税等の決算見込みとは別の表へ課税売上と納付見込を記載し、資金繰りへ反映します。
法人税等だけを見て納税資金を確保しない
建物売却の消費税を外すと、決算後に必要な現金を過小に見積もります。 消費税分を法人税等とは別に残す
法人税等だけで資金を取り置くと、消費税の納付時に残高が不足するおそれがあります。土地・建物の配分が変わった場合は消費税額を更新し、別枠の納税資金も調整します。
事業者が対価を得て行う建物などの資産譲渡は消費税の課税対象となり、土地の譲渡は原則として非課税です。
土地と建物を一括譲渡した場合は、消費税の計算でも合理的な区分が必要です。契約書の価格配分と税務処理を照合します。
繰越欠損金は期限と控除限度を確認する
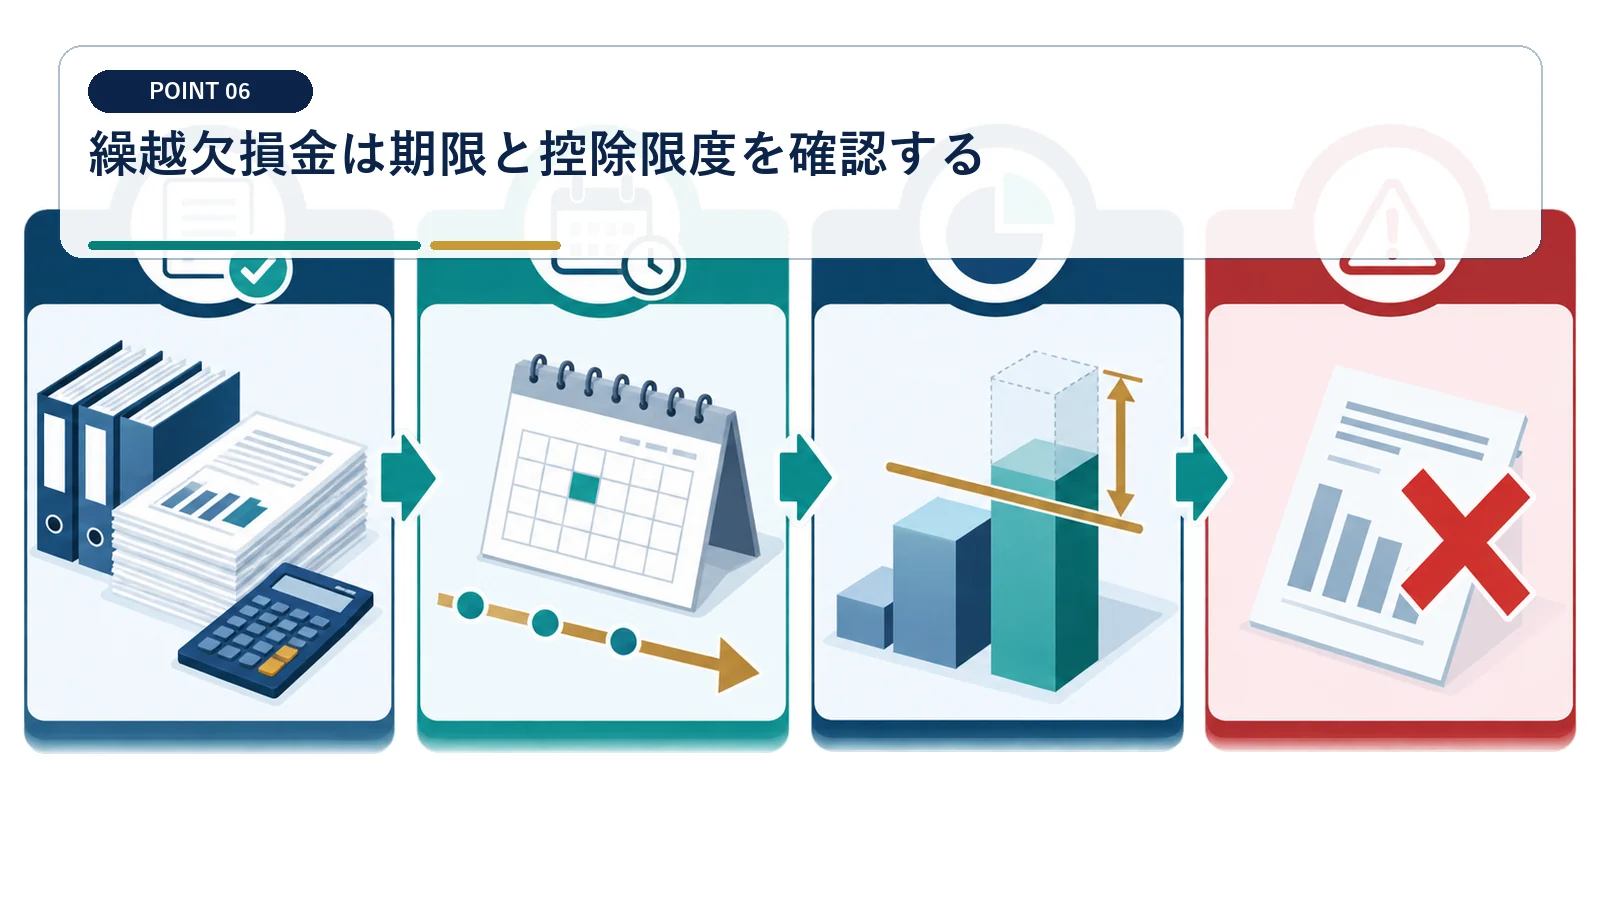
売却益と相殺できる額は法人区分や事業年度、申告継続要件で変わります。
欠損金内訳書を事業年度ごとに確認する
不動産売却益と相殺できる欠損金は、法人区分、発生年度、申告の継続状況で変わります。 税務申告書の期別残高を基準にする
税務申告書の欠損金内訳を期別に並べ、利用期限と残高を確認します。法人区分による控除限度と申告継続要件も確認し、売却益へ使える金額だけを決算見込みへ入れます。
会計上の累積赤字をそのまま相殺額にしない
帳簿上の赤字と、税務上繰り越せる欠損金は一致しない場合があります。 会計赤字と税務欠損金を区別
会計上の累積損失を全額使えると考えると、法人税等を過小に見積もります。申告書上の残高、期限、控除限度を確認し、使えない分を税額試算から除外します。
中間納付と地方税まで決算着地へ入れる
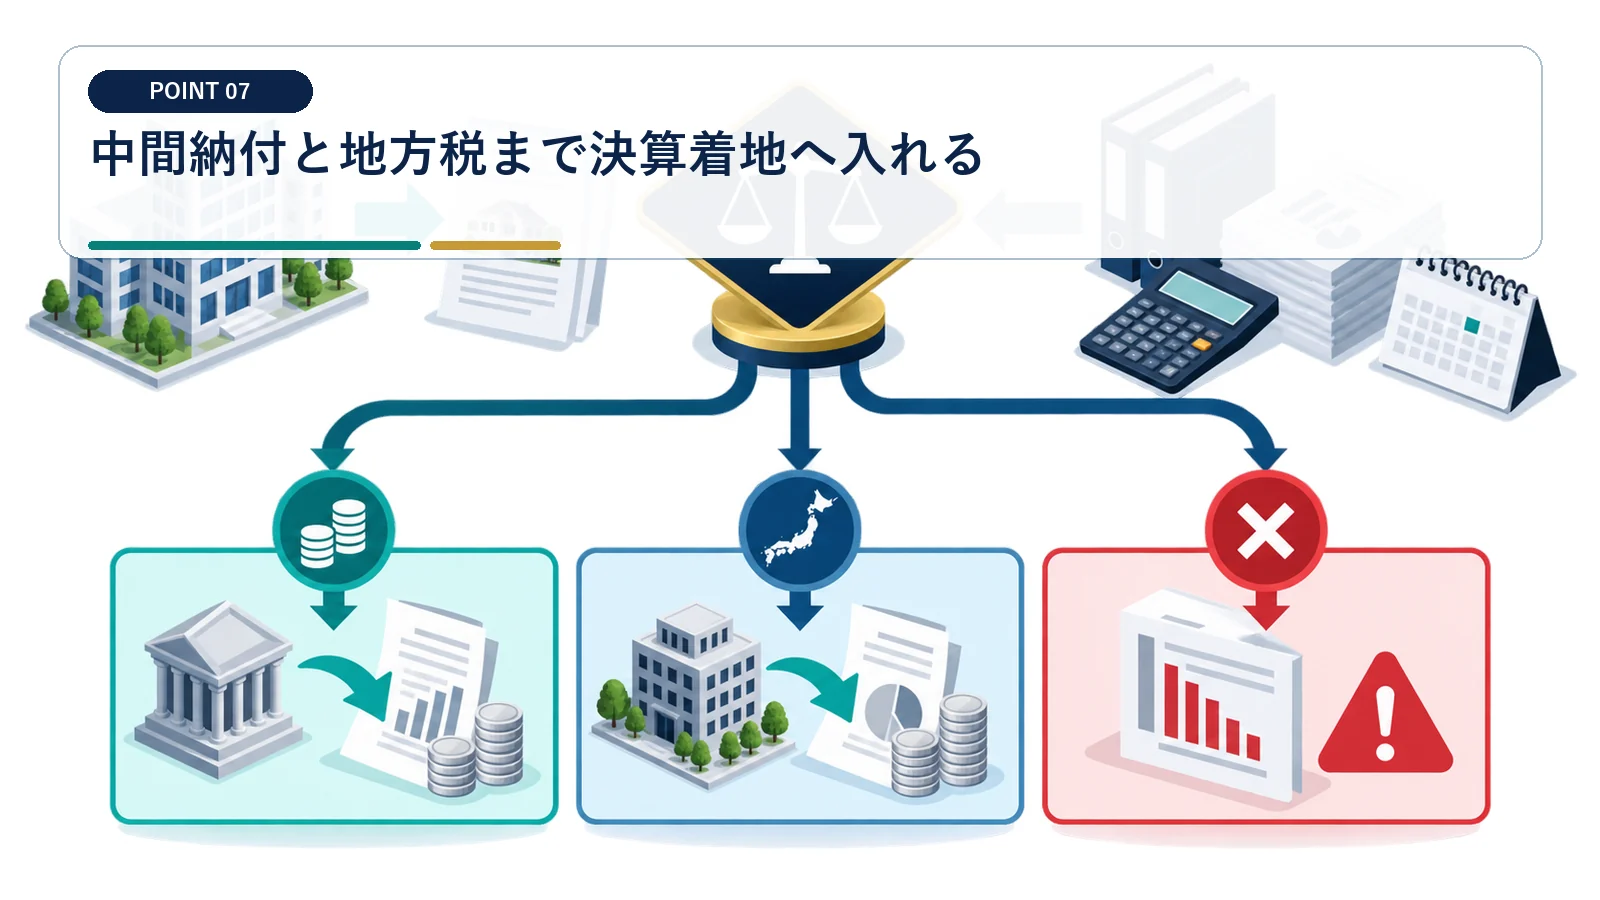
法人税、地方法人税、住民税、事業税の見込額と既納付額を分けます。
税目別に見込税額と中間納付額を差し引く
決算着地では、国税と地方税を分け、すでに納めた金額も反映します。 税目ごとの差引納付額を作る
法人税、地方法人税、住民税、事業税の見込額を税目別に計算します。各税目の中間納付額を差し引き、決算後に実際に支払う差引納付額を一覧にします。
国税だけで決算後の納税資金を決めない
地方税や既納付額を外すと、必要資金と支払額の両方を誤ります。 国税・地方税・既納付額を一表で確認
法人税だけを基準にすると、住民税や事業税の支払いを見落とします。反対に中間納付を差し引かなければ資金を過大に拘束するため、税目ごとの納付予定を決算前に更新します。
売却後の事業計画で最終残高を判断する
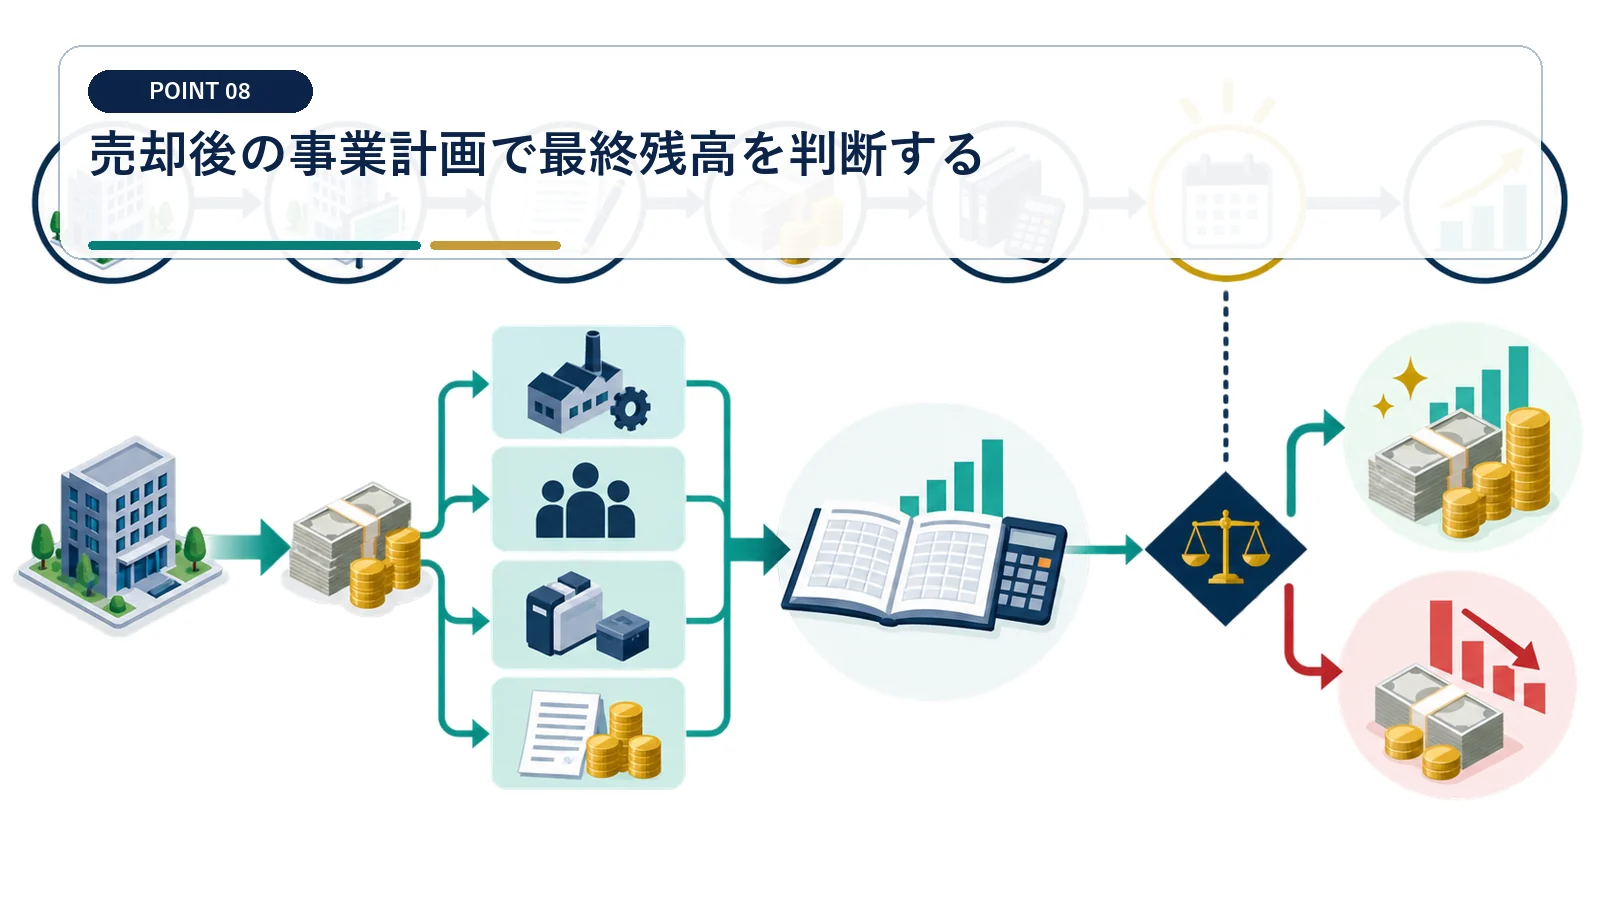
税引後の現金から借入返済と翌期運転資金を差し引き、配当や再投資を検討します。
税引後現金から返済と翌期運転資金を差し引く
売却後に使える残高は、税引後の現金から事業継続に必要な支出を除いて判断します。 返済・運転資金控除後の残高で判断
税引後の現金残高を起点に、借入返済と翌期の運転資金を差し引きます。その残額について配当と再投資の案を作り、決算承認前に資金使途を決めます。
会計利益だけで配当可能額を判断しない
損益計算上の利益があっても、同額の現金を配当に使えるとは限りません。 利益と配当に使える現金は別
会計利益だけを見て配当を決めると、借入返済や翌期支出に必要な現金が不足します。実際の入出金予定と運転資金を確認し、配当・再投資の上限を現金残高から決めます。
青色申告書を提出した事業年度の欠損金は、一定要件の下で各事業年度開始の日前10年以内のものが繰越控除の対象です。
法人税等の確定申告と納付は、原則として事業年度終了日の翌日から2か月以内です。決算後の納税日から逆算して資金を確保します。
法人の不動産売却を決算へ反映する際のよくある質問
契約した期に売却益を計上しますか
原則は引渡日の属する期ですが、一定の場合は契約効力発生日での計上も認められます。
登記日が計上日ですか
登記日だけでなく、決済や引渡しの実態を確認します。
繰越欠損金があれば税金はゼロですか
控除限度や期限、申告要件があるため全額相殺できるとは限りません。
消費税も決算後2か月ですか
法人の消費税は原則として課税期間終了後2か月以内です。
法人の消費税確定申告と納付は、原則として課税期間終了の日から2か月以内です。法人税等と別に納税資金を見積もります。
事業者が対価を得て行う建物などの資産譲渡は消費税の課税対象となり、土地の譲渡は原則として非課税です。
