
法人の不動産売却後に残す納税資金|税目別の計算手順
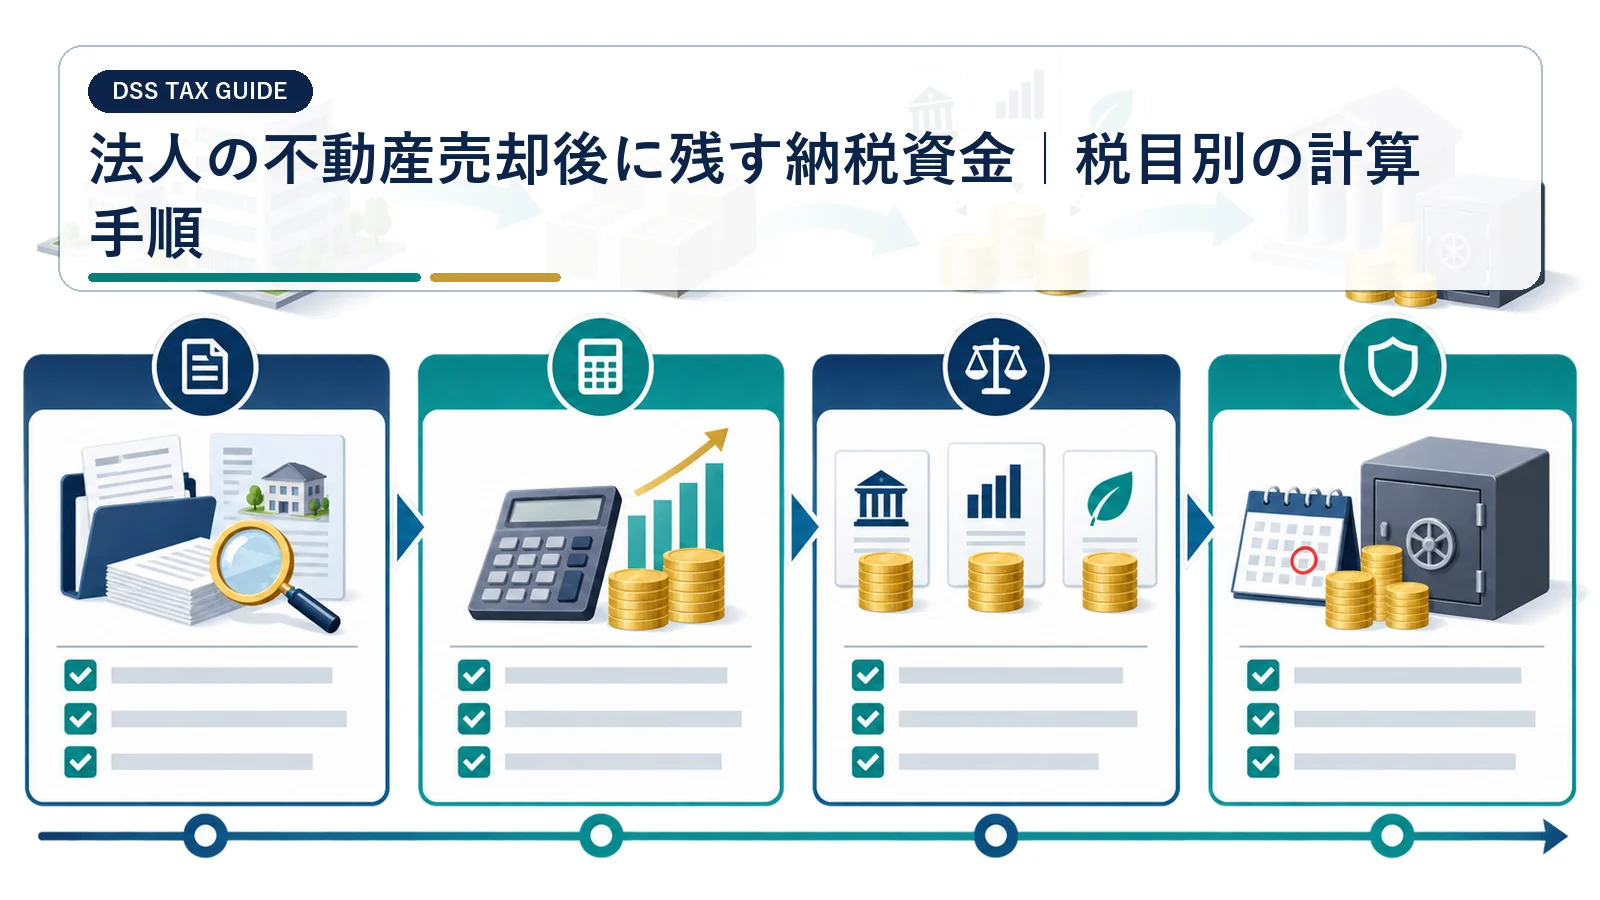
法人が不動産を売却した後は、法人税等だけでなく消費税、借入返済、次の運転資金まで確保します。決済時の入金額から、会社が実際に使える資金を段階的に計算します。
売却益は対価から帳簿価額等を差し引く会計上の利益で、決済入金額とは一致しません。
確保額の目安は『法人税等+消費税+借入完済費用+申告期限までの最低運転資金-それまでの確実な入金』です。税目ごとに別枠で管理します。
法人税等、消費税、借入完済、最低運転資金を別枠で積み上げ、再投資できる金額を求めます。 制度の適用は取引条件で変わるため、契約前と申告前に税理士等へ確認してください。
- 土地・建物の税務上の帳簿価額
- 売却年度の本業損益と繰越欠損金
- 法人税等・消費税の見込額
- 借入完済後の運転資金最低残高
- 売却益と現金入金を分けて計算する
- 法人税等は会社全体の所得から見積もる
- 消費税を別枠で確保する
- 借入完済と担保解除の費用を確認する
売却益と現金入金を分けて計算する
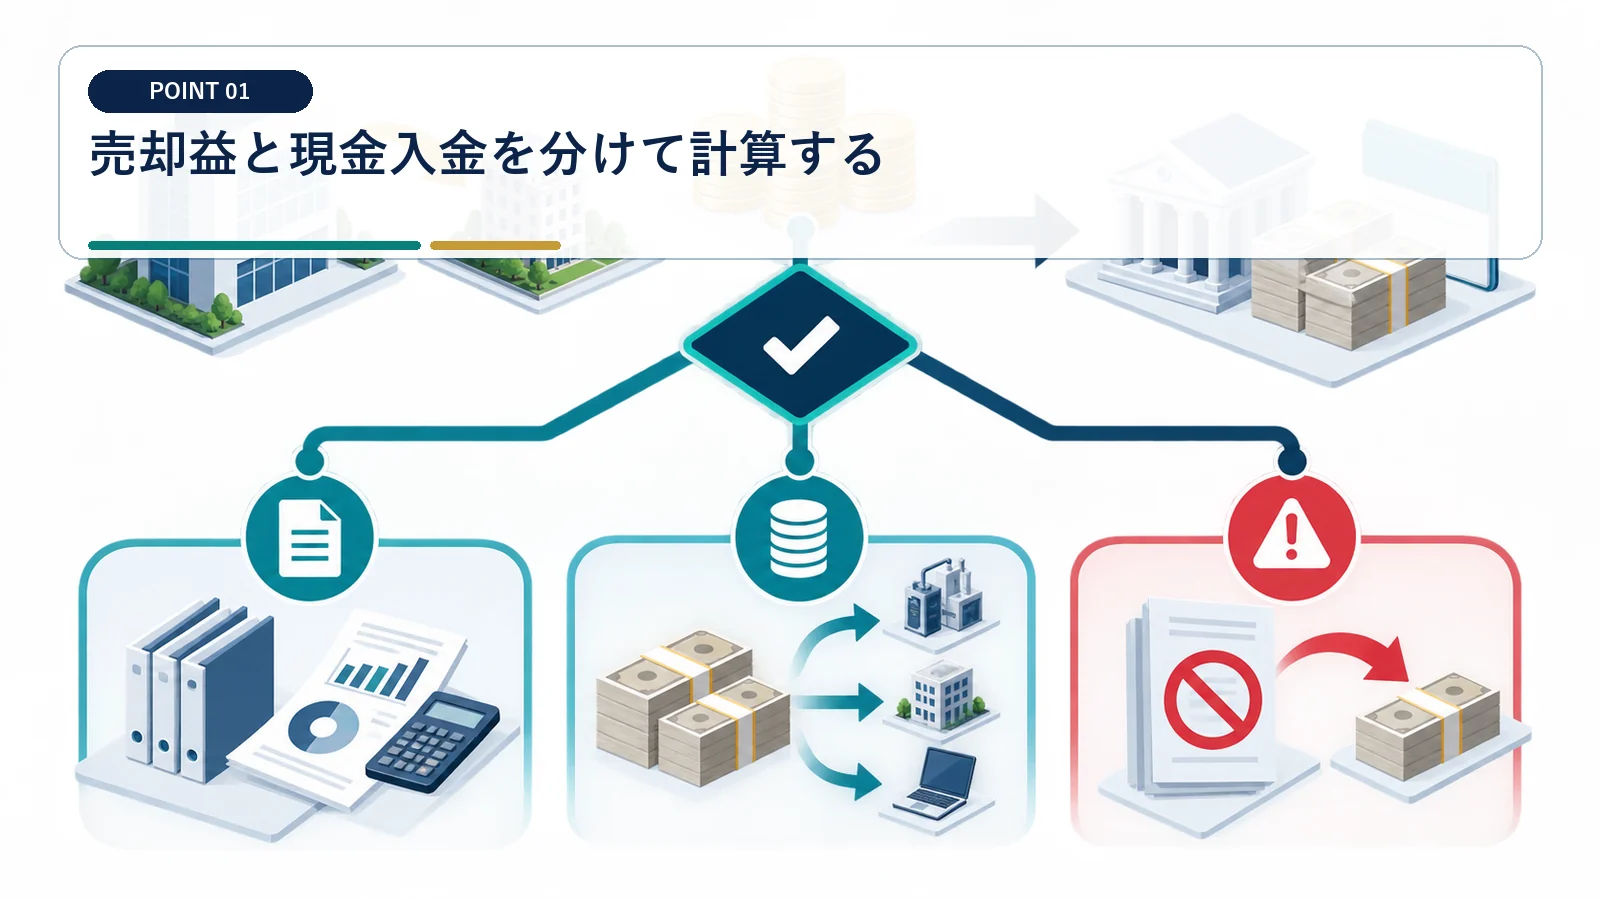
売却益は対価から帳簿価額等を差し引く会計上の利益で、決済入金額とは一致しません。
確認ポイント:売却代金へ法人税率を直接掛けない
『売却益と現金入金を分けて計算する』は、契約書や明細に書かれた事実から判定します。 売却代金へ法人税率を直接掛けない
この論点では『売却代金へ法人税率を直接掛けない』ことが重要です。法人不動産売却資金表には、採用した金額と根拠資料を並べ、経営者、経理担当、金融機関、税理士に関する入出金や税額を当事者別に記載します。
仕訳表と資金繰り表を並べて作ります
仕訳表と資金繰り表を並べて作ります。 法人不動産売却資金表では確定額と未確定額を分けて管理する
確認結果は法人不動産売却資金表へ反映し、申告・納付後までに条件が変わった場合は『売却益と現金入金を分けて計算する』の数字も更新します。
法人税率は法人区分と所得金額で異なります。法人住民税や法人事業税も含め、会社の実効的な負担を試算します。
法人税等は会社全体の所得から見積もる
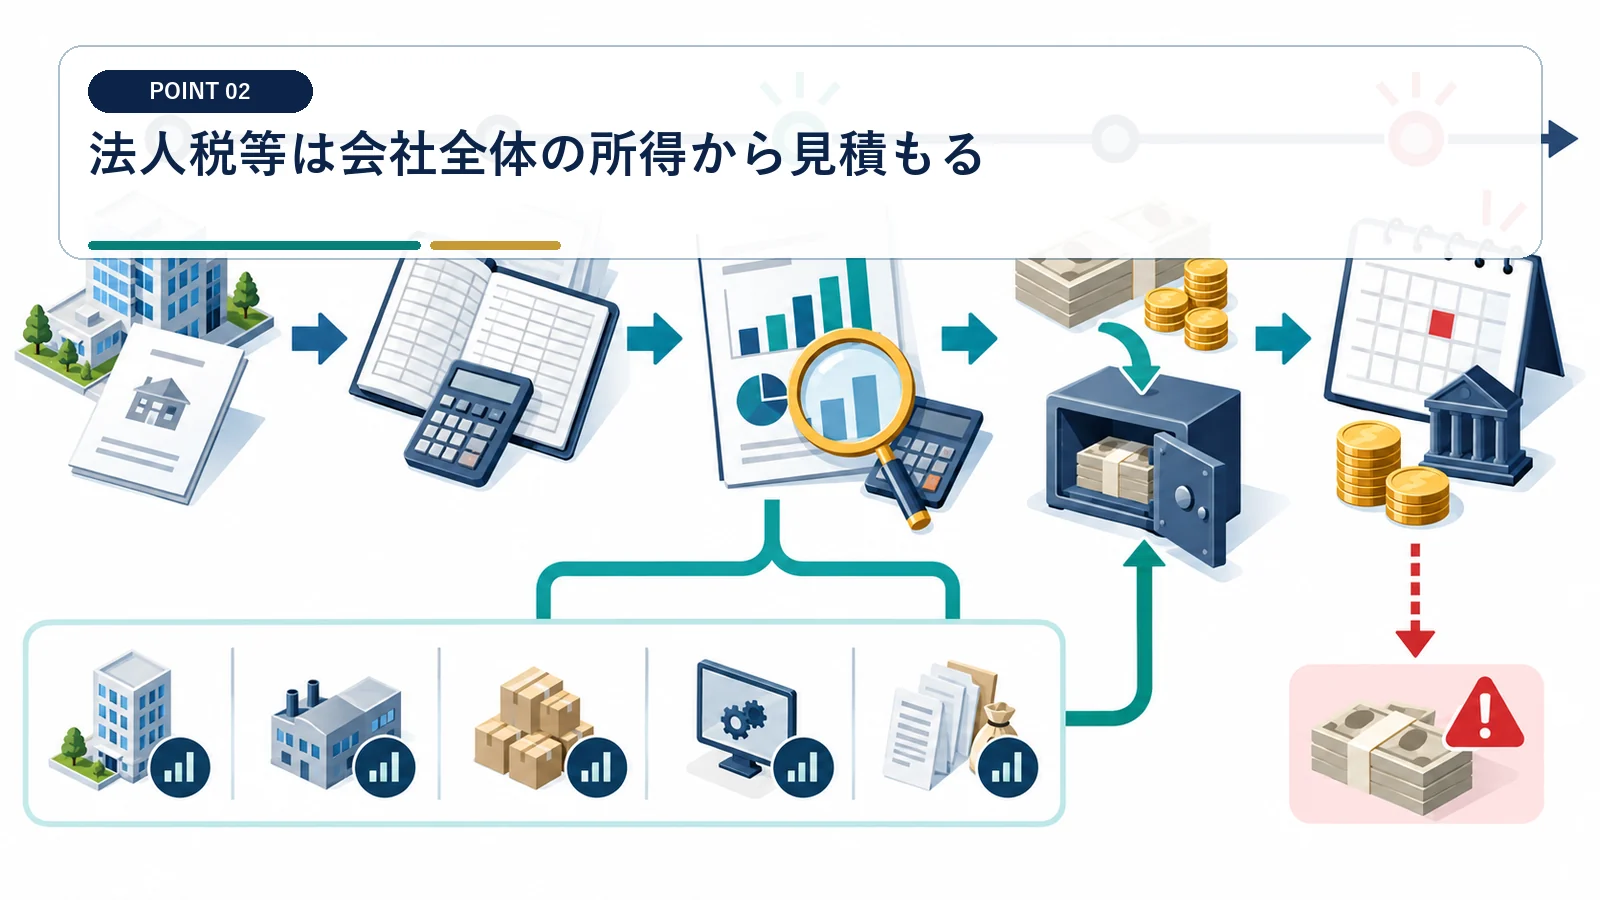
本業損益、繰越欠損金、税務調整、地方税を含めて売却年度の着地を試算します。
確認ポイント:売却益だけの簡易計算を確定額としない
『法人税等は会社全体の所得から見積もる』は、契約書や明細に書かれた事実から判定します。 売却益だけの簡易計算を確定額としない
この論点では『売却益だけの簡易計算を確定額としない』ことが重要です。法人不動産売却資金表には、採用した金額と根拠資料を並べ、経営者、経理担当、金融機関、税理士に関する入出金や税額を当事者別に記載します。
売却なし・ありの二案で納税差額を出します
売却なし・ありの二案で納税差額を出します。 法人不動産売却資金表では確定額と未確定額を分けて管理する
確認結果は法人不動産売却資金表へ反映し、申告・納付後までに条件が変わった場合は『法人税等は会社全体の所得から見積もる』の数字も更新します。
法人税率は法人区分と所得金額で異なります。法人住民税や法人事業税も含め、会社の実効的な負担を試算します。
消費税を別枠で確保する
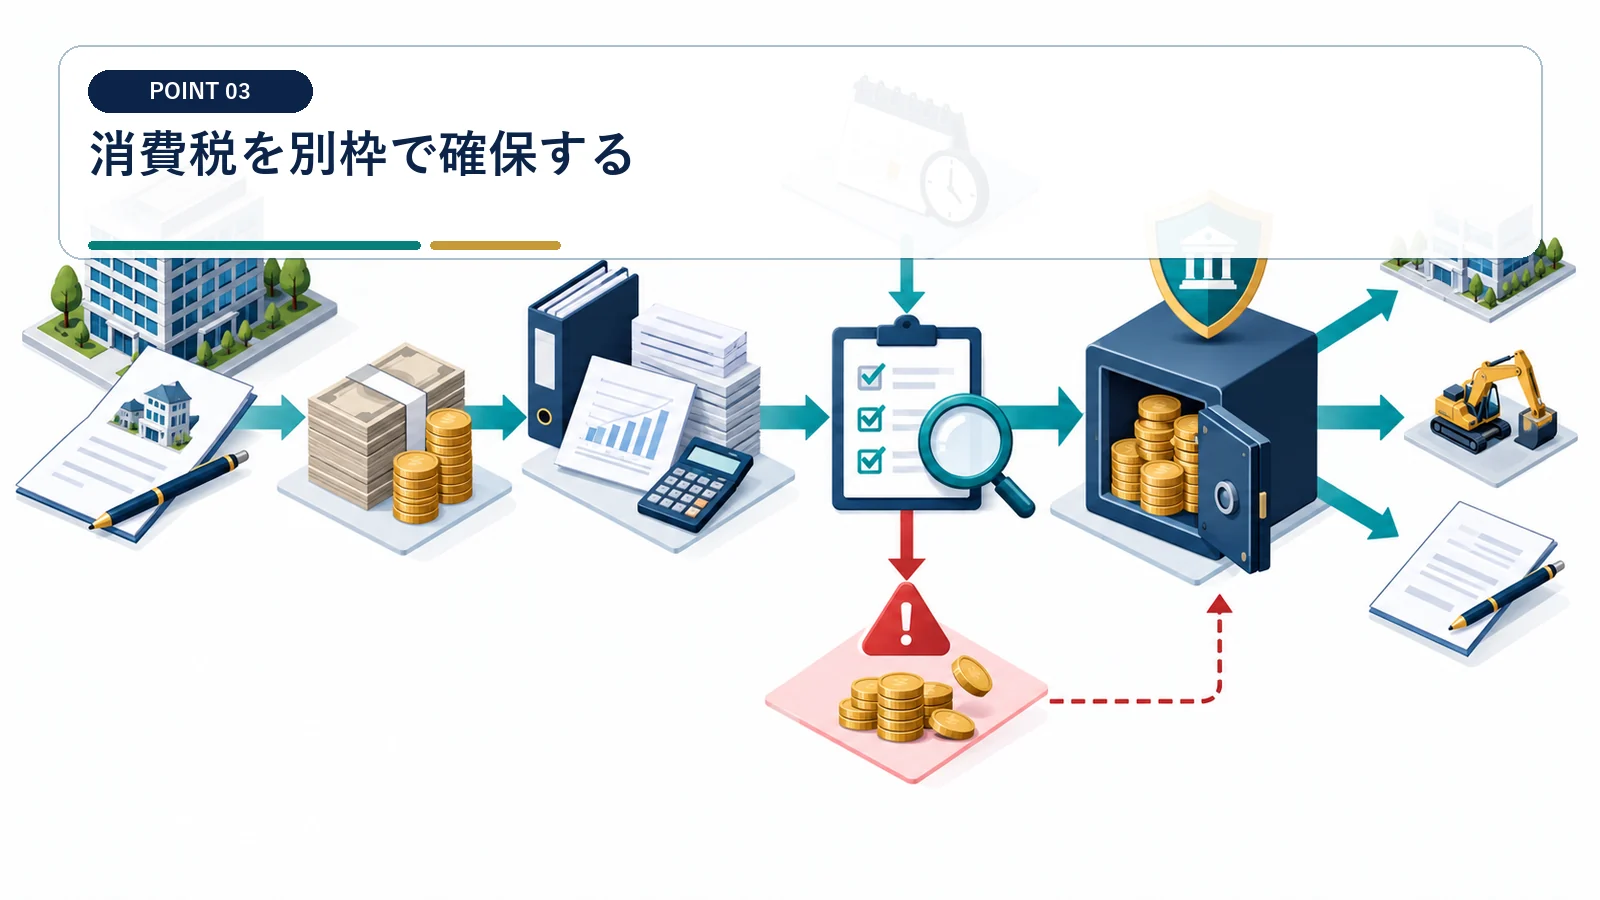
建物部分の消費税や当期全体の課税売上割合により納付見込額が変わります。
確認ポイント:預かった消費税相当額を運転資金へ回さない
『消費税を別枠で確保する』は、契約書や明細に書かれた事実から判定します。 預かった消費税相当額を運転資金へ回さない
この論点では『預かった消費税相当額を運転資金へ回さない』ことが重要です。法人不動産売却資金表には、採用した金額と根拠資料を並べ、経営者、経理担当、金融機関、税理士に関する入出金や税額を当事者別に記載します。
消費税の中間納付も含めて残額を出します
消費税の中間納付も含めて残額を出します。 法人不動産売却資金表では確定額と未確定額を分けて管理する
確認結果は法人不動産売却資金表へ反映し、申告・納付後までに条件が変わった場合は『消費税を別枠で確保する』の数字も更新します。
法人の消費税確定申告と納付は、原則として課税期間終了の日から2か月以内です。法人税等とは別に納税資金を確保します。
借入完済と担保解除の費用を確認する
元本、経過利息、繰上返済手数料、司法書士費用など決済時支出を銀行資料で確認します。
確認ポイント:帳簿上の借入残高だけを使わない
『借入完済と担保解除の費用を確認する』は、契約書や明細に書かれた事実から判定します。 帳簿上の借入残高だけを使わない
この論点では『帳簿上の借入残高だけを使わない』ことが重要です。法人不動産売却資金表には、採用した金額と根拠資料を並べ、経営者、経理担当、金融機関、税理士に関する入出金や税額を当事者別に記載します。
決済日基準の完済見込書を取得します
決済日基準の完済見込書を取得します。 法人不動産売却資金表では確定額と未確定額を分けて管理する
確認結果は法人不動産売却資金表へ反映し、申告・納付後までに条件が変わった場合は『借入完済と担保解除の費用を確認する』の数字も更新します。
法人税等の確定申告と納付は、原則として事業年度終了の日の翌日から2か月以内です。売却後の決算日から逆算して資金を確保します。
申告期限までの運転資金も残す
売却後も給与、仕入、家賃、返済が続くため、納税資金とは別に最低運転資金が必要です。
確認ポイント:納税できても事業が止まる資金配分にしない
『申告期限までの運転資金も残す』は、契約書や明細に書かれた事実から判定します。 納税できても事業が止まる資金配分にしない
この論点では『納税できても事業が止まる資金配分にしない』ことが重要です。法人不動産売却資金表には、採用した金額と根拠資料を並べ、経営者、経理担当、金融機関、税理士に関する入出金や税額を当事者別に記載します。
入金・支払サイトから最低残高を設定します
入金・支払サイトから最低残高を設定します。 法人不動産売却資金表では確定額と未確定額を分けて管理する
確認結果は法人不動産売却資金表へ反映し、申告・納付後までに条件が変わった場合は『申告期限までの運転資金も残す』の数字も更新します。
法人税等の確定申告と納付は、原則として事業年度終了の日の翌日から2か月以内です。売却後の決算日から逆算して資金を確保します。
決算期と中間納付をカレンダー化する
法人税等と消費税の確定納付に加え、中間申告・納付の有無も確認します。
確認ポイント:決算後2か月だけを見て資金を使わない
『決算期と中間納付をカレンダー化する』は、契約書や明細に書かれた事実から判定します。 決算後2か月だけを見て資金を使わない
この論点では『決算後2か月だけを見て資金を使わない』ことが重要です。法人不動産売却資金表には、採用した金額と根拠資料を並べ、経営者、経理担当、金融機関、税理士に関する入出金や税額を当事者別に記載します。
12か月の税目別支払予定を作ります
12か月の税目別支払予定を作ります。 法人不動産売却資金表では確定額と未確定額を分けて管理する
確認結果は法人不動産売却資金表へ反映し、申告・納付後までに条件が変わった場合は『決算期と中間納付をカレンダー化する』の数字も更新します。
法人税等の確定申告と納付は、原則として事業年度終了の日の翌日から2か月以内です。売却後の決算日から逆算して資金を確保します。
配当・役員貸付・再投資は税引後に決める
株主や役員への資金移動は別の課税や会社法上の手続も生じるため順番が重要です。
確認ポイント:売却直後に個人口座へ移さない
『配当・役員貸付・再投資は税引後に決める』は、契約書や明細に書かれた事実から判定します。 売却直後に個人口座へ移さない
この論点では『売却直後に個人口座へ移さない』ことが重要です。法人不動産売却資金表には、採用した金額と根拠資料を並べ、経営者、経理担当、金融機関、税理士に関する入出金や税額を当事者別に記載します。
納税・運転資金確保後の上限額を決議します
納税・運転資金確保後の上限額を決議します。 法人不動産売却資金表では確定額と未確定額を分けて管理する
確認結果は法人不動産売却資金表へ反映し、申告・納付後までに条件が変わった場合は『配当・役員貸付・再投資は税引後に決める』の数字も更新します。
法人税率は法人区分と所得金額で異なります。法人住民税や法人事業税も含め、会社の実効的な負担を試算します。
余剰資金は申告前に再計算する
決算整理や消費税計算で見込額が変わるため、納付直前まで積立額を更新します。
確認ポイント:初回試算の残額をそのまま余剰としない
『余剰資金は申告前に再計算する』は、契約書や明細に書かれた事実から判定します。 初回試算の残額をそのまま余剰としない
この論点では『初回試算の残額をそのまま余剰としない』ことが重要です。法人不動産売却資金表には、採用した金額と根拠資料を並べ、経営者、経理担当、金融機関、税理士に関する入出金や税額を当事者別に記載します。
税理士の確定見込と口座残高を照合します
税理士の確定見込と口座残高を照合します。 法人不動産売却資金表では確定額と未確定額を分けて管理する
確認結果は法人不動産売却資金表へ反映し、申告・納付後までに条件が変わった場合は『余剰資金は申告前に再計算する』の数字も更新します。
法人税等の確定申告と納付は、原則として事業年度終了の日の翌日から2か月以内です。売却後の決算日から逆算して資金を確保します。
法人の不動産売却後に残す資金についてよくある質問
売却代金の何割を税金用に残しますか
一律では決められません。帳簿価額、会社全体の所得、消費税、地方税から試算します。
赤字会社でも納税資金は必要ですか
消費税や地方税などが生じる場合があり、繰越欠損金にも要件があります。個別に確認します。
借入返済後の残額は使えますか
税金と申告期限までの運転資金を確保した後の残額で判断します。
いつ余剰資金が確定しますか
決算整理と税額見込みが固まり、税目別積立と運転資金を差し引いた段階です。
