
法人の不動産売却に消費税はかかる?土地・建物の区分
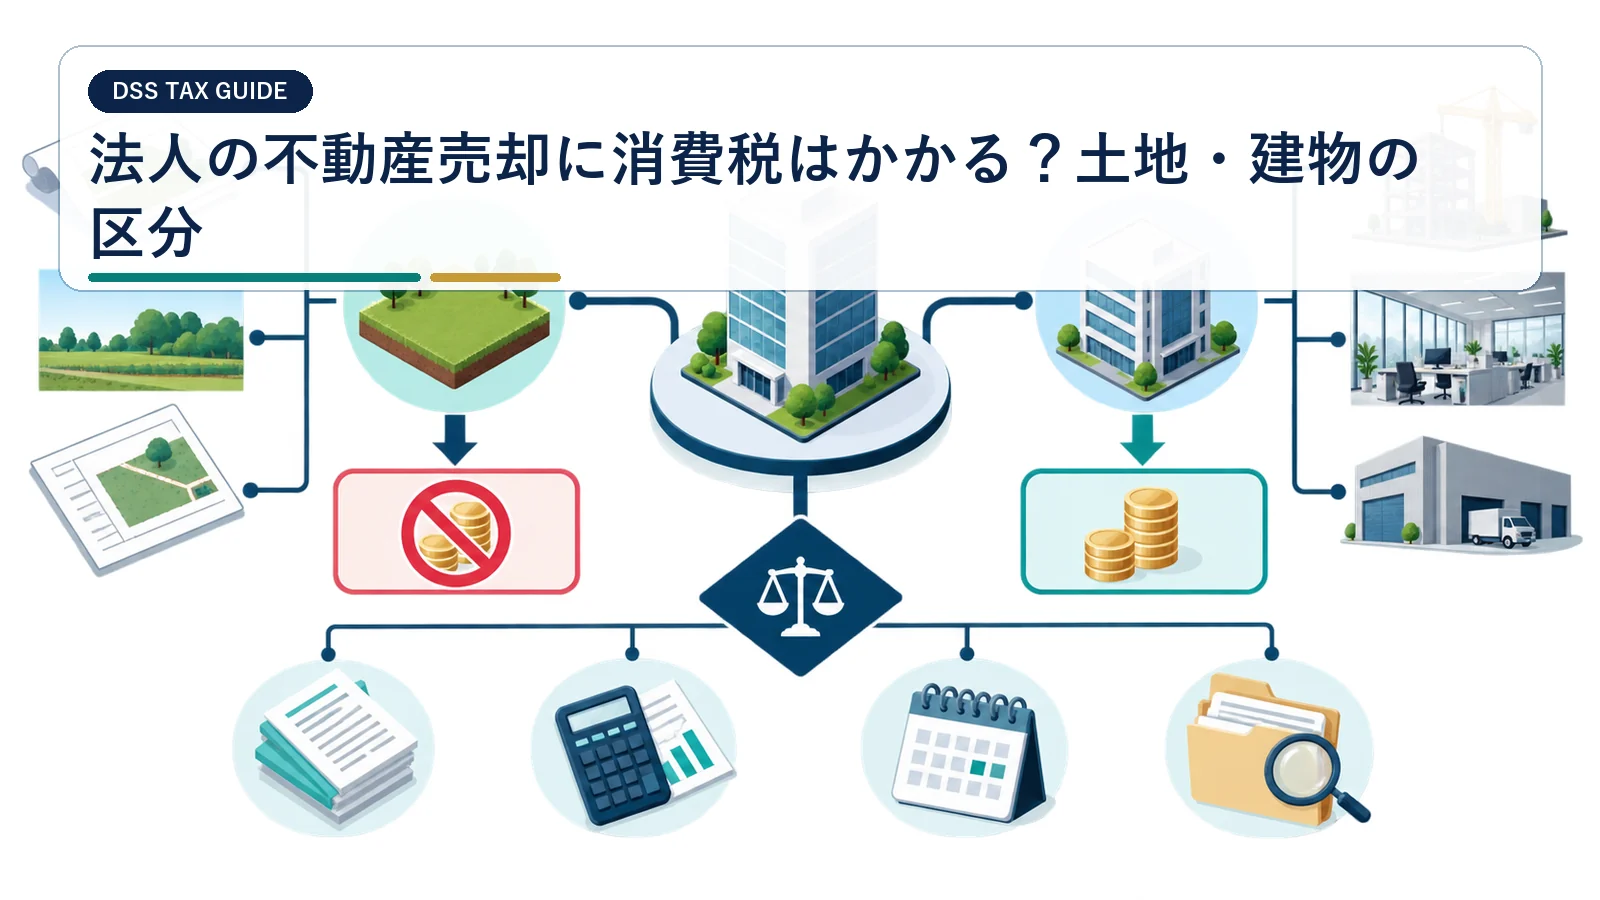
法人が不動産を売る場合、土地は消費税が非課税ですが、建物は原則として課税対象です。契約金額の内訳、課税事業者かどうか、申告への影響を売却前に確認します。
土地や土地の上に存する権利の譲渡は、消費税の非課税取引として扱います。
課税事業者の法人が国内で売る場合、土地は非課税、建物は原則課税です。例:土地3,300万円、建物2,200万円(税込)なら、建物に含まれる消費税は200万円です。
課税事業者の判定、土地・建物の価格配分、仕入税額控除、納税資金を契約前に整理します。 制度の適用は取引条件で変わるため、契約前と申告前に税理士等へ確認してください。
- 土地・建物の税務上の帳簿価額
- 売却年度の本業損益と繰越欠損金
- 法人税等・消費税の見込額
- 借入完済後の運転資金最低残高
- 土地の譲渡は消費税が非課税
- 建物の譲渡は原則として課税対象
- 課税事業者の判定を売却前に確認する
- 土地・建物の価格配分には根拠を残す
土地の譲渡は消費税が非課税
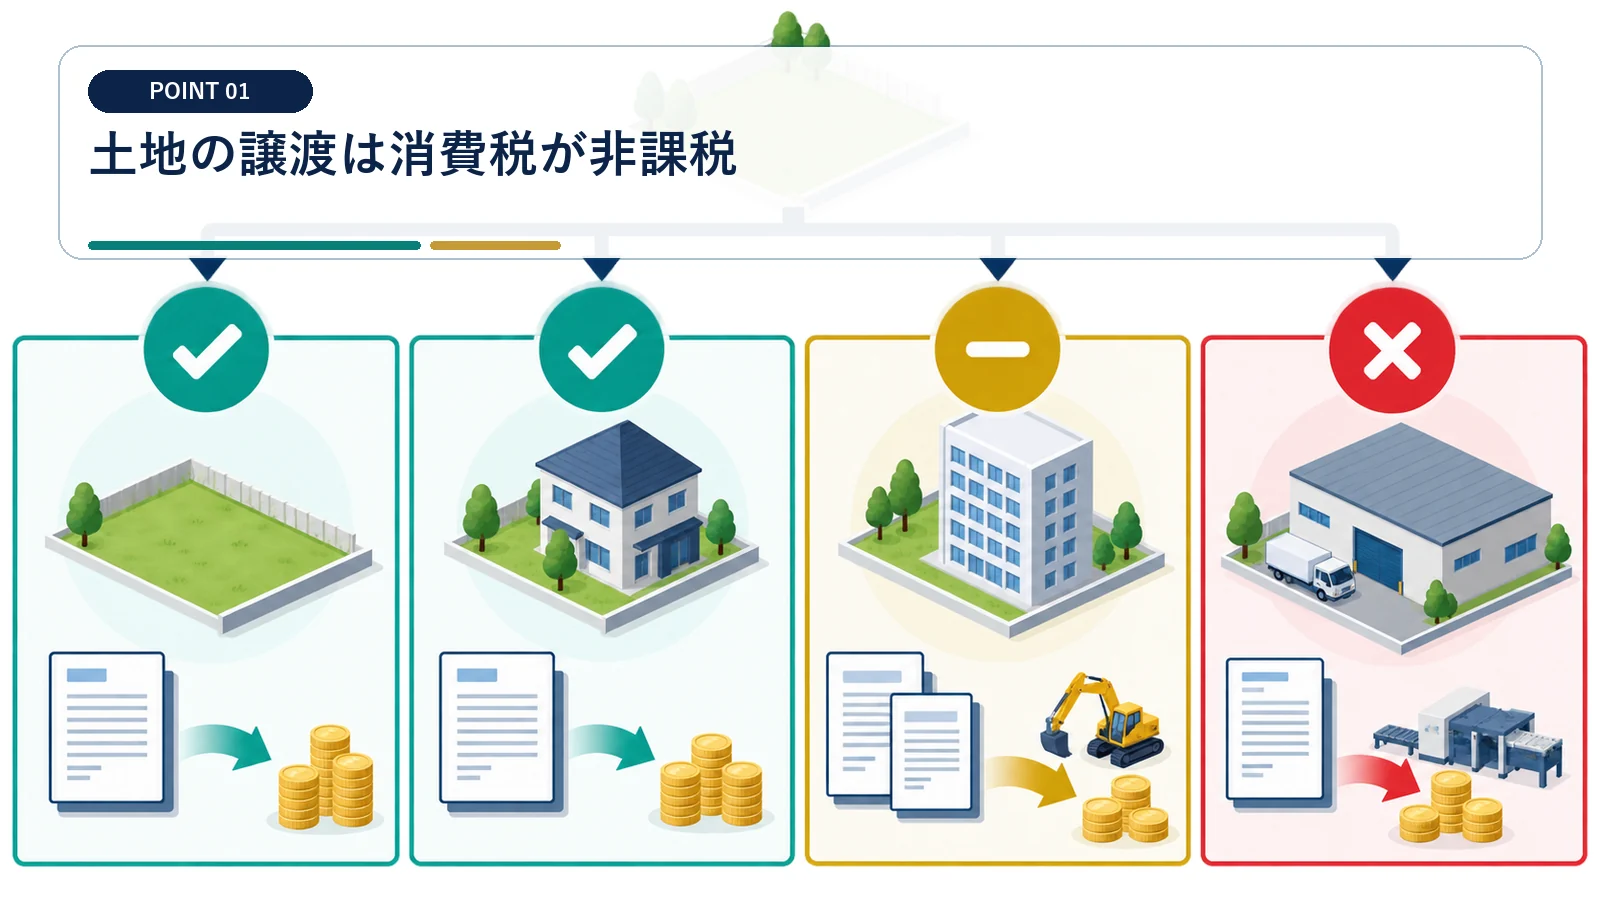
土地や土地の上に存する権利の譲渡は、消費税の非課税取引として扱います。
確認ポイント:不動産全体へ消費税を掛けない
『土地の譲渡は消費税が非課税』は、契約書や明細に書かれた事実から判定します。 不動産全体へ消費税を掛けない
この論点では『不動産全体へ消費税を掛けない』ことが重要です。不動産消費税区分表には、採用した金額と根拠資料を並べ、経営者、経理担当、買主、仲介会社、税理士に関する入出金や税額を当事者別に記載します。
契約書で土地対価を明確にします
契約書で土地対価を明確にします。 不動産消費税区分表では確定額と未確定額を分けて管理する
確認結果は不動産消費税区分表へ反映し、消費税申告・納付までに条件が変わった場合は『土地の譲渡は消費税が非課税』の数字も更新します。
事業に付随する建物などの譲渡は消費税の課税対象となり得ますが、土地や借地権の譲渡は非課税です。
建物の譲渡は原則として課税対象
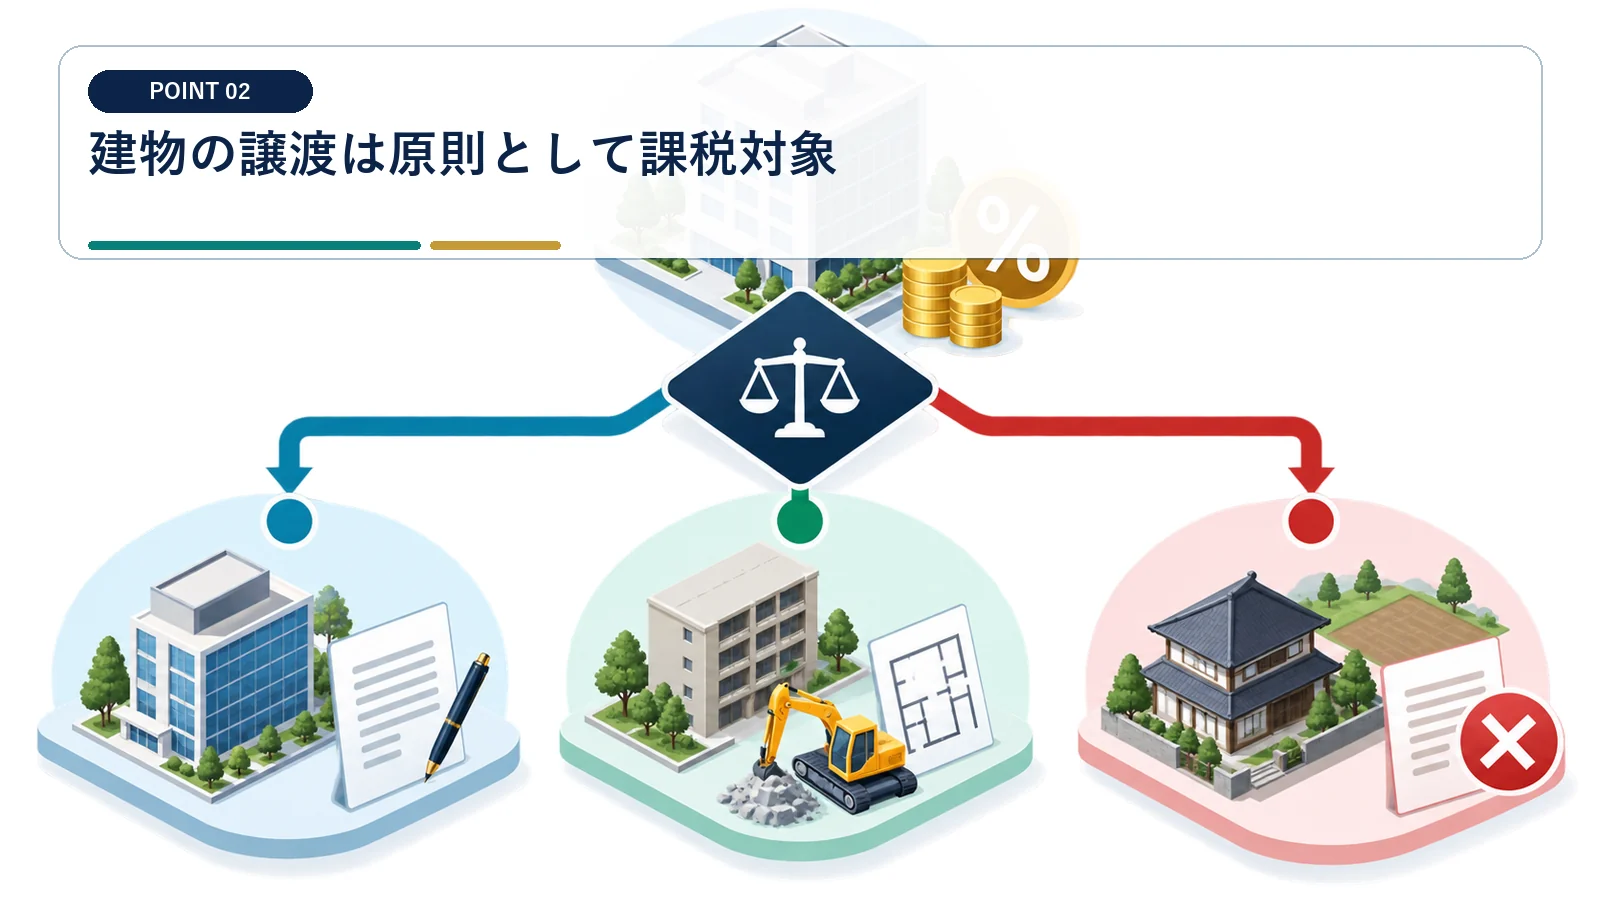
事業者である法人が国内で建物を譲渡する場合、事業に付随する資産譲渡として扱います。
確認ポイント:古い建物だから非課税と判断しない
『建物の譲渡は原則として課税対象』は、契約書や明細に書かれた事実から判定します。 古い建物だから非課税と判断しない
この論点では『古い建物だから非課税と判断しない』ことが重要です。不動産消費税区分表には、採用した金額と根拠資料を並べ、経営者、経理担当、買主、仲介会社、税理士に関する入出金や税額を当事者別に記載します。
建物対価の税抜額と消費税額を表示します
建物対価の税抜額と消費税額を表示します。 不動産消費税区分表では確定額と未確定額を分けて管理する
確認結果は不動産消費税区分表へ反映し、消費税申告・納付までに条件が変わった場合は『建物の譲渡は原則として課税対象』の数字も更新します。
事業者が国内で事業として対価を得て行う資産の譲渡は、原則として消費税の課税対象です。資産ごとの区分が必要です。
課税事業者の判定を売却前に確認する
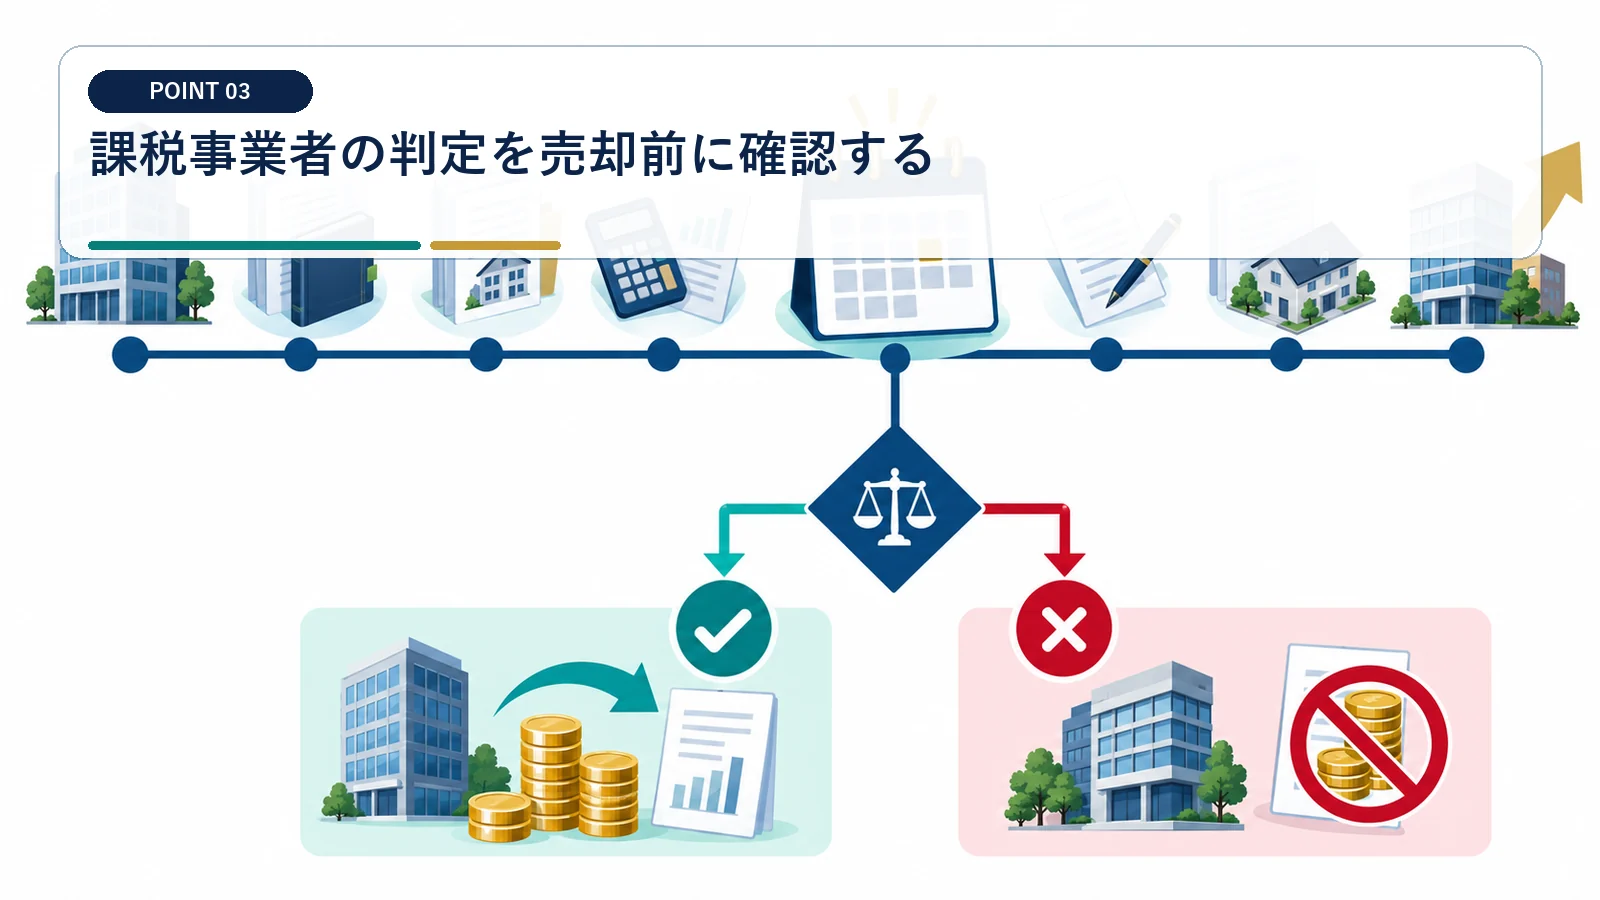
基準期間、特定期間、選択届出などにより、売却年度の納税義務が決まります。
確認ポイント:直近売上だけで免税と決めない
『課税事業者の判定を売却前に確認する』は、契約書や明細に書かれた事実から判定します。 直近売上だけで免税と決めない
この論点では『直近売上だけで免税と決めない』ことが重要です。不動産消費税区分表には、採用した金額と根拠資料を並べ、経営者、経理担当、買主、仲介会社、税理士に関する入出金や税額を当事者別に記載します。
過去の消費税申告書と届出書を確認します
過去の消費税申告書と届出書を確認します。 不動産消費税区分表では確定額と未確定額を分けて管理する
確認結果は不動産消費税区分表へ反映し、消費税申告・納付までに条件が変わった場合は『課税事業者の判定を売却前に確認する』の数字も更新します。
課税事業者の判定では基準期間の課税売上高に加え、課税事業者選択届出や適格請求書発行事業者の登録状況も確認します。
土地・建物の価格配分には根拠を残す
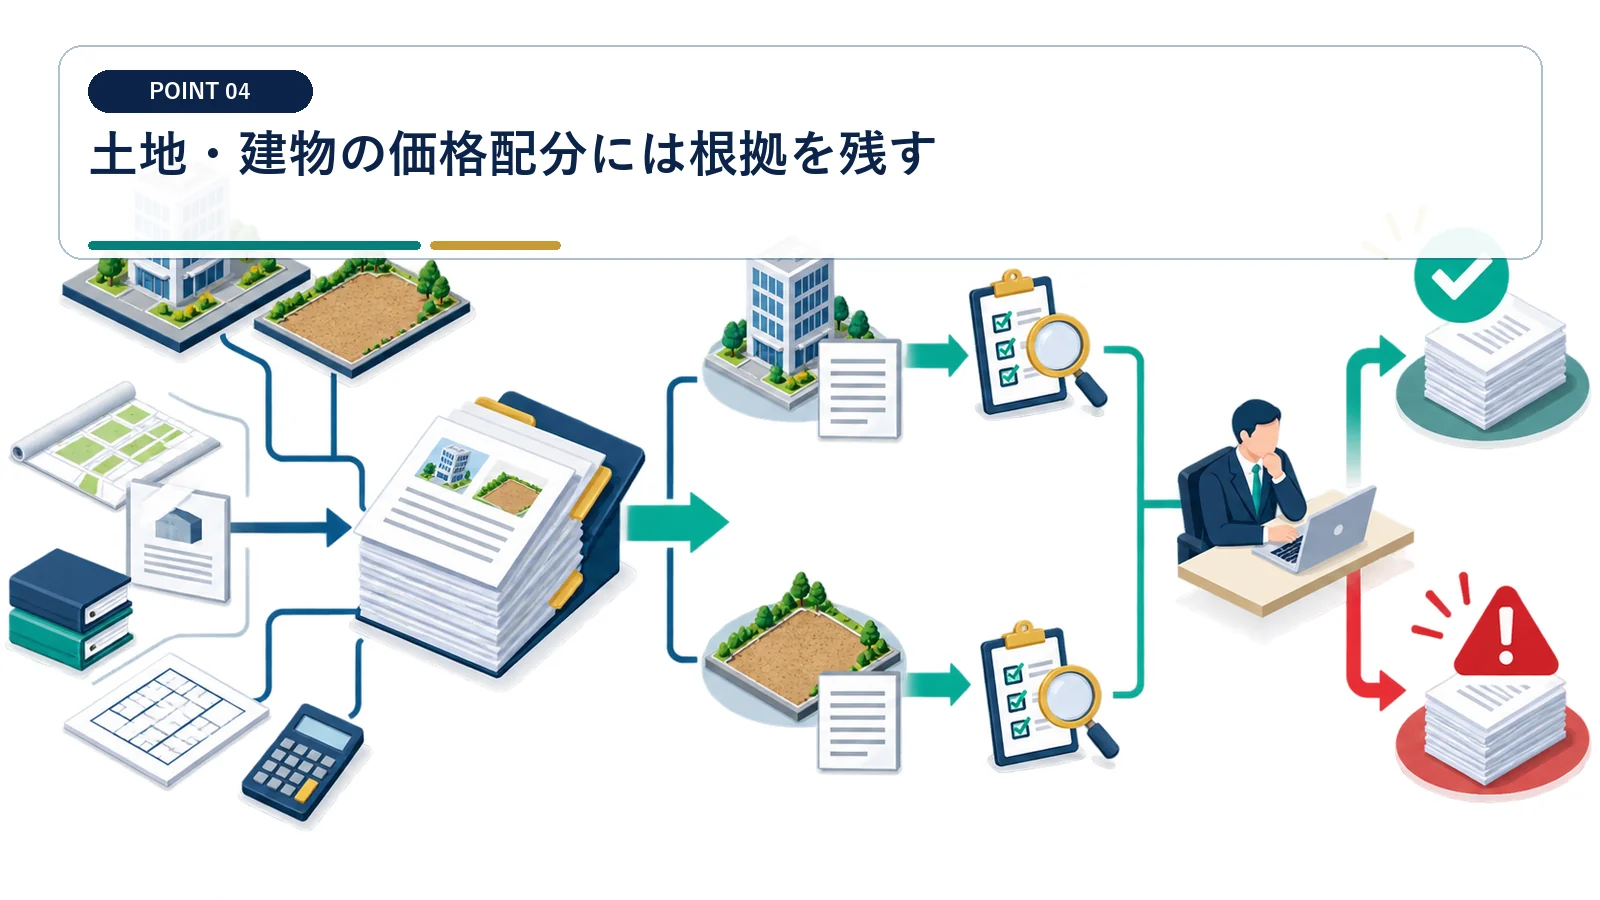
固定資産税評価額、鑑定、再調達価額など、合理的な方法で内訳を説明できるようにします。
確認ポイント:消費税を減らす目的だけで建物価格を下げない
『土地・建物の価格配分には根拠を残す』は、契約書や明細に書かれた事実から判定します。 消費税を減らす目的だけで建物価格を下げない
この論点では『消費税を減らす目的だけで建物価格を下げない』ことが重要です。不動産消費税区分表には、採用した金額と根拠資料を並べ、経営者、経理担当、買主、仲介会社、税理士に関する入出金や税額を当事者別に記載します。
契約交渉時の資料と計算根拠を保存します
契約交渉時の資料と計算根拠を保存します。 不動産消費税区分表では確定額と未確定額を分けて管理する
確認結果は不動産消費税区分表へ反映し、消費税申告・納付までに条件が変わった場合は『土地・建物の価格配分には根拠を残す』の数字も更新します。
事業に付随する建物などの譲渡は消費税の課税対象となり得ますが、土地や借地権の譲渡は非課税です。
税込契約か税別契約かを確認する
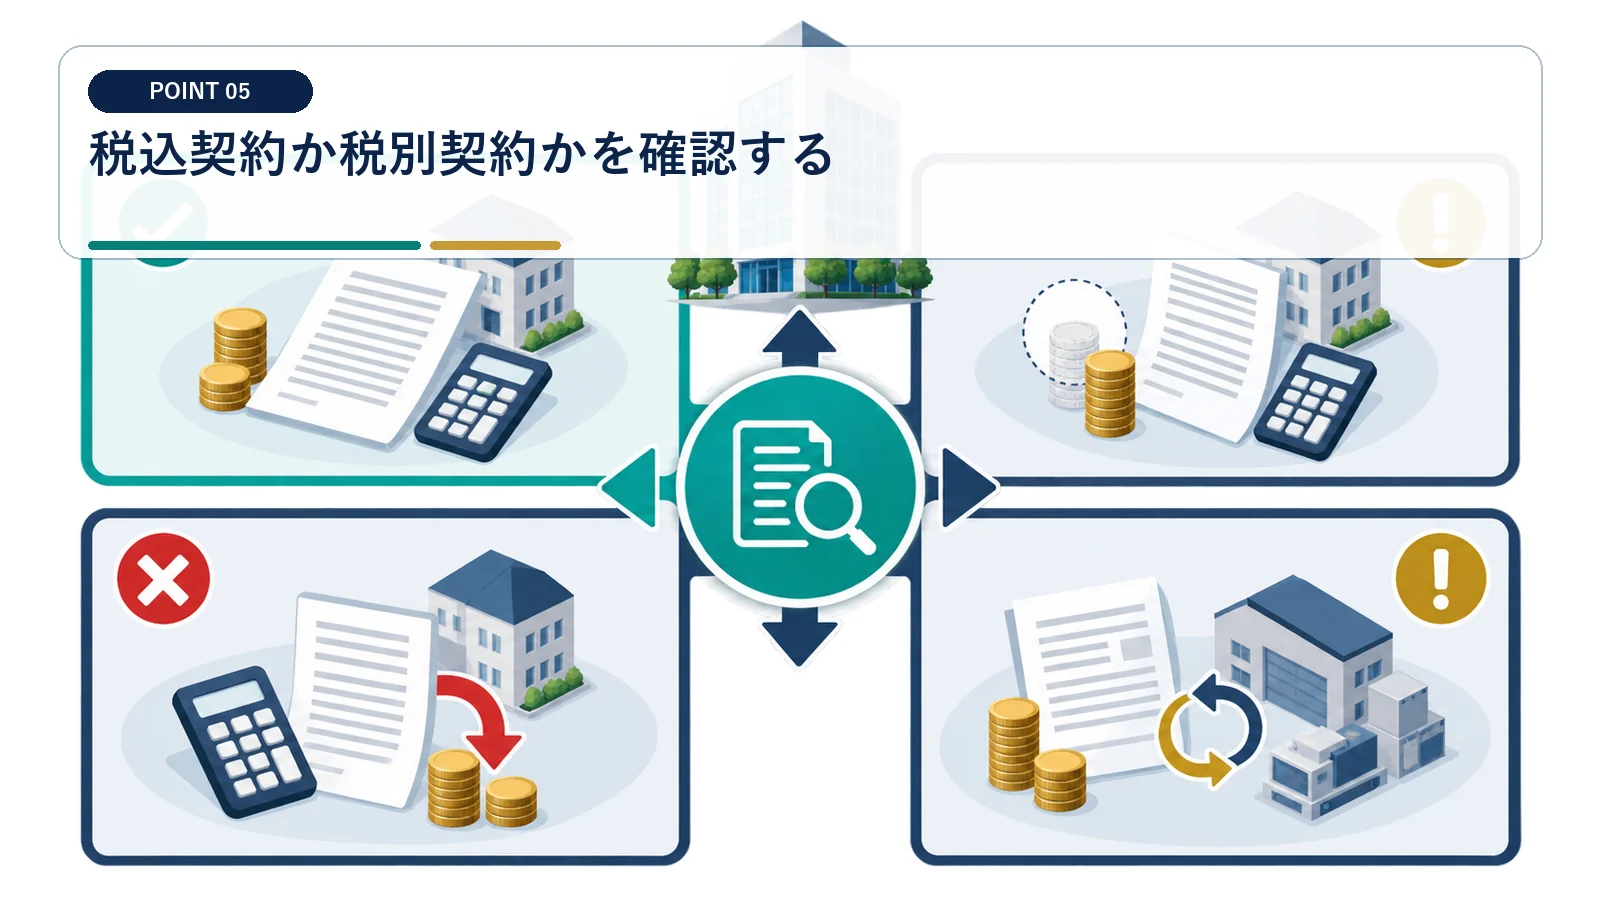
総額表示だけでは受取額のうち税額が不明確になり、手取りと納税資金を誤るおそれがあります。
確認ポイント:売却代金の全額を売上として自由に使わない
『税込契約か税別契約かを確認する』は、契約書や明細に書かれた事実から判定します。 売却代金の全額を売上として自由に使わない
この論点では『売却代金の全額を売上として自由に使わない』ことが重要です。不動産消費税区分表には、採用した金額と根拠資料を並べ、経営者、経理担当、買主、仲介会社、税理士に関する入出金や税額を当事者別に記載します。
契約書と請求書の表示を統一します
契約書と請求書の表示を統一します。 不動産消費税区分表では確定額と未確定額を分けて管理する
確認結果は不動産消費税区分表へ反映し、消費税申告・納付までに条件が変わった場合は『税込契約か税別契約かを確認する』の数字も更新します。
事業者が国内で事業として対価を得て行う資産の譲渡は、原則として消費税の課税対象です。資産ごとの区分が必要です。
課税売上割合や仕入税額控除へ影響する
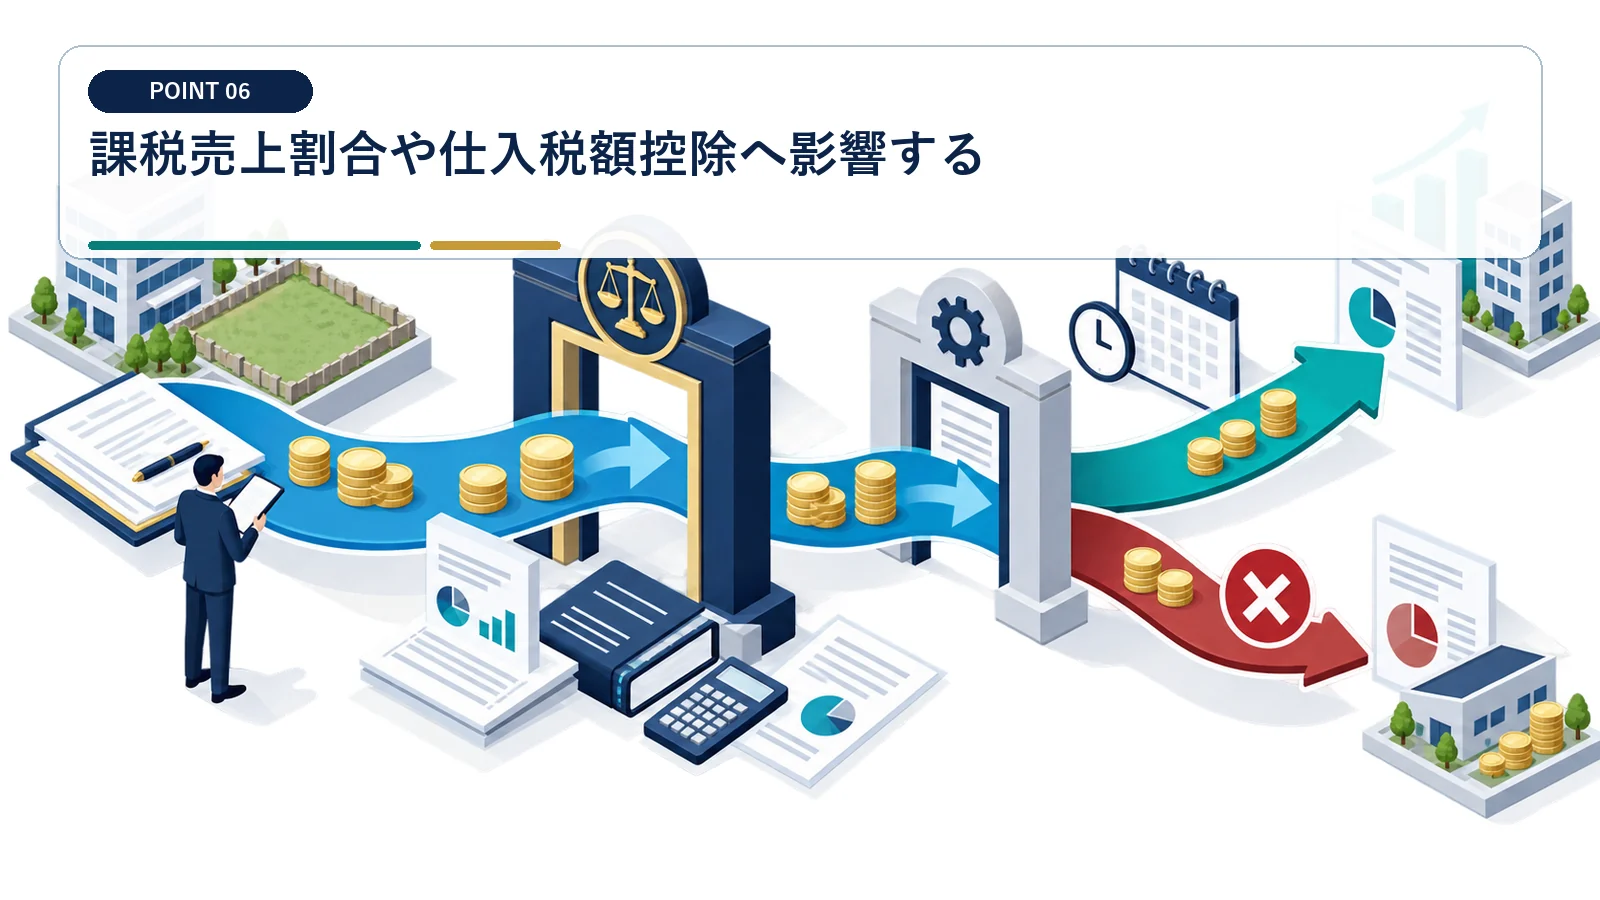
高額な資産譲渡は消費税計算の分母・分子や個別対応方式の判定へ影響する場合があります。
確認ポイント:建物にかかる消費税額だけを見て終わらない
『課税売上割合や仕入税額控除へ影響する』は、契約書や明細に書かれた事実から判定します。 建物にかかる消費税額だけを見て終わらない
この論点では『建物にかかる消費税額だけを見て終わらない』ことが重要です。不動産消費税区分表には、採用した金額と根拠資料を並べ、経営者、経理担当、買主、仲介会社、税理士に関する入出金や税額を当事者別に記載します。
当期の全取引と合わせて税理士が試算します
当期の全取引と合わせて税理士が試算します。 不動産消費税区分表では確定額と未確定額を分けて管理する
確認結果は不動産消費税区分表へ反映し、消費税申告・納付までに条件が変わった場合は『課税売上割合や仕入税額控除へ影響する』の数字も更新します。
課税売上割合は課税売上高を総売上高で割って計算します。有価証券等の譲渡対価は、一定の計算上、その5%相当額を総売上高へ加えます。
仲介手数料などの仕入税額控除を確認する
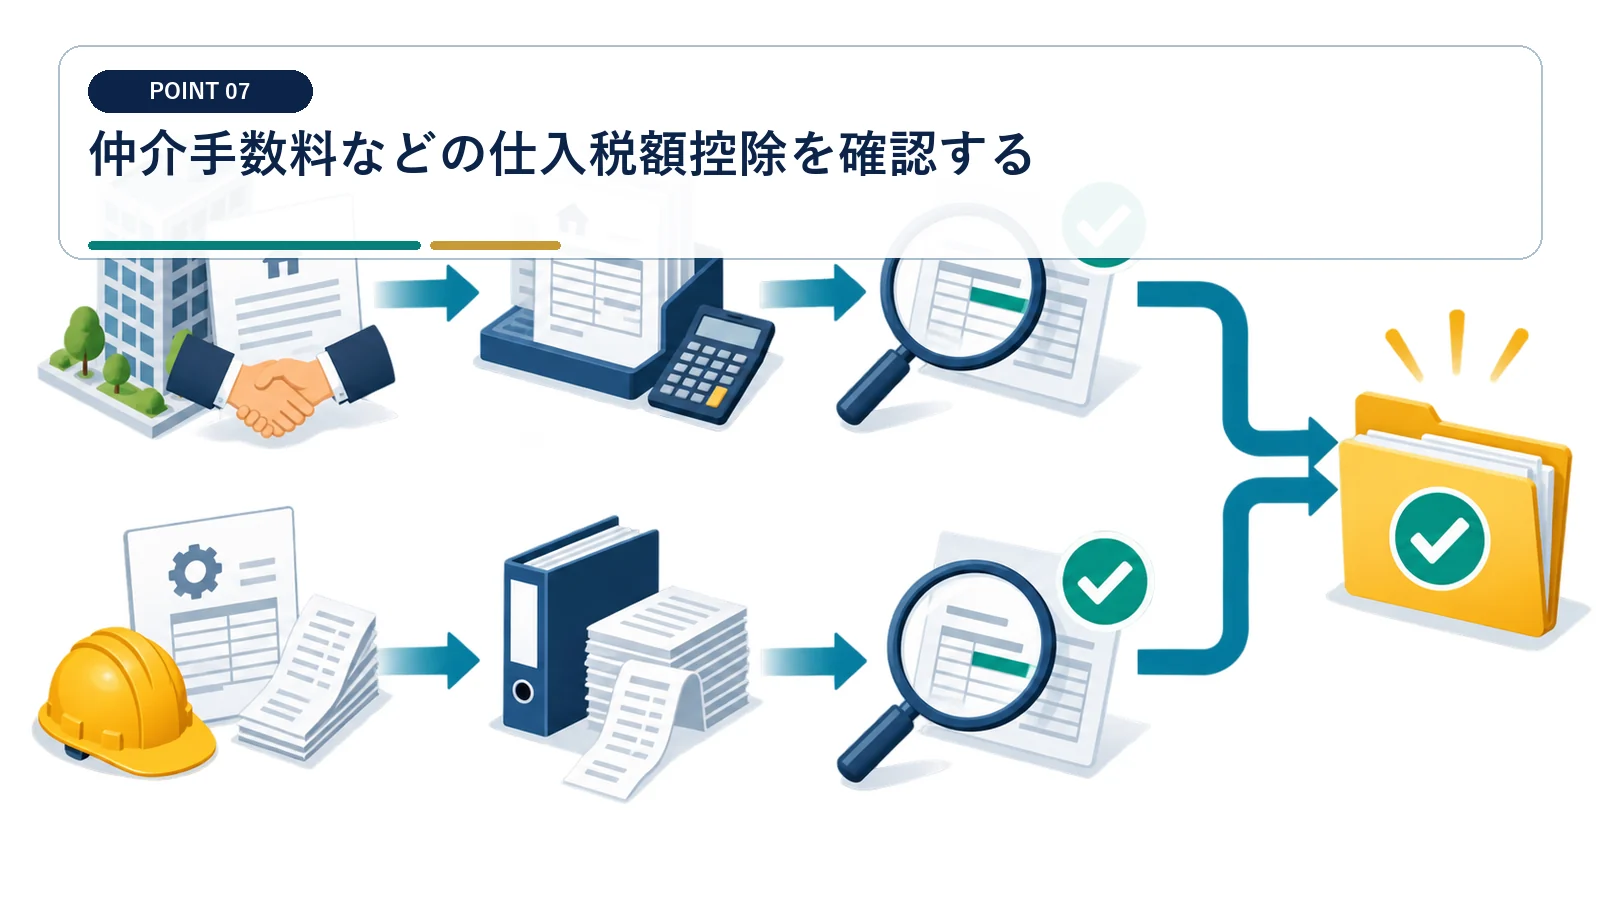
売却に伴う課税仕入れは用途区分や課税売上割合に応じて控除可否を判定します。
確認ポイント:支払消費税が全額控除できると決めつけない
『仲介手数料などの仕入税額控除を確認する』は、契約書や明細に書かれた事実から判定します。 支払消費税が全額控除できると決めつけない
この論点では『支払消費税が全額控除できると決めつけない』ことが重要です。不動産消費税区分表には、採用した金額と根拠資料を並べ、経営者、経理担当、買主、仲介会社、税理士に関する入出金や税額を当事者別に記載します。
請求書とインボイスの保存状況を確認します
請求書とインボイスの保存状況を確認します。 不動産消費税区分表では確定額と未確定額を分けて管理する
確認結果は不動産消費税区分表へ反映し、消費税申告・納付までに条件が変わった場合は『仲介手数料などの仕入税額控除を確認する』の数字も更新します。
課税売上割合は課税売上高を総売上高で割って計算します。有価証券等の譲渡対価は、一定の計算上、その5%相当額を総売上高へ加えます。
法人税等と消費税の資金を別管理する
売却益に対する法人税等と、建物譲渡等に伴う消費税では計算方法が異なります。
確認ポイント:法人税の概算だけで売却手取りを確定しない
『法人税等と消費税の資金を別管理する』は、契約書や明細に書かれた事実から判定します。 法人税の概算だけで売却手取りを確定しない
この論点では『法人税の概算だけで売却手取りを確定しない』ことが重要です。不動産消費税区分表には、採用した金額と根拠資料を並べ、経営者、経理担当、買主、仲介会社、税理士に関する入出金や税額を当事者別に記載します。
税目別に積立額と納付日を管理します
税目別に積立額と納付日を管理します。 不動産消費税区分表では確定額と未確定額を分けて管理する
確認結果は不動産消費税区分表へ反映し、消費税申告・納付までに条件が変わった場合は『法人税等と消費税の資金を別管理する』の数字も更新します。
法人の消費税確定申告と納付は、原則として課税期間終了の日から2か月以内です。法人税等とは別に納税資金を確保します。
法人の不動産売却と消費税についてよくある質問
法人が土地を売っても消費税は非課税ですか
土地や借地権の譲渡は消費税が非課税です。建物部分とは区分します。
建物が古ければ消費税はかかりませんか
築年数だけで非課税にはなりません。課税事業者が事業として譲渡するかを確認します。
土地と建物の内訳は自由に決められますか
合理的な根拠が必要です。評価資料や契約交渉の記録を残します。
受け取った消費税はいつ払いますか
売却を含む課税期間の消費税申告で精算します。法人の申告期限と資金計画を確認します。
