
収益物件の売却と減価償却|税金が増える仕組みを解説
収益物件では、保有中に計上した減価償却が売却時の建物取得費へ影響します。『償却した金額がそのまま追加課税される』と単純化せず、土地・建物・所有期間を分けて計算します。
償却により取得費が下がっても、売却価格や譲渡費用、所有期間によって最終税額は変わります。
例:建物取得額3,000万円、減価償却費相当額1,200万円なら、売却時の建物取得費は概算1,800万円。売却対価との差が譲渡所得の計算へ影響します。
建物取得費の計算から設備・修繕・消費税まで、減価償却が売却税へ影響する経路を追います。 制度の適用は取引条件で変わるため、契約前と申告前に税理士等へ確認してください。
- 土地・建物の価格内訳
- 固定資産台帳と減価償却明細
- 家賃・敷金・管理費の精算書
- 課税事業者の判定資料と消費税申告書
- 譲渡所得は売却対価との差額で決まる
- 建物取得費は減価償却費相当額を差し引く
- 土地は減価償却しない
- 未計上でも減価償却費相当額が影響する
譲渡所得は売却対価との差額で決まる
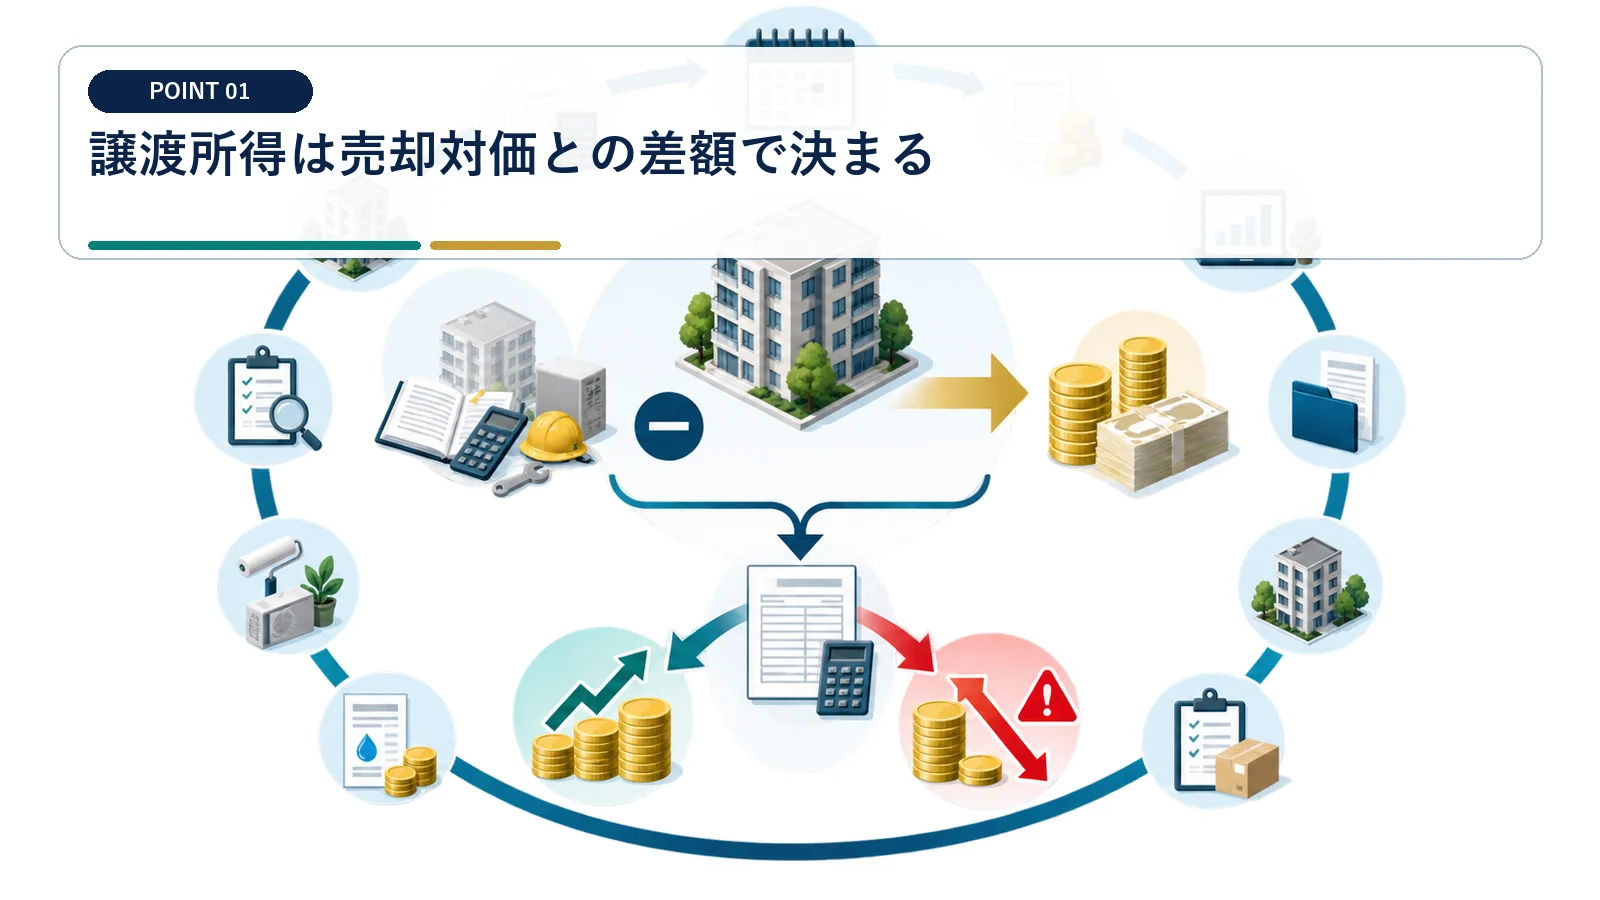
償却により取得費が下がっても、売却価格や譲渡費用、所有期間によって最終税額は変わります。
確認ポイント:減価償却累計額へ税率を掛けて税額としない
『譲渡所得は売却対価との差額で決まる』は、契約書や明細に書かれた事実から判定します。 減価償却累計額へ税率を掛けて税額としない
この論点では『減価償却累計額へ税率を掛けて税額としない』ことが重要です。減価償却・売却税計算表には、採用した金額と根拠資料を並べ、個人オーナー、管理会社、税理士に関する入出金や税額を当事者別に記載します。
償却累計額だけでなく譲渡所得全体を試算します
償却累計額だけでなく譲渡所得全体を試算します。 減価償却・売却税計算表では確定額と未確定額を分けて管理する
確認結果は減価償却・売却税計算表へ反映し、取得時から売却申告までに条件が変わった場合は『譲渡所得は売却対価との差額で決まる』の数字も更新します。
土地や建物の譲渡所得は、給与所得などとは分けて計算します。所有期間は、売却した年の1月1日時点で5年を超えるかどうかで区分します。
建物取得費は減価償却費相当額を差し引く
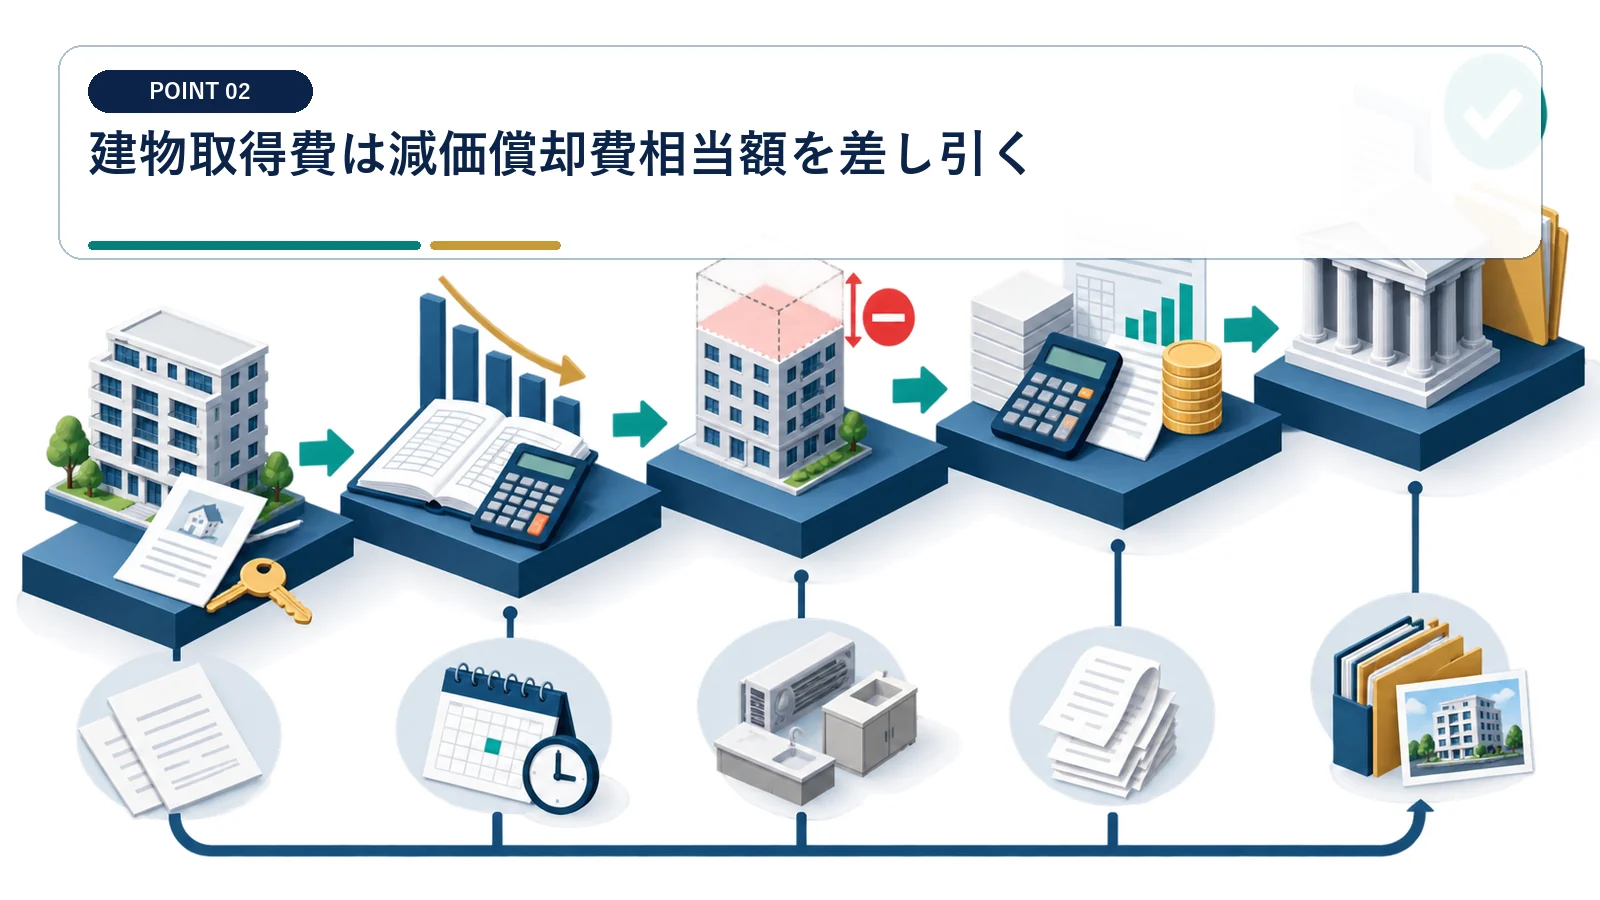
購入代金のうち建物部分から、所有期間中の減価償却費相当額を控除して売却時の取得費を求めます。
確認ポイント:直近年度の帳簿価額だけで計算を完結させない
『建物取得費は減価償却費相当額を差し引く』は、契約書や明細に書かれた事実から判定します。 直近年度の帳簿価額だけで計算を完結させない
この論点では『直近年度の帳簿価額だけで計算を完結させない』ことが重要です。減価償却・売却税計算表には、採用した金額と根拠資料を並べ、個人オーナー、管理会社、税理士に関する入出金や税額を当事者別に記載します。
取得時から売却時までの償却明細を通算します
取得時から売却時までの償却明細を通算します。 減価償却・売却税計算表では確定額と未確定額を分けて管理する
確認結果は減価償却・売却税計算表へ反映し、取得時から売却申告までに条件が変わった場合は『建物取得費は減価償却費相当額を差し引く』の数字も更新します。
建物の取得費は、購入代金や建築代金などから所有期間中の減価償却費相当額を差し引いて計算します。
土地は減価償却しない
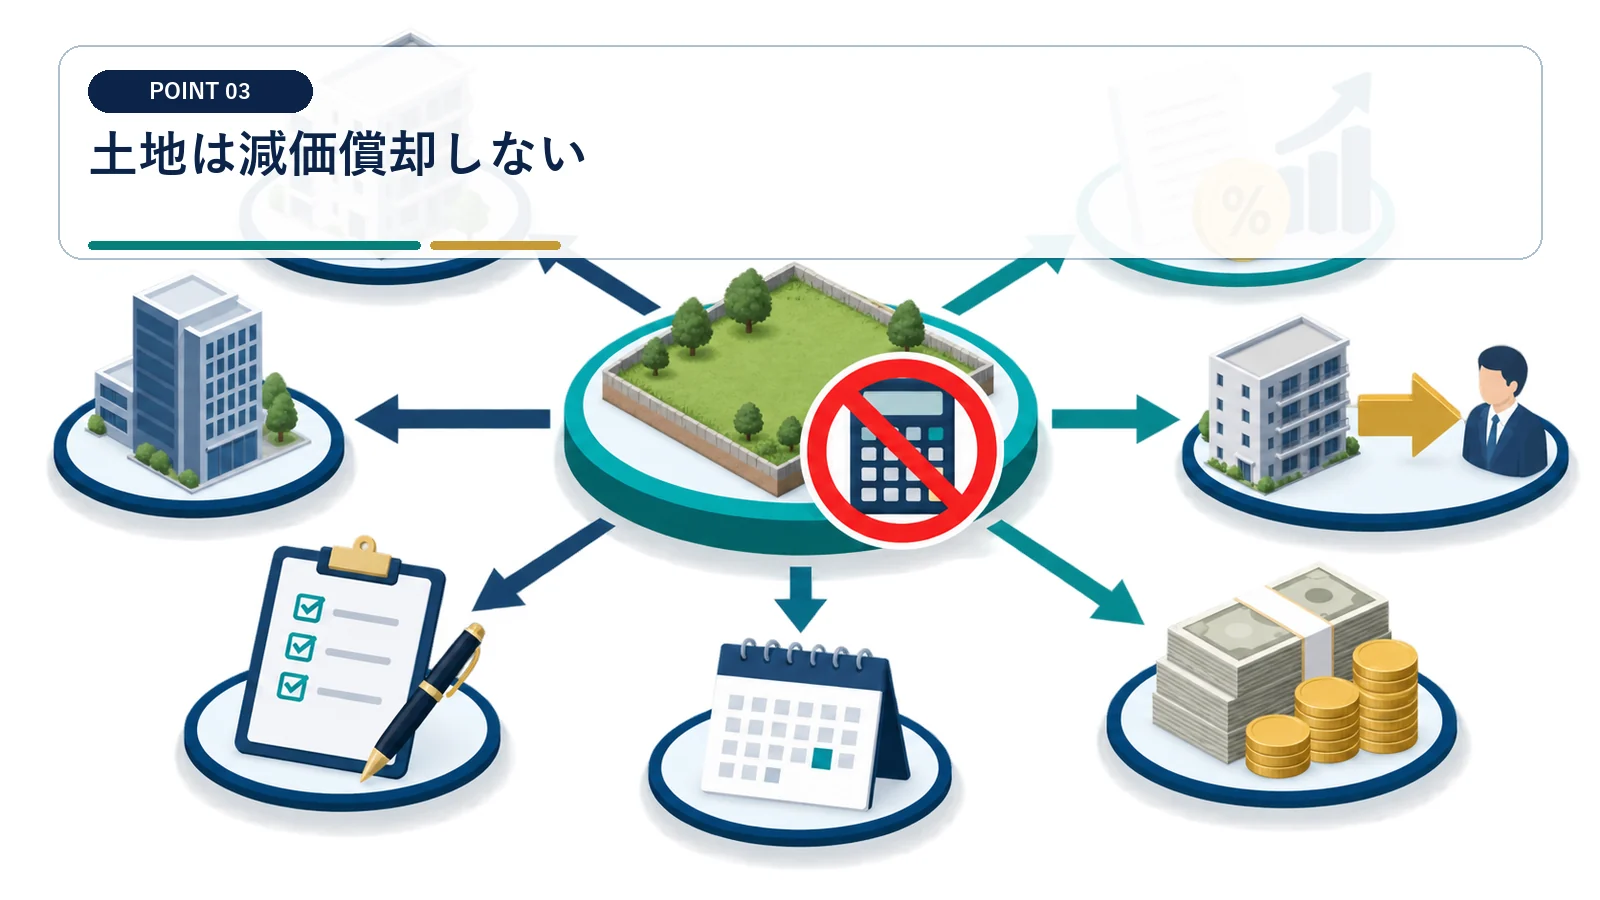
土地と建物を分け、土地取得費には建物の減価償却を影響させません。
確認ポイント:物件全体へ同じ償却率を掛けない
『土地は減価償却しない』は、契約書や明細に書かれた事実から判定します。 物件全体へ同じ償却率を掛けない
この論点では『物件全体へ同じ償却率を掛けない』ことが重要です。減価償却・売却税計算表には、採用した金額と根拠資料を並べ、個人オーナー、管理会社、税理士に関する入出金や税額を当事者別に記載します。
購入時と売却時の価格内訳をそろえます
購入時と売却時の価格内訳をそろえます。 減価償却・売却税計算表では確定額と未確定額を分けて管理する
確認結果は減価償却・売却税計算表へ反映し、取得時から売却申告までに条件が変わった場合は『土地は減価償却しない』の数字も更新します。
建物の取得費は、購入代金や建築代金などから所有期間中の減価償却費相当額を差し引いて計算します。
未計上でも減価償却費相当額が影響する
個人の非業務用・業務用など状況により計算方法が異なり、実際の申告だけで判断できない場合があります。
確認ポイント:帳簿にないから取得費が減らないと思わない
『未計上でも減価償却費相当額が影響する』は、契約書や明細に書かれた事実から判定します。 帳簿にないから取得費が減らないと思わない
この論点では『帳簿にないから取得費が減らないと思わない』ことが重要です。減価償却・売却税計算表には、採用した金額と根拠資料を並べ、個人オーナー、管理会社、税理士に関する入出金や税額を当事者別に記載します。
用途変更や申告履歴を税理士へ伝えます
用途変更や申告履歴を税理士へ伝えます。 減価償却・売却税計算表では確定額と未確定額を分けて管理する
確認結果は減価償却・売却税計算表へ反映し、取得時から売却申告までに条件が変わった場合は『未計上でも減価償却費相当額が影響する』の数字も更新します。
建物の取得費は、購入代金や建築代金などから所有期間中の減価償却費相当額を差し引いて計算します。
設備を分けた場合は資産ごとに追跡する
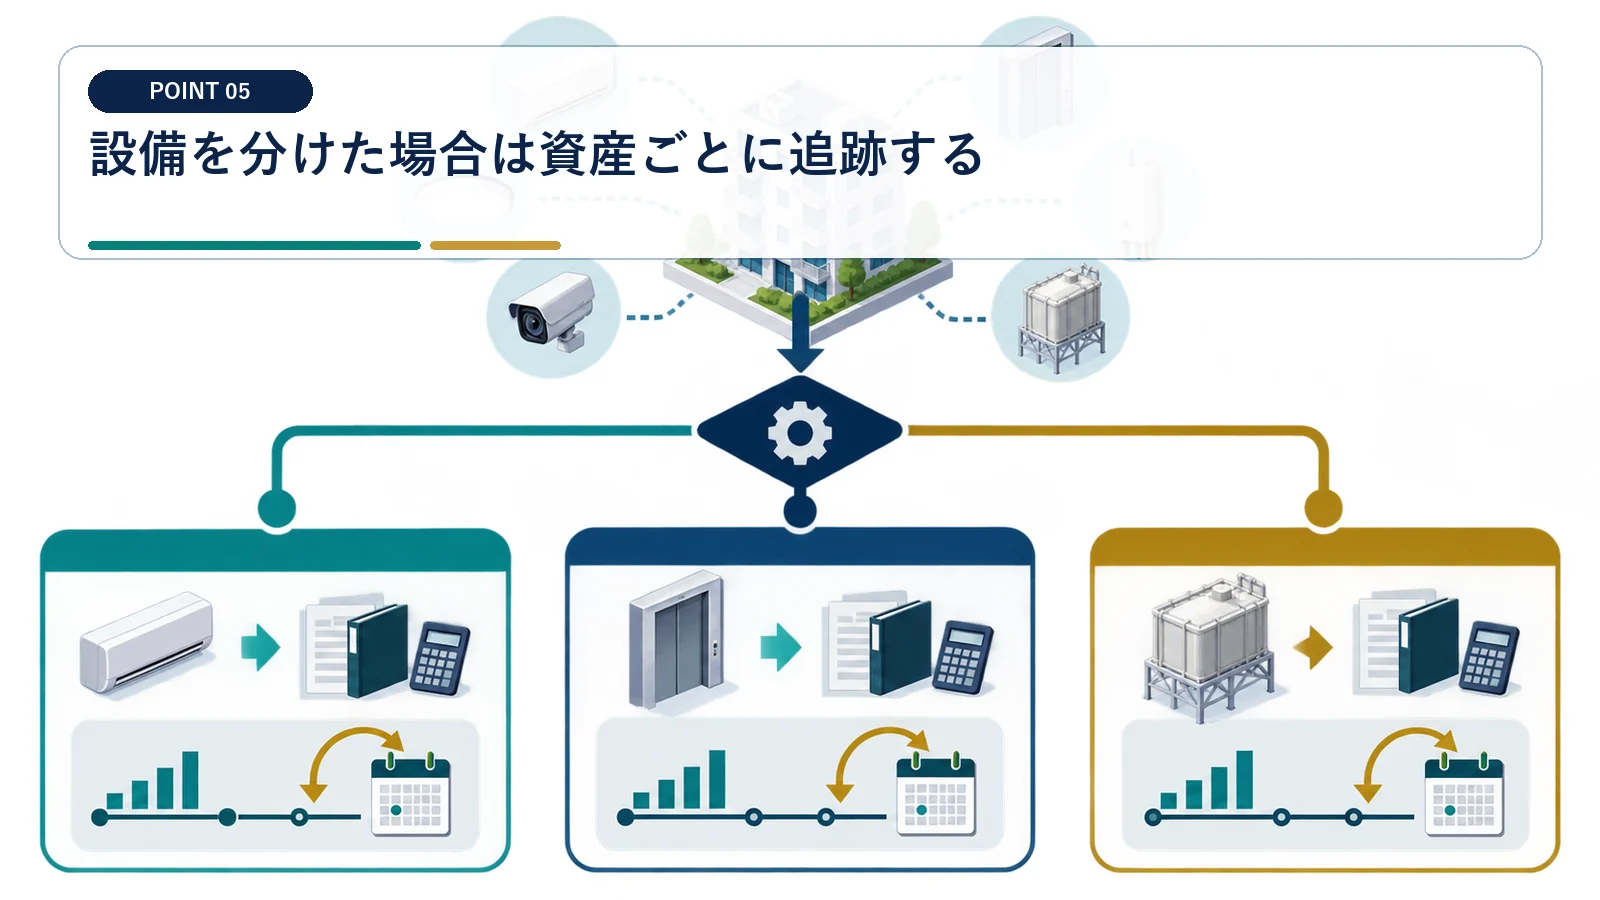
建物附属設備や構築物を別資産として償却している場合、売却対象と残存簿価を照合します。
確認ポイント:台帳上残っている資産を自動的に全て売却扱いにしない
『設備を分けた場合は資産ごとに追跡する』は、契約書や明細に書かれた事実から判定します。 台帳上残っている資産を自動的に全て売却扱いにしない
この論点では『台帳上残っている資産を自動的に全て売却扱いにしない』ことが重要です。減価償却・売却税計算表には、採用した金額と根拠資料を並べ、個人オーナー、管理会社、税理士に関する入出金や税額を当事者別に記載します。
固定資産台帳と売買契約の対象を突合します
固定資産台帳と売買契約の対象を突合します。 減価償却・売却税計算表では確定額と未確定額を分けて管理する
確認結果は減価償却・売却税計算表へ反映し、取得時から売却申告までに条件が変わった場合は『設備を分けた場合は資産ごとに追跡する』の数字も更新します。
建物の取得費は、購入代金や建築代金などから所有期間中の減価償却費相当額を差し引いて計算します。
消費税は建物対価を別に確認する
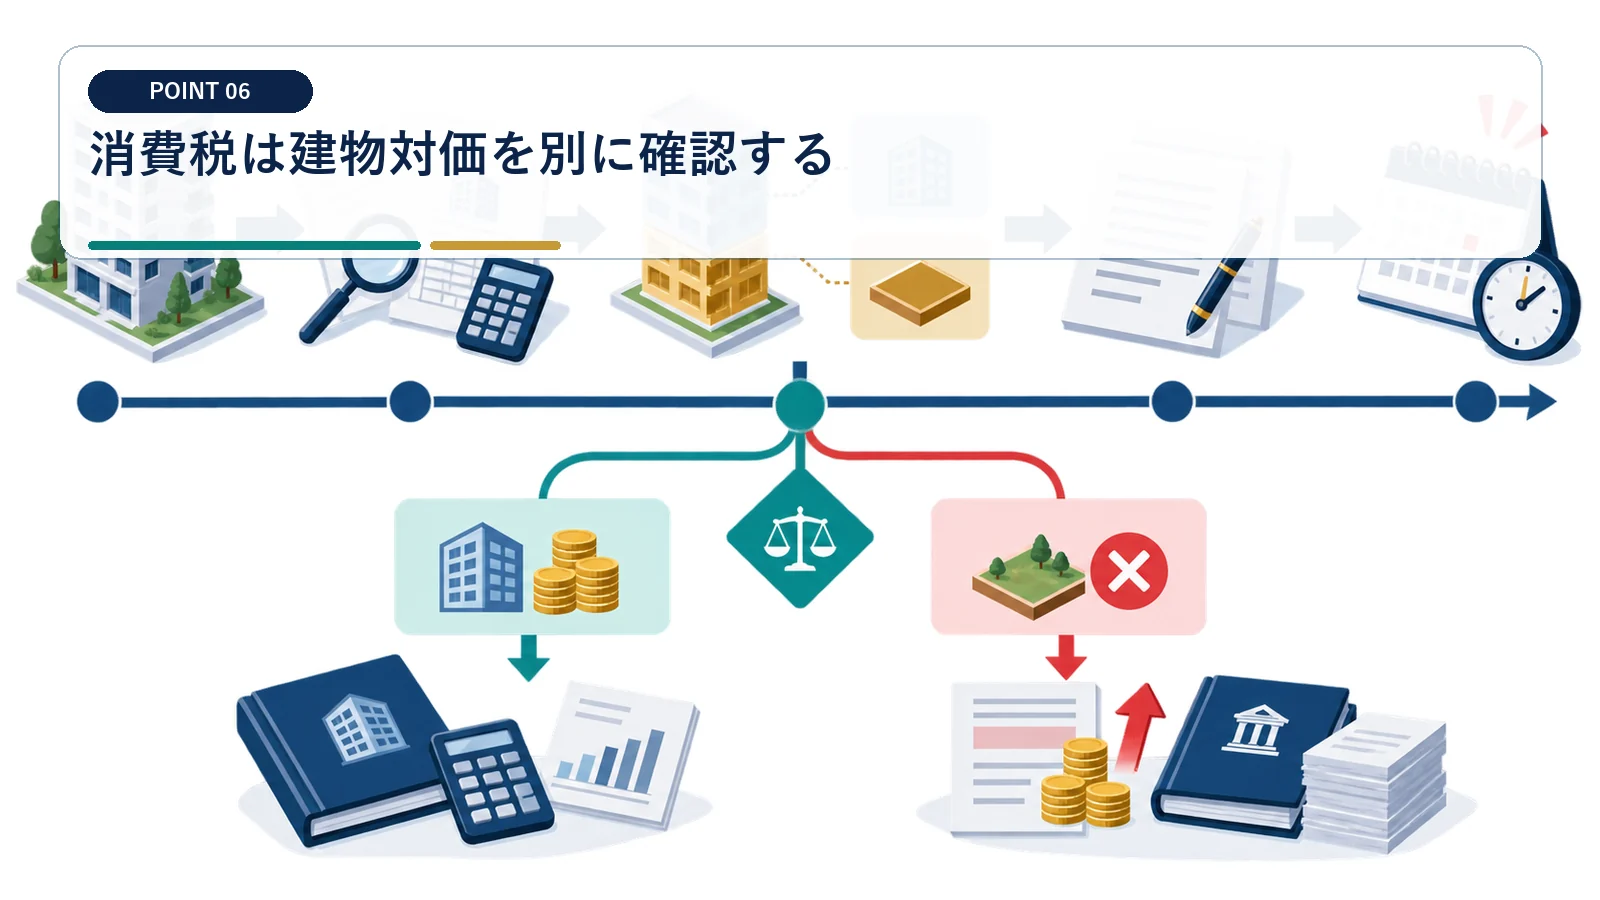
課税事業者が事業用建物を売る場合、建物部分の消費税と譲渡所得税を別々に見積もります。
確認ポイント:所得税計算と消費税計算を混同しない
『消費税は建物対価を別に確認する』は、契約書や明細に書かれた事実から判定します。 所得税計算と消費税計算を混同しない
この論点では『所得税計算と消費税計算を混同しない』ことが重要です。減価償却・売却税計算表には、採用した金額と根拠資料を並べ、個人オーナー、管理会社、税理士に関する入出金や税額を当事者別に記載します。
税込・税抜の契約金額を確認します
税込・税抜の契約金額を確認します。 減価償却・売却税計算表では確定額と未確定額を分けて管理する
確認結果は減価償却・売却税計算表へ反映し、取得時から売却申告までに条件が変わった場合は『消費税は建物対価を別に確認する』の数字も更新します。
事業に付随する建物などの譲渡は消費税の課税対象となり得ますが、土地や借地権の譲渡は非課税です。
売却前の修繕と資本的支出を区分する
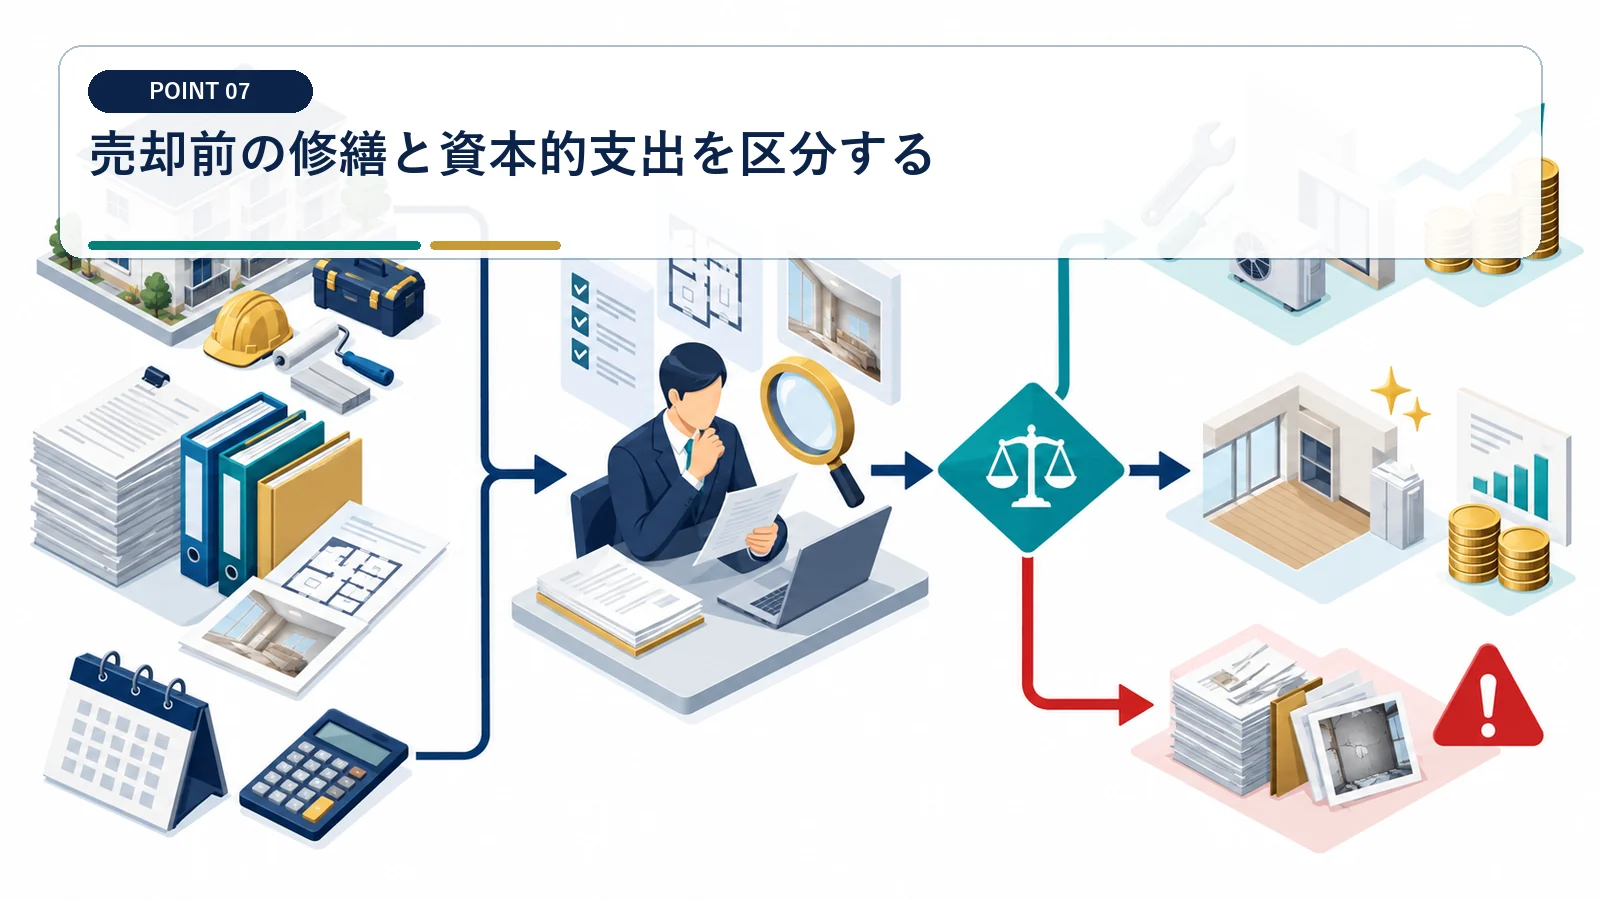
直前工事が単なる修繕か資産価値を高める支出かで、費用や取得費への反映が変わります。
確認ポイント:支払時期だけで全額経費にしない
『売却前の修繕と資本的支出を区分する』は、契約書や明細に書かれた事実から判定します。 支払時期だけで全額経費にしない
この論点では『支払時期だけで全額経費にしない』ことが重要です。減価償却・売却税計算表には、採用した金額と根拠資料を並べ、個人オーナー、管理会社、税理士に関する入出金や税額を当事者別に記載します。
工事内容と請求書を税理士へ共有します
工事内容と請求書を税理士へ共有します。 減価償却・売却税計算表では確定額と未確定額を分けて管理する
確認結果は減価償却・売却税計算表へ反映し、取得時から売却申告までに条件が変わった場合は『売却前の修繕と資本的支出を区分する』の数字も更新します。
譲渡費用には仲介手数料、売主負担の印紙税、一定の取壊し費用などが含まれます。修繕費や固定資産税は原則として別に検討します。
売却判断は税引後キャッシュで比べる
保有中の節税効果と売却時の税負担、ローン残高を通算し、投資全体の収支を確認します。
確認ポイント:保有中の所得税減少だけを投資成果としない
『売却判断は税引後キャッシュで比べる』は、契約書や明細に書かれた事実から判定します。 保有中の所得税減少だけを投資成果としない
この論点では『保有中の所得税減少だけを投資成果としない』ことが重要です。減価償却・売却税計算表には、採用した金額と根拠資料を並べ、個人オーナー、管理会社、税理士に関する入出金や税額を当事者別に記載します。
取得から売却までの累計表を作ります
取得から売却までの累計表を作ります。 減価償却・売却税計算表では確定額と未確定額を分けて管理する
確認結果は減価償却・売却税計算表へ反映し、取得時から売却申告までに条件が変わった場合は『売却判断は税引後キャッシュで比べる』の数字も更新します。
土地や建物の譲渡所得は、給与所得などとは分けて計算します。所有期間は、売却した年の1月1日時点で5年を超えるかどうかで区分します。
収益物件の売却と減価償却についてよくある質問
減価償却した分は全額課税されますか
単純に全額へ課税されるわけではありません。減価償却後の取得費を使って譲渡所得全体を計算します。
土地も取得費が減りますか
土地は減価償却しません。土地と建物を分けて計算します。
帳簿価額と譲渡所得の取得費は同じですか
一致するとは限りません。用途や申告状況、付随費用などを含めて税務上の取得費を確認します。
売却前に何を用意しますか
購入契約書、価格内訳、固定資産台帳、減価償却明細、修繕履歴、売却条件を用意します。
