
不動産売却の税金が払えないときの対処法|放置前に確認
不動産売却後に税金を払えない見込みがあるなら、申告期限を待たずに資金状況と税額を確認します。無申告や滞納を放置せず、納付方法や猶予制度を早めに相談する手順を整理します。
取得費、譲渡費用、所有期間、利用可能な特例の見落としがないか確認します。
申告を止めないことが第一です。税額を再確認し、期限前に所轄税務署へ相談します。猶予は自動ではなく、申請と資産・収支資料などの確認が必要です。
期限内申告を前提に、税額の再確認、税務署へ相談する順番、猶予制度の要件を説明します。 制度の適用は取引条件で変わるため、契約前と申告前に税理士等へ確認してください。
- 購入時と売却時の売買契約書
- 仲介手数料・測量・解体などの請求書
- 登記事項証明書とローン完済見込書
- 居住・賃貸の履歴と特例の利用歴
- 最初に税額が正しいか再計算する
- 申告期限と納付期限を確認する
- 税務署へは支払不能になる前に相談する
- 決済資金の使途と現在残高を整理する
最初に税額が正しいか再計算する
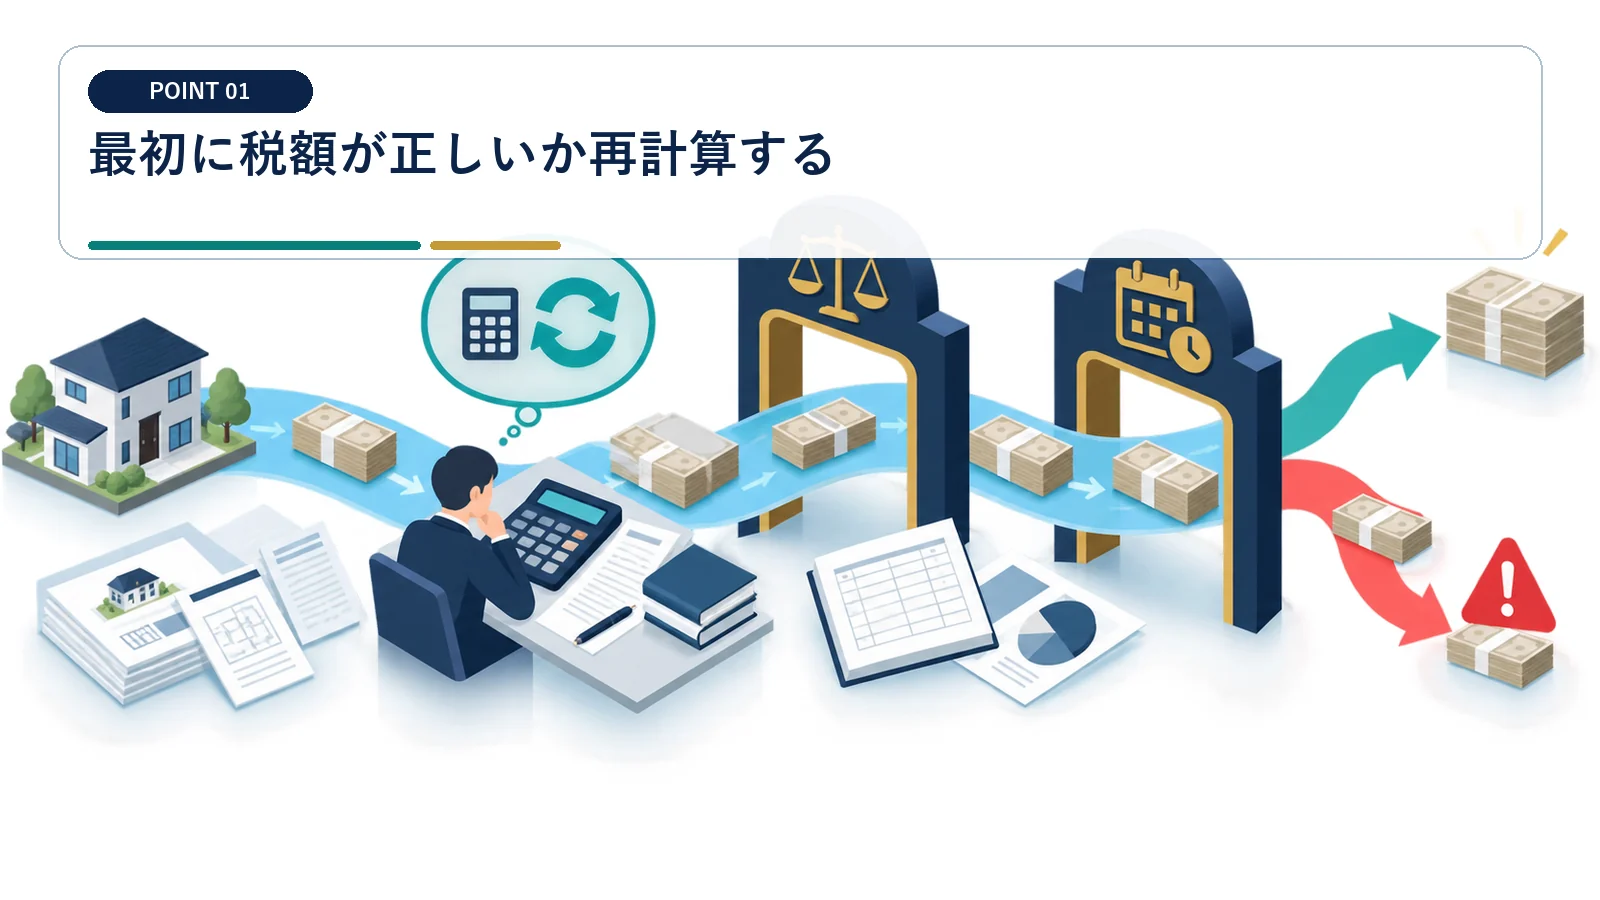
取得費、譲渡費用、所有期間、利用可能な特例の見落としがないか確認します。
確認ポイント:払えないからと申告自体を止めない
『最初に税額が正しいか再計算する』は、契約書や明細に書かれた事実から判定します。 払えないからと申告自体を止めない
この論点では『払えないからと申告自体を止めない』ことが重要です。納付困難対応表には、採用した金額と根拠資料を並べ、売主、税理士、税務署、金融機関に関する入出金や税額を当事者別に記載します。
申告書を出す前に根拠資料と計算表を見直します
申告書を出す前に根拠資料と計算表を見直します。 納付困難対応表では確定額と未確定額を分けて管理する
確認結果は納付困難対応表へ反映し、申告・納付計画の完了までに条件が変わった場合は『最初に税額が正しいか再計算する』の数字も更新します。
土地や建物の譲渡所得は、給与所得などとは分けて計算します。所有期間は、売却した年の1月1日時点で5年を超えるかどうかで区分します。
申告期限と納付期限を確認する
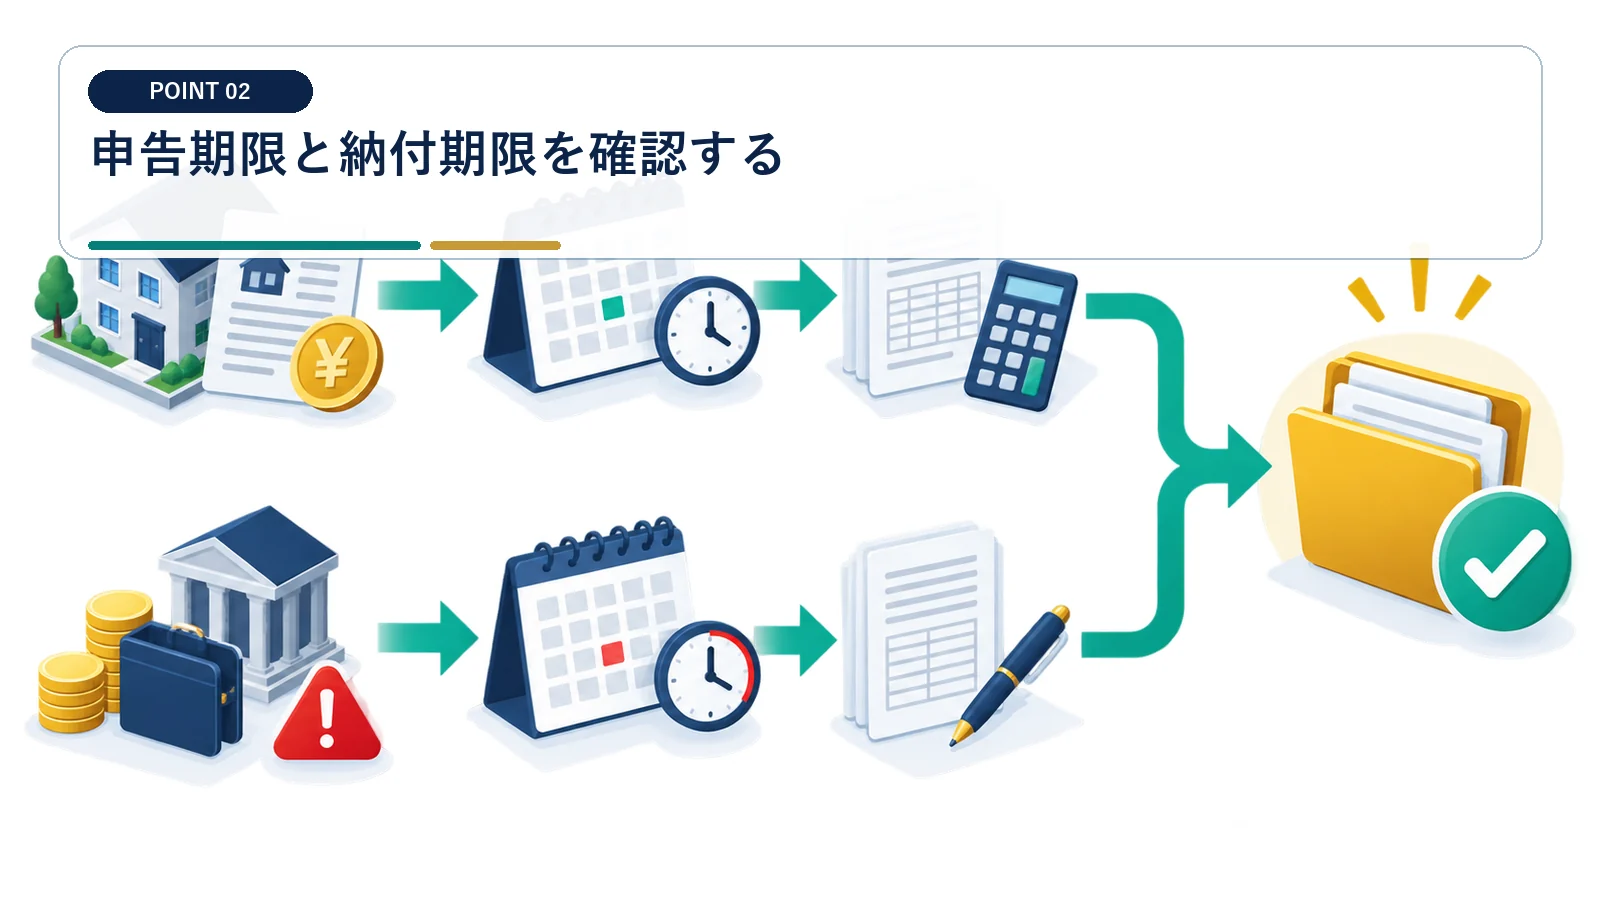
申告と納付は別の行為であり、納付が難しくても正しい申告を期限内に行うことが基本です。
確認ポイント:連絡を避けて期限を過ぎない
『申告期限と納付期限を確認する』は、契約書や明細に書かれた事実から判定します。 連絡を避けて期限を過ぎない
この論点では『連絡を避けて期限を過ぎない』ことが重要です。納付困難対応表には、採用した金額と根拠資料を並べ、売主、税理士、税務署、金融機関に関する入出金や税額を当事者別に記載します。
期限と必要書類を税理士・税務署へ確認します
期限と必要書類を税理士・税務署へ確認します。 納付困難対応表では確定額と未確定額を分けて管理する
確認結果は納付困難対応表へ反映し、申告・納付計画の完了までに条件が変わった場合は『申告期限と納付期限を確認する』の数字も更新します。
国税は申告と納付を期限内に行う必要があります。納付が難しいときは、放置せず税務署へ早めに相談することが重要です。
税務署へは支払不能になる前に相談する
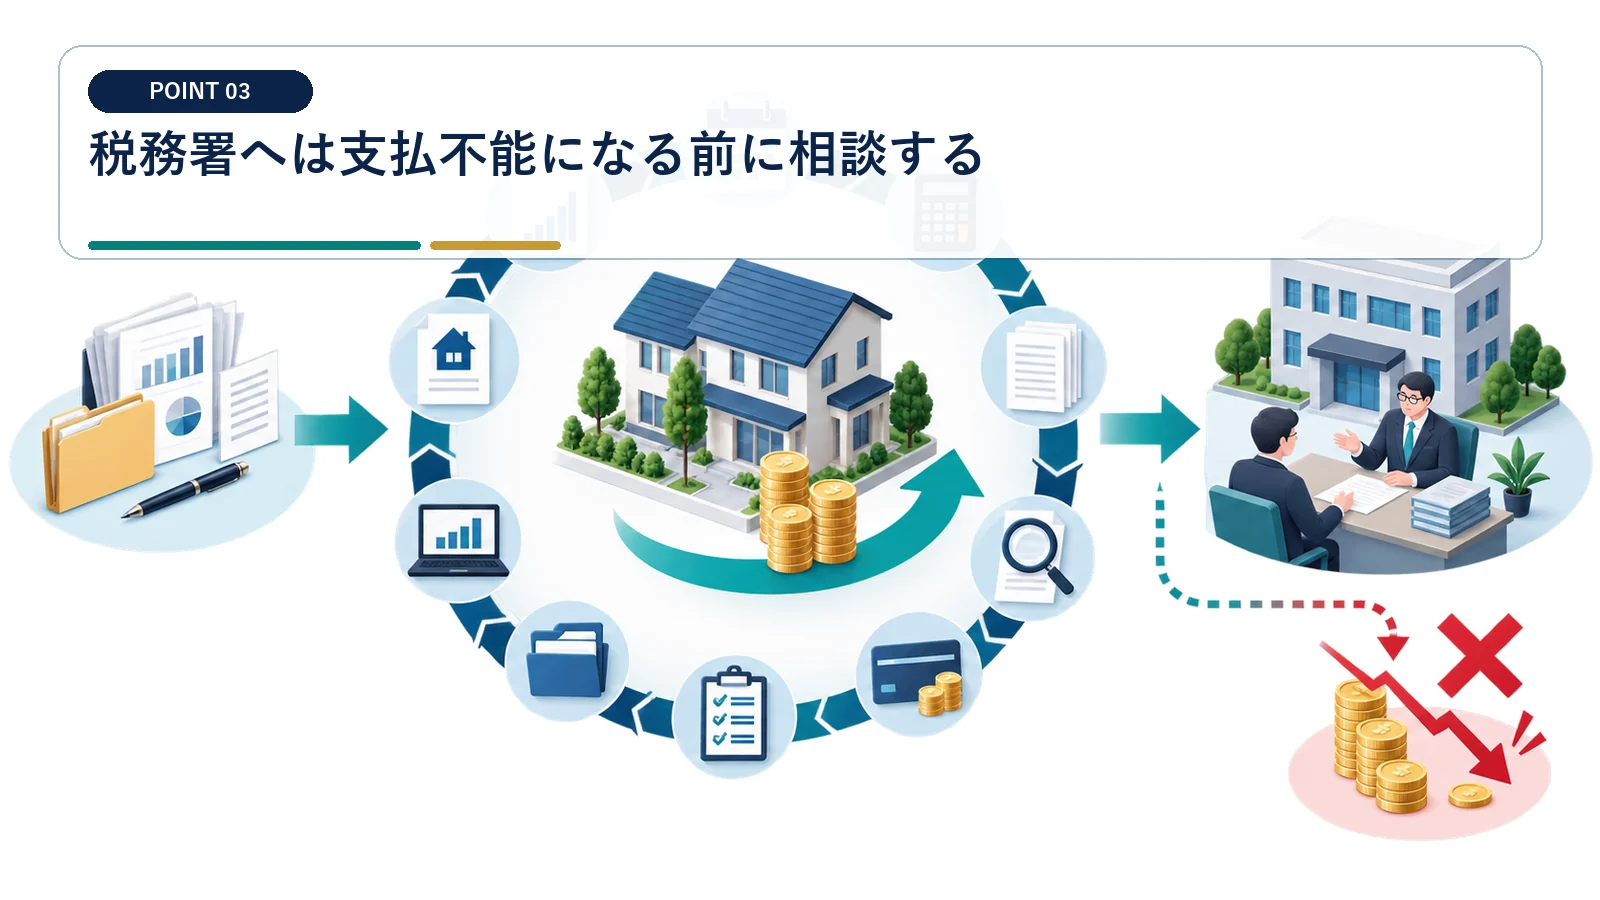
早い段階ほど事実関係と納付計画を説明しやすく、必要書類も準備できます。
確認ポイント:督促後まで放置しない
『税務署へは支払不能になる前に相談する』は、契約書や明細に書かれた事実から判定します。 督促後まで放置しない
この論点では『督促後まで放置しない』ことが重要です。納付困難対応表には、採用した金額と根拠資料を並べ、売主、税理士、税務署、金融機関に関する入出金や税額を当事者別に記載します。
相談日と担当部署、提出資料を記録します
相談日と担当部署、提出資料を記録します。 納付困難対応表では確定額と未確定額を分けて管理する
確認結果は納付困難対応表へ反映し、申告・納付計画の完了までに条件が変わった場合は『税務署へは支払不能になる前に相談する』の数字も更新します。
国税は申告と納付を期限内に行う必要があります。納付が難しいときは、放置せず税務署へ早めに相談することが重要です。
決済資金の使途と現在残高を整理する
ローン返済、買換え、投資、生活費など資金流出を時系列で把握します。
確認ポイント:曖昧な資金計画のまま借入を増やさない
『決済資金の使途と現在残高を整理する』は、契約書や明細に書かれた事実から判定します。 曖昧な資金計画のまま借入を増やさない
この論点では『曖昧な資金計画のまま借入を増やさない』ことが重要です。納付困難対応表には、採用した金額と根拠資料を並べ、売主、税理士、税務署、金融機関に関する入出金や税額を当事者別に記載します。
口座明細と今後12か月の支払予定をまとめます
口座明細と今後12か月の支払予定をまとめます。 納付困難対応表では確定額と未確定額を分けて管理する
確認結果は納付困難対応表へ反映し、申告・納付計画の完了までに条件が変わった場合は『決済資金の使途と現在残高を整理する』の数字も更新します。
国税は申告と納付を期限内に行う必要があります。納付が難しいときは、放置せず税務署へ早めに相談することが重要です。
猶予制度は要件と担保を個別に確認する
一時納付で生活維持が難しくなる場合など、事情に応じて猶予が認められることがあります。
確認ポイント:申請すれば必ず認められると考えない
『猶予制度は要件と担保を個別に確認する』は、契約書や明細に書かれた事実から判定します。 申請すれば必ず認められると考えない
この論点では『申請すれば必ず認められると考えない』ことが重要です。納付困難対応表には、採用した金額と根拠資料を並べ、売主、税理士、税務署、金融機関に関する入出金や税額を当事者別に記載します。
財産、収支、納付可能額を整理して相談します
財産、収支、納付可能額を整理して相談します。 納付困難対応表では確定額と未確定額を分けて管理する
確認結果は納付困難対応表へ反映し、申告・納付計画の完了までに条件が変わった場合は『猶予制度は要件と担保を個別に確認する』の数字も更新します。
一時に国税を納付すると事業継続や生活維持が難しくなるなど、一定の要件を満たす場合には猶予制度を利用できることがあります。
出典:国税庁『納税の猶予制度』
利用できる納付方法を早めに検討する
振替や電子納税など通常の方法で対応できるか、資金着金日と照らして確認します。
確認ポイント:クレジットカードの利用可能額や短期借入だけに頼らない
『利用できる納付方法を早めに検討する』は、契約書や明細に書かれた事実から判定します。 クレジットカードの利用可能額や短期借入だけに頼らない
この論点では『クレジットカードの利用可能額や短期借入だけに頼らない』ことが重要です。納付困難対応表には、採用した金額と根拠資料を並べ、売主、税理士、税務署、金融機関に関する入出金や税額を当事者別に記載します。
手続期限、上限、手数料を比較します
手続期限、上限、手数料を比較します。 納付困難対応表では確定額と未確定額を分けて管理する
確認結果は納付困難対応表へ反映し、申告・納付計画の完了までに条件が変わった場合は『利用できる納付方法を早めに検討する』の数字も更新します。
国税は申告と納付を期限内に行う必要があります。納付が難しいときは、放置せず税務署へ早めに相談することが重要です。
期限後の延滞税と督促を放置しない
納付期限を過ぎると原則として延滞税が生じ、督促後も対応しなければ滞納処分へ進むおそれがあります。
確認ポイント:連絡せず時間だけを経過させない
『期限後の延滞税と督促を放置しない』は、契約書や明細に書かれた事実から判定します。 連絡せず時間だけを経過させない
この論点では『連絡せず時間だけを経過させない』ことが重要です。納付困難対応表には、採用した金額と根拠資料を並べ、売主、税理士、税務署、金融機関に関する入出金や税額を当事者別に記載します。
未納に気づいた時点で税務署へ連絡し、納付計画を確認します
未納に気づいた時点で税務署へ連絡し、納付計画を確認します。 納付困難対応表では確定額と未確定額を分けて管理する
確認結果は納付困難対応表へ反映し、申告・納付計画の完了までに条件が変わった場合は『期限後の延滞税と督促を放置しない』の数字も更新します。
国税は申告と納付を期限内に行う必要があります。納付が難しいときは、放置せず税務署へ早めに相談することが重要です。
再発防止は売却時点の資金隔離から始める
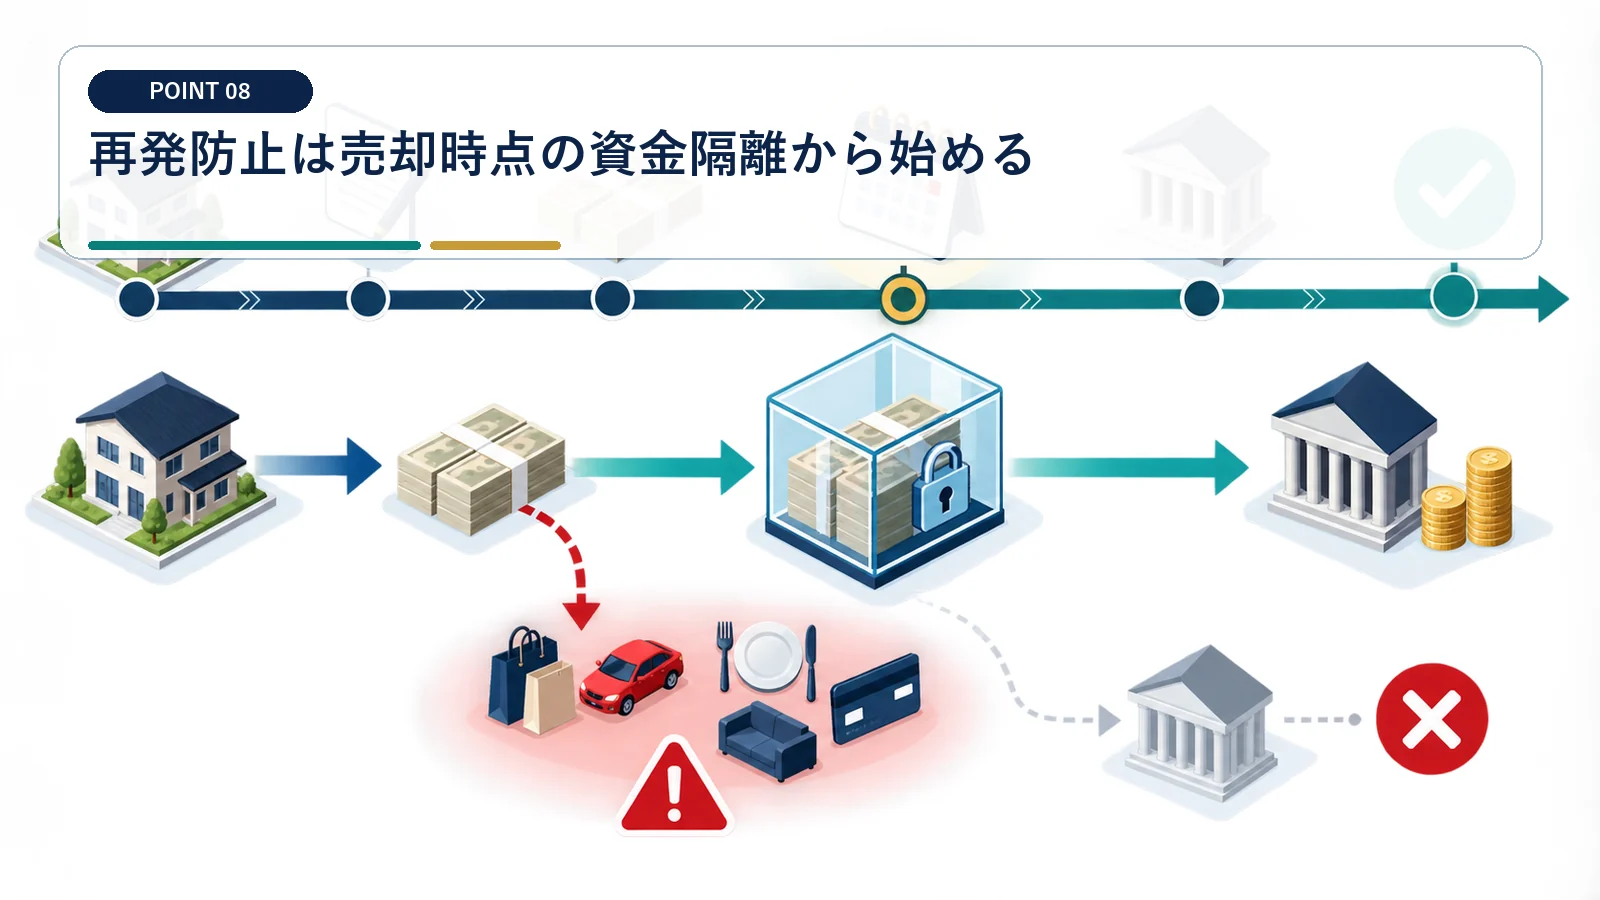
次の売却では決済日に見込税額を別口座へ移し、納付まで動かさない仕組みにします。
確認ポイント:売却後に余ったら残すという順番にしない
『再発防止は売却時点の資金隔離から始める』は、契約書や明細に書かれた事実から判定します。 売却後に余ったら残すという順番にしない
この論点では『売却後に余ったら残すという順番にしない』ことが重要です。納付困難対応表には、採用した金額と根拠資料を並べ、売主、税理士、税務署、金融機関に関する入出金や税額を当事者別に記載します。
仲介契約時に税額試算の担当と期限を決めます
仲介契約時に税額試算の担当と期限を決めます。 納付困難対応表では確定額と未確定額を分けて管理する
確認結果は納付困難対応表へ反映し、申告・納付計画の完了までに条件が変わった場合は『再発防止は売却時点の資金隔離から始める』の数字も更新します。
国税は申告と納付を期限内に行う必要があります。納付が難しいときは、放置せず税務署へ早めに相談することが重要です。
不動産売却の税金を払えない場合のよくある質問
税金を払えなくても確定申告は必要ですか
納付が難しい場合でも、正しい申告を期限内に行うことが基本です。早めに相談します。
分割で払えますか
事情と要件によって猶予が認められる場合があります。税務署へ事前に相談してください。
延滞税はかかりますか
期限後の納付には原則として延滞税が生じます。放置せず早く対応することが重要です。
まず誰に相談すべきですか
税額の再計算は税理士、納付相談は所轄税務署へ早めに連絡します。
