
不動産売却後の納税資金はいくら残す?手取り管理の方法
不動産の決済後に多額の入金があっても、その全額が自由に使えるわけではありません。取得費が確定していない段階でも、納税資金を安全に残す計算手順を解説します。
譲渡所得の概算を作り、長期・短期の区分に応じた税額を税目別に見積もります。
残す額は『所得税等の見込額+翌年度の住民税+未確定事項の予備枠』です。取得費や特例が未確定なら、適用できないケースも含めて3案を作ります。
取得費や特例が未確定でも資金不足を起こさないよう、積立額の決め方と別口座での管理方法を確認します。 制度の適用は取引条件で変わるため、契約前と申告前に税理士等へ確認してください。
- 購入時と売却時の売買契約書
- 仲介手数料・測量・解体などの請求書
- 登記事項証明書とローン完済見込書
- 居住・賃貸の履歴と特例の利用歴
- 納税資金は売却代金ではなく利益から見積もる
- 取得費が未確定なら保守的に試算する
- 仲介費用とローン返済を納税資金と分ける
- 共有不動産は持分ごとに税額を出す
納税資金は売却代金ではなく利益から見積もる
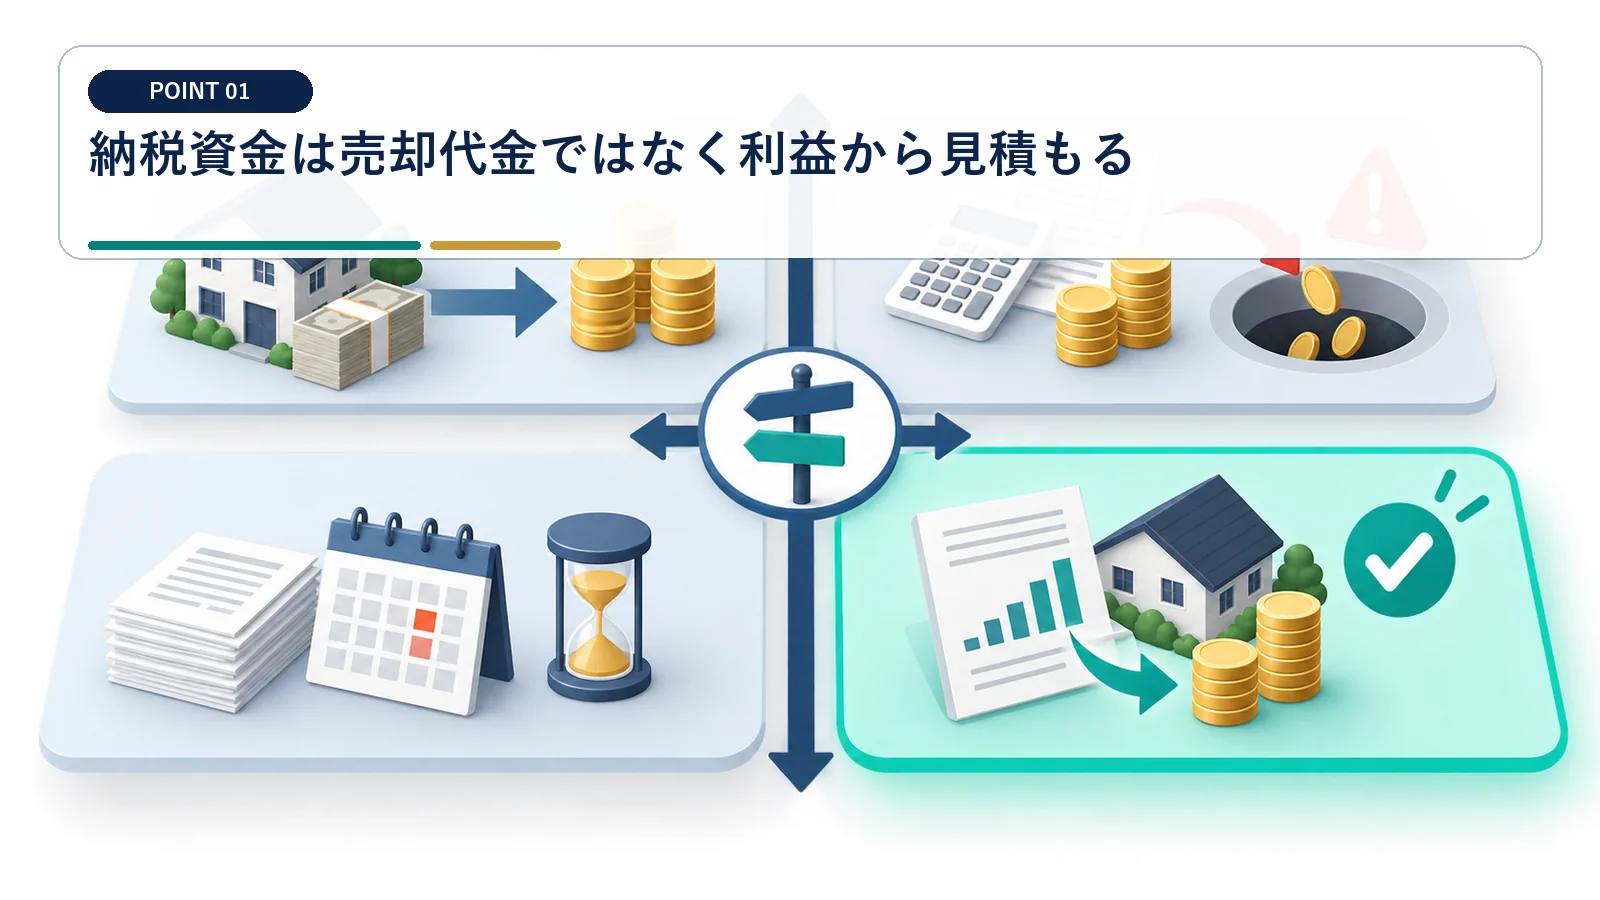
譲渡所得の概算を作り、長期・短期の区分に応じた税額を税目別に見積もります。
確認ポイント:売却価格へ一律の割合を掛けて終わらせない
『納税資金は売却代金ではなく利益から見積もる』は、契約書や明細に書かれた事実から判定します。 売却価格へ一律の割合を掛けて終わらせない
この論点では『売却価格へ一律の割合を掛けて終わらせない』ことが重要です。不動産売却資金管理表には、採用した金額と根拠資料を並べ、売主、共有者、税理士、金融機関に関する入出金や税額を当事者別に記載します。
決済前に最低・標準・高めの三案を作ります
決済前に最低・標準・高めの三案を作ります。 不動産売却資金管理表では確定額と未確定額を分けて管理する
確認結果は不動産売却資金管理表へ反映し、住民税を含む納付完了までに条件が変わった場合は『納税資金は売却代金ではなく利益から見積もる』の数字も更新します。
土地や建物の譲渡所得は、給与所得などとは分けて計算します。所有期間は、売却した年の1月1日時点で5年を超えるかどうかで区分します。
取得費が未確定なら保守的に試算する
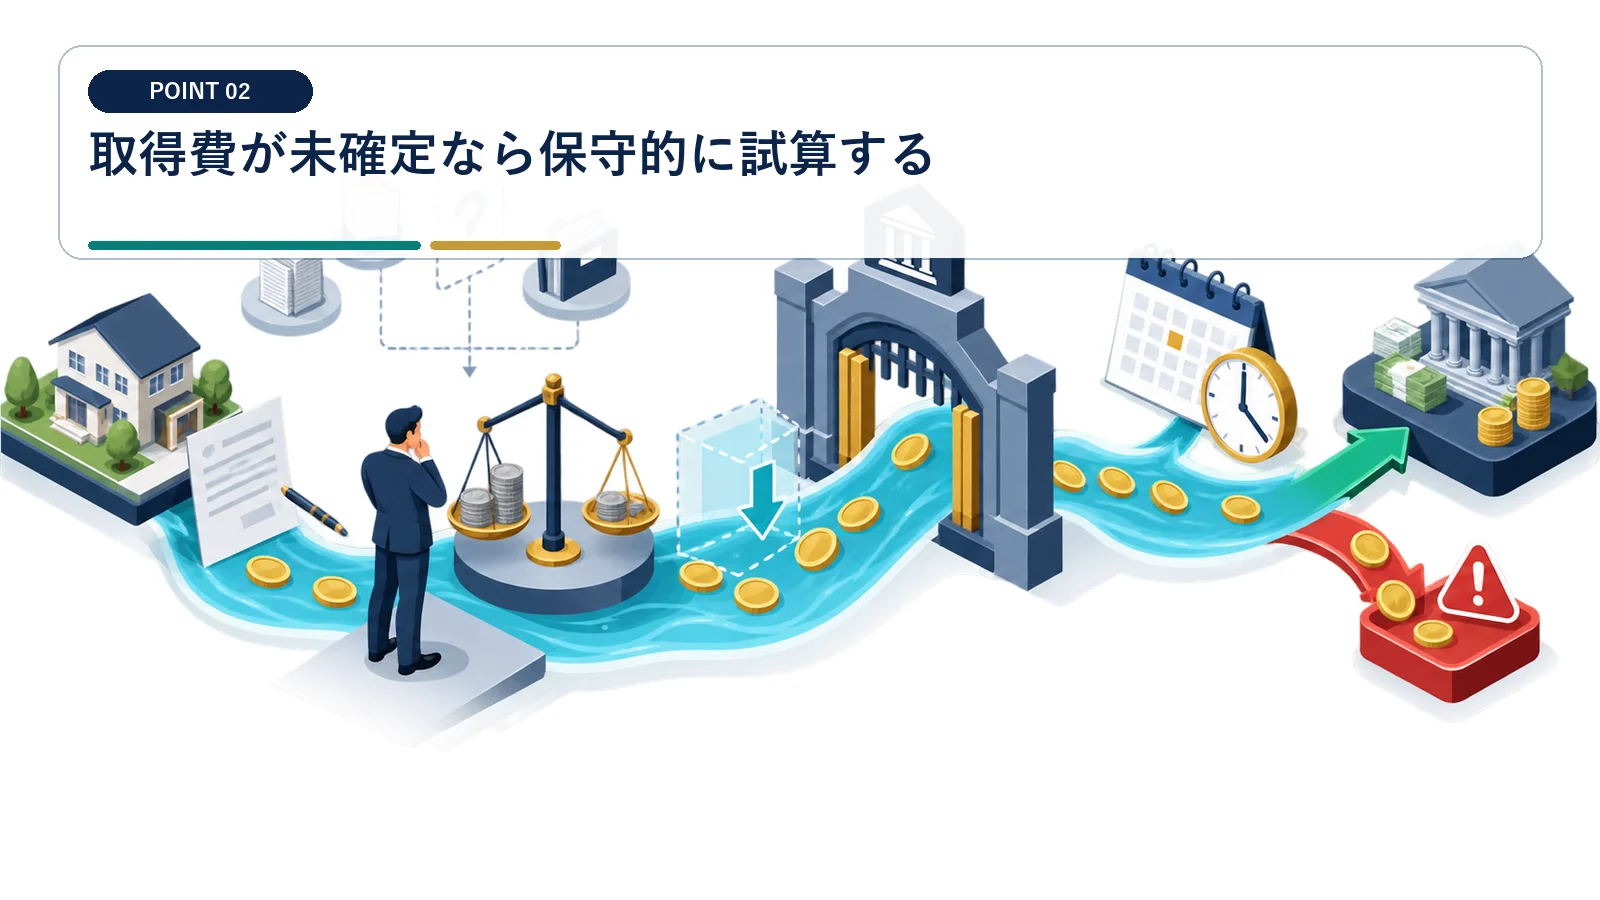
購入資料が不足している間は、確認済みの取得費だけを使うなど上振れ余地を残します。
確認ポイント:希望的な取得費を先に差し引かない
『取得費が未確定なら保守的に試算する』は、契約書や明細に書かれた事実から判定します。 希望的な取得費を先に差し引かない
この論点では『希望的な取得費を先に差し引かない』ことが重要です。不動産売却資金管理表には、採用した金額と根拠資料を並べ、売主、共有者、税理士、金融機関に関する入出金や税額を当事者別に記載します。
資料が見つかるたびに税額を更新します
資料が見つかるたびに税額を更新します。 不動産売却資金管理表では確定額と未確定額を分けて管理する
確認結果は不動産売却資金管理表へ反映し、住民税を含む納付完了までに条件が変わった場合は『取得費が未確定なら保守的に試算する』の数字も更新します。
建物の取得費は、購入代金や建築代金などから所有期間中の減価償却費相当額を差し引いて計算します。
仲介費用とローン返済を納税資金と分ける
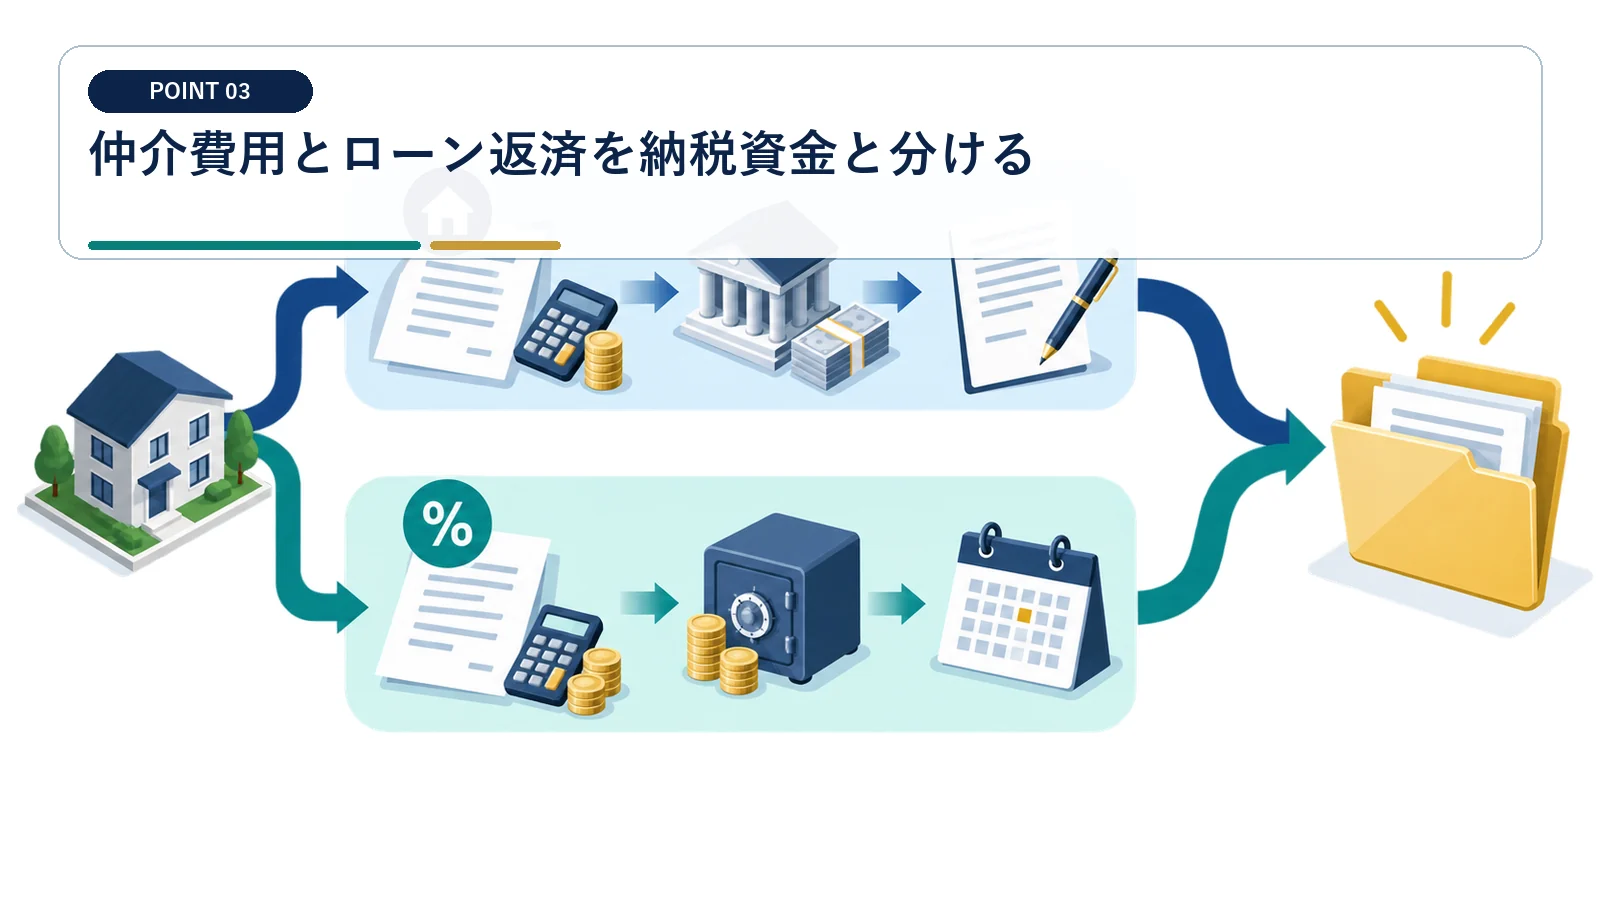
決済時支出と翌年納税する金額は、支払時期も性質も異なります。
確認ポイント:決済後残高を全て余剰資金と呼ばない
『仲介費用とローン返済を納税資金と分ける』は、契約書や明細に書かれた事実から判定します。 決済後残高を全て余剰資金と呼ばない
この論点では『決済後残高を全て余剰資金と呼ばない』ことが重要です。不動産売却資金管理表には、採用した金額と根拠資料を並べ、売主、共有者、税理士、金融機関に関する入出金や税額を当事者別に記載します。
決済精算表と納税積立表を別に作ります
決済精算表と納税積立表を別に作ります。 不動産売却資金管理表では確定額と未確定額を分けて管理する
確認結果は不動産売却資金管理表へ反映し、住民税を含む納付完了までに条件が変わった場合は『仲介費用とローン返済を納税資金と分ける』の数字も更新します。
譲渡費用には仲介手数料、売主負担の印紙税、一定の取壊し費用などが含まれます。修繕費や固定資産税は原則として別に検討します。
共有不動産は持分ごとに税額を出す
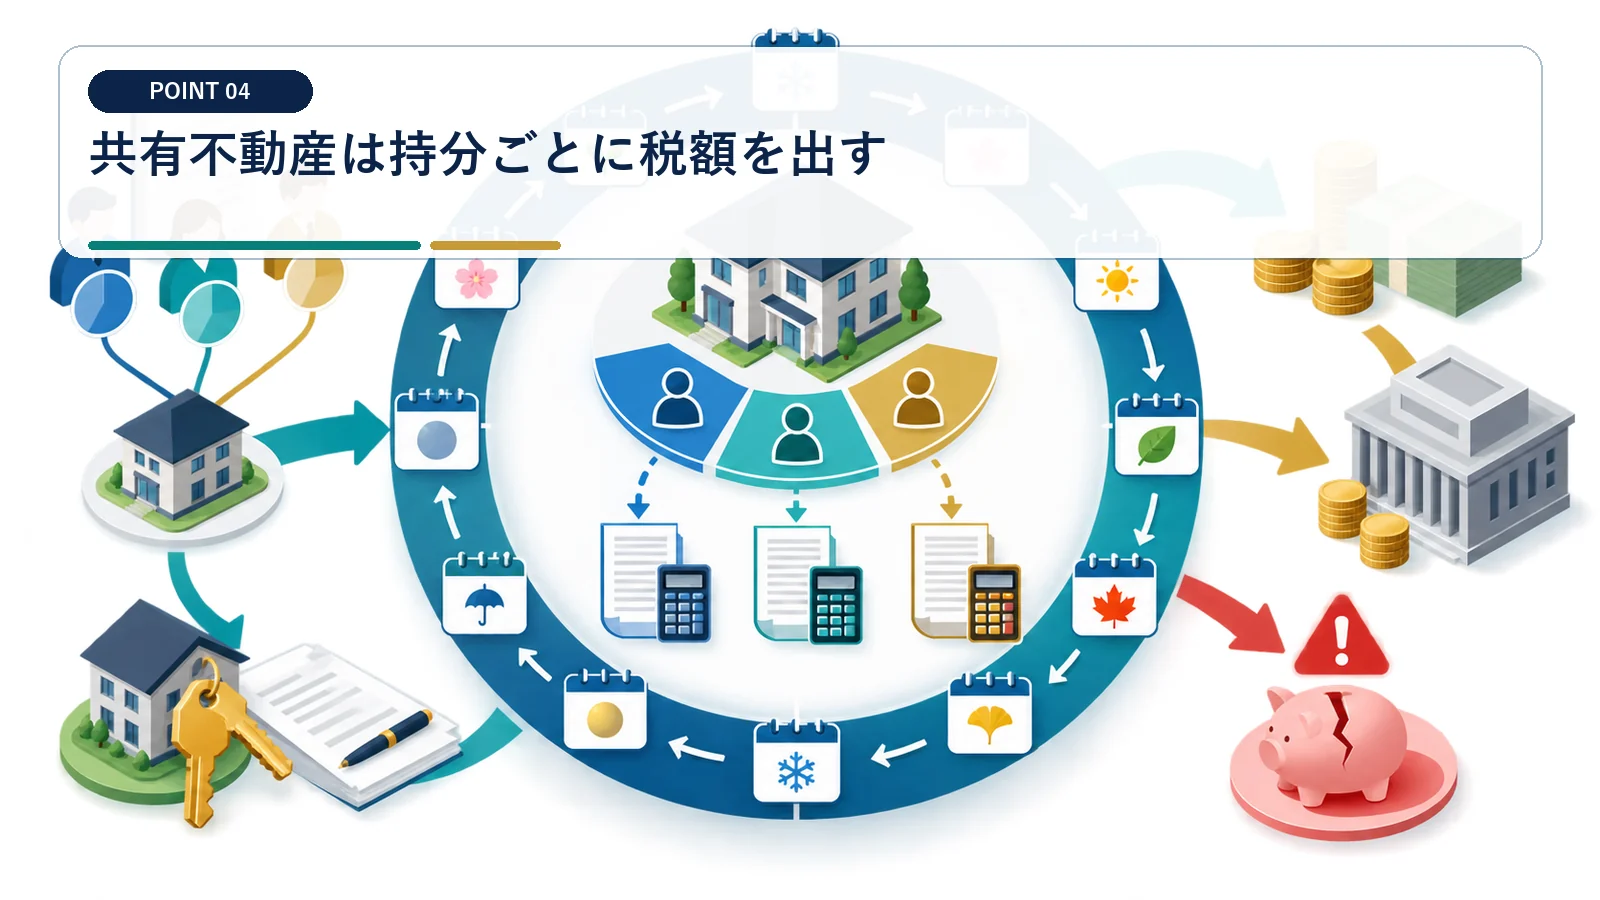
共有者ごとに取得費、譲渡費用、適用特例、他の所得状況が異なる場合があります。
確認ポイント:代表者一人の税率で全員分を計算しない
『共有不動産は持分ごとに税額を出す』は、契約書や明細に書かれた事実から判定します。 代表者一人の税率で全員分を計算しない
この論点では『代表者一人の税率で全員分を計算しない』ことが重要です。不動産売却資金管理表には、採用した金額と根拠資料を並べ、売主、共有者、税理士、金融機関に関する入出金や税額を当事者別に記載します。
共有者別の入金口座と積立額を決めます
共有者別の入金口座と積立額を決めます。 不動産売却資金管理表では確定額と未確定額を分けて管理する
確認結果は不動産売却資金管理表へ反映し、住民税を含む納付完了までに条件が変わった場合は『共有不動産は持分ごとに税額を出す』の数字も更新します。
土地や建物の譲渡所得は、給与所得などとは分けて計算します。所有期間は、売却した年の1月1日時点で5年を超えるかどうかで区分します。
特例は確定するまで別枠で管理する
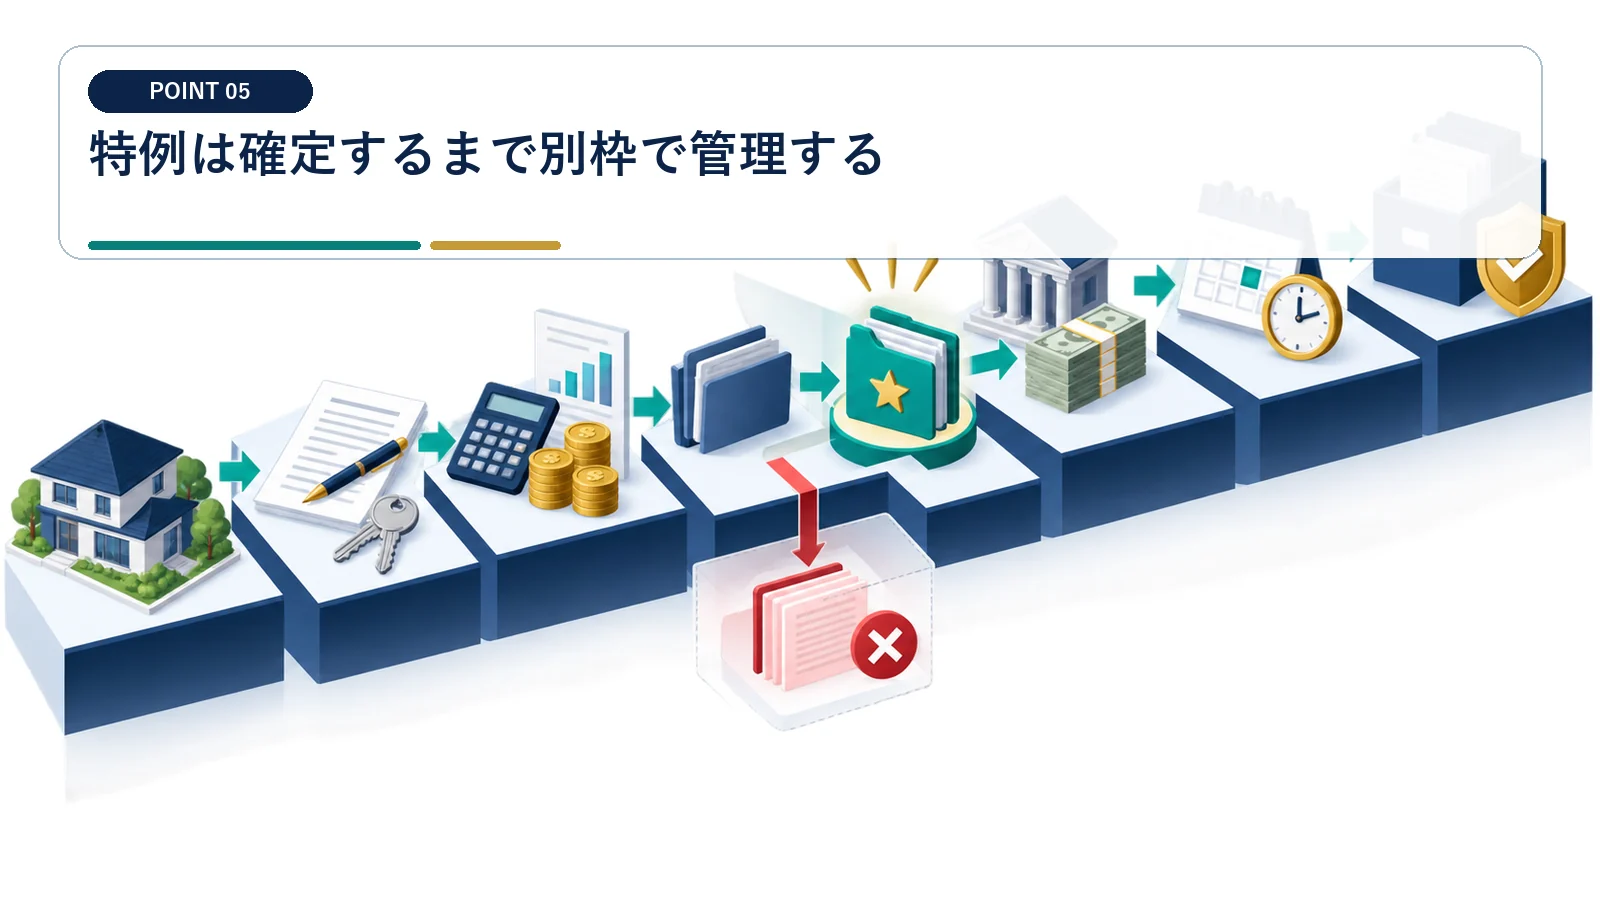
3,000万円特別控除などは要件と申告が必要なため、適用前後の税額差を表示します。
確認ポイント:相談前から特例適用を確定扱いしない
『特例は確定するまで別枠で管理する』は、契約書や明細に書かれた事実から判定します。 相談前から特例適用を確定扱いしない
この論点では『相談前から特例適用を確定扱いしない』ことが重要です。不動産売却資金管理表には、採用した金額と根拠資料を並べ、売主、共有者、税理士、金融機関に関する入出金や税額を当事者別に記載します。
特例不適用でも払える金額を一時確保します
特例不適用でも払える金額を一時確保します。 不動産売却資金管理表では確定額と未確定額を分けて管理する
確認結果は不動産売却資金管理表へ反映し、住民税を含む納付完了までに条件が変わった場合は『特例は確定するまで別枠で管理する』の数字も更新します。
居住用財産を売った場合は、所有期間にかかわらず譲渡所得から最高3,000万円を控除できる特例があります。適用には所定の要件と確定申告が必要です。
納税口座を生活口座から分ける
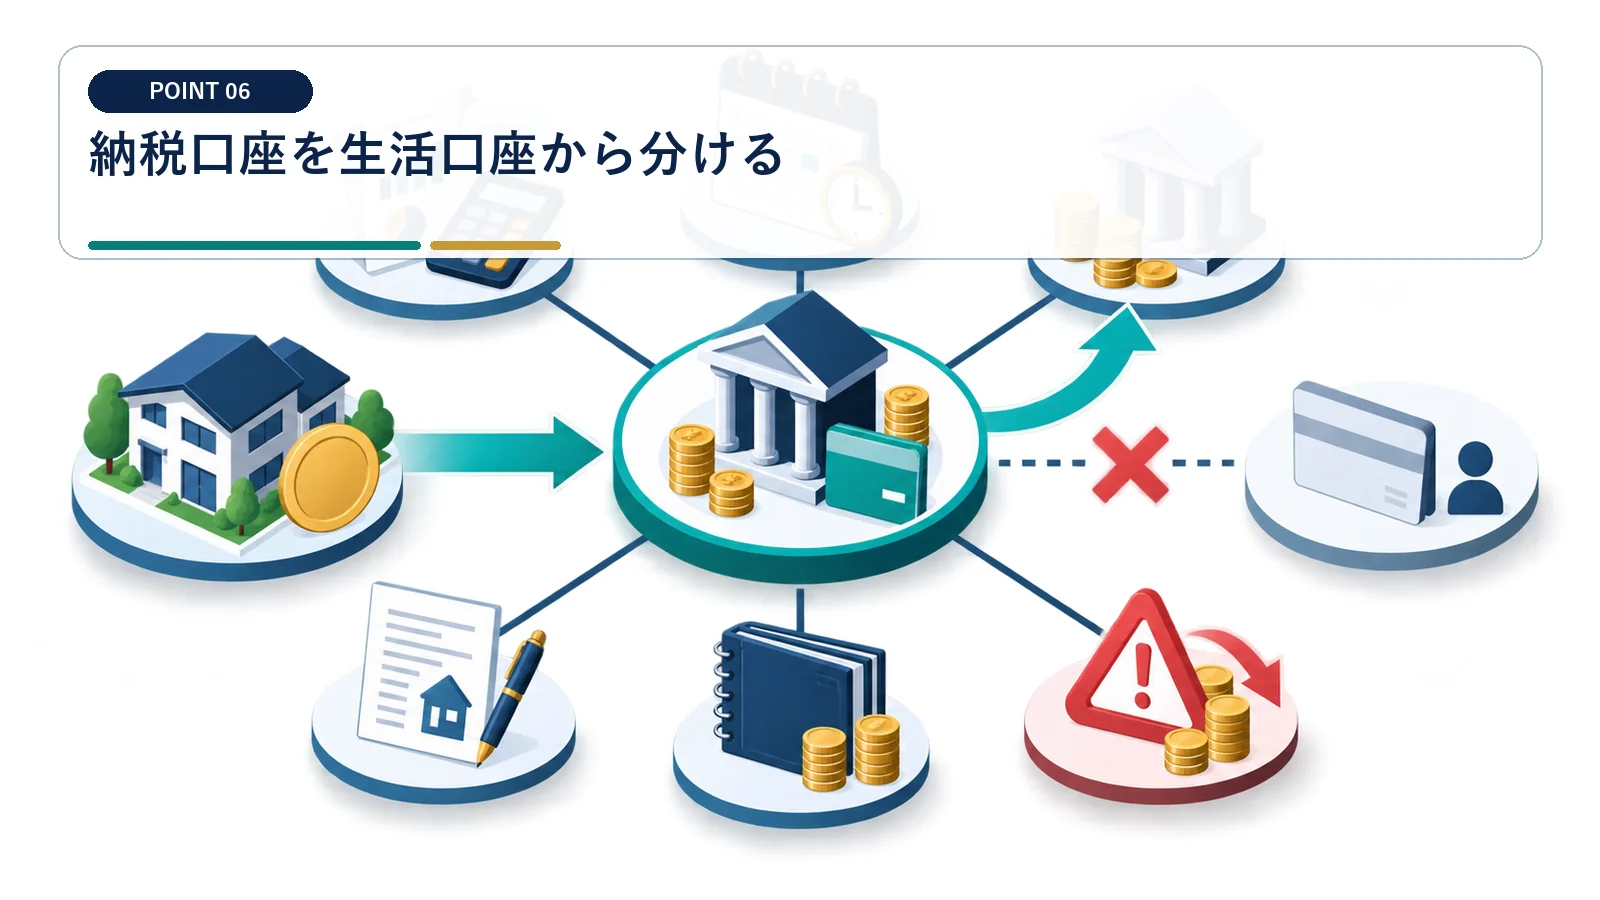
売却後の資金移動を制限し、税金相当額が日常支出や投資へ流れないようにします。
確認ポイント:普通預金の残高だけで管理しない
『納税口座を生活口座から分ける』は、契約書や明細に書かれた事実から判定します。 普通預金の残高だけで管理しない
この論点では『普通預金の残高だけで管理しない』ことが重要です。不動産売却資金管理表には、採用した金額と根拠資料を並べ、売主、共有者、税理士、金融機関に関する入出金や税額を当事者別に記載します。
入金日に納税用口座へ振り替えます
入金日に納税用口座へ振り替えます。 不動産売却資金管理表では確定額と未確定額を分けて管理する
確認結果は不動産売却資金管理表へ反映し、住民税を含む納付完了までに条件が変わった場合は『納税口座を生活口座から分ける』の数字も更新します。
国税は申告と納付を期限内に行う必要があります。納付が難しいときは、放置せず税務署へ早めに相談することが重要です。
申告前に税額と添付資料を再点検する
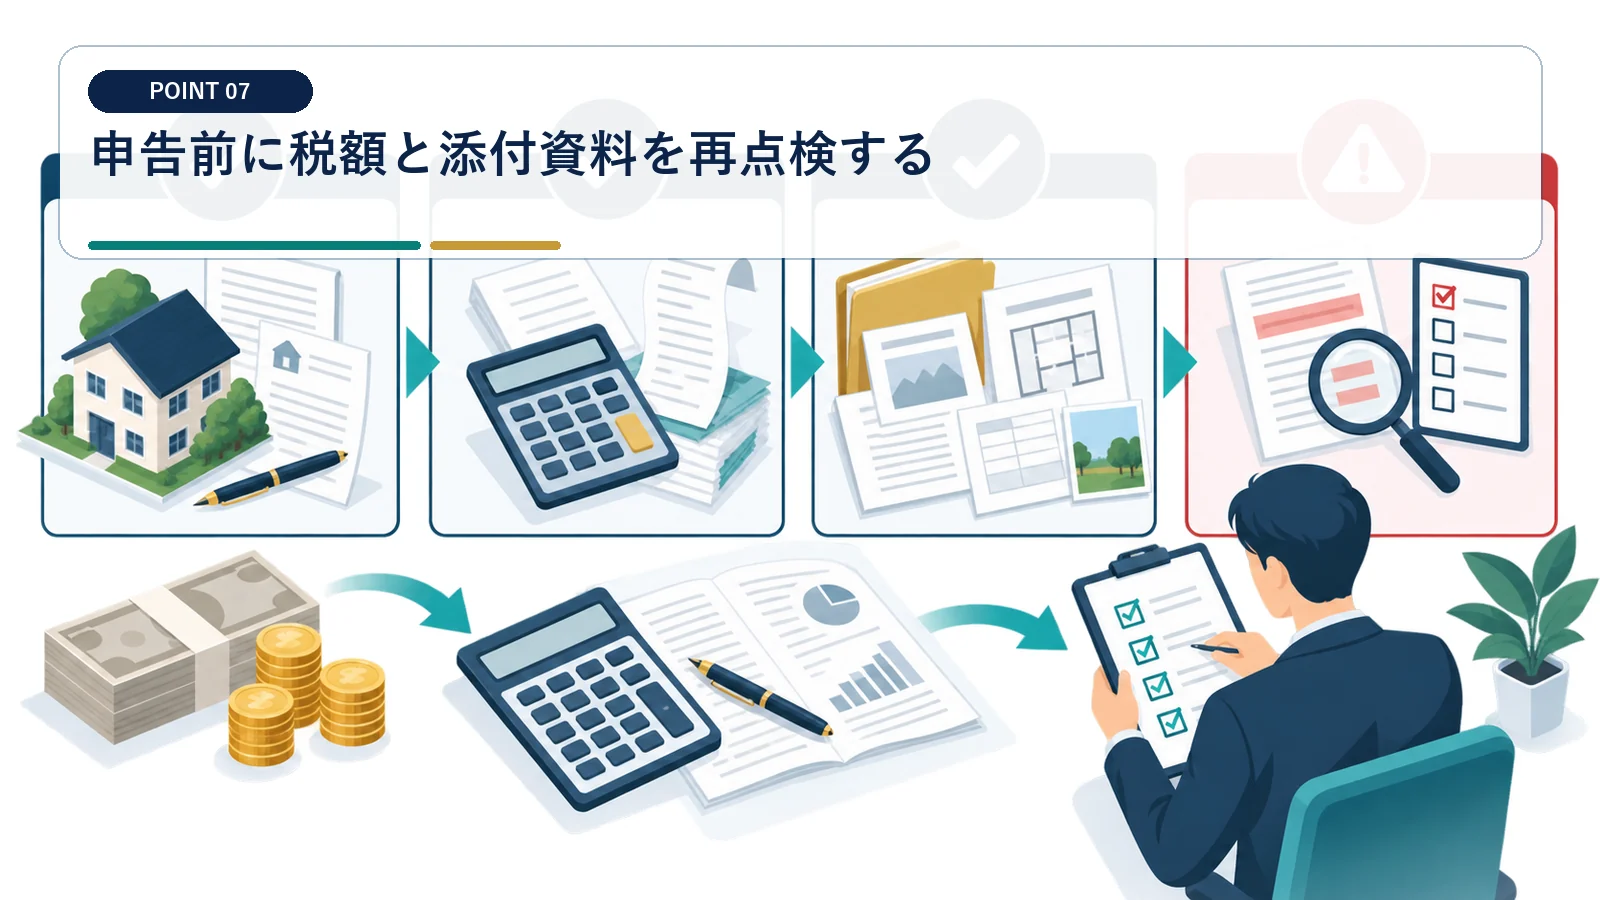
年末までの追加費用や取得費資料、特例要件を反映し、最終見込額へ更新します。
確認ポイント:申告期限直前に初回試算をしない
『申告前に税額と添付資料を再点検する』は、契約書や明細に書かれた事実から判定します。 申告期限直前に初回試算をしない
この論点では『申告期限直前に初回試算をしない』ことが重要です。不動産売却資金管理表には、採用した金額と根拠資料を並べ、売主、共有者、税理士、金融機関に関する入出金や税額を当事者別に記載します。
1月までに税理士へ一式を渡します
1月までに税理士へ一式を渡します。 不動産売却資金管理表では確定額と未確定額を分けて管理する
確認結果は不動産売却資金管理表へ反映し、住民税を含む納付完了までに条件が変わった場合は『申告前に税額と添付資料を再点検する』の数字も更新します。
国税は申告と納付を期限内に行う必要があります。納付が難しいときは、放置せず税務署へ早めに相談することが重要です。
余剰資金は納付完了後に確定する
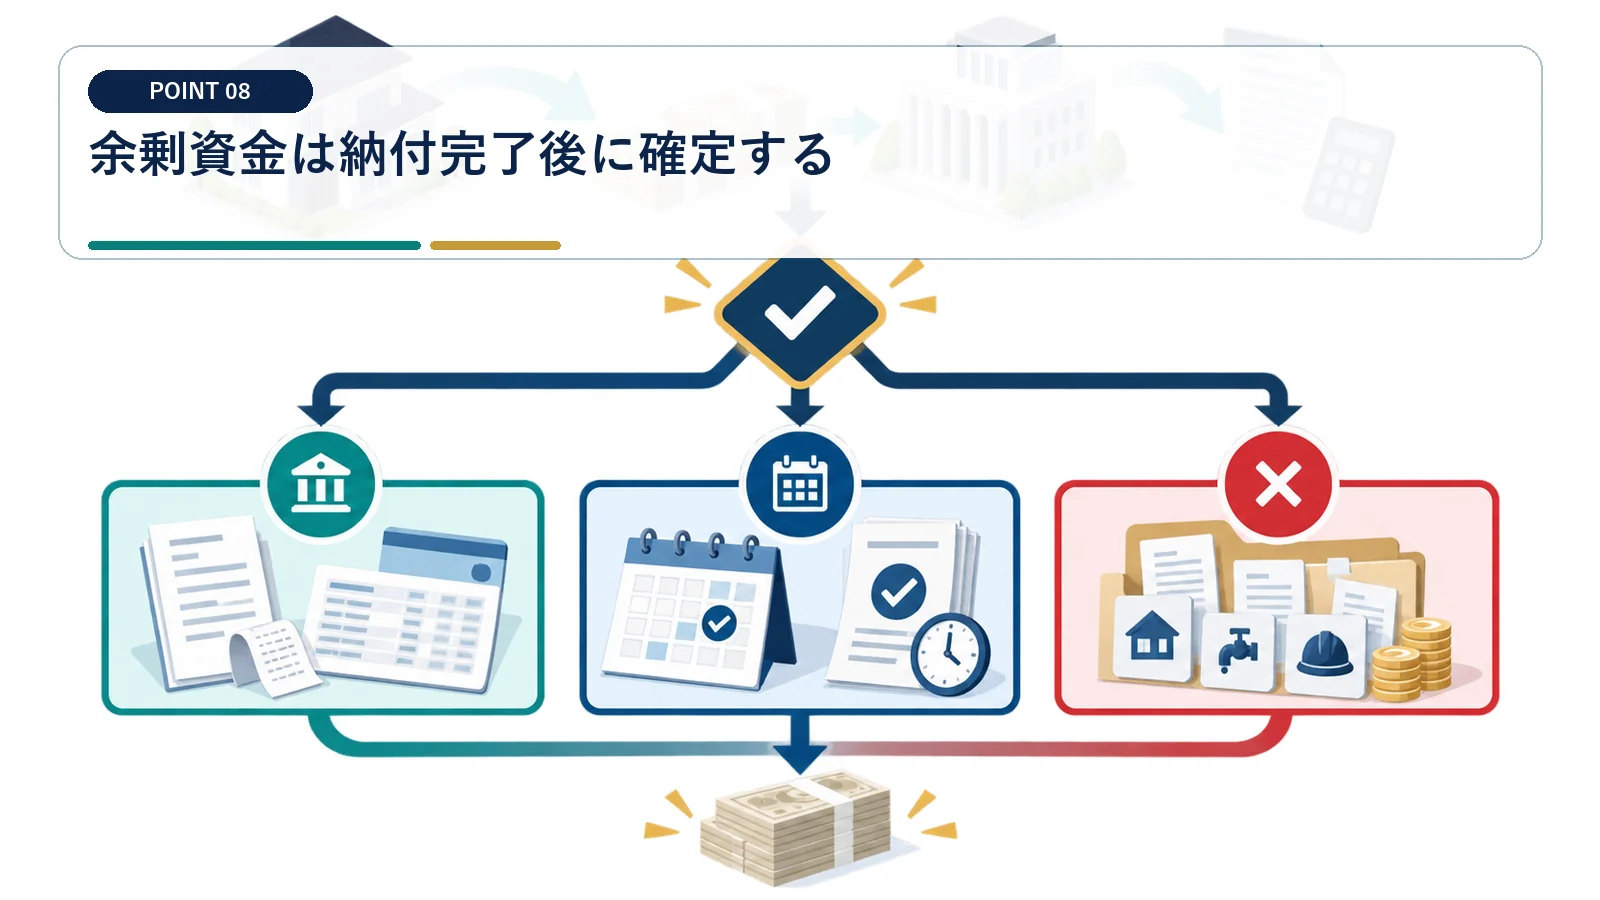
所得税等だけでなく翌年度の住民税まで残し、納付後の残高を投資や返済へ回します。
確認ポイント:所得税を払った直後に残額を使い切らない
『余剰資金は納付完了後に確定する』は、契約書や明細に書かれた事実から判定します。 所得税を払った直後に残額を使い切らない
この論点では『所得税を払った直後に残額を使い切らない』ことが重要です。不動産売却資金管理表には、採用した金額と根拠資料を並べ、売主、共有者、税理士、金融機関に関する入出金や税額を当事者別に記載します。
税目別の消込後に余剰額を確定します
税目別の消込後に余剰額を確定します。 不動産売却資金管理表では確定額と未確定額を分けて管理する
確認結果は不動産売却資金管理表へ反映し、住民税を含む納付完了までに条件が変わった場合は『余剰資金は納付完了後に確定する』の数字も更新します。
国税は申告と納付を期限内に行う必要があります。納付が難しいときは、放置せず税務署へ早めに相談することが重要です。
不動産売却後の納税資金についてよくある質問
売却代金の何割を残せばよいですか
一律の割合では決められません。譲渡所得、所有期間、特例、共有状況から税額を試算します。
取得費が分からなくても積立額を出せますか
複数ケースで概算できます。資料不足時は税額が上振れするケースも確保します。
ローン完済後の残額が手取りですか
そこから売却費用や所得税等、翌年度の住民税を差し引いて考えます。
いつまで別口座で残しますか
申告・所得税等の納付に加え、住民税の通知と納付見込みを確認するまで管理します。
