
法人節税の課税繰延べとは?本当の節税との違い
法人の節税策には、税金が消えるものと将来へ移るだけの課税繰延べがあります。出口で益金になる商品を例に、効果の測り方と向いている会社を解説します。
当期の損金と将来の益金が対応する施策があります。ここを曖昧にしたまま数字を動かすと、後の比較もずれます。
この記事では、判断に必要な税務条件、資金への影響、実行期限、出口までを順に確認します。制度の適用は会社ごとに異なるため、最終判断は税理士等へ確認してください。
- 当期に減る税額
- 出口年度に増える税額の現在価値
- 手数料・返戻率・資金拘束のコスト
- 差額がプラスでも事業目的に合うかを確認
- 課税繰延べは税金がなくなる仕組みではない
- 本当の節税と繰延べを税引後現在価値で比べる
- 経営セーフティ共済は解約時の益金を見込む
- 保険は解約返戻金と資産計上割合を確認する
課税繰延べは税金がなくなる仕組みではない
当期の損金と将来の益金が対応する施策があります。ここを曖昧にしたまま数字を動かすと、後の比較もずれます。
判断の出発点|課税繰延べは税金がなくなる仕組みではない
当期の損金と将来の益金が対応する施策があります。 当期減税額を永久的な節税額と表示しない
年度別税額・回収表に基準日、対象額、根拠資料を記録します。未確定の数字は確定値と分け、どの条件で結論が変わるかも書き添えます。
担当と期限|課税繰延べは税金がなくなる仕組みではない
年度別の課税所得を出口まで並べます。 課税繰延べは税金がなくなる仕組みではないは税額・現金・出口の三つを同時に確認する
経営者、経理担当者、税理士のうち、確認者と承認者を決めます。実行年度から出口年度までから逆算し、条件が変わった時点で年度別税額・回収表も更新します。
経営セーフティ共済の掛金は、法人では損金算入できる一方、解約手当金は解約時に益金となります。月額、加入要件、資金拘束も併せて確認します。
本当の節税と繰延べを税引後現在価値で比べる
恒久的な税負担の減少と課税時期の移動は別物で、将来税率、資金運用、手数料、返戻率によって経済効果が変わります。税額と現金の動きは分けて確認します。
計算前の確認|本当の節税と繰延べを税引後現在価値で比べる
恒久的な税負担の減少と課税時期の移動は別物で、将来税率、資金運用、手数料、返戻率によって経済効果が変わります。 名目税額の時期差だけを利益と見なさない
前年申告と当期帳簿をつなぎ、「本当の節税と繰延べを税引後現在価値で比べる」に必要な税務調整を拾います。会計上の金額をそのまま使わず、証憑までたどります。
社内の進め方|本当の節税と繰延べを税引後現在価値で比べる
税金の時期差を割引後キャッシュで計算します。 本当の節税と繰延べを税引後現在価値で比べるは税額・現金・出口の三つを同時に確認する
必要書類、担当者、期限を年度別税額・回収表へ落とします。期限に間に合わない選択肢は、期待効果が大きくても別案へ切り替えます。
法人税率は法人区分や所得金額で異なります。資本金1億円以下の普通法人などには、年800万円以下の所得部分に軽減税率が適用される場合があります。
経営セーフティ共済は解約時の益金を見込む
掛金損金に対して解約手当金は法人の益金になります。判断に使う日付と金額をそろえてから試算へ進みます。
必要資料の整理|経営セーフティ共済は解約時の益金を見込む
掛金損金に対して解約手当金は法人の益金になります。 出口のないまま掛金上限だけ追わない
契約書、決議書、請求書、入出金記録のうち、「経営セーフティ共済は解約時の益金を見込む」の判定に必要なものを一つの案件番号で管理します。名称だけでなく取引の実態を確認します。
契約・証憑の残し方|経営セーフティ共済は解約時の益金を見込む
解約月、納付月数、支給率、使途を決めます。 経営セーフティ共済は解約時の益金を見込むは税額・現金・出口の三つを同時に確認する
「経営セーフティ共済は解約時の益金を見込む」に関する契約、決議、履行、支払の順序を確認します。帳簿処理だけで要件を満たしたと考えず、実態が分かる証憑をそろえます。
経営セーフティ共済の任意解約は納付月数で支給率が変わり、40か月以上で100%です。解約後2年以内の再加入掛金には損金算入制限があります。
保険は解約返戻金と資産計上割合を確認する
契約類型により保険料の損金・資産処理が異なります。契約書と帳簿の数字を同じ基準日で照合します。
比較条件の統一|保険は解約返戻金と資産計上割合を確認する
契約類型により保険料の損金・資産処理が異なります。 返戻率だけで節税商品と判断しない
年度別税額・回収表では、価格、簿価、現預金、未払税金を同じ基準日へそろえます。試算差額が出た場合は、その理由も残します。
比較表への落とし込み|保険は解約返戻金と資産計上割合を確認する
設計書と税務処理、解約時課税を年度別にします。 保険は解約返戻金と資産計上割合を確認するは税額・現金・出口の三つを同時に確認する
年度別税額・回収表には税額、現金流出、将来影響を別々に記載します。「保険は解約返戻金と資産計上割合を確認する」は名目税率ではなく、最終的に残る現金で比べます。
法人契約の定期保険・第三分野保険は、受取人や最高解約返戻率などの契約条件により、保険料の損金算入や資産計上の取扱いが変わります。
短期前払費用は翌期費用の前倒しにすぎない
当期損金にできても翌期の同じ支払分が減るため効果は時期差です。当事者ごとに負担する税金と費用を書き分ける必要があります。
当事者別の確認|短期前払費用は翌期費用の前倒しにすぎない
当期損金にできても翌期の同じ支払分が減るため効果は時期差です。 毎年の支払増を恒久節税と混同しない
経営者、経理担当者、税理士の数字を混ぜないことが重要です。「短期前払費用は翌期費用の前倒しにすぎない」で誰の税金や費用が動くのかを、負担者別に書き分けます。
関係者との合意|短期前払費用は翌期費用の前倒しにすぎない
二期以上の利益と支払を比較します。 短期前払費用は翌期費用の前倒しにすぎないは税額・現金・出口の三つを同時に確認する
経営者、経理担当者、税理士で前提を共有します。口頭合意に頼らず、「短期前払費用は翌期費用の前倒しにすぎない」の金額、負担者、期限を契約書や議事録へ反映します。
前払費用は原則として役務提供時の損金ですが、支払日から1年以内の継続的役務について、継続適用などの要件を満たせば支払時に損金算入できる取扱いがあります。
出口年度の赤字・退職金・投資とぶつける
将来益金を吸収できる正当な支出や損失があれば平準化できます。当期の税額だけでなく、翌期以後の課税も視野に入れます。
翌期影響の確認|出口年度の赤字・退職金・投資とぶつける
将来益金を吸収できる正当な支出や損失があれば平準化できます。 不確かな赤字予定だけを出口にしない
実行年度から出口年度までを並べ、「出口年度の赤字・退職金・投資とぶつける」が当期と翌期以後へどう影響するかを確かめます。課税時期の移動と恒久的な税負担減少は分けて表示します。
出口時期の決め方|出口年度の赤字・退職金・投資とぶつける
出口候補の金額と実行確度を検証します。 出口年度の赤字・退職金・投資とぶつけるは税額・現金・出口の三つを同時に確認する
実行年度から出口年度までの予定を置き、計画が早まる場合と遅れる場合を試算します。「出口年度の赤字・退職金・投資とぶつける」の途中終了時に残る金額も確認します。
適正な額の役員退職金は、原則として株主総会の決議等で金額が具体的に確定した事業年度に損金算入します。内定段階の未払計上だけでは損金になりません。
資金拘束と解約損を節税効果から差し引く
途中解約では返戻率低下や手数料負担が生じる商品があります。使える現金と拘束される現金を分けると判断しやすくなります。
資金面の確認|資金拘束と解約損を節税効果から差し引く
途中解約では返戻率低下や手数料負担が生じる商品があります。 長期拘束される現金を安全資金に数えない
年度別税額・回収表には納税、固定費、借入返済後の残高も載せます。「資金拘束と解約損を節税効果から差し引く」を実行しても必要資金を割り込まないかを月別に確認します。
資金繰りへの反映|資金拘束と解約損を節税効果から差し引く
最悪時の換金額と必要運転資金を比べます。 資金拘束と解約損を節税効果から差し引くは税額・現金・出口の三つを同時に確認する
年度別税額・回収表で最低残高を割り込む月がないかを確認します。「資金拘束と解約損を節税効果から差し引く」に伴う現金流出は、資金余力の範囲で上限を決めます。
法人税率は法人区分や所得金額で異なります。資本金1億円以下の普通法人などには、年800万円以下の所得部分に軽減税率が適用される場合があります。
繰延べ施策は毎期の出口台帳で管理する
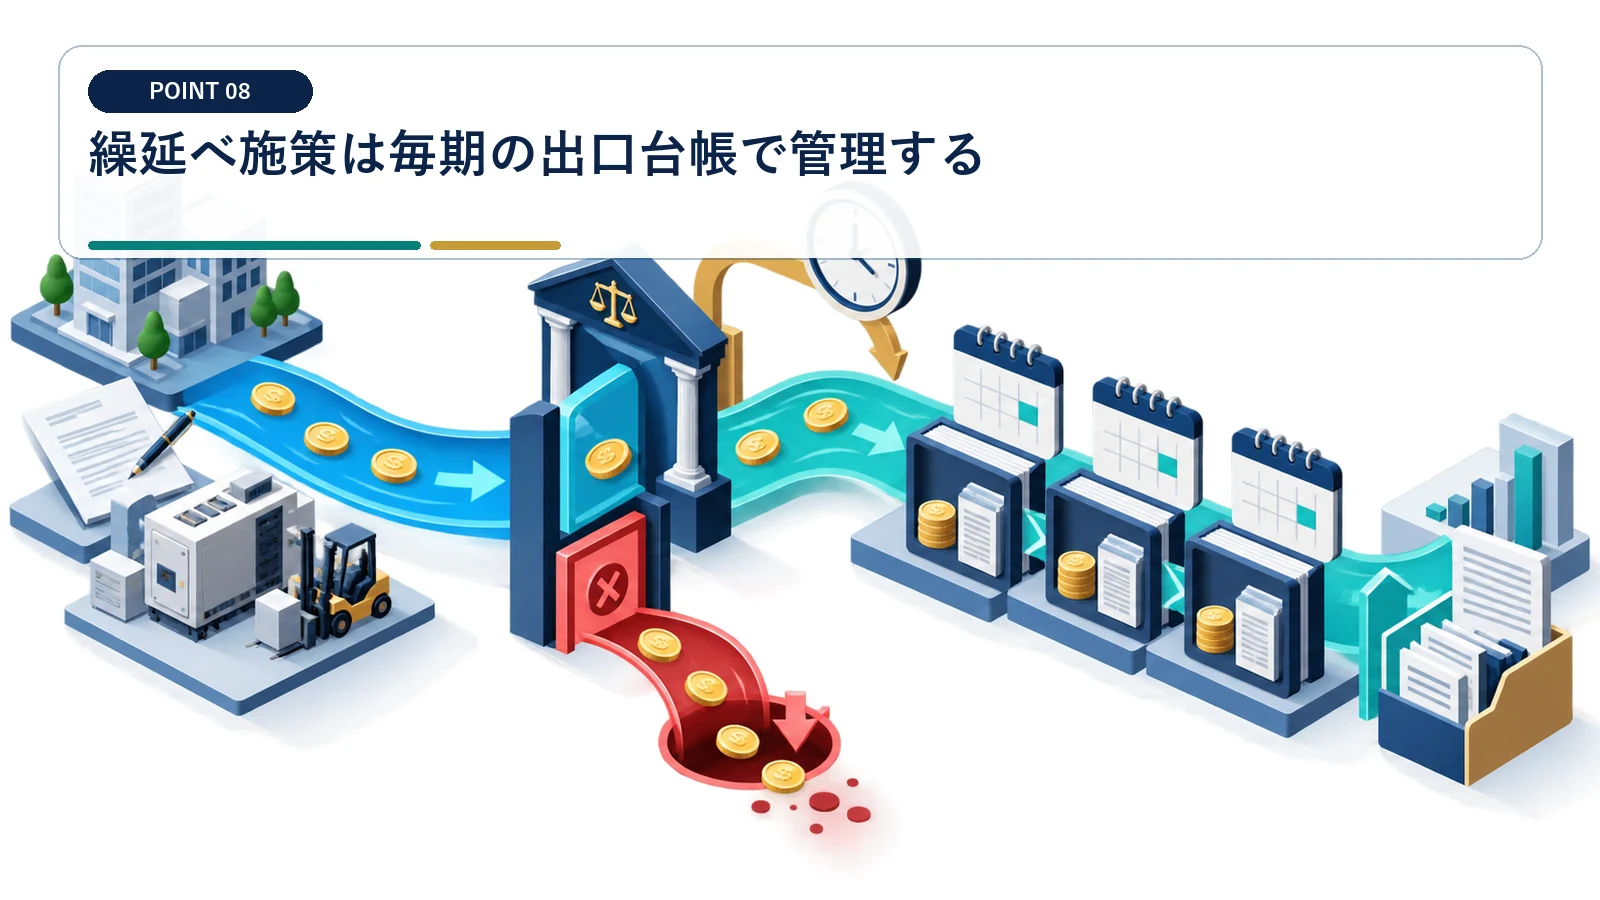
契約が増えるほど将来益金の集中リスクが高まります。実行後も説明できるよう、結論と根拠資料を一つにまとめます。
申告前の最終確認|繰延べ施策は毎期の出口台帳で管理する
契約が増えるほど将来益金の集中リスクが高まります。 加入後に出口計画を放置しない
「繰延べ施策は毎期の出口台帳で管理する」について、採用案だけでなく見送った案と理由も記録します。未確定事項と確認期限をまとめ、申告担当へ引き継ぎます。
専門家への最終確認|繰延べ施策は毎期の出口台帳で管理する
契約別に拠出、簿価、返戻見込、解約年を更新します。 繰延べ施策は毎期の出口台帳で管理するは税額・現金・出口の三つを同時に確認する
税務判断と申告処理は税理士等へ確認します。「繰延べ施策は毎期の出口台帳で管理する」の前提が検討時から変わった場合は、実行前に結論を取り直します。
法人税等の確定申告書は、原則として事業年度終了の日の翌日から2か月以内に提出します。納税資金はこの期限から逆算して確保します。
法人 節税 課税繰延べについてよくある質問
課税繰延べは節税ではないのですか
納税時期を移す効果はありますが、将来益金になる部分は税金が消えません。資金価値と出口を含めて評価します。
繰延べに向く会社はどんな会社ですか
継続黒字で資金余力があり、将来の退職金や投資など具体的な出口を持つ会社です。
解約時に赤字なら必ず税金は出ませんか
赤字の税務上の扱い、益金額、ほかの所得、欠損金制限で変わります。事前試算が必要です。
繰延べ商品の比較で最重要な数字は何ですか
当期損金だけでなく、手取返戻率、資金拘束期間、出口益金、税引後キャッシュを確認します。
