
法人が資産売却代金を分割で受け取る税務|収益計上と回収管理
高額な設備や事業用資産を分割払いで売っても、入金のたびに利益を計上できるとは限りません。原則は資産の引渡し等で収益を認識し、未回収分も売掛金・未収金として計上するため、代金回収前に法人税や消費税の納付が先行することがあります。
法人が機械、車両、無形資産などを複数回の分割払いで売却する取引を扱います。割賦販売の個別特例、土地建物の長期割賦、金融商品は個別確認が必要です。制度の適用は取引条件で変わるため、契約前と申告前に税理士等へ確認してください。
- 売買契約と引渡・検収記録
- 税務簿価と時価査定
- 元本・利息の返済予定表
- 担保・保証・回収管理表
引渡日、検収日、所有権移転日、解除条件を確認して収益計上日を決め、売却価額と税務簿価から売却損益を計算します。分割代金に利息が含まれる場合は元本と利息を区分し、担保・保証・期限の利益喪失条項を整えて納税資金と貸倒れリスクを管理します。
- 入金日ではなく引渡し等から益金年度を判定する
- 元本と利息相当額を契約で分ける
- 消費税の申告時期と納税資金を先に確保する
- 担保・保証・貸倒れ要件を回収表へ入れる
契約と引渡資料から収益計上日、総売価、利息相当額、消費税を確定し、売却損益と債権残高を分けます。金額の大きい案件では、取引日、権利確定日、入出金日、申告期限を横並びにします。税額、資金繰り、契約上のリスクを同じ工程表で確認します。
入金予定に納税日、担保、保証、延滞対応を重ね、一括売却案と税後キャッシュで比較します。判断メモには、採用しなかった処理とその理由も残します。条件や日付が変わったときは、当初の結論を流用せず、該当年度の法令と実行済みの事実から再判定します。税務簿価1,000万円の設備を3,000万円で引き渡し、初回入金500万円の単純例でも、売却益は2,000万円、未回収2,500万円は債権として処理するのが出発点です。契約締結前と決算確定前に見直し、社内承認日も記録します。
分割入金でも売却益は引渡し時が原則
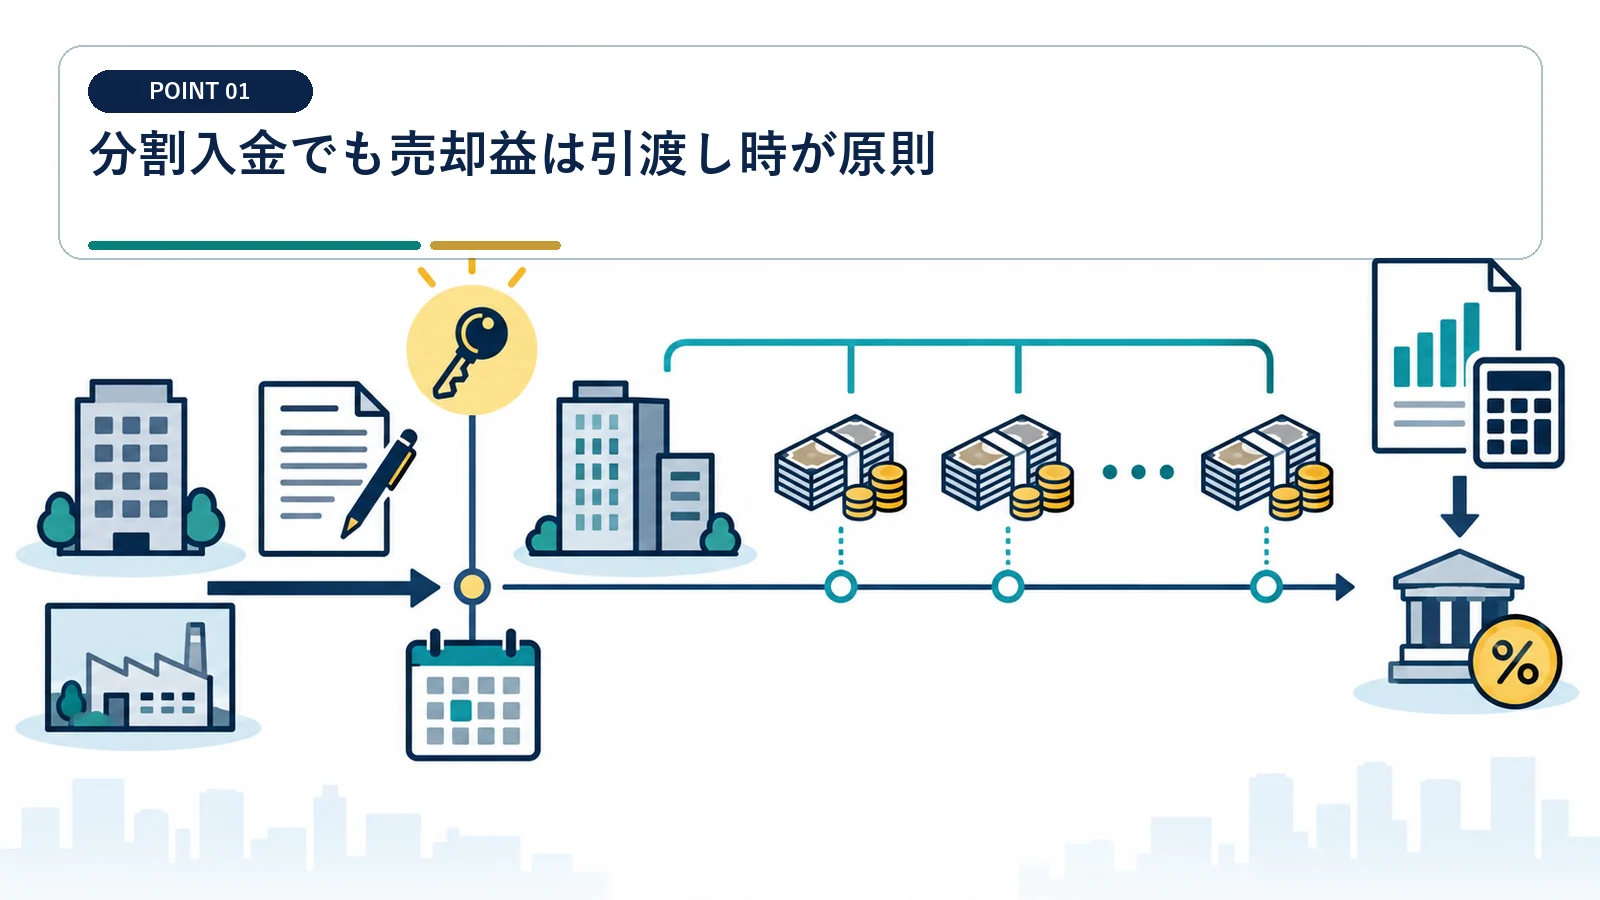
代金回収と収益認識は別の時間軸です。
引渡し・検収・所有権移転日を特定する
契約と実行記録を照合します。 入金表だけで益金年度を決めないでください。
代金が分割払いでも、資産を引き渡して対価が確定すれば、その時点で売却収益を認識するのが原則です。入金額だけを売上にすると、未回収部分の収益計上が遅れるおそれがあります。
解除条件の実質を確認する
形式的な所有権留保だけで計上を延ばせません。
未回収代金は債権として管理する
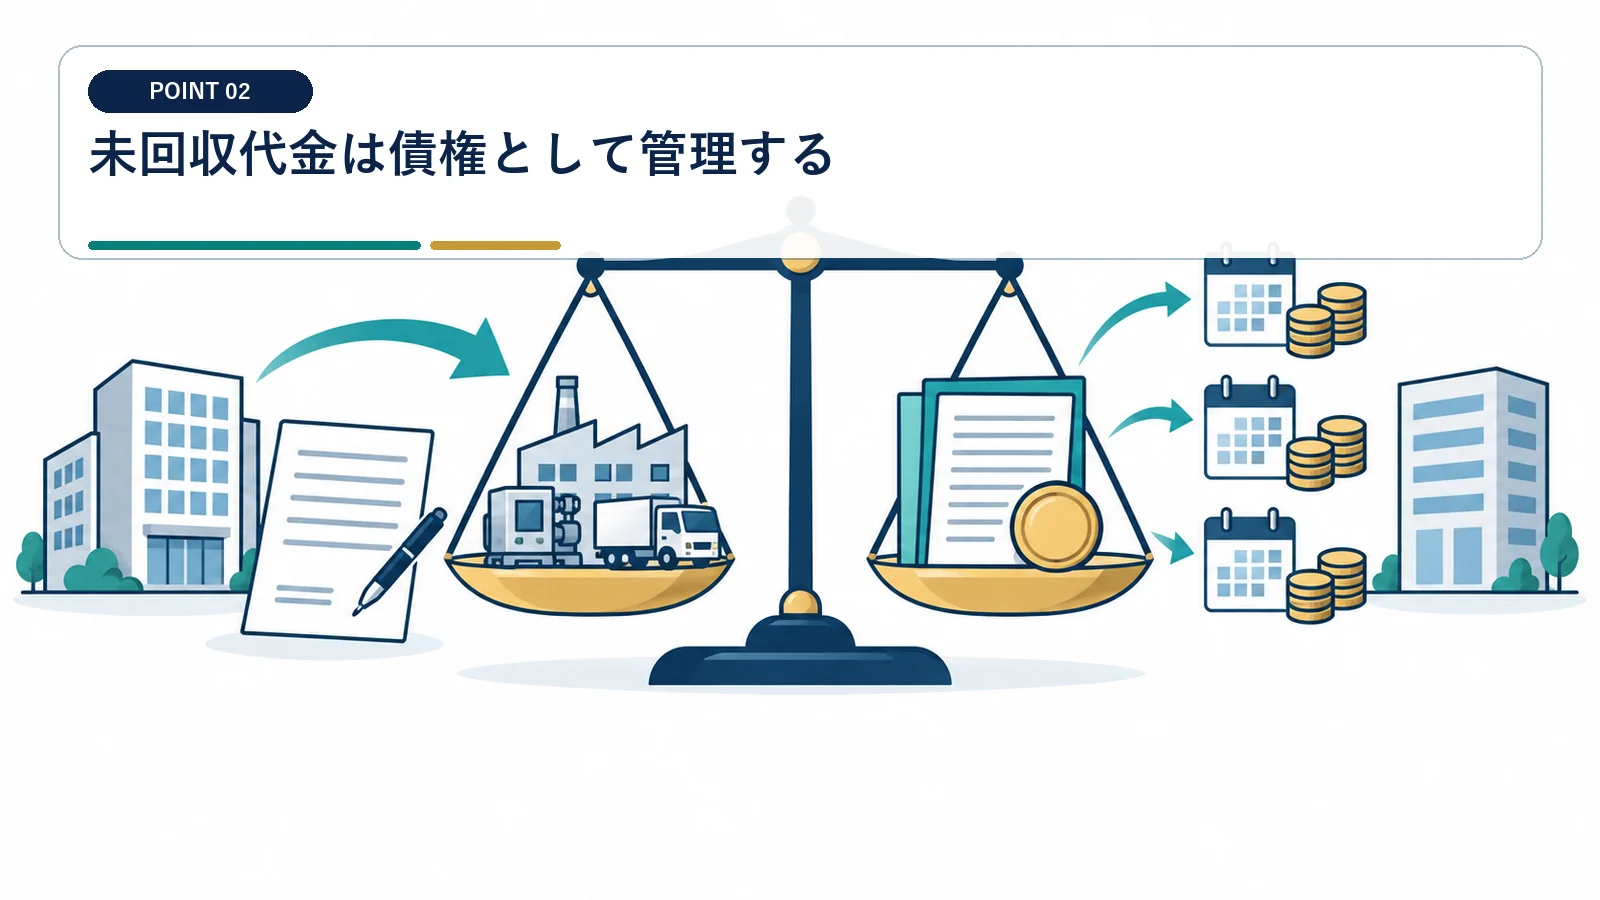
売却時に売掛金や長期未収金を計上します。
一年以内と長期を区分する
引渡し時に未回収の代金は、売掛金または未収金として相手先別に管理します。回収予定日、入金額、延滞額を債権台帳へ反映し、税金の納付が回収より先になる資金差も確認します。
決算表示と資金計画を合わせます。 未入金だから売上を除外しないでください。
相手先別の回収予定表を作る
残高確認と延滞日数を追います。
資産販売の収益計上時期は、原則として引渡しの日です。
未収金であっても、代金決済日ではなく課税資産を引き渡した時が消費税の課税時期となります。
利息相当額は売却代金と分ける
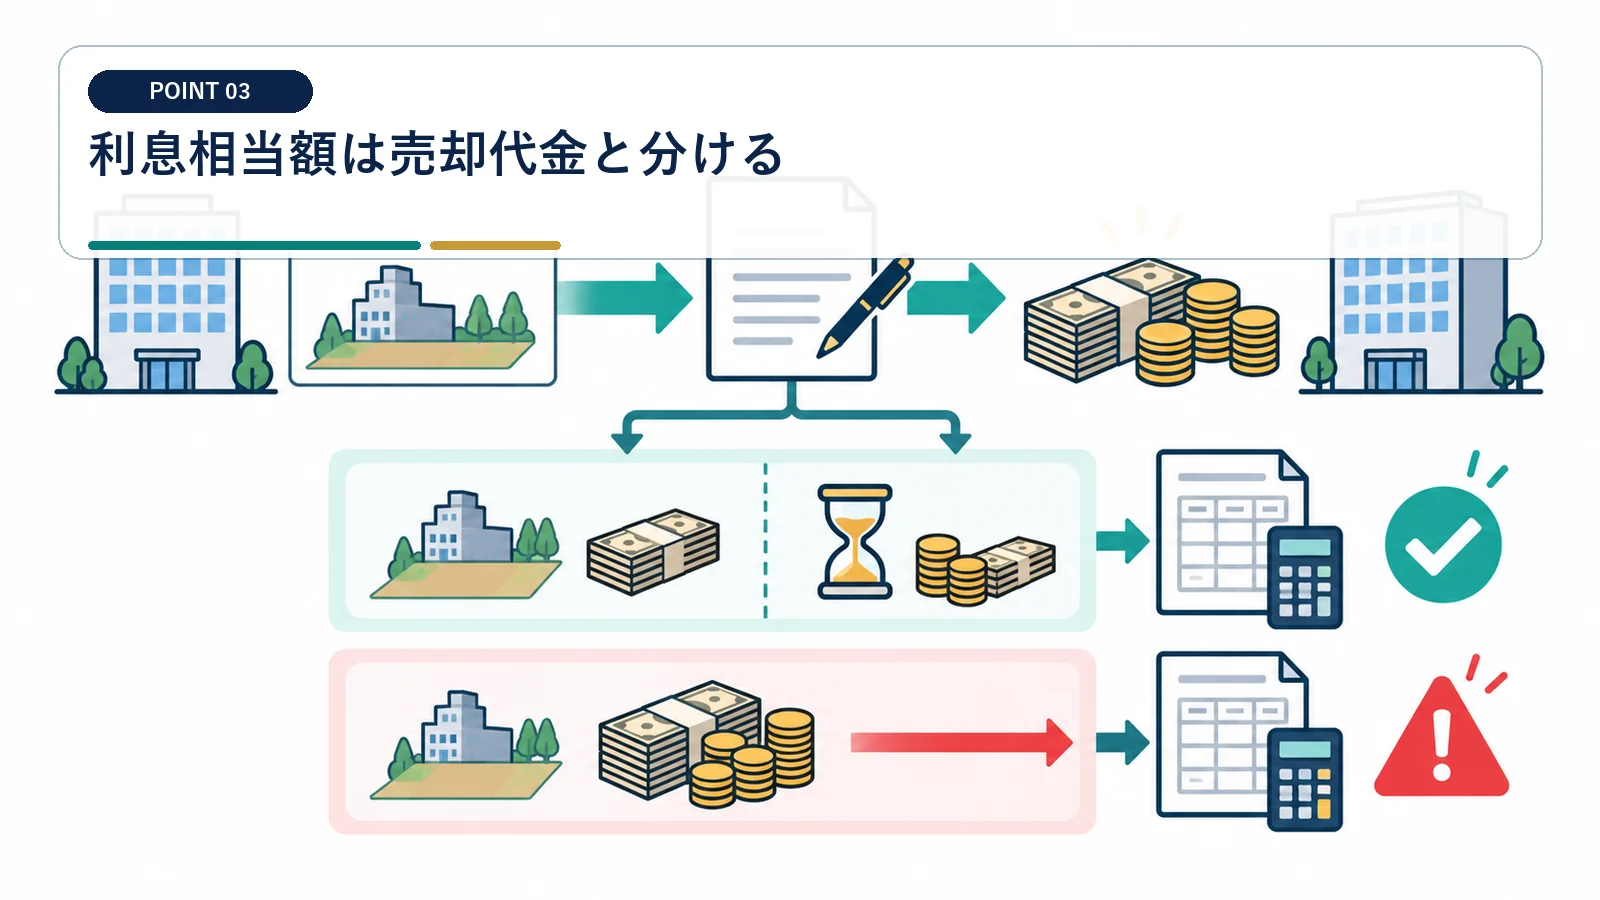
契約で販売代価と賦払期間中の利息相当額を明確に区分している場合、その区分に沿って処理します。
現金販売価格と総支払額を比較する
契約で販売代価と賦払期間中の利息相当額を明確に分けている場合は、その区分に沿って処理します。契約にない利息を決算時に任意で切り出し、売却益の計上を遅らせることはできません。
金利条項と手数料を確認します。 総額をすべて資産売却益にしないでください。
利息の期間配分を行う
各期の経過に応じて収益化します。
消費税は回収前に生じる場合がある
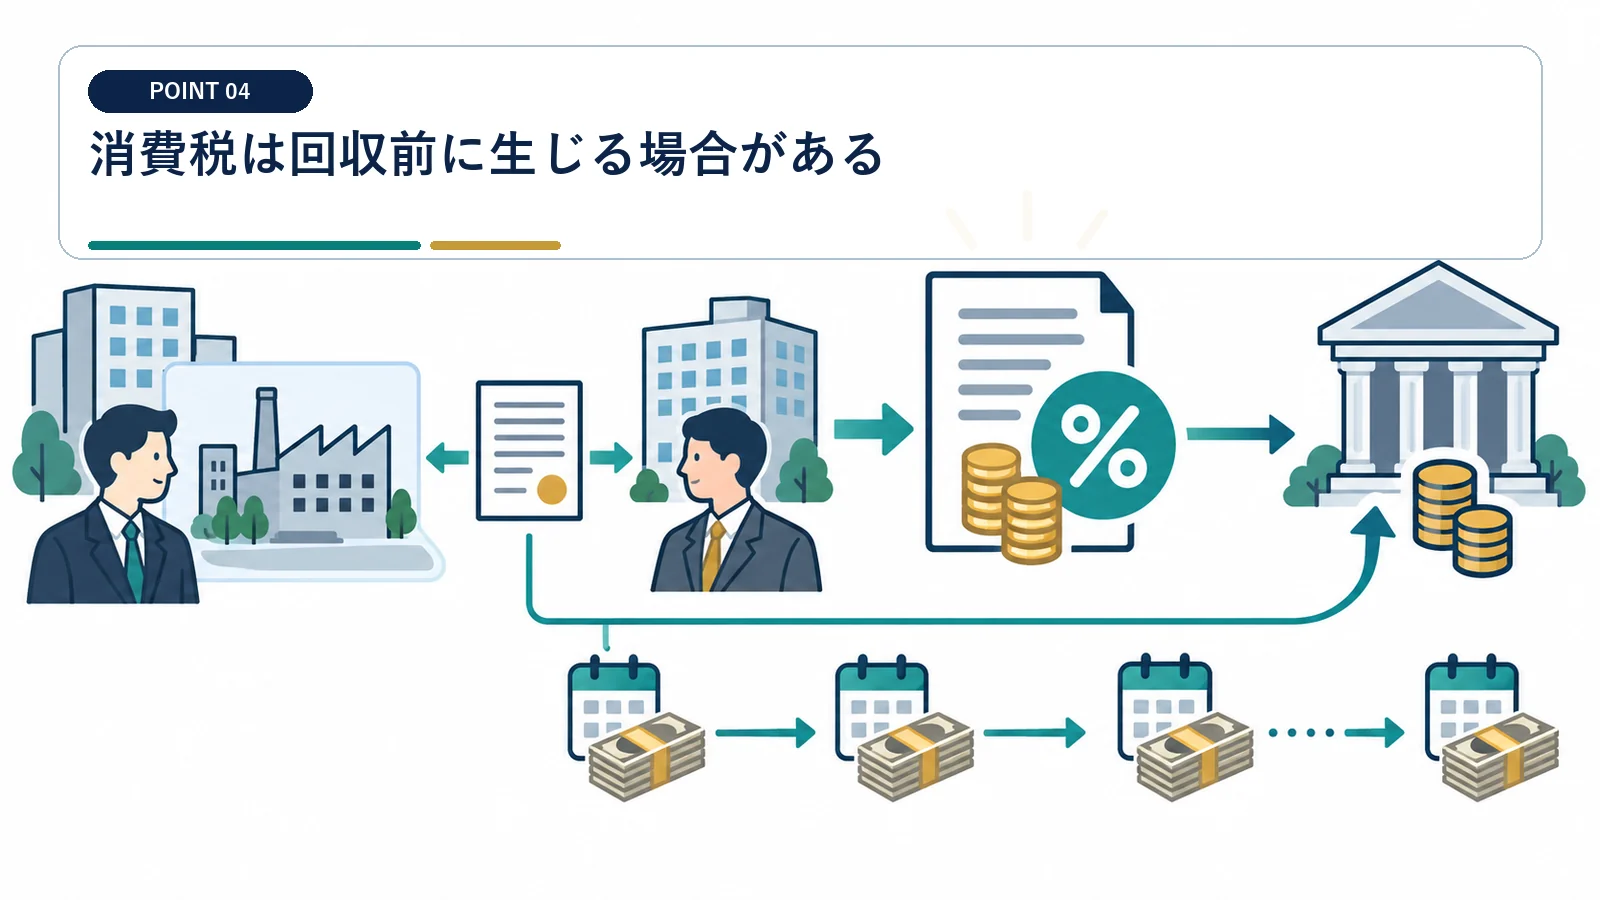
課税資産の譲渡時期に売上税額を計算します。
税込・税抜と税率を固定する
各分割金の内訳を請求書へ示します。 入金時課税を当然視しないでください。
課税資産の譲渡では、代金回収前でも引渡し等により消費税の納税義務が先行する場合があります。税込・税抜の売価、請求時期、課税期間を資金繰り表へ反映します。
納税資金を初回入金から留保する
回収が遅れても申告期限は待ちません。
売却価額と税務簿価から損益を計算する
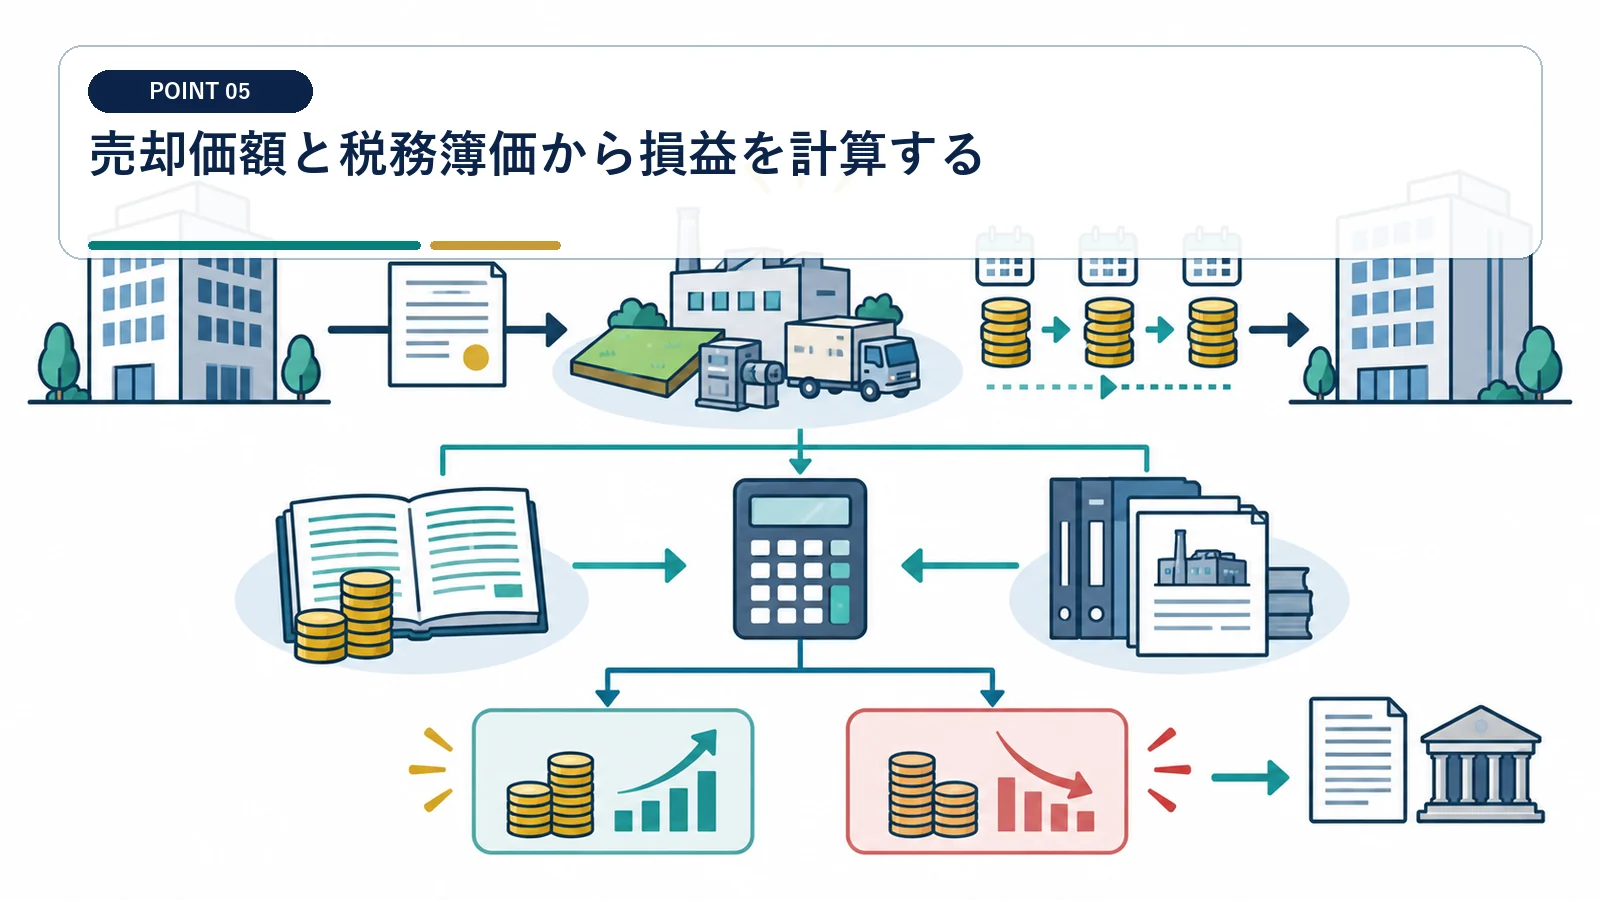
分割回数は譲渡損益の総額を変えません。
付随費用を直接費と一般経費に分ける
売却損益は、売却価額から税務簿価と譲渡に直接要した費用を差し引いて計算します。会計簿価と税務簿価が異なる資産は、申告調整を分けて記録します。
仲介料や撤去費の性質を確認します。 回収期間で売却原価を分割しないでください。
時価との差を説明できるようにする
関連当事者取引は特に根拠が必要です。
割賦販売等で販売代価と賦払期間中の利息相当額が明確に区分されているときは、その利息相当額を販売収益に含めない取扱いがあります。
未収金があっても、原則として資産の引渡しがあった時が消費税の売上時期です。
担保と保証を税務と同時に設計する
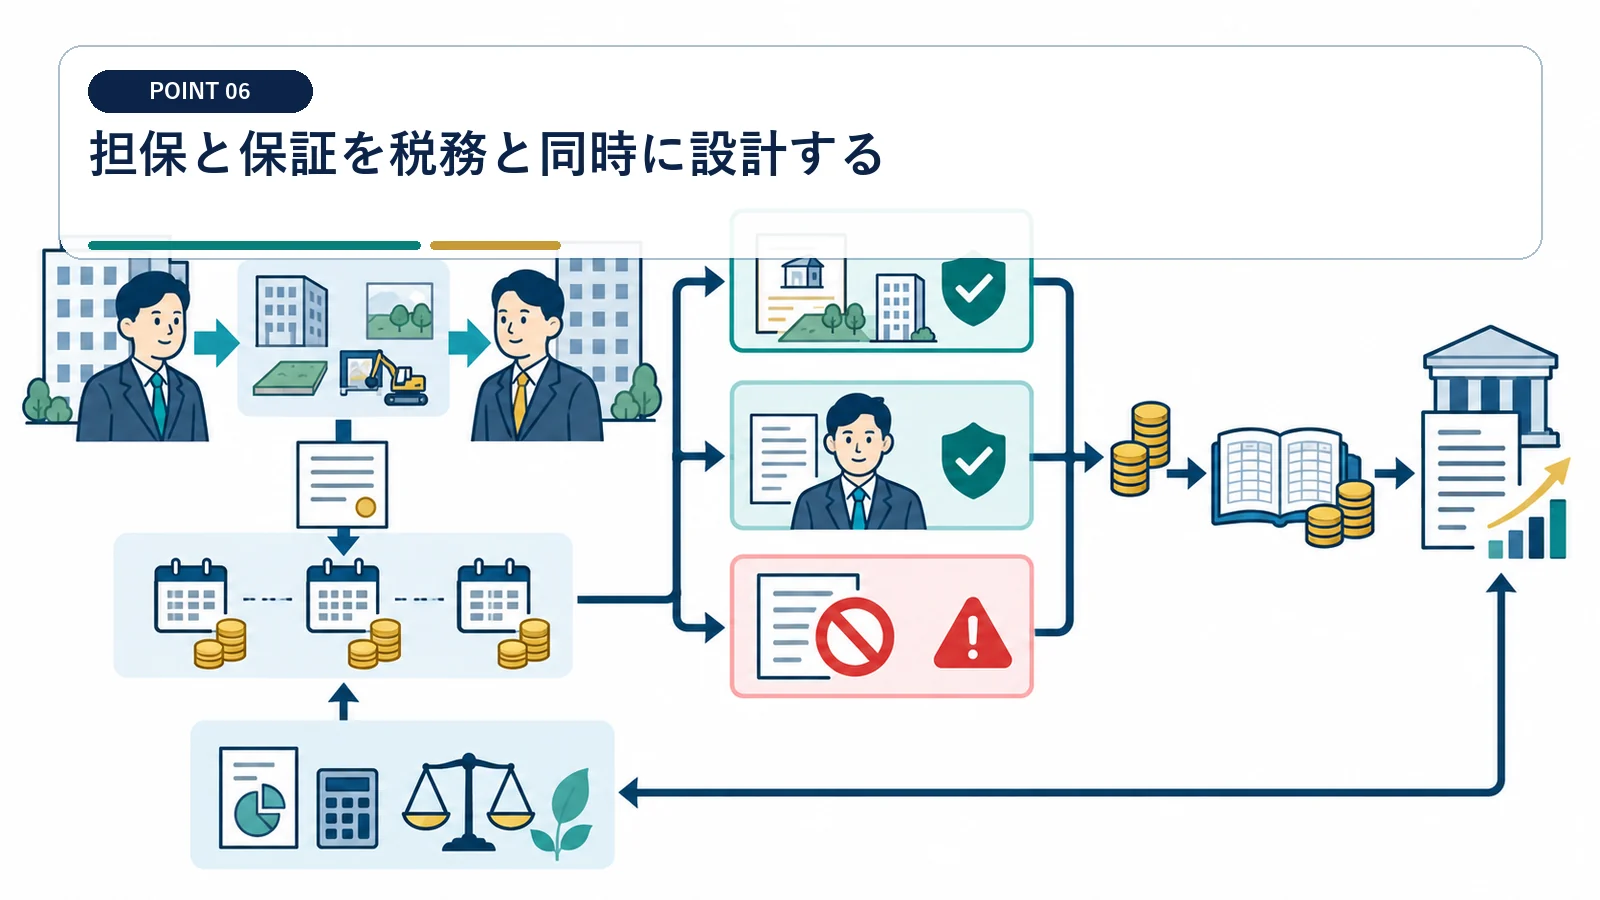
税負担が先行する取引では回収保全が欠かせません。
所有権留保・抵当・保証を比較する
対象資産と相手の信用を見ます。 税効果だけで無担保後払いを選ばないでください。
期限の利益喪失条項を置く
延滞時に残額請求できる条件を明確にします。
回収不能でも直ちに貸倒損失にはならない
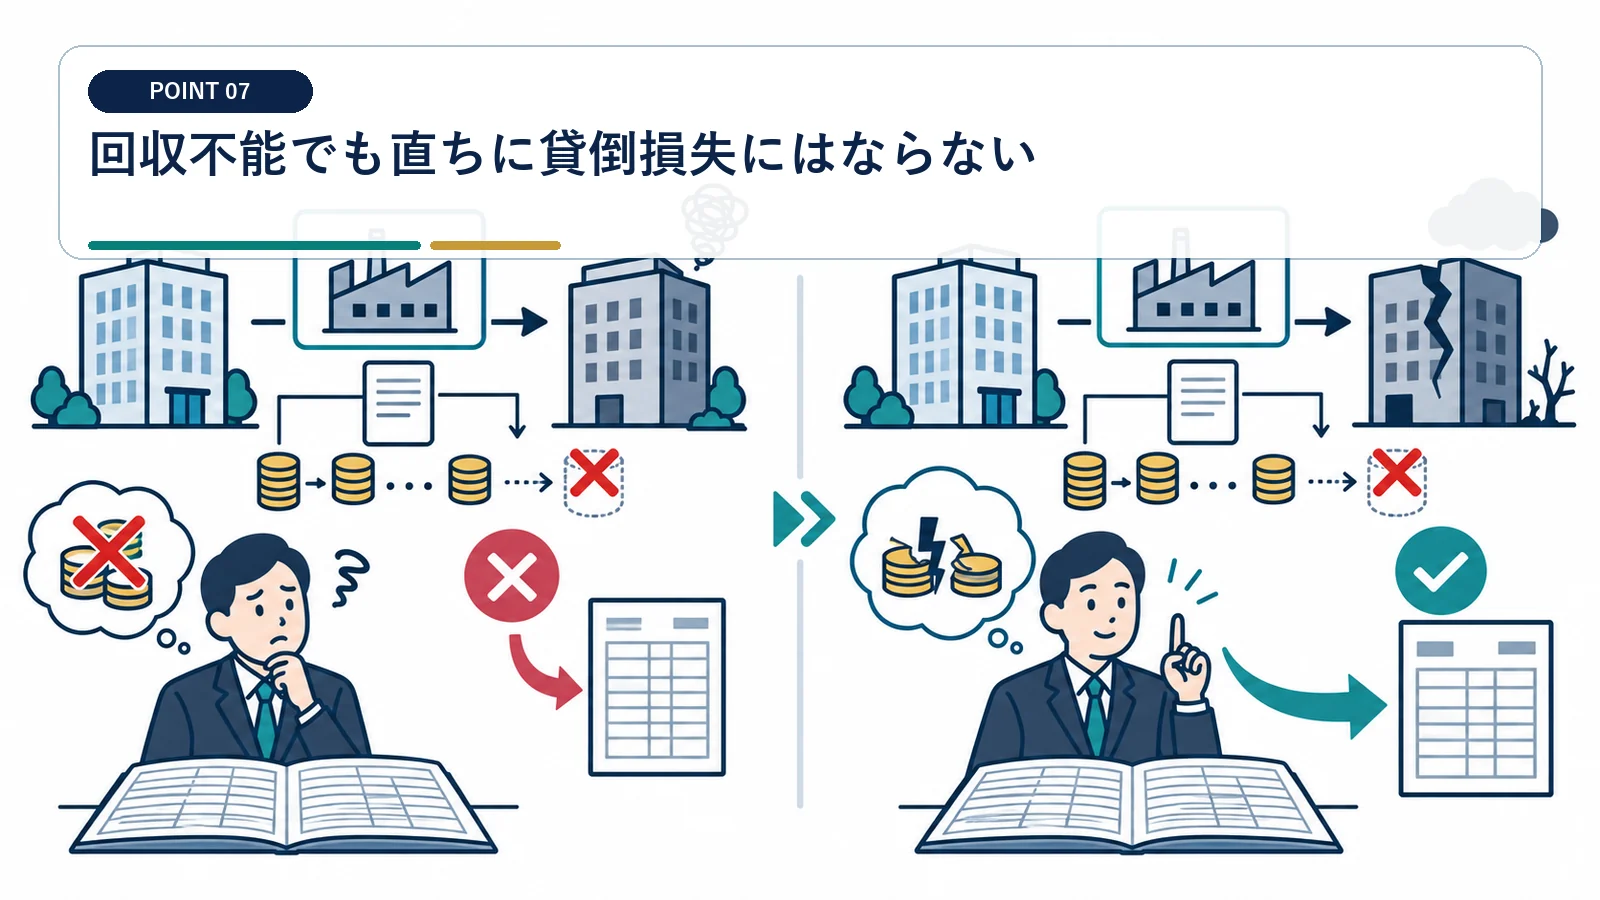
税務上の貸倒れには事実と要件が必要です。
督促・交渉の履歴を保存する
債務者の資力と法的手続を記録します。 延滞だけで債権を消さないでください。
値引きや債権放棄を区別する
合理性がなければ寄附金の問題が出ます。
契約前に税後キャッシュを月次で確認する
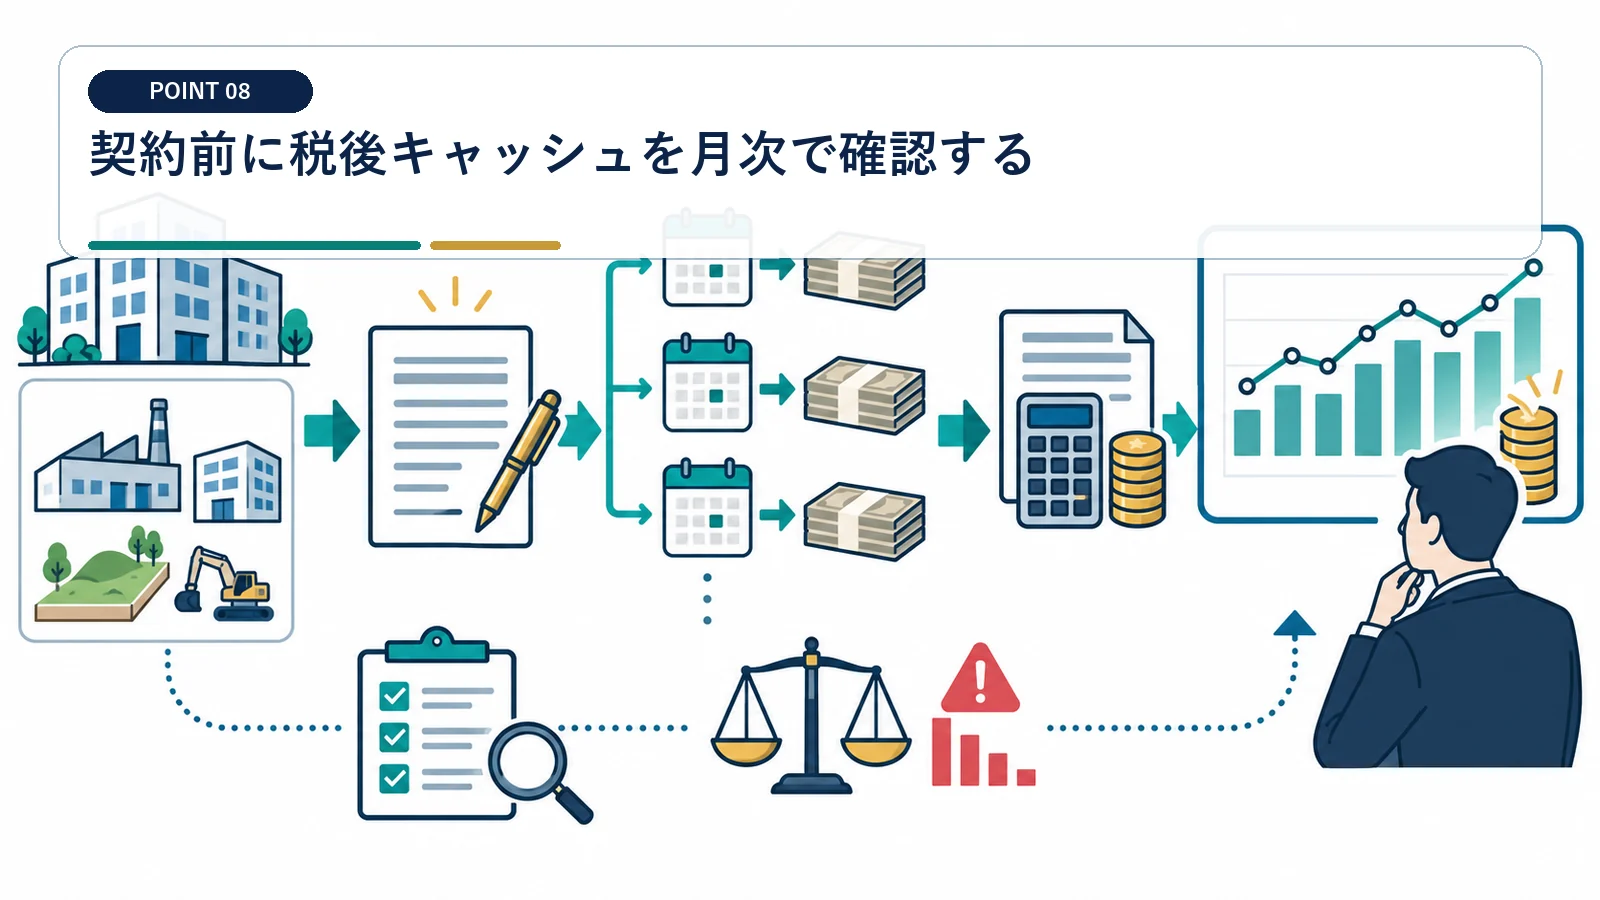
利益と現金がずれるため資金繰り表が中心になります。
法人税・消費税の納期限を置く
予定入金と並べて不足月を確認します。 売却価格の高さだけで採用しないでください。
一括売却案とも比較する
価格差、金利、信用リスクを数値化します。
引渡日は、契約内容や検収状況など取引実態に応じた合理的な日を継続して用います。
引渡し時までに対価額が合意されていない場合、期末の現況により引渡時価額を適正に見積もる取扱いがあります。
法人が資産売却代金を分割で受け取る際の質問
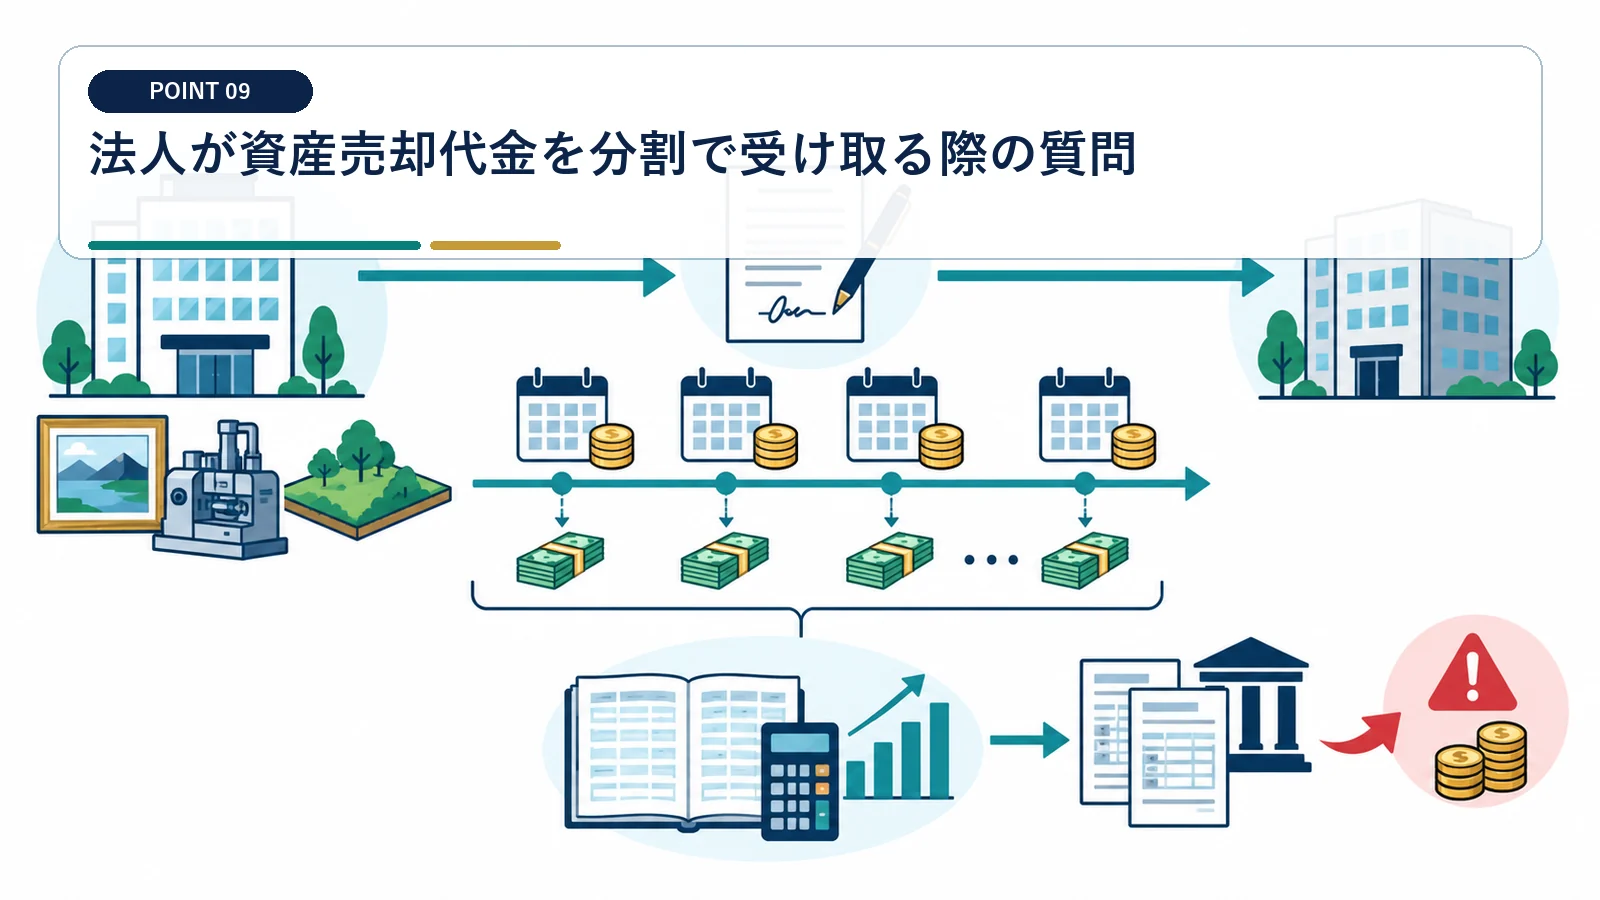
入金のたびに売却益を計上できますか?
原則は引渡し等で収益を認識し、未回収分も債権計上します。
所有権留保なら計上を遅らせられますか?
形式だけでは決まりません。使用収益、危険負担、解除条件を含む実態を確認します。
分割手数料は売却代金ですか?
支払猶予の対価である利息相当額は元本と区分し、期間配分を検討します。
相手が払えない場合は貸倒れにできますか?
延滞だけでは足りず、法的・事実上の貸倒れ要件と回収努力の証拠が必要です。
固定資産の譲渡は、原則としてその固定資産を引き渡した日に消費税の納税義務が成立します。
前受金や分割回収の有無だけで、課税資産の譲渡時期は変わりません。
