
法人の設備セールアンドリースバック税務|売却扱いと金融取引の境界
設備を売却して同じ設備を借り続けるセールアンドリースバックは、契約の外形だけで売却益と賃借料を計上できるとは限りません。取引の目的、価格、リース条件から実質が資金調達と認められる場合、売買がなかったものとして借入金処理を求められることがあります。
法人が保有設備を第三者へ譲渡し、直ちにリースバックする取引を扱います。不動産の譲渡特例、個人の自宅リースバック、単純なオペレーティングリースは対象外です。制度の適用は取引条件で変わるため、契約前と申告前に税理士等へ確認してください。
- 設備の税務簿価と時価資料
- 売買・リース・買戻し契約
- 総支払額と解約時残債表
- 法人税・消費税の比較試算
まず独立した売却か、実質的な金融取引かを判定します。金融取引なら設備の帳簿価額と減価償却を継続し、受取額を借入金、支払総額との差額を利息相当額として期間配分します。真正な売却なら売却損益、消費税、リース分類を別々に確認します。
- 取引目的とリース条件から金融取引性を判定する
- 時価・売価・残価・買戻条件を照合する
- 会計仕訳と法人税・消費税を分けて確認する
- 中途解約と資金コストまで比較する
売買とリースを一体で読み、価格、残価、解約、買戻し、保守、滅失負担から所有の実質を判定します。金額の大きい案件では、取引日、権利確定日、入出金日、申告期限を横並びにします。税額、資金繰り、契約上のリスクを同じ工程表で確認します。
売却処理と金融処理の両方で仕訳・税額・資金コストを試算し、取締役会資料と申告根拠をそろえます。判断メモには、採用しなかった処理とその理由も残します。条件や日付が変わったときは、当初の結論を流用せず、該当年度の法令と実行済みの事実から再判定します。設備売却代金3,000万円、リース料総額3,600万円で実質金融取引となる単純例では、3,000万円を借入元本、差額600万円を利息相当額として期間配分します。契約締結前と決算確定前に見直し、社内承認日も記録します。
税務は売買と金融取引のどちらかを先に判定する
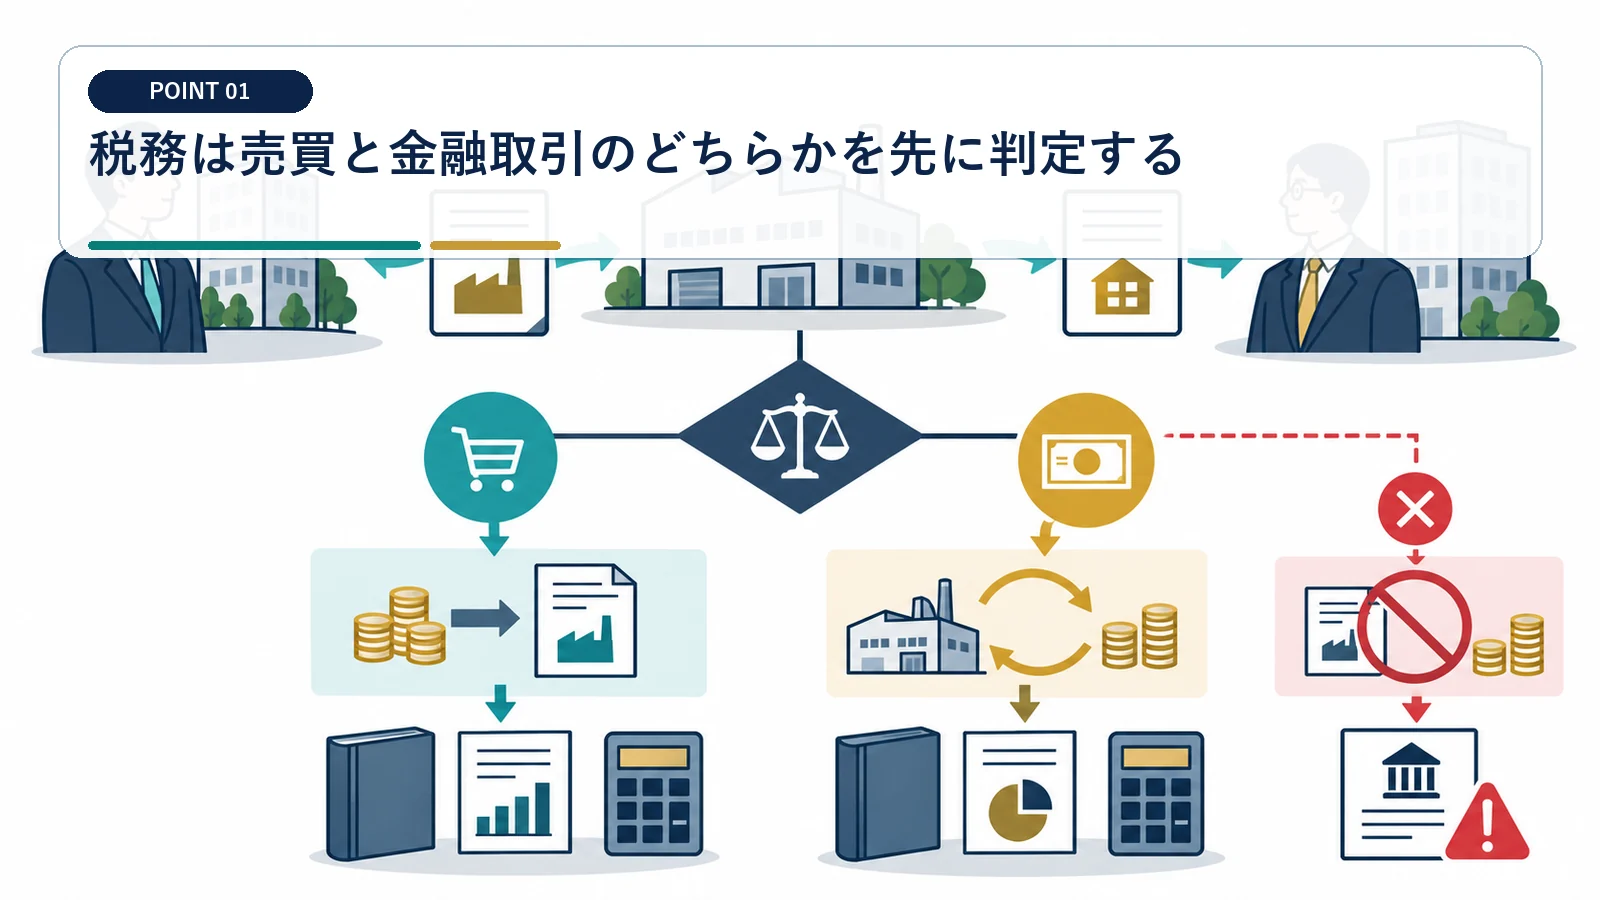
契約書に売買と書かれていても実質が優先されます。
資金調達目的と一体契約を確認する
売却とリースの同時性を整理します。 契約名だけで売却益を確定しないでください。
売却とリースが一体で組まれ、価格、残価、解約条件から実質が資金調達なら、法人税上は金融取引として扱うことがあります。所有に伴う利益と負担が誰へ移ったかを契約全体で見ます。
所有に伴う利益と負担の移転を見る
保守、滅失、残価の負担者を確認します。
金融取引なら設備売却はなかったものとする
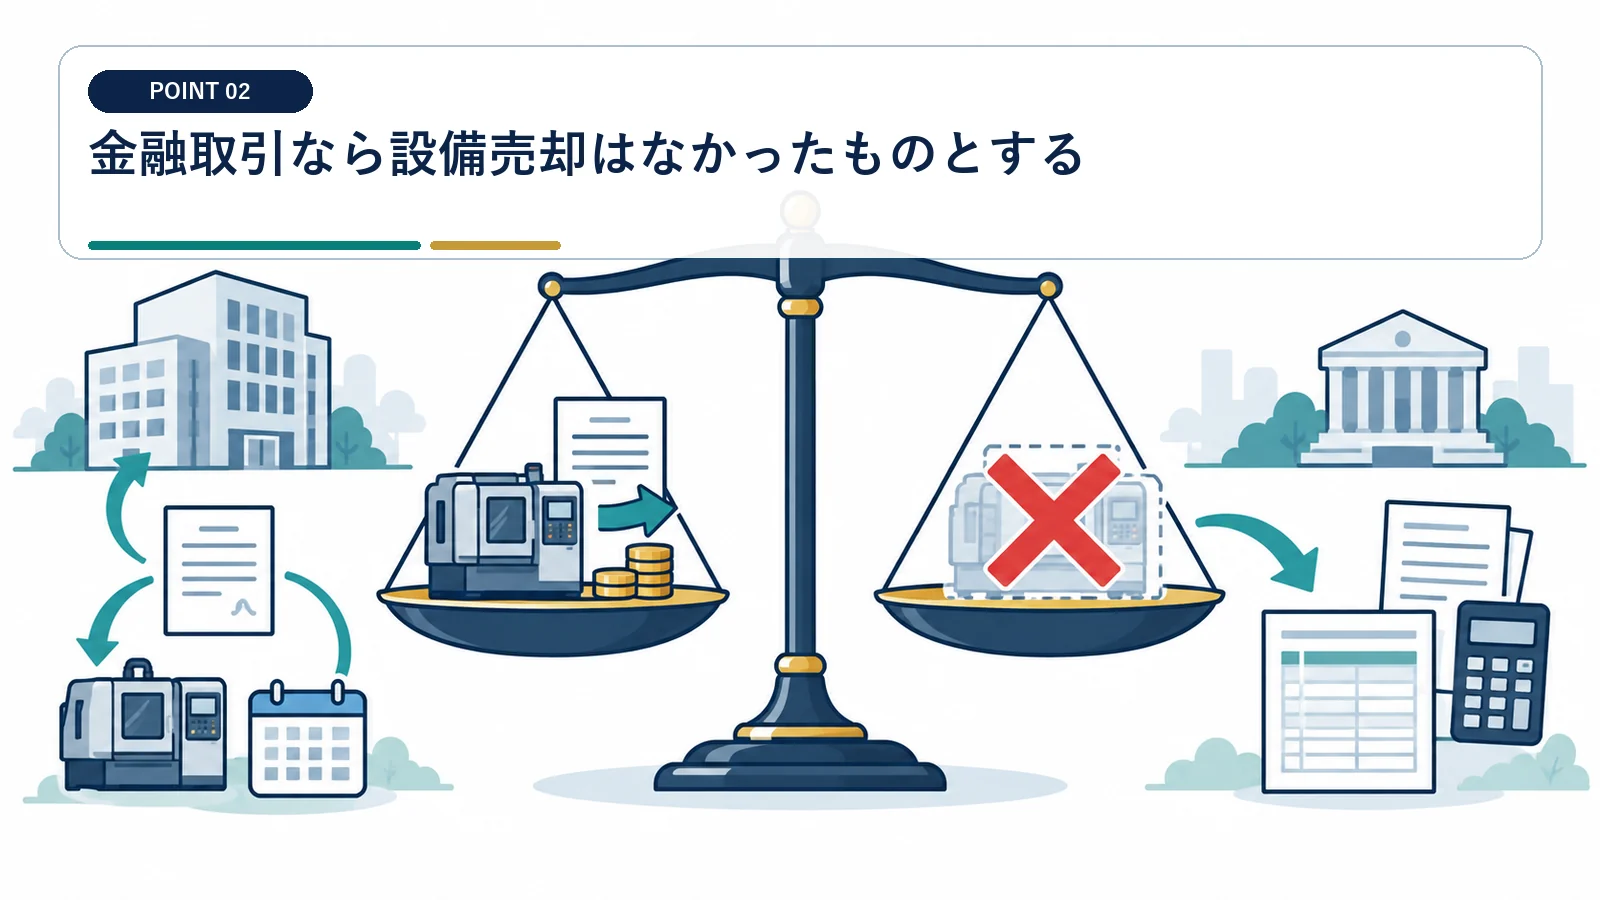
受取額は借入金として整理します。
設備の帳簿価額と償却を継続する
金融取引と判定した場合、設備の税務簿価と減価償却は売り手側で継続します。受取額を借入元本、支払総額との差額を利息相当額として、返済期間へ配分します。
所有資産として税務簿価を追います。 リース料全額を賃借料にしないでください。
リース料を元本と利息へ分ける
差額を借入期間に配分します。
セールアンドリースバックの実質が金銭の貸借と認められる場合、資産の売買はなかったものとし、譲受人から譲渡人への金銭貸付けとして扱います。
資産の販売による収益は、原則として目的物の引渡しの日に計上する取扱いです。
真正な売却なら譲渡損益を計上する
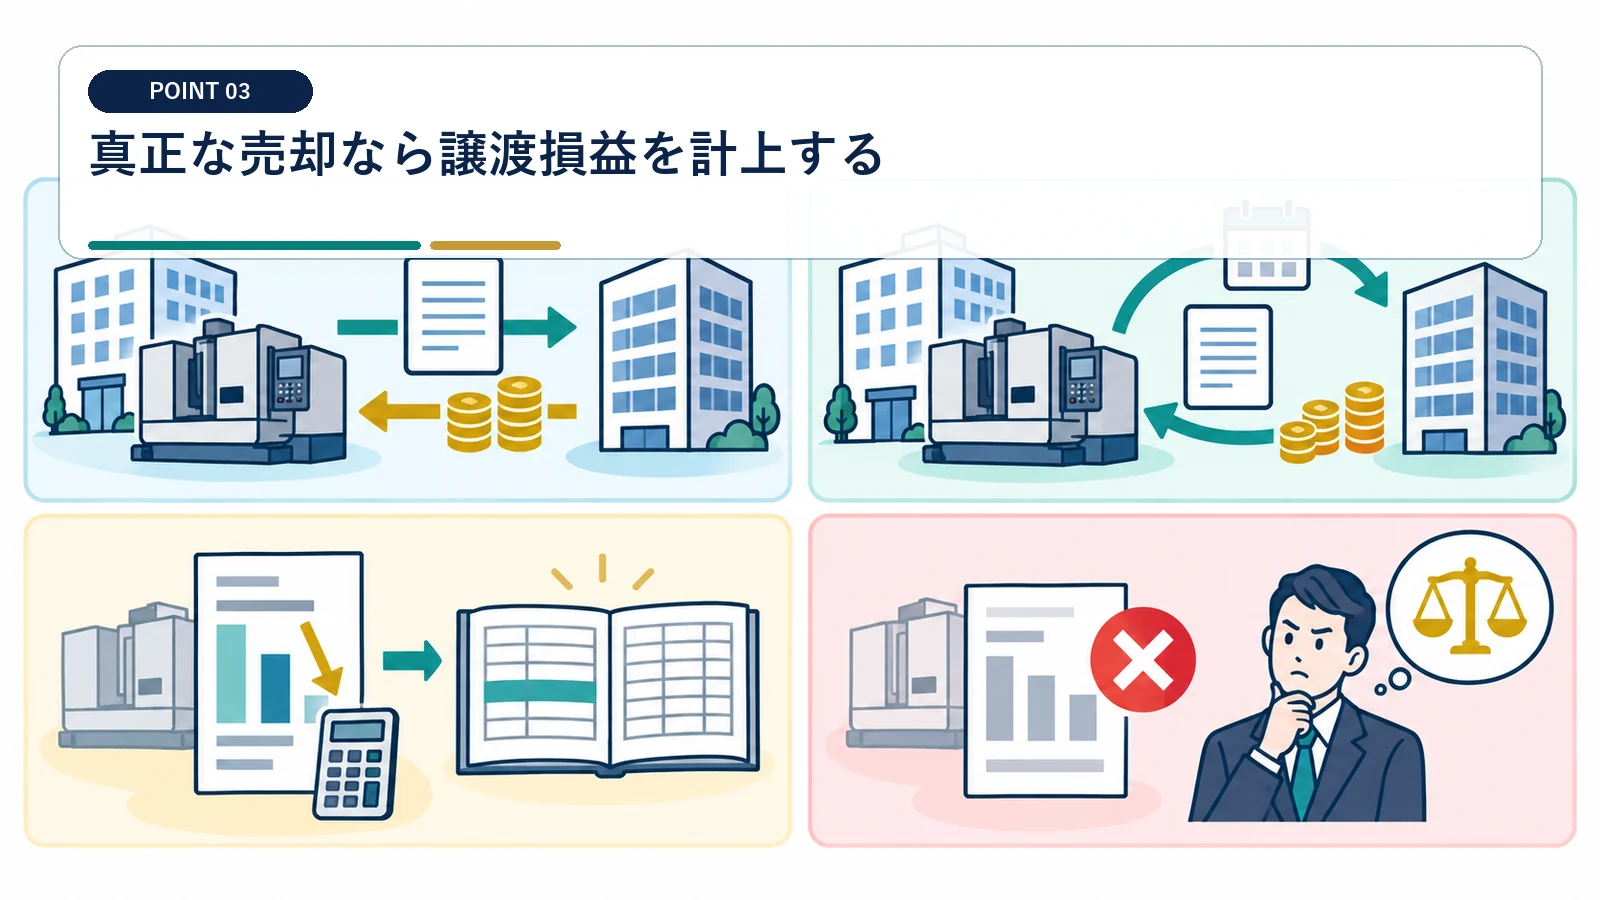
設備の引渡しと対価確定時点を確認します。
売却価額から税務簿価を差し引く
真正な売却なら、引渡し時点で売却価額と税務簿価との差額を譲渡損益へ計上します。売価が時価から大きく離れる場合は、リース条件を含む価格形成資料も残します。
直接費用と撤去費用を分けます。 資金調達額をそのまま時価とみなさないでください。
低額・高額売買の理由を残す
時価との乖離は寄附金等の論点になります。
消費税は法人税の判定と別に確認する
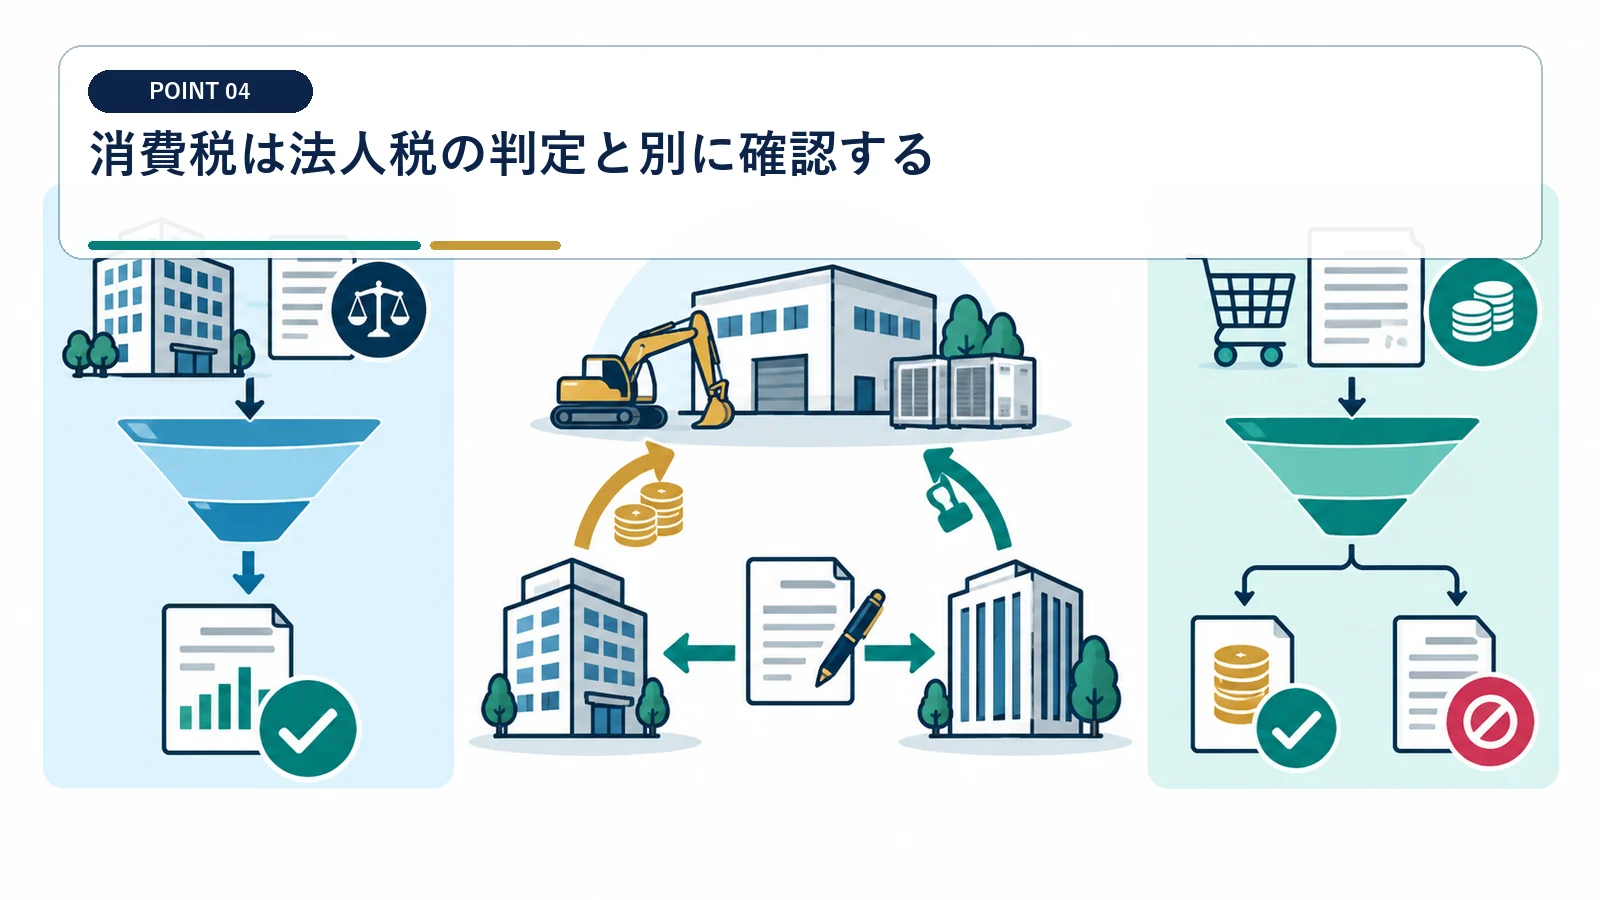
課税資産の譲渡とリース料の課税関係を整理します。
売却時の課税標準を契約に合わせる
税込・税抜と課税期間を確認します。 法人税が金融処理でも消費税を自動的に同じ扱いにしないでください。
法人税上の金融取引判定と、消費税上の資産譲渡・リース料の扱いは同一とは限りません。契約書と請求書から課税標準、計上期、インボイスの対応を別に確認します。
仕入税額控除の影響を買い手と整合する
請求書とインボイスをそろえます。
リース分類で費用計上の形が変わる
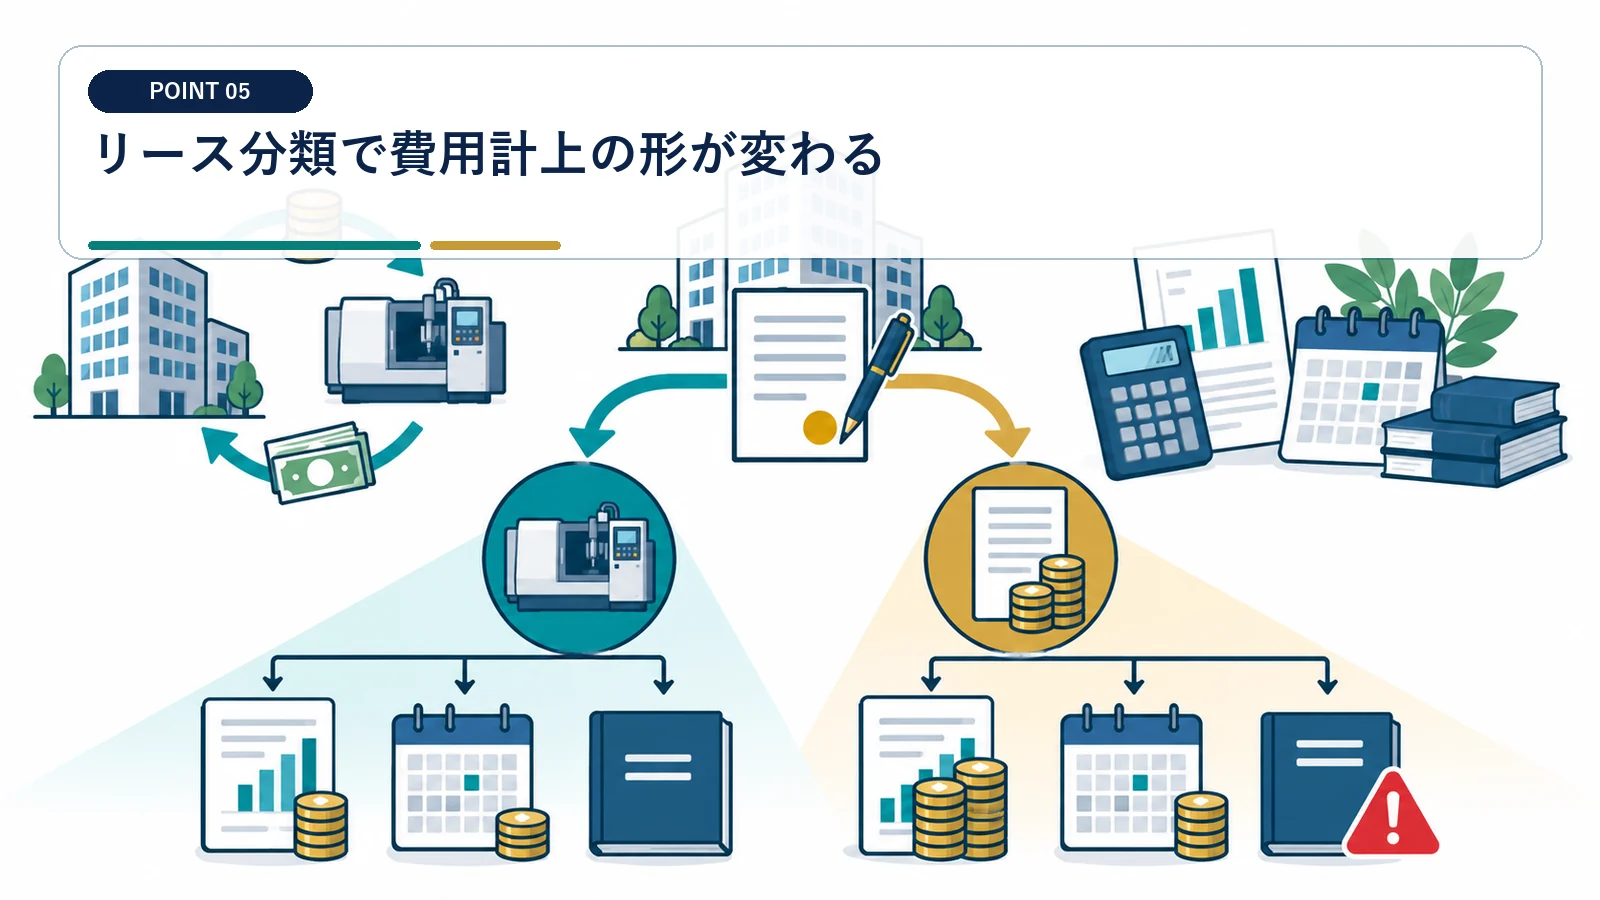
所有権移転やファイナンス性を会計・税務で確認します。
解約不能期間と現在価値を調べる
解約不能期間、残価、所有権移転条件により、費用計上と資産管理の方法が変わります。会計上の表示だけを申告へ転記せず、適用する会計基準と法人税の取扱いを照合します。
実質的な購入に近いかを判定します。 会計上の名称だけを申告へ転記しないでください。
会計基準変更の影響も見込む
適用基準と開始年度を整理します。
金融取引とされる場合、譲渡人は売却資産の減価償却を従前どおり行います。
固定資産の譲渡に係る消費税は、原則として資産を引き渡した時に納税義務が成立します。
資金コストは税後キャッシュで比べる
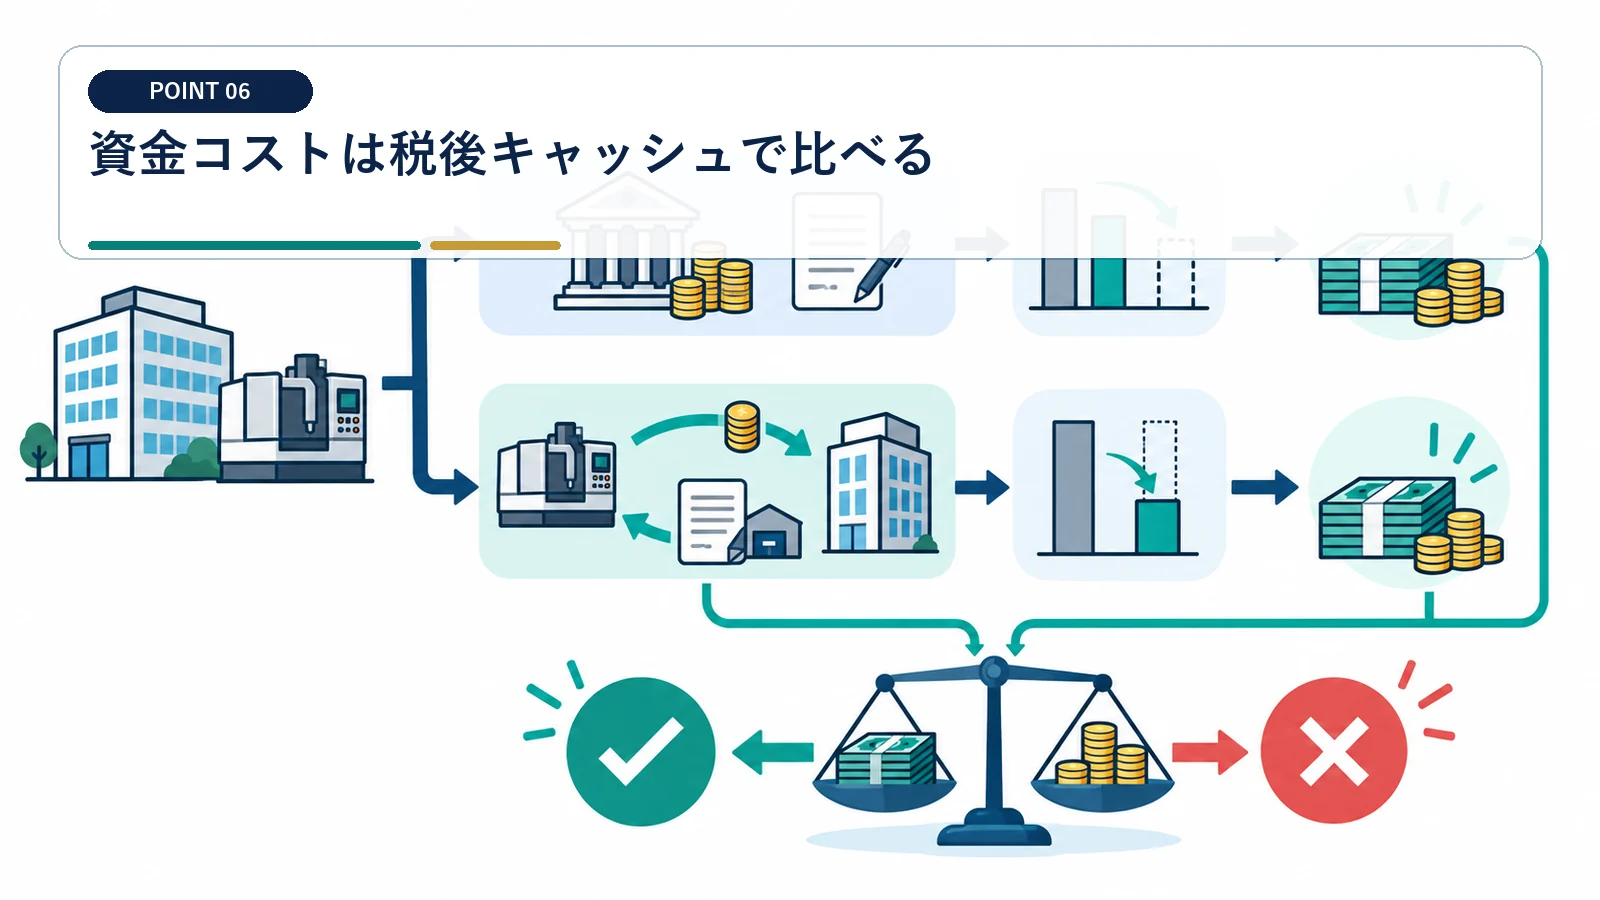
入金額だけで取引の有利不利は決まりません。
売却税、利息、手数料を合算する
銀行借入との実質年率を比較します。 初回入金の大きさだけで決めないでください。
固定資産税・保険・保守負担を確認する
契約後も残るコストを拾います。
中途解約・買戻し条項は出口税務を左右する
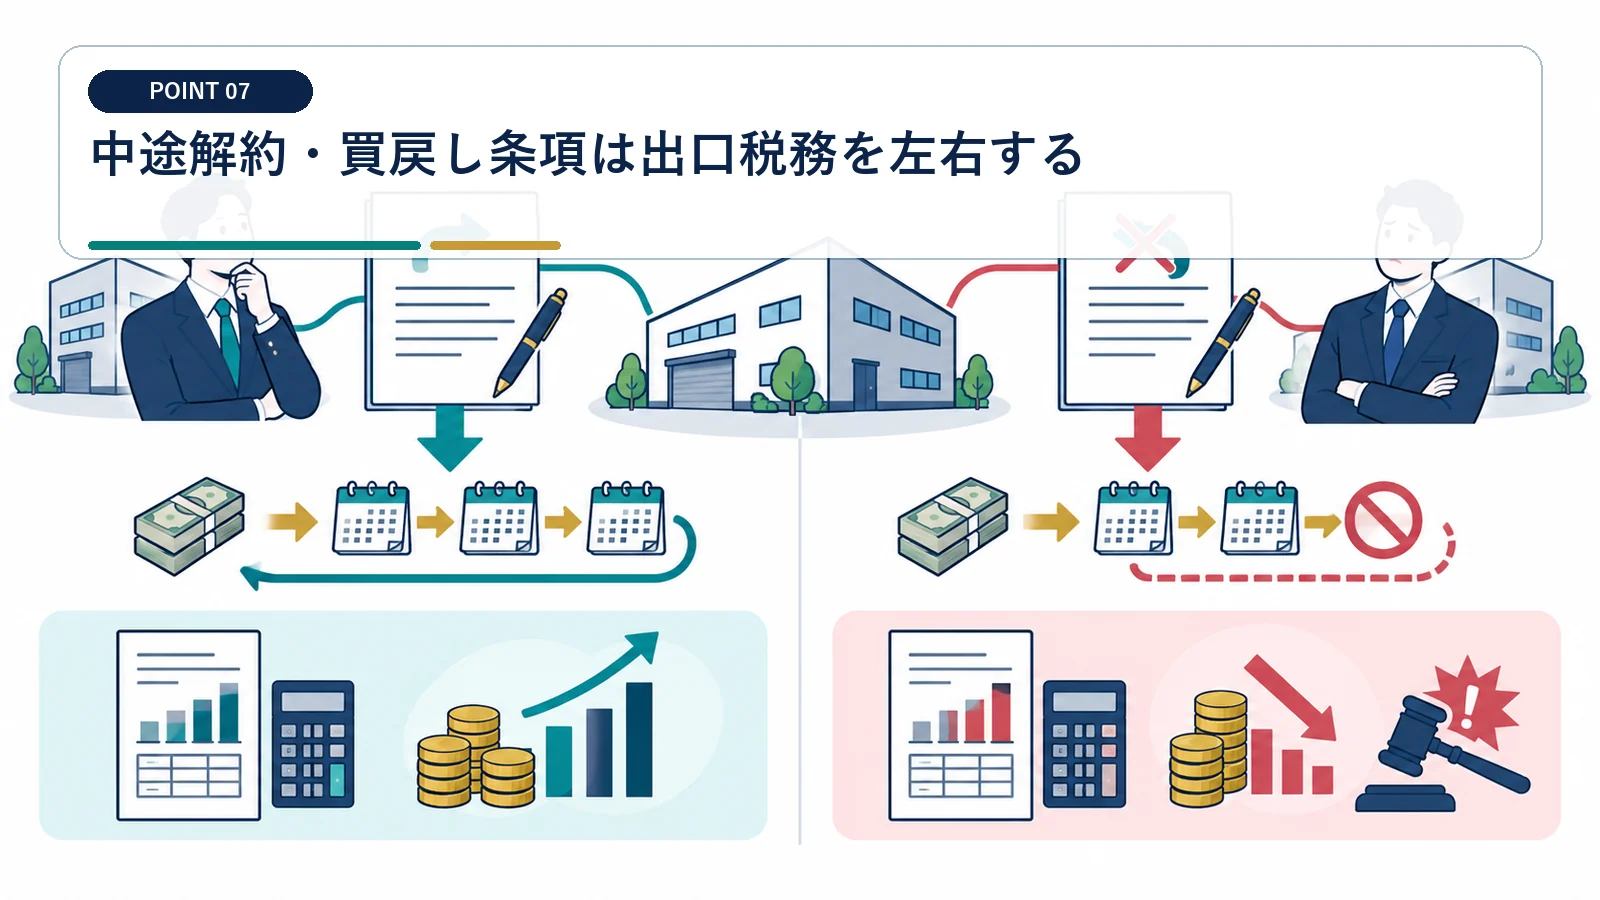
契約終了時の所有権と追加支払を確認します。
違約金と残債を試算する
事業縮小時の負担を見ます。 出口条件を後回しにしないでください。
買戻価格と時価の関係を整理する
実質金融の判定資料にもなります。
決算ファイルに実質判定の根拠を残す
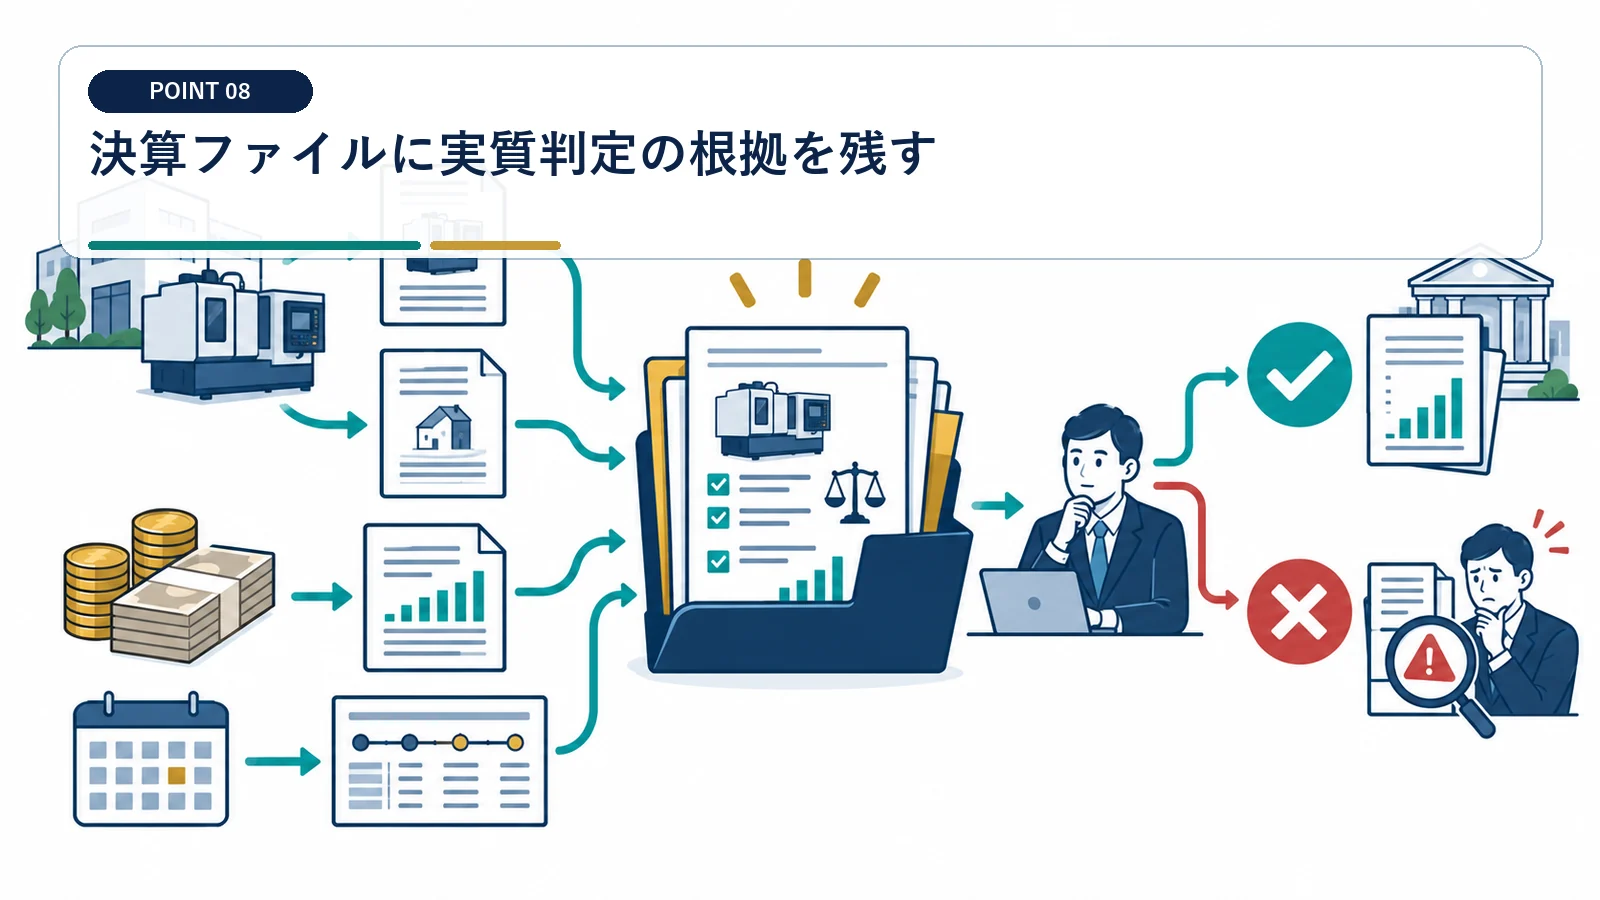
毎期の処理が契約実態と一致するか検証します。
初年度の判定メモを作る
事実、条文、結論、仕訳を一体化します。 前年仕訳の自動継続を避けてください。
条件変更時に再判定する
延長、買戻し、支払猶予を反映します。
金融取引における受取額は借入金とし、返済額との差額を支払利息として処理する取扱いが示されています。
引渡日の判定は、出荷日、検収日、使用収益開始日など取引の実態に応じた合理的な日を継続適用します。
設備セールアンドリースバック税務の質問
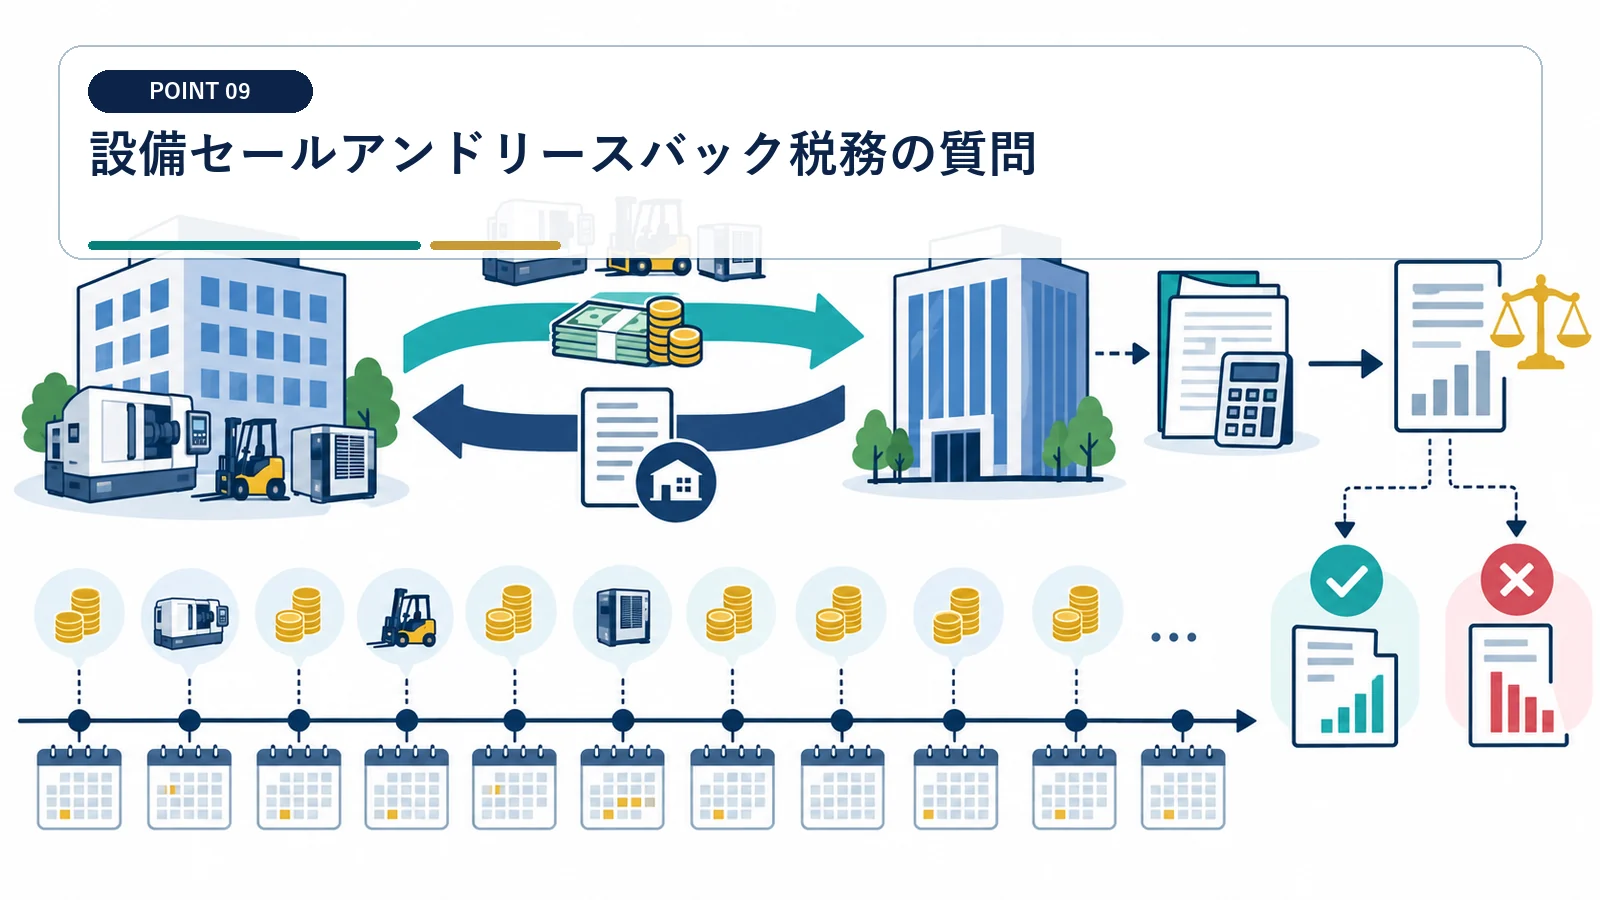
設備を売れば必ず売却益が出ますか?
実質が金融取引なら売買はなかったものとされ、受取額は借入金として処理します。
リース料は全額損金ですか?
金融取引に該当する場合は元本返済と利息相当額へ区分します。
時価より高く売る契約でも大丈夫ですか?
価格乖離の理由とリース条件を含め実質を検討し、寄附金や金融取引の論点を確認します。
消費税も金融取引扱いですか?
法人税上の判定と消費税の課税関係は別に確認が必要です。
取引の目的や売買・賃貸借の条件から、実質的に担保付き融資であるかを判断します。
資産の貸付けは、契約や慣習により定められた使用料等の支払日が課税時期となります。
