
借入金の利息は損金算入できる?計上時期・前払利息・取得価額を解説
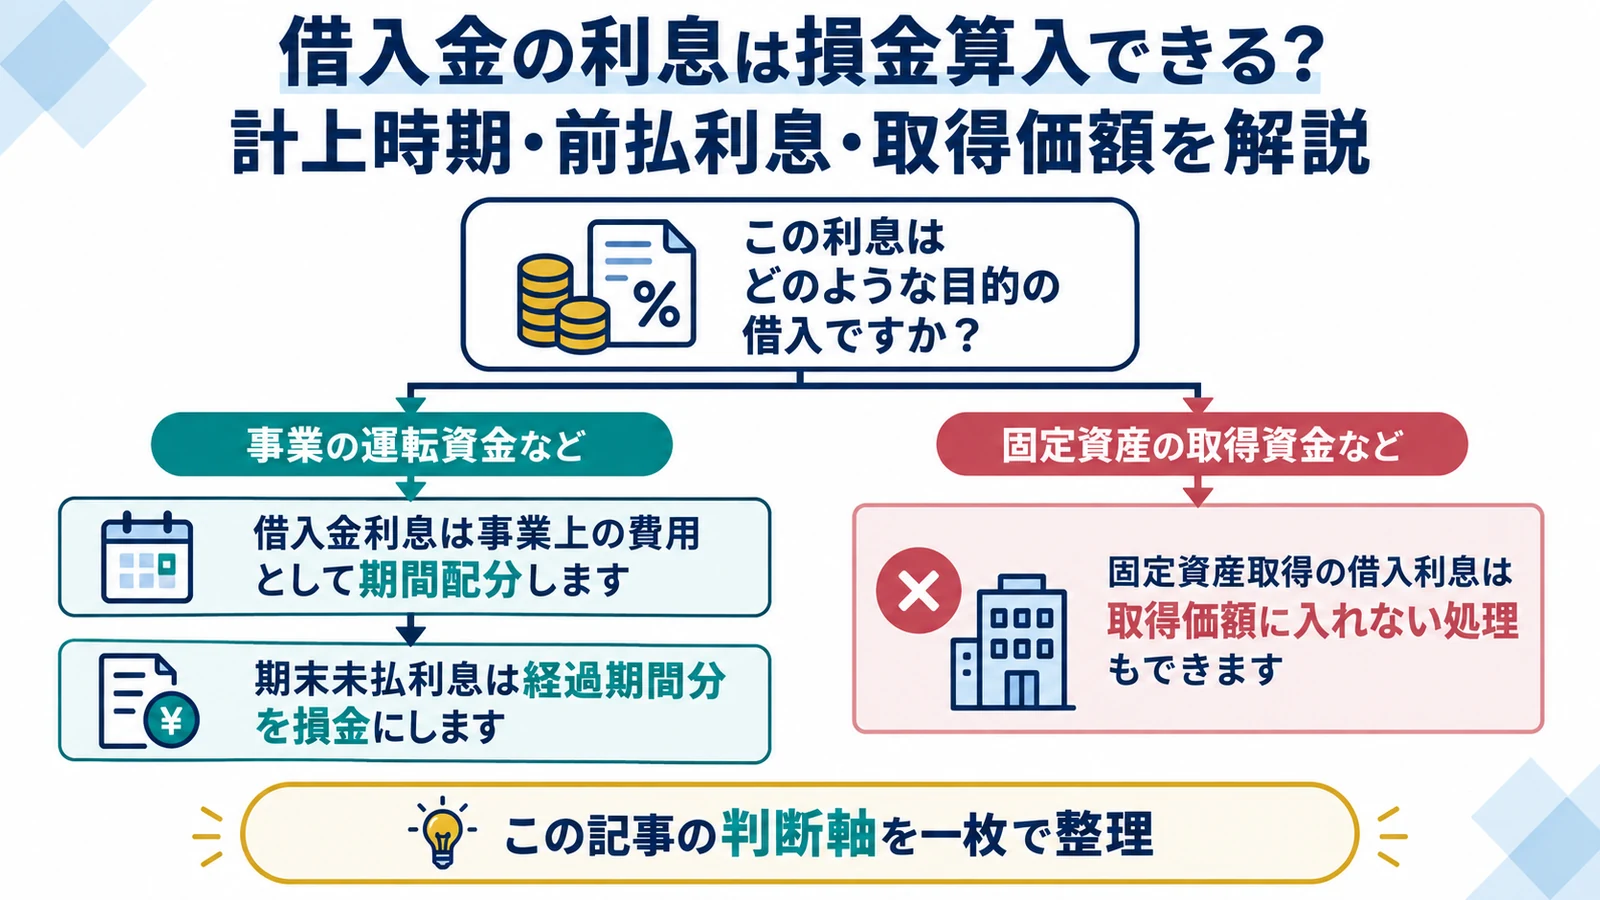
事業のための借入金にかかる通常の利息は、原則として借入期間の経過に応じて損金算入します。元本返済は損金ではありません。固定資産取得資金の利息、期末未払利息、前払利息、役員や関係会社からの借入れでは判断が分かれるため、契約・資金使途・対象期間を切り分けて処理します。
- 元本返済と損金になる利息の境界
- 決算日までの未払利息の計算方法
- 固定資産へ利息を入れる場合の影響
- 前払利息と関連者借入れの注意点
借入金利息は事業上の費用として期間配分します
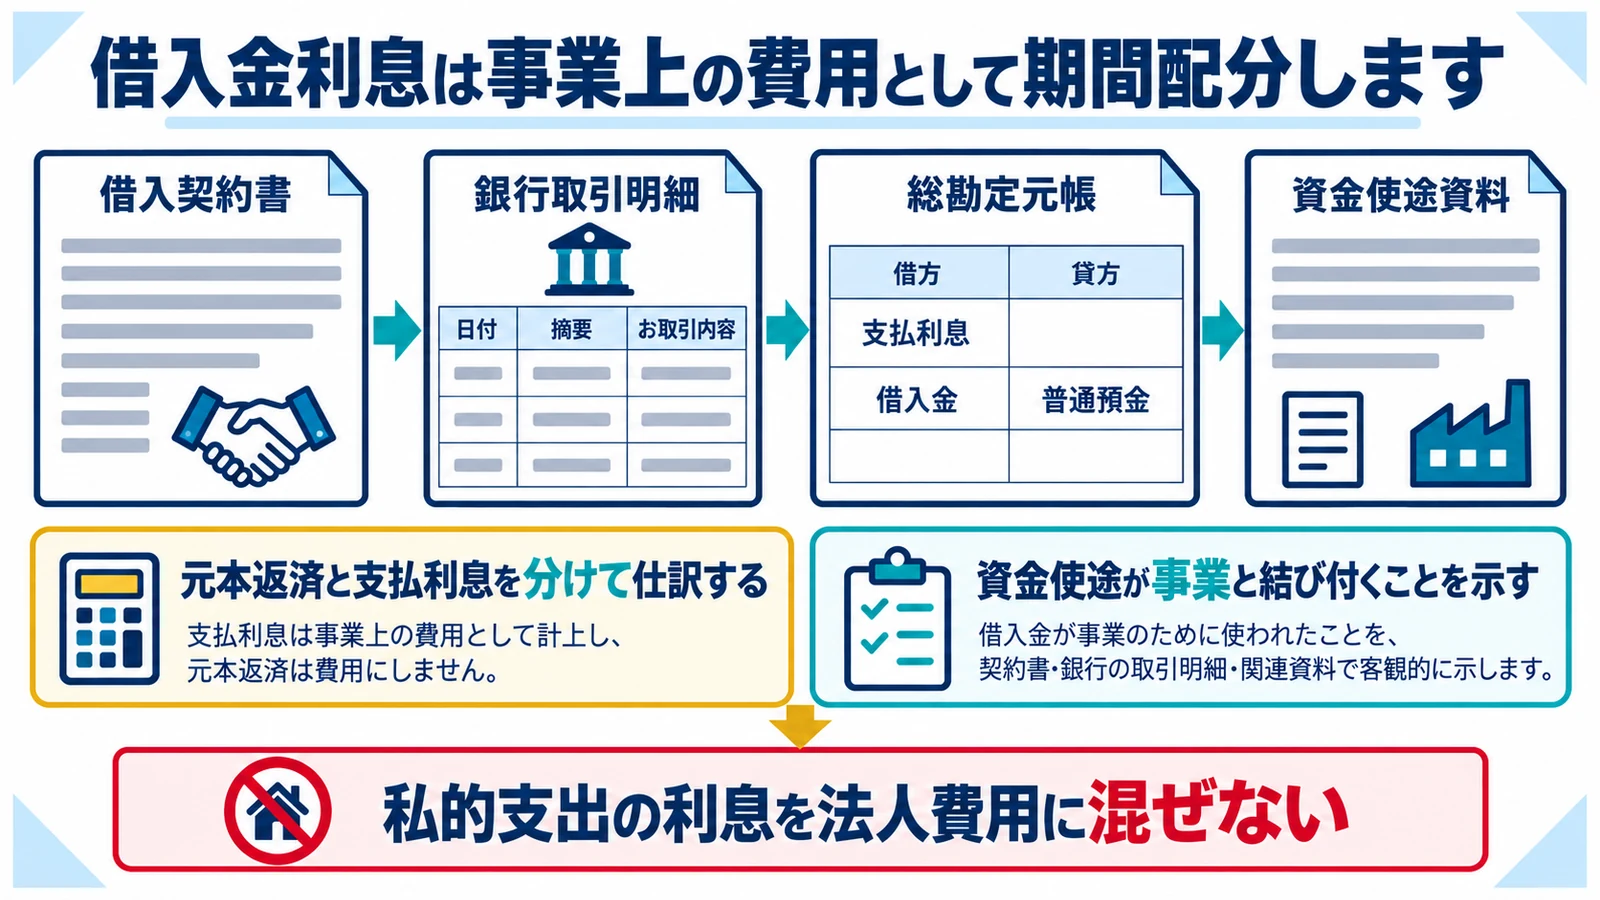
金融機関などから事業資金を借り、その対価として支払う通常の利息は、原則として損金になります。ただし、支払額を丸ごと当期費用にするのではなく、その事業年度に対応する期間分を計算します。
元本返済と支払利息を分けて仕訳する
返済予定表の元金欄と利息欄を確認します。 毎月の返済額全体を支払利息にしない
元本部分は貸借対照表の借入金を減らす取引で、損益には影響しません。利息部分のみを支払利息として計上します。保証料や事務手数料も性質が異なるため、契約書の内訳ごとに処理します。
資金使途が事業と結び付くことを示す
借入契約と入出金の流れを保存します。 私的支出のための利息を法人費用に混ぜない。
融資実行口座から仕入、設備代、人件費などへ使われた流れを確認します。役員個人の支出に流用した部分がある場合は、役員貸付金など別の論点が生じるため区分します。
期末未払利息は経過期間分を損金にします
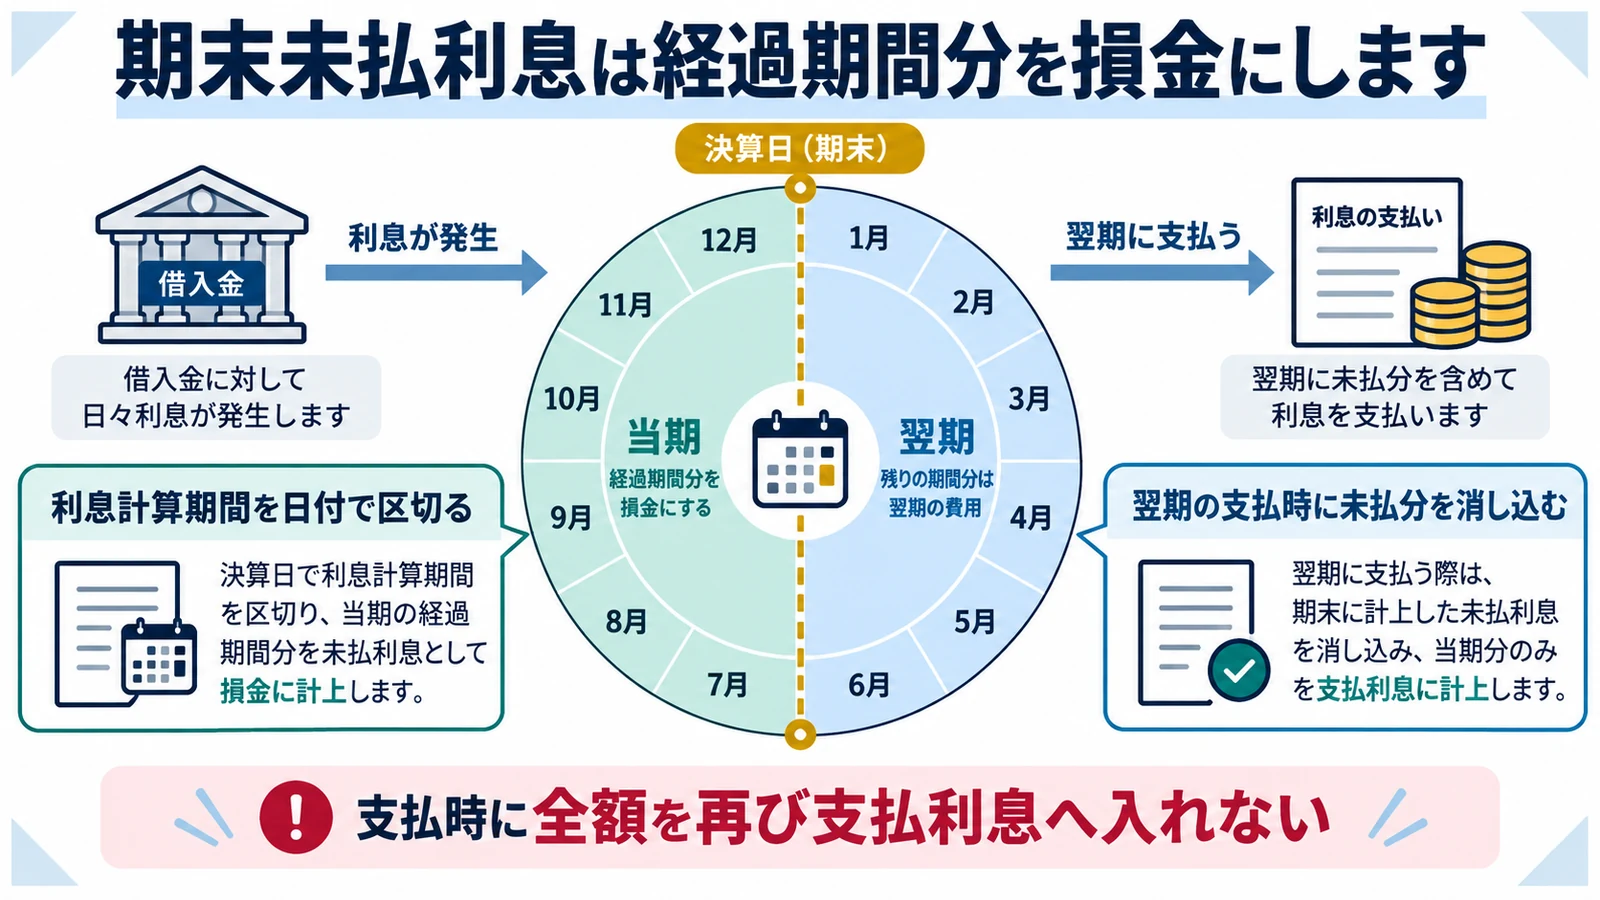
利払日が決算日後でも、決算日までに借入期間が経過し、契約に基づく金額を計算できる利息は、当期対応分を未払計上します。支払日だけを基準にすると費用の期ずれが起きます。
利息計算期間を日付で区切る
前回利払日の翌日から決算日までを確認します。 次回支払額の全額を前倒ししない。
半年払いの利息なら、次回支払予定額のうち決算日までの経過期間に対応する部分を計算します。契約利率、元本金額、日数計算方法を借入契約書と返済予定表から確認します。
翌期の支払時に未払分を消し込む
支払時に全額を再び支払利息へ入れない。当期計上分と翌期発生分を分けます。
翌期の口座引落額から前期末未払利息を取り崩し、残額だけを翌期の支払利息にします。金融機関の利息計算書と仕訳を照合し、端数差額も記録します。
期末未払費用は、債務成立・原因事実・金額算定の三要件で判定します。
前払費用は原則として役務提供を受ける事業年度で損金算入します。
固定資産取得の借入利息は取得価額に入れない処理もできます
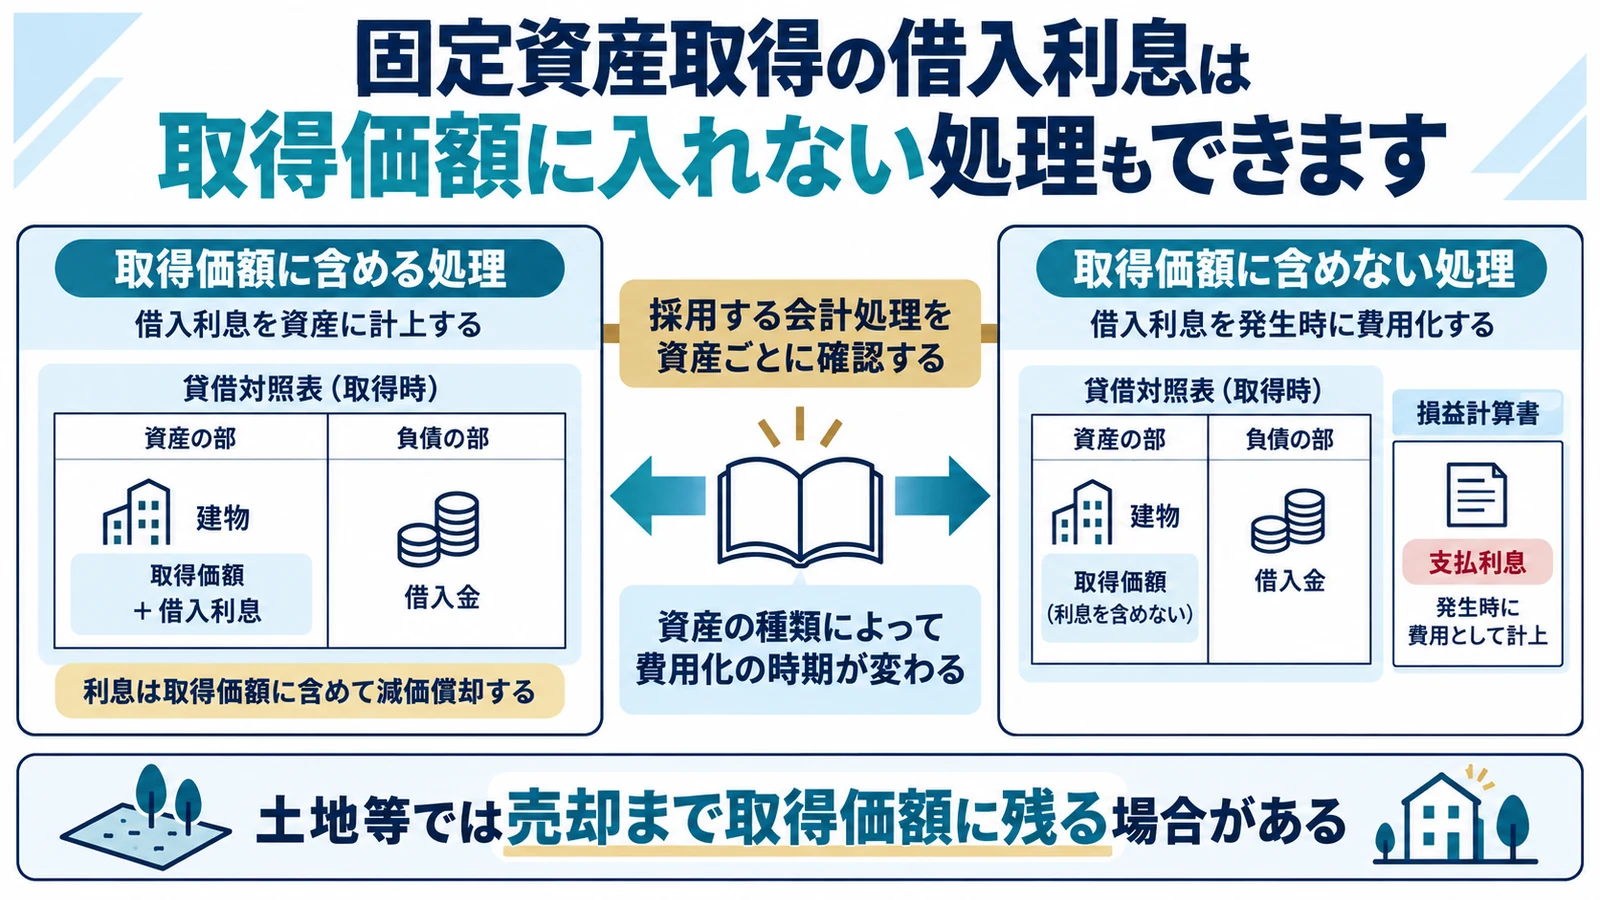
法人が固定資産を取得するために借り入れた資金の利息は、使用開始前の期間分でも取得価額に算入しないことができます。費用処理するか資産計上するかで当期損金と将来の費用化時期が変わります。
採用する会計処理を資産ごとに確認する
工事期間と使用開始日を整理します。 固定資産用の借入れなら必ず資産計上とは限らない
法人税基本通達7-3-1の2は、使用開始前の利息でも取得価額に算入しない処理を認めています。会計基準や継続性を踏まえ、会社の方針として選択します。
資産の種類によって費用化の時期が変わる
減価償却資産か非減価償却資産かを区別します。 土地等では売却まで取得価額に残る場合がある。
機械や建物などの減価償却資産に算入した利息は減価償却を通じて損金化します。一方、土地や借地権などの非減価償却資産では、原則として売却等まで取得価額に残ります。
前払利息は原則として役務提供期間に対応させます
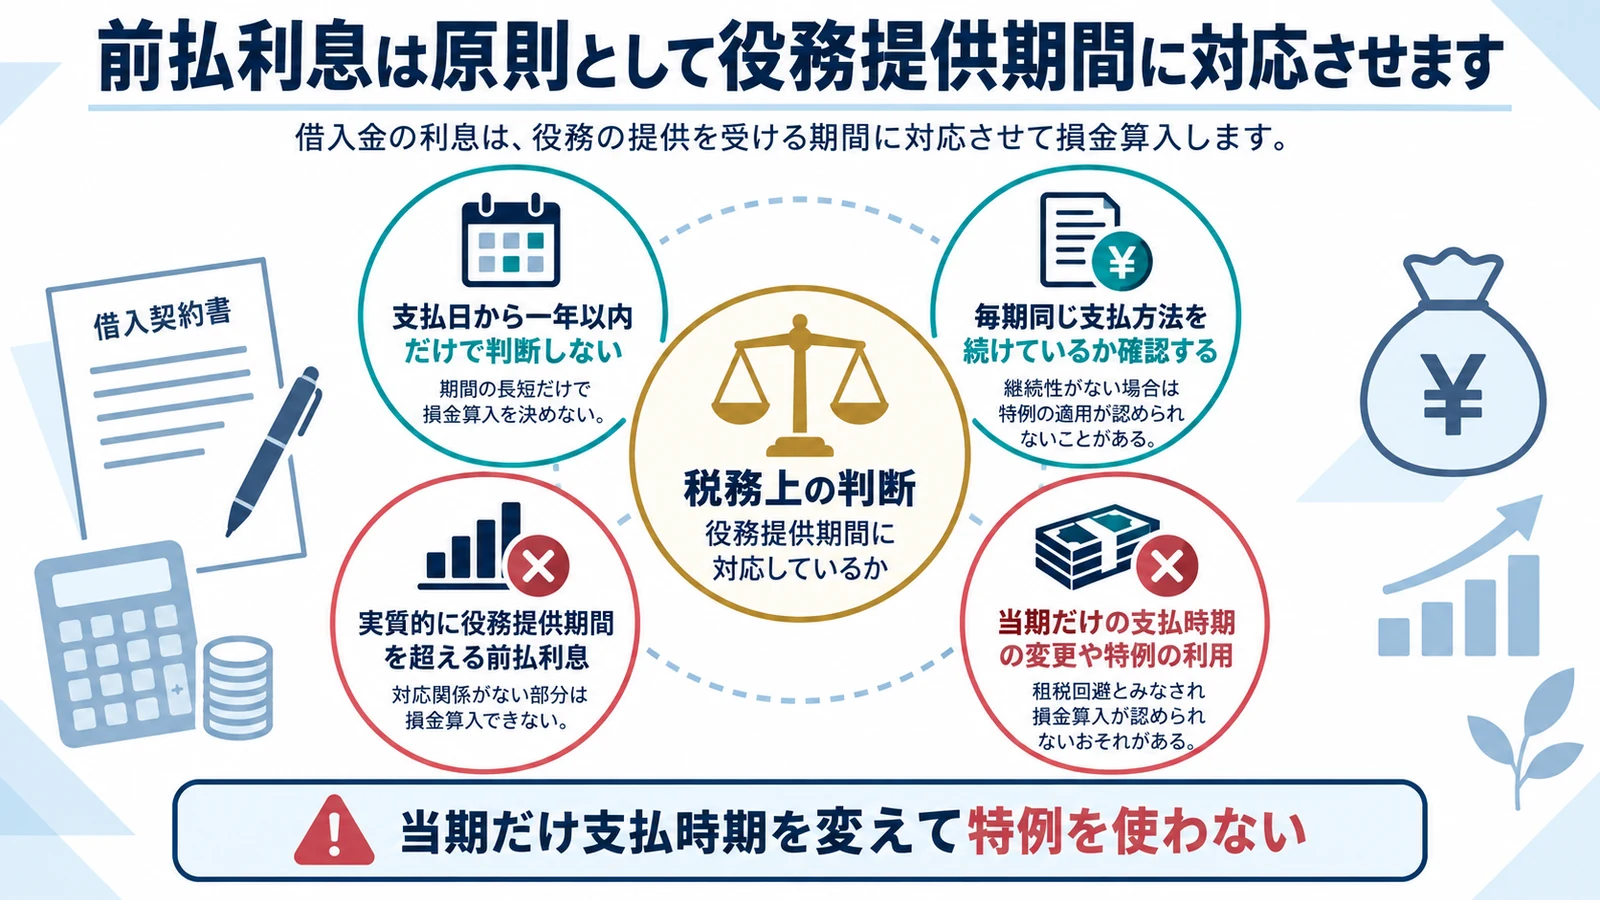
将来期間の利息を決算前にまとめて支払っても、原則は前払費用です。短期前払費用の特例には継続適用などの条件があり、収益と対応させる必要がある利息は対象外です。
支払日から一年以内だけで判断しない
契約期間と資金運用の目的を確認します。 一年分を払えば必ず全額損金とは考えない。
国税庁は、借入金を預金や有価証券に運用し、その収益と支払利息を対応させる必要がある場合は、1年以内の前払利息でも支払時の一括損金算入を認めていません。
毎期同じ支払方法を続けているか確認する
当期だけ支払時期を変えて特例を使わない。一時的な決算対策と継続処理を分けます。
契約に基づく継続的な支払いか、支払日から1年以内に役務提供を受けるか、毎期同じ処理を続けているか、金額的重要性が高くないかを確認します。収益とひも付く場合や支払期間を変更した場合は慎重に判定します。
関連記事:短期前払費用の一般要件は、1年ルールの記事で詳しく整理しています。
役員・関係会社借入れは利率の妥当性を確認します
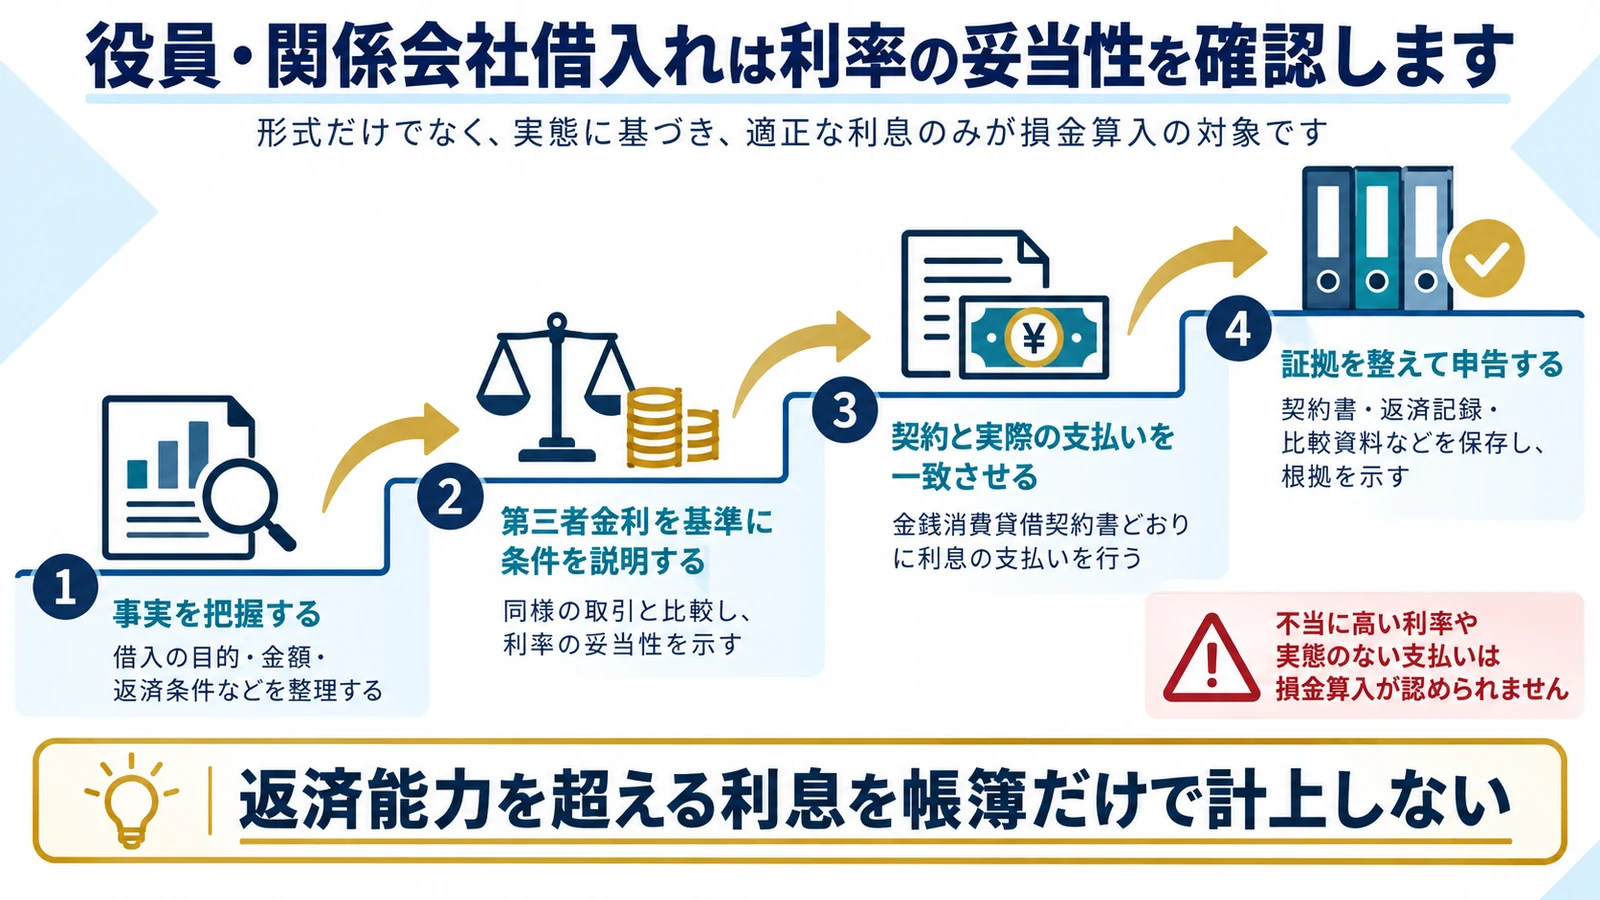
同族会社が役員や関係会社へ高い利息を支払うと、通常必要な資金調達コストを超える部分について、役員給与や寄附金など別の税務問題が生じる可能性があります。
第三者金利を基準に条件を説明する
期間、担保、信用力が近い借入れと比べます。 当事者が合意した利率なら無条件に損金とは限らない
同時期の銀行借入金利、担保の有無、返済順位、借入期間を比較し、利率の算定メモを残します。無利息借入れも含め、資金提供者側の課税関係とセットで確認します。
契約と実際の支払いを一致させる
未払利息を積み上げるだけの契約を避けます。 返済能力を超える利息を帳簿だけで計上しない。
金銭消費貸借契約書、取締役会等の承認、返済予定、実際の振込をそろえます。役員への利息支払では個人側の所得区分と申告要否も確認します。
固定資産取得の借入利息は、使用開始前の期間分でも取得価額へ算入しない処理が認められます。
短期前払費用の取扱いは、重要性の原則に基づく継続的な処理を前提としています。
国外関係者への利息には別の損金制限があります
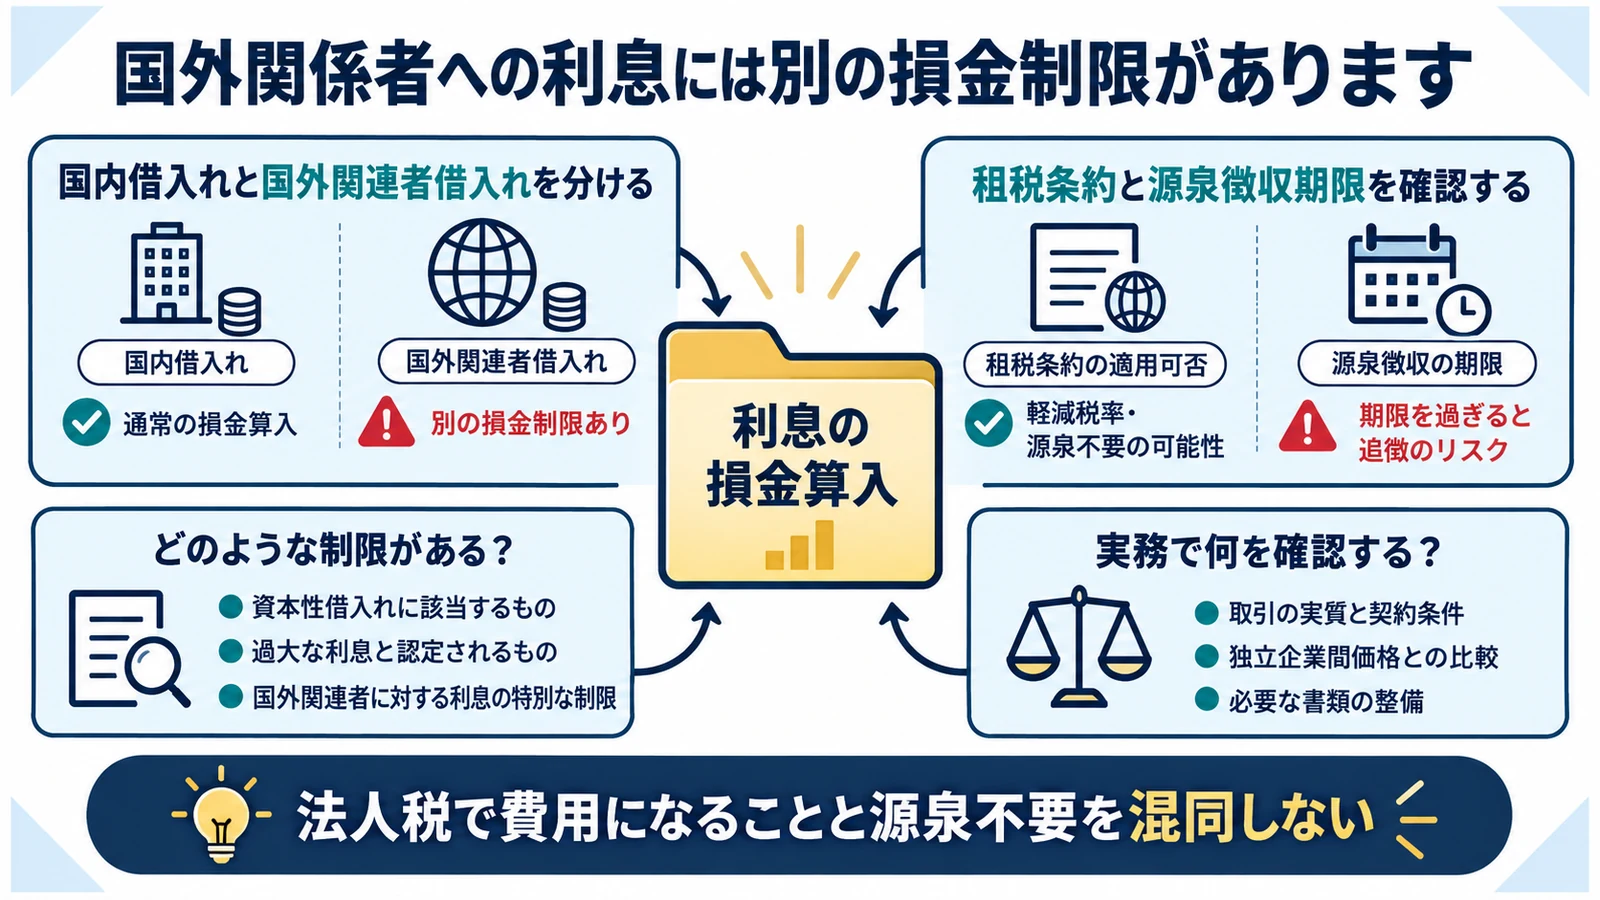
海外の親会社や関連会社から借りる場合、通常の期間対応に加えて、移転価格税制、過少資本税制、過大支払利子税制、源泉徴収などを確認する必要があります。
国内借入れと国外関連者借入れを分ける
貸手の所在地と資本関係を確認します。 国内銀行借入れと同じチェックだけで終えない。
国外関連者への支払利息は、利率が独立企業間価格か、資本に比べて借入れが過大でないか、調整所得金額に対する純支払利子が大きくないかなど、複数制度の対象になり得ます。
租税条約と源泉徴収期限を確認する
法人税で費用になることと源泉不要を混同しない。損金算入と納税手続を同時に管理します。
利息の支払前に、受取人の居住地国、租税条約届出書、適用税率、送金日を確認します。契約書と送金記録、利率算定資料を同じファイルにまとめます。
期末未払利息は元本・利率・日数で計算します
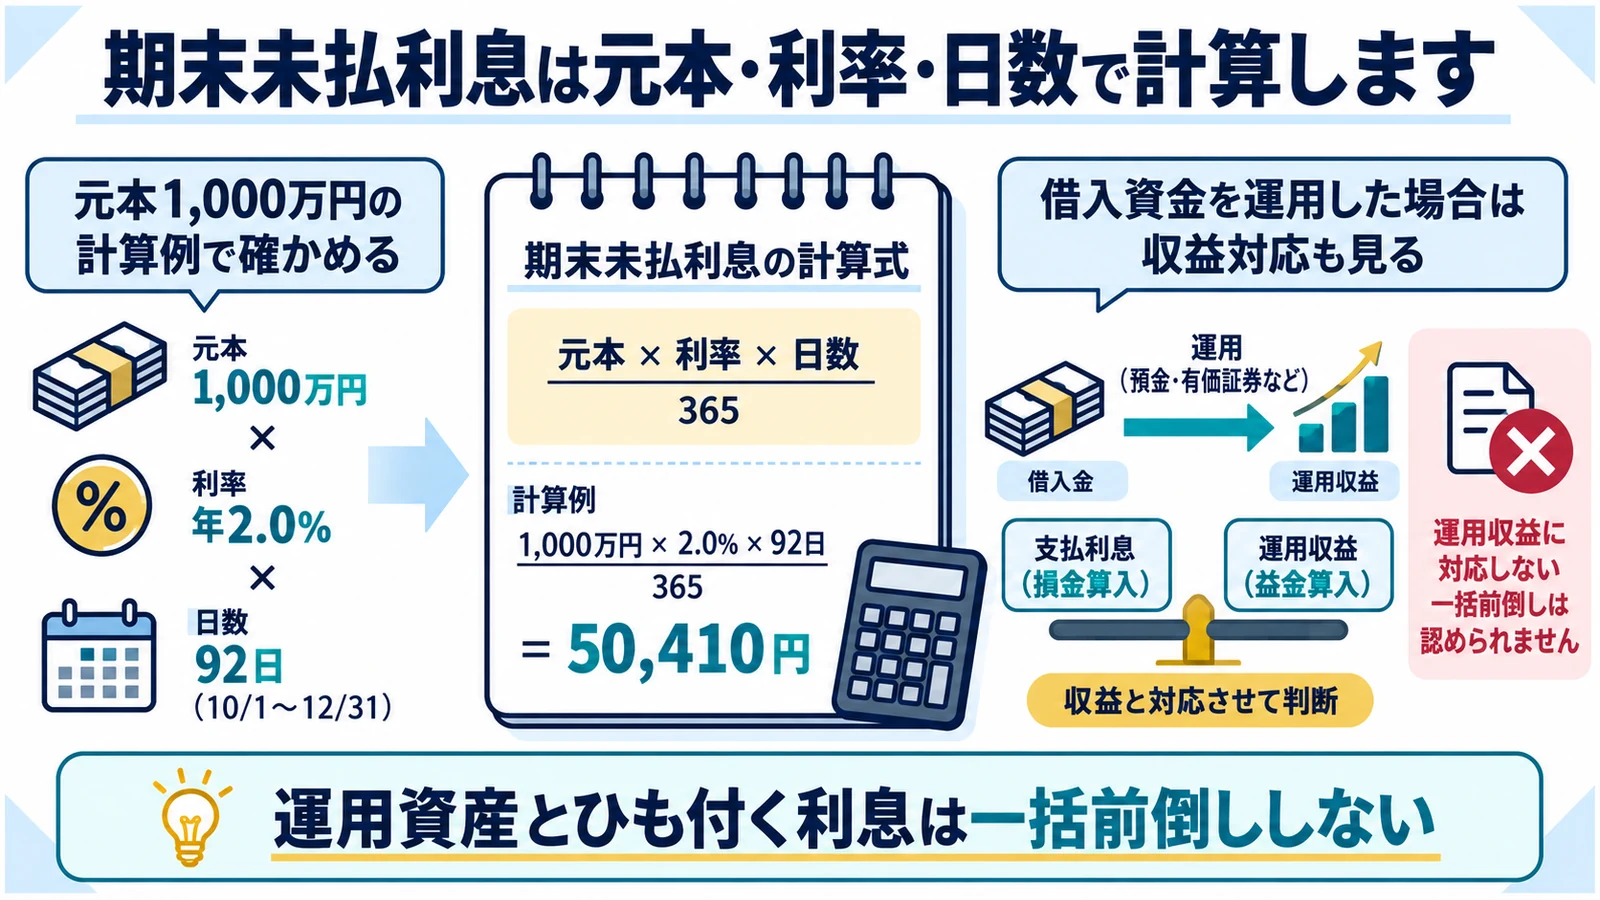
利息額は返済予定表の次回支払額をそのまま使わず、決算日までの経過日数で按分します。元本、契約利率、利息計算期間をそろえれば、決算仕訳を再計算できます。
元本1,000万円の計算例で確かめる
年利1.8%、前回利払日12月31日、3月31日決算とします。 三か月分の概算は4万5,000円になる
単純化した例では、1,000万円×1.8%×3か月÷12か月で当期の未払利息は4万5,000円です。実務では契約の日割り方法、元本返済日、うるう年、端数処理を返済予定表で確認します。
借入資金を運用した場合は収益対応も見る
前払利息の特例判断と切り分けます。 運用資産とひも付く利息は一括前倒ししない。
借入金を預金や有価証券へ運用している場合は、運用収益と支払利息の対応が必要です。融資実行から運用・売却までの資金移動を時系列で残します。
決算では契約・残高・経過利息を一本の表で確認します
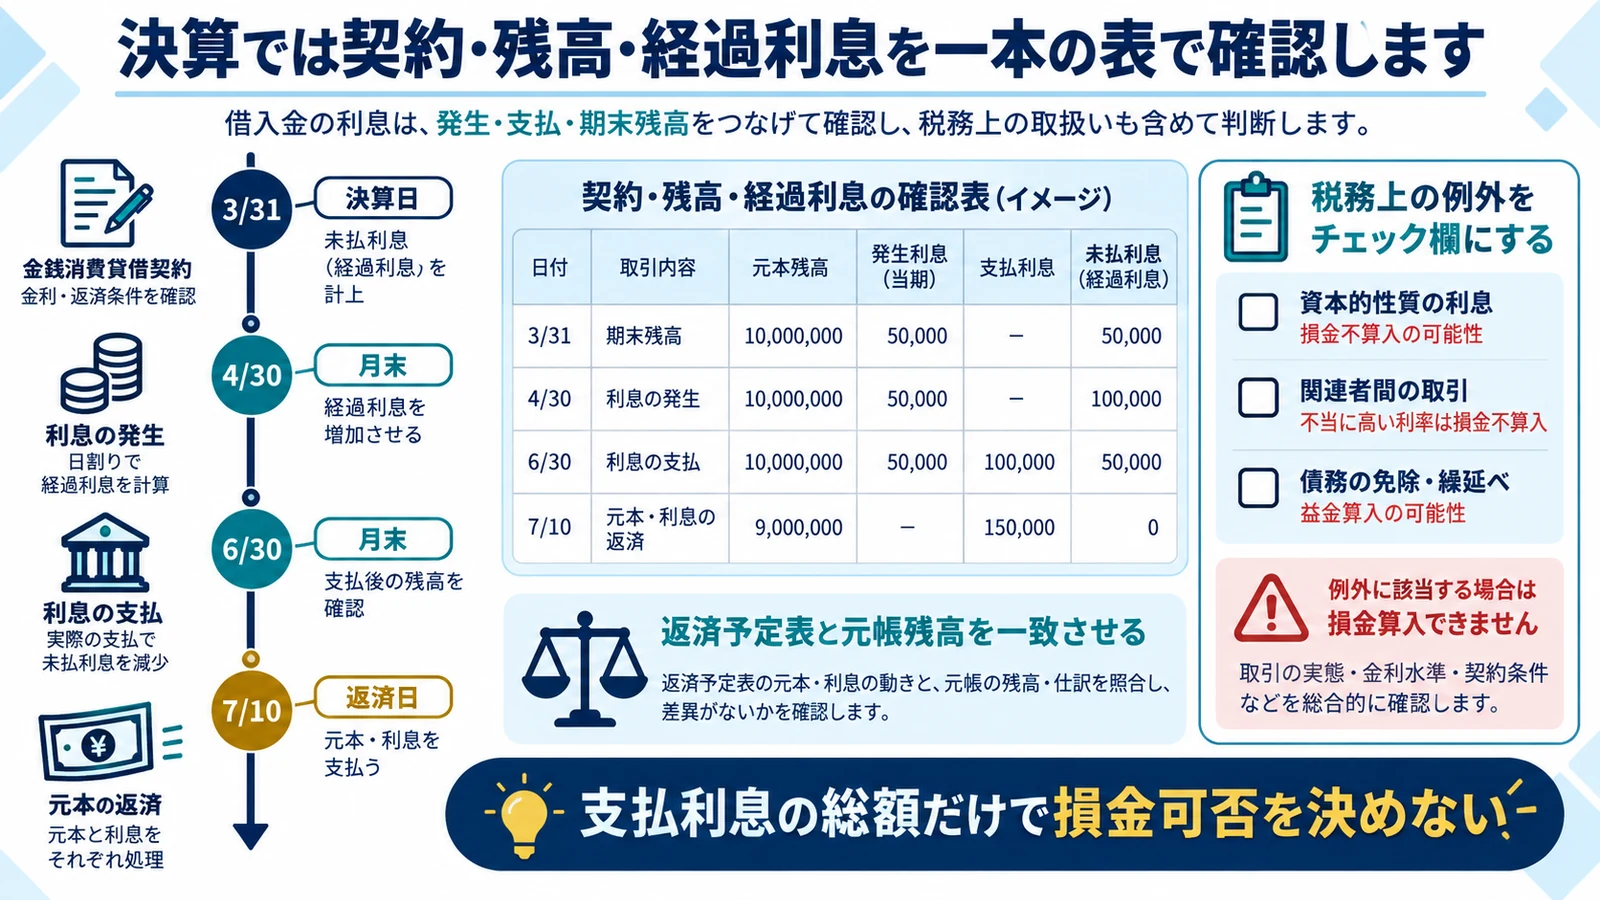
借入金利息の計上漏れと前倒しを防ぐには、借入先ごとに元本残高、利率、利払日、利息計算期間、資金使途、担保、期末未払額を一覧化します。
返済予定表と元帳残高を一致させる
借換えや条件変更も反映します。 古い返済予定表だけで未払額を計算しない。
繰上返済、金利変更、返済猶予、借換えがあると期末元本と利息は変わります。金融機関の残高証明、最新契約、通帳を照合し、計算式を更新します。
税務上の例外をチェック欄にする
支払利息の総額だけで損金可否を決めない。固定資産、前払い、関連者、国外取引を分けます。
通常の事業借入れ、固定資産取得借入れ、役員借入れ、関係会社借入れ、運用目的借入れを区分します。計上時期と損金制限の有無を確認し、税理士の判断メモを申告資料へ添付します。
運用収益と対応させる必要がある借入利息は、短期前払費用の一括損金処理の対象外です。
国外業務に直接関連する利子と共通利子は、制度上区分して配賦する考え方が示されています。
出典:国税庁|負債利子の配賦
借入金 利息 損金算入でよくある質問
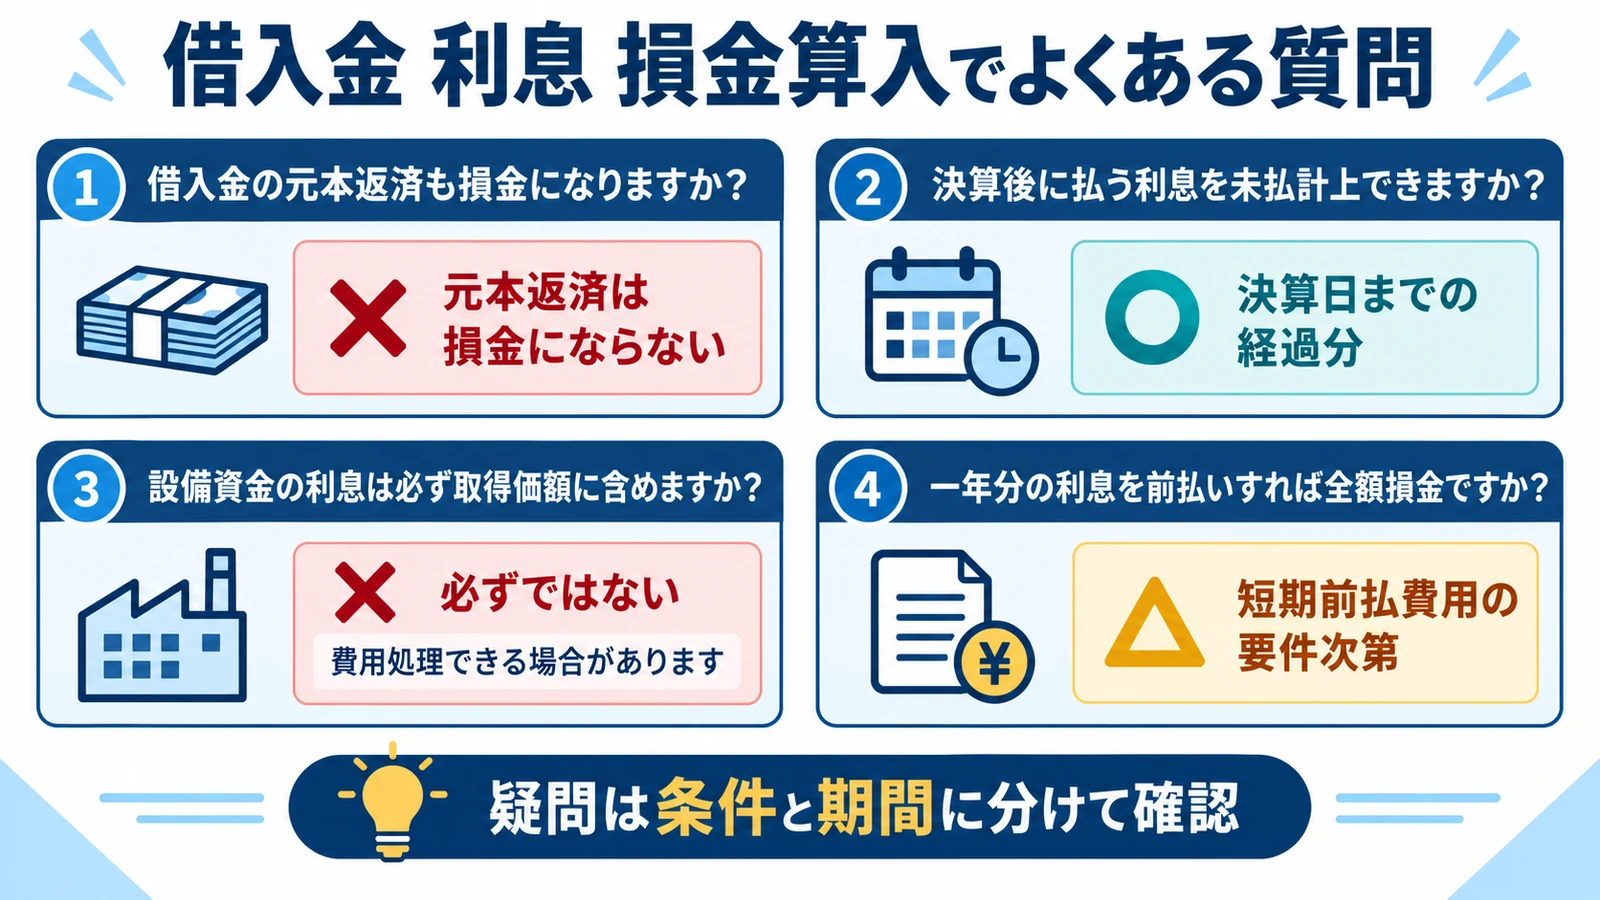
借入金の元本返済も損金になりますか?
なりません。元本返済は負債を減らす取引です。返済額のうち契約に基づく利息部分だけを支払利息として区分します。
決算後に払う利息を未払計上できますか?
決算日までの経過期間に対応し、契約から金額を合理的に計算できる利息は未払計上できます。次回支払額の全額ではなく当期対応分だけを計上します。
設備資金の利息は必ず取得価額に含めますか?
法人税上は、使用開始前の利息でも取得価額に算入しない処理が認められています。会計方針や継続性を踏まえ、費用処理と資産計上の影響を比較してください。
一年分の利息を前払いすれば全額損金ですか?
一律にはいえません。短期前払費用の要件を満たす必要があり、借入資金を預金や有価証券へ運用して収益と対応させるべき利息などは一括損金の対象外です。
契約から期末までの経過分を合理的に計算できるかが、未払利息計上の判断点です。
利息を取得価額へ入れる場合は、減価償却資産と土地等の非減価償却資産で費用化時期が異なります。
