
法人カードの経費計上日は利用日?引落日?決算をまたぐ仕訳まで解説
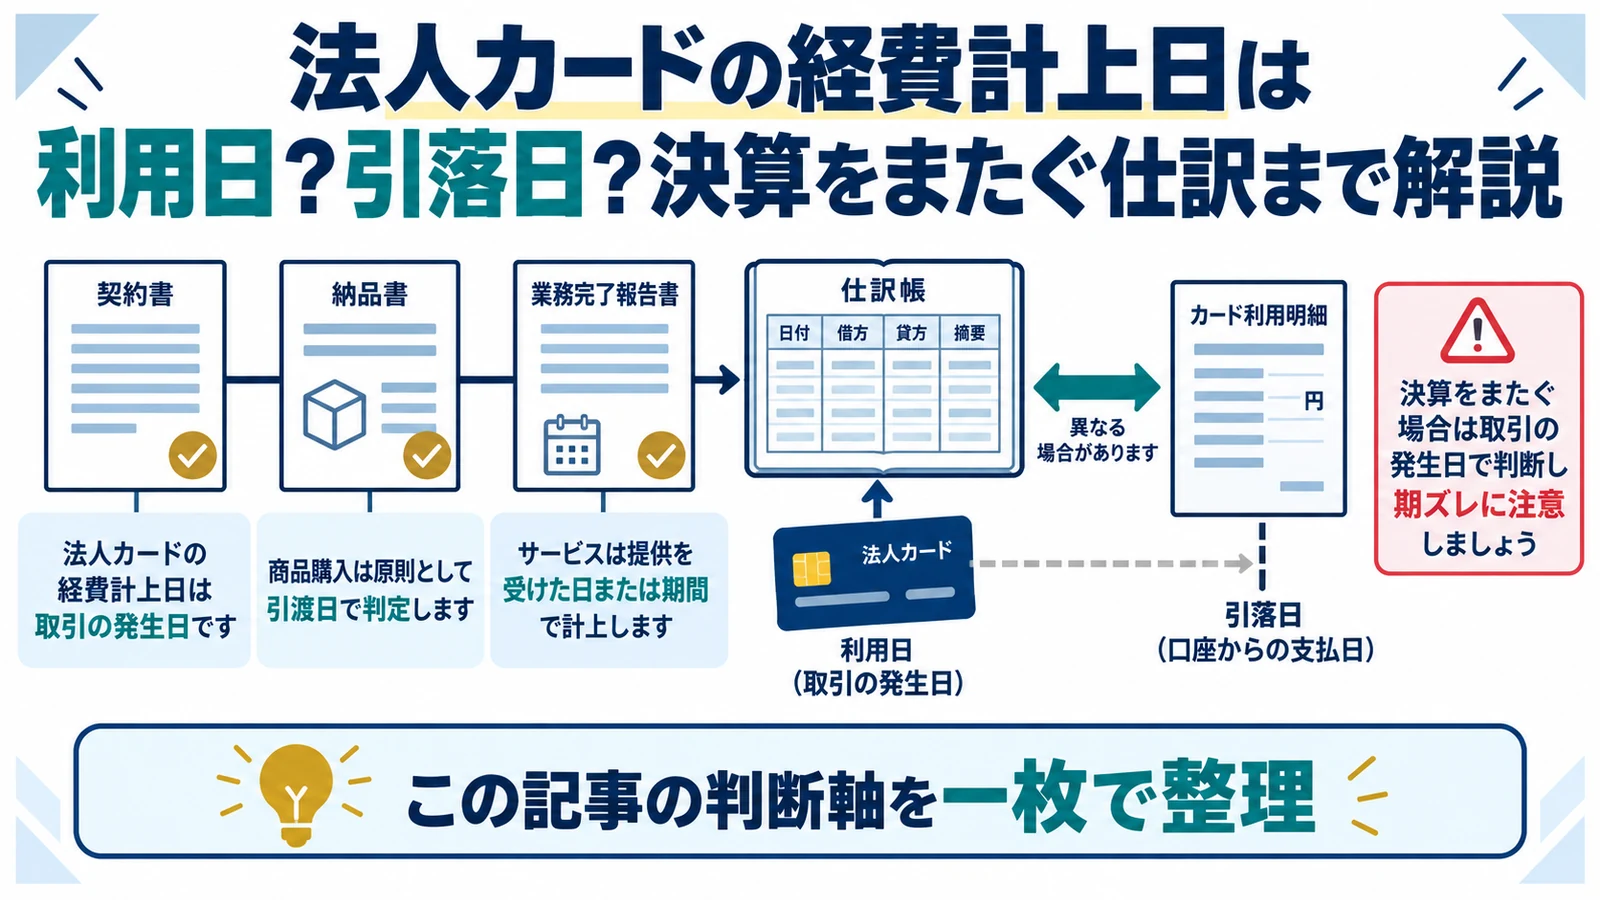
法人カードで購入した費用は、原則としてカードの引落日ではなく、商品を受け取った日やサービス提供を受けた日に計上します。引落日は未払金を消す日です。ただし、カードの利用日と納品日が違う取引や、交通・宿泊の予約は基準日がずれるため、明細だけで自動計上しない運用が必要です。
- 法人カードの経費計上日は取引の発生日です
- 商品購入は原則として引渡日で判定します
- サービスは提供を受けた日または期間で計上します
- 決算をまたぐ未引落額は未払金に残します
法人カードの経費計上日は取引の発生日です
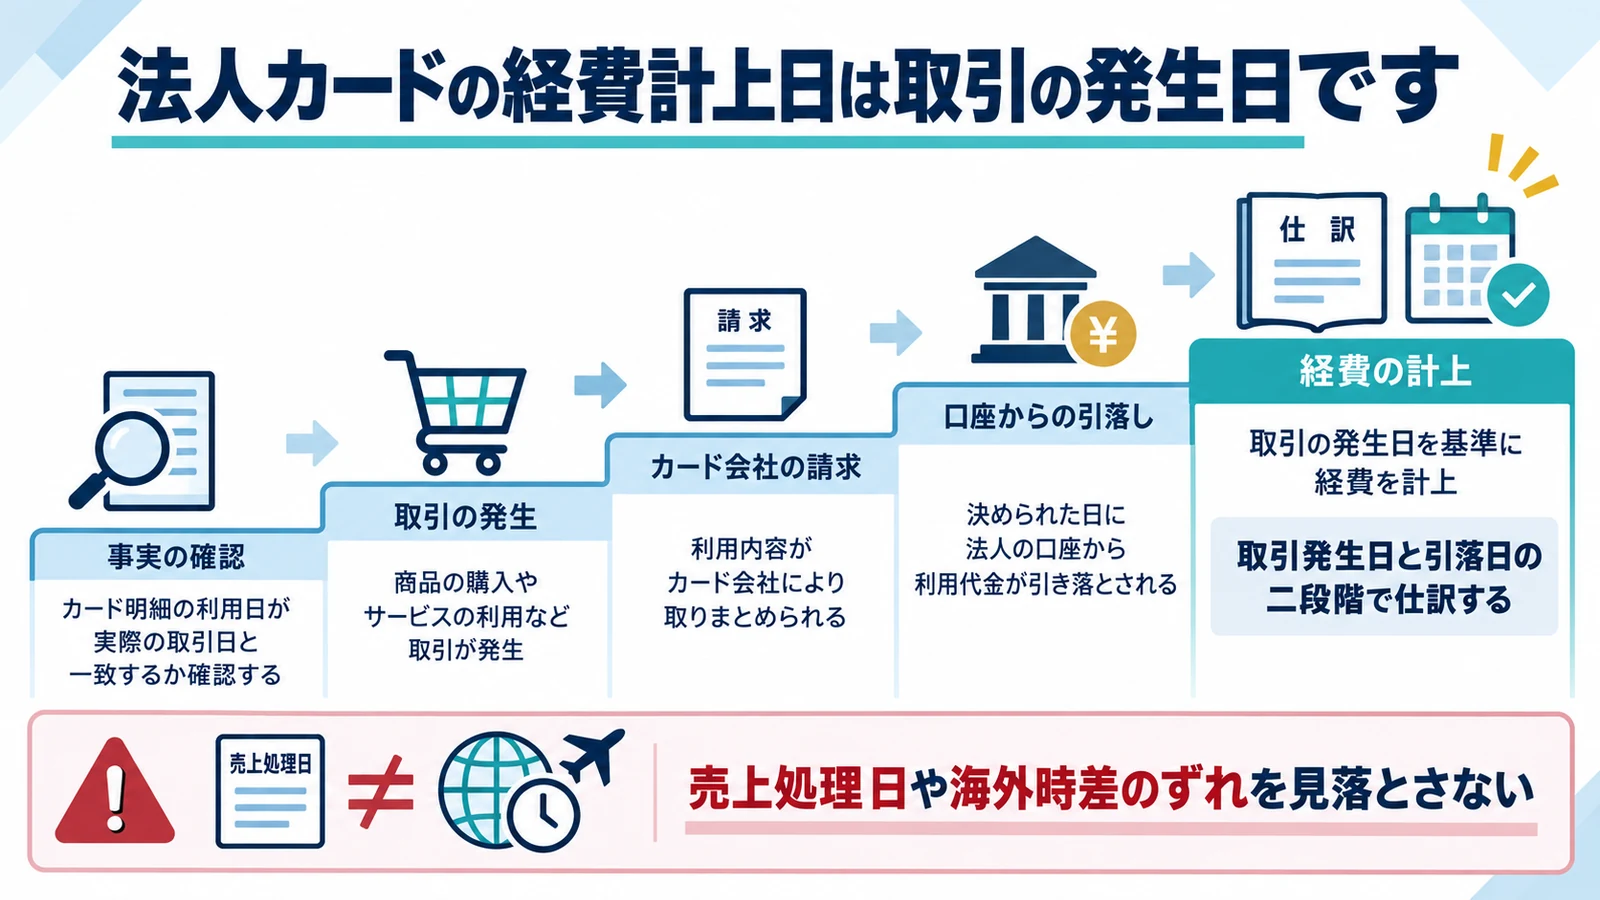
カードは支払手段にすぎません。費用の計上日は、会社が商品やサービスの提供を受けた日で判定し、カード会社の締日や銀行口座からの引落日には合わせません。
取引発生日と引落日の二段階で仕訳する
引渡日・提供日に費用と未払金を計上します。 引落日にもう一度費用を計上しない
事務用品を4月10日に受け取り、5月27日に引き落とされたなら、4月10日に消耗品費/未払金、5月27日に未払金/普通預金とします。引落時は支払済みにする処理であり、新しい費用は発生していません。
カード明細の利用日が実際の取引日と一致するか確認する
表示された日付を無条件に使いません。 売上処理日や海外時差のずれを見落とさない
カード明細の利用日は加盟店の処理によって実際の購入日とずれる場合があります。領収書、納品書、予約確認書と照合し、商品受領日や役務提供日が別なら会計日付を修正します。
商品購入は原則として引渡日で判定します
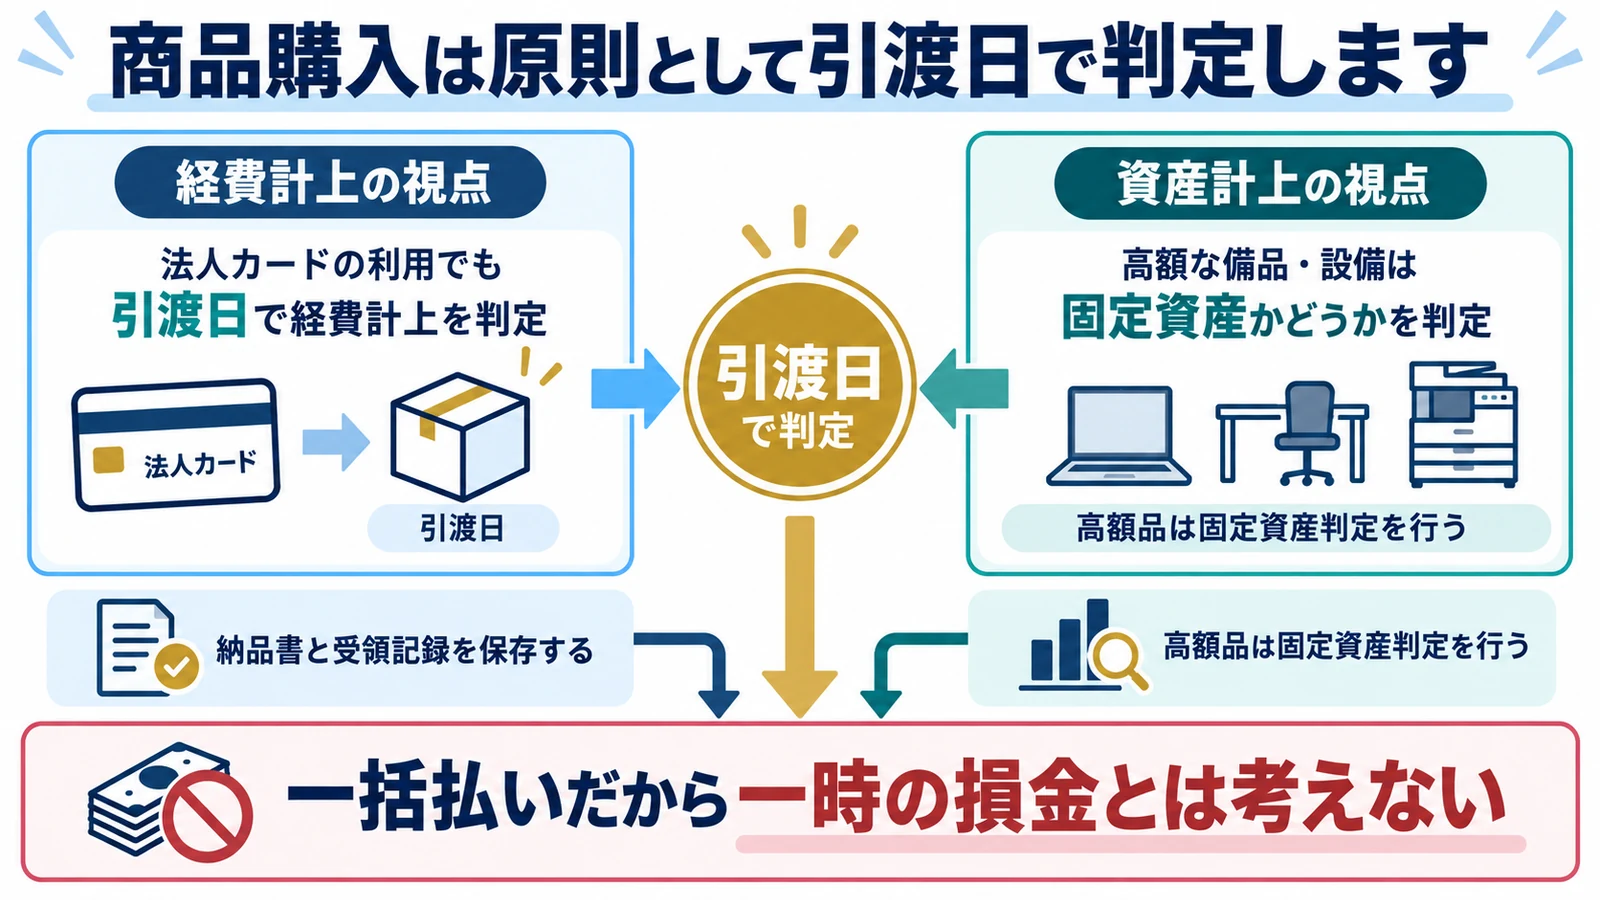
物品の購入では、注文日、決済日、発送日、到着日が異なることがあります。会社が商品を受け取った日を軸に、費用または資産へ計上します。
納品書と受領記録を保存する
決済画面だけでは引渡日を示せません。 決算前の注文を当期費用にしない
3月31日にカード決済しても、商品が4月に到着したなら当期に引渡しを受けていません。通販の注文履歴、発送通知、納品書を保存し、決算をまたぐ未着品は前払金など適切な科目で整理します。
高額品は固定資産判定を行う
カード払いでも少額経費とは限りません。 一括払いだから一時の損金とは考えない
パソコンや備品は取得価額と使用可能期間を確認し、固定資産、少額減価償却資産、一括償却資産などを判定します。分割払いやリボ払いでも、取得価額そのものと支払期間は分けて考えます。
費用を各事業年度の損金へ算入するための債務確定要件を確認できます。
出典:国税庁|債務確定の判定
仕入税額控除には、原則として一定事項を記載した帳簿と適格請求書等の保存が必要です。
出典:国税庁|仕入税額控除
サービスは提供を受けた日または期間で計上します
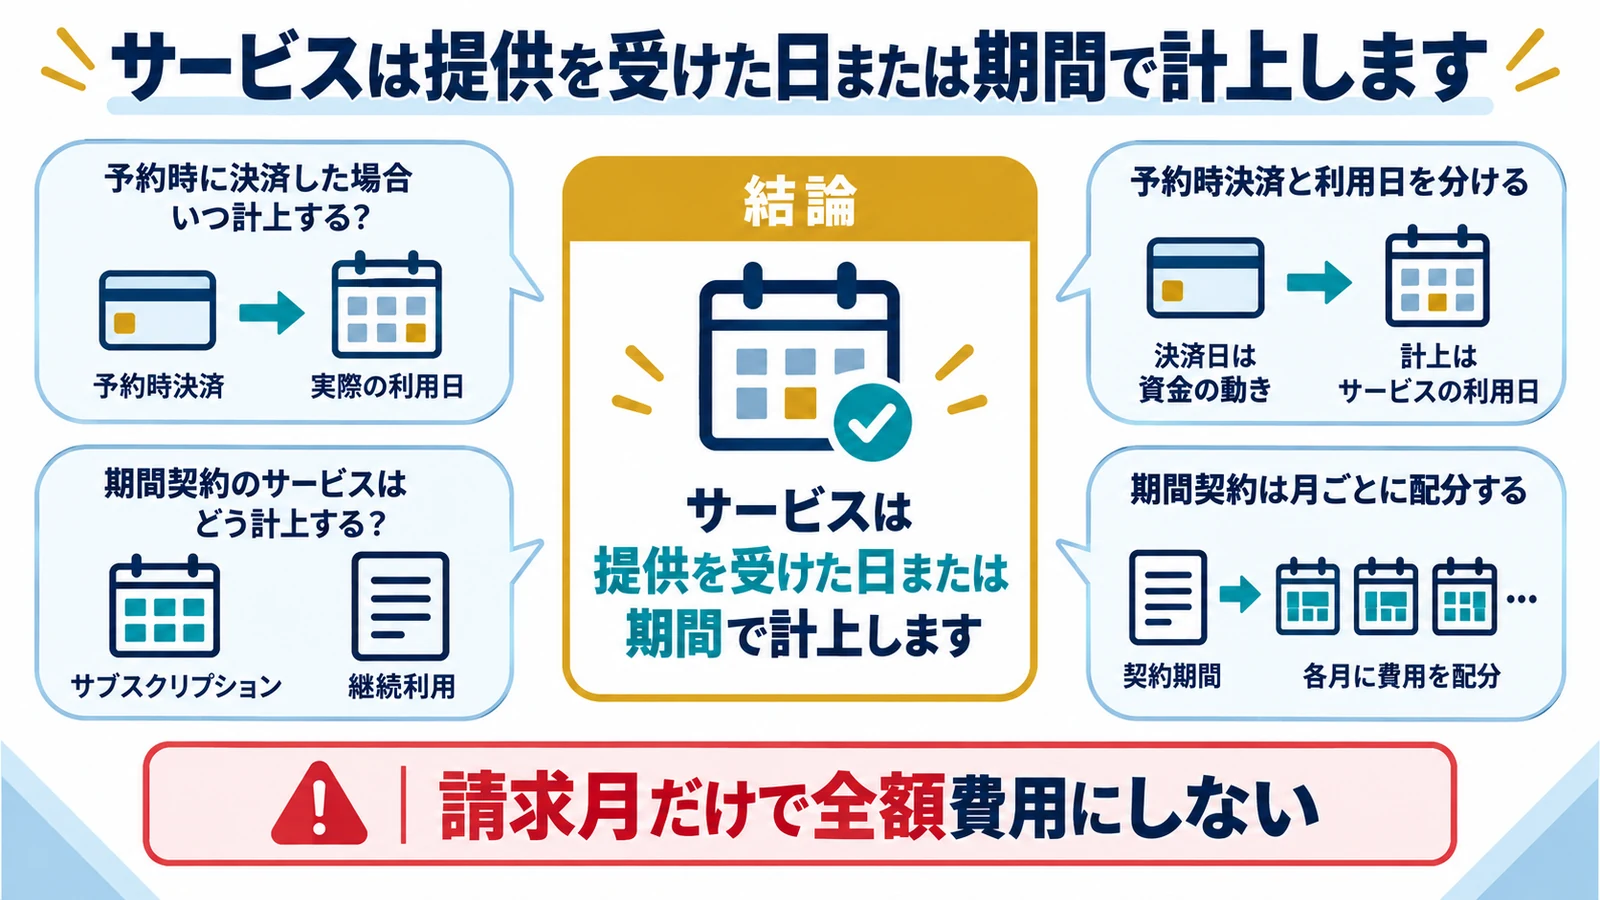
宿泊、交通、広告、クラウドサービスなどは、カード決済した日より後にサービスを受けることがあります。前払い分をすぐ費用にせず、提供日または対象期間へ配分します。
予約時決済と利用日を分ける
交通と宿泊は実際の利用日を確認します。 出張前の決済をそのまま旅費にしない
3月に4月の航空券やホテル代を決済した場合、原則として3月は前払金とし、搭乗日や宿泊日に旅費交通費へ振り替えます。キャンセル料が生じた場合は、その確定日と事業上の必要性を別に確認します。
期間契約は月ごとに配分する
年払いサービスは対象期間を読みます。 請求月だけで全額費用にしない
一年分のソフト利用料を前払いした場合は、契約期間に応じて前払費用から毎月振り替えるのが基本です。短期前払費用の特例を使う場合は、要件と継続適用を税理士と確認します。
決算をまたぐ未引落額は未払金に残します
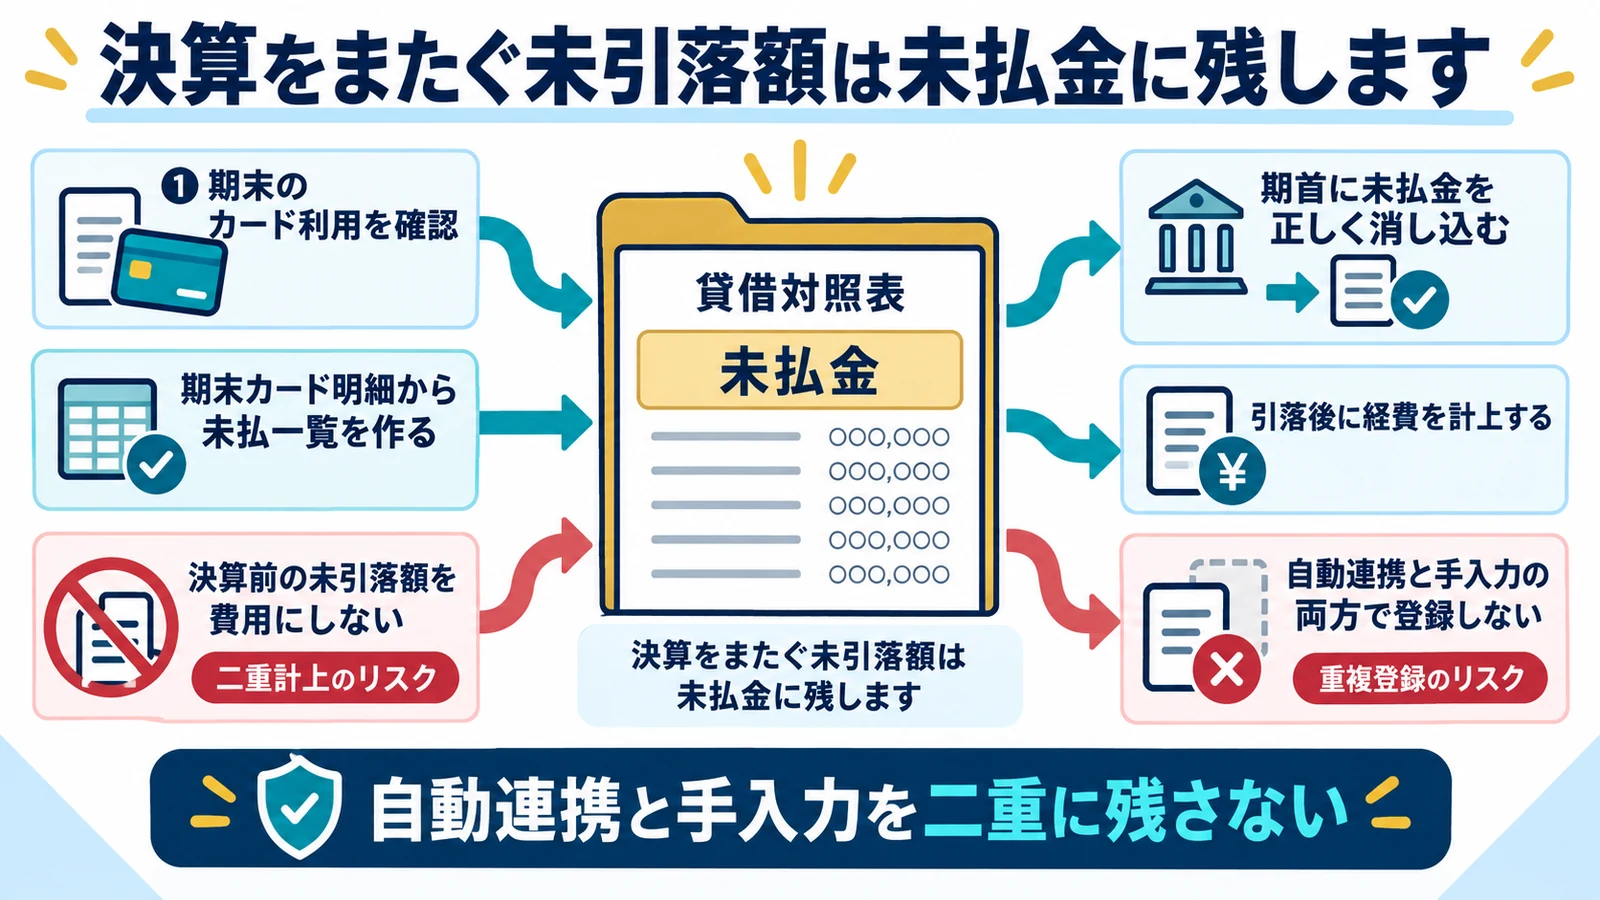
決算日までに商品・サービスを受けたものの、カード代金が翌期に引き落とされる取引は、当期費用と未払金を計上します。これを落とすと当期の費用が過少になります。
期末カード明細から未払一覧を作る
締日後の利用分も拾います。 請求確定前の利用分を漏らさない
カード会社の請求書には、締日後から決算日までの利用分が載っていないことがあります。Web明細や領収書から未請求分を抽出し、納品日・利用日を確認して未払計上します。
期首に未払金を正しく消し込む
翌月請求との重複を防ぎます。 自動連携と手入力を二重に残さない
決算整理で手入力した取引が、翌期に会計ソフトへ自動連携されると二重計上が起こります。取引IDや明細番号を付け、翌期のインポート時に未払金消込みへ振り替えるルールを決めます。
領収書とカード明細は両方保存します
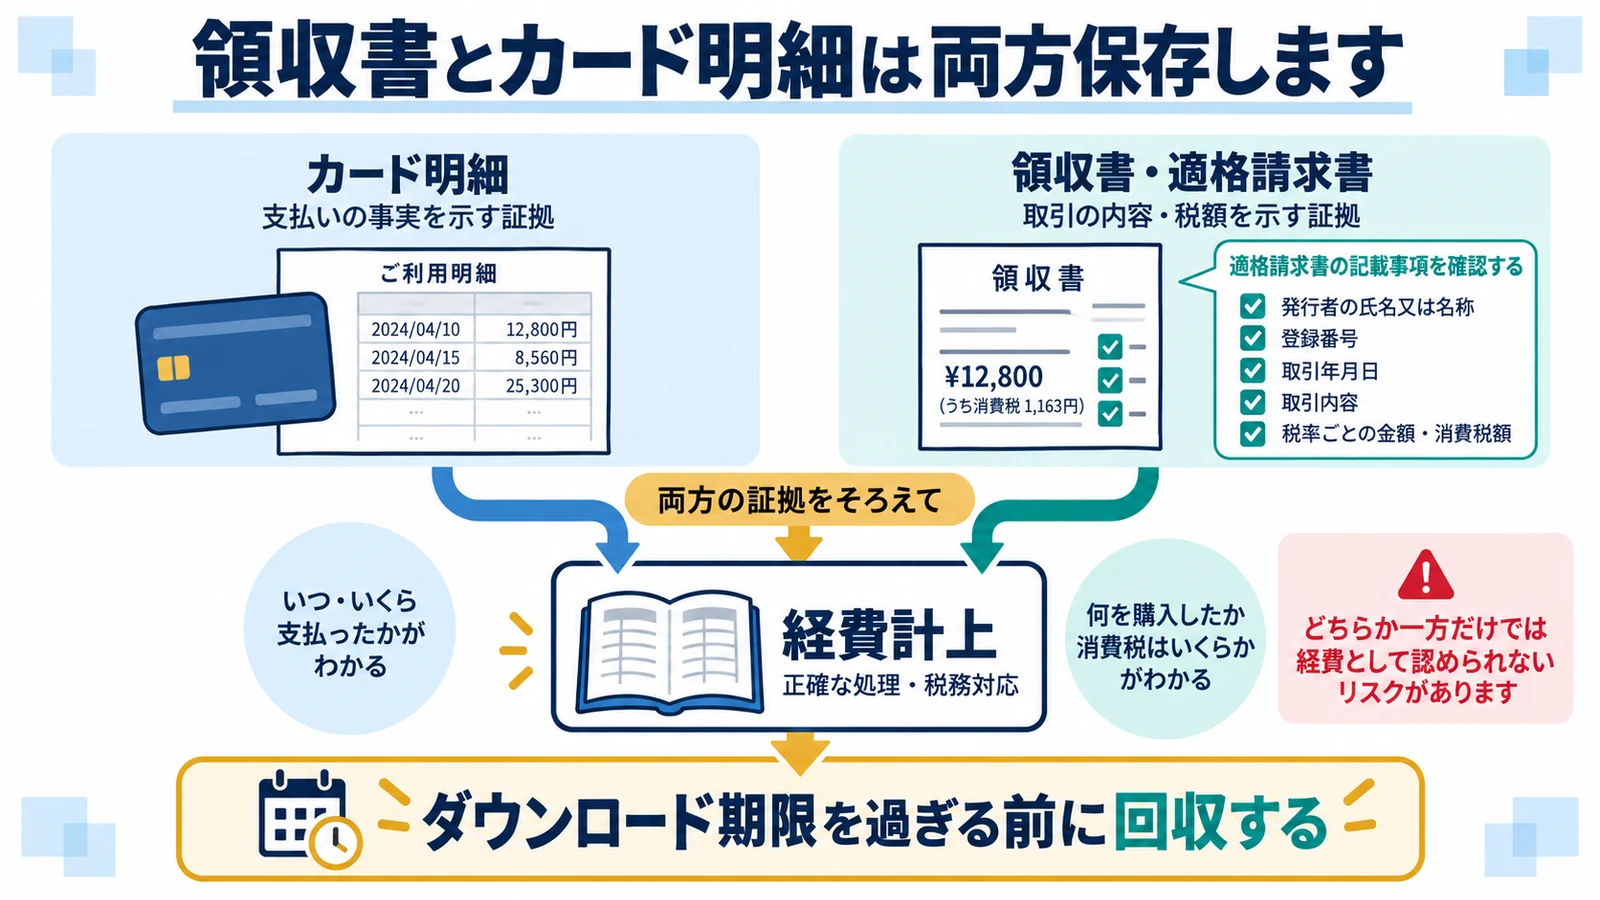
カード明細は支払事実の確認に役立ちますが、通常は取引内容や消費税の適格請求書要件を十分に満たしません。領収書・請求書も回収します。
適格請求書の記載事項を確認する
明細だけで仕入税額控除を判断しません。 カード会社発行の一覧をインボイス代わりにしない
原則として、売手である店舗やサービス提供者から交付された適格請求書等を保存します。登録番号、税率ごとの金額、消費税額などを確認し、カード明細と取引先名が違う場合は対応関係を記録します。
電子領収書は電子データで保存する
印刷だけで終わらせません。 ダウンロード期限を過ぎる前に回収する
メール添付やWeb画面から受け取った領収書は、電子帳簿保存法に沿って電子保存します。カード利用者が月末までに提出し、経理が未提出一覧を追う運用にすると、決算時の証憑不足を減らせます。
仕入税額控除には、原則として一定事項を記載した帳簿と適格請求書等の保存が必要です。
出典:国税庁|仕入税額控除
法人の各事業年度における所得計算の基本規定を確認できます。
私的利用と立替えは役員勘定へ分けます
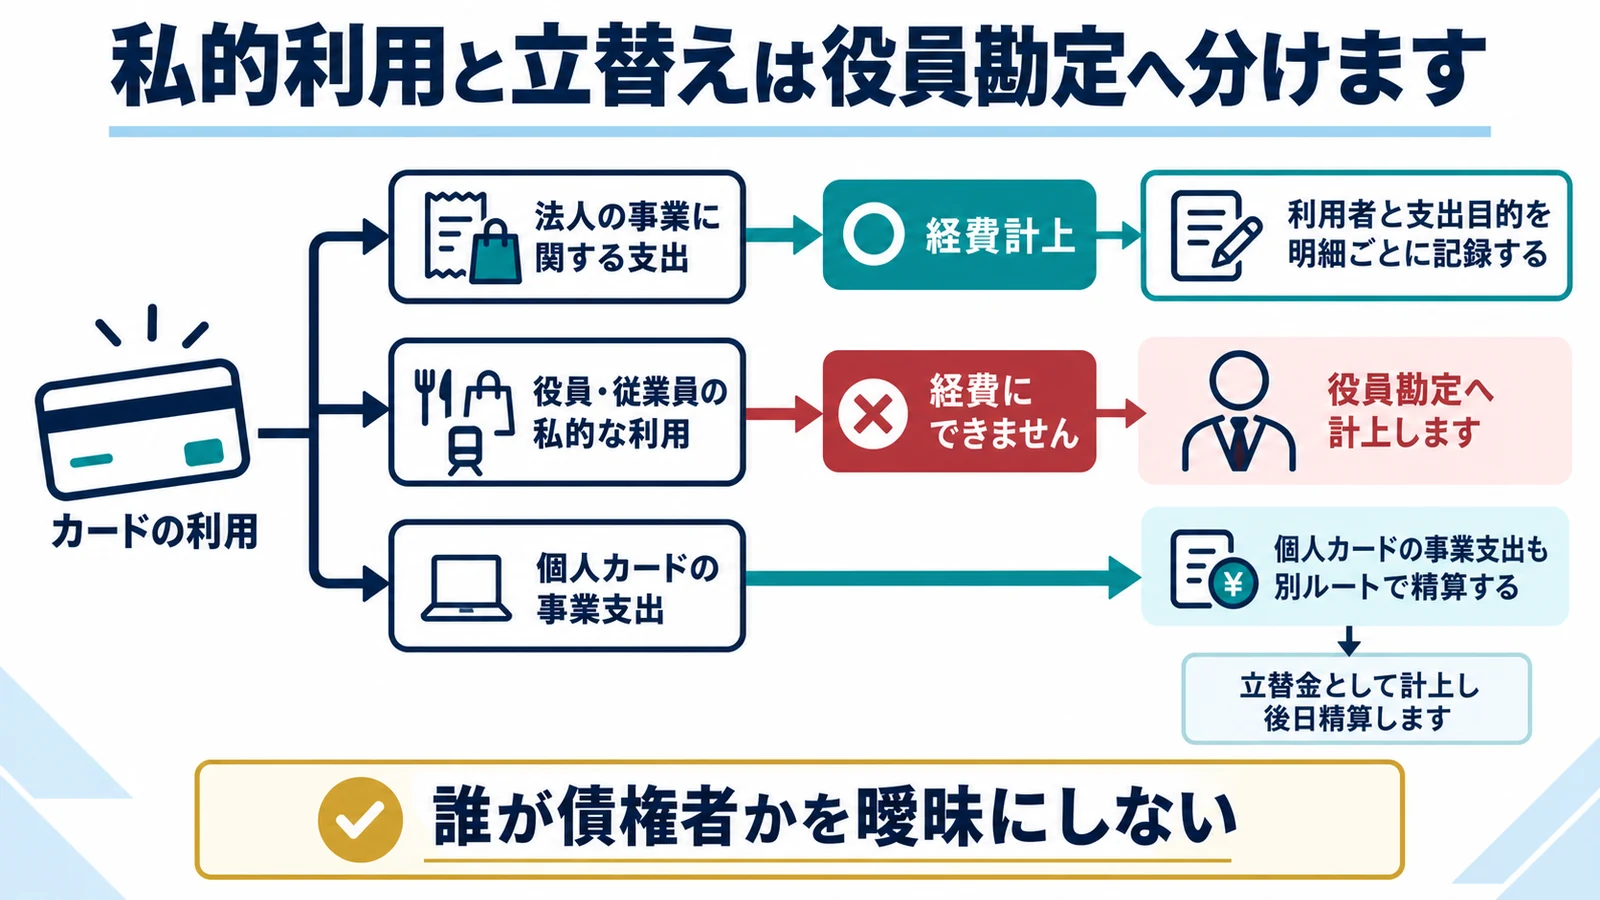
法人カードに私的支出が混ざっても、その金額は会社の経費ではありません。役員貸付金や立替金として処理し、速やかに会社へ返済してもらいます。
利用者と支出目的を明細ごとに記録する
部署名だけでは足りません。 私的支出を福利厚生費などへ紛れ込ませない
会食なら参加者と目的、物品なら使用部署、出張なら行程を記録します。私的利用と判明した時点で役員貸付金等へ振り替え、返済期限を設けます。会社負担とする場合は給与課税の有無を確認します。
個人カードの事業支出も別ルートで精算する
法人カードと同じ仕訳にしません。 誰が債権者かを曖昧にしない
役員個人のカードで会社経費を払った場合、会社はカード会社ではなく役員へ返す義務を負います。役員借入金や未払金として計上し、領収書を確認したうえで役員へ精算します。
返品と分割払いは元取引と結び付けます
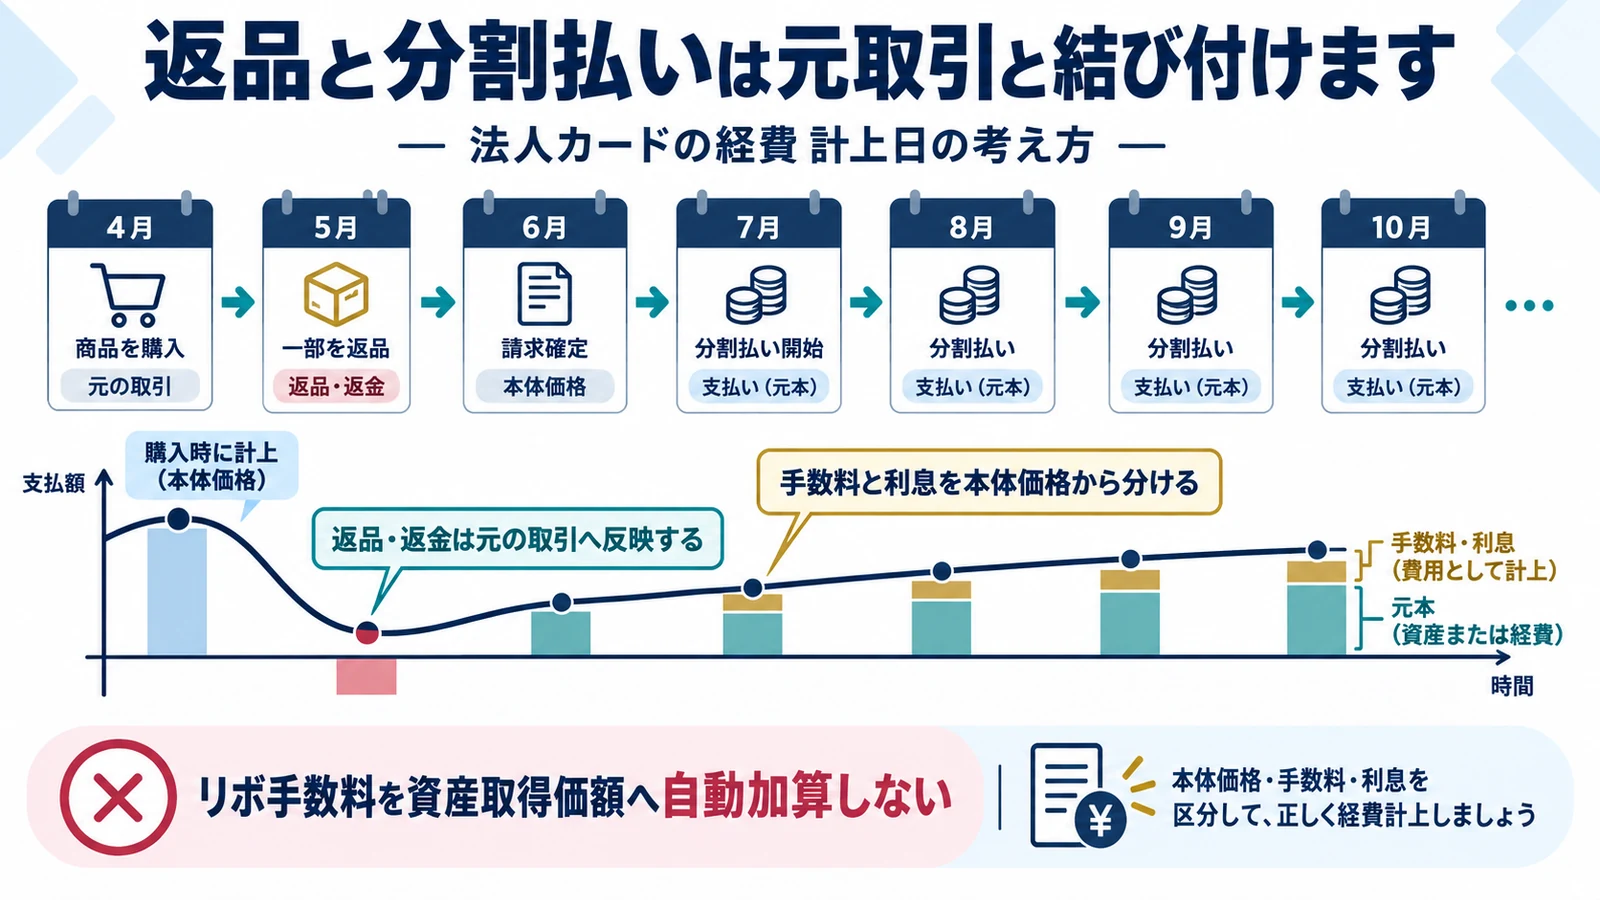
カード取引は後日返金や値引きが入り、請求額と領収書額が一致しないことがあります。差額を雑収入・雑損失へ直ちに入れず、原因を確認します。
返品・返金は元の取引へ反映する
返金日だけで独立取引にしません。 元取引を残したまま返金を雑収入にしない
購入取消しが決算前に確定したなら、元の費用・資産と未払金を取り消します。翌期に返金が確定した場合は、前期計上の妥当性を確認し、返品・値引きとして処理します。カード明細のマイナス額を元伝票へ紐づけます。
手数料と利息を本体価格から分ける
分割払いは内訳を確認します。 リボ手数料を資産取得価額へ自動加算しない
分割・リボ払いでは商品代金、カード手数料、遅延損害金を分けます。消費税区分も同じとは限りません。ポイント充当やキャッシュバックは制度設計により処理が変わるため、利用規約と明細を保存します。
月次締めは利用日・証憑・消込みの三点で管理します
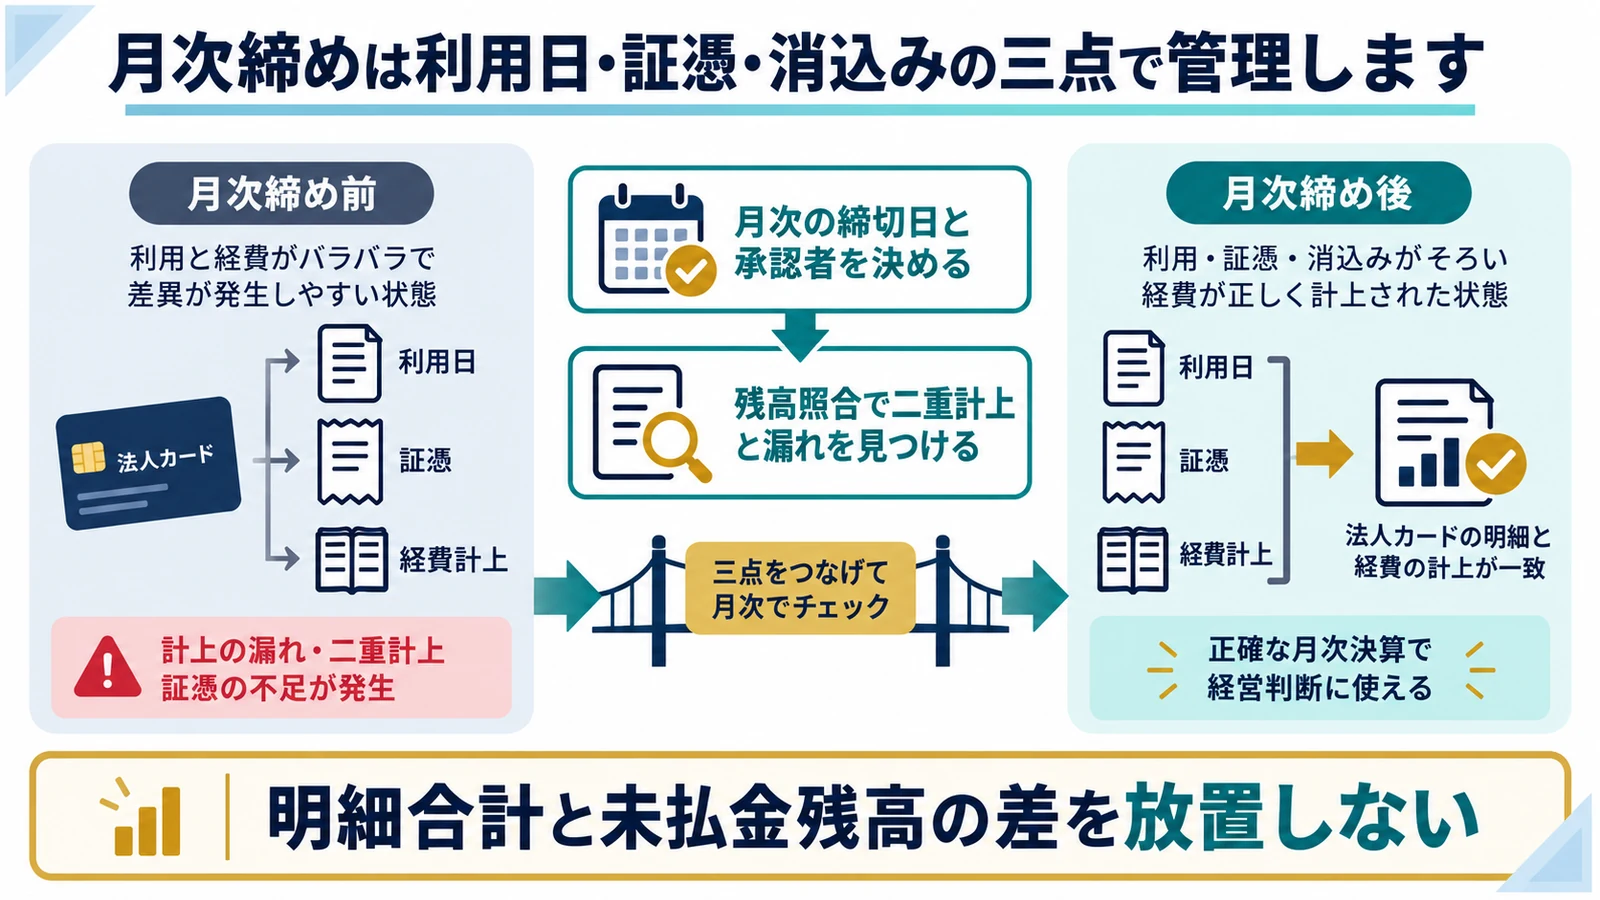
正しい計上日を守るには、利用者任せではなく、カード明細と会計ソフトを月次で照合する仕組みが必要です。決算時だけの修正では漏れが残ります。
月次の締切日と承認者を決める
利用後すぐに用途を入力します。 引落直前まで証憑確認を待たない
利用者は利用後数日以内に領収書と目的を登録し、上長が業務関連性を承認します。経理は月末に未提出、私的利用、仮勘定を一覧化し、翌月の引落前に処理を確定します。
残高照合で二重計上と漏れを見つける
カード会社への未払額と帳簿残高を照合します。 明細合計と未払金残高の差を放置しない
カード会社の請求予定額、会計上の未払金、銀行引落額を毎月照合します。差額があれば、締日後利用、返金、年会費、為替換算、手数料を確認します。照合表を保存すれば、決算時の期ズレも追跡しやすくなります。
仕入税額控除には、原則として一定事項を記載した帳簿と適格請求書等の保存が必要です。
出典:国税庁|仕入税額控除
法人の各事業年度における所得計算の基本規定を確認できます。
法人カード 経費 計上日でよくある質問
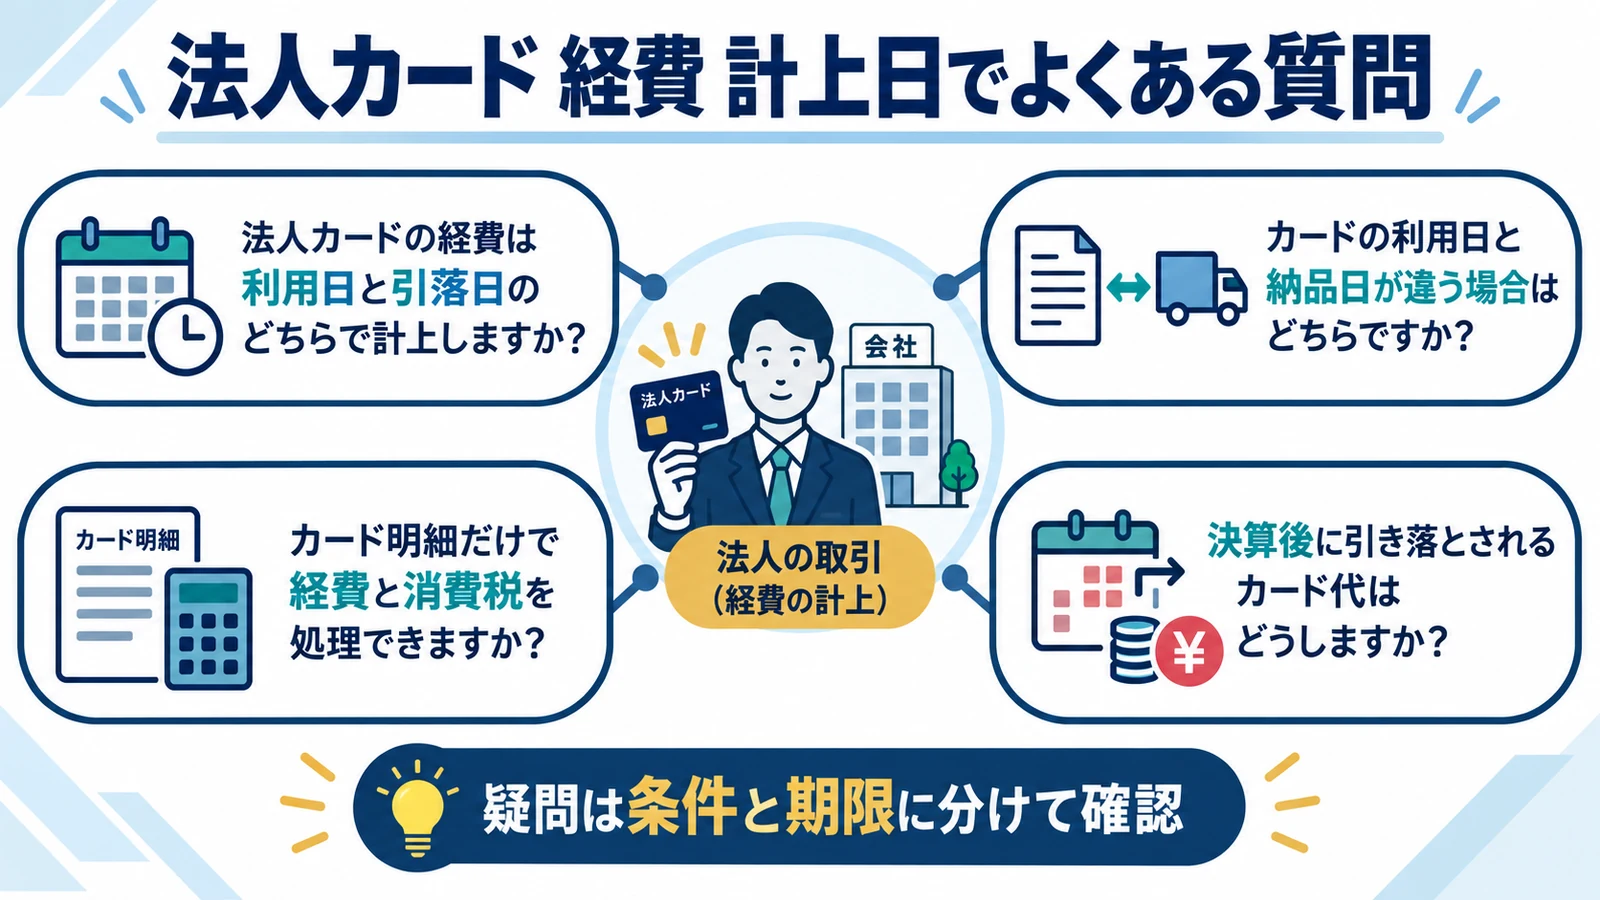
法人カードの経費は利用日と引落日のどちらで計上しますか?
原則として商品を受け取った日やサービス提供を受けた日に費用を計上し、相手勘定を未払金とします。銀行引落日は未払金を消す日で、同じ費用を再計上しません。
カードの利用日と納品日が違う場合はどちらですか?
物品は原則として引渡日、サービスは提供日または対象期間で判定します。カード明細の利用日は支払手続の日であり、取引の発生日と一致しない場合があります。
カード明細だけで経費と消費税を処理できますか?
カード明細だけでは取引内容や適格請求書の記載事項が不足することがあります。店舗・サービス提供者が発行した領収書や請求書を回収し、明細と対応させて保存してください。
決算後に引き落とされるカード代はどうしますか?
決算日までに商品・サービスを受けた分は、当期に費用と未払金を計上します。翌期の引落時は未払金を減らします。締日後から決算日までの未請求利用分も確認してください。
費用を各事業年度の損金へ算入するための債務確定要件を確認できます。
出典:国税庁|債務確定の判定
仕入税額控除には、原則として一定事項を記載した帳簿と適格請求書等の保存が必要です。
出典:国税庁|仕入税額控除
