
安全な節税の選び方|否認・資金繰りを避ける
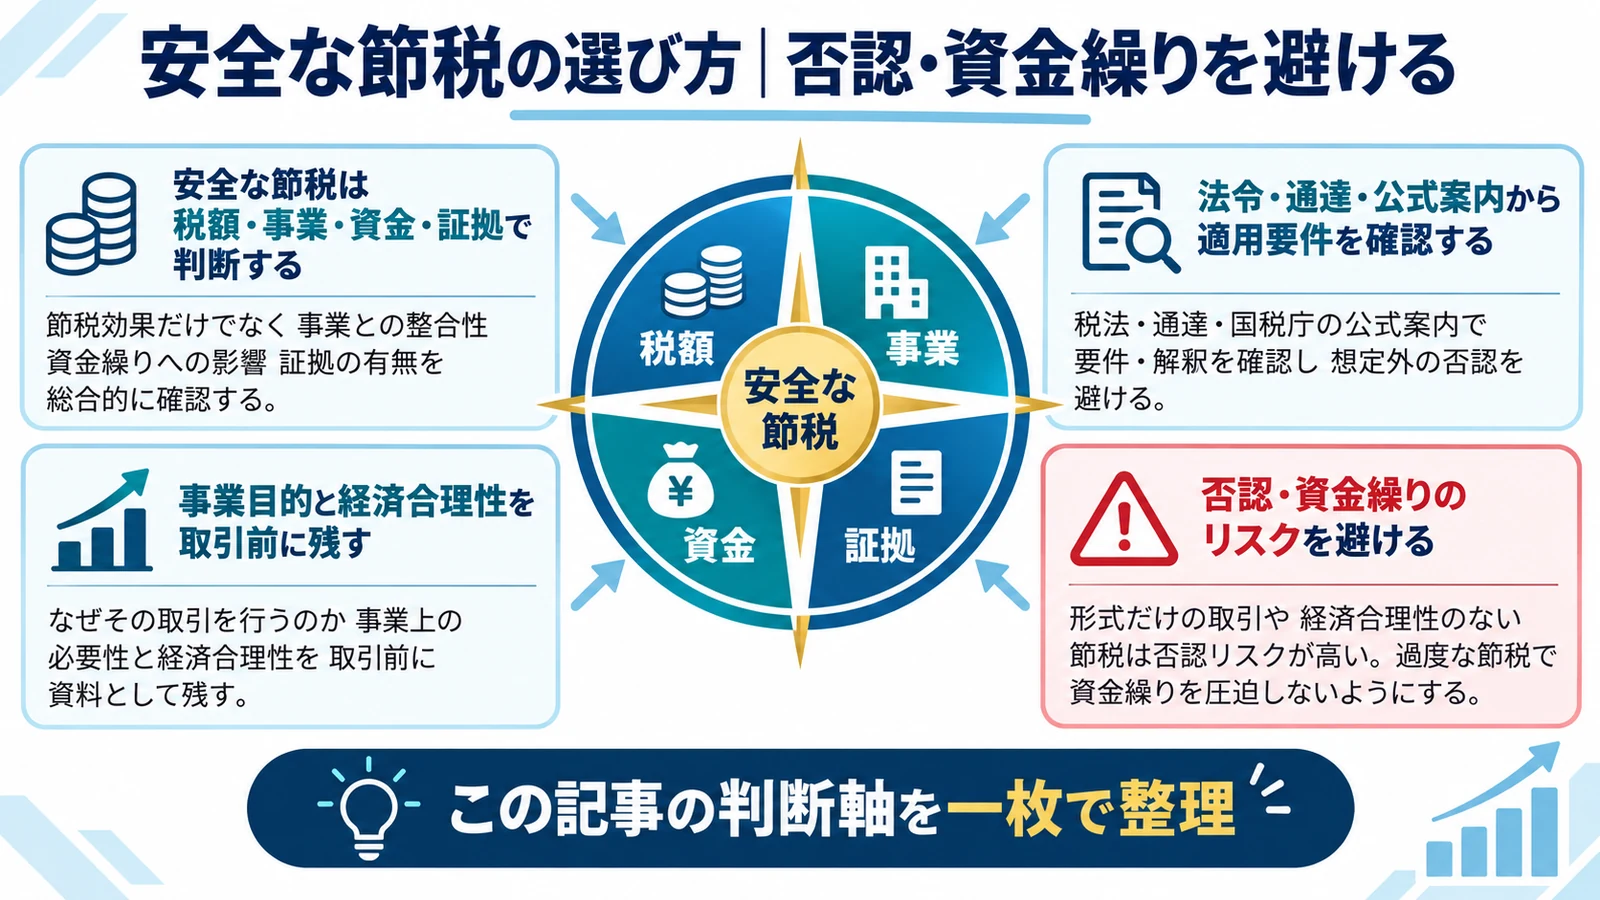
安全な節税とは、税金が最も小さくなる方法ではなく、法令要件を満たし、本業に必要で、資金繰りを壊さず、第三者へ説明できる方法です。経費・設備投資・共済・保険・節税商品を同じ審査基準で比べ、税務調査や出口で困らない選び方を整理します。
- 安全な節税は税額・事業・資金・証拠で判断する
- 法令・通達・公式案内から適用要件を確認する
- 事業目的と経済合理性を取引前に残す
- 契約相手と収益保証の信用リスクを調べる
安全な節税は税額・事業・資金・証拠で判断する
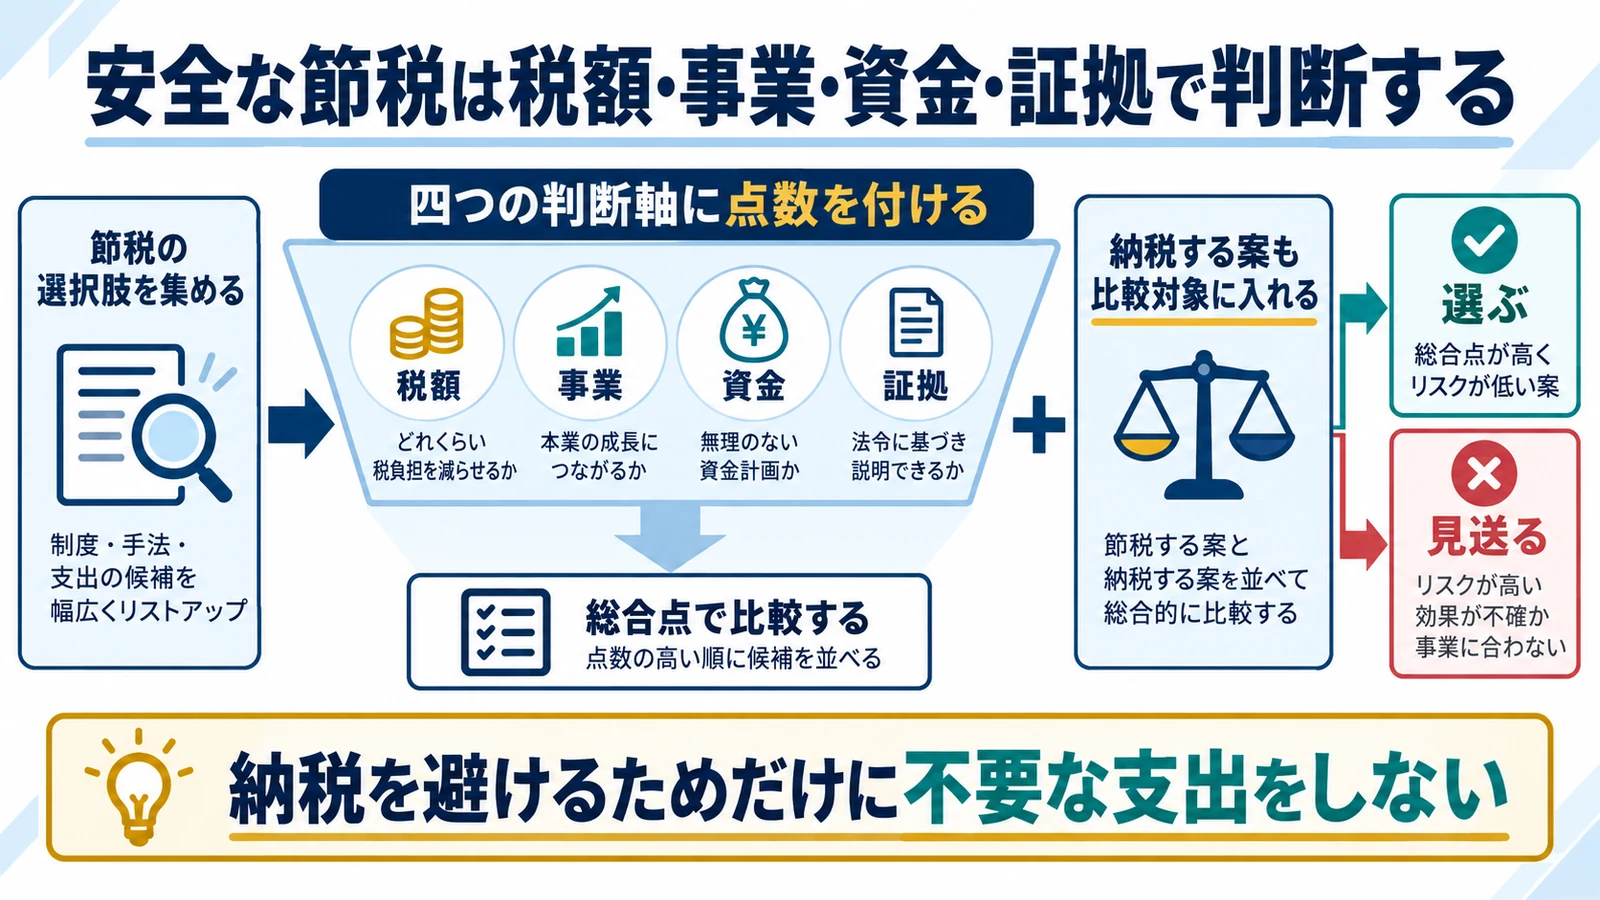
節税策を一つの税率だけで比較すると、不要支出や資金固定を見落とします。減る税金、事業上の便益、手残り、否認時の影響を同じ資料へ置きます。
四つの判断軸に点数を付ける
節税額が大きいだけでは高評価にしません。 税効果だけ満点の提案を採用しない
法的根拠、事業必要性、税引後採算、証拠の再現性を五段階で評価します。一つでも重大な未確認があれば契約を止め、解消期限と担当者を決めます。
納税する案も比較対象に入れる
何もしない選択肢が資金面で有利なことがあります。 納税を避けるためだけに不要な支出をしない
節税策を使う場合と、納税して現金を残す場合の三年後の資金・利益を比較します。本業投資や借入返済へ回した場合の効果も並べます。
法令・通達・公式案内から適用要件を確認する
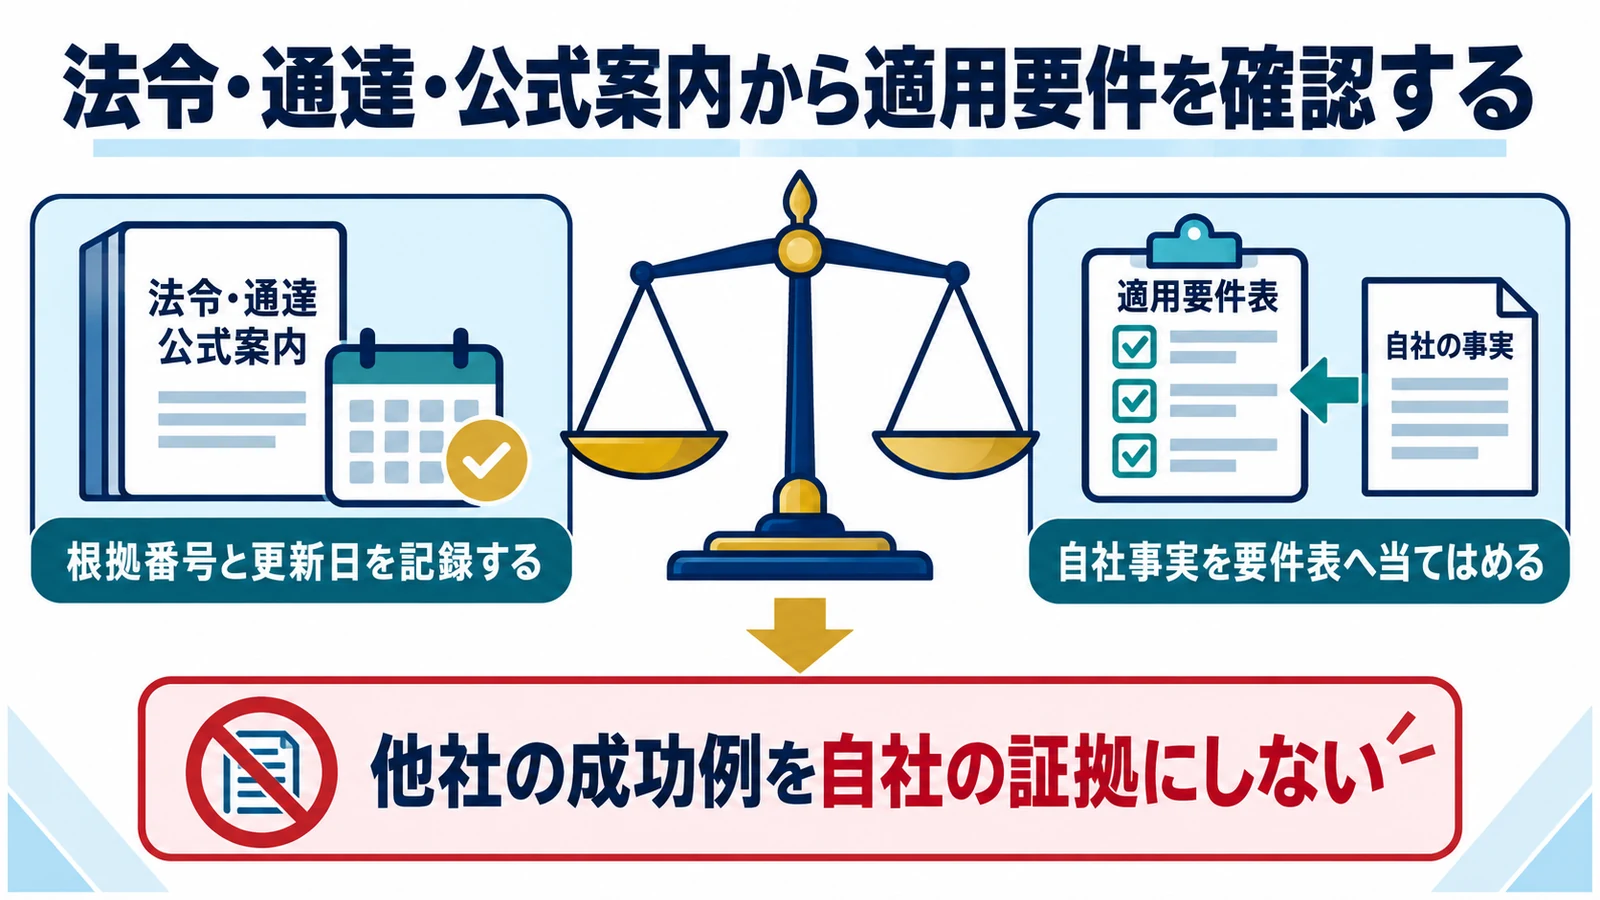
営業資料やSNSは入口であり、税務処理の根拠ではありません。制度の対象者、対象資産、期限、除外、申告書類を一次資料へ戻って確認します。
根拠番号と更新日を記録する
古い制度説明を使い続けないようにします。 まとめサイトだけで適用可否を決めない
法令、施行令、通達、国税庁タックスアンサー、所管省庁の手引きを確認し、参照日と版を残します。改正の施行日と自社事業年度を対応させます。
自社事実を要件表へ当てはめる
一般論が正しくても自社に使えるとは限りません。 他社の成功例を自社の証拠にしない
法人区分、株主、業種、契約、設備、取得・供用日、支払、相手方を一項目ずつ照合します。不明点は想定で埋めず質問票にします。
国税庁は、申告前に決算調整・申告調整の把握漏れなどを確認するための自主点検表を公開し、適正申告に向けた自主監査を案内しています。
同族会社等の行為計算否認規定は、特殊関係者との不自然な行為計算によって法人税負担が不当に減少する場面を対象とする仕組みです。
事業目的と経済合理性を取引前に残す
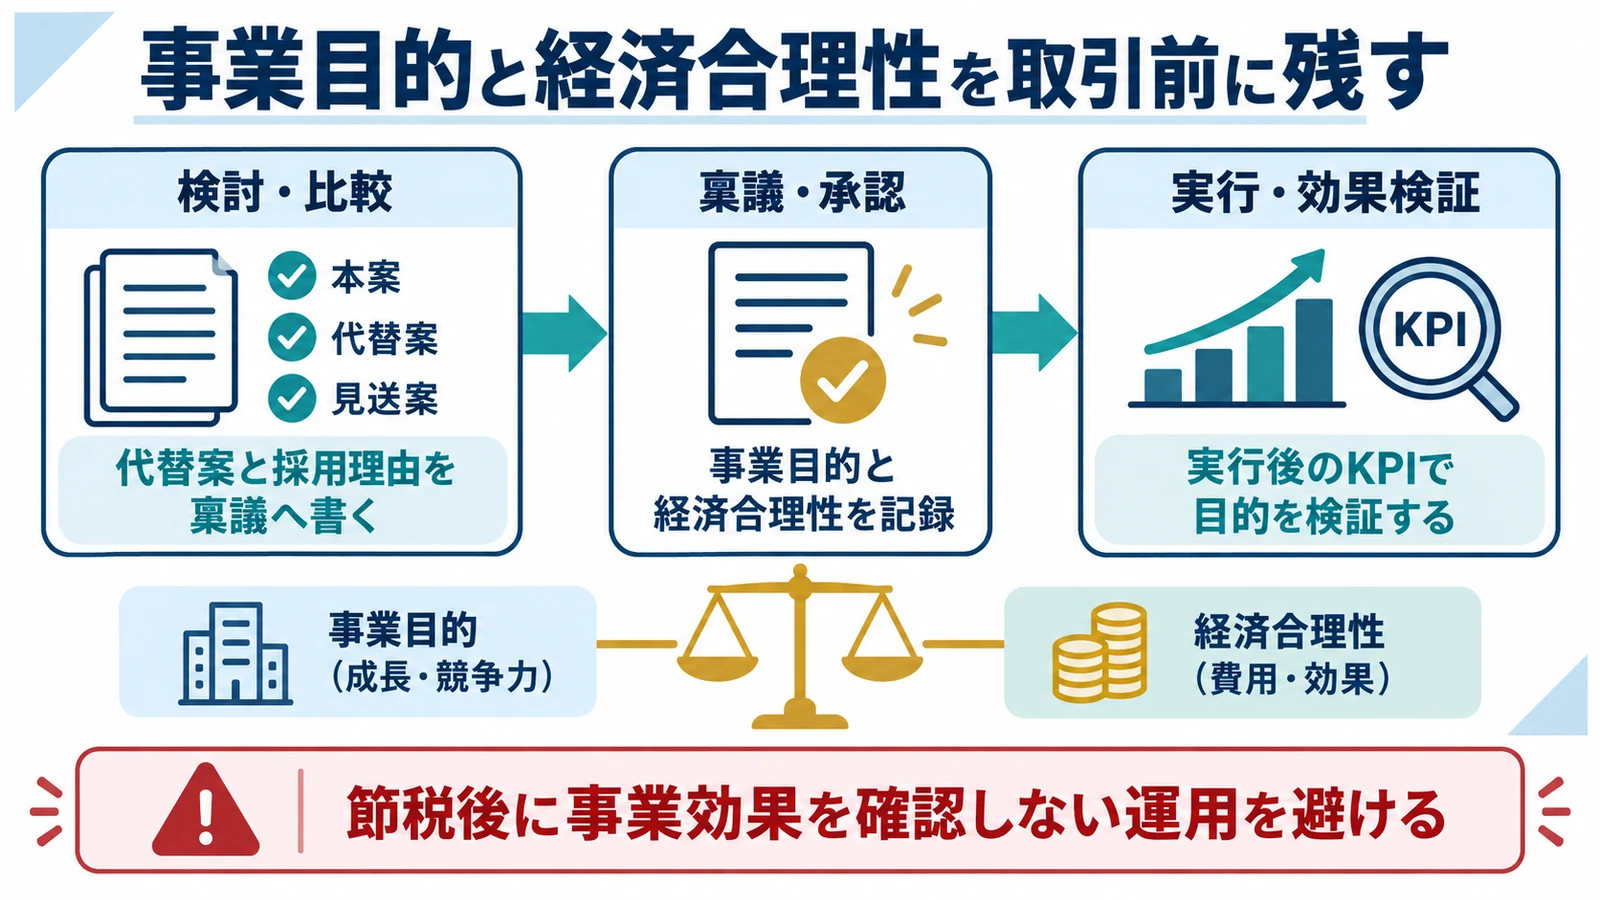
税負担が減る取引でも、価格や条件が独立当事者間では不自然で、事業上の効果を説明できなければリスクが高まります。非税務目的を数字で示します。
代替案と採用理由を稟議へ書く
結論だけでなく比較過程を保存します。 『経営判断』の一語で比較を省かない
購入、賃借、外注、内製、何もしない案を、費用、速度、売上、リスク、税で比較します。最も税が少ない案ではなく、事業価値が高い案を選んだ理由を記録します。
実行後のKPIで目的を検証する
計画書と利用実態を一致させます。 節税後に事業効果を確認しない運用を避ける
売上、工数、稼働率、事故率、採用など目的に合う指標を月次で追います。想定とずれた場合は原因、改善、契約変更を記録します。
契約相手と収益保証の信用リスクを調べる
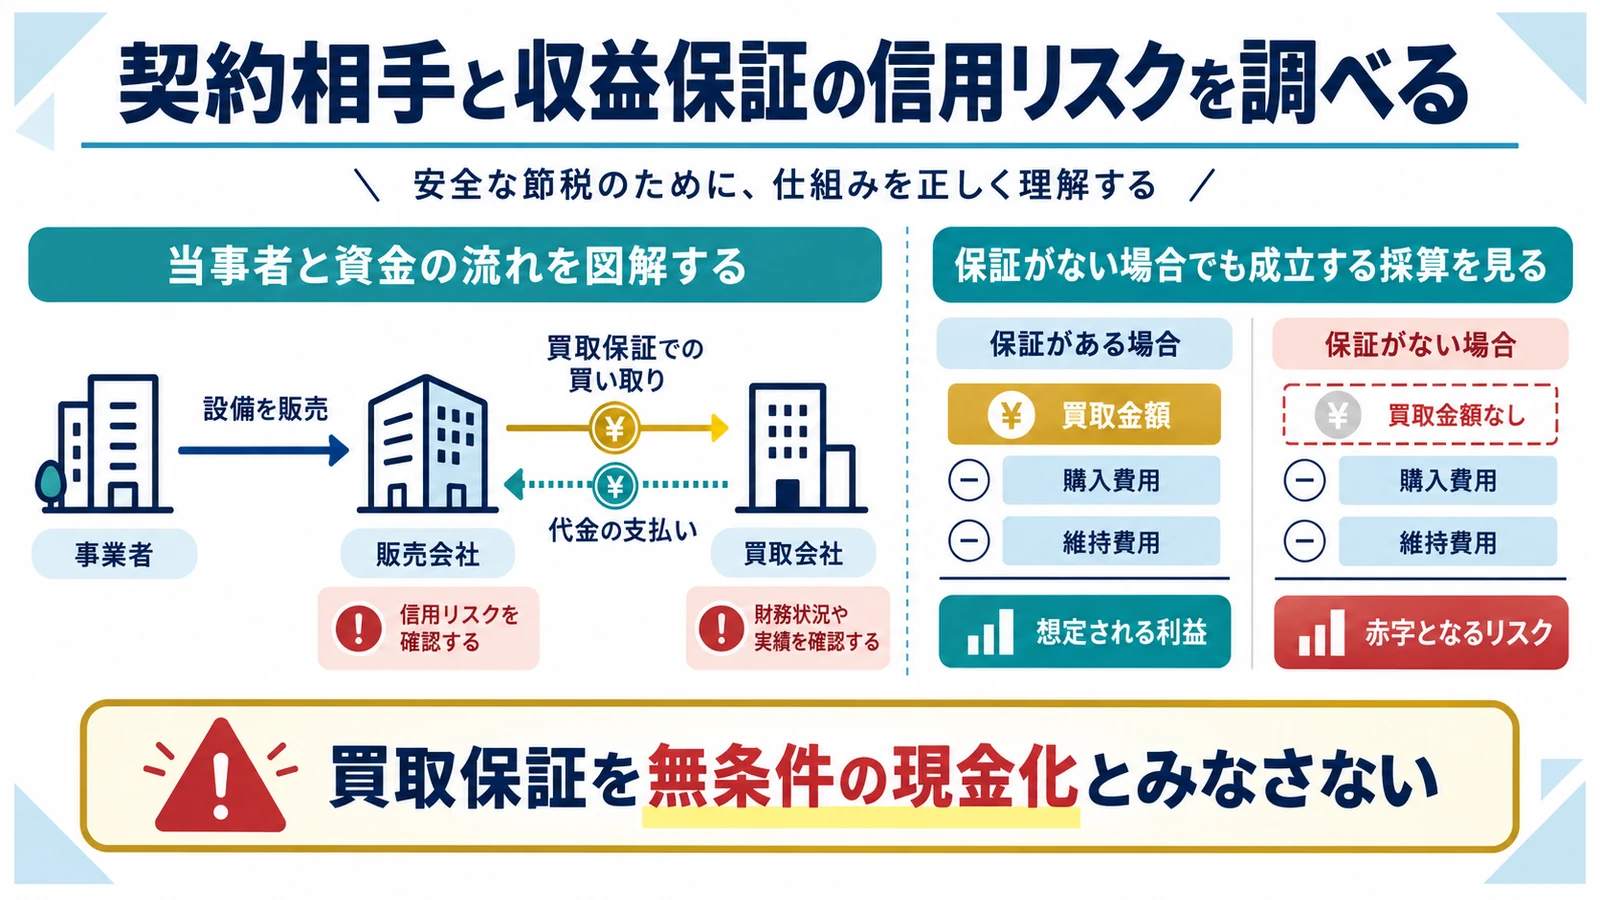
設備・運用型商品では、税制より先に販売会社、運営会社、保証会社の役割と継続性を見ます。契約上の権利があっても、相手が履行できなければ回収できません。
当事者と資金の流れを図解する
会社名が多い案件ほど責任分界を確認します。 ブランド名だけで契約相手を判断しない
販売、設置、運営、保守、集金、買取を担う法人を分け、契約主体と支払先を照合します。再委託、グループ会社、保証主体も登記・財務情報で確認します。
保証がない場合でも成立する採算を見る
保証額を投資収益と同一視しません。 買取保証を無条件の現金化とみなさない
免責、中途解約、上限、保証期間、資金源を読み、保証不履行のシナリオを作ります。第三者売却や運営切替が可能かを確認します。
資金繰りは最悪ケースから確認する
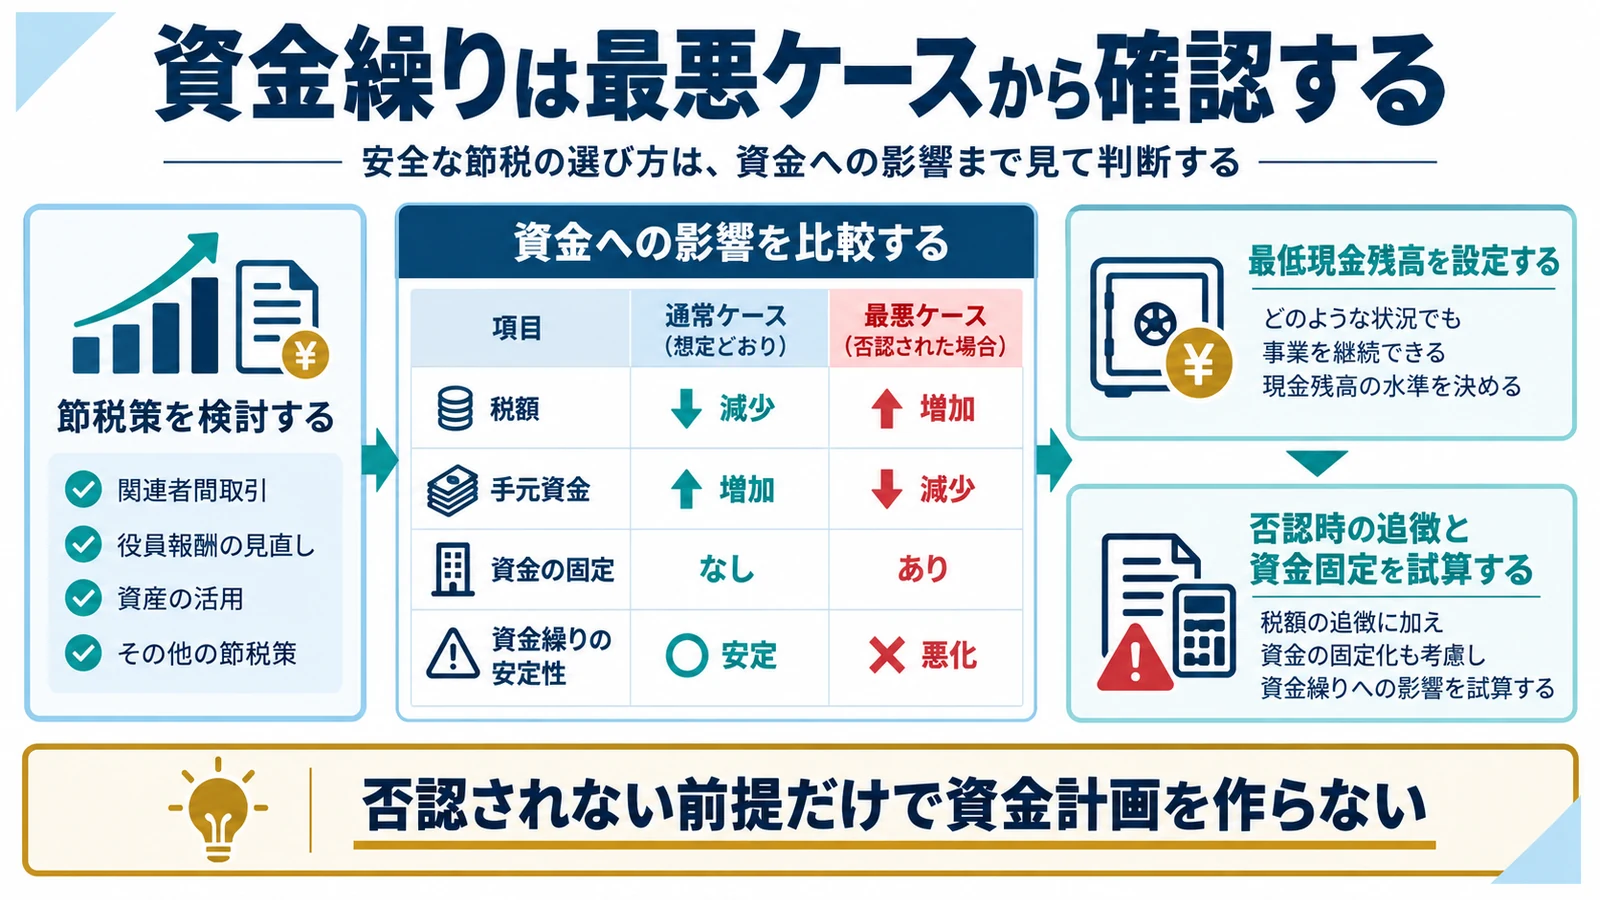
節税策は先に現金が出るものが多く、税金の減少だけでは資金不足を防げません。売上減、回収遅延、故障、追加納税を同時に置いて耐久力を見ます。
最低現金残高を設定する
余裕資金という言葉を金額へ変えます。 支払直前の普通預金残高だけで余力を判断しない
固定費三〜六か月、納税、中間納付、借入返済、賞与を加味した最低残高を決めます。節税策実行後も下回らない投資上限を設定します。
否認時の追徴と資金固定を試算する
通常ケースだけでなく失敗ケースを予算化します。 否認されない前提だけで資金計画を作らない
損金不算入、加算税、延滞税、返金不能、売却損を仮置きし、支払可能性を確認します。保険や契約解除で吸収できる範囲も分けます。
同族会社等の行為計算否認規定は、特殊関係者との不自然な行為計算によって法人税負担が不当に減少する場面を対象とする仕組みです。
法人税法22条は、各事業年度の所得を益金の額から損金の額を控除して計算し、損金には原価、費用および損失を含める基本構造を定めています。
関連当事者取引は時価と実態を厳しく見る
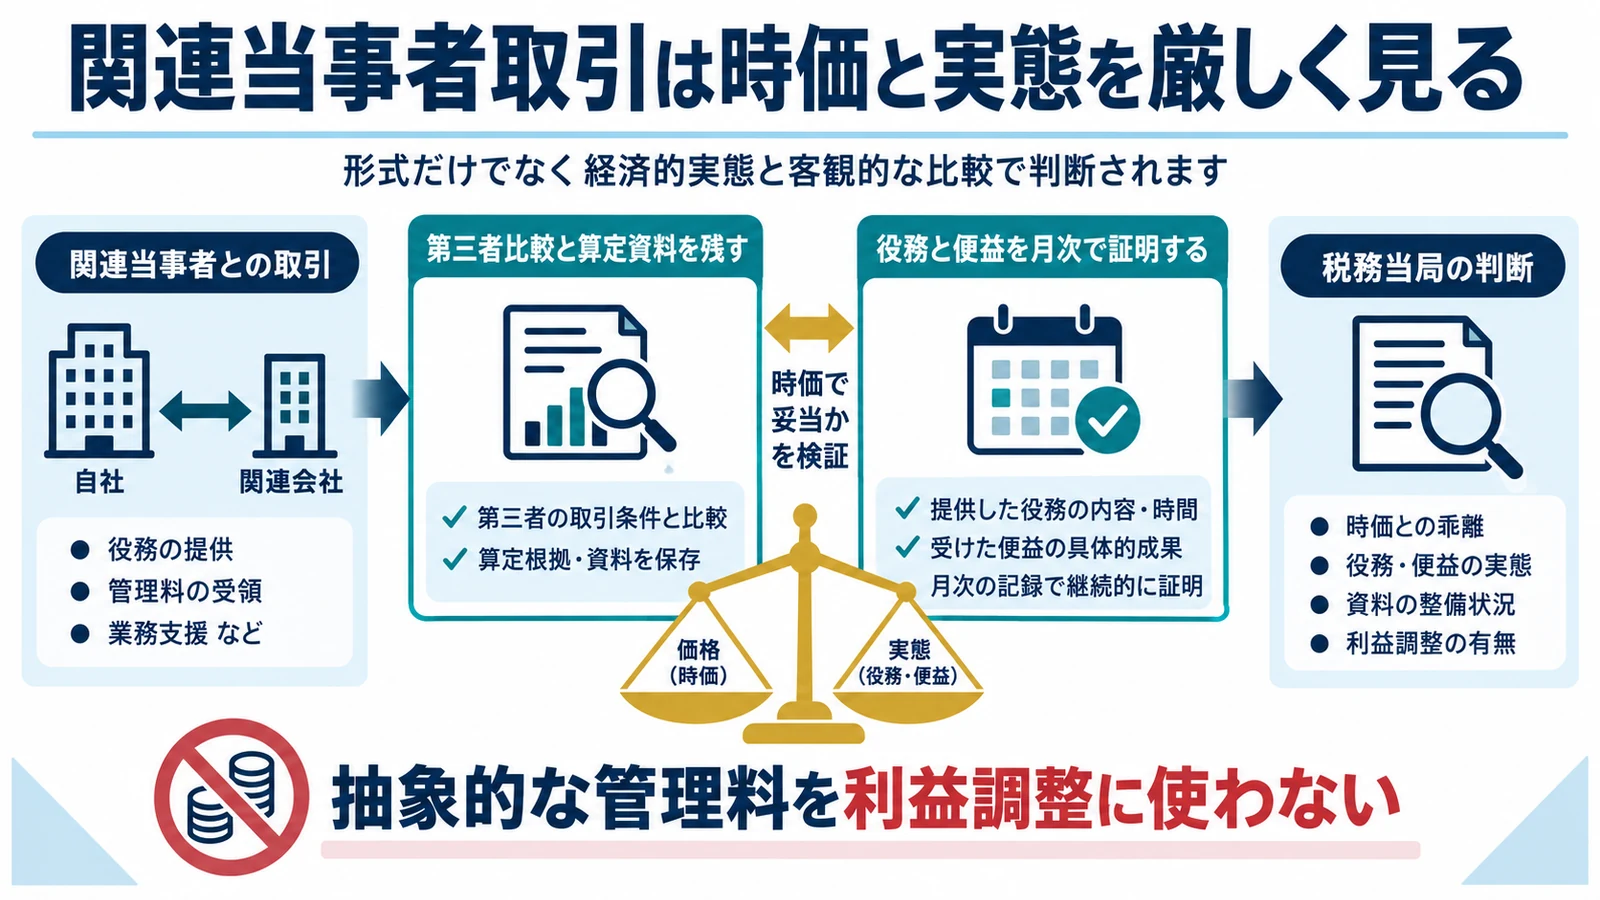
役員、株主、親族、関連会社との取引は、価格・金利・報酬・役務の合理性を第三者条件と比較します。形式的な契約だけでは十分ではありません。
第三者比較と算定資料を残す
身内価格を帳簿価額だけで決めません。 税負担を移すための価格設定をしない
複数見積り、市場金利、同業報酬、原価・工数を使い、合理的な範囲を示します。例外条件がある場合はその理由と承認を記録します。
役務と便益を月次で証明する
請求書の発行だけで業務委託の実態は示せません。 抽象的な管理料を利益調整に使わない
担当者、作業時間、成果物、利用部門、改善効果を保存します。サービスを受けていない会社へ一律配賦しないよう、配賦基準も見直します。
税理士と販売会社の役割を分けて確認する
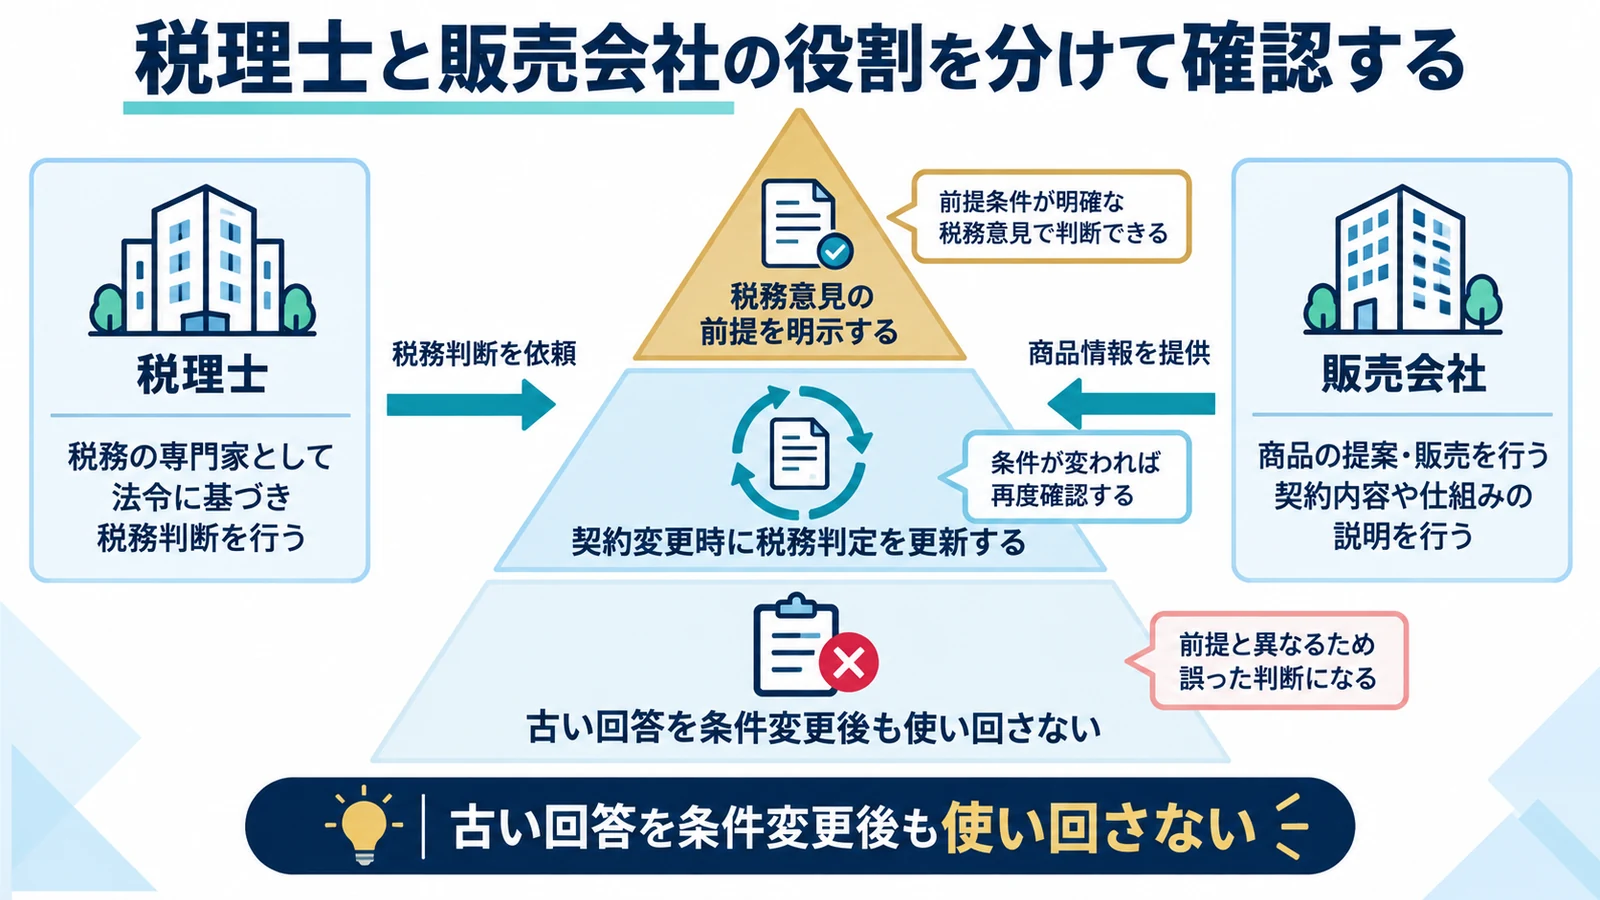
販売会社は商品の説明者であり、自社申告の最終判断を代替するとは限りません。税理士へ契約原本と自社事実を渡し、書面で論点を確認します。
税務意見の前提を明示する
結論だけを切り取らないようにします。 『税理士監修』という広告だけを信用しない
法人要件、用途、金額、日付、相手方、会計処理を質問書へ書き、回答の前提・留保を保存します。重要案件はセカンドオピニオンも検討します。
契約変更時に税務判定を更新する
当初確認は変更後の契約を自動で守りません。 古い回答を条件変更後も使い回さない
納期、価格、運営、買取、設置場所、資産構成が変わったら再判定します。営業担当の変更合意も正式な契約書へ反映します。
申告前の自主点検で説明資料を完成させる
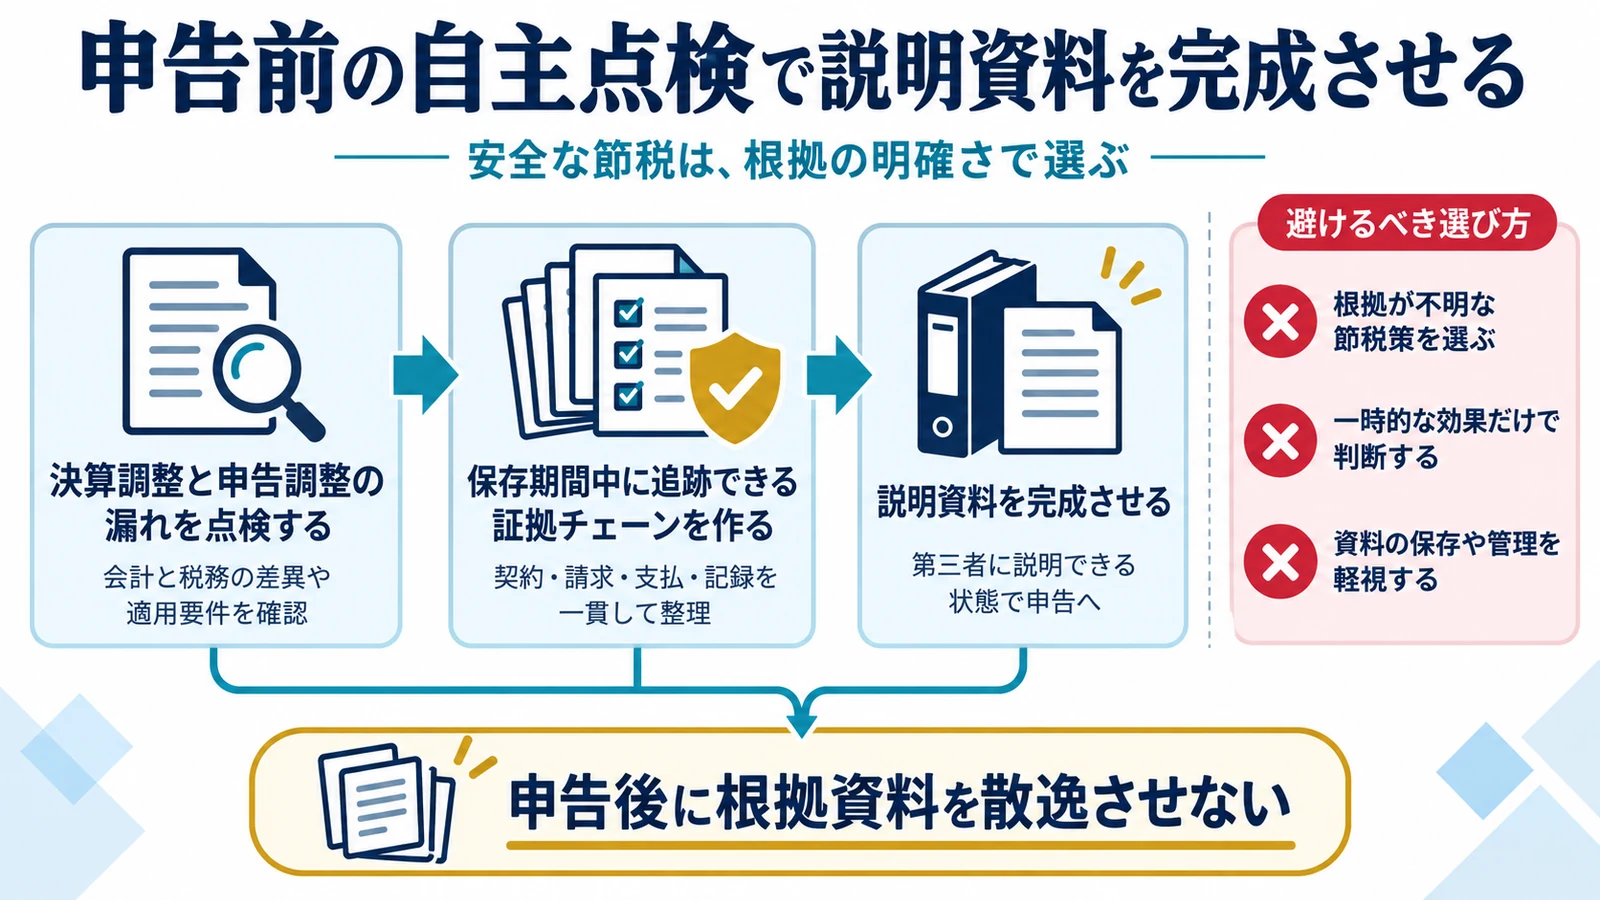
安全性は契約時だけでなく申告時の再確認で高まります。総勘定元帳、契約、請求、支払、利用実態、税務別表を同じ案件番号で照合します。
決算調整と申告調整の漏れを点検する
会計利益と課税所得の差を説明します。 前年踏襲だけで申告調整を終えない
減価償却、役員給与、交際費、寄附金、前払費用、税額控除などを一覧にし、根拠資料と担当者を付けます。例外処理は税務メモを作ります。
保存期間中に追跡できる証拠チェーンを作る
資料を部署ごとに分断しません。 申告後に根拠資料を散逸させない
稟議、契約、納品、利用、仕訳、申告、入金・売却を時系列にし、電子データの版と承認日を残します。翌期の継続要件も台帳へ登録します。
同族会社等の行為計算否認規定は、特殊関係者との不自然な行為計算によって法人税負担が不当に減少する場面を対象とする仕組みです。
法人税法22条は、各事業年度の所得を益金の額から損金の額を控除して計算し、損金には原価、費用および損失を含める基本構造を定めています。
安全な節税 選び方でよくある質問
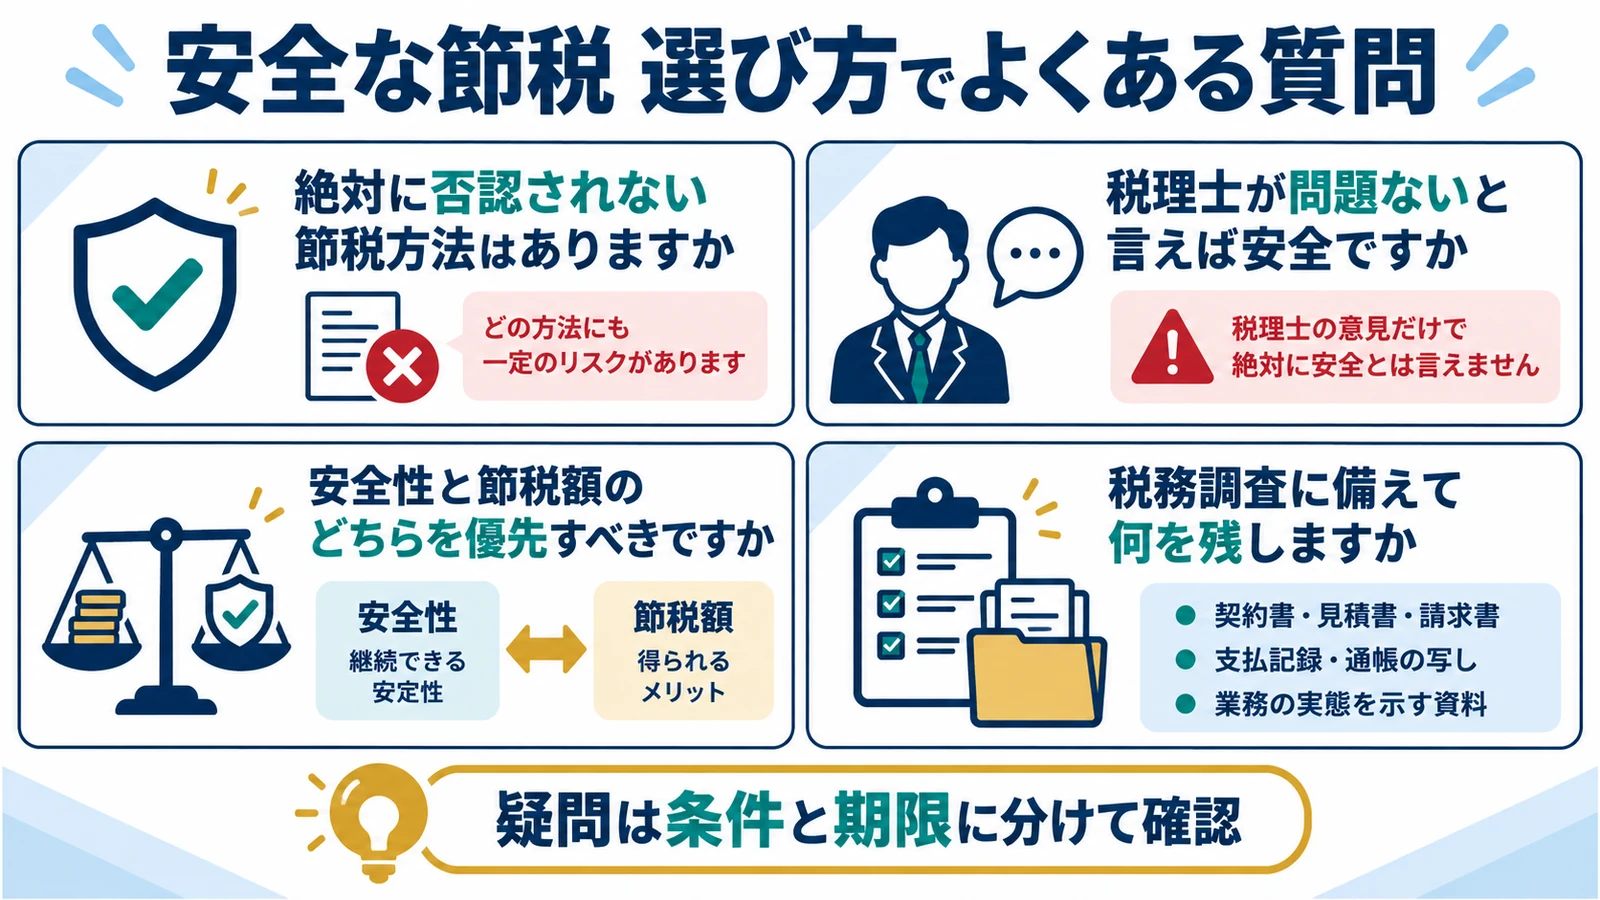
絶対に否認されない節税方法はありますか
個別事情によるため絶対とはいえません。法令要件、事業実態、価格、期限、証拠を確認してリスクを下げます。
税理士が問題ないと言えば安全ですか
前提となる契約や事実が正確であることが必要です。重要事項は書面で共有し、変更時に再確認してください。
安全性と節税額のどちらを優先すべきですか
会社の継続性を優先し、資金繰りと事業価値を守れる範囲で適法な税負担軽減を選びます。
税務調査に備えて何を残しますか
稟議、根拠資料、契約、価格比較、請求・支払、利用実態、仕訳、申告書を案件番号で結びます。
国税庁は、申告前に決算調整・申告調整の把握漏れなどを確認するための自主点検表を公開し、適正申告に向けた自主監査を案内しています。
同族会社等の行為計算否認規定は、特殊関係者との不自然な行為計算によって法人税負担が不当に減少する場面を対象とする仕組みです。
