
即時償却した設備を3年後に売却|課税と仕訳を整理
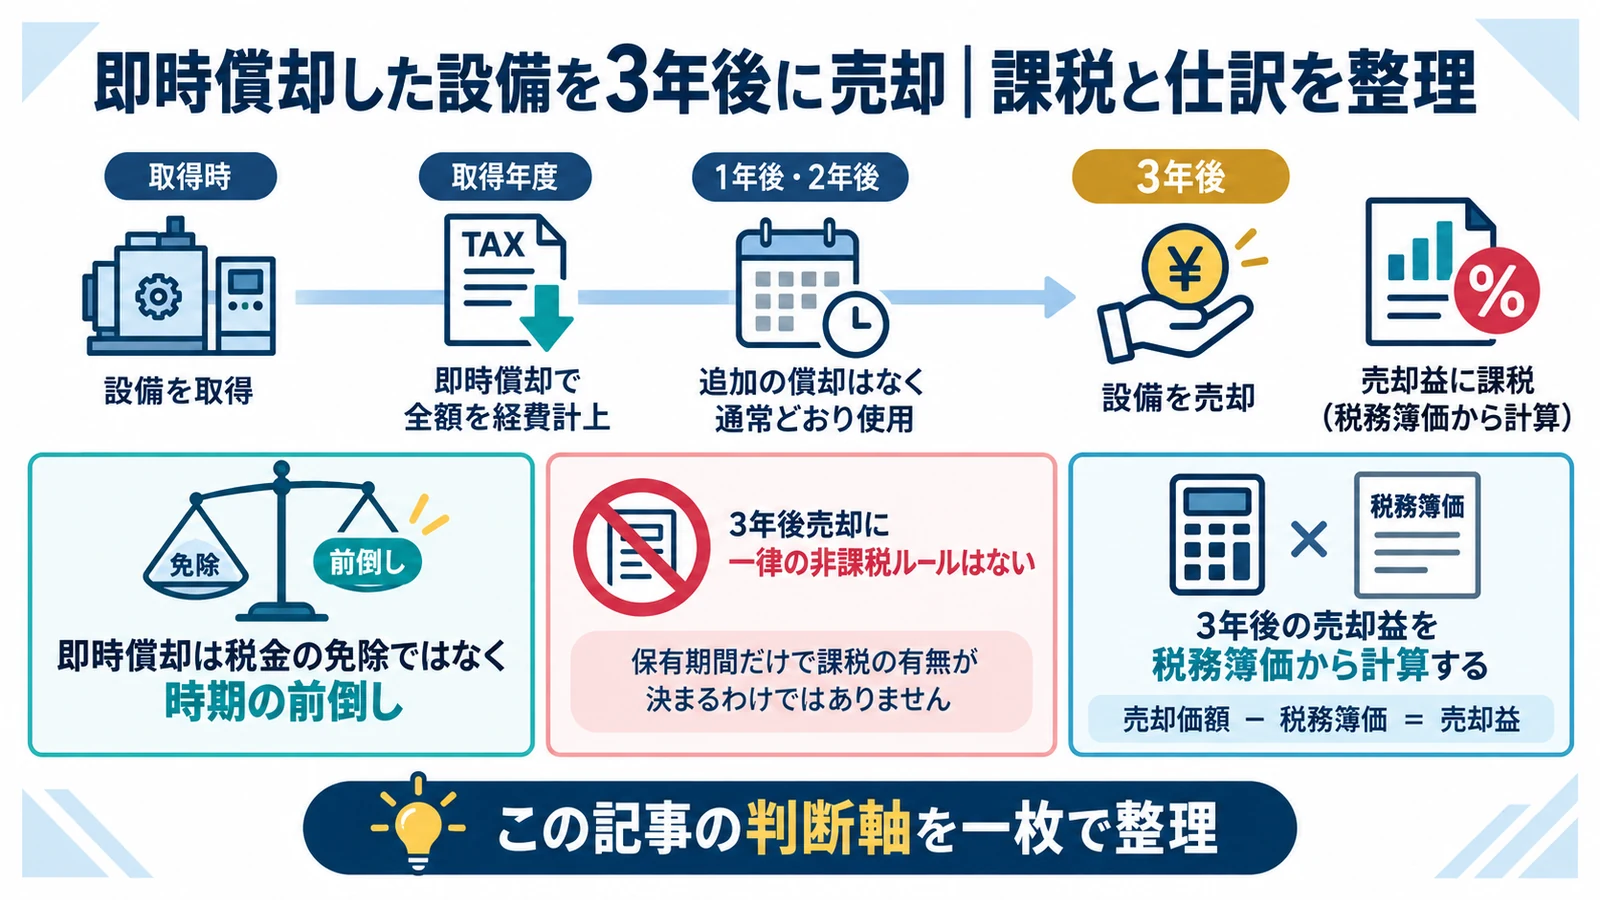
即時償却した設備を3年後に売っても、『3年経過だから非課税』になる一般ルールはありません。取得年度に費用化を前倒しした分、売却時の税務簿価が小さく、売却益が大きくなりやすい点が重要です。売却益、取戻しの誤解、税引後手残り、売却前の確認順を整理します。
- 即時償却は税金の免除ではなく時期の前倒し
- 3年後売却に一律の非課税ルールはない
- 3年後の売却益を税務簿価から計算する
- 売却時期は利益・納税・資金需要で比較する
即時償却は税金の免除ではなく時期の前倒し
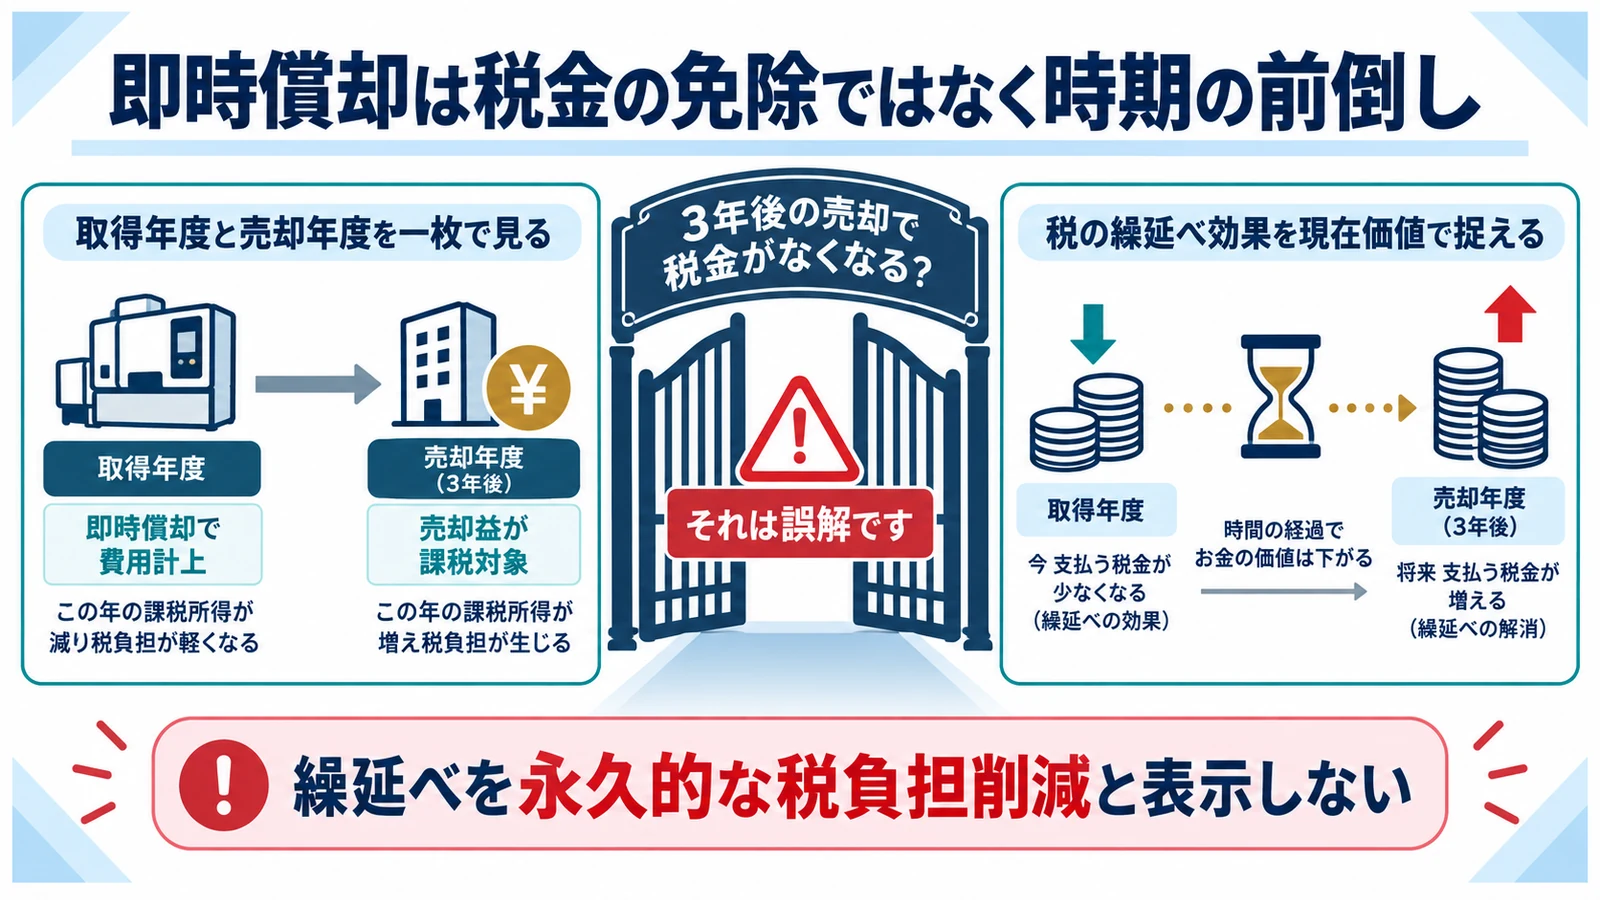
即時償却は取得価額相当を早期に損金算入し、取得年度の所得を圧縮する仕組みです。通常償却なら将来年度へ配分される費用を先に使うため、保有期間全体の総費用が増えるわけではありません。
取得年度と売却年度を一枚で見る
年度を切り離すと効果を過大評価します。 取得年度の節税額だけで投資採算を決めない
取得年度は償却費により課税所得が下がり、翌年度以降は普通償却費がほぼ残りません。3年後に売却対価を得れば、その時点の税務簿価との差が利益になります。各年度の税引後キャッシュを横に並べます。
税の繰延べ効果を現在価値で捉える
早く手元に残る資金には価値があります。 繰延べを永久的な税負担削減と表示しない
取得年度に減った税額と、売却年度に増える税額を比較し、資金を何年間活用できたかを確認します。設備の収益、保守費、金利、売却価格まで含め、単なる節税額ではなく投資利回りで判断します。
3年後売却に一律の非課税ルールはない
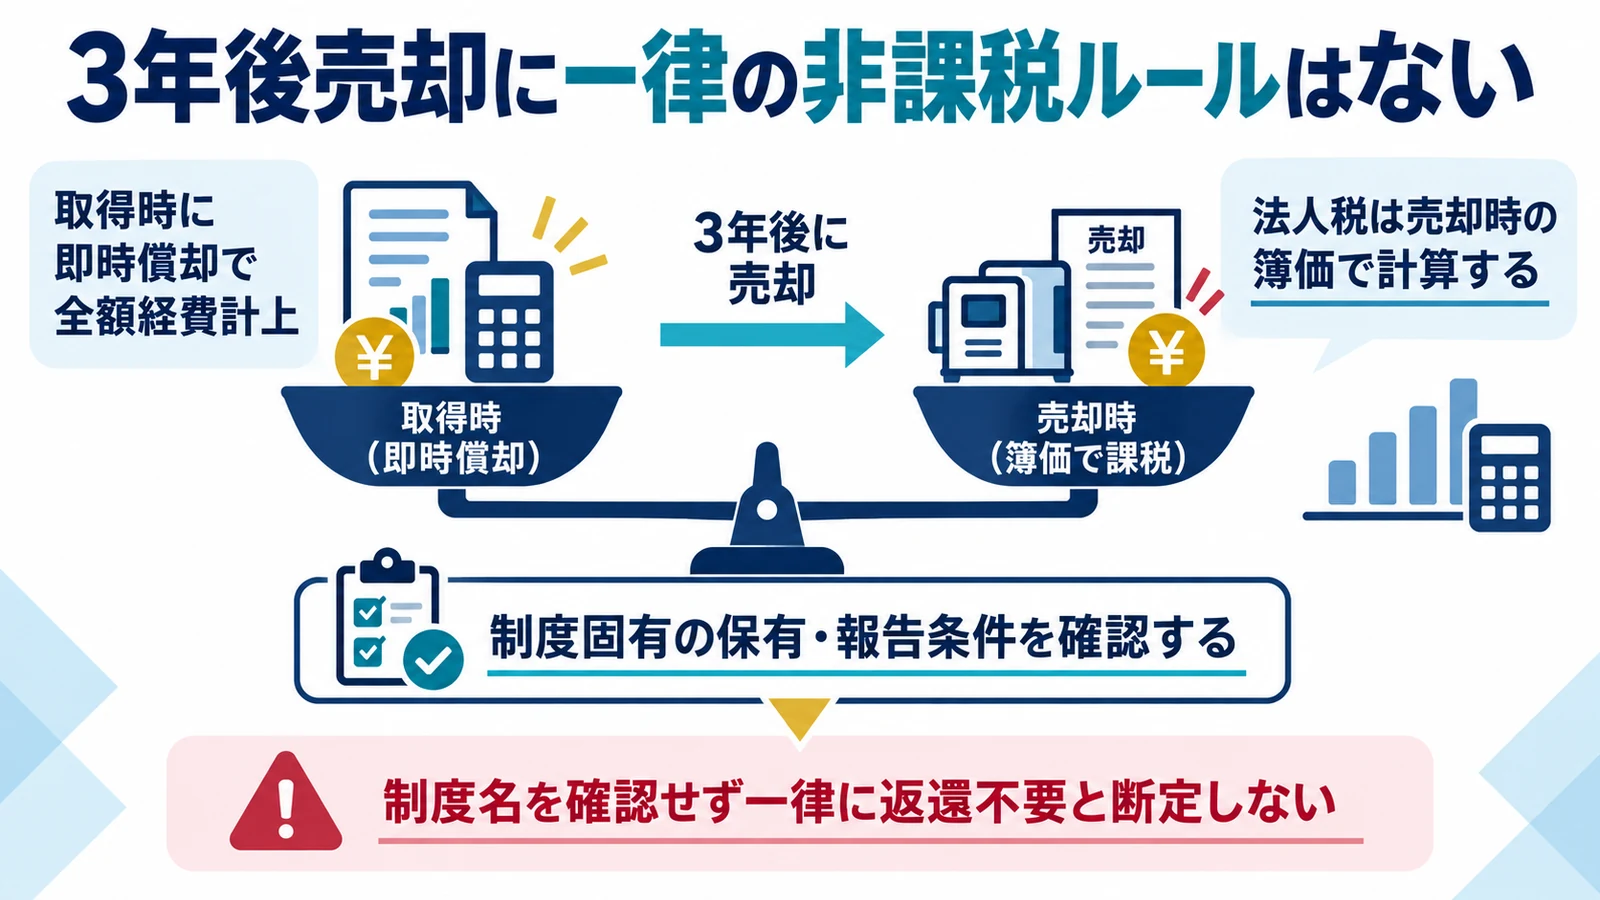
『3年持てば売却益が出ない』『3年後なら優遇を返さなくてよい』という説明は、法人税の一般原則ではありません。制度、補助金、リース、販売会社との契約に固有条件がないかを分けて確認します。
法人税は売却時の簿価で計算する
保有年数だけでは課税額は決まりません。 三年という数字を税務簿価の代わりに使わない
売却価額、税務簿価、直接費用、引渡日を確定し、譲渡した事業年度の益金を計算します。3年経過しても税務簿価がゼロなら、売却価額の多くが売却益になる構造は変わりません。
制度固有の保有・報告条件を確認する
一般税制と個別契約を混ぜません。 制度名を確認せず一律に返還不要と断定しない
即時償却に使った税制の申告書、認定計画、補助金交付要綱、売買契約、リース約款を確認します。売却や用途変更に事前承認・報告・返還が定められていれば、法人税の売却益とは別に対応します。
法人税法22条は資産の有償・無償譲渡等に係る収益を益金に含め、22条の2は原則として資産の引渡日の属する事業年度に収益を計上すると定めています。
固定資産の譲渡収益は、別段の定めがある場合を除き、原則として引渡しがあった日の属する事業年度の益金に算入します。
3年後の売却益を税務簿価から計算する
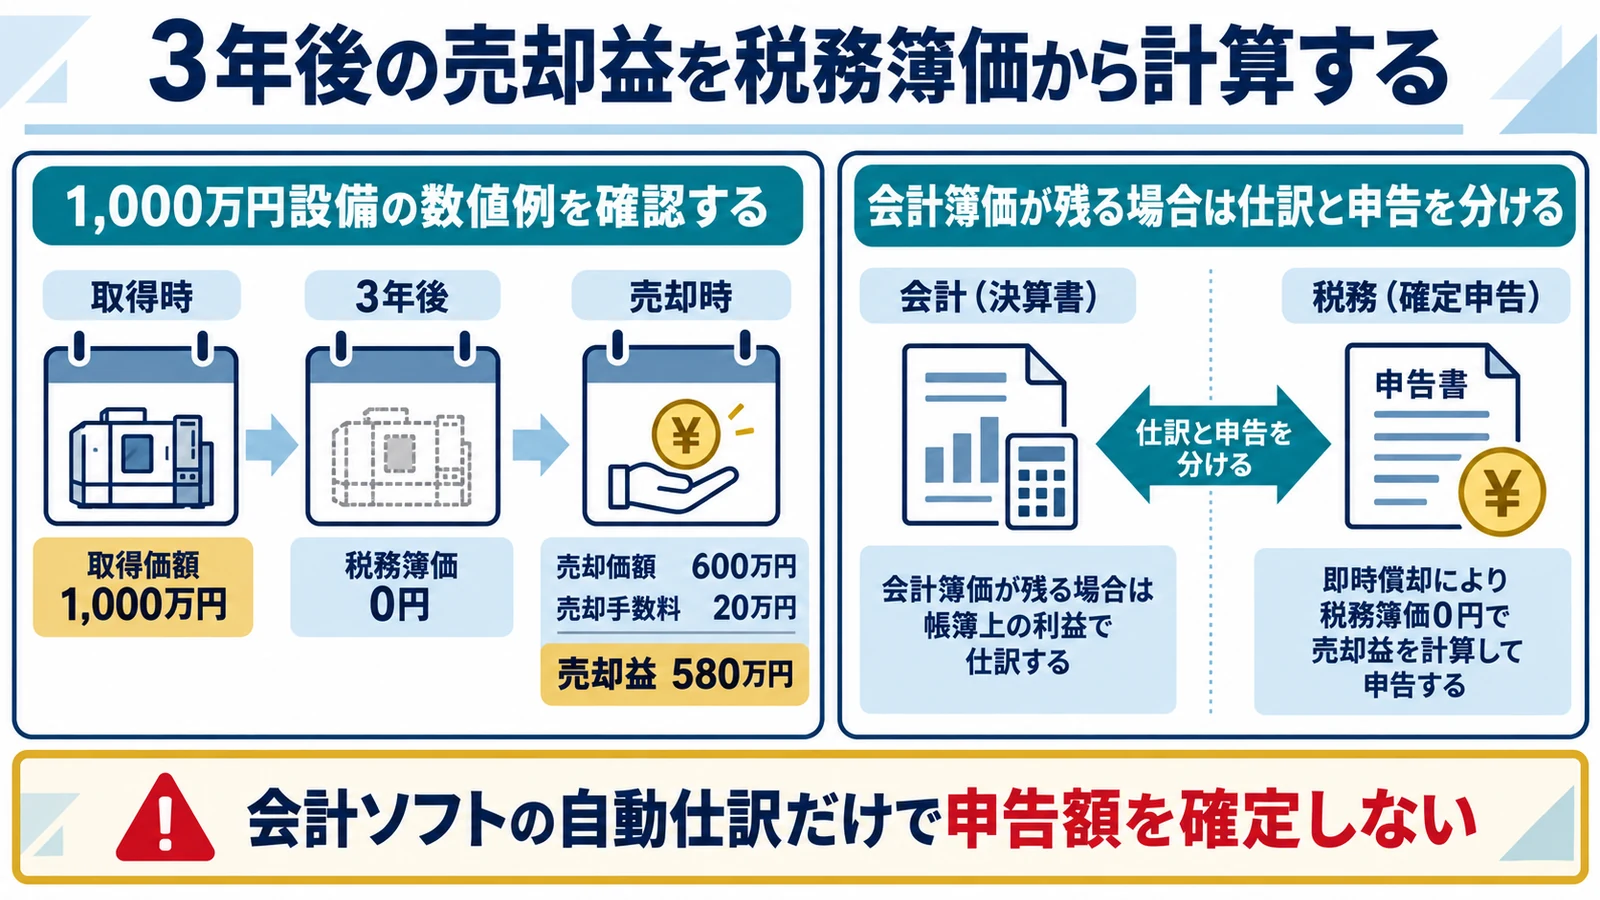
即時償却を直接減額方式で処理し税務簿価がゼロなら、売却対価から売却直接費を控除した額が売却益の目安です。会計簿価や準備金方式が異なる場合は申告調整が加わります。
1,000万円設備の数値例を確認する
数字で出口の負担を見える化します。 600万円の入金をすべて手残りと考えない
1,000万円の設備を取得年度に即時償却し、3年後に600万円で売却、手数料20万円とします。税務簿価ゼロなら単純化した売却益は580万円です。取得時と売却時の消費税は別に処理します。
会計簿価が残る場合は仕訳と申告を分ける
財務会計の利益と課税所得は一致しないことがあります。 会計ソフトの自動仕訳だけで申告額を確定しない
特別償却準備金方式や償却超過があれば、会計上の固定資産売却損益と税務上の譲渡損益に差が出ます。取得年度の別表十六・特別償却明細と売却直前台帳を照合します。
売却時期は利益・納税・資金需要で比較する
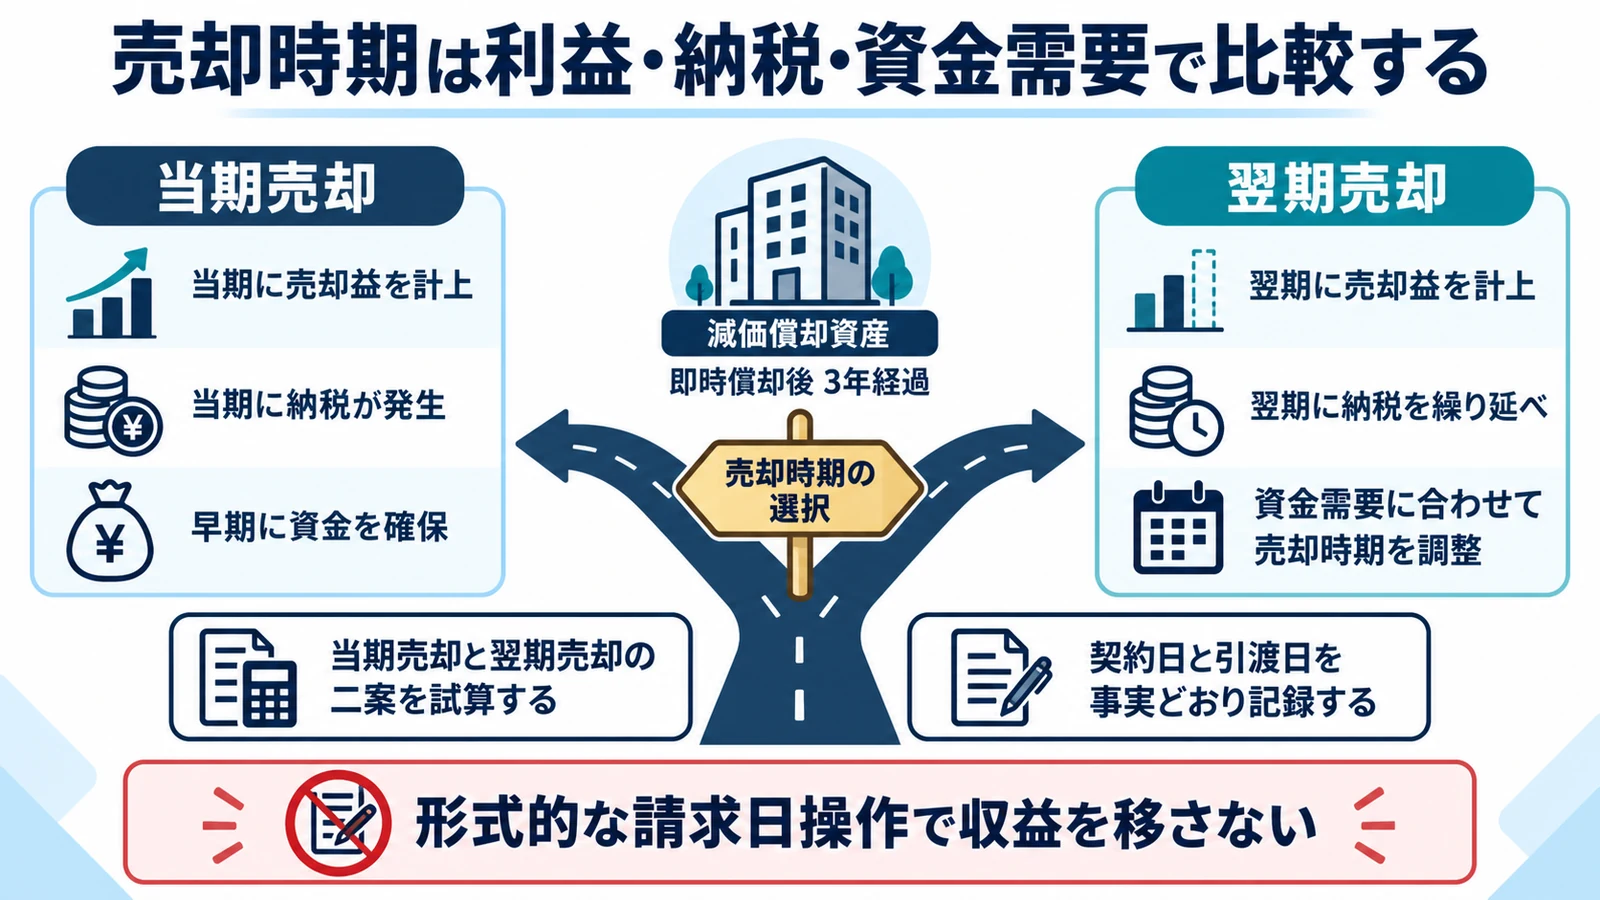
決算直前の売却は当期利益を増やし、法人税等や消費税の納付見込を変えます。翌期へずらす目的だけで実態のない引渡日を作るのではなく、事業上の最適時期と資金繰りを比較します。
当期売却と翌期売却の二案を試算する
日付の違いを税引後で比べます。 税金を遅らせるために市場価値を失わない
各案について売却価格の下落、保守費、保険、借入利息、法人税等、消費税、代替設備の導入時期を置きます。税率差だけでなく、売却を遅らせる間の価値下落も意思決定へ含めます。
契約日と引渡日を事実どおり記録する
年度またぎは証拠が重要です。 形式的な請求日操作で収益を移さない
見積り、社内決裁、契約、搬出、検収、名義変更、入金の各日付を保存します。固定資産の譲渡収益は原則として引渡しの事業年度に認識するため、請求書だけ翌期にしても結論は変わりません。
売却・除却・下取りは別の取引として扱う
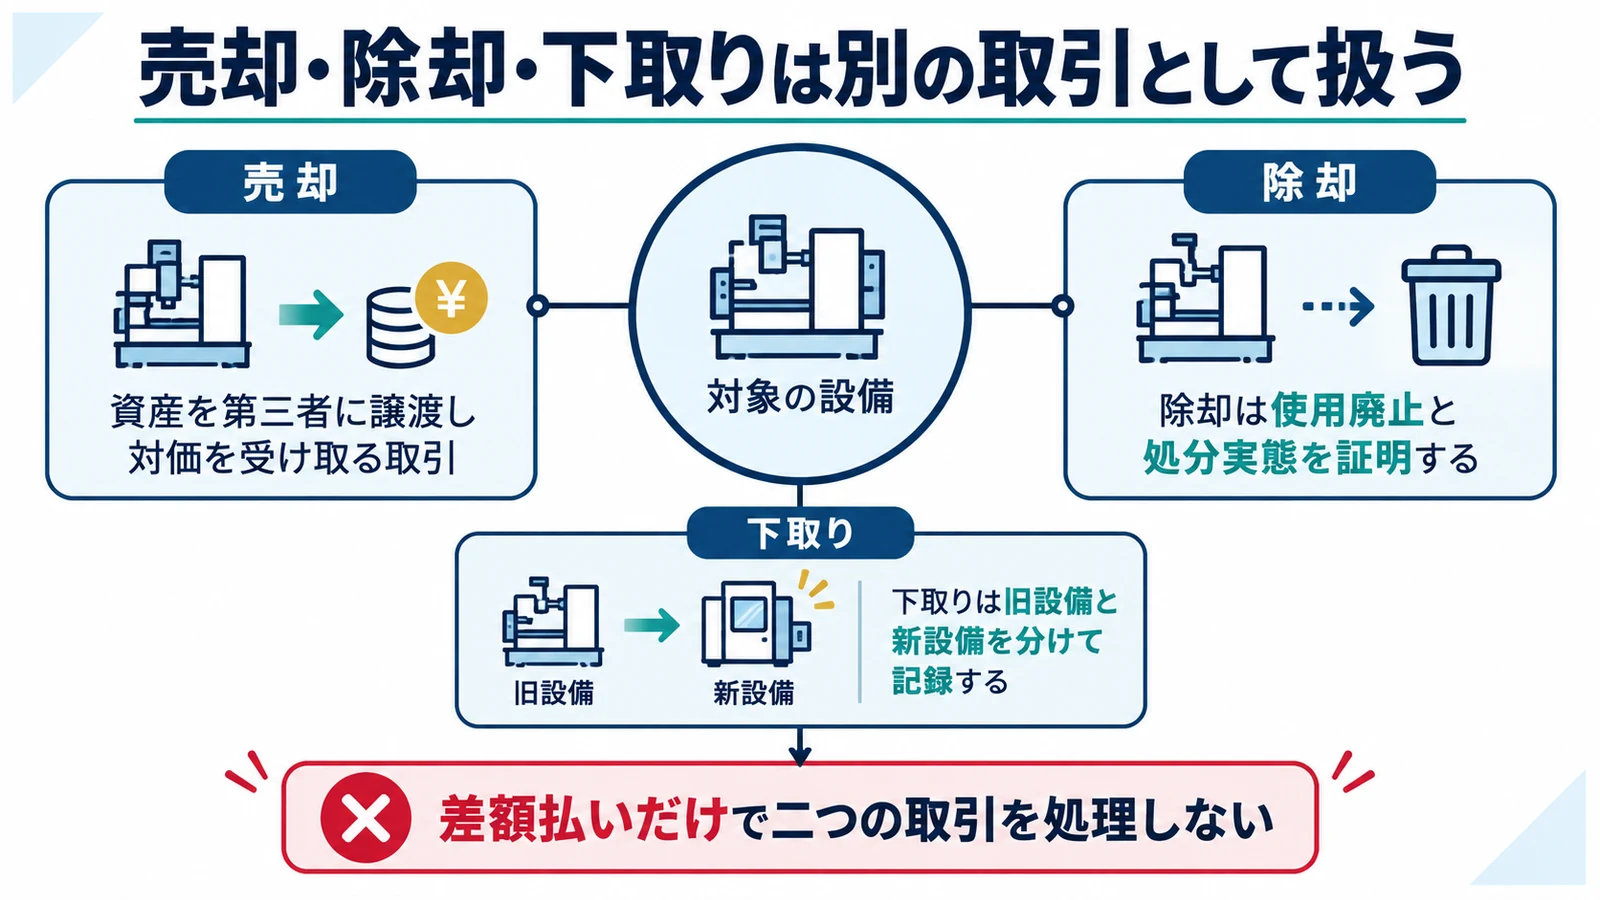
設備を手放す方法により、対価、損益、消費税、証拠が変わります。動かない設備を廃棄する除却と、価値のある設備を有償譲渡する売却を混同しないことが重要です。
除却は使用廃止と処分実態を証明する
置いたままでは除却にならない場合があります。 売れる設備を帳簿上だけ除却しない
稟議、廃棄証明、搬出写真、マニフェスト、解体請求書を残し、再使用・転売できない状態を確認します。税務簿価ゼロなら除却損は原則生じませんが、撤去費用の処理を検討します。
下取りは旧設備と新設備を分けて記録する
値引きと売却価額を混ぜません。 差額払いだけで二つの取引を処理しない
販売店の見積書で、旧設備の下取価額、新設備の本体価額、設置費、消費税を分けます。旧設備の売却益と新設備の取得価額を別々に計算し、相殺後の支払額だけを仕訳しないようにします。
固定資産の譲渡収益は、別段の定めがある場合を除き、原則として引渡しがあった日の属する事業年度の益金に算入します。
認定された経営力向上計画に記載した新品設備を指定期間内に取得等して事業供用した場合、特別償却または税額控除を選択できます。
関連会社や役員への売却は出口価格を精査する
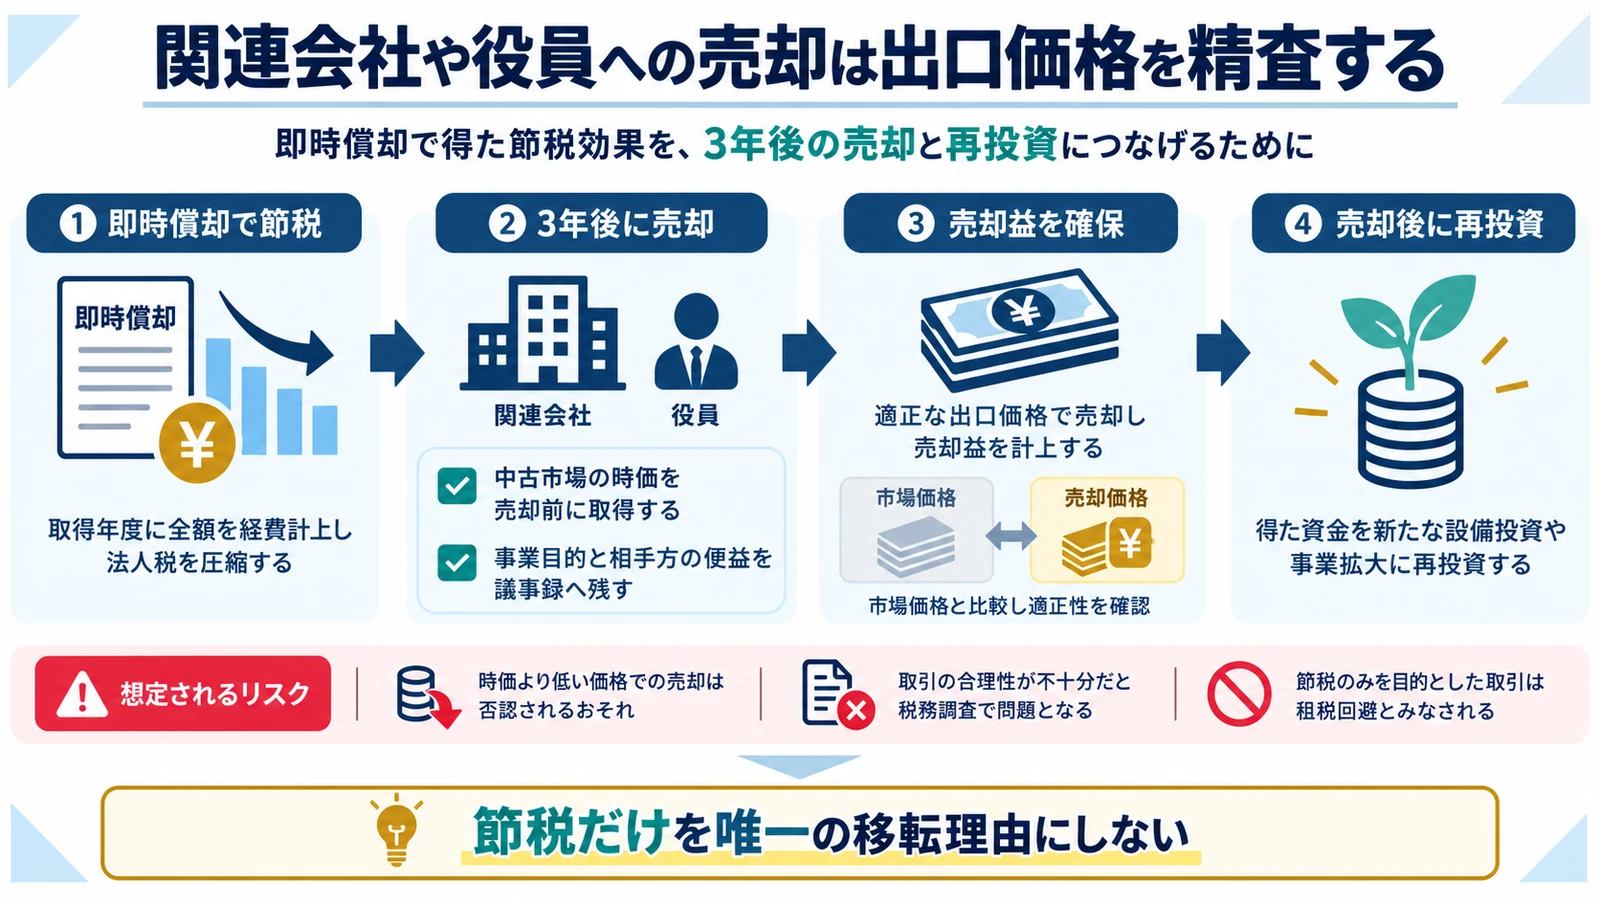
即時償却済みの設備をグループ内へ低額で移すと、利益を抑えられるように見えても、時価譲渡、寄附金、役員給与、行為計算否認などの論点が生じ得ます。
中古市場の時価を売却前に取得する
簿価ゼロは値決めの根拠になりません。 税務簿価に合わせて関係者価格をゼロへ寄せない
第三者買取査定、同型設備の成約価格、稼働時間、残存性能、保守契約、撤去費を比較し、価格レンジを作ります。買主が引き受ける債務や修繕負担も対価の一部として評価します。
事業目的と相手方の便益を議事録へ残す
価格以外の合理性も説明します。 節税だけを唯一の移転理由にしない
なぜ第三者売却でなくグループ内移転なのか、買主側でどう使うのか、支払能力、回収条件、意思決定者を文書化します。売主だけでなく買主の固定資産台帳・供用実態も整合させます。
売却後の再投資は税引後キャッシュで判断する
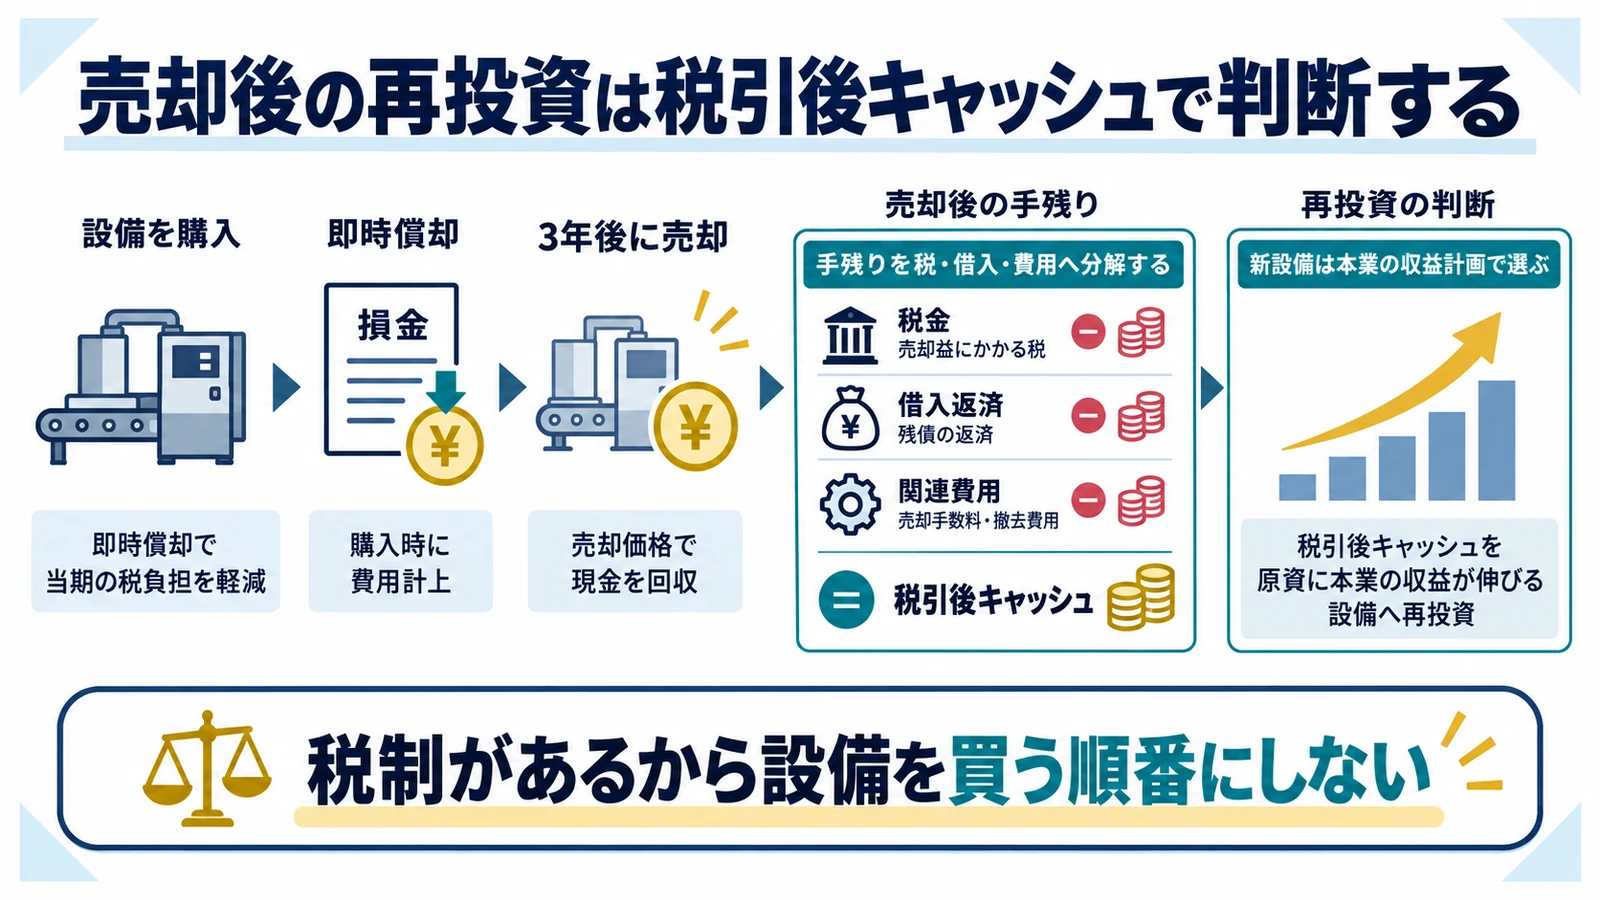
売却益が出るから新しい設備を買う、という連鎖は必ずしも合理的ではありません。必要性のない支出は手元資金を減らします。新設備の収益性と税効果を分離して比較します。
手残りを税・借入・費用へ分解する
売却代金と自由資金は一致しません。 税引前の売却価格で再投資枠を決めない
入金額からローン精算、手数料、原状回復、消費税、概算法人税等を控除します。その残額を新設備の頭金、運転資金、借入返済のどこへ使うかを資金繰り表で決めます。
新設備は本業の収益計画で選ぶ
節税率より稼働計画を優先します。 税制があるから設備を買う順番にしない
売上増、粗利、稼働率、人員、保守費、陳腐化、残価を3~5年で試算します。税制が使えないケースでも採算が合うかを確認してから、利用可能な特別償却や税額控除を上乗せします。
3年後売却の判断資料を時系列で保存する
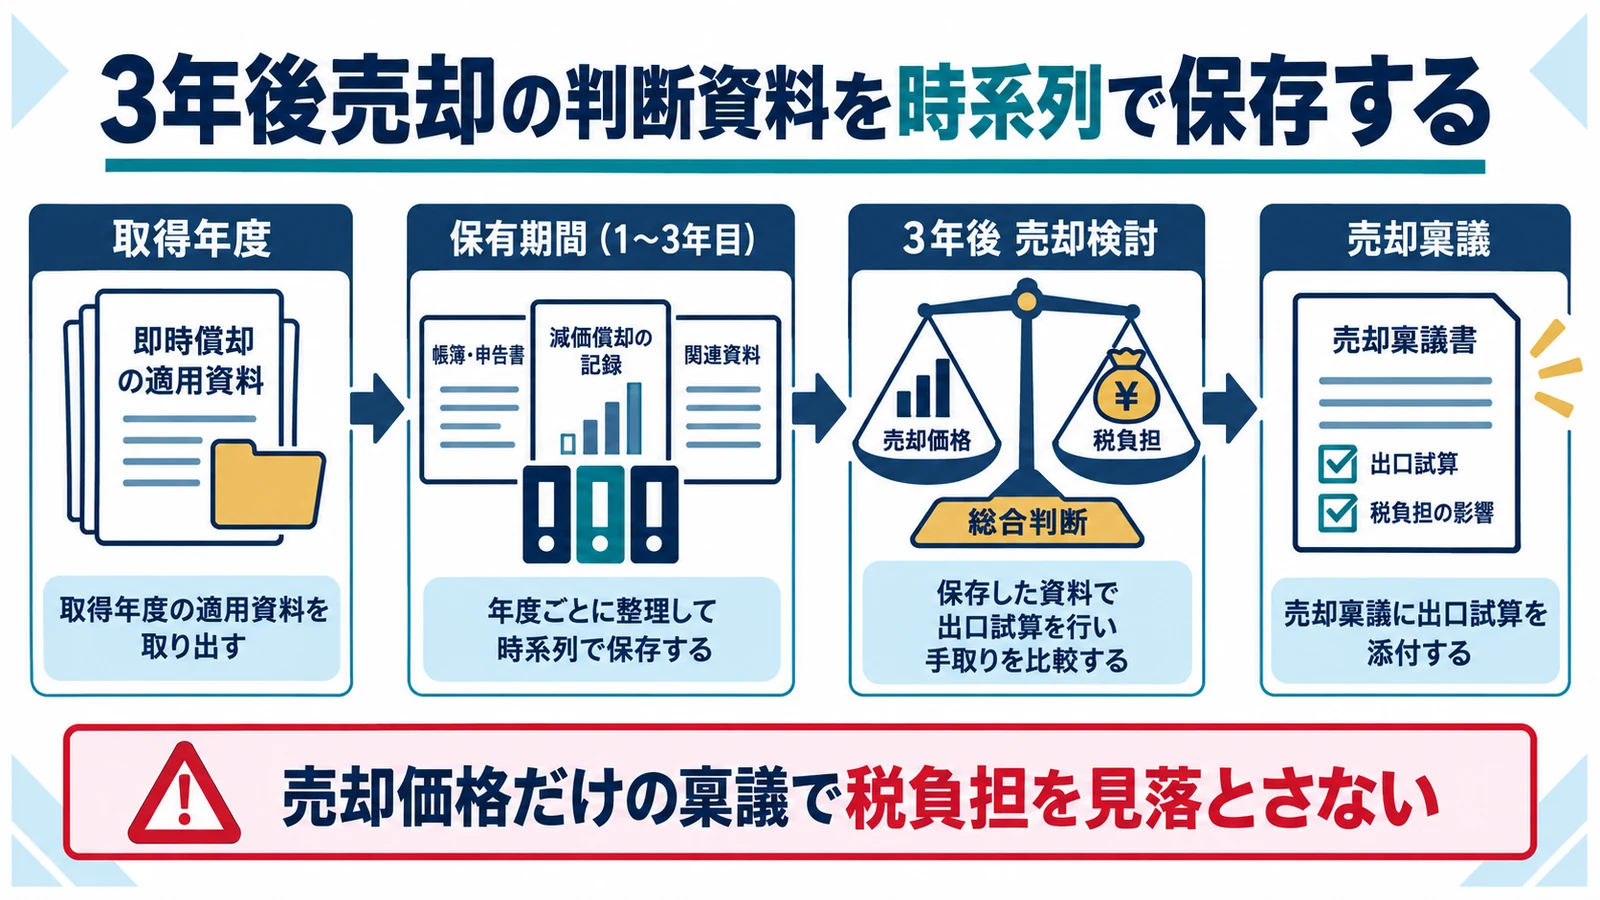
売却時には取得年度の申告内容まで確認が必要です。取得、供用、償却、運用、売却の資料を資産番号で一続きにすれば、税務処理と投資評価を同時に再現できます。
取得年度の適用資料を取り出す
何の制度で即時償却したかを特定します。 『即時償却したはず』という記憶で売却しない
請求書、供用記録、認定書、証明書、法人税別表、補助金資料、固定資産台帳を集めます。直接減額方式か準備金方式か、消費税の控除方法、ローン・所有権の状況も確認します。
売却稟議に出口試算を添付する
経営判断と申告根拠を同じ数字にします。 売却価格だけの稟議で税負担を見落とさない
時価査定、売却益、税額、手残り、保有継続案、除却案、買替え案を一枚にまとめ、承認日を残します。売却後は契約・引渡し・請求・入金・申告まで追加して完結させます。
固定資産の譲渡収益は、別段の定めがある場合を除き、原則として引渡しがあった日の属する事業年度の益金に算入します。
認定された経営力向上計画に記載した新品設備を指定期間内に取得等して事業供用した場合、特別償却または税額控除を選択できます。
即時償却 3年後 売却でよくある質問
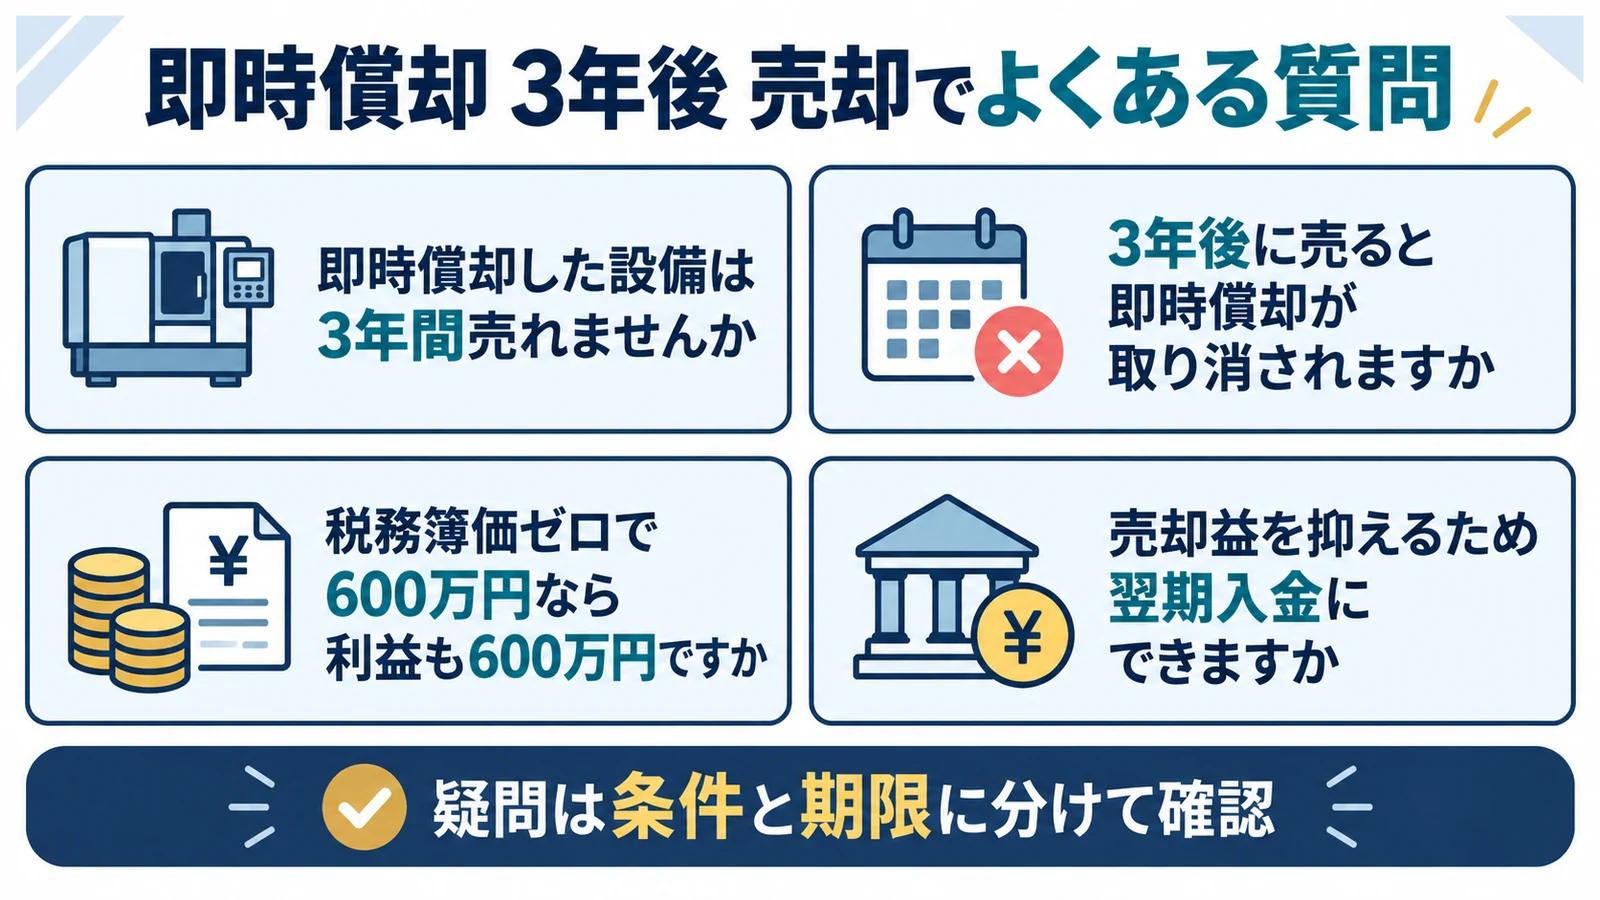
即時償却した設備は3年間売れませんか
法人税に一律の3年保有ルールがあるとは限りません。利用した制度、補助金、契約の個別条件を確認してください。
3年後に売ると即時償却が取り消されますか
通常は売却年度の売却益を計算します。ただし当初要件違反や個別の返還・報告条件がある場合は別途対応が必要です。
税務簿価ゼロで600万円なら利益も600万円ですか
売却直接費等がなければ概ねその構造ですが、会計・税務簿価の差と消費税を確認します。
売却益を抑えるため翌期入金にできますか
入金日だけではなく、原則として資産の引渡日を基準に収益計上時期を判定します。
法人税法22条は資産の有償・無償譲渡等に係る収益を益金に含め、22条の2は原則として資産の引渡日の属する事業年度に収益を計上すると定めています。
固定資産の譲渡収益は、別段の定めがある場合を除き、原則として引渡しがあった日の属する事業年度の益金に算入します。
