
簿価ゼロの資産を売却したら?売却益と法人税の計算
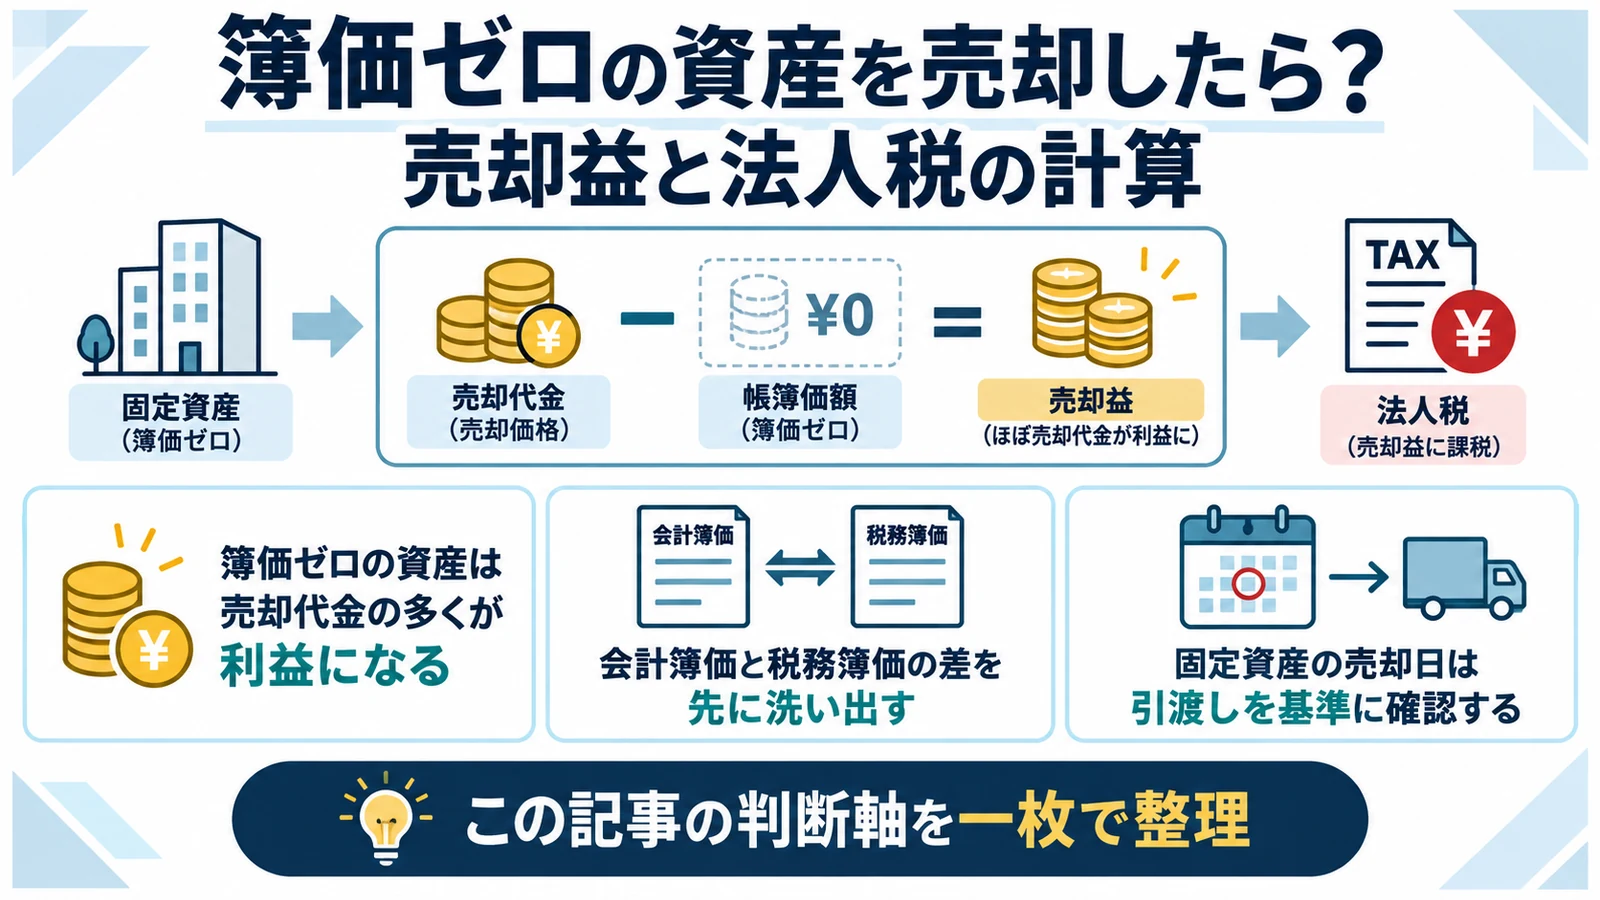
減価償却や即時償却で簿価がゼロになった固定資産を売ると、入金額の多くが売却益になります。ただし、見るべき簿価は会計上と税務上で異なる場合があります。売却益の計算、仕訳、消費税、関連会社・役員への売却、決算前の納税資金まで順番に整理します。
- 簿価ゼロの資産は売却代金の多くが利益になる
- 会計簿価と税務簿価の差を先に洗い出す
- 固定資産の売却日は引渡しを基準に確認する
- 簿価ゼロ資産の売却仕訳を税区分まで整える
簿価ゼロの資産は売却代金の多くが利益になる
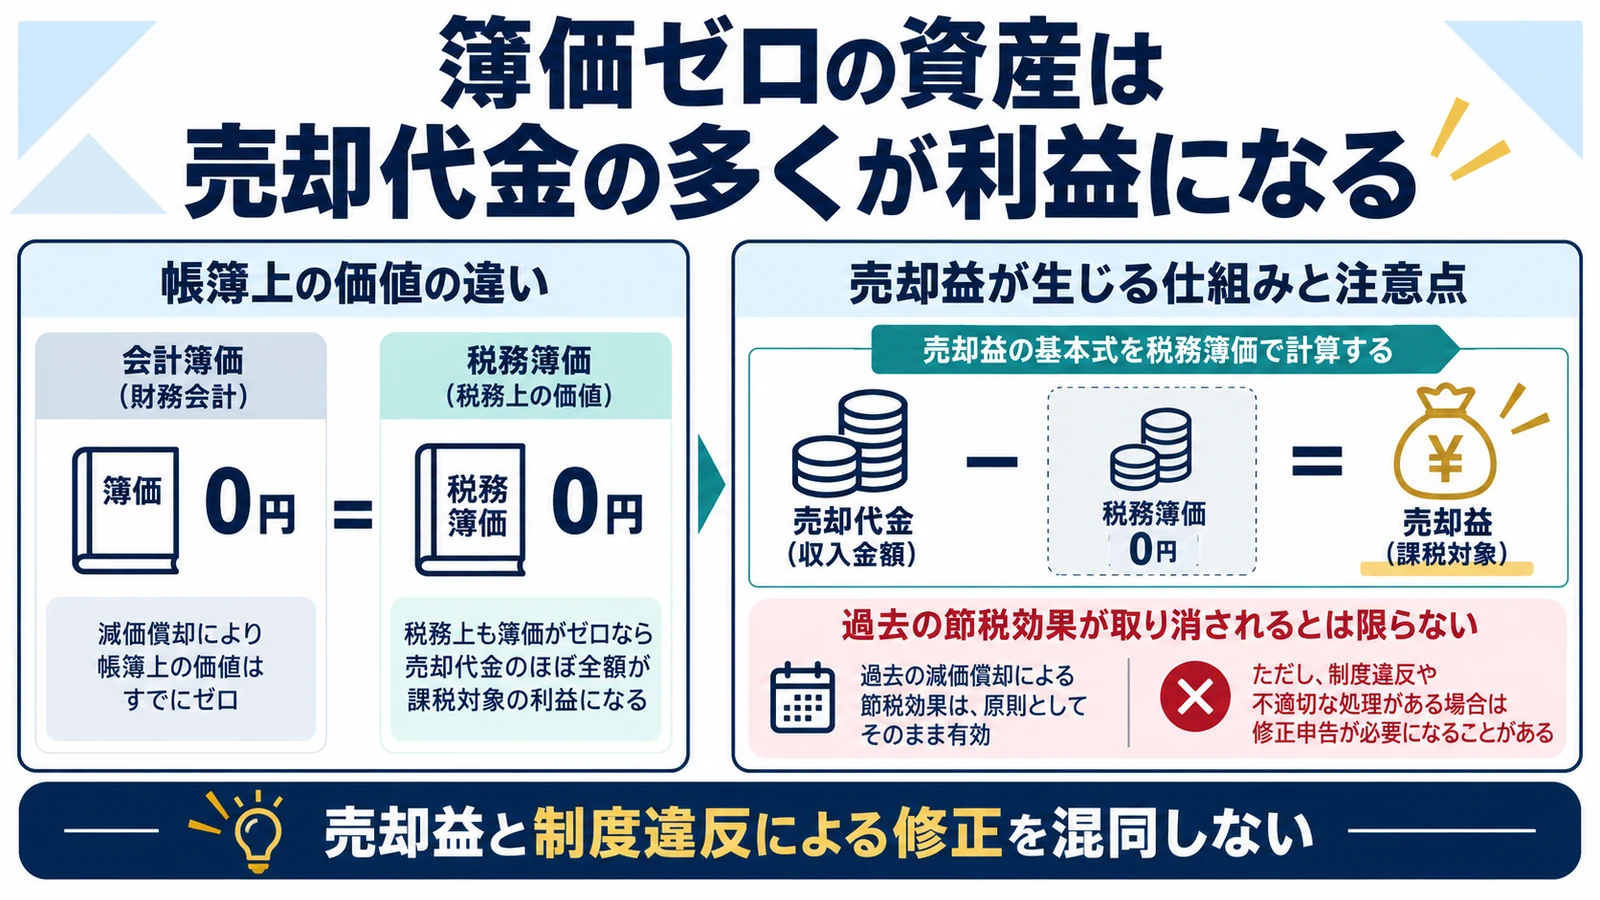
税務簿価がゼロなら、売却価額から差し引ける資産原価はありません。仲介手数料や撤去費など売却に直接必要な費用を除き、受け取る対価の多くが譲渡した事業年度の利益になります。
売却益の基本式を税務簿価で計算する
入口は売却価額と税務簿価の照合です。 入金額ではなく引渡し時点の譲渡収益を確認する
基本は『売却価額-売却時の税務簿価-売却直接費』で考えます。税務簿価0円の機械を550万円で売り、仲介手数料22万円なら、単純化した売却益は528万円です。未収金であっても収益認識時期は別途判定します。
過去の節税効果が取り消されるとは限らない
売却益の発生と過年度修正は分けます。 売却益と制度違反による修正を混同しない
通常は、以前の減価償却費をさかのぼって取り消すのではなく、売却年度に新たな売却益を計上します。ただし、当初の償却が制度要件を満たしていなかった場合や補助金・契約の返還条件がある場合は別の検討が必要です。
会計簿価と税務簿価の差を先に洗い出す
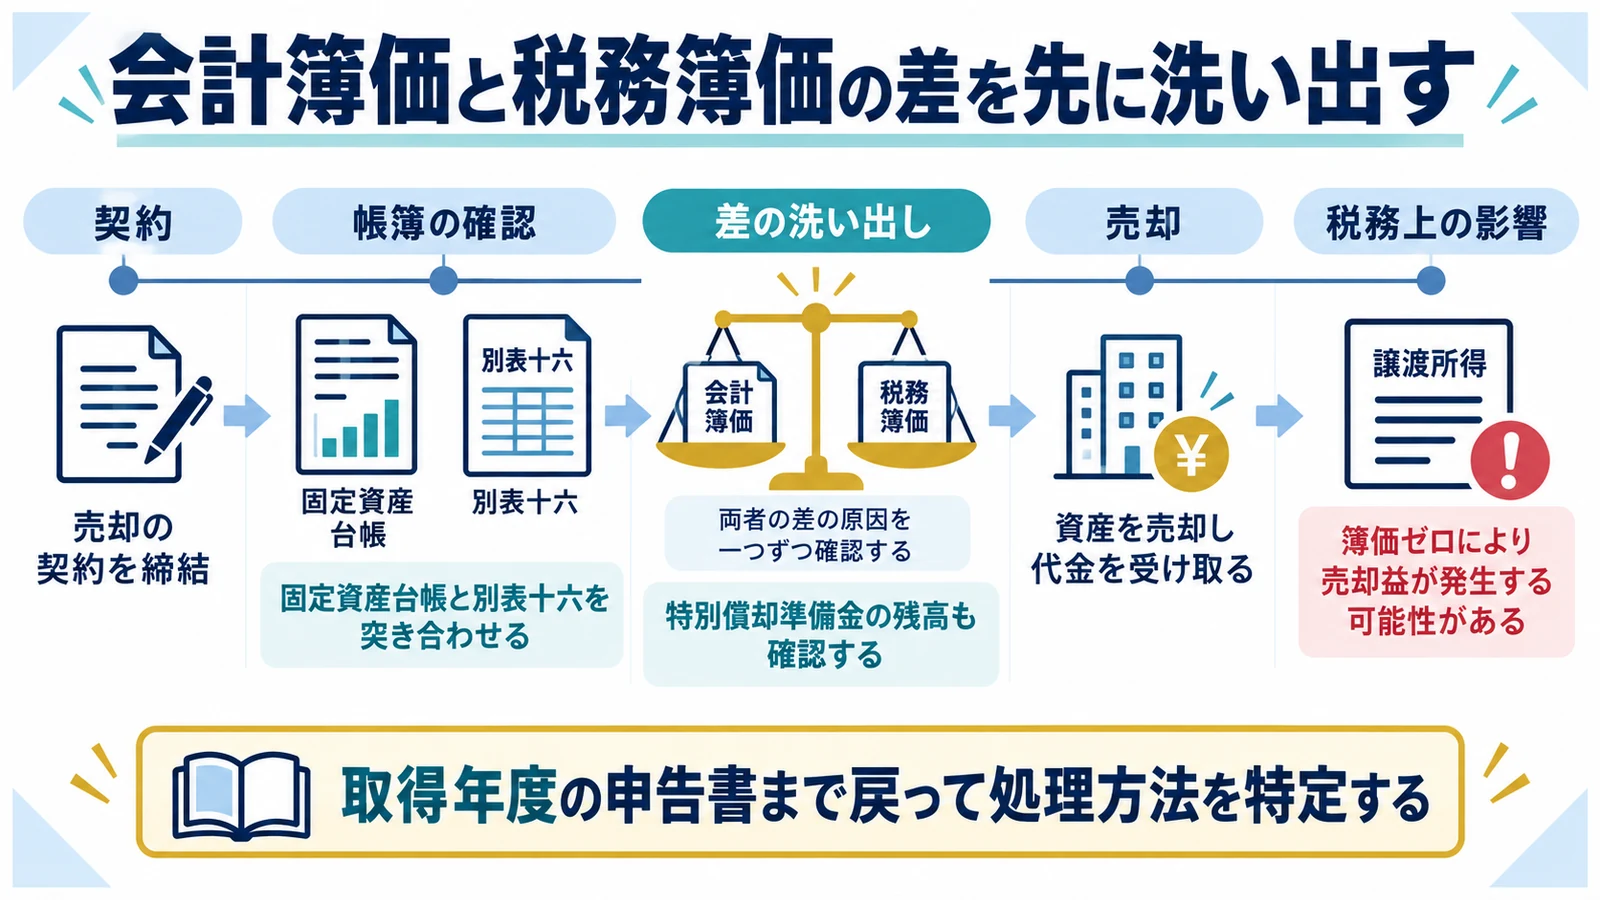
決算書上の簿価が1円やゼロでも、申告調整により税務簿価が残っていることがあります。反対に、特別償却準備金を使った場合は会計表示だけでは税務負担を読めません。
固定資産台帳と別表十六を突き合わせる
帳簿の一行だけで売却益を決めません。 会計簿価ゼロを税務簿価ゼロと決めつけない
取得価額、供用日、償却方法、普通償却、特別償却、償却超過・不足、圧縮記帳を資産単位で確認します。会計の減価償却累計額と法人税申告書の償却計算をつなぎ、売却直前の税務簿価を確定します。
特別償却準備金の残高も確認する
直接減額方式以外では処理が残ります。 取得年度の申告書まで戻って処理方法を特定する
即時償却相当額を準備金方式で損金算入した場合、資産の会計簿価と準備金残高が別に存在します。売却時の取崩しや税務処理は、当初申告の別表と積立明細から確認します。
法人税法22条は資産の有償・無償譲渡等に係る収益を益金に含め、22条の2は原則として資産の引渡日の属する事業年度に収益を計上すると定めています。
固定資産の譲渡収益は、別段の定めがある場合を除き、原則として引渡しがあった日の属する事業年度の益金に算入します。
固定資産の売却日は引渡しを基準に確認する
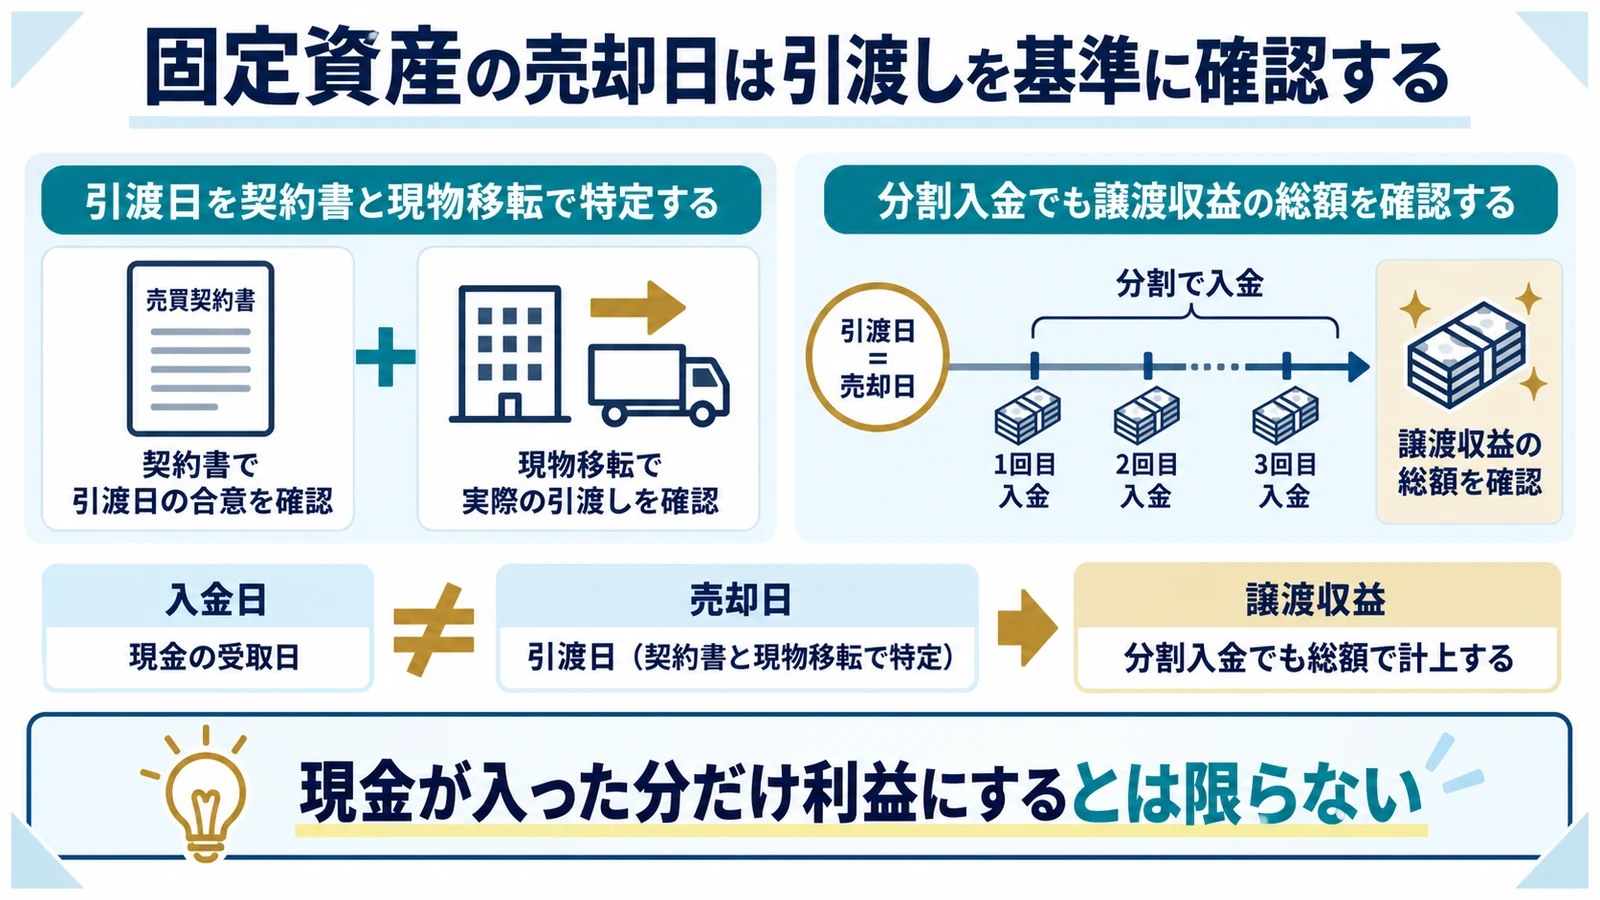
法人税基本通達では、固定資産の譲渡収益は原則として引渡日の属する事業年度へ算入します。契約日、請求日、入金日が決算をまたぐときほど、いつ支配を移したかを証拠で固めます。
引渡日を契約書と現物移転で特定する
日付は節税目的で自由に選べません。 請求書の日付だけを収益計上日にしない
売買契約書、検収書、搬出記録、名義変更、鍵や管理権限の移転、保険解約を並べます。機械の撤去に時間がかかる場合も、買主が利用・処分できる状態になった日を事実に沿って判断します。
分割入金でも譲渡収益の総額を確認する
回収時期と益金時期は別問題です。 現金が入った分だけ利益にするとは限らない
売却代金を翌期以降に分割回収する契約でも、引渡しが完了していれば原則の収益計上を検討します。未収金の回収リスク、所有権留保、解除条件がある場合は契約実態を個別に確認します。
簿価ゼロ資産の売却仕訳を税区分まで整える
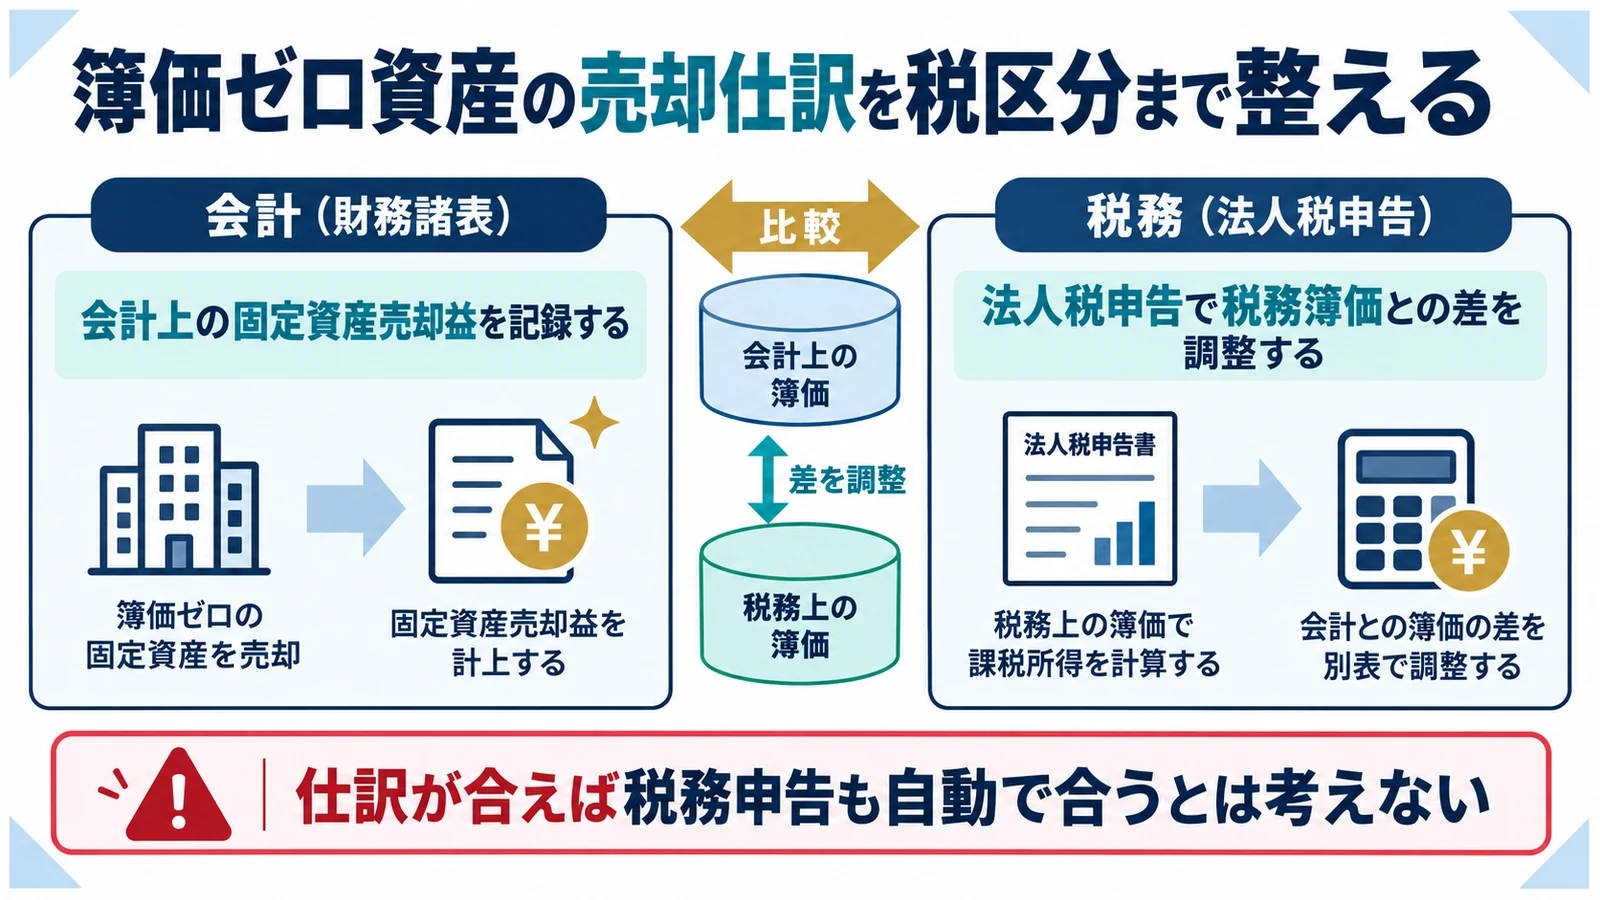
仕訳は会計簿価、売却対価、仮受消費税、売却費用を分けます。税込・税抜経理や資産の種類で表示が変わるため、法人税の売却益と会計の固定資産売却益を機械的に同額としません。
会計上の固定資産売却益を記録する
資産と累計額を台帳から消し込みます。 売却代金全額を雑収入へ一括計上しない
税抜経理の例では、現預金または未収入金、減価償却累計額、固定資産本体、仮受消費税、固定資産売却益を用います。売却費用は契約に応じて支払手数料等へ分け、案件番号でひも付けます。
法人税申告で税務簿価との差を調整する
会計と税務の差は別表で解消します。 仕訳が合えば税務申告も自動で合うとは考えない
会計簿価と税務簿価が異なる場合、会計上の売却損益を起点に申告調整して税務上の所得へつなぎます。過年度の償却超過額や特別償却準備金がある資産は、税理士レビューを必須にします。
消費税は資産の種類と取引条件で判定する
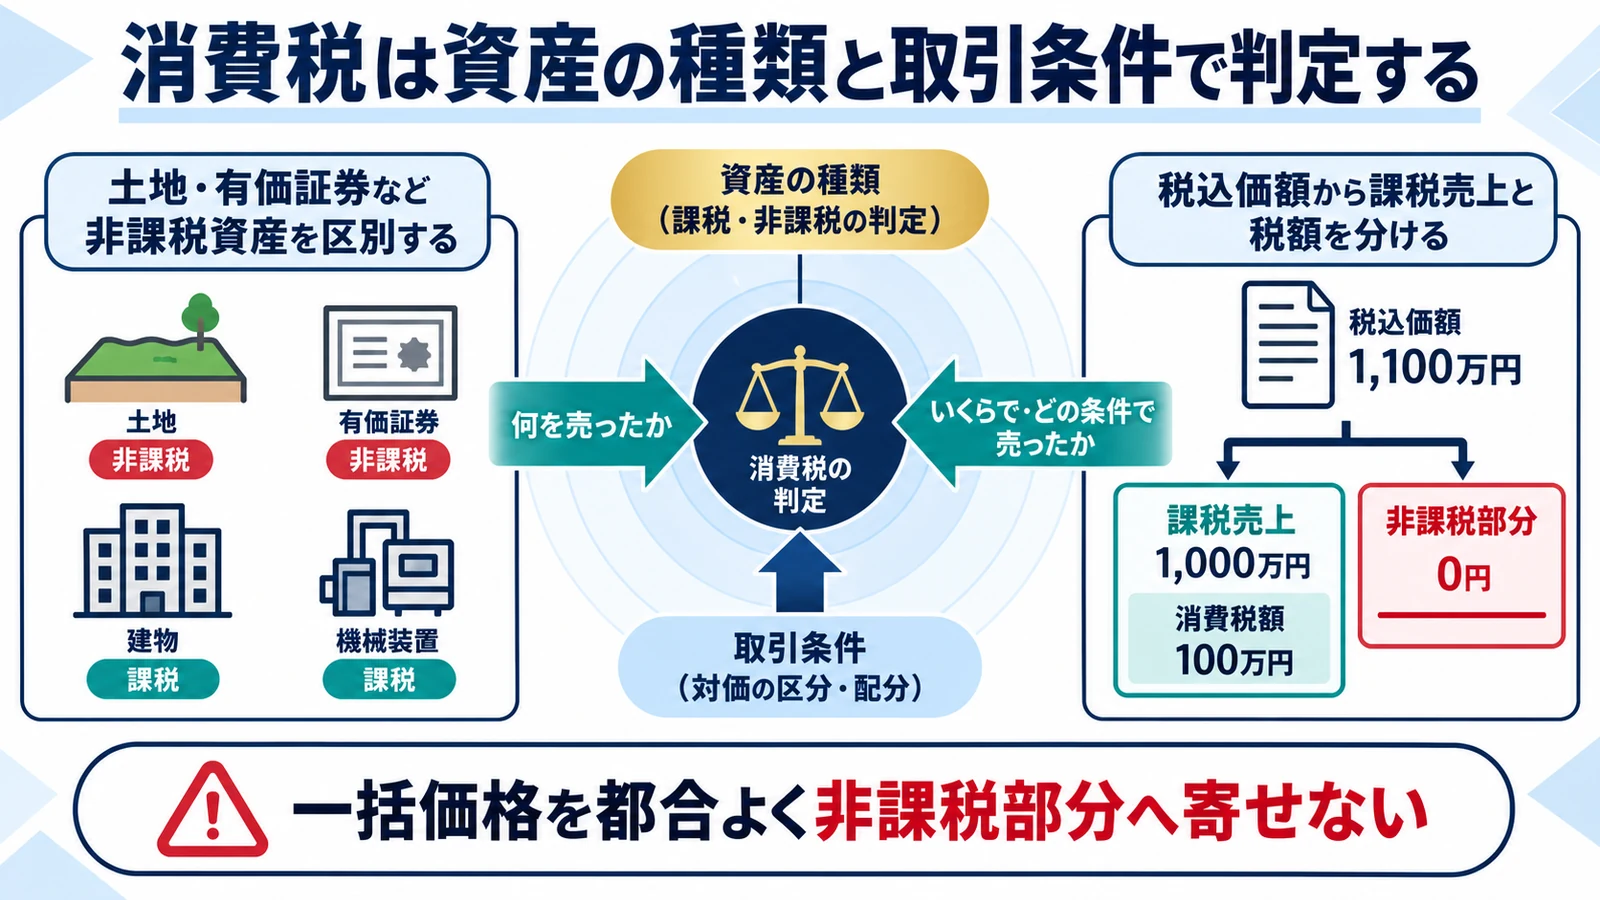
事業者が国内で事業用資産を売る取引は、原則として消費税の課税売上を検討します。土地の譲渡など非課税となる資産もあるため、法人税の売却益計算と消費税区分を別々に行います。
税込価額から課税売上と税額を分ける
法人税の利益に消費税を重ねません。 簿価ゼロだから消費税もゼロにはならない
課税事業者の税抜経理なら、税込売却価額から本体価額と消費税額を分けます。車両・機械・備品の売却を固定資産台帳から課税売上台帳へ連携し、インボイス発行と帳簿保存も確認します。
土地・有価証券など非課税資産を区別する
資産ごとに消費税の性質が異なります。 一括価格を都合よく非課税部分へ寄せない
建物付き土地や複数資産を一括売却する場合は、合理的な価額で対価を区分します。土地部分を恣意的に大きくして課税売上を減らすと説明が難しくなるため、鑑定・固定資産評価・契約内訳を残します。
固定資産の譲渡収益は、別段の定めがある場合を除き、原則として引渡しがあった日の属する事業年度の益金に算入します。
法人税上の減価償却は、損金経理した償却費を償却限度額の範囲で損金へ算入する仕組みであり、会計簿価と税務簿価が一致しない場合があります。
役員・関係会社への売却は時価を証明する
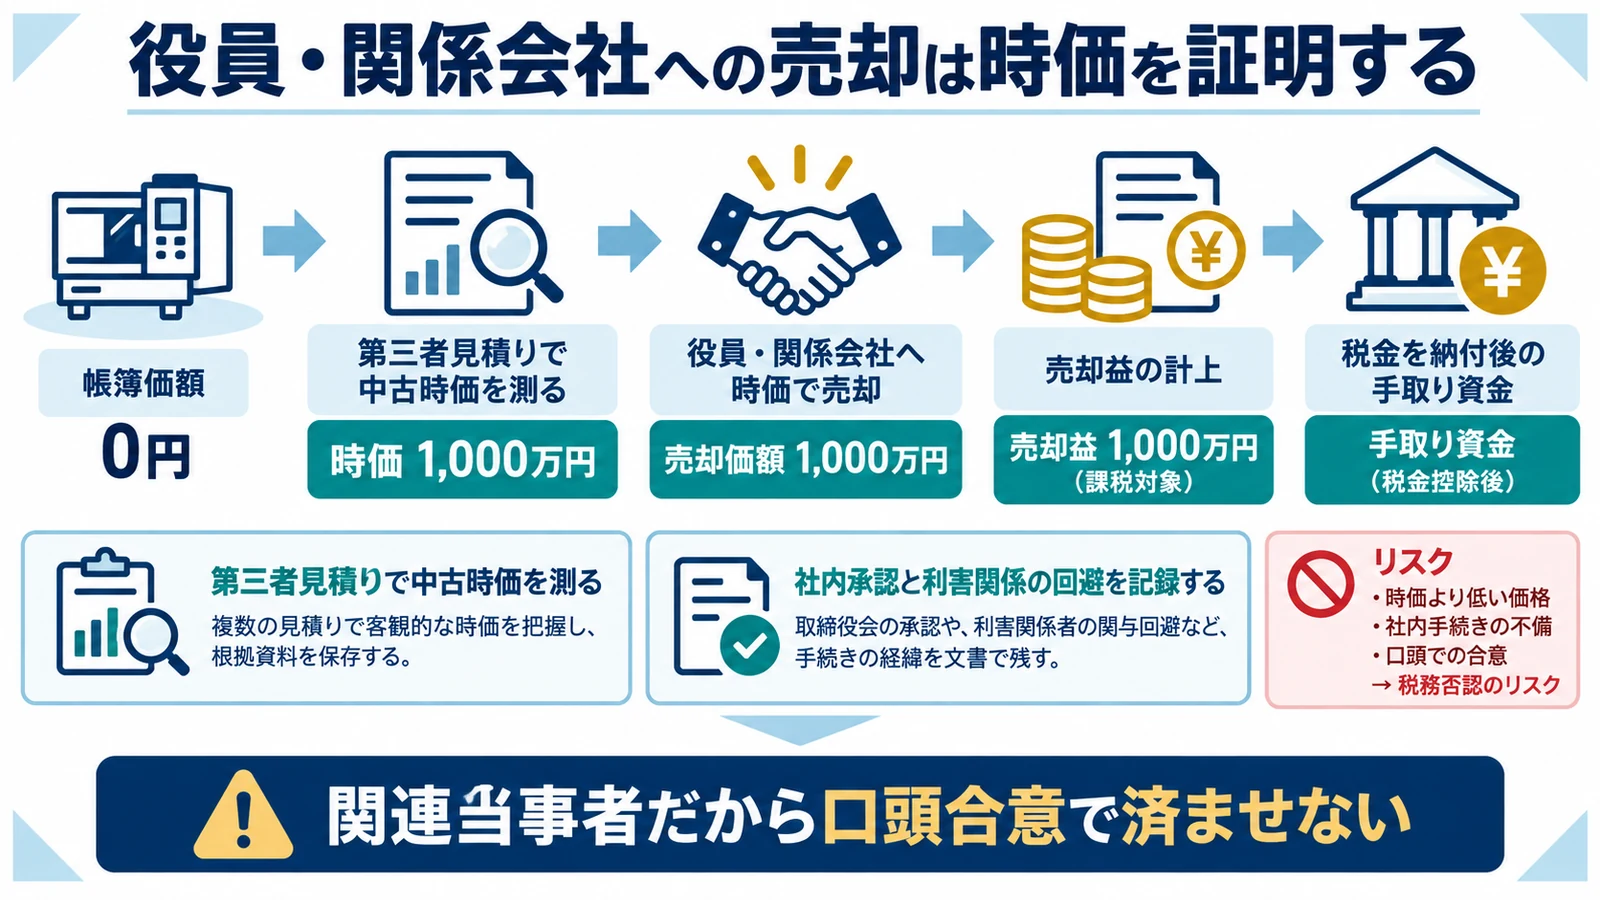
簿価ゼロでも中古市場で価値がある資産を役員や関係会社へ安く売ると、低額譲渡や寄附金、役員給与等の論点が生じます。税務簿価ではなく、第三者間で成立する時価を起点に価格を決めます。
第三者見積りで中古時価を測る
ゼロ簿価はゼロ価値を意味しません。 帳簿価額だけを売買価格の根拠にしない
買取業者2~3社の査定、同型機の成約事例、使用時間、修繕履歴、輸送・撤去条件を保存します。特殊設備で市場が薄い場合は、再調達価額から機能低下や撤去費を控除する評価過程を文書化します。
社内承認と利害関係の回避を記録する
価格以外の手続も重要です。 関連当事者だから口頭合意で済ませない
取締役会議事録や稟議書に売却理由、買主選定、査定結果、支払条件を記載します。利害関係者を承認から外し、延払いや債権放棄まで含めて第三者条件と比較します。
売却前に法人税と手残りを試算する
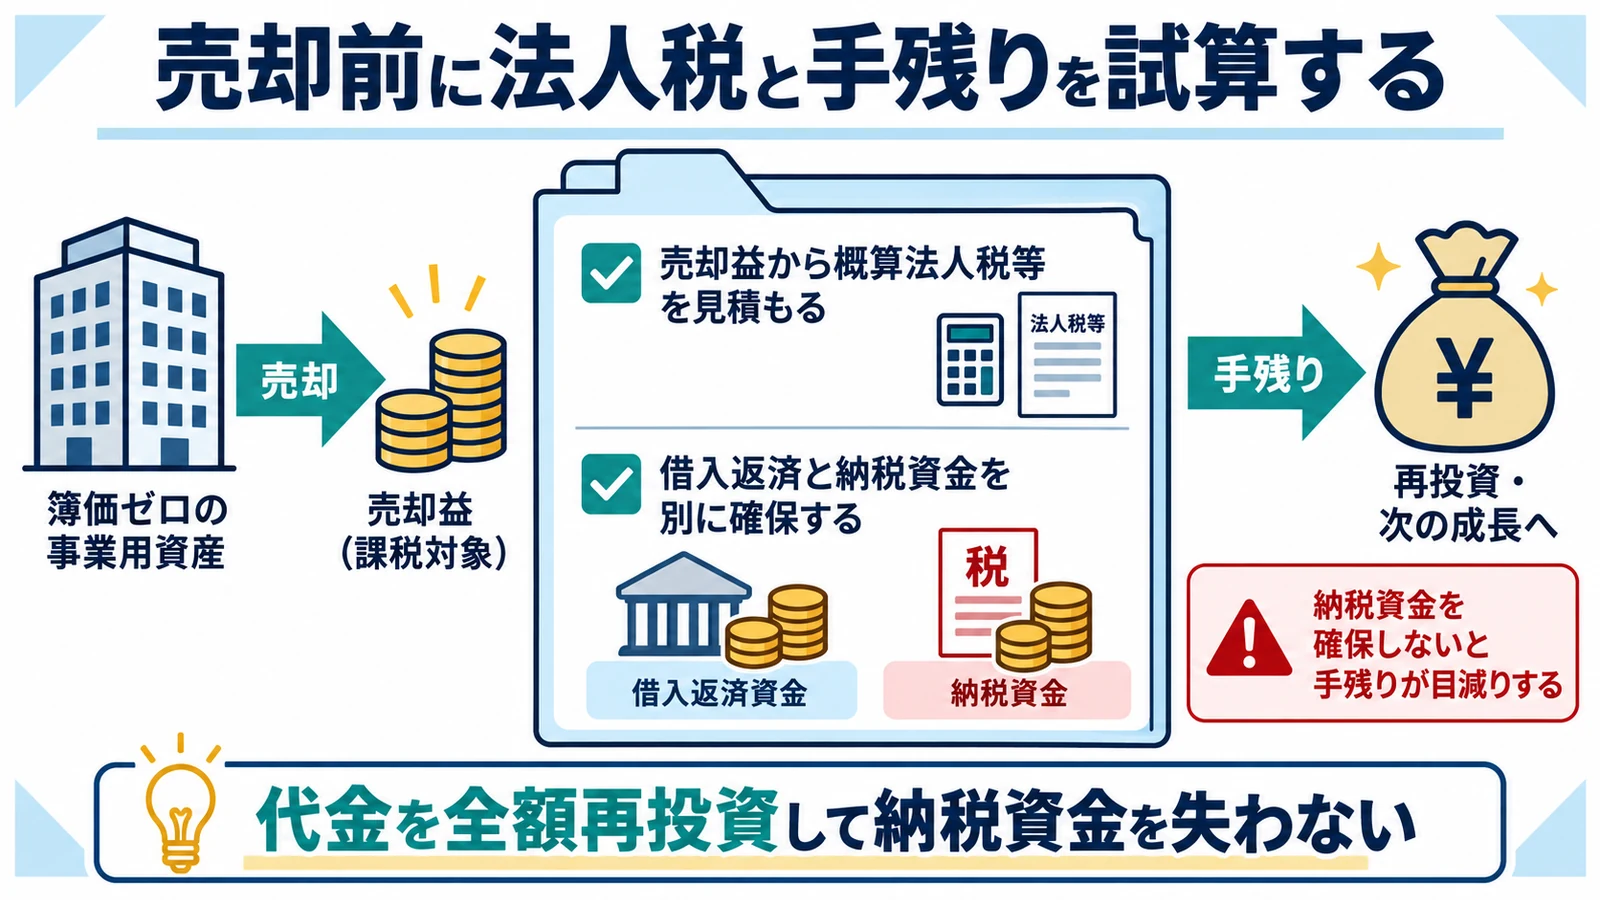
売却益が出ても、受取額がそのまま自由資金になるわけではありません。法人税等、消費税、手数料、ローン残高、原状回復費を引いた税引後手残りで、保有継続や買替えと比較します。
売却益から概算法人税等を見積もる
実効税率は会社ごとに違います。 売却益だけを見て税額を断定しない
当期の本業利益、欠損金、地方税、税額控除を反映した限界税率で試算します。たとえば売却益528万円へ単純に一定率を掛けるだけでなく、所得区分の段階差や均等割、消費税納付も税理士と確認します。
借入返済と納税資金を別に確保する
利益とキャッシュは同じ動きをしません。 代金を全額再投資して納税資金を失わない
売却代金でローンを返す場合、売却益は残っても現金が少ないことがあります。売却日から申告・納付日までの資金繰り表を作り、消費税と法人税等の見込額を別口座へ確保します。
売却資料を一つの案件ファイルへまとめる
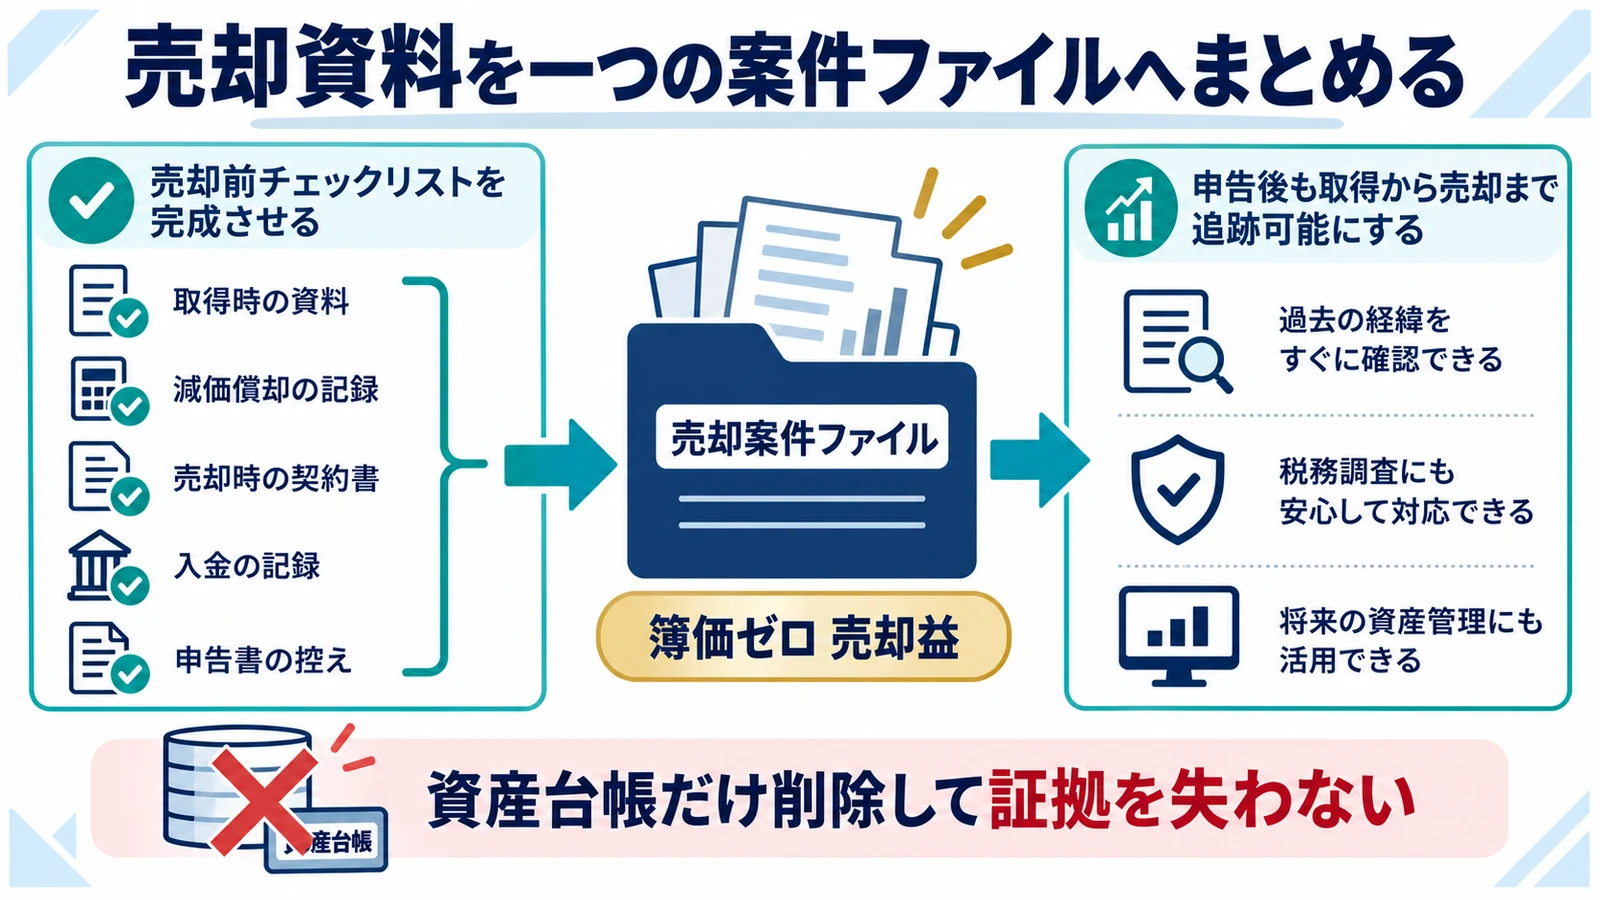
税務調査では、簿価、価額、引渡日、買主、消費税区分が別々に確認されます。売却後に集め直さず、意思決定から入金までを一つの証拠チェーンとして保存します。
売却前チェックリストを完成させる
契約前に論点を潰します。 売った後に簿価と時価を探し始めない
固定資産台帳、取得年度申告書、査定、取締役会議事録、売買契約、検収・搬出、請求書、入金予定、ローン精算、消費税区分を一覧化します。関連当事者取引なら価格決定資料を追加します。
申告後も取得から売却まで追跡可能にする
資料の保存単位は資産番号です。 資産台帳だけ削除して証拠を失わない
取得時の請求書・制度適用資料、毎期の償却、修繕、売却を同じ資産番号で結びます。売却年度の総勘定元帳と法人税申告書の調整額まで照合し、翌期の台帳から確実に除外します。
固定資産の譲渡収益は、別段の定めがある場合を除き、原則として引渡しがあった日の属する事業年度の益金に算入します。
法人税上の減価償却は、損金経理した償却費を償却限度額の範囲で損金へ算入する仕組みであり、会計簿価と税務簿価が一致しない場合があります。
簿価ゼロ 売却益でよくある質問
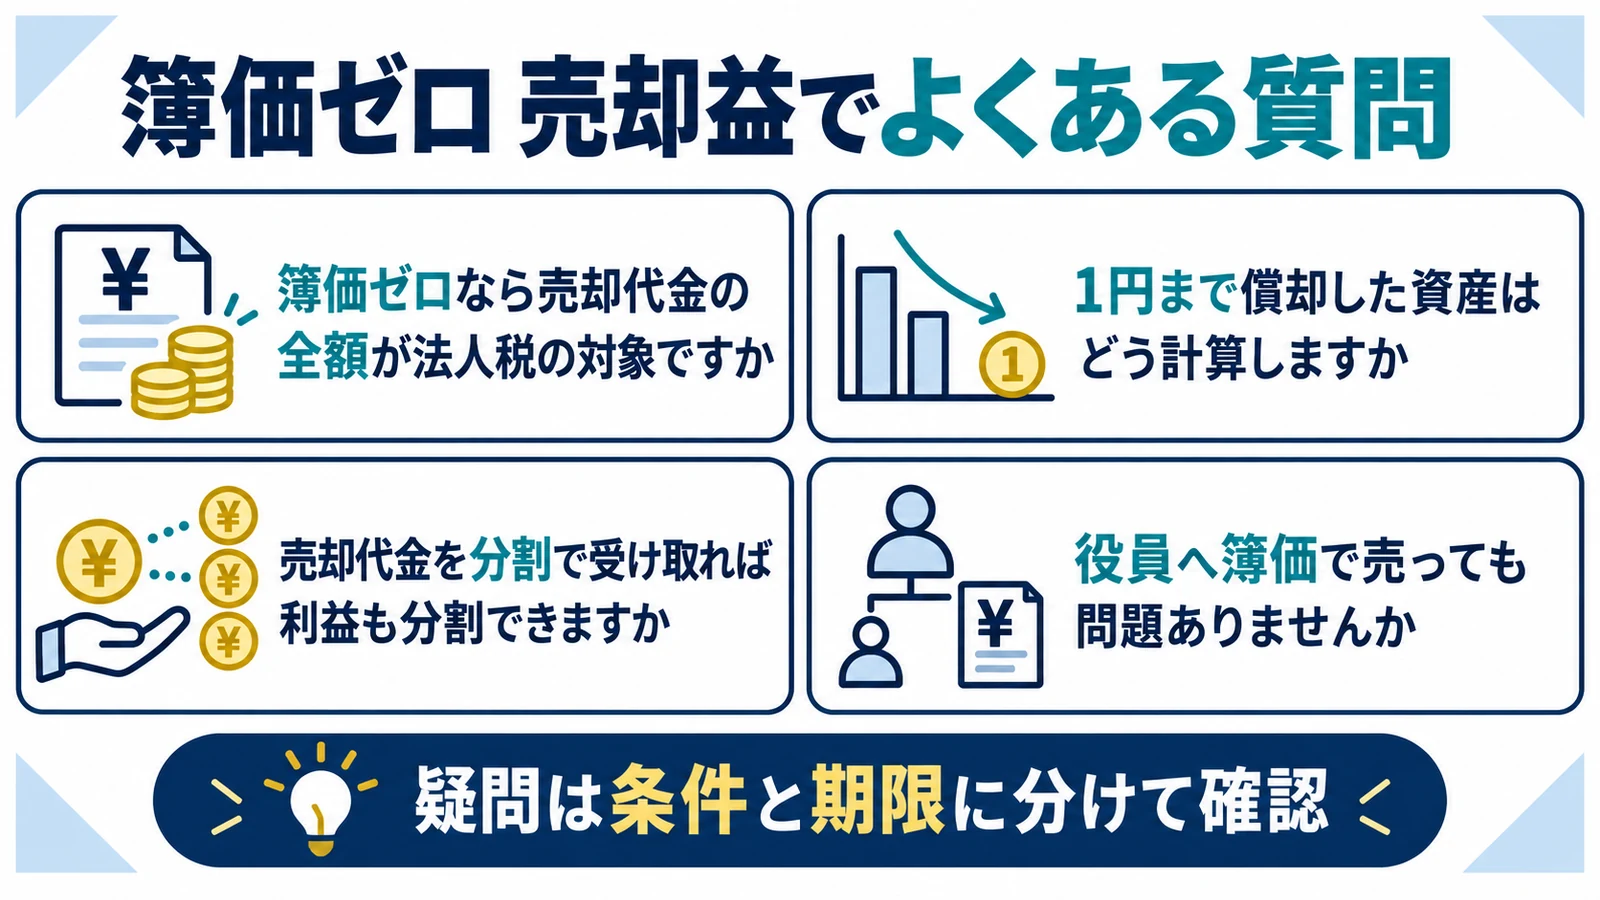
簿価ゼロなら売却代金の全額が法人税の対象ですか
売却直接費や税務調整があるため必ず全額とは限りません。ただし税務簿価がゼロなら、対価の大部分が売却益になりやすいです。
1円まで償却した資産はどう計算しますか
税務簿価1円を売却価額から控除するのが基本です。会計簿価との違いと消費税を別途確認します。
売却代金を分割で受け取れば利益も分割できますか
入金時期ではなく、原則として固定資産を引き渡した事業年度の収益認識を検討します。
役員へ簿価で売っても問題ありませんか
簿価と時価は別です。中古市場の査定等で時価を確認し、低額譲渡にならない価格と承認過程を残してください。
法人税法22条は資産の有償・無償譲渡等に係る収益を益金に含め、22条の2は原則として資産の引渡日の属する事業年度に収益を計上すると定めています。
固定資産の譲渡収益は、別段の定めがある場合を除き、原則として引渡しがあった日の属する事業年度の益金に算入します。
