
別表六(六)はどの様式?研究開発税制の申告書を確認
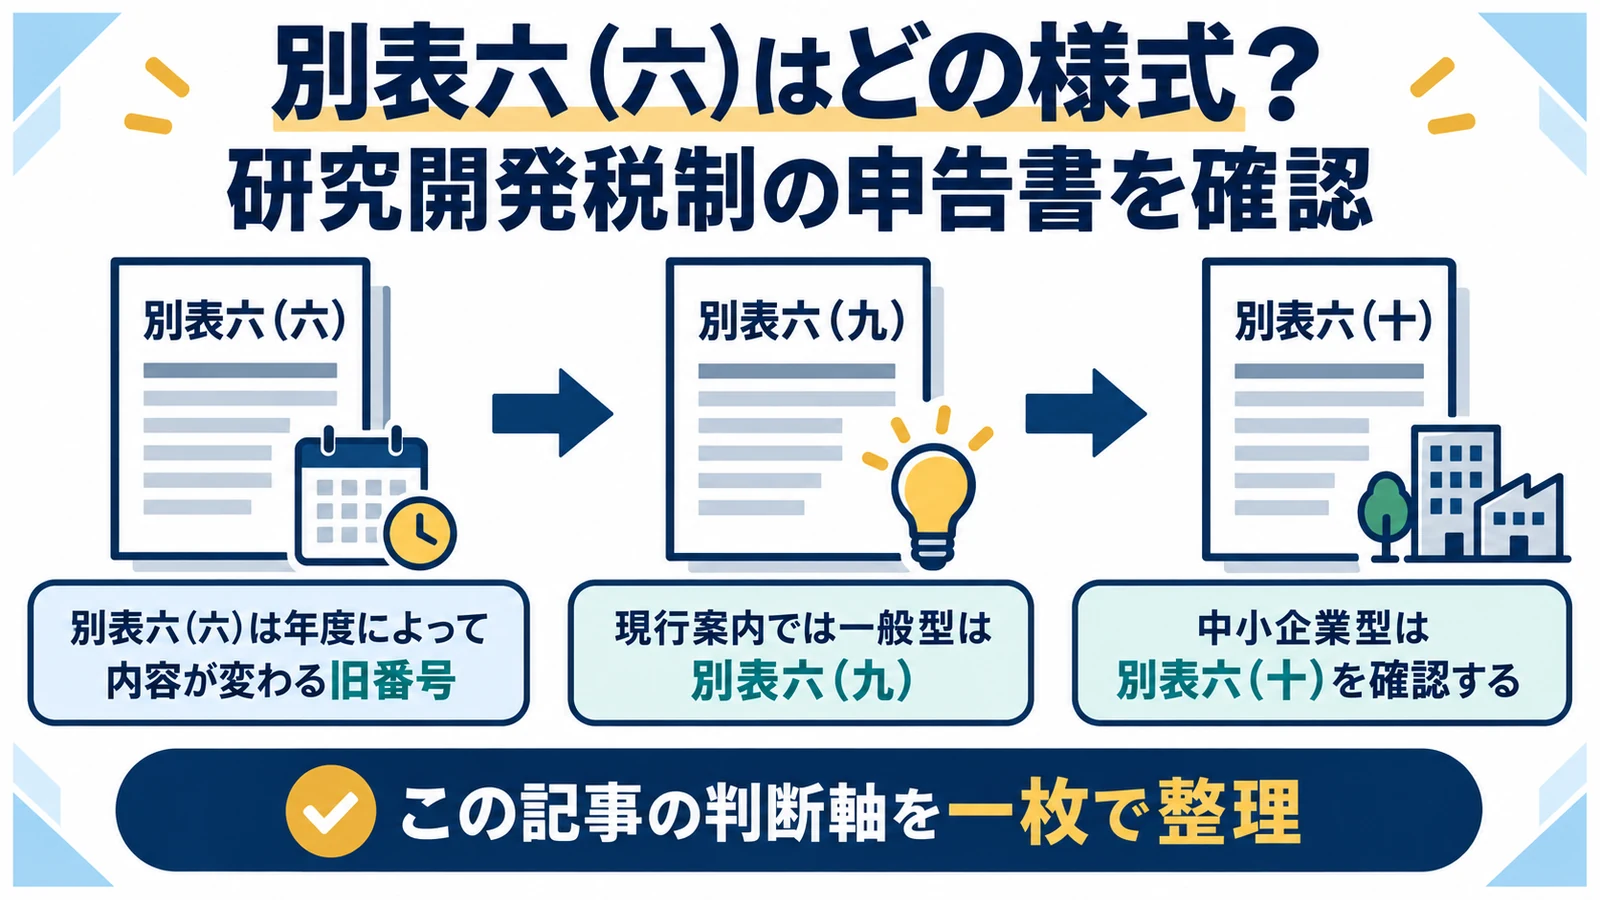
『別表六(六)』で研究開発税制の申告書を探しても、現在の国税庁案内では別の番号が表示されます。別表番号は改正で変わるため、番号だけを頼りにせず、事業年度と正式名称から、一般型・中小企業型・OI型の現行様式を選ぶ方法を解説します。
- 別表六(六)は年度によって内容が変わる旧番号
- 現行案内では一般型は別表六(九)
- 中小企業型は別表六(十)を確認する
- OI型は別表六(十二)を確認する
別表六(六)は年度によって内容が変わる旧番号
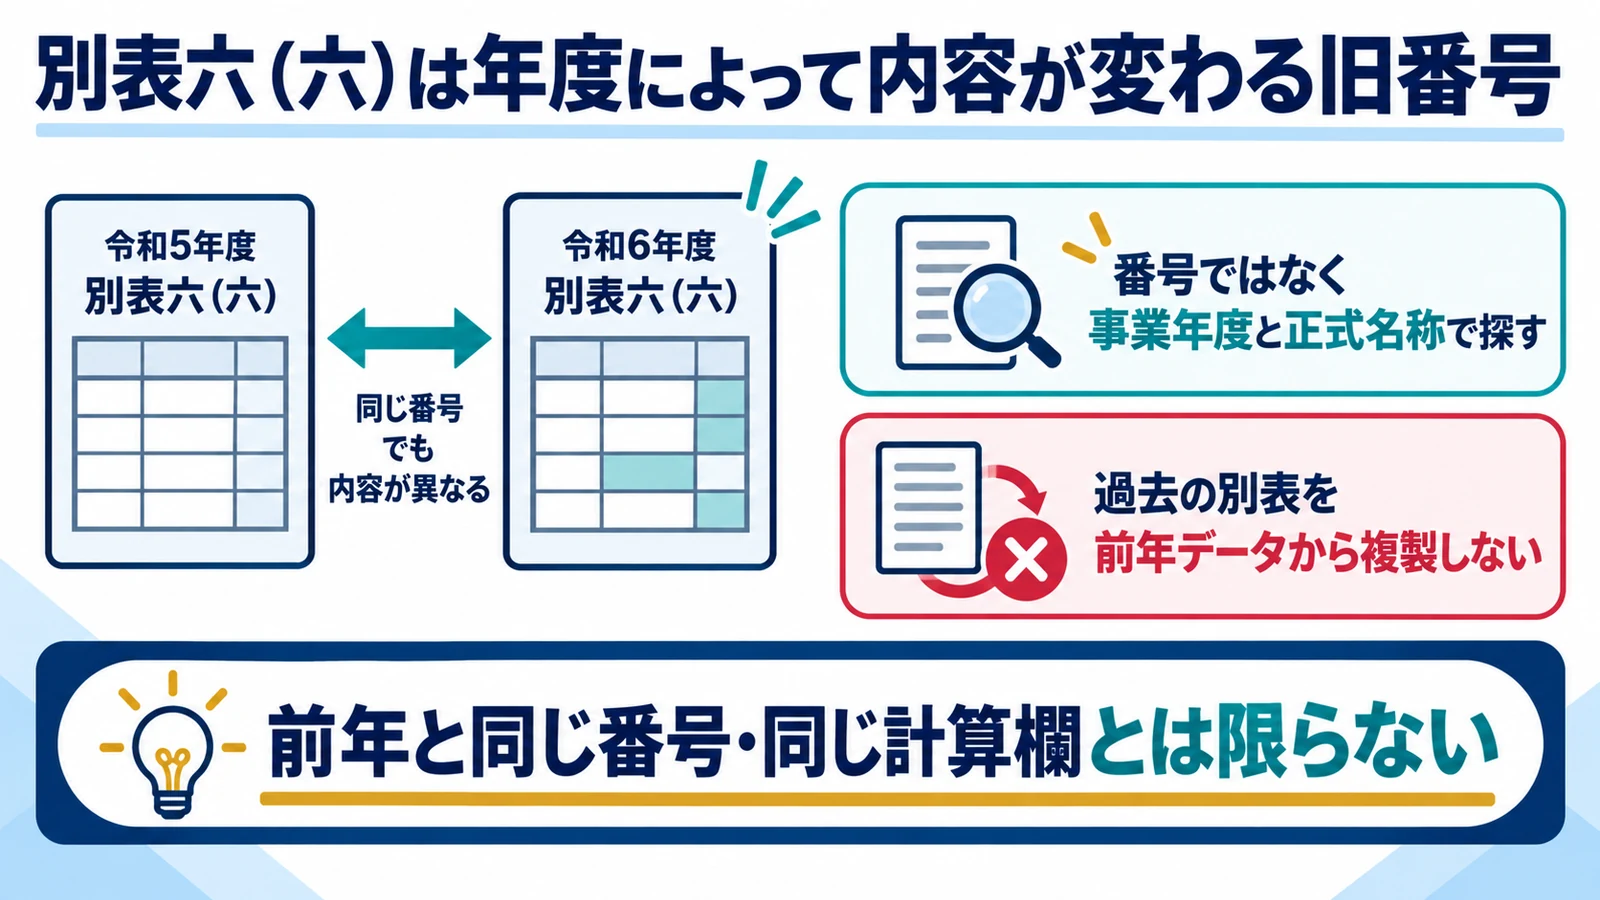
法人税申告書の別表番号は、制度改正や様式の追加・整理により変わります。過去の記事、会計ソフトの古いマニュアル、前年の紙様式で見た『別表六(六)』が、現在も研究開発税制の同じ明細書とは限りません。
番号ではなく事業年度と正式名称で探す
最初に対象期間を確定します。 検索結果の別表番号だけで様式を決めない
申告する法人の事業年度開始日・終了日を確認し、国税庁のその年度用『法人税及び地方法人税の申告書・届出書等の様式』または適用額明細書の手引を開きます。制度名と明細書の正式名称を照合します。
過去の別表を前年データから複製しない
会計ソフトの繰越機能にも注意します。 前年と同じ番号・同じ計算欄とは限らない
前年申告データを複製した場合、ソフトが当年様式へ変換したか、制度の率・上限・欄番号が更新されたかを確認します。PDFの右上や改訂年月、対象事業年度も見ます。
現行案内では一般型は別表六(九)
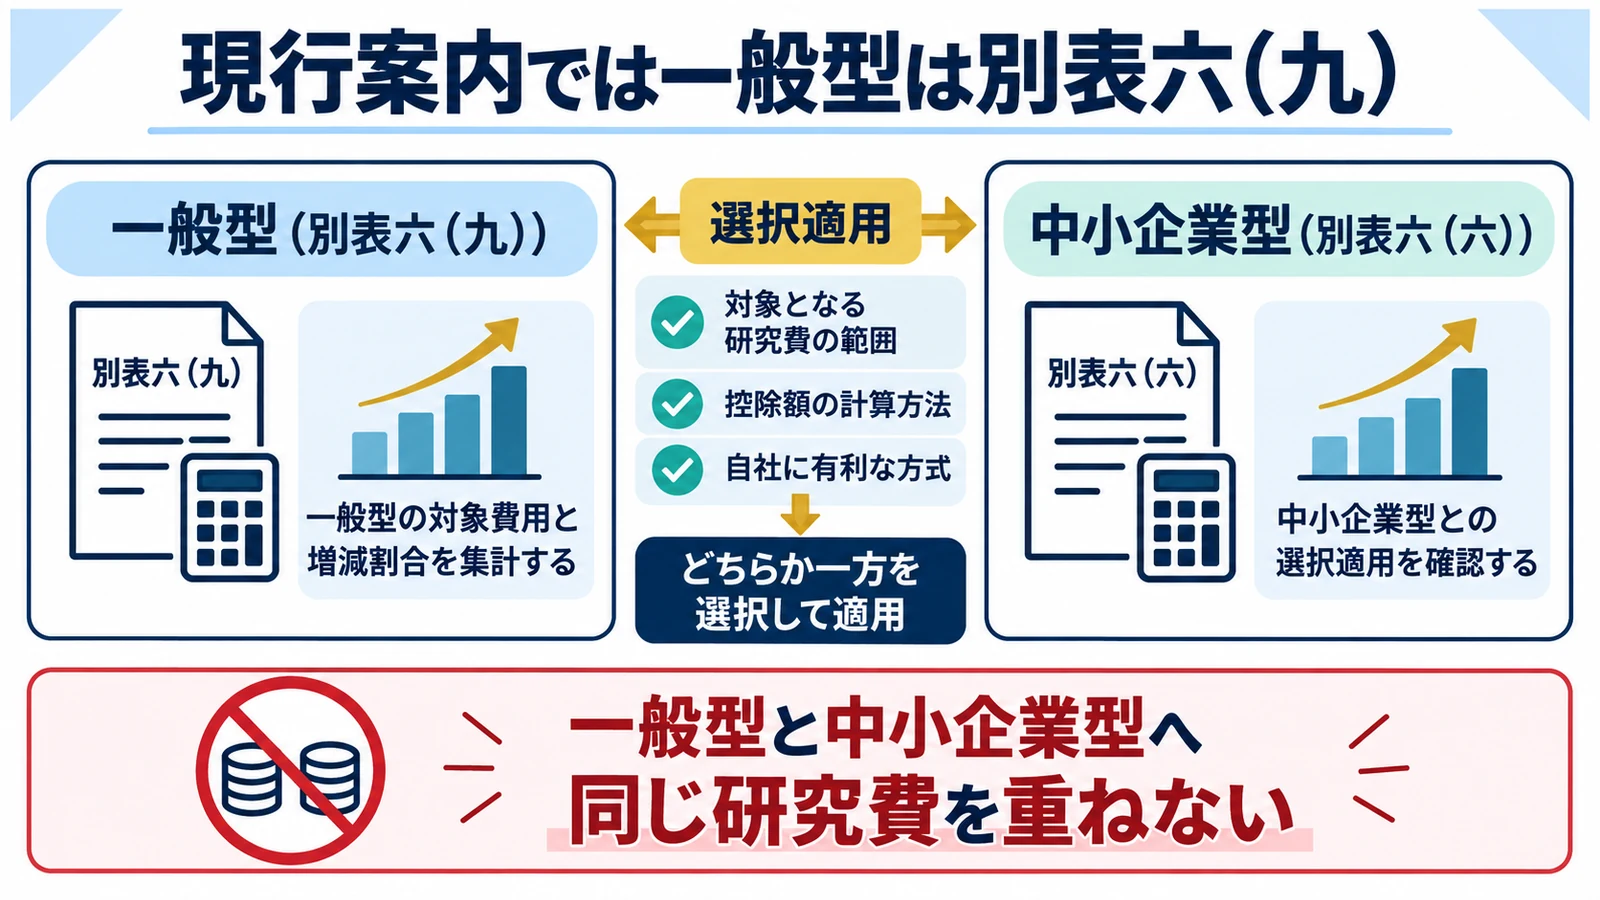
国税庁の『令和7年4月1日以後終了事業年度分』の適用額明細書の手引では、一般試験研究費の額に係る法人税額の特別控除に関する明細書は別表六(九)です。
一般型の対象費用と増減割合を集計する
様式を選んだ後に計算根拠をつなぎます。 別表六(九)の合計額だけを手入力しない
一般試験研究費の対象額、比較試験研究費、増減試験研究費割合、平均売上金額、控除率、法人税額上限を計算し、元帳・研究台帳から各欄へ追跡できる対応表を作ります。
中小企業型との選択適用を確認する
同じ費用で二つの別表を完成させません。 一般型と中小企業型へ同じ研究費を重ねない
中小企業者等に該当する場合は、一般型と中小企業技術基盤強化税制のどちらを適用するか試算します。選択した制度に同一費用を一度だけ計上し、未選択側の申告データを除きます。
令和7年4月1日以後終了事業年度分では、一般型は別表六(九)、中小企業型は別表六(十)、OI型は別表六(十二)と案内されています。
研究開発税制は一般試験研究費、中小企業者等の試験研究費、特別試験研究費の制度で構成され、同じ試験研究費の重複適用はできません。
中小企業型は別表六(十)を確認する
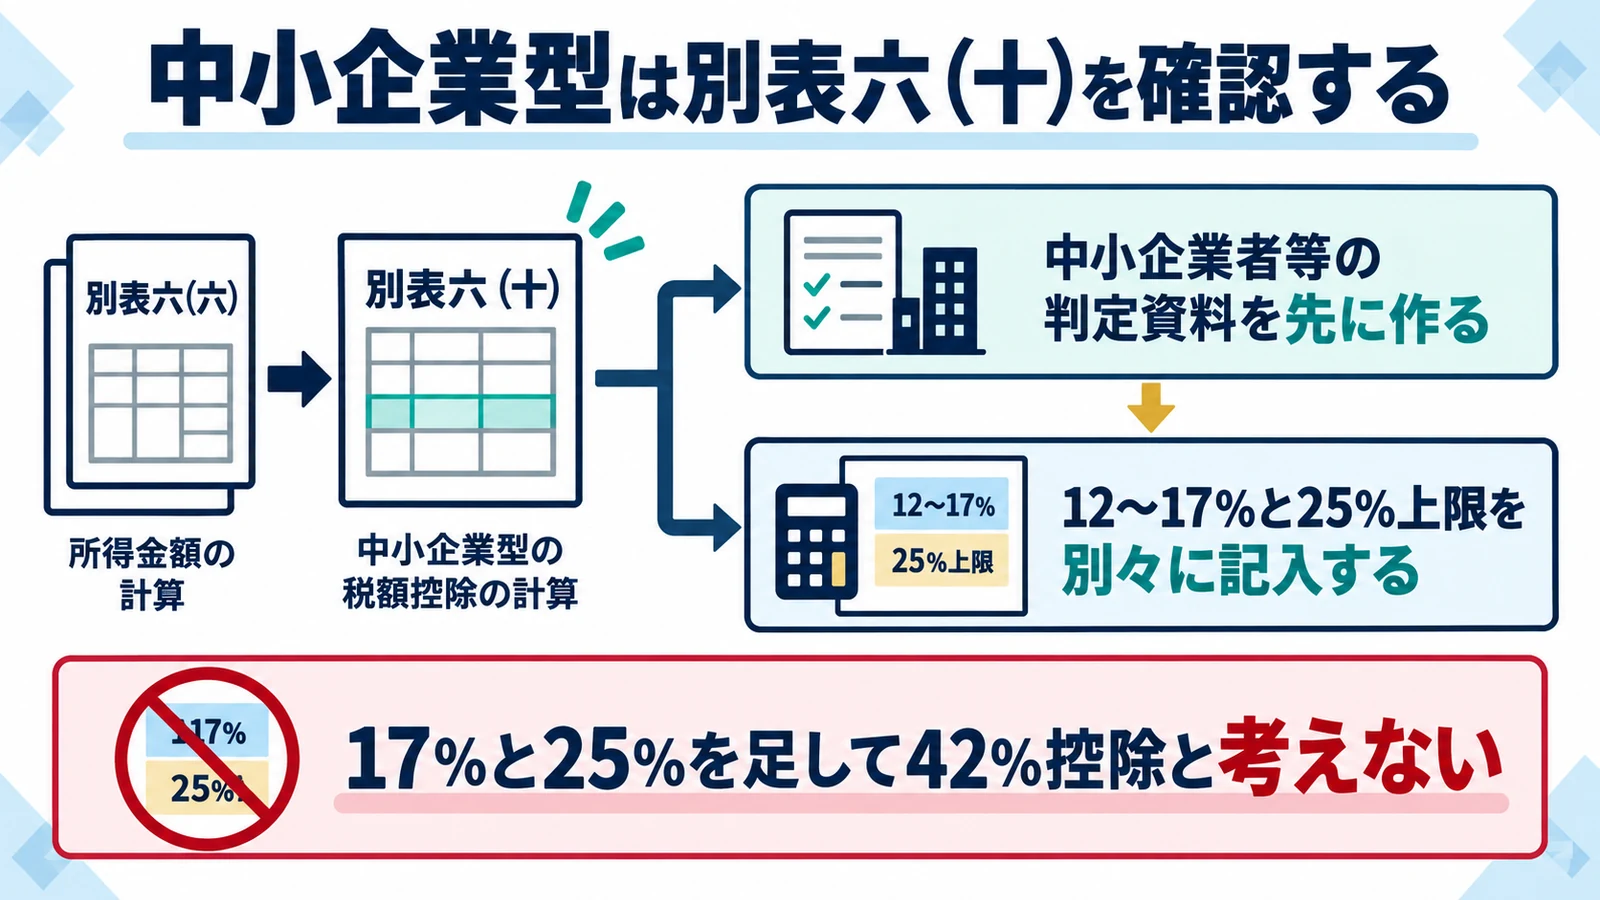
同じ現行案内では、中小企業者等の試験研究費の額に係る法人税額の特別控除に関する明細書は別表六(十)です。12~17%の控除率と法人税額上限をこの明細へ反映します。
中小企業者等の判定資料を先に作る
様式名に中小企業とあっても自動適用ではありません。 資本金欄だけで対象判定を終えない
資本金、株主構成、大規模法人との関係、従業員数、過去3年平均所得、青色申告を確認し、対象法人判定表を保存します。グループ通算や組織再編がある場合は追加条件も確認します。
12~17%と25%上限を別々に記入する
控除率と法人税額上限の分母は異なります。 17%と25%を足して42%控除と考えない
対象試験研究費へ控除率を掛けた算出額と、調整前法人税額へ通常25%等を掛けた上限額を比較します。上乗せ率・上乗せ上限の要件も欄ごとに根拠を残します。
OI型は別表六(十二)を確認する
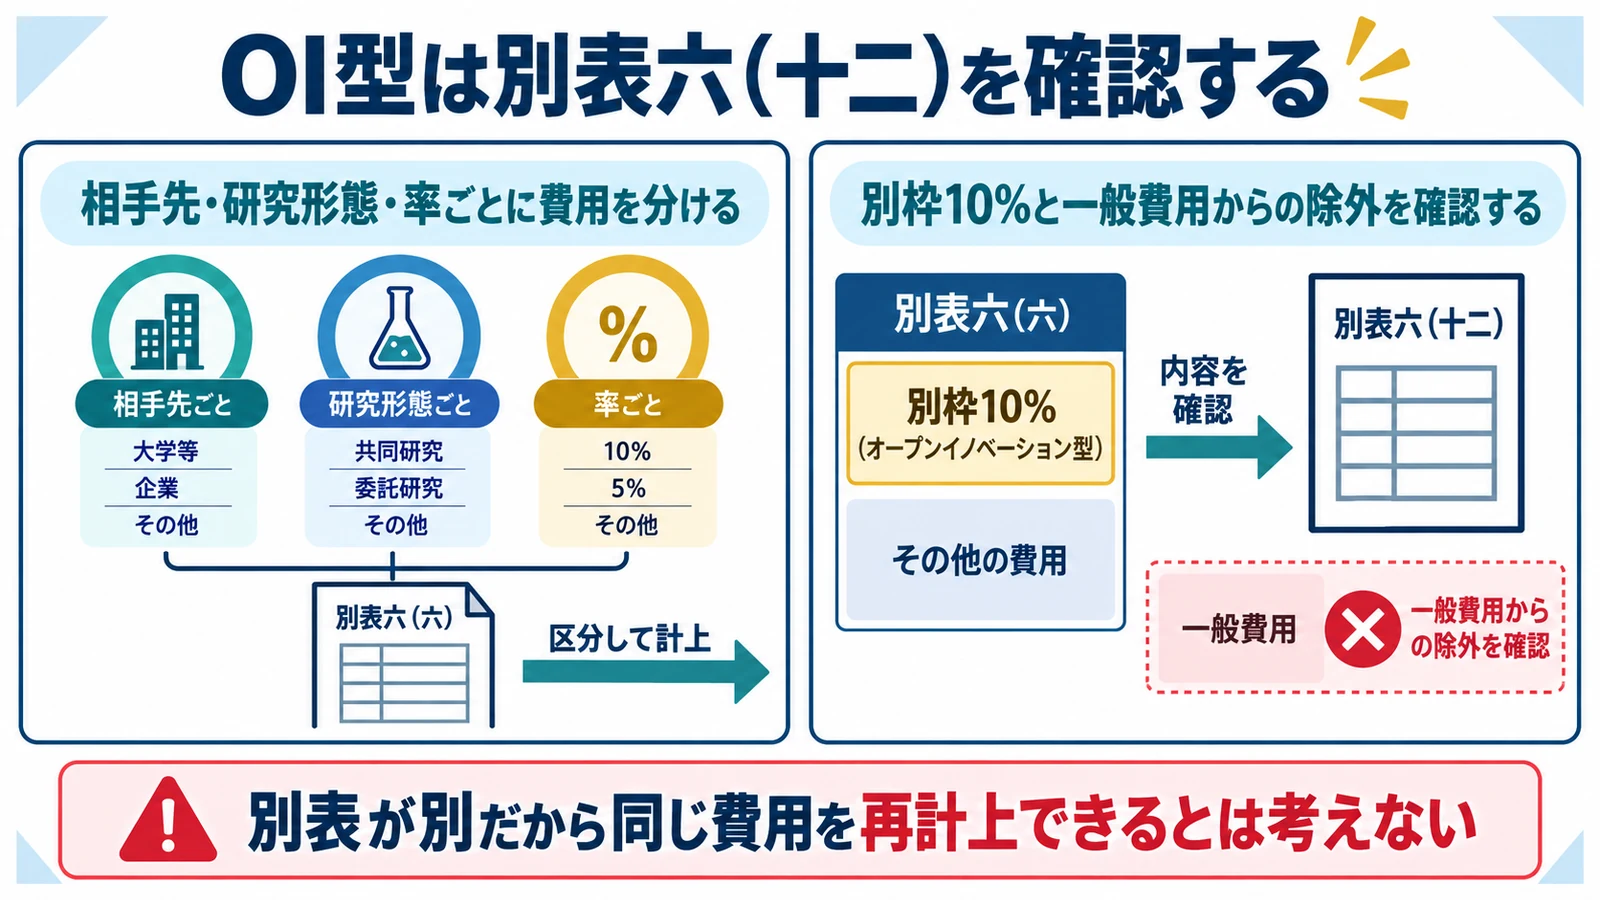
特別試験研究費の額に係る法人税額の特別控除に関する明細書は、現行案内で別表六(十二)です。大学等30%、一定のスタートアップ等25%、その他対象20%を区分します。
相手先・研究形態・率ごとに費用を分ける
共同研究費を一括して30%にしません。 相手先名称だけで控除率を選ばない
契約相手の制度上の区分、共同または委託の形態、研究内容、期間、対象費用を確認し、20%・25%・30%の欄へ分けます。相手先証明と契約書を案件番号でひも付けます。
別枠10%と一般費用からの除外を確認する
別枠上限でも費用は重複できません。 別表が別だから同じ費用を再計上できるとは考えない
OI型の算出額を調整前法人税額10%と比較し、当期控除額を求めます。OI型に計上した特別試験研究費は、一般型または中小企業型の同一費用から除外します。
適用額明細書も法人税申告書と一緒に提出する
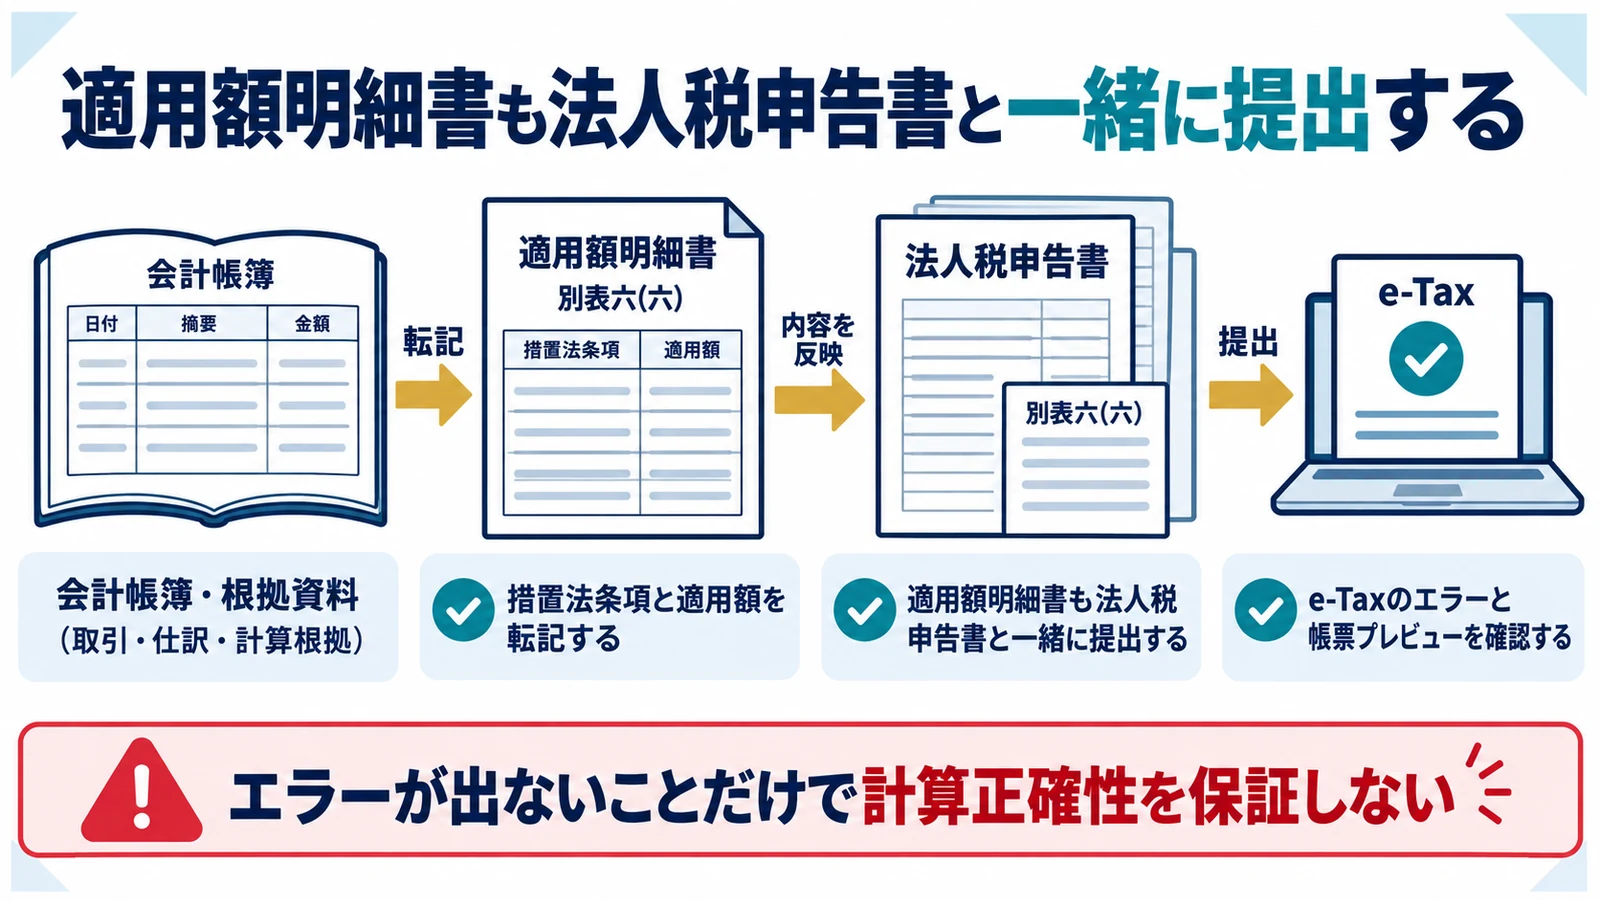
租税特別措置による税額控除を受ける法人は、対象となる措置の適用額を適用額明細書へ記載して提出します。計算別表だけを添付して適用額明細書を漏らさないようにします。
措置法条項と適用額を転記する
制度名と法令コードを最新手引で確認します。 試験研究費総額を適用額として転記しない
適用額明細書の記載の手引から、研究開発税制の区分番号、措置法条項、適用額の取り方を確認し、法人税別表で確定した控除額と一致させます。複数制度を使う場合は行を分けます。
e-Taxのエラーと帳票プレビューを確認する
電子申告でも内容確認は必要です。 エラーが出ないことだけで計算正確性を保証しない
税務ソフトの年度版を更新し、必須項目、別表間連動、適用額明細書の警告を解消します。送信前に帳票プレビューで法人番号、事業年度、金額、ページ欠落を確認します。
研究開発税制は一般試験研究費、中小企業者等の試験研究費、特別試験研究費の制度で構成され、同じ試験研究費の重複適用はできません。
OI型は対象となる共同・委託研究等について20%、25%または30%を控除し、法人税額の10%を上限とします。
別表の数字は研究台帳から再現できるようにする
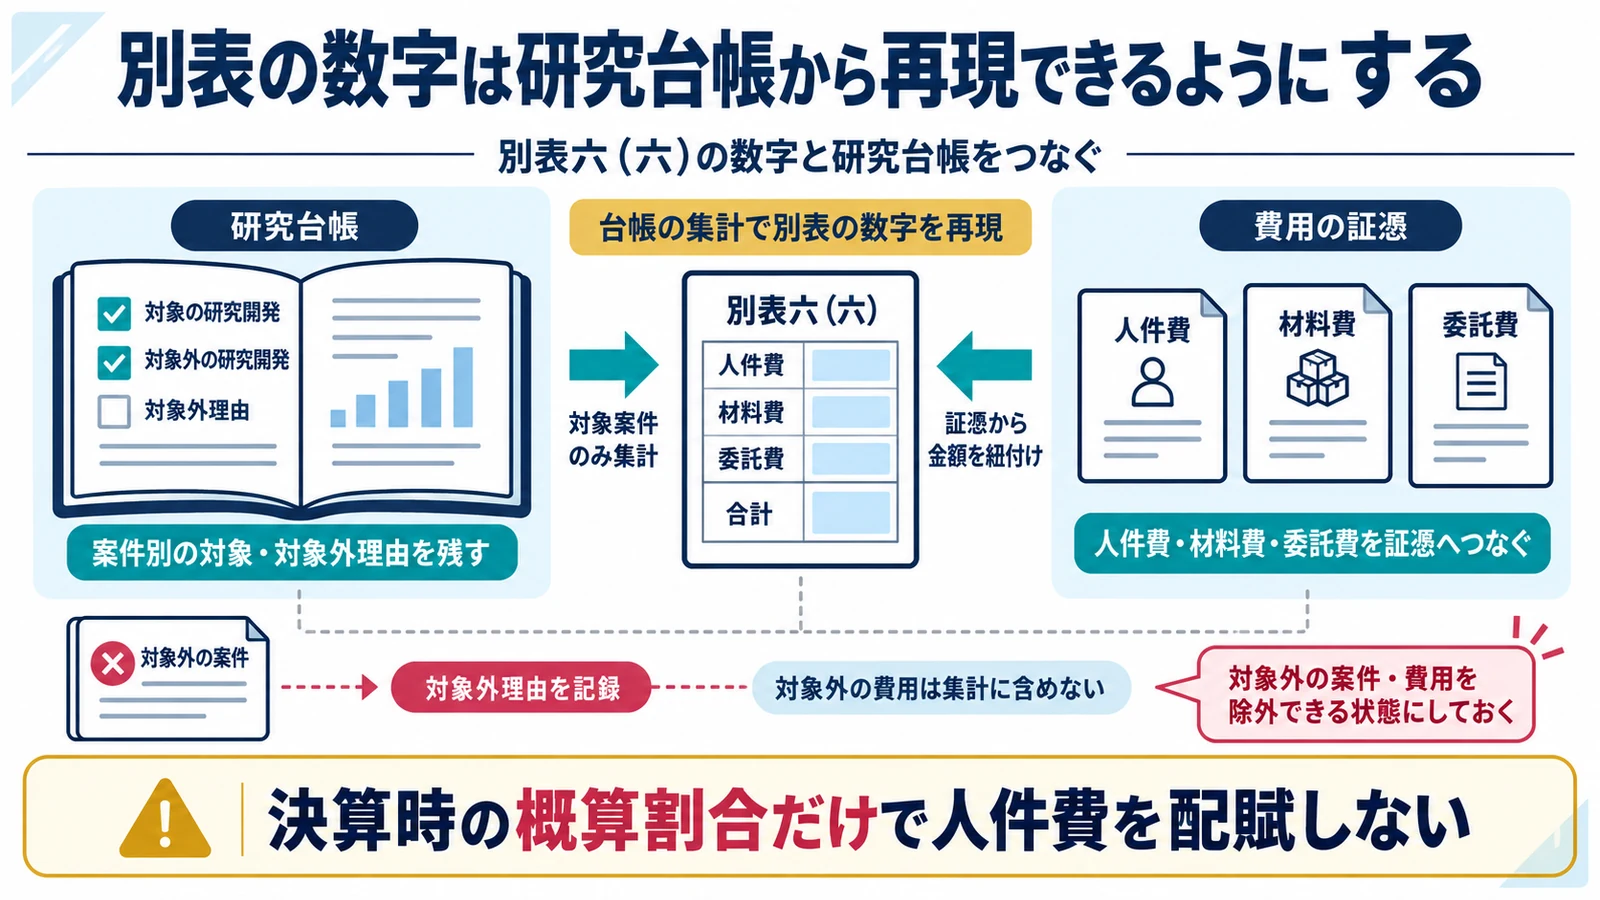
税務調査では別表の最終金額だけでなく、どの活動・人・請求書が対象試験研究費を構成するかが問われます。研究台帳と会計データの対応を申告時に完成させます。
案件別の対象・対象外理由を残す
研究開発部門の全経費を対象にしません。 科目名『研究開発費』だけを適用根拠にしない
研究目的、技術的不確実性、試験内容、期間、担当者、材料、委託先、成果を案件ごとに記録します。通常業務、品質管理、保守、販売活動等を対象外とした理由も一覧へ残します。
人件費・材料費・委託費を証憑へつなぐ
費目ごとに計算方法を明示します。 決算時の概算割合だけで人件費を配賦しない
人件費は対象者と従事記録、材料費は購入・払出・使用、委託費は契約・報告・検収・支払を対応させます。共通費の配賦式と承認履歴も保存します。
修正申告・更正の請求は当初申告要件を確認する
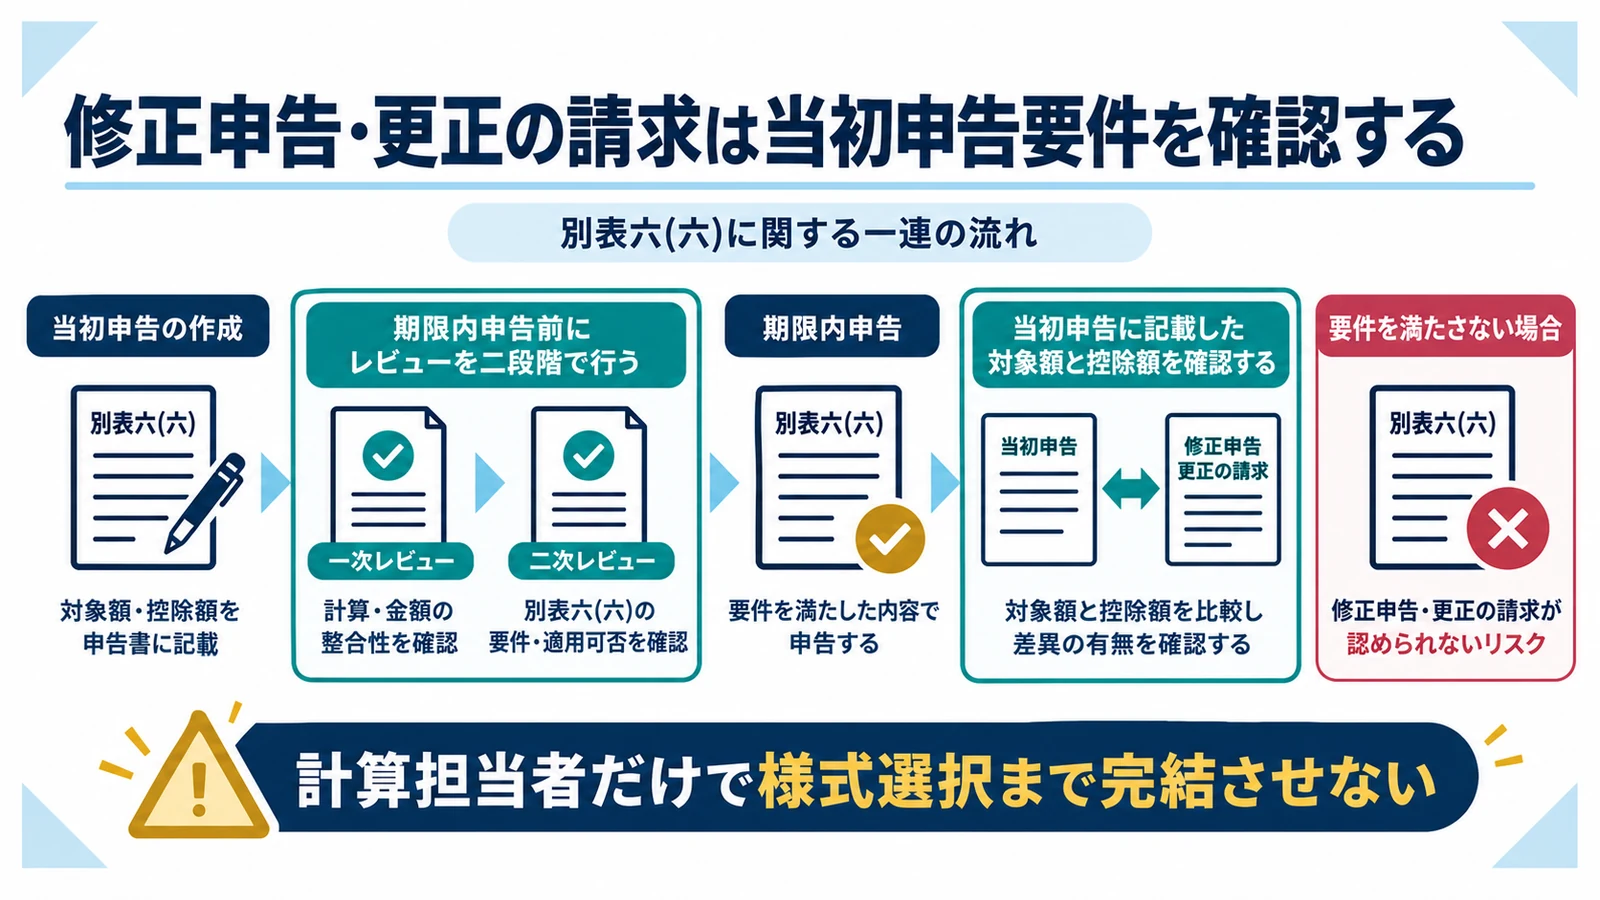
研究開発税制は確定申告書等への記載と明細書添付を前提とし、後から控除を追加できる範囲には制約があります。申告漏れに気付いても、単純に別表を差し替えればよいとは限りません。
当初申告に記載した対象額と控除額を確認する
後からの増額には限界があります。 未提出別表をいつでも後付けできると考えない
当初申告書、送信票、受信通知、添付別表、適用額明細書を確認し、どの制度・金額を申告していたかを確定します。更正の請求や修正申告の可否は法令と個別事実を税理士へ確認します。
期限内申告前にレビューを二段階で行う
様式漏れは提出前に防ぐのが確実です。 計算担当者だけで様式選択まで完結させない
担当者が費用集計と別表を作り、別の確認者が対象法人、率、上限、重複、適用額明細書、年度様式を点検します。電子署名前にチェックリストへ承認日を残します。
毎年の様式更新を決算チェックリストへ組み込む
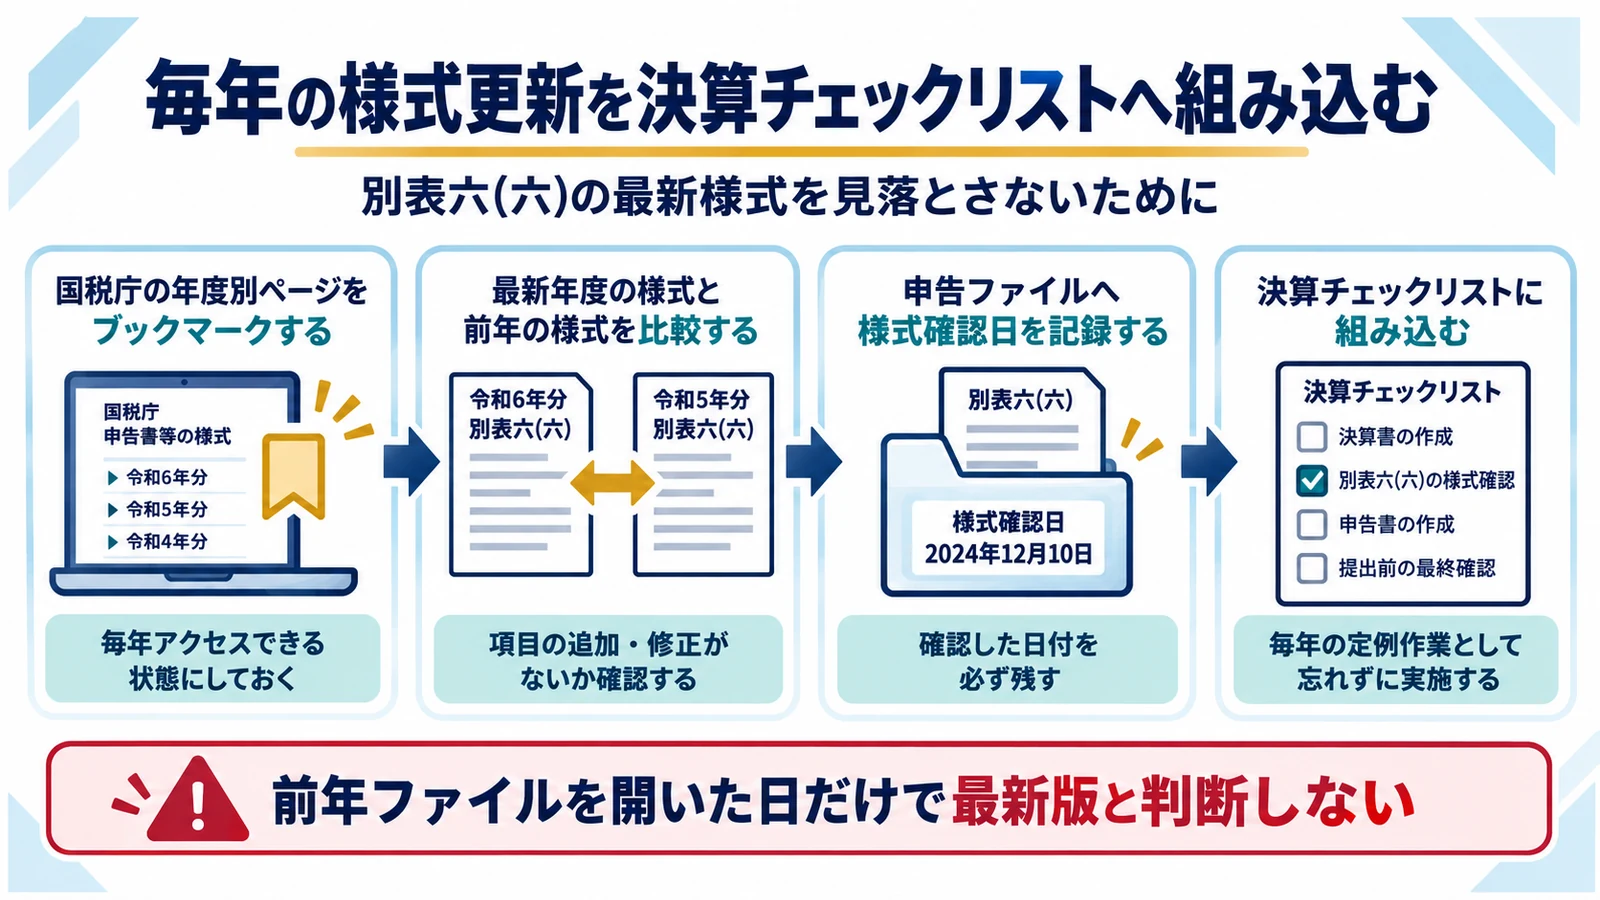
別表番号の変更に振り回されないためには、番号ではなく『年度・制度・正式名称・提出要件』の四点で管理します。国税庁更新後に確認する担当と期限を決めます。
国税庁の年度別ページをブックマークする
検索エンジンの古いPDFから入らないようにします。 古いPDFの直リンクだけを手順書へ残さない
各決算期の開始時と申告準備時に、国税庁の年度別様式一覧、適用額明細書の手引、タックスアンサー、経産省ガイドを確認します。社内手順書には番号ではなく参照URLと正式名称を記載します。
申告ファイルへ様式確認日を記録する
いつの情報で作った申告かを残します。 前年ファイルを開いた日だけで最新版と判断しない
様式取得日、対象事業年度、ソフトの年度版、確認した制度改正、作成者、レビュー者を申告管理表へ記録します。翌年度はこの表を起点に変更点だけを更新します。
研究開発税制は一般試験研究費、中小企業者等の試験研究費、特別試験研究費の制度で構成され、同じ試験研究費の重複適用はできません。
OI型は対象となる共同・委託研究等について20%、25%または30%を控除し、法人税額の10%を上限とします。
別表六(六)でよくある質問
別表六(六)は現在も研究開発税制の様式ですか
別表番号は年度で変わります。現行年度の国税庁様式一覧を確認し、正式名称から選んでください。
現在の一般型は何番ですか
令和7年4月1日以後終了事業年度分の案内では、一般試験研究費の明細書は別表六(九)です。
中小企業型とOI型は何番ですか
同じ案内では中小企業型が別表六(十)、特別試験研究費のOI型が別表六(十二)です。
適用額明細書は別表があれば不要ですか
不要ではありません。対象となる租税特別措置の適用額を適用額明細書へ記載し、法人税申告書とともに提出します。
令和7年4月1日以後終了事業年度分では、一般型は別表六(九)、中小企業型は別表六(十)、OI型は別表六(十二)と案内されています。
研究開発税制は一般試験研究費、中小企業者等の試験研究費、特別試験研究費の制度で構成され、同じ試験研究費の重複適用はできません。
