
研究開発税制のOI型|共同研究の20・25・30%控除
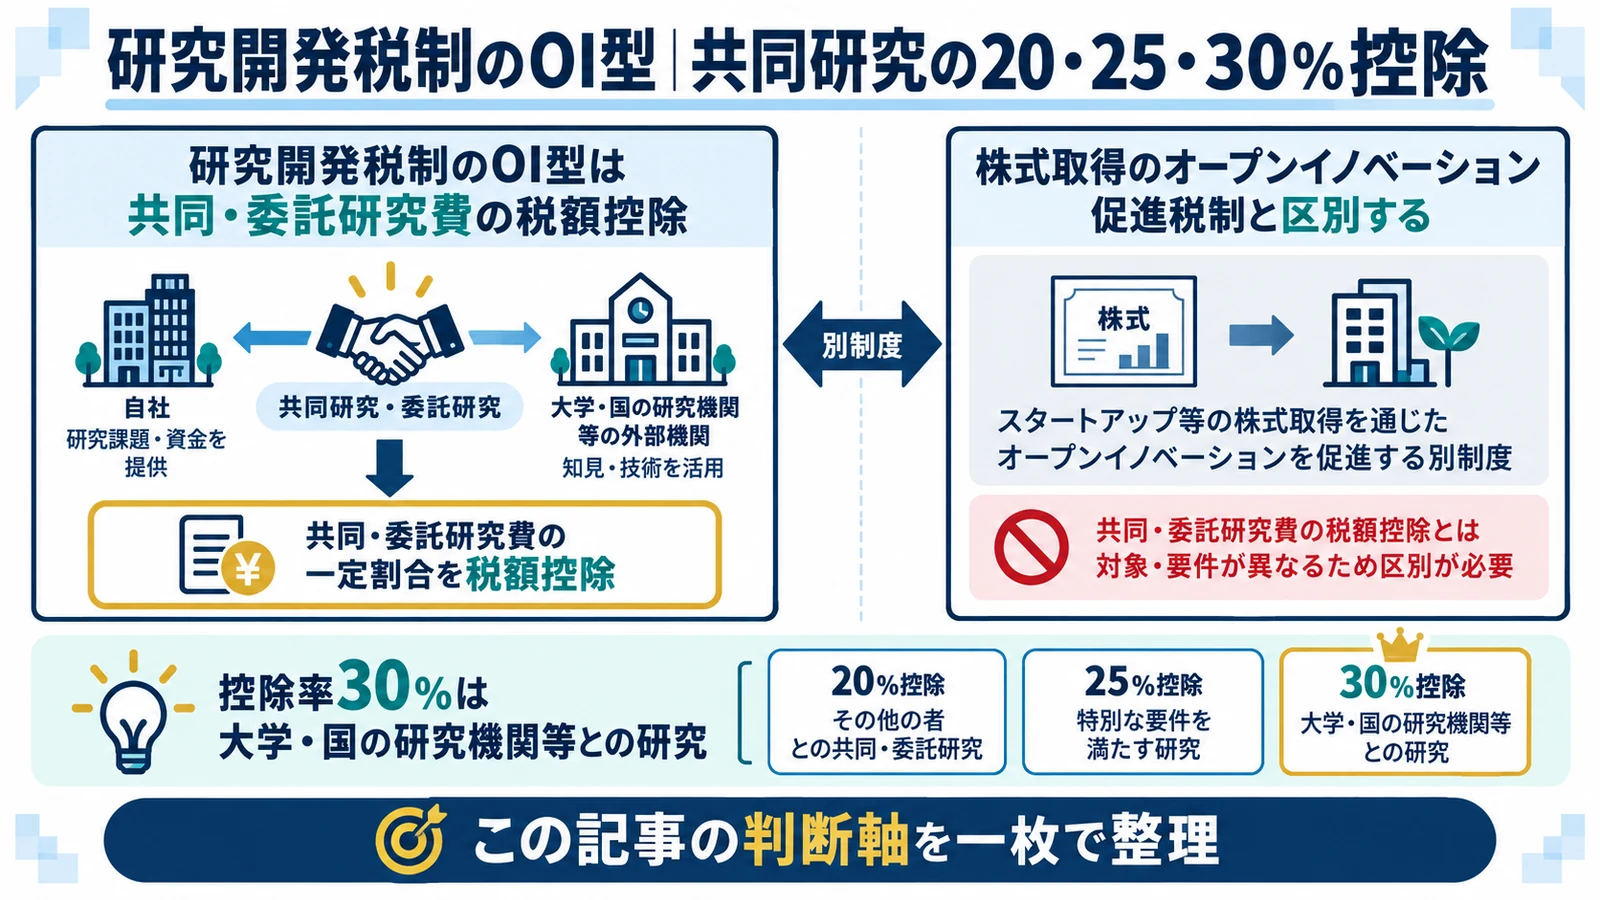
研究開発税制のオープンイノベーション型(OI型)は、大学、国の研究機関、一定のスタートアップ等との共同・委託研究費に高い控除率を設ける制度です。株式取得を対象とする同名の促進税制と区別し、20%・25%・30%の対象、10%上限、契約・証明・申告を整理します。
- 研究開発税制のOI型は共同・委託研究費の税額控除
- 株式取得のオープンイノベーション促進税制と区別する
- 控除率30%は大学・国の研究機関等との研究
- 控除率25%は一定のスタートアップ等との研究
研究開発税制のOI型は共同・委託研究費の税額控除
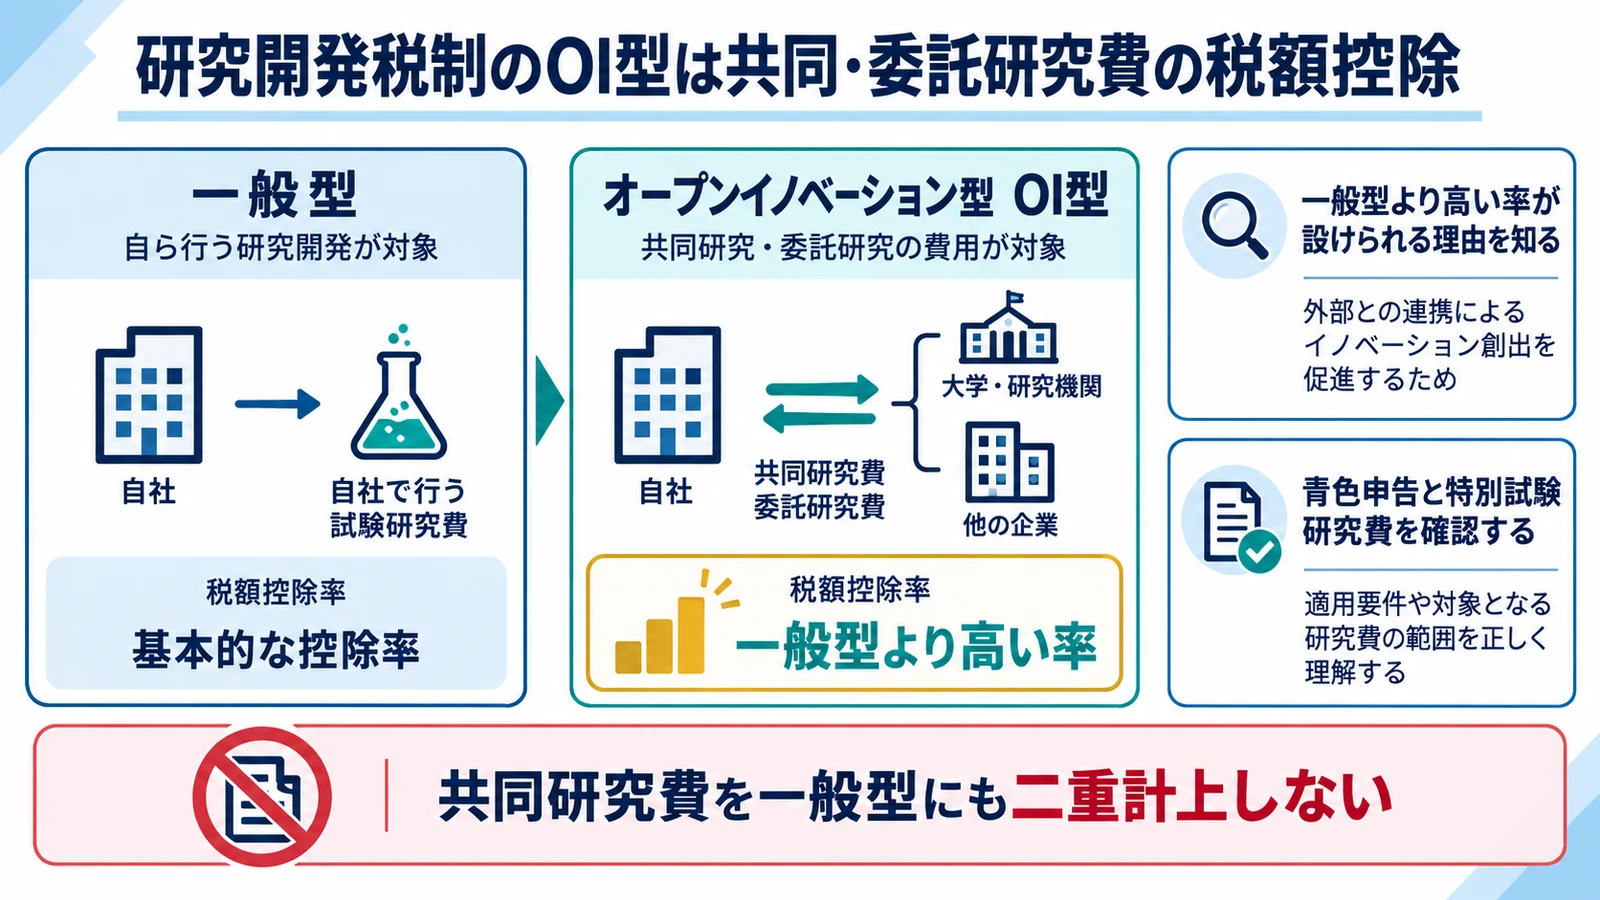
OI型は青色申告法人が支出する特別試験研究費の一定割合を法人税から差し引く制度です。自社内の通常研究ではなく、制度が定める相手との共同研究・委託研究等が中心になります。
一般型より高い率が設けられる理由を知る
外部知識の活用を促す制度です。 外注費というだけでOI型にしない
大学、国の研究機関、一定のスタートアップ等との連携を通じ、企業だけでは得にくい技術や人材を研究へ取り込む費用を政策的に後押しします。高率である分、相手先区分と契約内容の確認が重要です。
青色申告と特別試験研究費を確認する
対象法人と対象費用の両方が必要です。 共同研究費を一般型にも二重計上しない
青色申告書を提出する法人であることを確認し、共同・委託研究のうち国税庁が定める特別試験研究費を集計します。一般型や中小企業型に入れた同一費用は除きます。
株式取得のオープンイノベーション促進税制と区別する
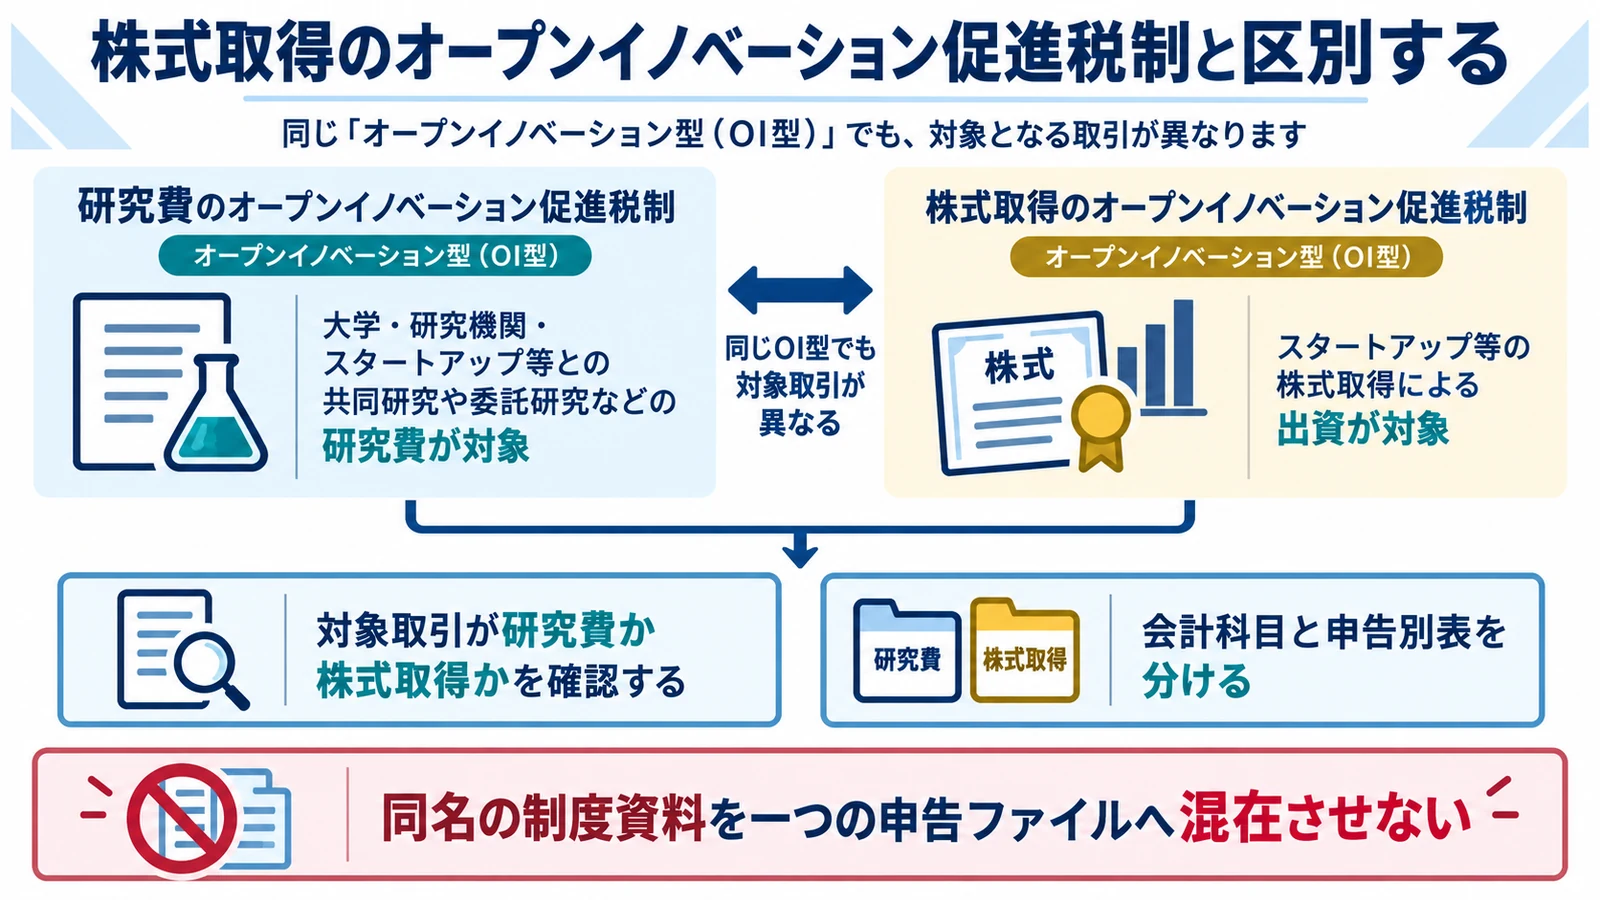
検索時に混同しやすい制度ですが、研究開発税制のOI型は研究費の税額控除です。オープンイノベーション促進税制は、一定のスタートアップ株式取得価額の所得控除を扱う別制度です。
対象取引が研究費か株式取得かを確認する
同じ『OI』でも入口が異なります。 出資額へ20~30%を掛けない
共同研究契約に基づく人件費・材料費・委託費等なら研究開発税制のOI型を検討します。株式払込や株式取得を起点とする案件は、別制度の要件へ進みます。
会計科目と申告別表を分ける
研究費と投資有価証券は処理が異なります。 同名の制度資料を一つの申告ファイルへ混在させない
研究費は特別試験研究費の明細へ、株式取得は投資案件の取得価額・保有要件等へ整理します。社内稟議の段階で制度名、対象取引、担当税理士を明記すると混同を防げます。
OI型は対象となる共同・委託研究等について20%、25%または30%を控除し、法人税額の10%を上限とします。
研究開発税制には一般型、中小企業技術基盤強化税制、オープンイノベーション型があり、対象費用と上限を区分して計算します。
控除率30%は大学・国の研究機関等との研究
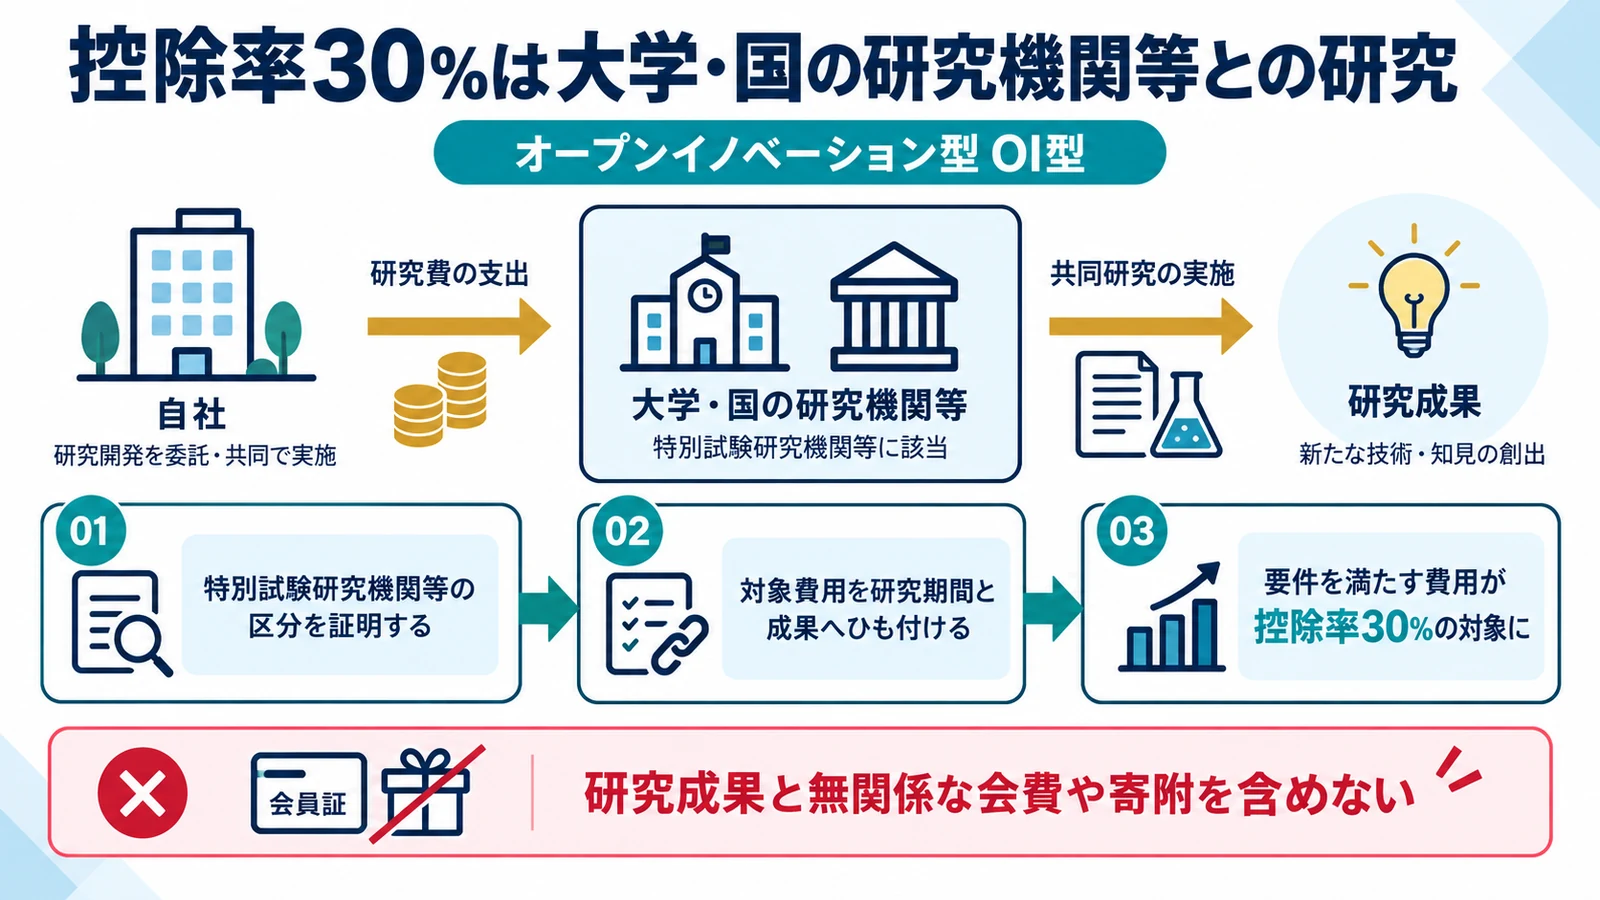
特別試験研究機関等との共同研究、またはそれらの機関への委託研究に係る一定の費用は30%控除の対象です。大学という名称だけでなく、相手先と研究形態の要件を確認します。
特別試験研究機関等の区分を証明する
契約締結時点で相手先の法的区分を確認します。 大学への寄附金を共同研究費と扱わない
国・公立の試験研究機関、大学等のどの区分に該当するか、法人名、部署、研究責任者を記録します。共同研究契約書や委託研究契約書に研究目的、分担、費用、期間を具体的に記載します。
対象費用を研究期間と成果へひも付ける
請求書だけでは研究実態が見えません。 研究成果と無関係な会費や寄附を含めない
研究計画、月次報告、会議記録、成果物、検収、知財取扱いを保存し、支払額のうち対象研究に対応する範囲を確定します。間接経費は制度上の範囲と契約内訳を確認します。
控除率25%は一定のスタートアップ等との研究
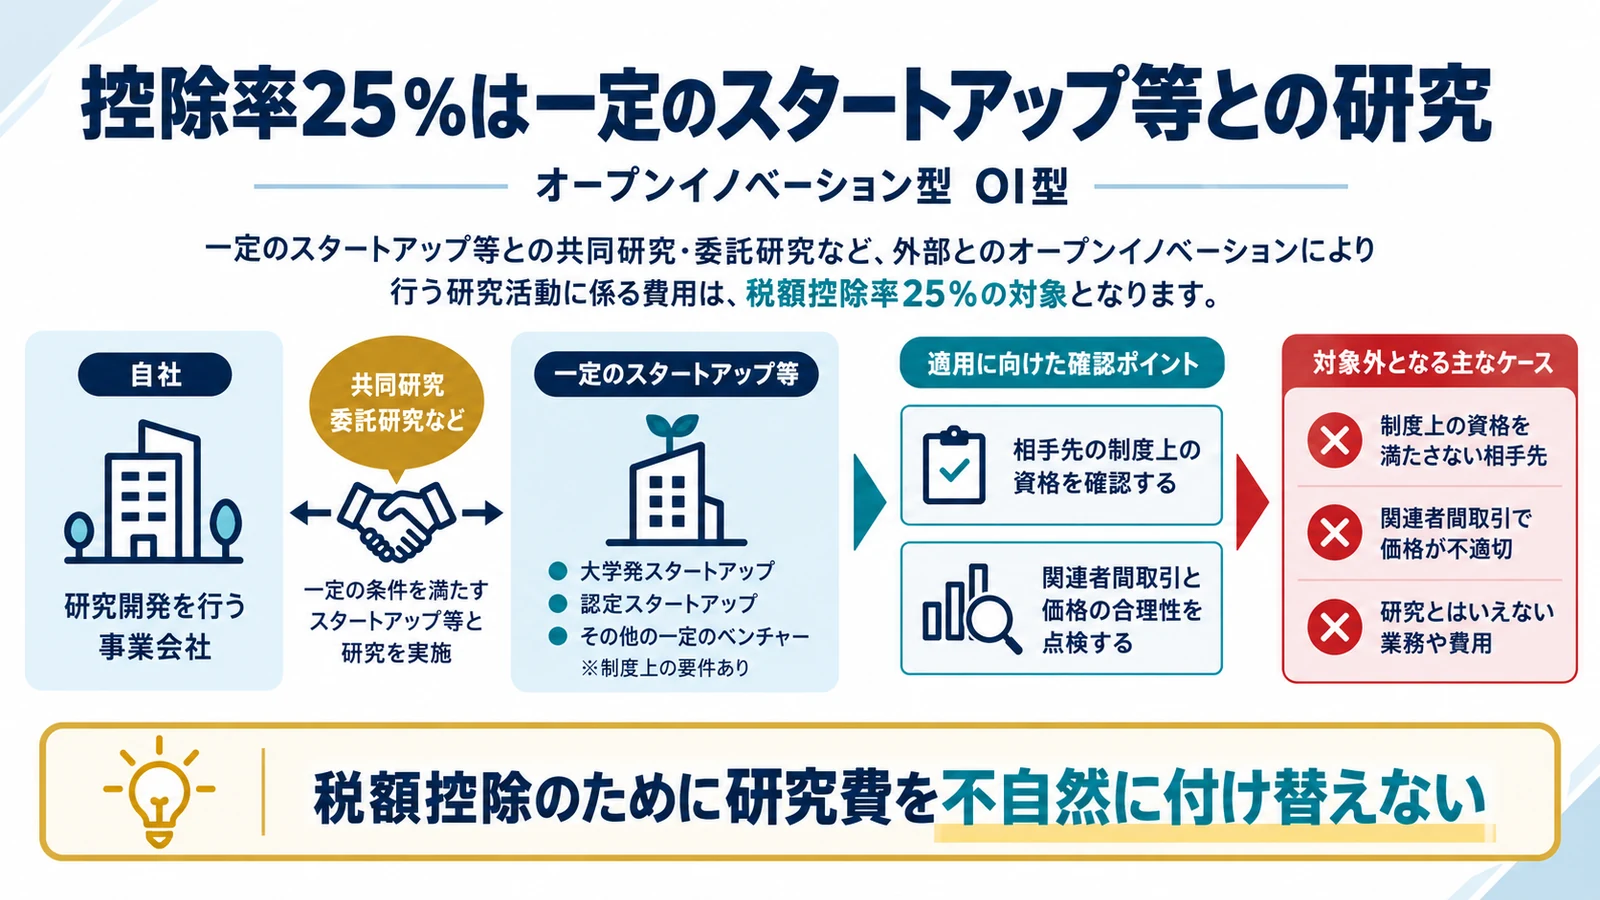
特定新事業開拓事業者や成果活用促進事業者との共同・委託研究に係る一定の費用は25%控除の対象となります。相手が若い会社というだけでは該当しません。
相手先の制度上の資格を確認する
スタートアップの自己申告だけで判断しません。 未確認のベンチャー企業へ25%を適用しない
設立年、株主、事業内容、必要な証明・認定、契約時点の資格を確認し、相手先から根拠書類を取得します。資格の基準日と研究期間がずれる場合は対象費用を期間按分します。
関連者間取引と価格の合理性を点検する
資本関係がある相手との契約は慎重に扱います。 税額控除のために研究費を不自然に付け替えない
出資関係、役員兼任、取引価格、研究分担、成果帰属を確認し、第三者間でも合理的な契約条件であることを説明できる資料を残します。移転価格や寄附金認定の論点も別途確認します。
控除率20%はその他の対象特別試験研究費
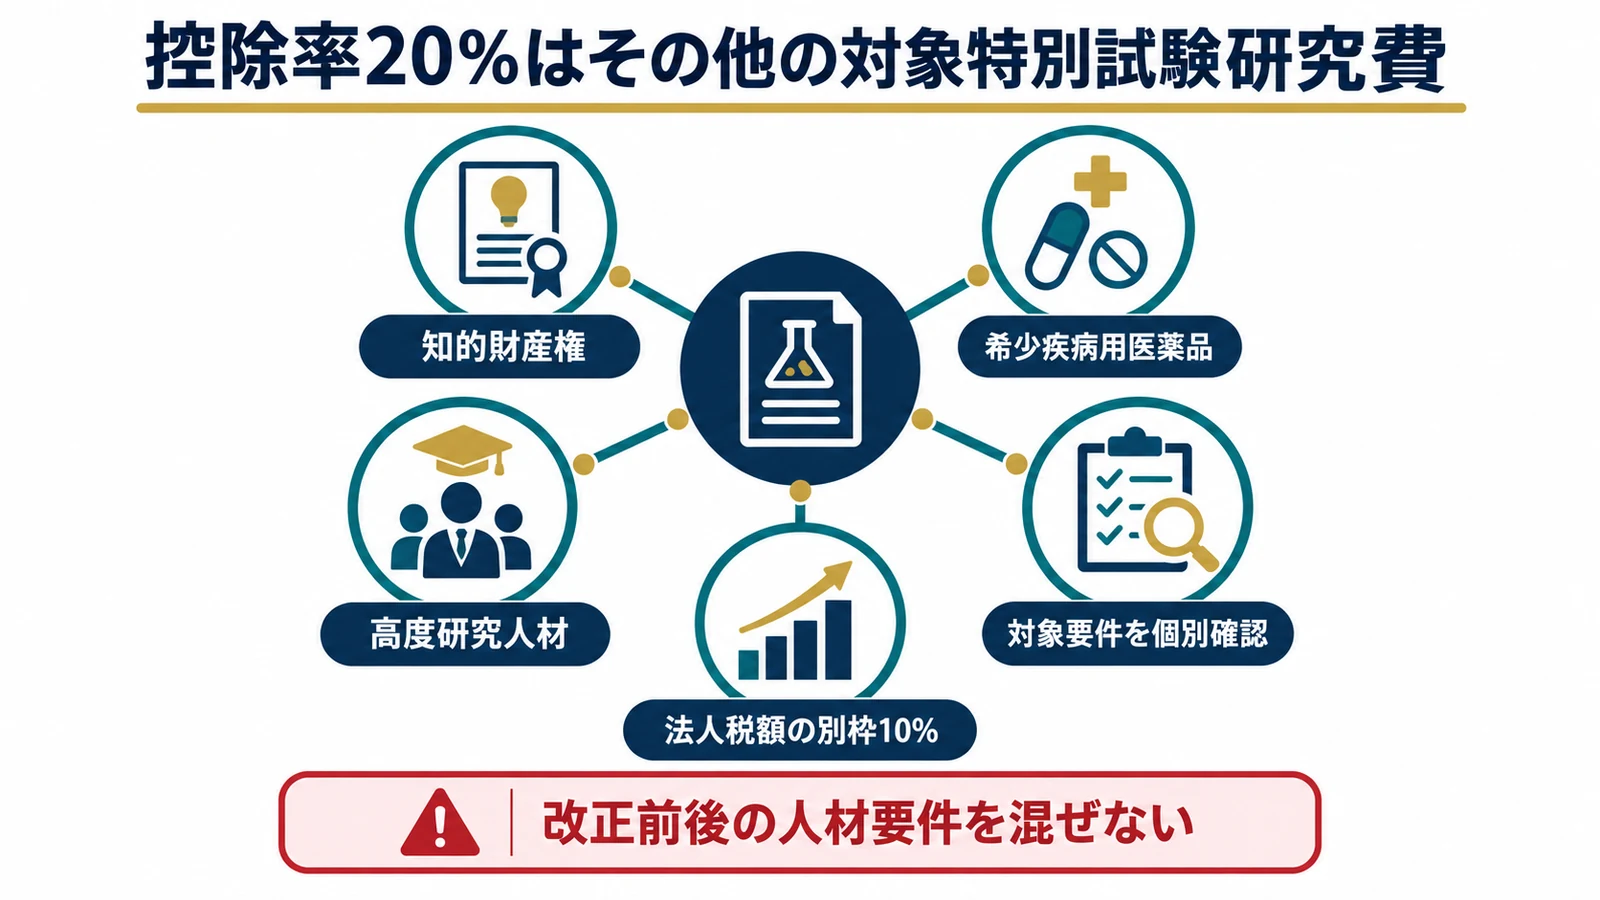
30%・25%の区分以外でも、国税庁が定める共同・委託研究、知的財産権の設定・許諾を受けて行う研究、希少疾病用医薬品、高度研究人材に係る研究などは20%の対象となり得ます。
知財・希少疾病・高度人材の要件を個別確認する
名称が似ても要件は別々です。 高度な社員という印象だけで人件費を20%にしない
知的財産権の保有者と許諾内容、医薬品の指定、高度専門知識を有する人材の資格・職務・人件費を、それぞれの法令要件へ照合します。研究案件ごとに対象根拠を一つ選びます。
2026年度改正の高度研究人材見直しを反映する
対象範囲は適用年度で変わります。 改正前後の人材要件を混ぜて集計しない
令和8年度改正では高度研究人材に係る対象の拡充・手続合理化が示されています。事業年度開始日、対象者の採用・出向・給与、研究従事期間を最新の経産省ガイドと法令で確認します。
研究開発税制には一般型、中小企業技術基盤強化税制、オープンイノベーション型があり、対象費用と上限を区分して計算します。
令和7年4月1日以後終了事業年度分では、一般型は別表六(九)、中小企業型は別表六(十)、OI型は別表六(十二)と案内されています。
法人税額10%の別枠上限まで計算する
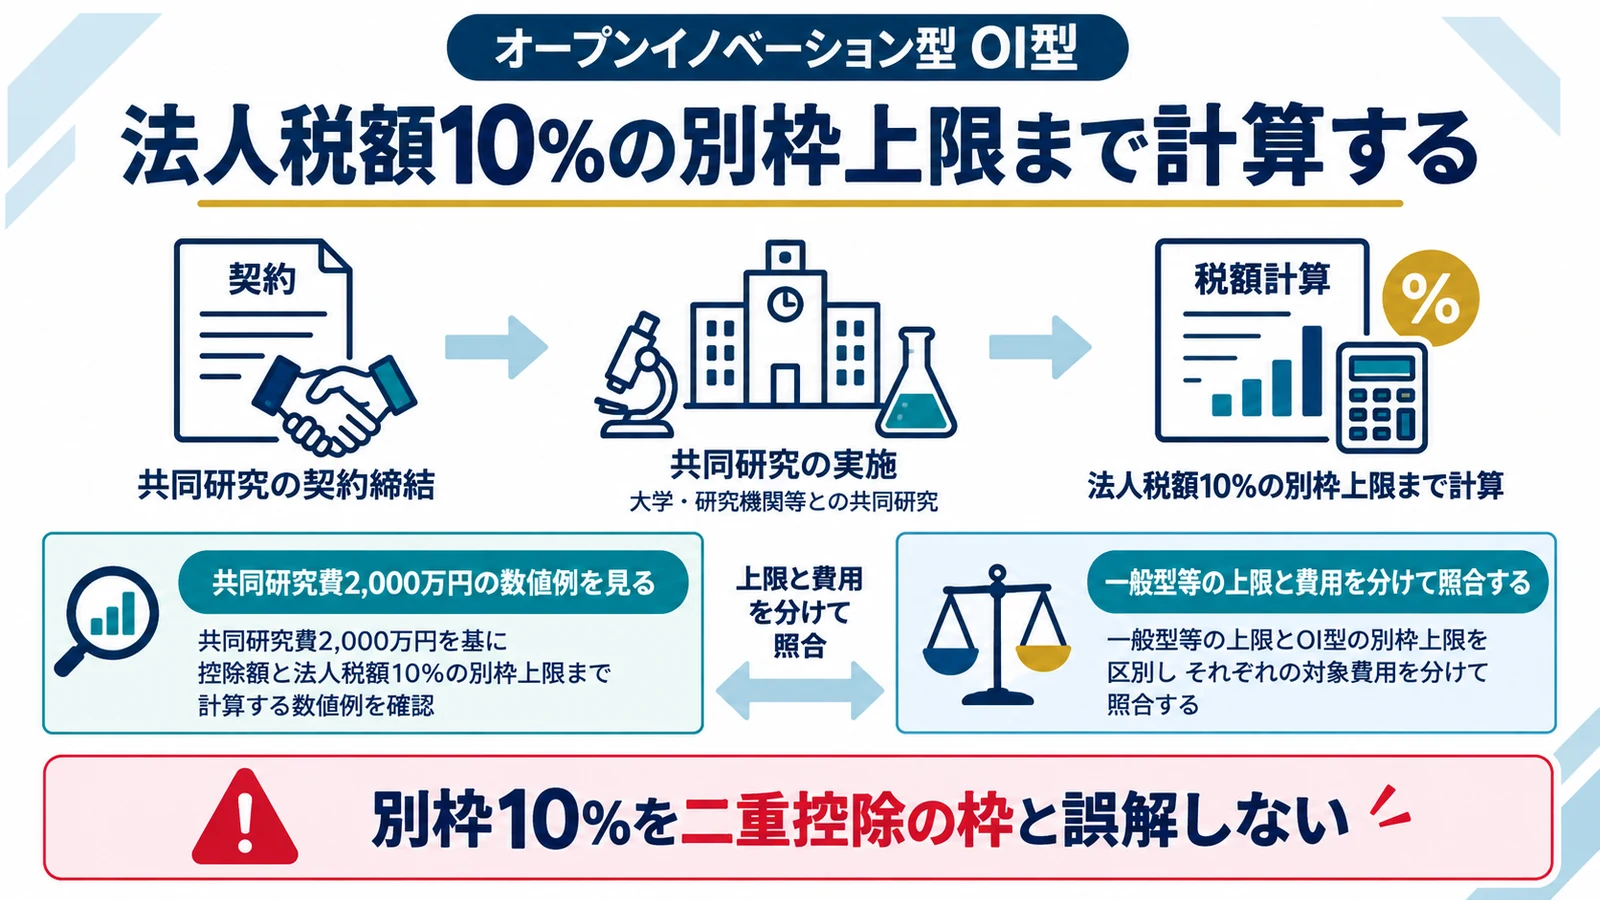
OI型の算出控除額は、特別試験研究費×20%・25%・30%です。ただし当期に差し引ける上限は調整前法人税額の10%となります。
共同研究費2,000万円の数値例を見る
30%なら算出額は600万円です。 30%の600万円を確定控除額と表示しない
大学との対象共同研究費2,000万円×30%で600万円を算出します。調整前法人税額が4,000万円なら上限10%は400万円なので、当期控除は400万円までとなります。
一般型等の上限と費用を分けて照合する
別枠上限でも同じ費用は一回だけです。 別枠10%を二重控除の枠と誤解しない
OI型の400万円と、一般型または中小企業型の当期控除額を制度別に計算します。特別試験研究費としてOI型へ入れた2,000万円は一般費用の集計から除き、別表間の一致を確認します。
契約前から証明書類と費用分担を設計する
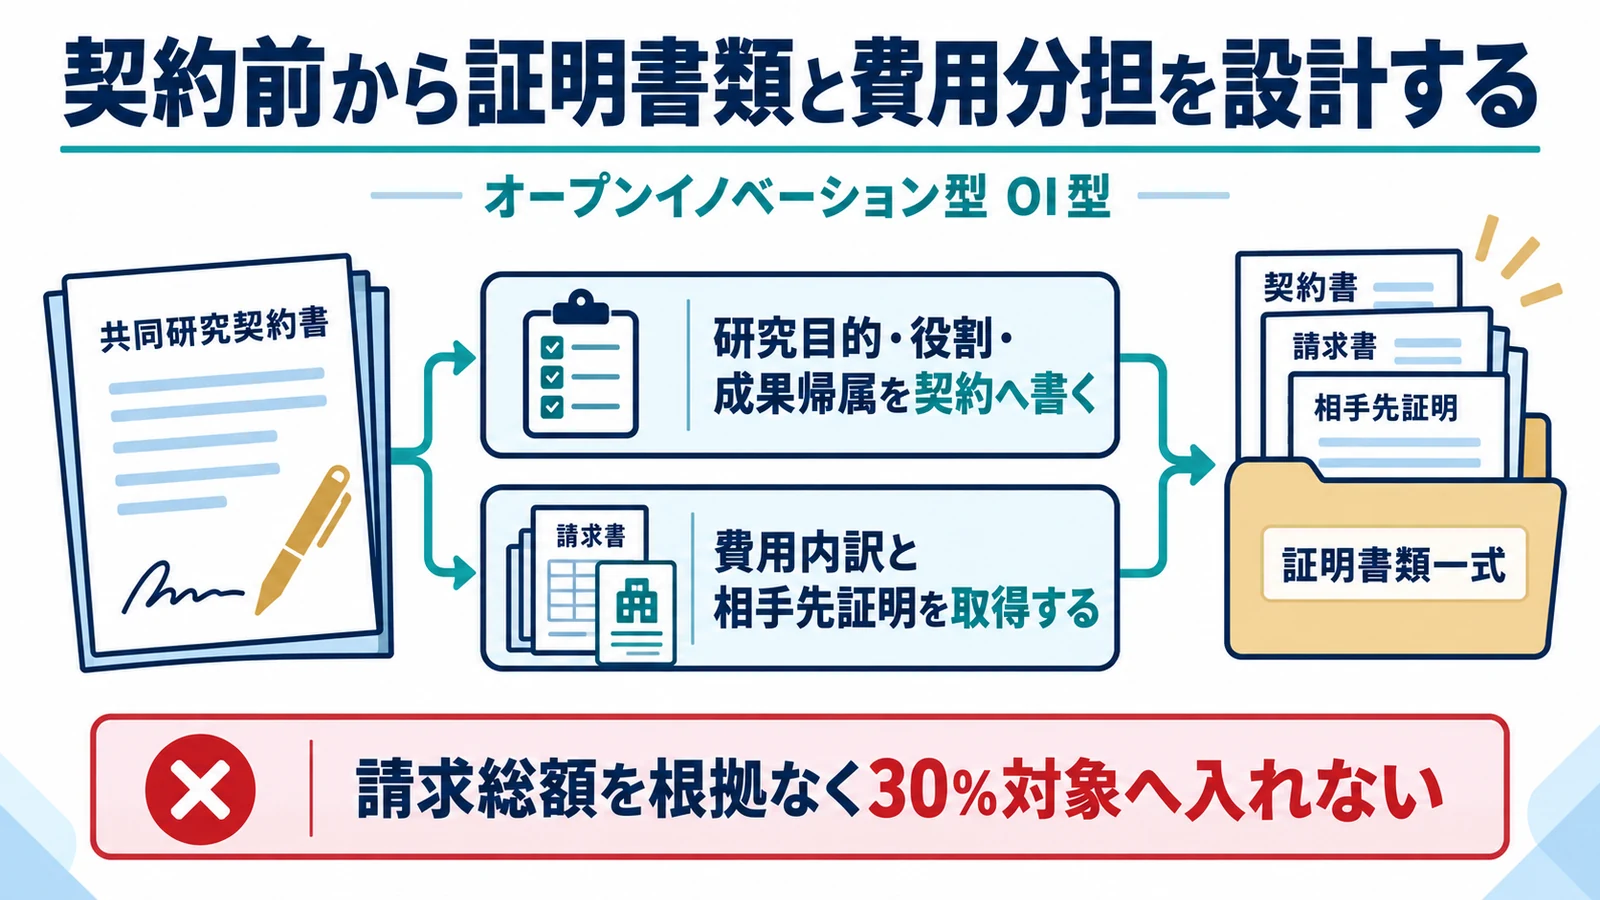
OI型は研究が終わってから契約書を整えても、対象相手、研究形態、費用範囲を十分に証明できません。税務担当が契約レビューへ参加し、申告に必要な情報を条項へ入れます。
研究目的・役割・成果帰属を契約へ書く
曖昧な業務委託契約では研究実態が伝わりません。 一般的なコンサル契約で共同研究を代用しない
技術課題、試験内容、当事者の役割、研究期間、報告頻度、成果物、知財帰属、秘密保持、中止時の精算を記載します。成果保証ではなく研究活動の遂行を対象にしていることも明確にします。
費用内訳と相手先証明を取得する
総額請求では対象費用を切り分けにくくなります。 請求総額を根拠なく30%対象へ入れない
人件費、材料費、設備使用料、間接経費等の内訳、対象期間、相手先区分の証明、研究報告を定期的に受け取ります。契約変更時は費用集計と税率区分も更新します。
申告時は別表六(十二)と適用額明細書を確認する
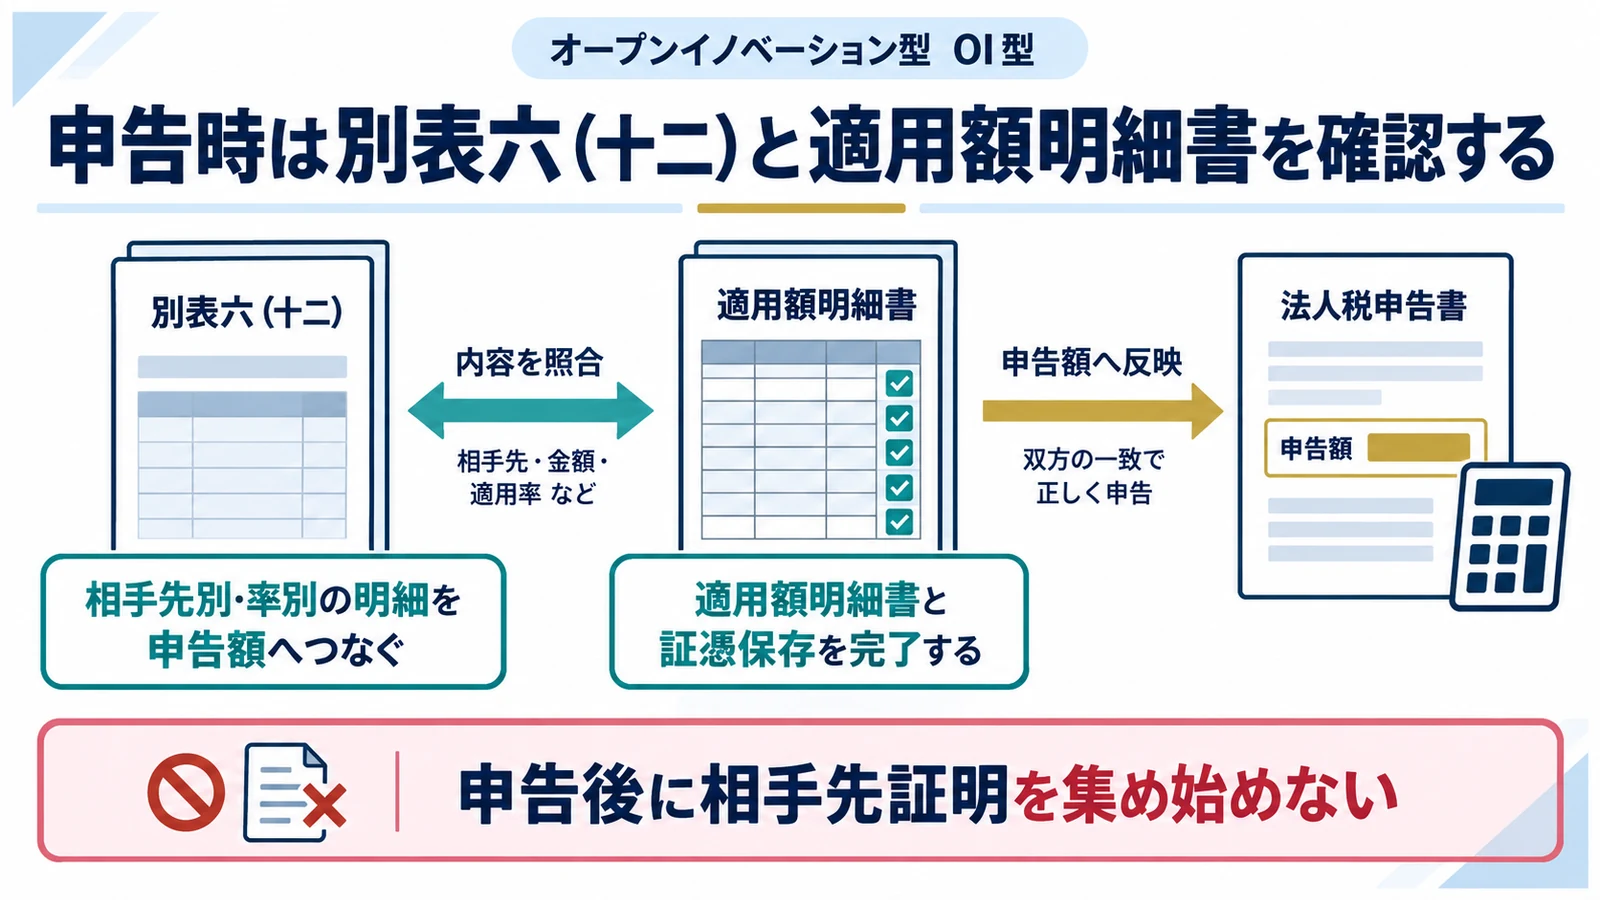
令和7年4月1日以後終了事業年度分の国税庁案内では、特別試験研究費の明細書は別表六(十二)です。別表番号は年度により変わるため、正式名称と事業年度で最新様式を選びます。
相手先別・率別の明細を申告額へつなぐ
20%・25%・30%を合算前に区分します。 合計額だけを別表へ入れて率の根拠を失わない
研究案件、相手先、対象者区分、契約、対象費用、控除率、算出額を一覧化し、別表の該当欄へ転記します。一般型・中小企業型から除外した金額とも照合します。
適用額明細書と証憑保存を完了する
別表を作成するだけでは手続きは終わりません。 申告後に相手先証明を集め始めない
確定申告書へ控除額を記載し、計算明細書と適用額明細書を提出します。契約書、相手先証明、研究計画、報告、請求・支払、社内集計表は調査時に追跡できる順で保存します。
研究開発税制には一般型、中小企業技術基盤強化税制、オープンイノベーション型があり、対象費用と上限を区分して計算します。
令和7年4月1日以後終了事業年度分では、一般型は別表六(九)、中小企業型は別表六(十)、OI型は別表六(十二)と案内されています。
オープンイノベーション型 OI型でよくある質問
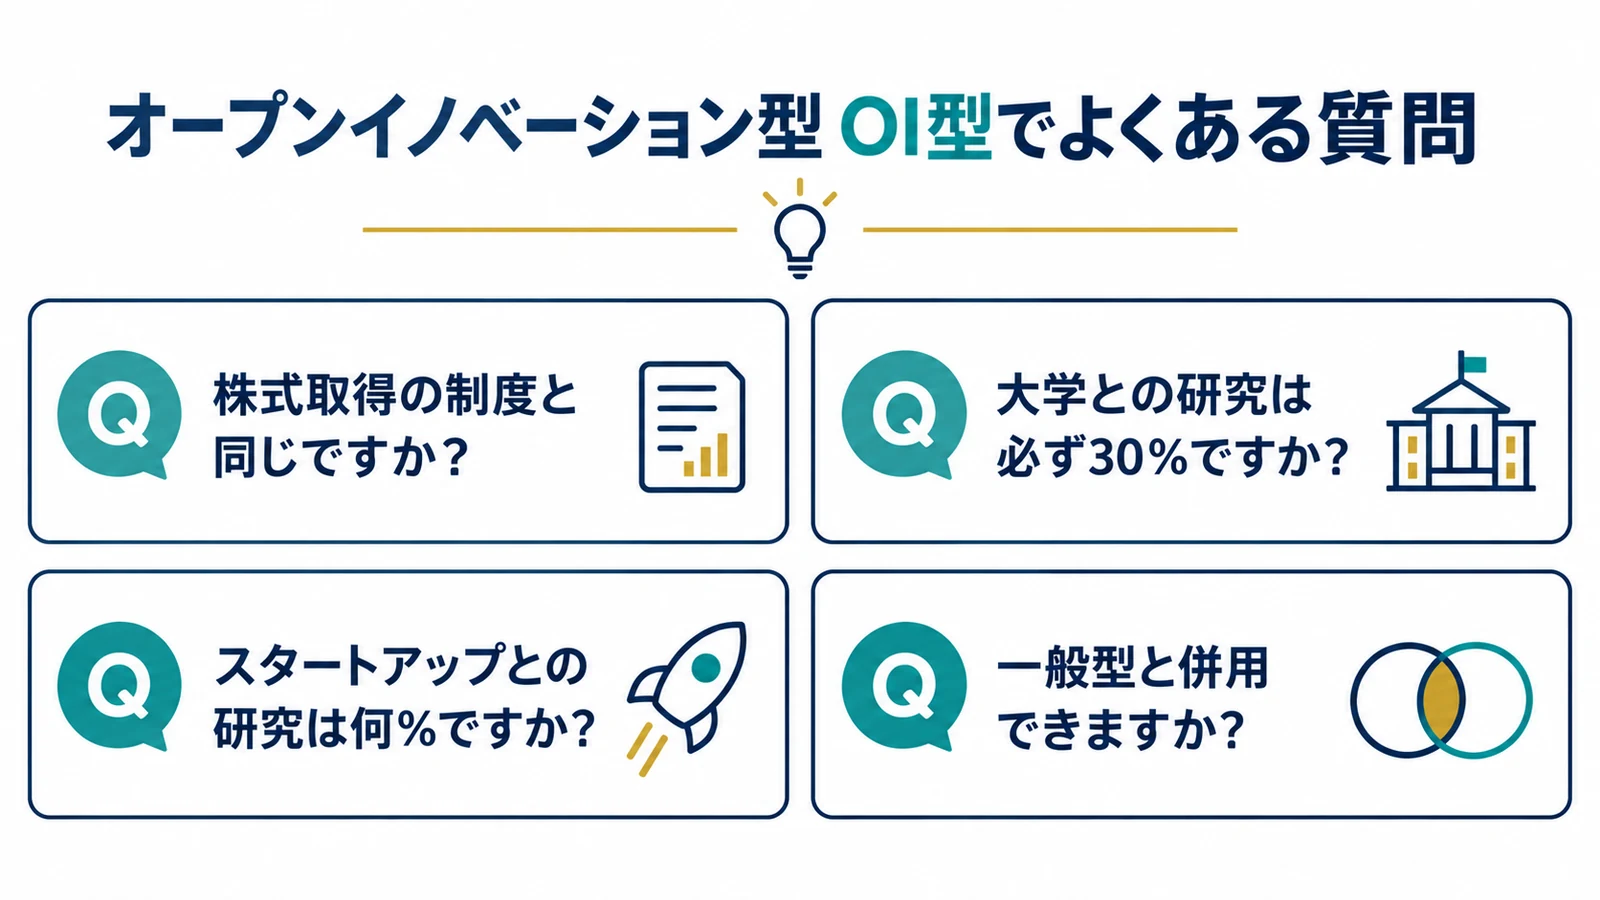
OI型とオープンイノベーション促進税制は同じですか
違います。OI型は共同・委託研究費の税額控除、促進税制は一定のスタートアップ株式取得に関する別制度です。
大学との共同研究は必ず30%控除ですか
相手先区分、契約、研究内容、対象費用を満たす必要があります。寄附や通常の委託業務は自動的に対象になりません。
スタートアップとの研究は何%ですか
特定新事業開拓事業者等との対象共同・委託研究は25%です。相手先が制度上の要件を満たすか確認します。
OI型は一般型と併用できますか
別の対象費用であれば併用を検討できますが、同じ試験研究費を重複計上することはできません。
OI型は対象となる共同・委託研究等について20%、25%または30%を控除し、法人税額の10%を上限とします。
研究開発税制には一般型、中小企業技術基盤強化税制、オープンイノベーション型があり、対象費用と上限を区分して計算します。
