
中小企業技術基盤強化税制|12~17%控除と3年繰越
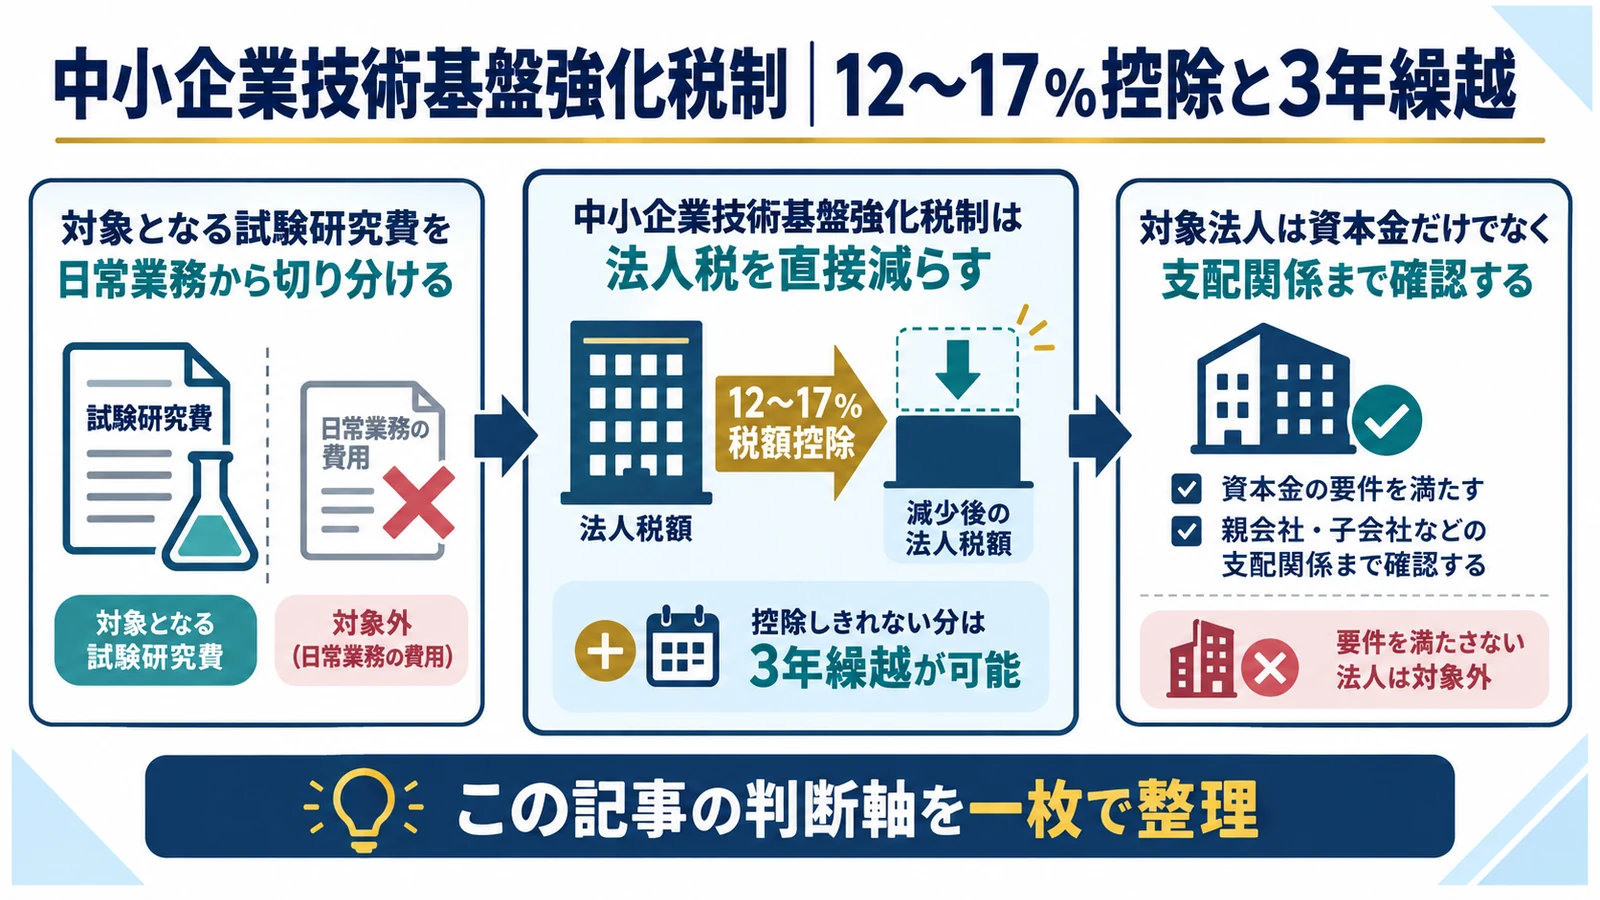
中小企業技術基盤強化税制は、研究開発費を単なる経費で終わらせず、一定割合を法人税から直接差し引ける制度です。対象法人、試験研究費、12~17%の控除率、法人税額上限、2026年度改正で設けられる3年繰越を、申告準備の順番で整理します。
- 中小企業技術基盤強化税制は法人税を直接減らす
- 対象法人は資本金だけでなく支配関係まで確認する
- 対象となる試験研究費を日常業務から切り分ける
- 控除率は原則12%から最大17%まで動く
中小企業技術基盤強化税制は法人税を直接減らす
この制度は試験研究費を損金に算入したうえで、計算した税額控除を法人税額から差し引く仕組みです。支出額がそのまま戻る補助金とは異なり、法人税額上限までしか当期に使えません。
経費計上と税額控除を二段階で捉える
研究費は費用処理だけで終わりません。 費用の全額が法人税から引かれる制度ではない
材料費、人件費、委託費などを会計上処理した後、税務上の試験研究費に該当する額を再集計し、控除率を掛けます。損金による所得圧縮と税額控除は効果の出方が異なるため、申告調整表で分けて確認します。
補助金・特別償却との違いを確認する
資金が入る時期と税負担が減る時期を区別します。 同じ支出へ複数の優遇を重ねて計算しない
補助金は採択と実績報告を経て交付されますが、税額控除は確定申告で法人税から差し引きます。設備の取得価額に試験研究費が含まれる場合は、他の特別償却や税額控除との重複制限も確認します。
対象法人は資本金だけでなく支配関係まで確認する
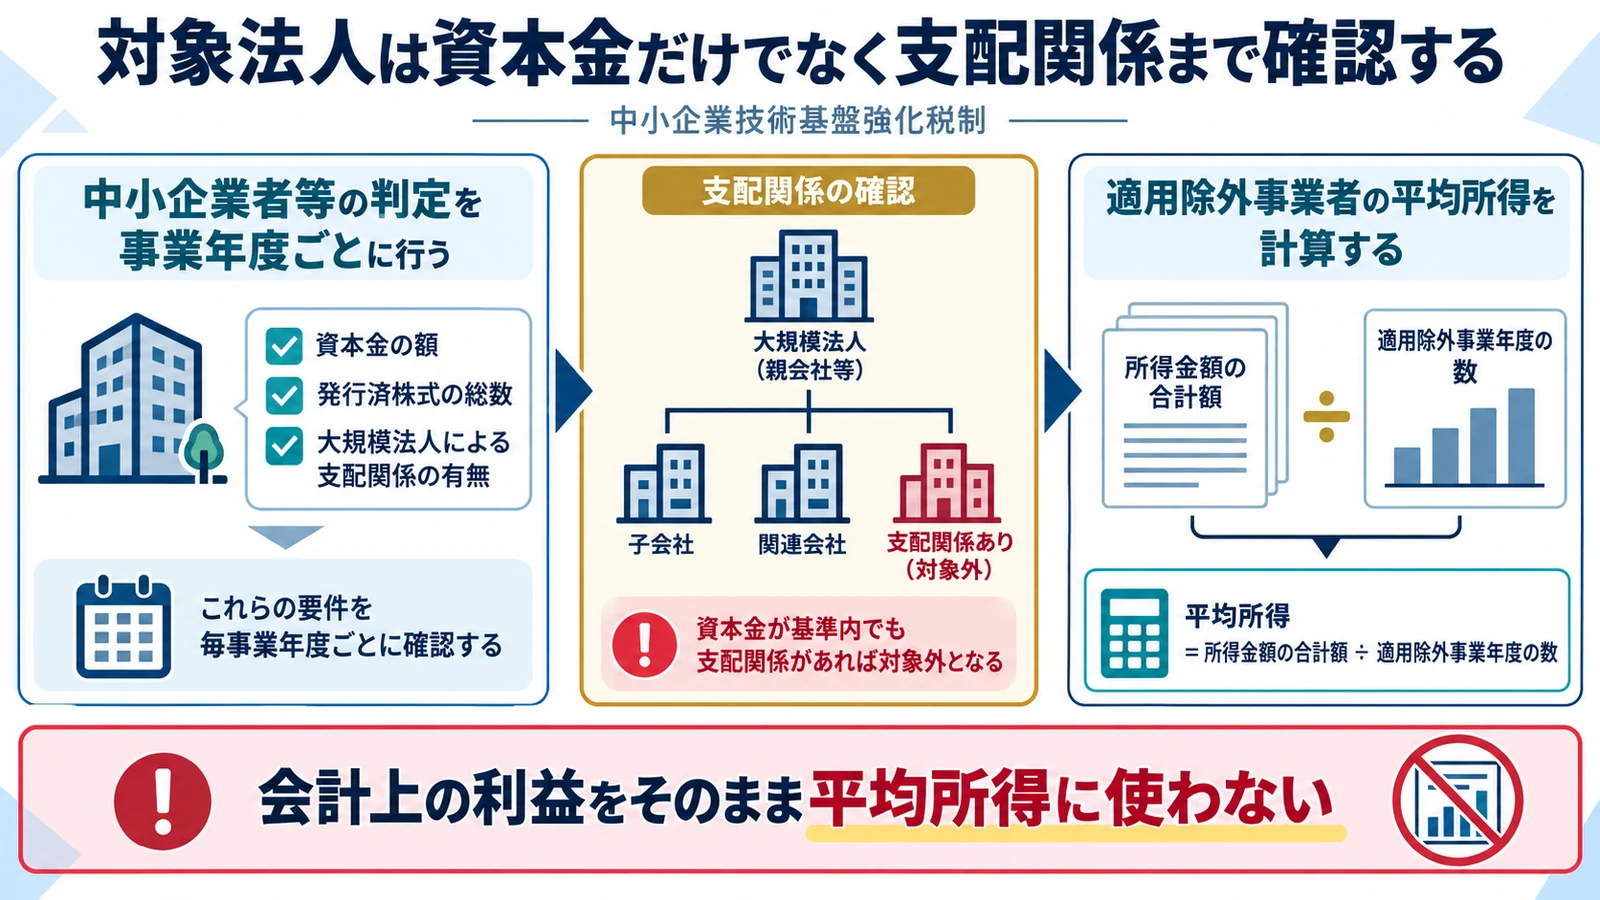
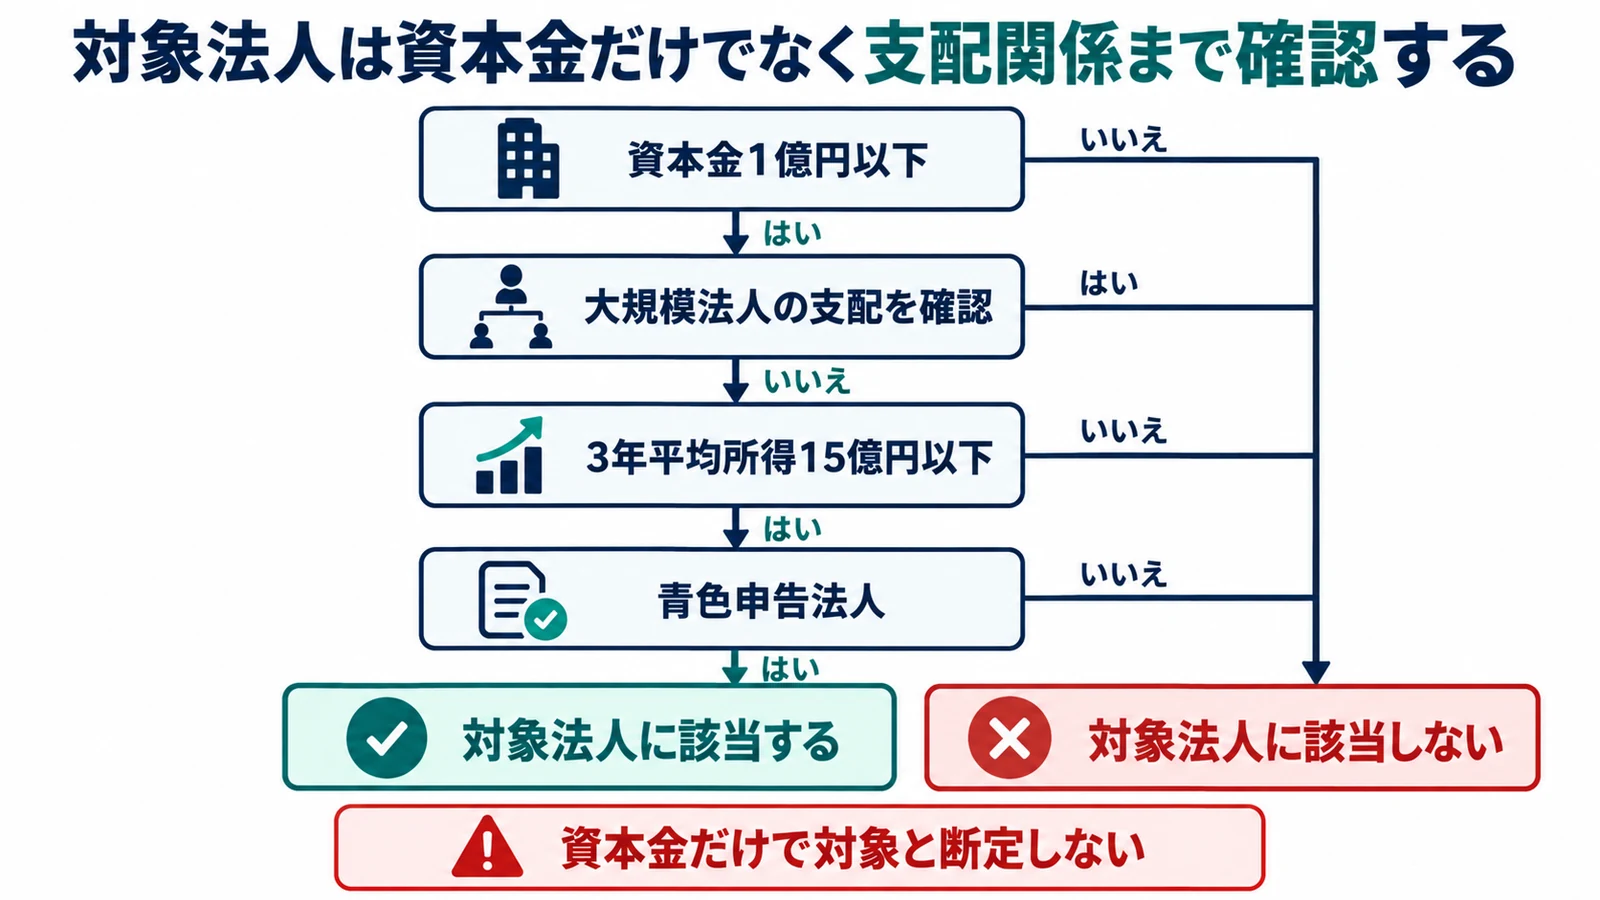
入口は青色申告書を提出する中小企業者等であることです。資本金1億円以下という数字だけで判定せず、大規模法人による株式保有、グループ通算、過去3年の平均所得などの除外条件を確認します。
中小企業者等の判定を事業年度ごとに行う
前年に対象でも当期も同じとは限りません。 資本金だけで適用可否を決めない
期末資本金、発行済株式、株主別持株比率、資本関係図、従業員数をそろえます。資本金1億円以下でも、同一の大規模法人に2分の1以上、複数の大規模法人に3分の2以上を保有される場合などは除外され得ます。
適用除外事業者の平均所得を計算する
所得基準は売上高や当期利益ではありません。 会計上の利益をそのまま平均所得に使わない
事業年度開始日前3年以内に終了した各事業年度の所得金額を年平均し、15億円超となる適用除外事業者に該当しないかを確認します。組織再編や短期事業年度がある場合は税理士と計算期間を精査します。
中小企業技術基盤強化税制は青色申告法人である中小企業者等を対象とし、原則12%、一定の増加割合等に応じ最大17%の税額控除を認めます。
中小企業向け制度では試験研究費の12~17%を法人税から控除し、通常は法人税額の25%を控除上限として計算します。
対象となる試験研究費を日常業務から切り分ける
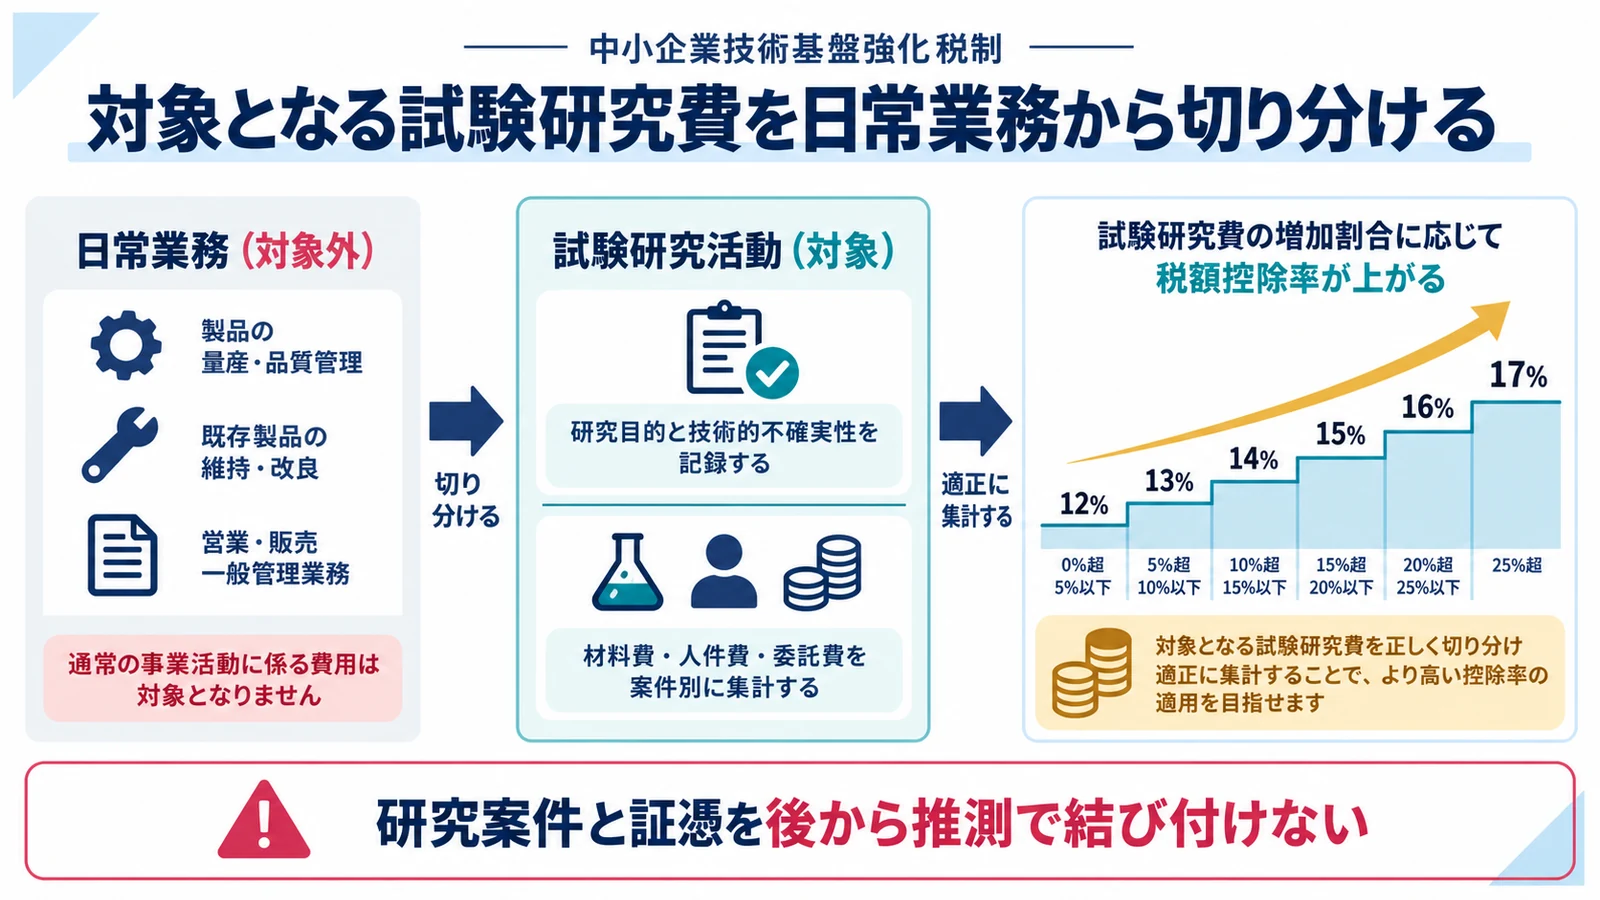
対象は製品の製造や技術の改良・考案・発明に係る試験研究のために要する費用です。通常の品質管理、販売促進、単なるデザイン変更や日常的な保守まで研究費として広げないことが重要です。
研究目的と技術的不確実性を記録する
勘定科目名より実際の活動内容で判断します。 開発部門の支出を無条件で全額対象にしない
プロジェクト開始時に、解決したい技術課題、既存技術では確定できない点、仮説、試験方法、評価指標を研究計画書へ記載します。失敗した試験も、研究目的と検証過程が説明できれば判断資料になります。
材料費・人件費・委託費を案件別に集計する
費目ごとに証拠の形が異なります。 研究案件と証憑を後から推測で結び付けない
材料費は払出記録、人件費は研究へ専ら従事した時間や職務、委託費は契約書・仕様書・成果物・請求書をひも付けます。共通費は合理的な配賦基準を文書化し、毎期同じ方法で再計算できる状態にします。
控除率は原則12%から最大17%まで動く
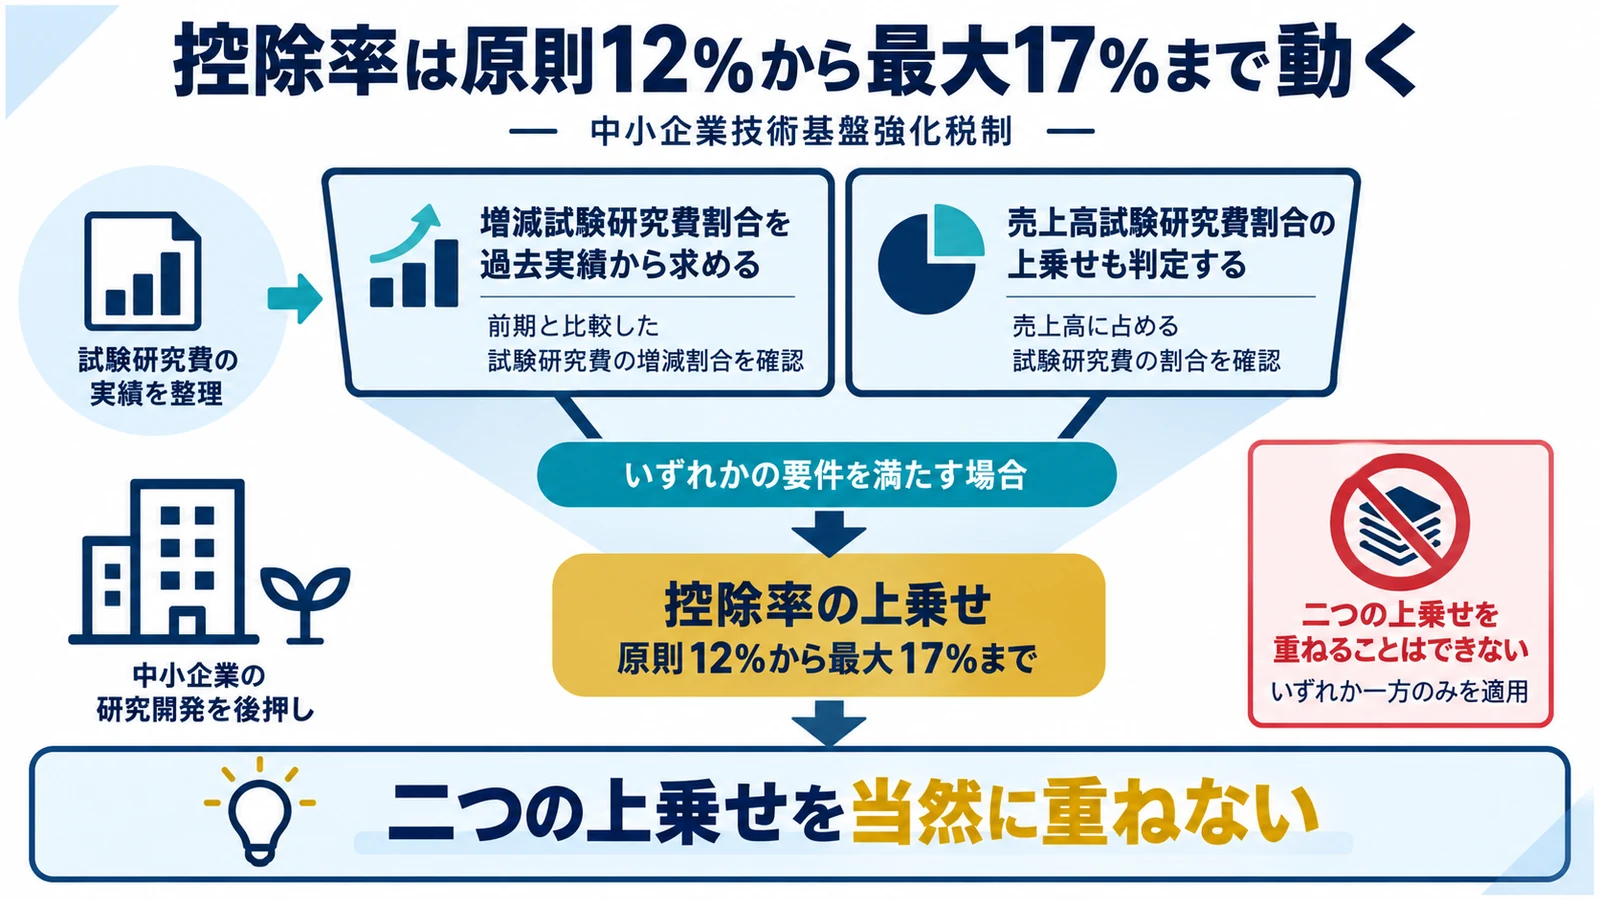
中小企業向けの基本率は12%です。一定の増加試験研究費割合が12%を超える場合などは上乗せされますが、最大17%で頭打ちになります。率の判定と対象費用の集計を同じ資料で混ぜないようにします。
増減試験研究費割合を過去実績から求める
当期額だけでは上乗せ率を計算できません。 売上増加率を研究費増加率の代わりに使わない
当期の試験研究費と比較試験研究費を同じ定義で集計し、増減試験研究費割合を求めます。増加割合が12%を超える場合、12%に超過部分×0.375を加える考え方で計算し、17%を上限とします。
売上高試験研究費割合の上乗せも判定する
研究集約度が高い企業には別の判定があります。 二つの上乗せを当然に重ねない
試験研究費の売上高に対する割合が10%を超える場合は、所定の算式による控除率の上乗せを検討します。売上高の範囲と平均売上金額の期間をそろえ、増加率による上乗せとの適用関係を確認します。
法人税額25%の上限まで当期控除を計算する
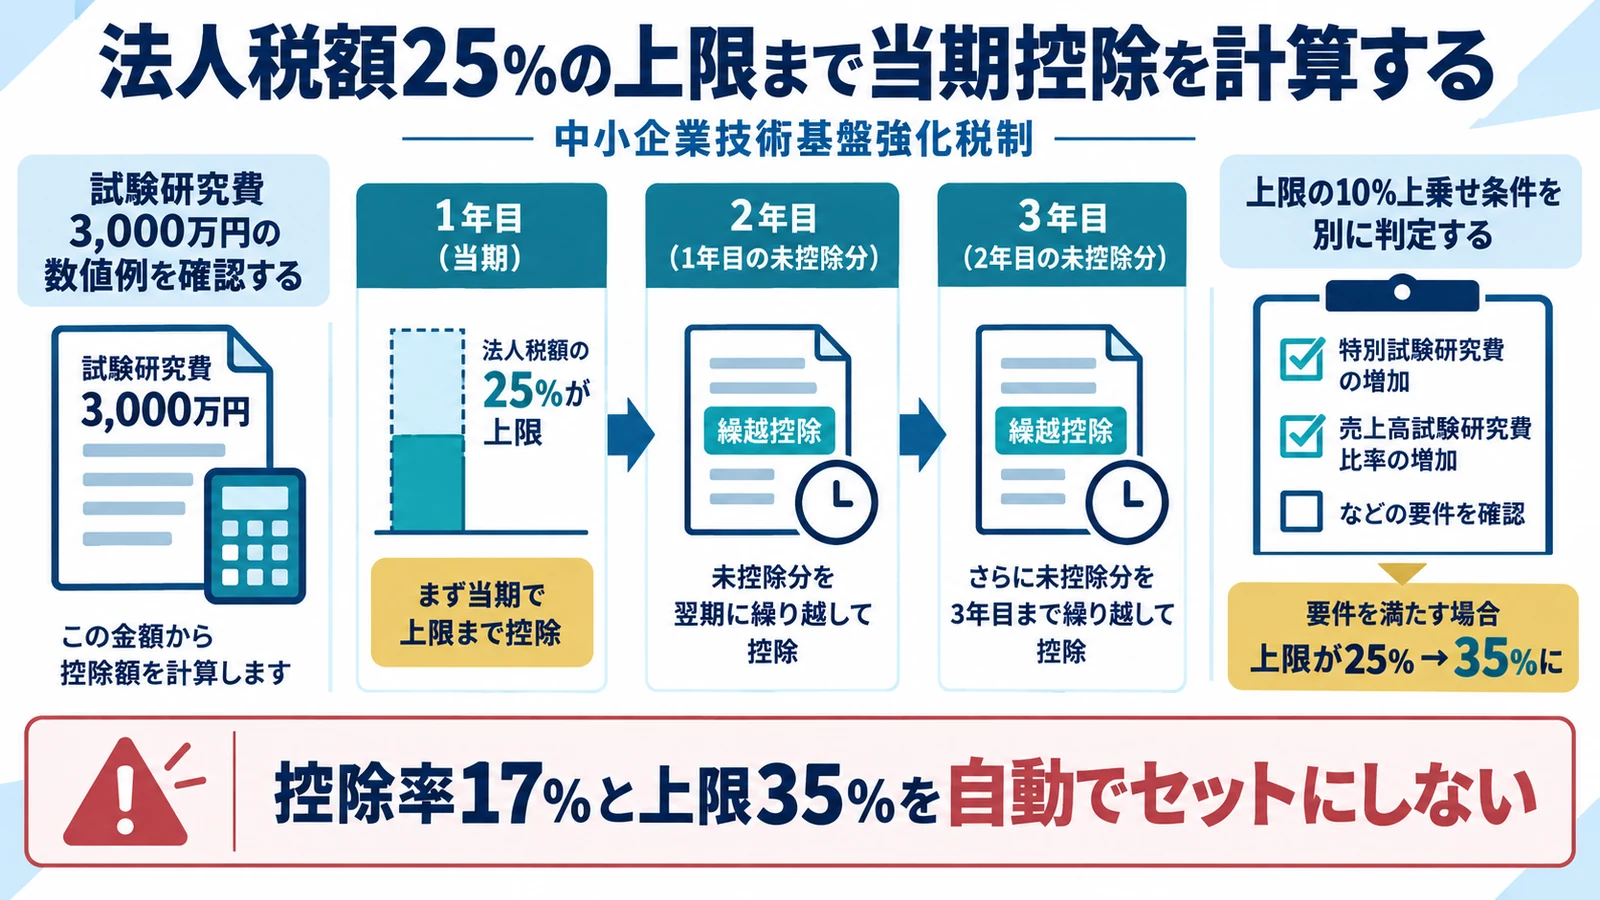
試験研究費×控除率で算出した金額が、そのまま当期の節税額になるとは限りません。通常の税額控除上限は調整前法人税額の25%で、一定の増加要件等を満たす場合に最大10%の上乗せ枠を検討します。
試験研究費3,000万円の数値例を確認する
控除率17%でも上限比較が必要です。 3,000万円の17%を確定控除額と断定しない
対象試験研究費3,000万円、控除率17%なら計算上の控除額は510万円です。調整前法人税額が2,000万円なら通常上限25%は500万円となるため、上乗せ枠がなければ当期控除は500万円までです。
上限の10%上乗せ条件を別に判定する
高い控除率と高い上限は同じ要件ではありません。 控除率17%と上限35%を自動でセットにしない
増減試験研究費割合が12%を超える場合、または売上高試験研究費割合が10%を超える場合の上限上乗せをそれぞれ計算します。両方を満たしても重ねず、制度上の優先関係に従います。
中小企業向け制度では試験研究費の12~17%を法人税から控除し、通常は法人税額の25%を控除上限として計算します。
令和8年度改正では中小企業向けの時限的な控除率・上限の上乗せが延長され、一定の研究投資増加を条件に3年間の繰越控除が設けられます。
2026年度改正の3年繰越は研究投資の増加が条件になる
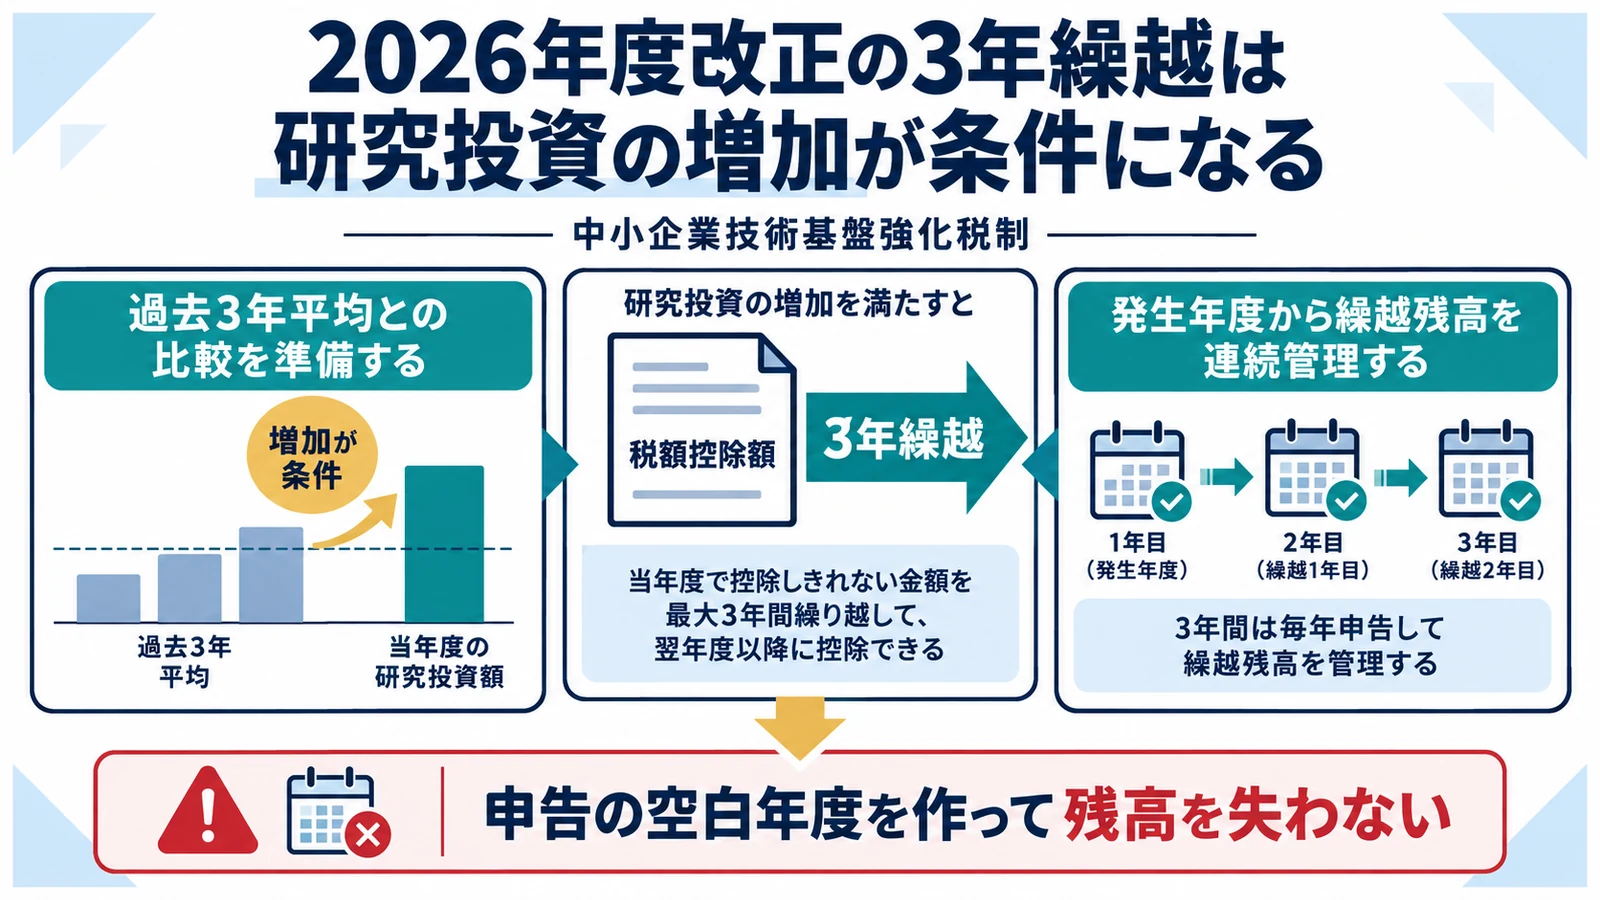
令和8年度改正では、法人税額上限で控除しきれない中小企業向け税額控除について、一定の研究投資増加を条件に最大3年間繰り越す仕組みが設けられます。開始事業年度と経過措置を確認します。
過去3年平均との比較を準備する
赤字や上限超過だけで自動的に繰り越せません。 未控除額がすべて無条件で3年残ると考えない
当期試験研究費が過去3年の平均試験研究費を上回ることなど、改正後の要件を公式資料と施行法令で確認します。各年の対象費用を同じ集計基準で保存していなければ、増加要件を正確に説明できません。
発生年度から繰越残高を連続管理する
黒字化してから資料を作るのでは遅れます。 申告の空白年度を作って残高を失わない
控除限度超過額が生じた年度の確定申告で必要な明細を提出し、その後の各年度も発生額、使用額、残額、期限を管理します。組織再編や決算期変更がある場合は承継可否と期間を個別確認します。
一般型・OI型との適用関係を費用単位で整理する
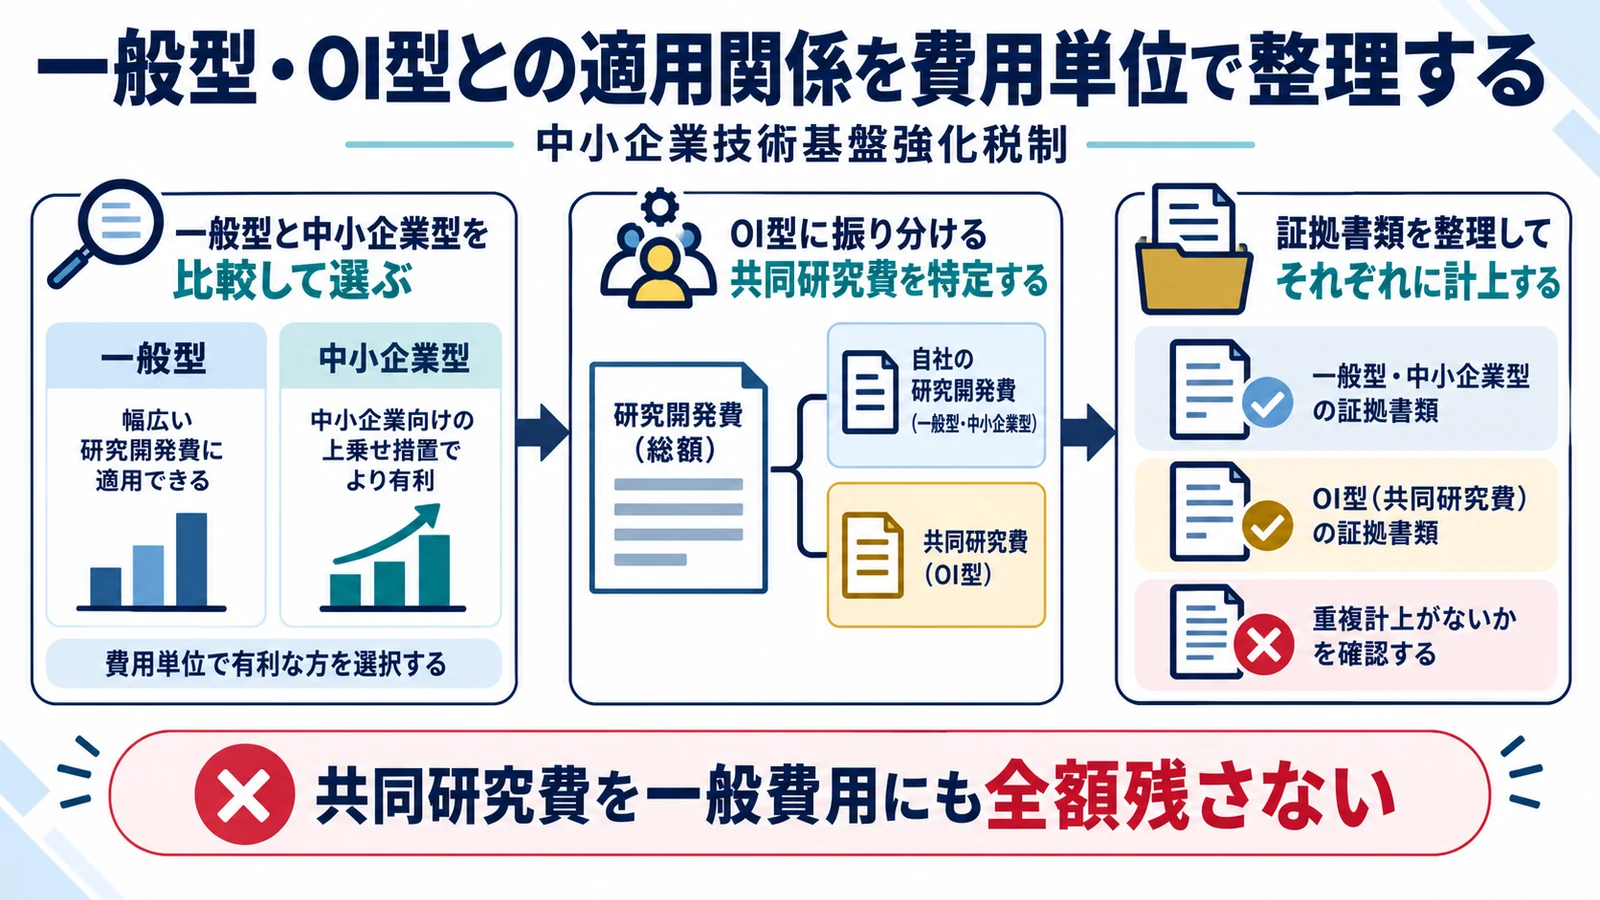
中小企業技術基盤強化税制と一般試験研究費の制度は、同じ費用について選択適用です。一方、大学やスタートアップ等との共同・委託研究はOI型の対象となり得るため、相手先と契約内容ごとに区分します。
一般型と中小企業型を比較して選ぶ
会社単位だけでなく費用の重複を防ぎます。 制度名を変えて同じ費用を重ねない
対象法人の可否、控除率、法人税額上限、繰越可能性を試算し、中小企業型を選ぶ根拠を残します。同一の一般試験研究費を両制度へ二重計上せず、申告別表と集計表の金額を照合します。
OI型に振り分ける共同研究費を特定する
契約相手だけでOI型になるわけではありません。 共同研究費を一般費用にも全額残さない
共同研究契約、研究分担、費用負担、成果帰属、相手先区分、支払内容を確認し、OI型の特別試験研究費へ該当する部分を切り出します。一般費用と共通する支出には合理的な按分根拠を設けます。
申告までに研究台帳・別表・適用額明細書をそろえる
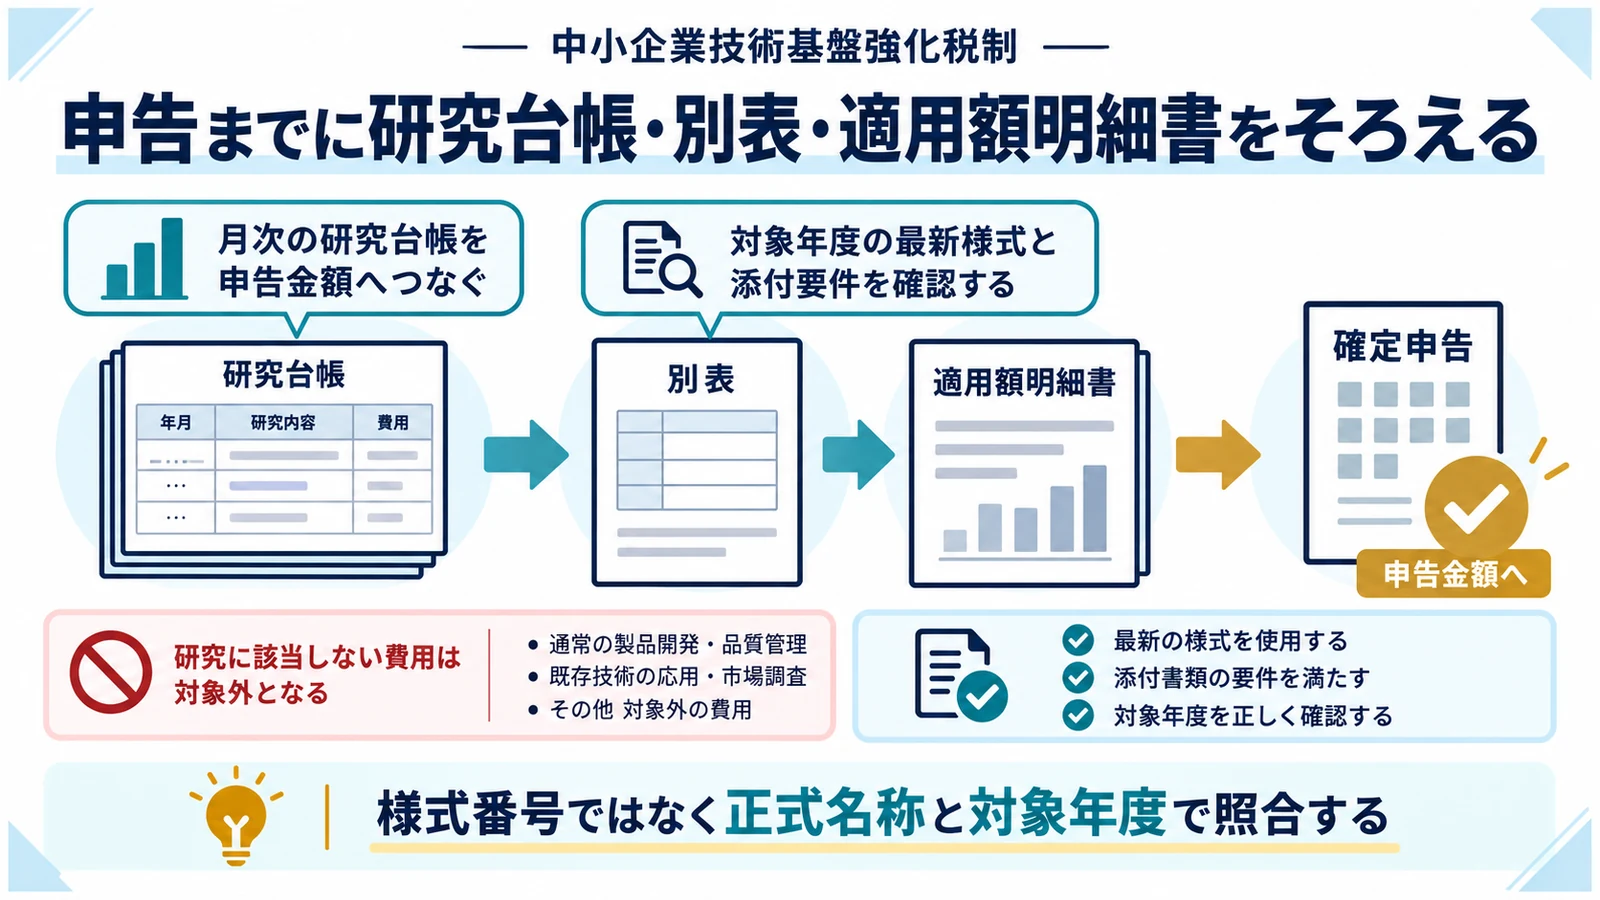
税額控除は決算時の集計だけでなく、確定申告書への記載、計算明細書の添付、適用額明細書の提出までが一連の手続きです。年度によって別表番号が変わるため、名称と対象期間で様式を選びます。
月次の研究台帳を申告金額へつなぐ
総勘定元帳から一括抽出するだけでは証明が弱くなります。 決算後に摘要だけで研究内容を推測しない
案件番号、研究目的、期間、担当者、費目、証憑、対象・対象外理由を研究台帳へ記録し、月次で会計残高と照合します。決算時には対象費用一覧から別表の各欄へ追跡できる対応表を作ります。
対象年度の最新様式と添付要件を確認する
古い別表番号の検索結果をそのまま使いません。 様式番号ではなく正式名称と対象年度で照合する
国税庁の法人税申告書・適用額明細書の案内から、事業年度終了日に対応する中小企業者等の試験研究費の明細書を取得します。電子申告データ、計算根拠、取締役会等の社内承認も同じ保存フォルダへまとめます。
中小企業向け制度では試験研究費の12~17%を法人税から控除し、通常は法人税額の25%を控除上限として計算します。
令和8年度改正では中小企業向けの時限的な控除率・上限の上乗せが延長され、一定の研究投資増加を条件に3年間の繰越控除が設けられます。
中小企業技術基盤強化税制でよくある質問
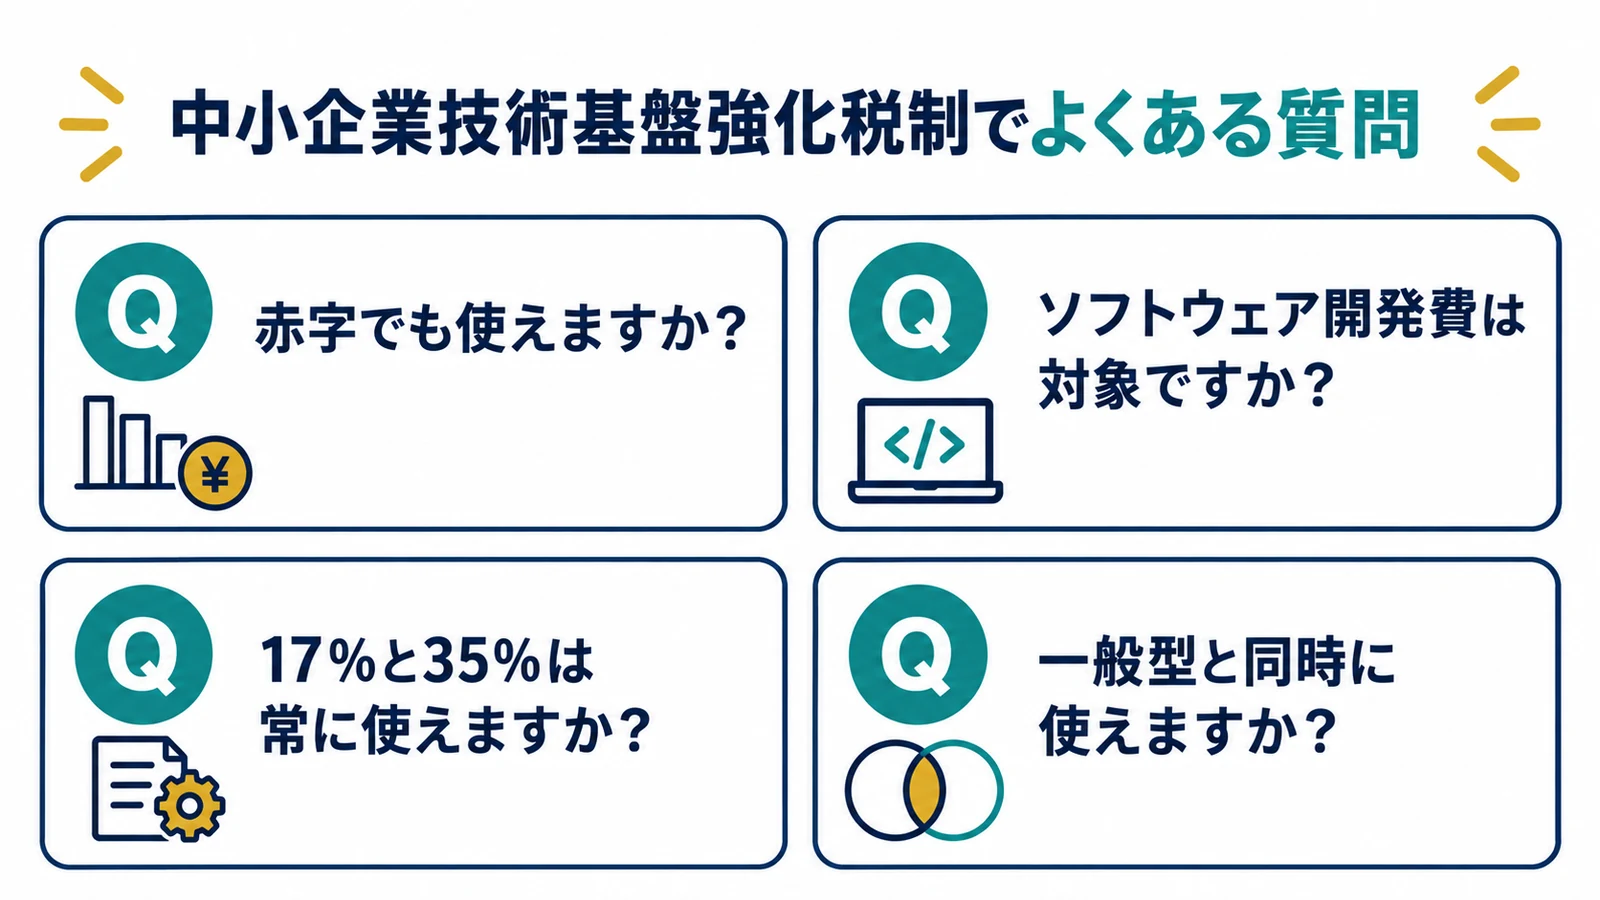
赤字でも中小企業技術基盤強化税制を使えますか
当期法人税がなければ当期控除はできません。2026年度改正後の3年繰越は研究投資の増加や申告要件を満たすか確認します。
ソフトウェア開発費はすべて対象ですか
すべてではありません。技術的な改良・考案・発明に当たる試験研究か、通常の保守や顧客対応ではないかを活動実態で区分します。
控除率17%と法人税額上限35%は常に使えますか
いいえ。控除率と上限上乗せはそれぞれ要件を判定し、適用期間と法人税額も確認します。
一般型と同時に使えますか
同じ一般試験研究費については選択適用です。OI型など別区分の費用は重複を除いて別途検討します。
中小企業技術基盤強化税制は青色申告法人である中小企業者等を対象とし、原則12%、一定の増加割合等に応じ最大17%の税額控除を認めます。
中小企業向け制度では試験研究費の12~17%を法人税から控除し、通常は法人税額の25%を控除上限として計算します。
