
社宅の経費は何割?役員・社員で異なる本人負担を整理
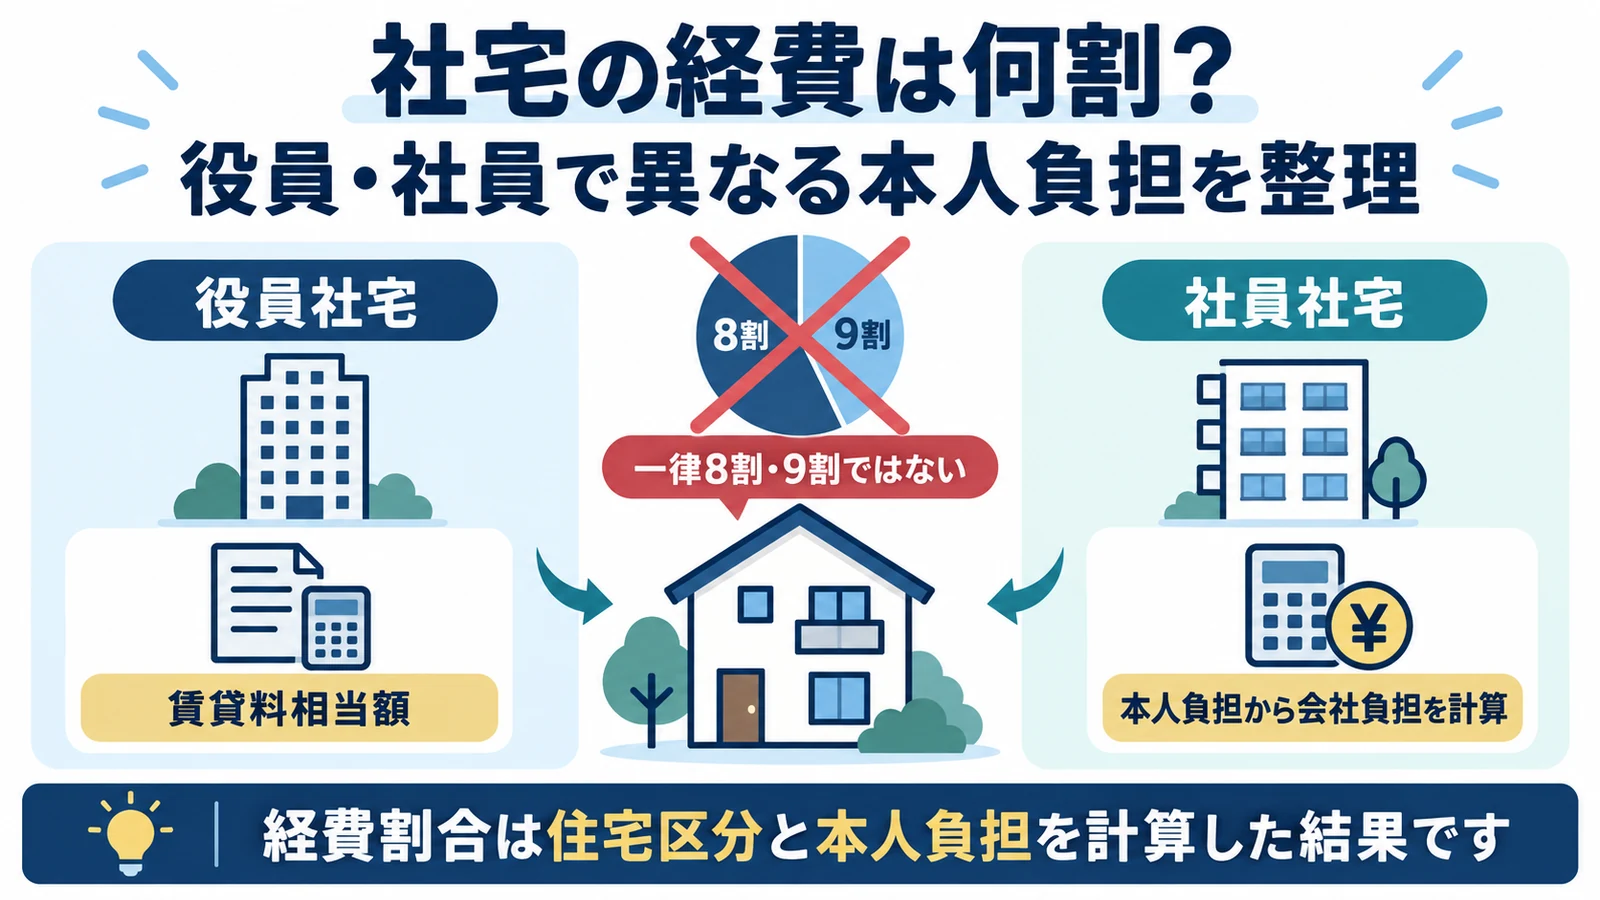
社宅の家賃は『一律で8割や9割を経費にできる』ものではありません。会社が支払う家賃、入居者から受け取る社宅使用料、給与課税される経済的利益を分け、役員か社員か、住宅区分、契約名義に応じて判断します。
- 社宅の経費割合は一律ではない
- 役員社宅と社員社宅では本人負担の基準が違う
- 小規模な役員社宅は固定資産税の数値で計算する
- 小規模でない借上げ役員社宅は家賃50%と比較する
社宅の経費割合は一律ではない
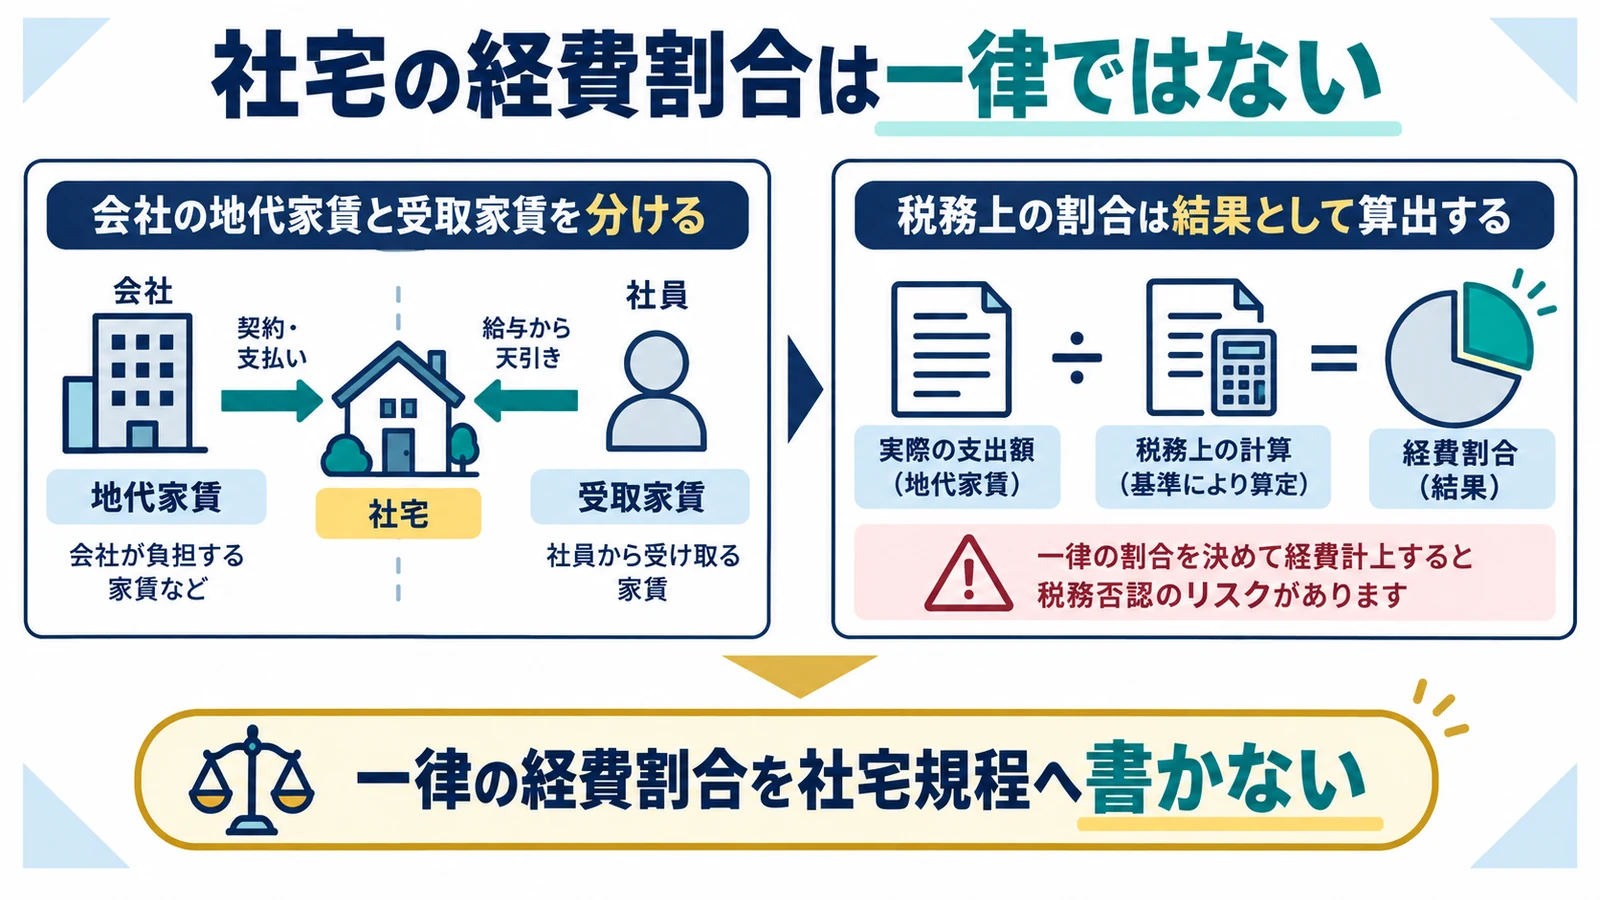
会社が家主へ支払う金額と、入居者が負担すべき金額は別々に計算します。広告で見かける『何割経費』だけでは、給与課税の有無を判断できません。
会社の地代家賃と受取家賃を分ける
会社側では、支払家賃の総額だけを見ません。 会社負担額と入居者負担額を混同しない
法人名義で契約した社宅の家賃は地代家賃等として処理し、役員や社員から受け取る使用料は雑収入または地代家賃の控除として継続処理します。敷金は原則として資産です。
税務上の割合は結果として算出する
最初から8割や9割と決める方法ではありません。 一律の経費割合を社宅規程へ書かない
住宅区分に応じた賃貸料相当額を計算し、会社支払家賃との差額を確認します。物件ごとに結果が変わるため、契約前の個別試算が必要です。
役員社宅と社員社宅では本人負担の基準が違う
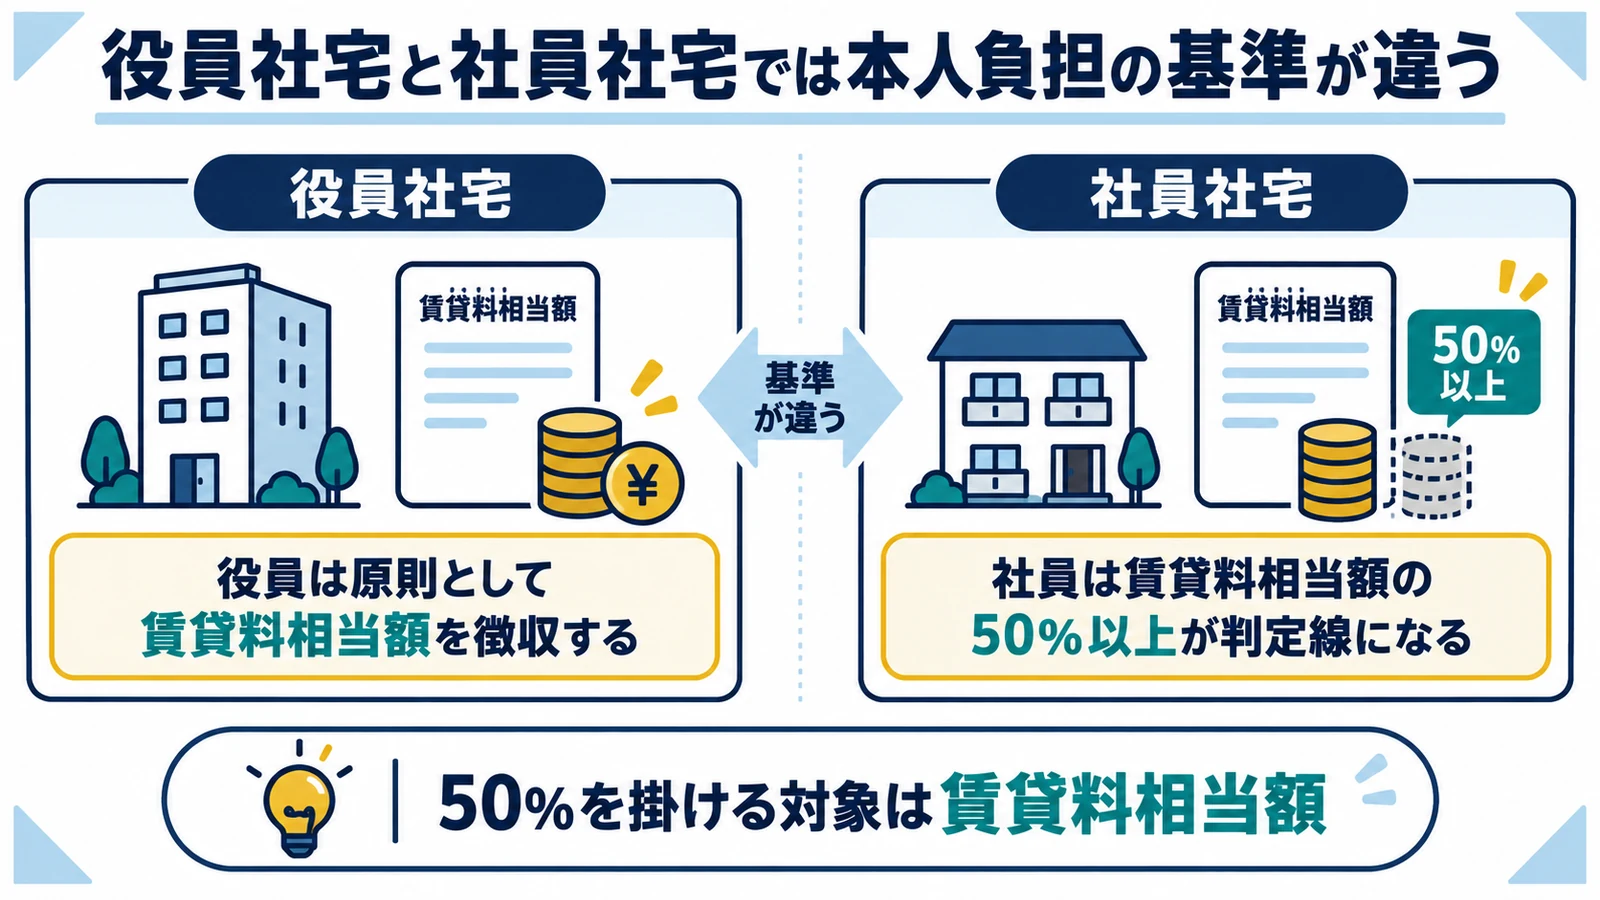
『50%』という数字は、社員社宅の給与課税判定と、一般の借上げ役員社宅の計算で意味が異なります。対象者の区分を先に確定します。
役員は原則として賃貸料相当額を徴収する
役員から受け取るべき基準は、住宅区分別の賃貸料相当額です。 役員に社員向け50%基準をそのまま使わない
小規模住宅、一般住宅、豪華社宅の順に区分し、国税庁の算式で求めた月額以上を徴収します。少なければ差額が役員給与として源泉課税の対象になります。
社員は賃貸料相当額の50%以上が判定線になる
社員社宅では、計算した賃貸料相当額の半額が重要です。 50%を掛ける対象は賃貸料相当額
社員が賃貸料相当額の50%以上を負担すれば、相当額との差額は原則として給与課税されません。会社家賃の50%という意味ではない点に注意します。
役員社宅の賃貸料相当額は住宅区分と所有形態で計算方法が異なり、必要額を徴収しない場合の差額は給与課税の対象になります。
使用人から賃貸料相当額の50%以上を受け取っている場合、その差額は給与として課税されません。役員社宅の50%比較とは別のルールです。
小規模な役員社宅は固定資産税の数値で計算する
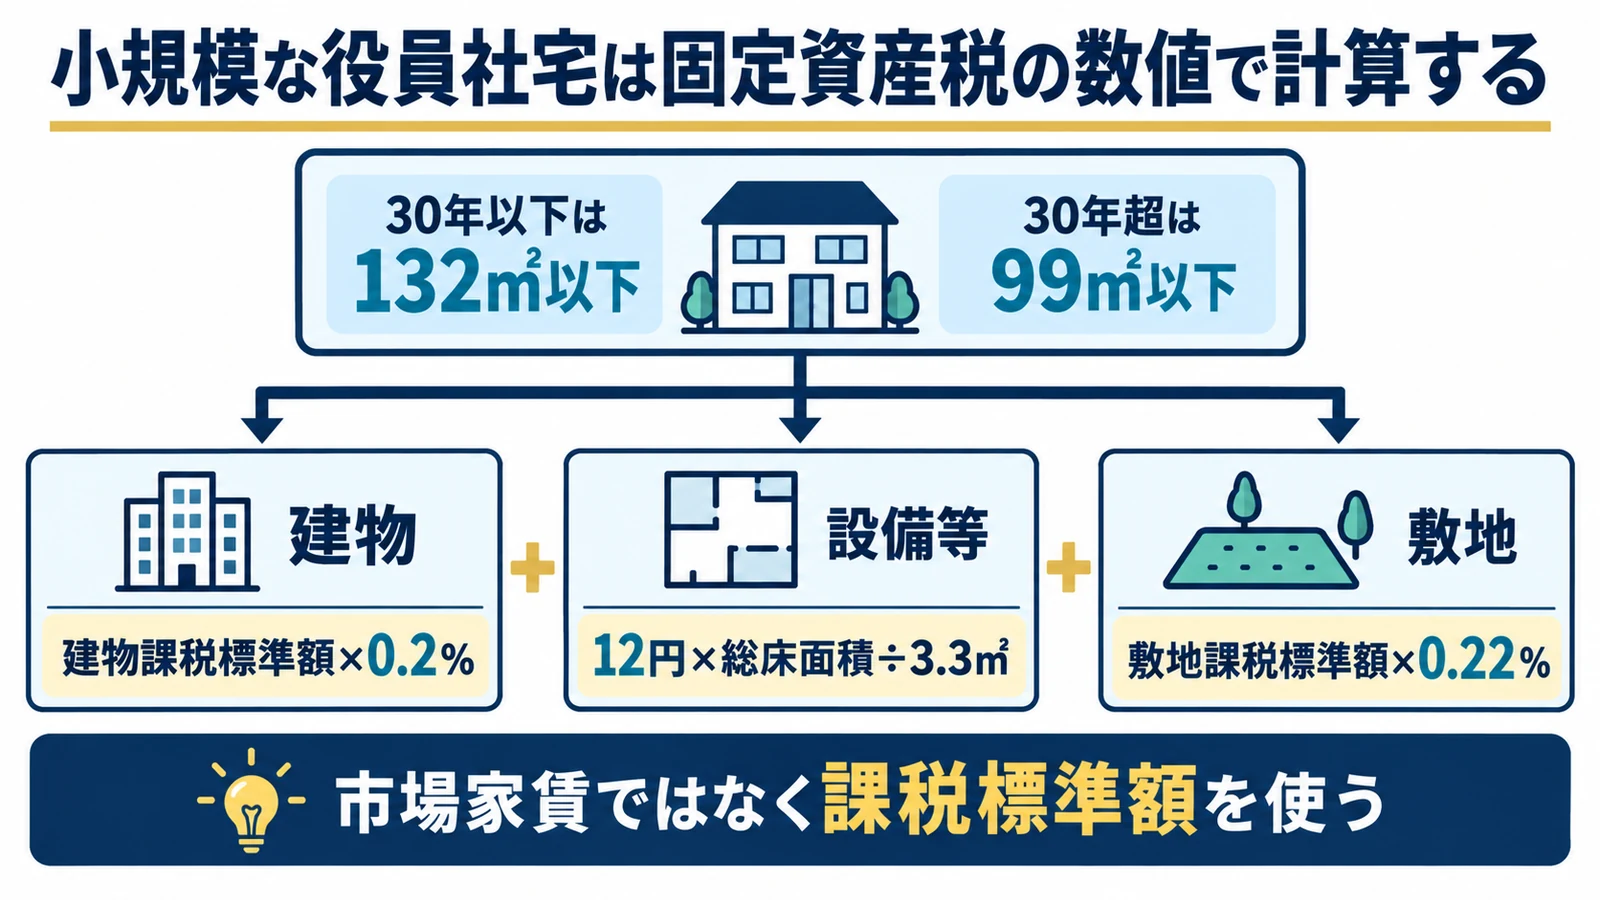
小規模住宅では市場家賃に一定割合を掛けず、建物と土地の固定資産税課税標準額、床面積を使って月額を求めます。
132㎡または99㎡以下かを判定する
小規模住宅の入口は耐用年数と床面積です。 専有面積だけで基準内と判断しない
法定耐用年数30年以下の建物は132㎡以下、30年超は99㎡以下で判定します。区分所有建物では共用部分を持分で按分し、専有面積へ加えます。
建物・床面積・土地の3項目を合計する
本人負担は三つの数値の合計で決まります。 市場家賃ではなく課税標準額を使う
建物課税標準額×0.2%、12円×総床面積÷3.3㎡、敷地課税標準額×0.22%を合計します。賃貸物件でも貸主等から数値を確認します。
小規模でない借上げ役員社宅は家賃50%と比較する
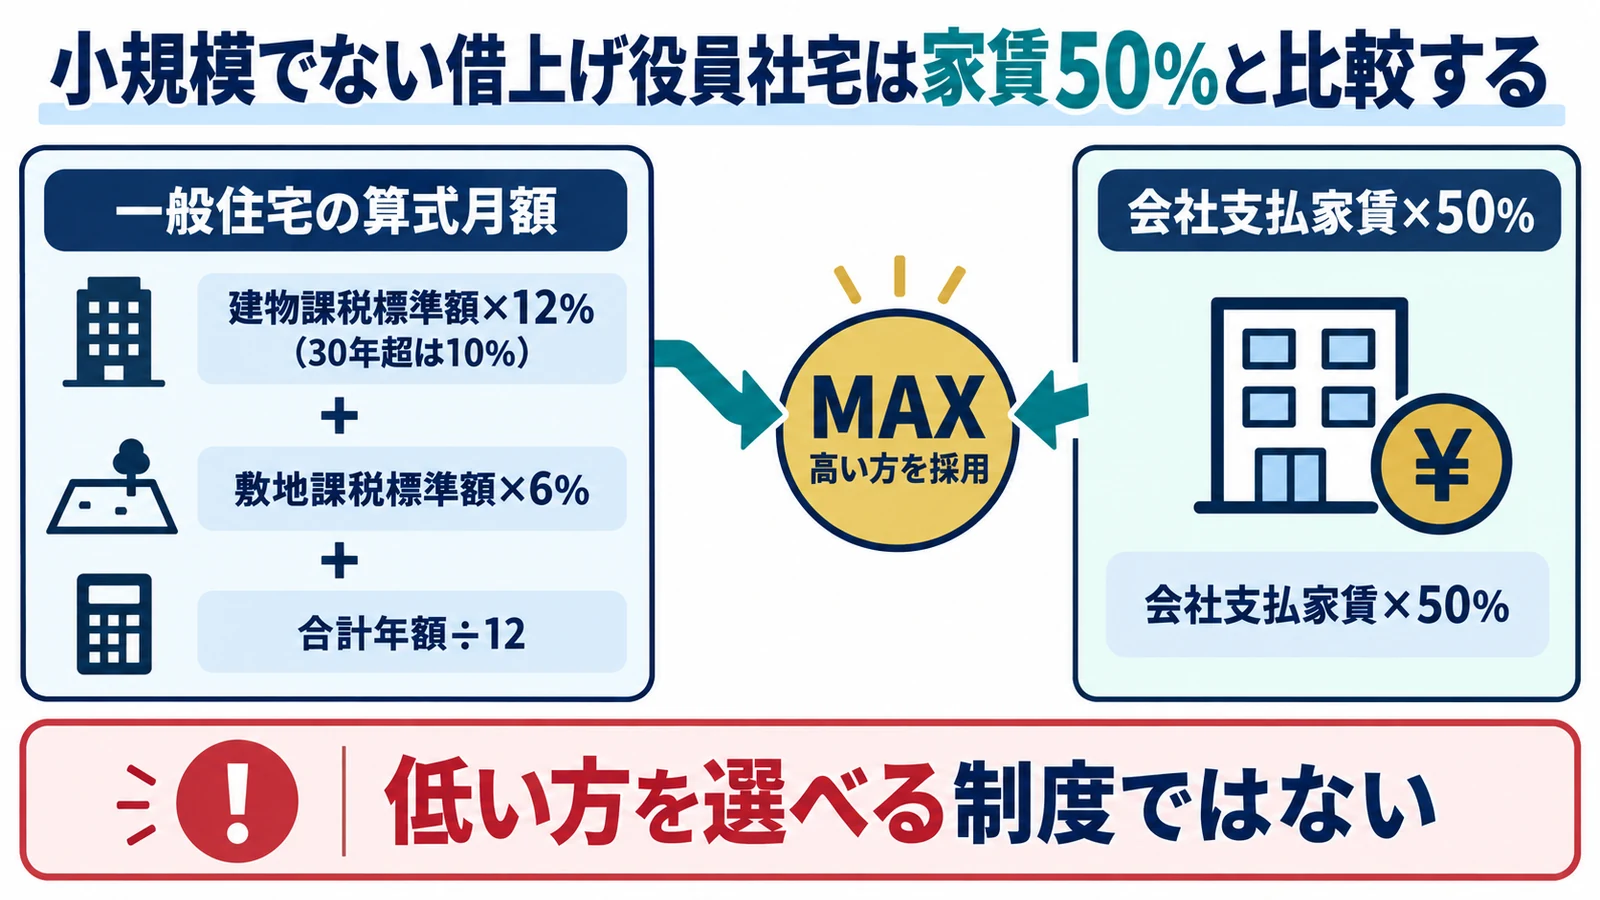
一般住宅に該当し、会社が他者から借りて役員へ貸す場合は、固定資産税ベースの算式額と会社支払家賃50%を比較します。
一般住宅の算式額を先に求める
家賃50%だけで計算を終えてはいけません。 年額を月額へ直してから比較する
建物課税標準額×12%(耐用年数30年超は10%)と敷地課税標準額×6%を合計し、12で割って月額へ直します。
会社支払家賃50%との高い方を採用する
借上げ一般住宅では二つの候補額を並べます。 低い方を選択できる制度ではない
算式月額と、会社が家主へ払う家賃の50%を比べ、多い方が賃貸料相当額です。管理費等を比較対象へ含めるかは契約内訳で整理します。
会社の経理は総額・使用料・給与差額の三段階で行う
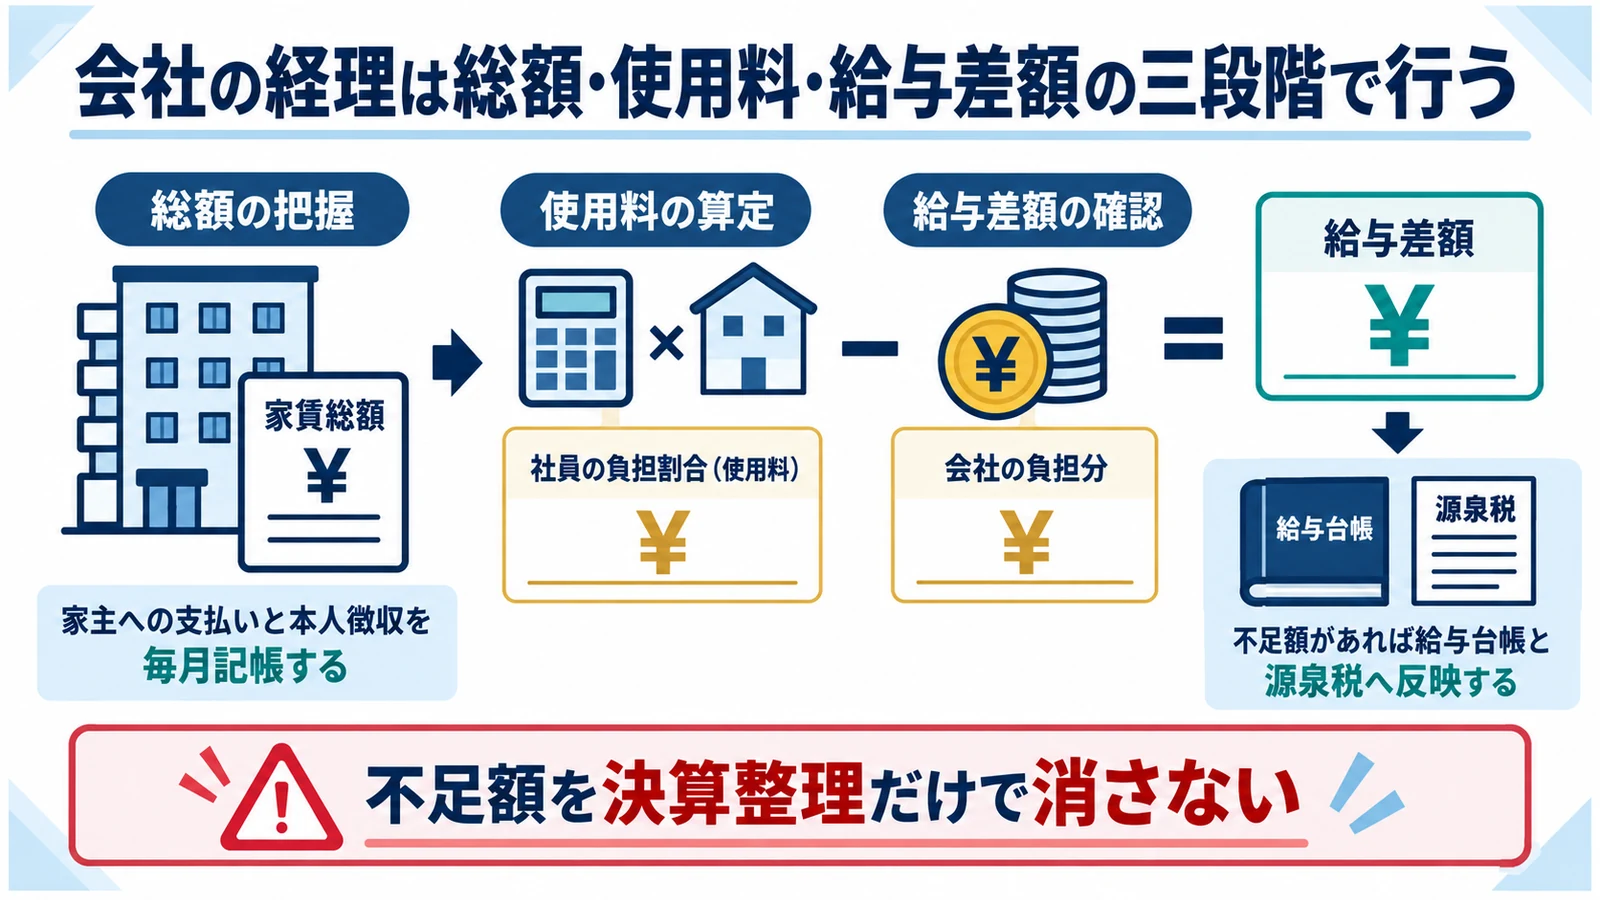
社宅取引は一つの仕訳で完結しません。家主への支払い、本人からの徴収、徴収不足がある場合の給与課税をそれぞれ記録します。
家主への支払いと本人徴収を毎月記帳する
契約と給与控除を同じ月で対応させます。 算定表だけ作って徴収を忘れない
会社が家主へ支払う家賃は契約に基づいて記帳し、本人負担は給与控除または振込で回収します。控除額と入金額を社宅台帳で照合します。
不足額があれば給与台帳と源泉税へ反映する
賃貸料相当額未満の差額は放置できません。 不足額を決算整理だけで消さない
役員は不足額が給与課税の対象となり、社員も50%未満の負担では原則として差額が給与になります。年末にまとめず月ごとに処理します。
使用人から賃貸料相当額の50%以上を受け取っている場合、その差額は給与として課税されません。役員社宅の50%比較とは別のルールです。
役員社宅の賃貸料相当額は住宅区分と所有形態で計算方法が異なり、必要額を徴収しない場合の差額は給与課税の対象になります。
月20万円の社宅を数値例で比較する
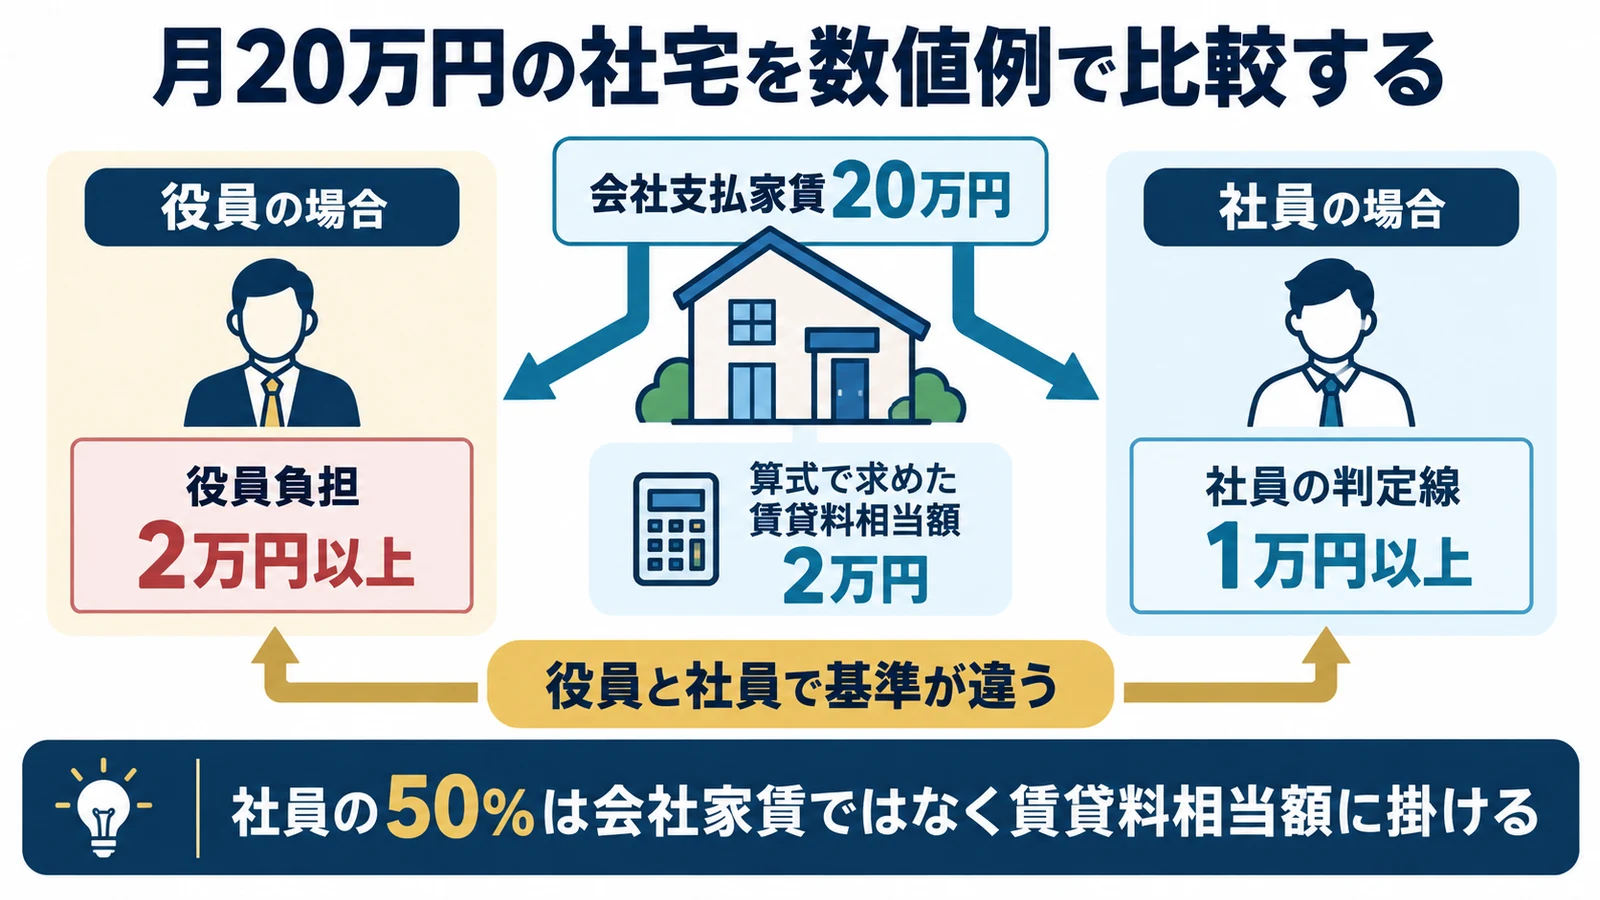
同じ会社家賃でも、小規模住宅か一般住宅か、役員か社員かで本人負担と会社の実質負担は変わります。
小規模役員社宅は算式月額を使う
例では会社家賃20万円でも本人負担は別計算です。 18万円という結果を他物件へ流用しない
小規模住宅の3項目合計が月2万円なら、役員から2万円以上を徴収します。この場合、会社の差引負担は18万円ですが、2万円は計算資料で裏付けます。
社員社宅は賃貸料相当額の半額を確認する
同じ算式額2万円でも社員の判定線は異なります。 役員と社員の試算表を分ける
社員が月1万円以上を負担すれば、2万円との差額は原則として給与課税されません。福利厚生としての公平な対象基準も社内規程へ定めます。
法人契約と社宅規程を入居前に整える
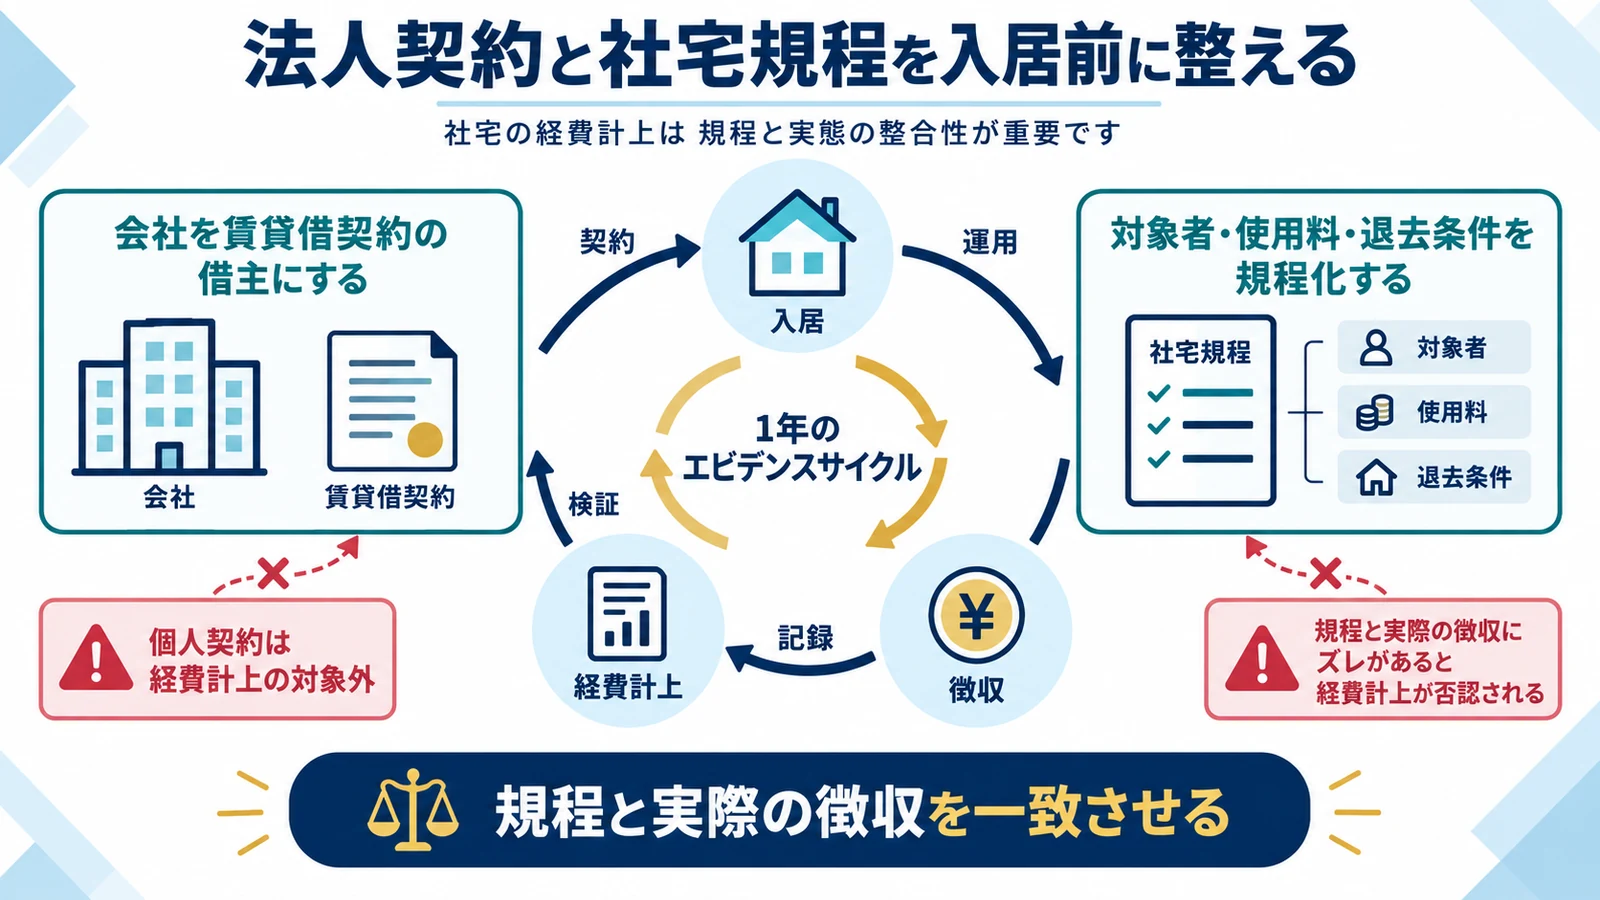
個人契約の家賃を会社が肩代わりするだけでは社宅貸与にならず、現金の住宅手当と同様に給与課税されます。
会社を賃貸借契約の借主にする
制度の入口は契約主体を会社にすることです。 個人契約のまま会社経費へ振り替えない
法人審査、敷金、原状回復、更新料の負担を契約前に確認し、転貸や社宅利用について貸主の承諾が必要なら書面で取得します。
対象者・使用料・退去条件を規程化する
規程は計算式だけでなく運用条件まで定めます。 規程と実際の徴収を一致させる
対象役員・社員、申請承認、本人負担、給与控除日、同居人、退職時の退去、毀損費用を定め、特定者だけへの利益供与に見えない運用にします。
経費割合より証拠と毎年の再計算を重視する
社宅の適正性は、割合の見栄えではなく、契約・住宅区分・算定資料・実際の徴収が一続きになっているかで説明します。
物件別の社宅ファイルを作る
一つの物件ごとに判断資料をまとめます。 口頭で決めた負担割合だけを残さない
契約書、登記事項または構造資料、床面積図、固定資産税課税標準額、算定表、承認書、給与控除記録を年度別に保存します。
家賃・課税標準額・入居者変更時に見直す
一度決めた本人負担を固定し続けないことが重要です。 変更日と適用月を社宅台帳へ記録する
契約更新、課税標準額通知、転居、役員就任、用途変更の時点で再判定し、変更月から徴収額と給与処理をそろえます。
使用人から賃貸料相当額の50%以上を受け取っている場合、その差額は給与として課税されません。役員社宅の50%比較とは別のルールです。
役員社宅の賃貸料相当額は住宅区分と所有形態で計算方法が異なり、必要額を徴収しない場合の差額は給与課税の対象になります。
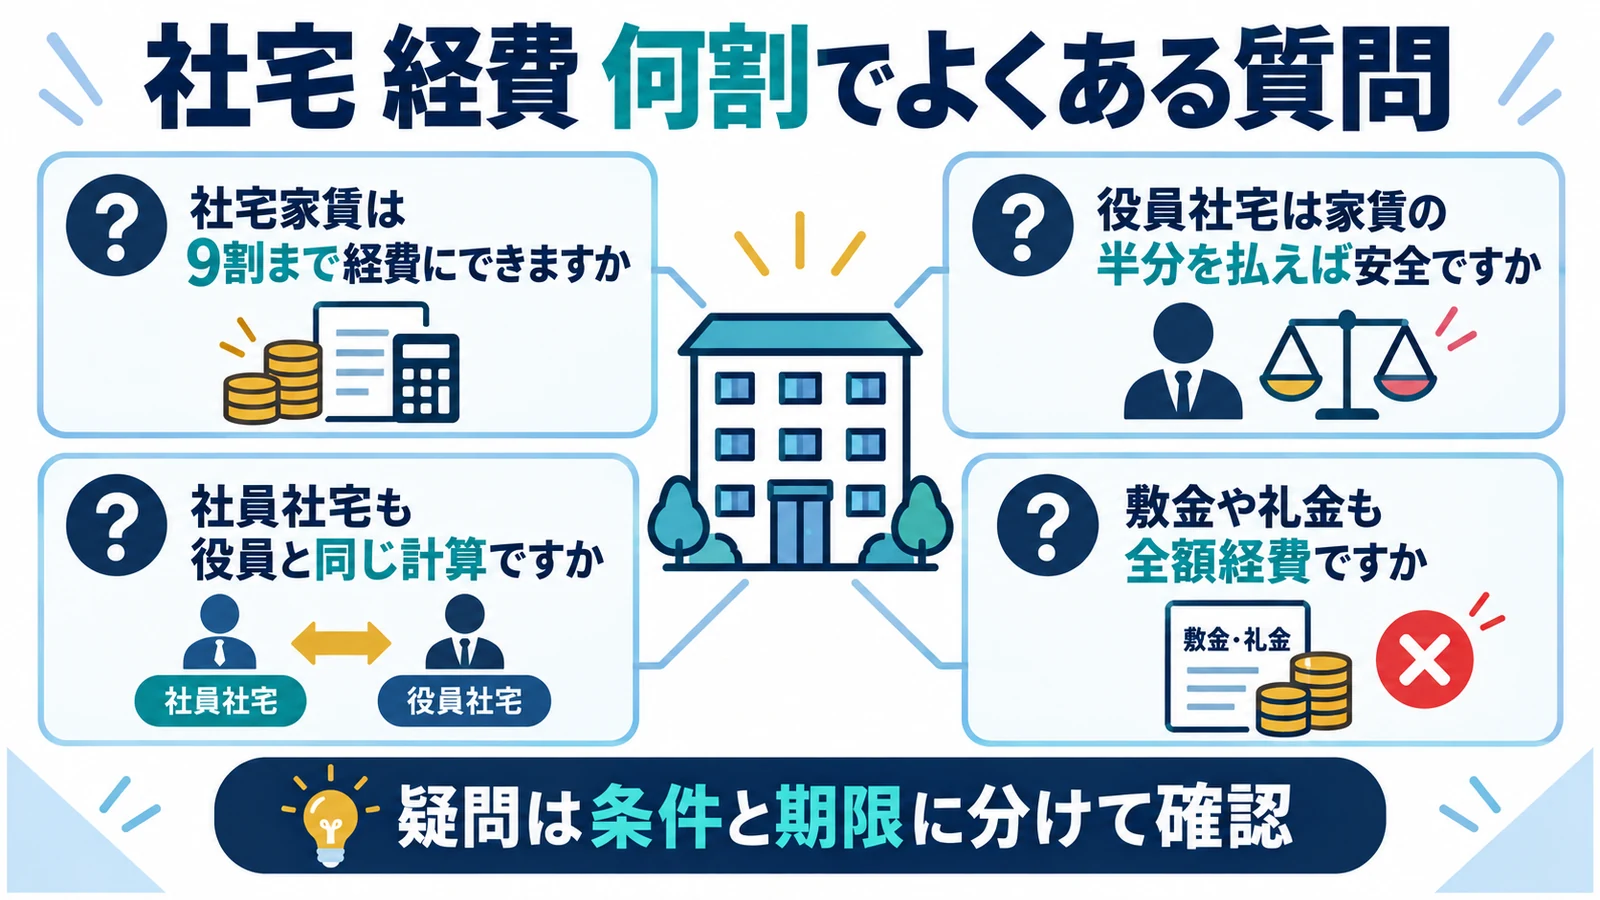
社宅 経費 何割でよくある質問
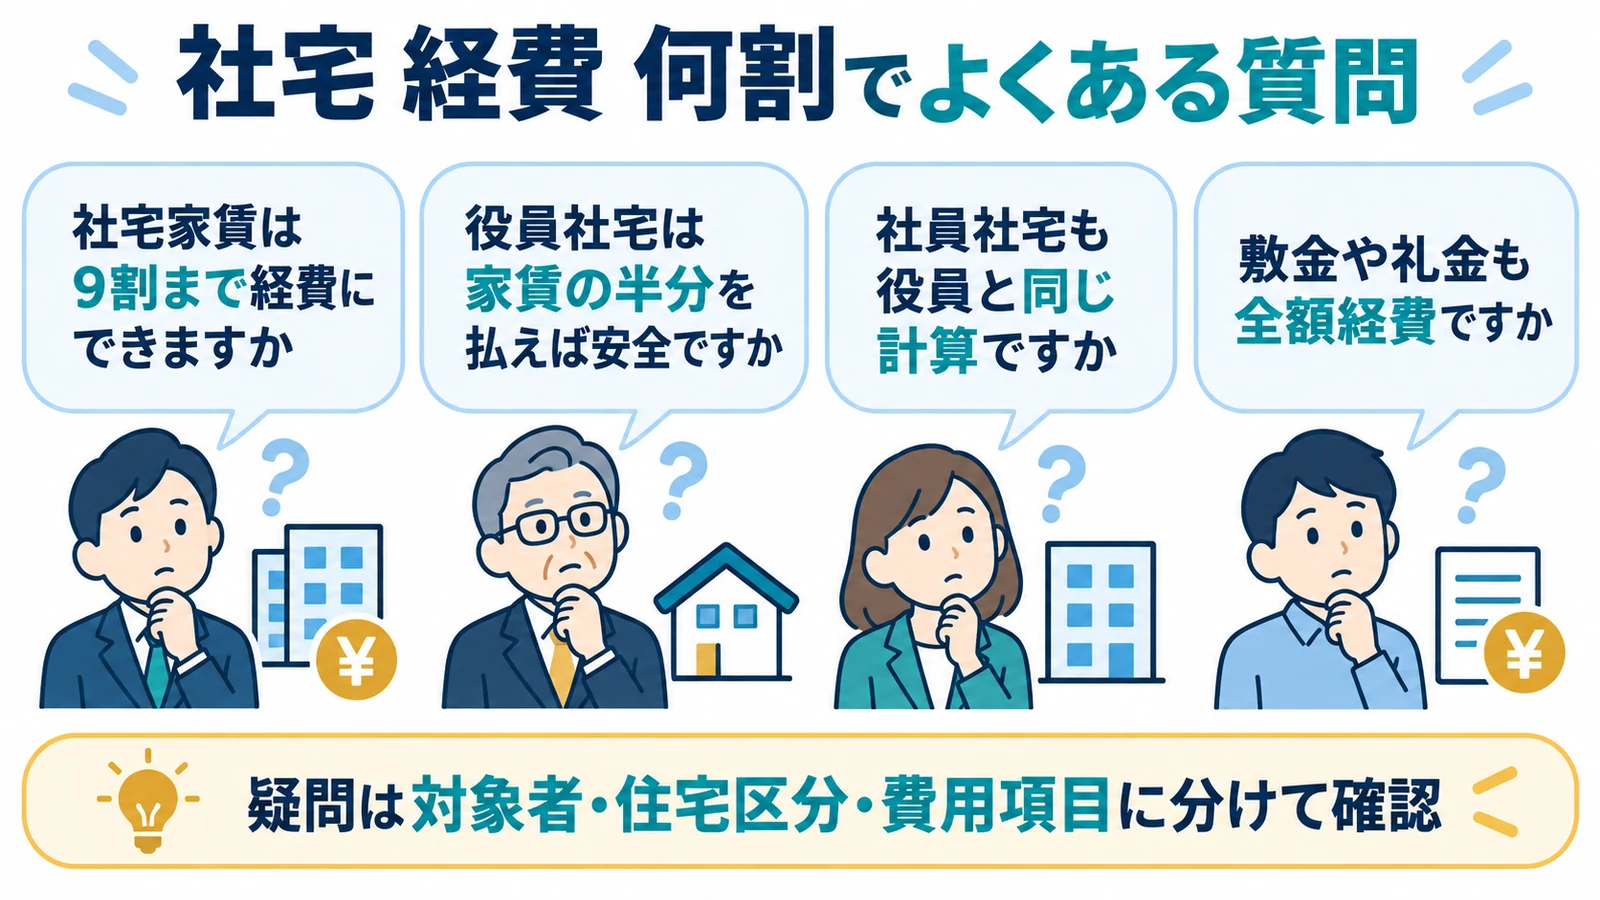
社宅家賃は9割まで経費にできますか
一律には決まりません。住宅区分別の本人負担額を計算した結果として会社負担割合が決まります。
役員社宅は家賃の半分を払えば安全ですか
小規模でない借上げ住宅では50%比較がありますが、小規模住宅や豪華社宅では計算方法が異なります。
社員社宅も役員と同じ計算ですか
賃貸料相当額の算式は共通部分がありますが、社員はその50%以上を負担した場合の非課税取扱いがあります。
敷金や礼金も全額経費ですか
敷金は原則として資産です。礼金や更新料は契約内容と金額に応じて期間配分を確認します。
役員社宅の賃貸料相当額は住宅区分と所有形態で計算方法が異なり、必要額を徴収しない場合の差額は給与課税の対象になります。
使用人から賃貸料相当額の50%以上を受け取っている場合、その差額は給与として課税されません。役員社宅の50%比較とは別のルールです。
