
小規模企業共済は20年でも元本割れ?増額・減額時の注意点
小規模企業共済は『20年で元本割れしない』と説明されますが、任意解約では掛金区分ごとの納付月数が重要です。途中増額や請求事由を含め、20年経過後も確認すべき点を解説します。
- 20年ルールは任意解約の基準
- 加入期間と掛金区分の月数を分ける
- 増額直後の任意解約に注意する
- 減額しても履歴は消えない
20年ルールは任意解約の基準
20年ルールは任意解約の基準は、対象・基準日・証拠を分けて確認すると結論が明確になります。 結論を数字へ置き換え、次の決算・申告まで再現できる状態にします。
20年ルールは任意解約の基準の税務上の判断基準
20年ルールは任意解約の基準の入口は、対象範囲を先に固定することです。 20年ルールは任意解約の基準は条件の一部だけで決めない
任意解約の解約手当金は、掛金納付月数240か月以上から掛金合計額の100%以上が基本です。この基準は廃業等による共済金の支給条件と同じものではありません。
20年ルールは任意解約の基準を実務へ落とす確認手順
社内では20年ルールは任意解約の基準の根拠を一つの台帳へ集約します。 20年ルールは任意解約の基準の日付・金額・根拠資料を一つの台帳で管理する
まず請求理由が任意解約、準共済、共済金のどれに当たるかを確認し、該当表で計算します。 20年ルールは任意解約の基準の前提が変われば再判定します。
加入期間と掛金区分の月数を分ける
加入期間と掛金区分の月数を分けるでは、税額計算の前に制度の入口と除外条件を確定します。 結論を数字へ置き換え、次の決算・申告まで再現できる状態にします。
加入期間と掛金区分の月数を分けるの税務上の判断基準
まず加入期間と掛金区分の月数を分けるに使う基準日をそろえます。 加入期間と掛金区分の月数を分けるは条件の一部だけで決めない
掛金は500円を1口とする区分ごとに納付月数を数えます。加入から20年たっていても、途中で増額した区分が240か月未満なら、その部分が掛金合計額を下回る場合があります。
加入期間と掛金区分の月数を分けるを実務へ落とす確認手順
加入期間と掛金区分の月数を分けるの期限から逆算して担当者を決めます。 加入期間と掛金区分の月数を分けるの日付・金額・根拠資料を一つの台帳で管理する
契約開始日だけで判断せず、増額・減額日ごとの口数と納付月数を一覧化します。 加入期間と掛金区分の月数を分けるの前提が変われば再判定します。
任意解約の解約手当金は納付月数に応じて計算され、240か月未満では掛金合計額を下回ります。
掛金は月額1,000円から70,000円まで500円単位で設定でき、全額が小規模企業共済等掛金控除の対象です。
増額直後の任意解約に注意する
増額直後の任意解約に注意するを実務で扱うには、原則だけでなく期限と社内手順までつなぐ必要があります。 結論を数字へ置き換え、次の決算・申告まで再現できる状態にします。
増額直後の任意解約に注意するの税務上の判断基準
増額直後の任意解約に注意するは原則と例外を一緒に読む必要があります。 増額直後の任意解約に注意するは条件の一部だけで決めない
退職直前に掛金を大きく増やしても、増額部分へ過去の加入期間が自動的に通算されるわけではありません。短期間の所得控除を目的とした増額は出口の戻りを下げ得ます。
増額直後の任意解約に注意するを実務へ落とす確認手順
増額直後の任意解約に注意するの判断資料を申告書まで追跡可能にします。 増額直後の任意解約に注意するの日付・金額・根拠資料を一つの台帳で管理する
増額による当年税効果と解約手当金の減少を同じ表で比較し、退職予定までの年数を確認します。 増額直後の任意解約に注意するの前提が変われば再判定します。
減額しても履歴は消えない
減額しても履歴は消えないは、会計処理・税務要件・資金繰りの三面から比較します。 結論を数字へ置き換え、次の決算・申告まで再現できる状態にします。
減額しても履歴は消えないの税務上の判断基準
数字を入れる前に減額しても履歴は消えないの法的な区分を確定します。 減額しても履歴は消えないは条件の一部だけで決めない
掛金を減額した場合も、区分ごとの納付実績をもとに解約手当金が計算されます。現在の月額だけを見ても過去の各区分の到達状況は分かりません。
減額しても履歴は消えないを実務へ落とす確認手順
減額しても履歴は消えないは比較表と証憑を同じ案件番号で結びます。 減額しても履歴は消えないの日付・金額・根拠資料を一つの台帳で管理する
共済手帳や契約者向け情報、掛金変更書類から履歴を復元し、公式窓口で見込額を確認します。 減額しても履歴は消えないの前提が変われば再判定します。
請求時期を一日単位で確認する
請求時期を一日単位で確認するの誤りは後から直しにくいため、決議・取引・申告の順に点検します。 結論を数字へ置き換え、次の決算・申告まで再現できる状態にします。
請求時期を一日単位で確認するの税務上の判断基準
請求時期を一日単位で確認するでは形式より取引の実態が優先されます。 請求時期を一日単位で確認するは条件の一部だけで決めない
240か月は年数の見た目ではなく納付月数で判定します。20周年を迎えたつもりでも、初回納付や未納、請求月の関係で240か月に届かないことがあります。
請求時期を一日単位で確認するを実務へ落とす確認手順
請求時期を一日単位で確認するの変更履歴も保存し、事後説明に備えます。 請求時期を一日単位で確認するの日付・金額・根拠資料を一つの台帳で管理する
納付済月数が240か月へ到達したことを確認してから、任意解約の受付日と必要書類を決めます。 請求時期を一日単位で確認するの前提が変われば再判定します。
掛金は月額1,000円から70,000円まで500円単位で設定でき、全額が小規模企業共済等掛金控除の対象です。
任意解約の解約手当金は納付月数に応じて計算され、240か月未満では掛金合計額を下回ります。
受取税引後では元本を下回ることがある
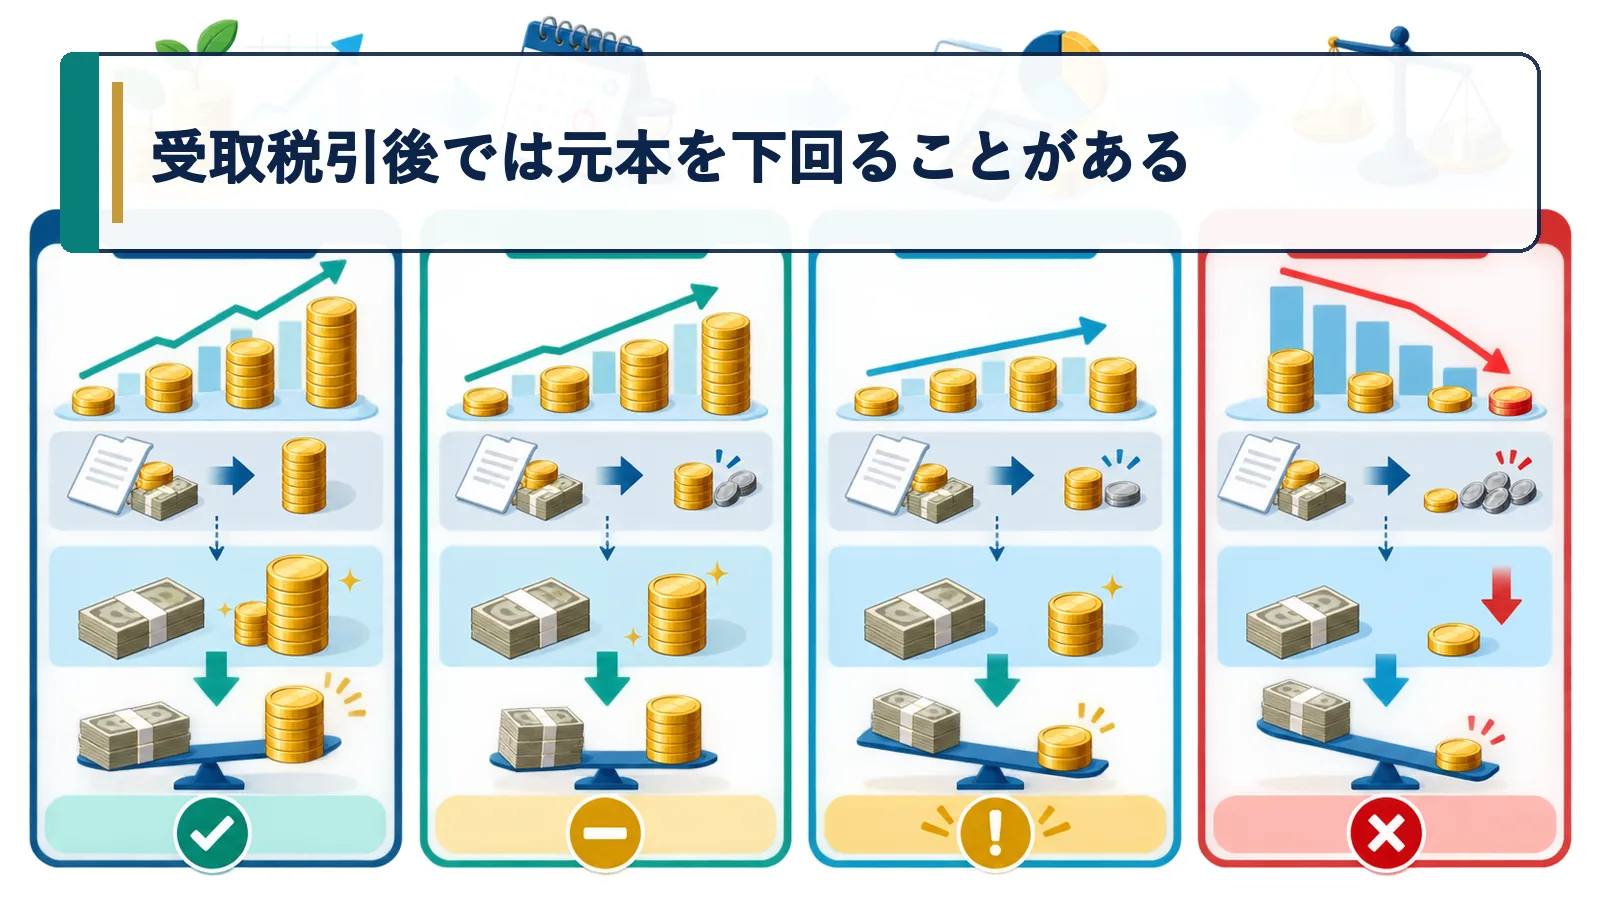
受取税引後では元本を下回ることがあるについては、名称ではなく実際の契約と行動で判定します。 結論を数字へ置き換え、次の決算・申告まで再現できる状態にします。
受取税引後では元本を下回ることがあるの税務上の判断基準
当期だけでなく受取税引後では元本を下回ることがあるの翌期影響まで確認します。 受取税引後では元本を下回ることがあるは条件の一部だけで決めない
解約手当金が掛金合計額以上でも、受取時には所得税・住民税の課税関係があります。名目受取額が100%でも税引後手取りが掛金総額を下回る可能性があります。
受取税引後では元本を下回ることがあるを実務へ落とす確認手順
受取税引後では元本を下回ることがあるを月次締めへ組み込み、決算直前の漏れを防ぎます。 受取税引後では元本を下回ることがあるの日付・金額・根拠資料を一つの台帳で管理する
一括受取の退職所得控除や分割受取の公的年金等控除を反映し、税引後で比較します。 受取税引後では元本を下回ることがあるの前提が変われば再判定します。
所得控除の累計を別に集計する
所得控除の累計を別に集計するの判断結果は、翌期も再現できる資料へ落とし込むことが重要です。 結論を数字へ置き換え、次の決算・申告まで再現できる状態にします。
所得控除の累計を別に集計するの税務上の判断基準
所得控除の累計を別に集計するの可否は一つの条件だけでは決まりません。 所得控除の累計を別に集計するは条件の一部だけで決めない
加入中の掛金は全額所得控除ですが、年ごとの課税所得と税率で実際の税効果は変わります。元本回収率と節税額を混ぜると制度の評価が不透明になります。
所得控除の累計を別に集計するを実務へ落とす確認手順
所得控除の累計を別に集計するの確認者と承認日を記録します。 所得控除の累計を別に集計するの日付・金額・根拠資料を一つの台帳で管理する
払込総額、解約手当金、累計税効果、受取税額を別列で計算し、差引手取りを確認します。 所得控除の累計を別に集計するの前提が変われば再判定します。
出口前に公式情報で再計算する
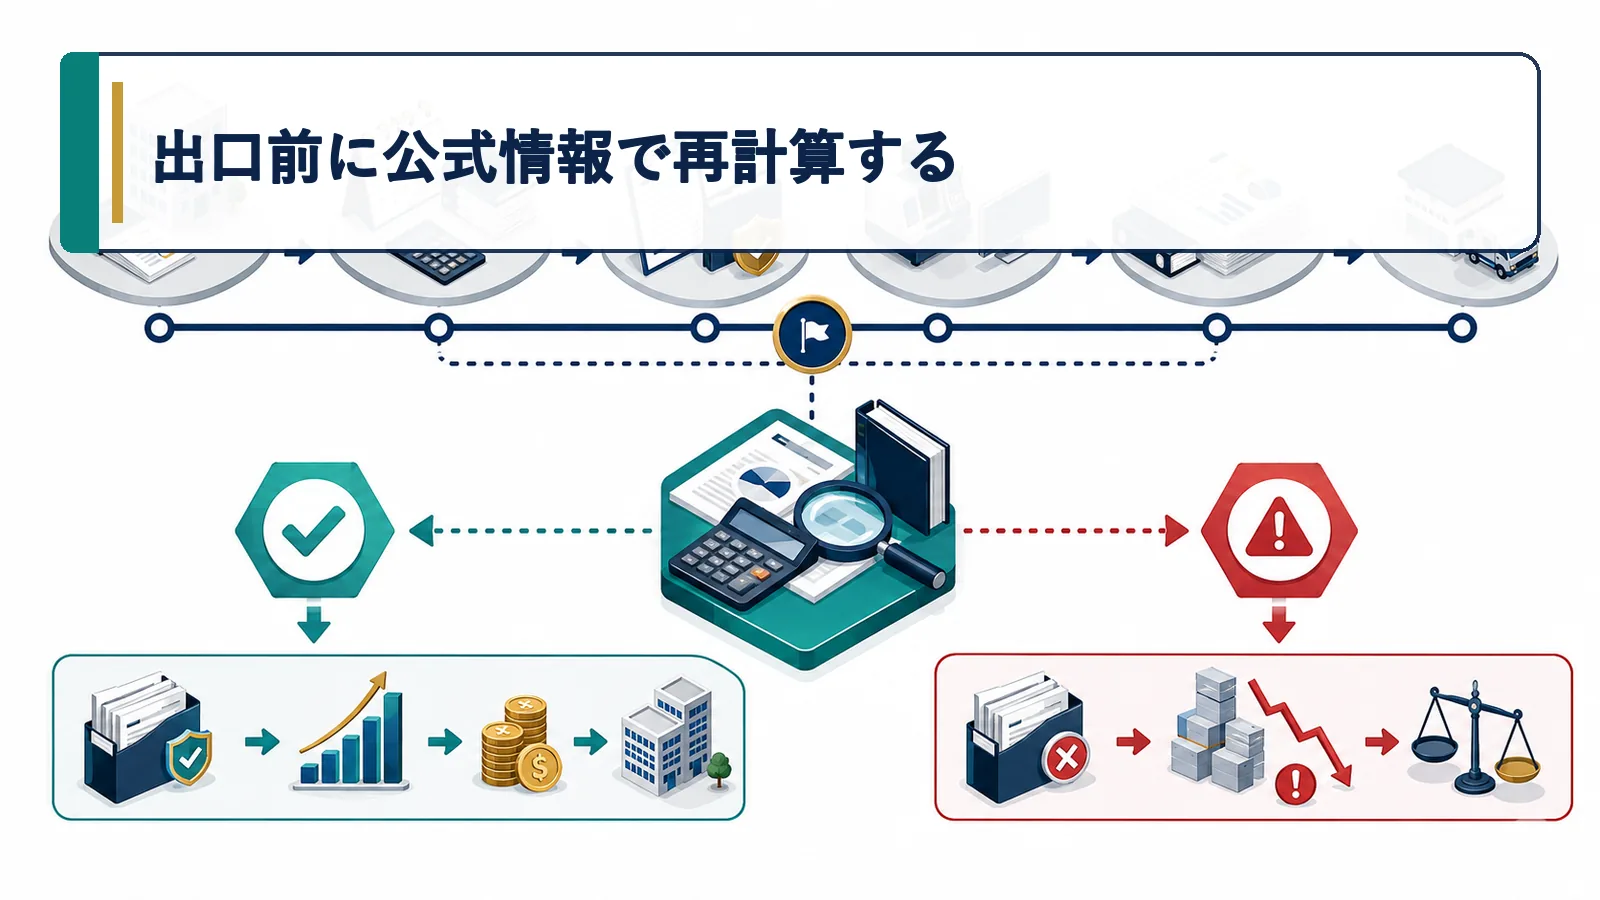
出口前に公式情報で再計算するを選ぶ前に、代替案と将来の税負担も同じ数字で比べます。 結論を数字へ置き換え、次の決算・申告まで再現できる状態にします。
出口前に公式情報で再計算するの税務上の判断基準
最後に出口前に公式情報で再計算するの結論を一次資料へ照合します。 出口前に公式情報で再計算するは条件の一部だけで決めない
給付表や税制は更新される可能性があり、古い試算のまま請求時期を決めるべきではありません。特に増減額が多い契約は概算が難しくなります。
出口前に公式情報で再計算するを実務へ落とす確認手順
出口前に公式情報で再計算するの前提が変わった時点で再判定します。 出口前に公式情報で再計算するの日付・金額・根拠資料を一つの台帳で管理する
請求前に公式の契約情報と最新の課税ルールを確認し、退職金等の他の受取と合わせて再計算します。 出口前に公式情報で再計算するの前提が変われば再判定します。
掛金は月額1,000円から70,000円まで500円単位で設定でき、全額が小規模企業共済等掛金控除の対象です。
任意解約の解約手当金は納付月数に応じて計算され、240か月未満では掛金合計額を下回ります。
20年 元本割れでよくある質問
20年加入すれば絶対に元本割れしませんか
途中増額分などは区分別納付月数により元本割れする場合があります。
20年は加入日から数えますか
実際の掛金納付月数で確認します。
解約手当金が100%なら損はありませんか
受取時税額と資金拘束の機会費用も考慮します。
未納月があっても大丈夫ですか
240か月判定に影響するため納付済月数を確認します。
任意解約の解約手当金は納付月数に応じて計算され、240か月未満では掛金合計額を下回ります。
掛金は月額1,000円から70,000円まで500円単位で設定でき、全額が小規模企業共済等掛金控除の対象です。
