
経営力向上計画の60日ルール|設備先行取得の期限
中小企業経営強化税制は計画認定後の設備取得が原則です。例外的に先行取得する場合は、設備取得から計画申請書の到達まで60日以内、証明書等の事前申請、事業年度内認定という別々の期限を守ります。
- 設備は計画認定後に取得するのが原則
- 設備取得から申請到達まで60日以内を守る
- 設備取得日の意味を引渡しで確認する
- 工業会証明書等は設備取得前に申請する
設備は計画認定後に取得するのが原則
設備は計画認定後に取得するのが原則では、適用条件と必要証拠を同じ基準日で確認します。
60日ルールを標準手順にしない
経営力向上設備等は、経営力向上計画の認定を受けた後に取得するのが原則です。60日ルールを標準手順にしないが最初の分岐です。
納期事情などで先に取得する場合に限り、例外的な60日ルールを検討します。
発注前に証明・申請・認定の工程を作る
設備選定と同時に税制類型、証明書、計画申請先、審査期間を確認します。発注前に証明・申請・認定の工程を作るまで記録に残します。
契約書へ納期調整条項を入れ、認定前納品を避けます。
設備取得から申請到達まで60日以内を守る
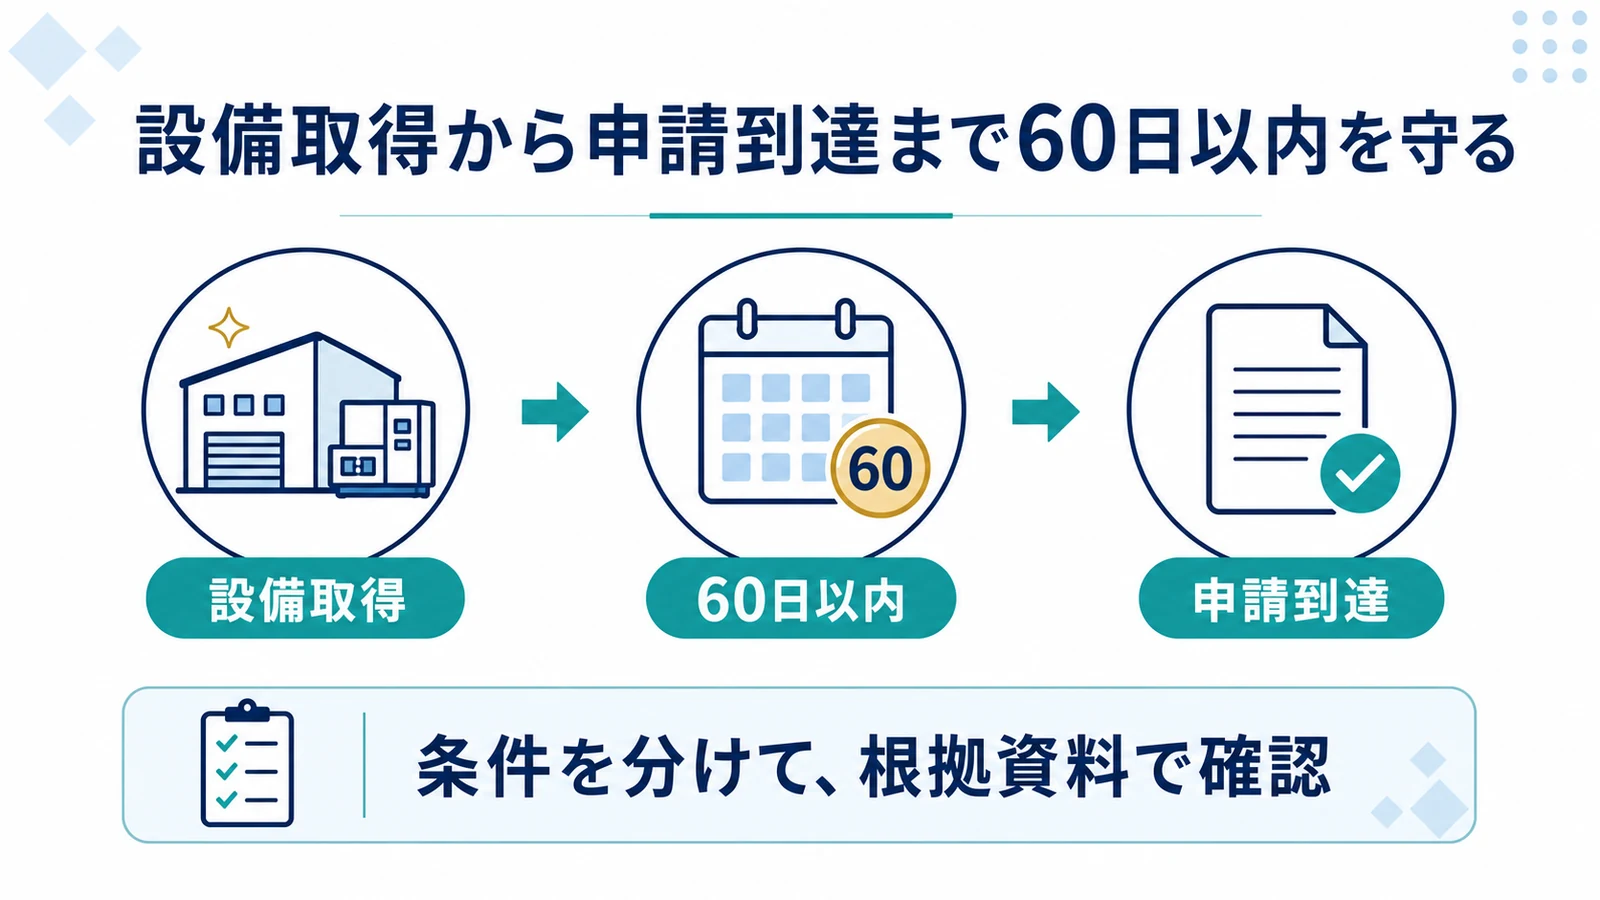
設備取得から申請到達まで60日以内を守るは、名称ではなく契約・実績・申告書の順に整理します。
社内承認日や送信準備日では足りない
先行取得した場合は、設備取得日から起算して60日以内に経営力向上計画の申請書が行政庁へ到達する必要があります。社内承認日や送信準備日では足りないが最初の分岐です。
電子申請の受付や紙申請の到達を基準に管理します。
取得日当日に60日目をカレンダー登録する
設備の引渡日、申請送信日、受理・到達日を保存します。取得日当日に60日目をカレンダー登録するまで記録に残します。
補正に備えて期限ぎりぎりを避け、担当者不在でも進む代理体制を設けます。
税制対象設備は原則として計画認定後に取得し、例外的に先行取得する場合は設備取得から申請到達まで60日以内などの条件を守ります。 適用した資料の版と確認日を保存してください。
経営力向上計画は事業分野別指針、申請様式、提出先、設備証明、税制・金融支援の最新手引を確認して申請します。 個別事情は申告・契約前に専門家へ確認します。
出典: 中小企業庁「経営力向上支援」
設備取得日の意味を引渡しで確認する
設備取得日の意味を引渡しで確認するを誤らないため、原則と例外を一次資料で照合します。
発注日・支払日・供用日と混同しない
60日計算の設備取得日は、設備の引渡しを受けた日が基準です。発注日・支払日・供用日と混同しないが最初の分岐です。
契約日や頭金支払日ではなく、所有権移転条件、検収、納品実態を確認します。
契約条項と納品書の日付差を解消する
検収条件付き取引、分割納品、据付工事、試運転がある場合は、どの日に引渡しを受けたか法務・現場と合意します。契約条項と納品書の日付差を解消するまで記録に残します。
根拠を申請ファイルへ保存します。
工業会証明書等は設備取得前に申請する
工業会証明書等は設備取得前に申請するは税額だけでなく、資金繰りと翌期への影響も含めて判断します。
計画の60日以内申請と証明書期限は別
A類型の工業会等証明書やB類型等の確認書は、設備取得前にその証明・確認の申請を行う必要があります。計画の60日以内申請と証明書期限は別が最初の分岐です。
設備取得後60日以内に計画を出せば、証明申請の遅れも救済されるわけではありません。
メーカーへ証明依頼日と発行予定を確認する
型式、設備要件、申請窓口、必要資料を発注前に集めます。メーカーへ証明依頼日と発行予定を確認するまで記録に残します。
証明書の日付と計画申請日の前後関係もチェックします。
事業年度末までに計画認定を受ける
事業年度末までに計画認定を受けるでは、適用条件と必要証拠を同じ基準日で確認します。
60日以内に申請しても認定が翌期なら危険
税制適用を受けるには、設備を事業供用した事業年度内に経営力向上計画の認定を受ける必要があります。60日以内に申請しても認定が翌期なら危険が最初の分岐です。
申請到達が60日以内でも、補正が続き期末を越えると適用できない可能性があります。
期末から標準処理期間を逆算する
通常審査と補正期間を見込み、申請締切を社内で前倒しします。期末から標準処理期間を逆算するまで記録に残します。
決算日直前取得は、認定見込を税効果へ確定計上せず代替処理も準備します。
経営力向上計画は事業分野別指針、申請様式、提出先、設備証明、税制・金融支援の最新手引を確認して申請します。 自社の取引日と条件に置き換えて確認します。
出典: 中小企業庁「経営力向上支援」
税制対象設備は原則として計画認定後に取得し、例外的に先行取得する場合は設備取得から申請到達まで60日以内などの条件を守ります。 適用した資料の版と確認日を保存してください。
60日の数え方と閉庁日を確認する
60日の数え方と閉庁日を確認するは、名称ではなく契約・実績・申告書の順に整理します。
営業日60日ではなく暦日管理が基本
取得日からの60日を日付で計算し、紙申請で60日目が閉庁日に当たる場合の取扱いなどは最新手引を確認します。営業日60日ではなく暦日管理が基本が最初の分岐です。
郵便投函日と行政庁到達日は同じではありません。
電子受付または追跡可能な送付方法を使う
電子申請の受付通知を保存し、紙は配達記録を残します。電子受付または追跡可能な送付方法を使うまで記録に残します。
休日・年末年始を含む案件は行政庁へ事前相談し、回答を記録します。
類型と設備要件の変更を同時に確認する
類型と設備要件の変更を同時に確認するを誤らないため、原則と例外を一次資料で照合します。
60日だけ守っても設備が対象外なら使えない
取得価額、生産性、投資利益率、対象設備、販売開始時期など税制類型ごとの要件があります。60日だけ守っても設備が対象外なら使えないが最初の分岐です。
令和8年度改正で器具備品の取得価額要件が変わるなど、取得日に適用される制度を確認します。
証明書・計画・請求書の設備情報を一致させる
メーカー、型式、数量、取得価額、設置場所、用途を照合します。証明書・計画・請求書の設備情報を一致させるまで記録に残します。
仕様変更や代替機納品があれば、証明と認定計画の変更要否を確認します。
期限管理を一枚のタイムラインにする
期限管理を一枚のタイムラインにするは税額だけでなく、資金繰りと翌期への影響も含めて判断します。
複数の期限を担当者の記憶に頼らない
証明申請、設備取得、計画到達、認定、事業供用、事業年度末、税務申告は別々の期限です。複数の期限を担当者の記憶に頼らないが最初の分岐です。
60日だけを強調すると、前後の要件漏れが起こります。
案件番号で全証拠と承認者を管理する
各日付、担当者、証憑、進捗、補正期限を共有表へ登録します。案件番号で全証拠と承認者を管理するまで記録に残します。
取得前・供用前・申告前の三回レビューを設定し、未完了なら税効果を予算から外します。
税制対象設備は原則として計画認定後に取得し、例外的に先行取得する場合は設備取得から申請到達まで60日以内などの条件を守ります。 契約書、帳簿、公式資料を同じ基準日で照合します。
経営力向上計画は事業分野別指針、申請様式、提出先、設備証明、税制・金融支援の最新手引を確認して申請します。 自社の取引日と条件に置き換えて確認します。
出典: 中小企業庁「経営力向上支援」
経営力向上計画 60日ルールでよくある質問
60日以内なら必ず税制を使えますか
証明書の事前申請、事業年度内認定、設備要件なども必要です。
60日は発注日から数えますか
原則として設備の引渡しを受けた取得日から数えます。
郵送日は到達日ですか
行政庁への到達が基準なので配達記録を確認します。
認定が翌期でもよいですか
税制適用には原則として供用事業年度内の認定が必要です。
税制対象設備は原則として計画認定後に取得し、例外的に先行取得する場合は設備取得から申請到達まで60日以内などの条件を守ります。 適用した資料の版と確認日を保存してください。
経営力向上計画は事業分野別指針、申請様式、提出先、設備証明、税制・金融支援の最新手引を確認して申請します。 個別事情は申告・契約前に専門家へ確認します。
出典: 中小企業庁「経営力向上支援」
