
別表十六(七)の書き方|40万円未満特例の記載例
別表十六(七)は、少額減価償却資産特例を使う資産の種類、構造・細目、事業供用日、取得価額、圧縮額、合計額を記載する明細書です。2026年改正後の40万円未満と年300万円上限へつながる書き方を整理します。
- 別表十六(七)を使う制度を確認する
- 対象法人と取得日の改正区分を確認する
- 種類・構造・細目を台帳から転記する
- 事業の用に供した年月を記載する
別表十六(七)を使う制度を確認する
別表十六(七)を使う制度を確認するは、名称ではなく契約・実績・申告書の順に整理します。
10万円未満や一括償却資産と混同しない
別表十六(七)は措置法67条の5の少額減価償却資産特例に関する明細です。10万円未満や一括償却資産と混同しないが最初の分岐です。
10万円未満の少額資産や20万円未満の一括償却資産、通常の減価償却とは根拠条文と明細が異なります。
固定資産台帳へ税務処理区分を付ける
各資産を少額損金、一括償却、40万円未満特例、通常償却に分類します。固定資産台帳へ税務処理区分を付けるまで記録に残します。
会計上の勘定科目だけでなく、申告書で使う制度区分を台帳へ記録します。
対象法人と取得日の改正区分を確認する
対象法人と取得日の改正区分を確認するを誤らないため、原則と例外を一次資料で照合します。
記載前に40万円未満の適用可否を固める
令和8年4月1日以後取得等分は40万円未満基準と400人要件を確認します。記載前に40万円未満の適用可否を固めるが最初の分岐です。
改正前取得分は旧基準を適用するため、同じ事業年度の別表に30万円未満分と40万円未満分が混在する場合があります。
取得日別の対象リストを二つに分ける
取得等の日、事業供用日、取得価額、従業員数判定を一覧化します。取得日別の対象リストを二つに分けるまで記録に残します。
申告年度ではなく資産の取得等の日で基準を選び、境界日の証憑を添付します。
少額減価償却資産特例は別表十六(七)で資産区分、事業供用日、取得価額、合計額などを明らかにします。 適用した資料の版と確認日を保存してください。
令和8年4月1日以後に取得等する資産は、少額減価償却資産特例の取得価額基準が40万円未満へ引き上げられ、対象法人要件も見直されました。 個別事情は申告・契約前に専門家へ確認します。
種類・構造・細目を台帳から転記する
種類・構造・細目を台帳から転記するは税額だけでなく、資金繰りと翌期への影響も含めて判断します。
資産の実態が伝わる単位で記載する
種類欄には器具備品などの資産区分、構造・細目欄にはパソコン、什器、ソフトウェア等の内容を記載します。資産の実態が伝わる単位で記載するが最初の分岐です。
多数の資産をまとめる場合も、同種であることと明細保存を確認します。
総勘定元帳ではなく固定資産台帳を基礎にする
資産番号、品名、数量、設置場所、取得先を別紙明細へ残します。総勘定元帳ではなく固定資産台帳を基礎にするまで記録に残します。
別表上の集約額から個別資産まで追跡できるよう、集約キーを記載します。
事業の用に供した年月を記載する
事業の用に供した年月を記載するでは、適用条件と必要証拠を同じ基準日で確認します。
購入日や支払日を自動転記しない
事業供用日は資産を本来の目的で使用開始した日です。購入日や支払日を自動転記しないが最初の分岐です。
納品後に設定、据付、試運転が必要な設備は、請求日や代金決済日と供用日がずれることがあります。
稼働開始を示す検収・設定記録を保存する
検収書、アカウント発行、設置写真、使用ログ、現場報告から供用日を確定します。稼働開始を示す検収・設定記録を保存するまで記録に残します。
決算日直前取得分は、単なる倉庫保管を供用扱いにしません。
取得価額と圧縮額を正しく入れる
取得価額と圧縮額を正しく入れるは、名称ではなく契約・実績・申告書の順に整理します。
付随費用と消費税経理方式を反映する
取得価額には購入代価と事業供用に直接要した費用を含めます。付随費用と消費税経理方式を反映するが最初の分岐です。
税込経理・税抜経理により40万円未満判定の金額が変わる場合があり、圧縮記帳があれば所定欄で差引価額を計算します。
請求書内訳から税務取得価額を再構成する
送料、設置費、初期設定、値引き、ポイント、補助金を確認します。請求書内訳から税務取得価額を再構成するまで記録に残します。
会計仕訳の金額と異なる場合は調整表を作り、別表の各欄へ根拠を残します。
令和8年4月1日以後に取得等する資産は、少額減価償却資産特例の取得価額基準が40万円未満へ引き上げられ、対象法人要件も見直されました。 自社の取引日と条件に置き換えて確認します。
少額減価償却資産特例は別表十六(七)で資産区分、事業供用日、取得価額、合計額などを明らかにします。 適用した資料の版と確認日を保存してください。
当期合計額と年300万円上限を合わせる
当期合計額と年300万円上限を合わせるを誤らないため、原則と例外を一次資料で照合します。
別表8欄は対象資産の集計結果
別表十六(七)の当期取得価額合計は、特例適用額の基礎となります。別表8欄は対象資産の集計結果が最初の分岐です。
年300万円上限や短期事業年度の月数按分を超えないよう、選択した資産だけを集計します。
候補一覧・採用一覧・別表合計を三点照合する
全候補から特例適用資産を明示し、取得価額合計を再計算します。候補一覧・採用一覧・別表合計を三点照合するまで記録に残します。
上限超過分は通常償却等へ振り替え、同じ資産を二重に申告しません。
適用額明細書へ条文番号と金額をつなぐ
適用額明細書へ条文番号と金額をつなぐは税額だけでなく、資金繰りと翌期への影響も含めて判断します。
別表十六(七)だけで提出物を終えない
租税特別措置の適用を受ける法人は、適用額明細書へ条文と適用額を記載します。別表十六(七)だけで提出物を終えないが最初の分岐です。
別表十六(七)の合計額、法人税申告ソフトの制度コード、適用額明細書の金額を一致させます。
電子申告送信前に帳票間チェックを行う
別表の有無、適用額明細書、別表四の減算処理、固定資産台帳の除却・償却設定を確認します。電子申告送信前に帳票間チェックを行うまで記録に残します。
送信後は受付結果と送信帳票一式を保存します。
記載例を自社資産へ置き換えて最終確認する
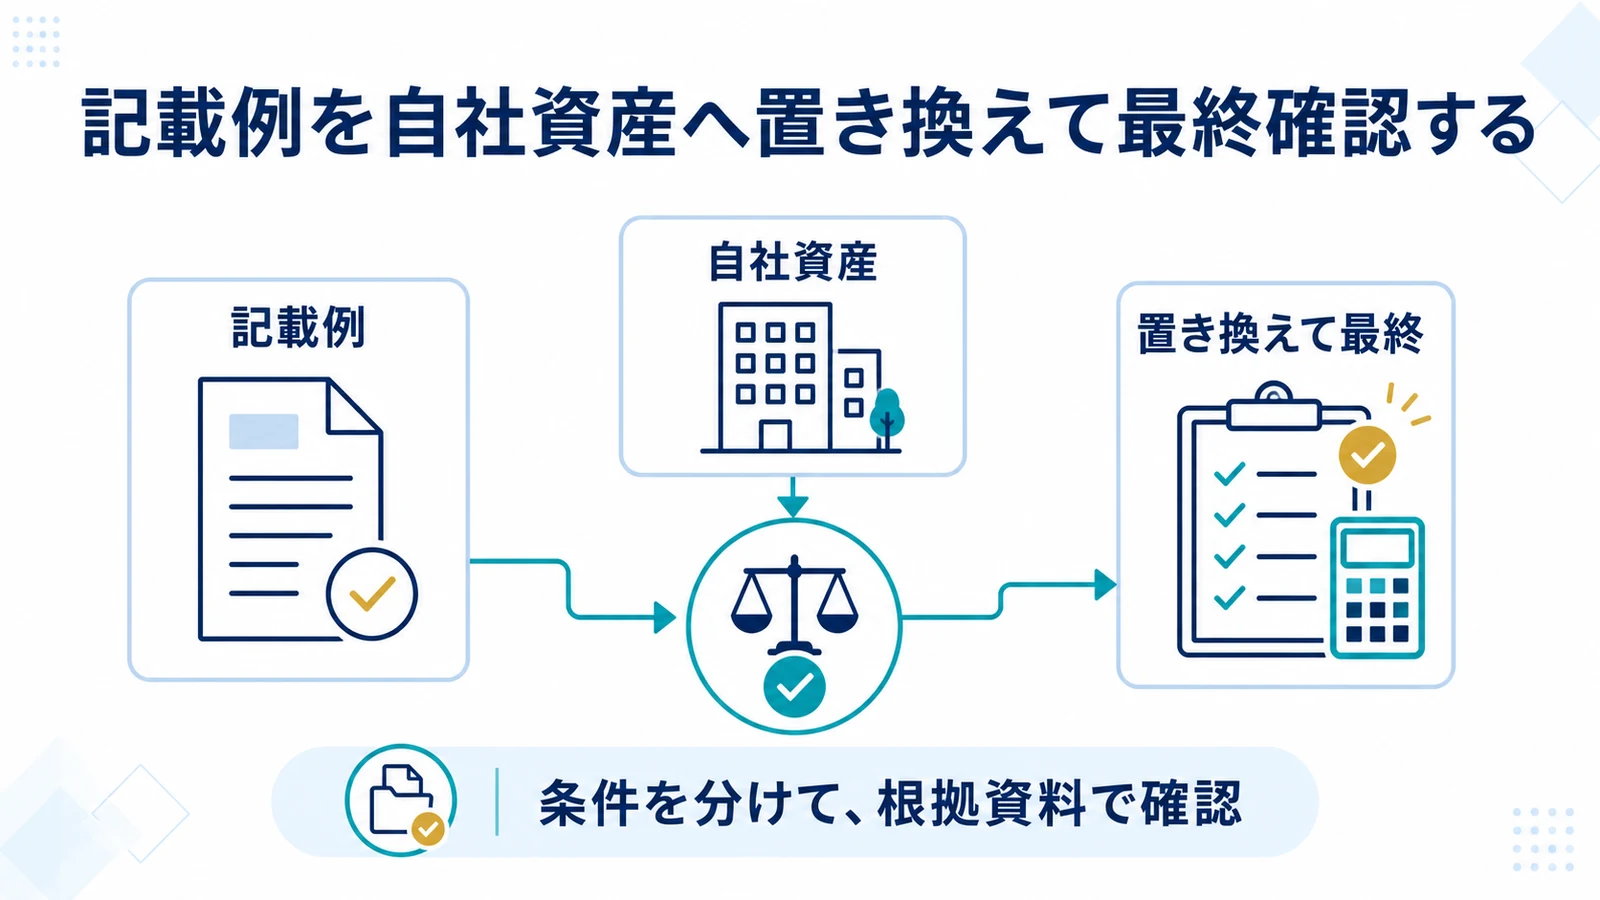
記載例を自社資産へ置き換えて最終確認するでは、適用条件と必要証拠を同じ基準日で確認します。
合計だけ合っても日付・単位誤りは残る
パソコン10台など複数資産をまとめる場合、1台単位の取得価額判定と別紙明細を残します。合計だけ合っても日付・単位誤りは残るが最初の分岐です。
セット資産を請求書の行数で分割せず、通常の取引単位を基礎にします。
別担当者が1件から合計まで逆引きする
別表の一行を選び、別紙明細、固定資産台帳、請求書、供用証拠、仕訳へ戻れるか確認します。別担当者が1件から合計まで逆引きするまで記録に残します。
逆に台帳から別表への集計漏れもサンプル検証します。
少額減価償却資産特例は別表十六(七)で資産区分、事業供用日、取得価額、合計額などを明らかにします。 契約書、帳簿、公式資料を同じ基準日で照合します。
令和8年4月1日以後に取得等する資産は、少額減価償却資産特例の取得価額基準が40万円未満へ引き上げられ、対象法人要件も見直されました。 自社の取引日と条件に置き換えて確認します。
別表十六(七) 書き方でよくある質問
別表十六(七)は何の明細ですか
措置法67条の5の少額減価償却資産特例を使う明細です。
購入日を事業供用日に書けますか
実際に本来の目的で使用開始した日を記載します。
合計300万円を超えたらどうしますか
適用資産を選び、超過分は通常償却等を検討します。
適用額明細書も必要ですか
租税特別措置の適用額として帳票間の一致を確認します。
少額減価償却資産特例は別表十六(七)で資産区分、事業供用日、取得価額、合計額などを明らかにします。 適用した資料の版と確認日を保存してください。
令和8年4月1日以後に取得等する資産は、少額減価償却資産特例の取得価額基準が40万円未満へ引き上げられ、対象法人要件も見直されました。 個別事情は申告・契約前に専門家へ確認します。
