
オペレーティングリースの会計基準変更|借手・貸手の違い
新リース会計基準では、借手のオペレーティングリースは原則オンバランスになりますが、貸手の分類は残ります。契約識別、使用権資産、費用配分、簡便法、貸手処理、税務差異を分けて整理します。
- 借手のオペレーティングリース区分がなくなる
- 契約がリースを含むか新定義で判定する
- 使用権資産とリース負債を開始日に計上する
- 損益の出方とKPIへの影響を読む
借手のオペレーティングリース区分がなくなる
借手のオペレーティングリース区分がなくなるは、名称ではなく契約・実績・申告書の順に整理します。
借手は原則として単一の会計モデルへ移る
従来オペレーティングリースとして賃借料処理していた不動産や設備も、新基準では原則として使用権資産とリース負債を計上します。借手は原則として単一の会計モデルへ移るが最初の分岐です。
契約名称や旧区分をそのまま新台帳へ移すだけでは足りません。
旧オペレーティングリース契約を全件抽出する
注記対象契約、賃借料勘定、固定費の支払先、総務の契約台帳を突合します。旧オペレーティングリース契約を全件抽出するまで記録に残します。
未登録の店舗、倉庫、車両、専用設備を部門ヒアリングで補います。
契約がリースを含むか新定義で判定する
契約がリースを含むか新定義で判定するを誤らないため、原則と例外を一次資料で照合します。
特定資産と使用支配の権利を確認する
サービス契約でも、顧客が特定資産の使用から経済的利益を得て、その使用方法を指図できるならリースを含む場合があります。特定資産と使用支配の権利を確認するが最初の分岐です。
一方、供給者が実質的な入替権を持つ契約は結論が変わります。
契約条項を資産・期間・意思決定へ分解する
原資産、代替可能性、使用場所、能力の専用部分、運転方法の決定者を判定表へ記載します。契約条項を資産・期間・意思決定へ分解するまで記録に残します。
法務の契約レビューと会計判定を同じ契約番号で管理します。
新リース会計基準では借手のリース区分を一本化し、原則として使用権資産とリース負債を認識します。 適用した資料の版と確認日を保存してください。
適用指針は契約の識別、構成部分、短期・少額リース、借手と貸手の測定・表示を具体化しています。 個別事情は申告・契約前に専門家へ確認します。
使用権資産とリース負債を開始日に計上する
使用権資産とリース負債を開始日に計上するは税額だけでなく、資金繰りと翌期への影響も含めて判断します。
将来支払を現在価値へ直す
借手は開始日にリース料の現在価値を負債計上し、前払額や直接コスト等を調整して使用権資産を測定します。将来支払を現在価値へ直すが最初の分岐です。
従来の月額賃借料仕訳から資産・負債・利息・償却の仕訳へ変わります。
契約別の支払表と割引率を確定する
延長・解約オプション、フリーレント、保証残価、変動賃料を確認します。契約別の支払表と割引率を確定するまで記録に残します。
通貨と期間に合う割引率を設定し、返済予定表を会計システムへ連携します。
損益の出方とKPIへの影響を読む
損益の出方とKPIへの影響を読むでは、適用条件と必要証拠を同じ基準日で確認します。
賃借料が減価償却費と利息へ置き換わる
総費用が同じでも、費用計上パターンは契約前半に重くなる場合があります。賃借料が減価償却費と利息へ置き換わるが最初の分岐です。
EBITDA、営業利益、総資産、負債比率、ROAなどの指標が変わるため、契約の経済性が変わらなくても比較数値へ影響します。
銀行契約と業績評価指標を事前に再計算する
財務制限条項、予算、部門利益、賞与指標、投資採算を新基準ベースで試算します。銀行契約と業績評価指標を事前に再計算するまで記録に残します。
影響が大きい指標は金融機関や社内評価制度の担当者へ説明します。
短期・少額リースの簡便法を適切に使う
短期・少額リースの簡便法を適切に使うは、名称ではなく契約・実績・申告書の順に整理します。
全契約をオンバランスにしない選択肢がある
短期リースや重要性の乏しい少額リースには、使用権資産とリース負債を計上せず費用処理する簡便法があります。全契約をオンバランスにしない選択肢があるが最初の分岐です。
契約期間や原資産の価額、購入オプションを確認して適用します。
除外契約にも根拠を持たせる
契約番号、開始・終了日、原資産、新品時価、簡便法区分を台帳へ残します。除外契約にも根拠を持たせるまで記録に残します。
更新や契約変更で要件を外れた場合に通常処理へ切り替える通知を設定します。
適用指針は契約の識別、構成部分、短期・少額リース、借手と貸手の測定・表示を具体化しています。 自社の取引日と条件に置き換えて確認します。
新リース会計基準では借手のリース区分を一本化し、原則として使用権資産とリース負債を認識します。 適用した資料の版と確認日を保存してください。
貸手はファイナンスとオペレーティングを分類する
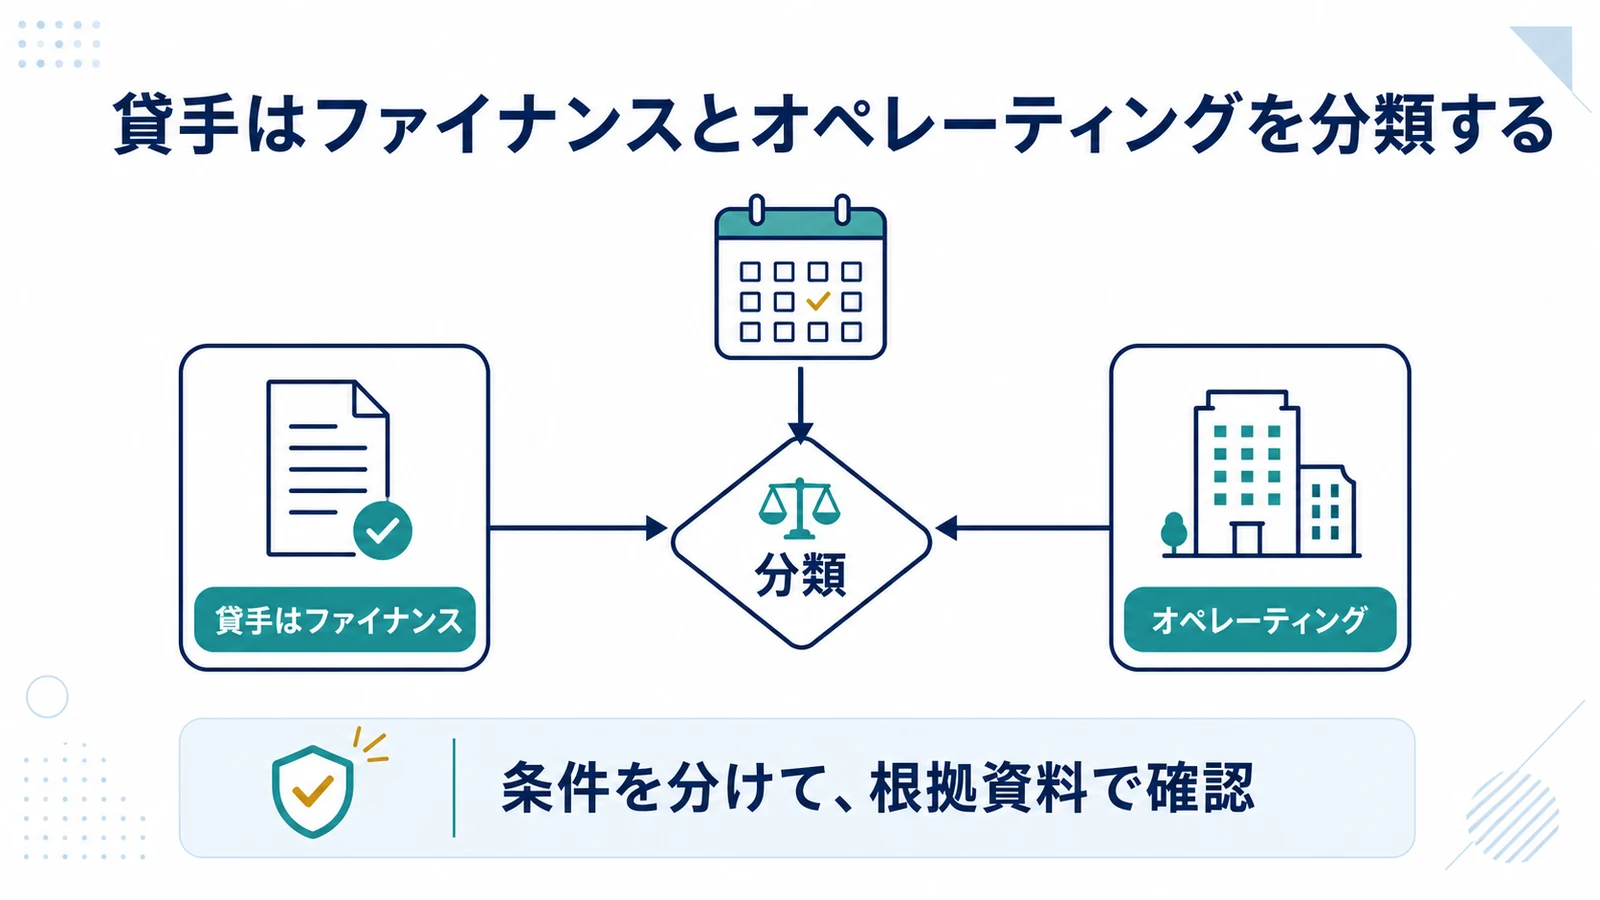
貸手はファイナンスとオペレーティングを分類するを誤らないため、原則と例外を一次資料で照合します。
借手と貸手で区分廃止の範囲が異なる
貸手は引き続きリースをファイナンス・リースとオペレーティング・リースに分類し、収益や原資産の処理を行います。借手と貸手で区分廃止の範囲が異なるが最初の分岐です。
借手の単一モデルを貸手側へそのまま当てはめません。
同一契約の借手・貸手仕訳を別表で管理する
サブリースや転貸では、中間の会社が借手と貸手の両方になります。同一契約の借手・貸手仕訳を別表で管理するまで記録に残します。
ヘッドリースの使用権資産とサブリースの分類を区分し、相殺せず表示します。
税務上のリース区分との差額を管理する
税務上のリース区分との差額を管理するは税額だけでなく、資金繰りと翌期への影響も含めて判断します。
会計基準変更だけで税法は自動変更されない
会計上のオペレーティングリース区分がなくなっても、法人税・消費税では契約内容に基づく税務処理を別途確認します。会計基準変更だけで税法は自動変更されないが最初の分岐です。
会計の償却費・利息と税務上の損金時期に差が生じる場合があります。
会計台帳へ税務属性を追加する
所有権移転の有無、税務上の取得価額、損金算入額、消費税区分を契約別に記録します。会計台帳へ税務属性を追加するまで記録に残します。
申告調整と税効果会計を月次残高から自動集計できる形にします。
2027年適用へ契約管理を作り替える
2027年適用へ契約管理を作り替えるでは、適用条件と必要証拠を同じ基準日で確認します。
一度の移行仕訳より継続運用が重要
新規契約、更新、解約、賃料改定、用途変更のたびに判定と再測定が必要です。一度の移行仕訳より継続運用が重要が最初の分岐です。
経理だけで契約情報を追うと、締結部門からの通知漏れで負債残高がずれます。
購買承認にリース判定ゲートを入れる
契約締結前に法務・購買・経理が同じ申請を確認し、開始日までに台帳登録します。購買承認にリース判定ゲートを入れるまで記録に残します。
月次支払とリース負債返済表を照合し、四半期ごとに未登録契約を検索します。
新リース会計基準では借手のリース区分を一本化し、原則として使用権資産とリース負債を認識します。 契約書、帳簿、公式資料を同じ基準日で照合します。
適用指針は契約の識別、構成部分、短期・少額リース、借手と貸手の測定・表示を具体化しています。 自社の取引日と条件に置き換えて確認します。
オペレーティングリース 会計基準 変更でよくある質問
借手のオペレーティングリースはなくなりますか
会計上の借手区分は原則一本化され、使用権資産等を計上します。
貸手も区分を一本化しますか
貸手はファイナンスとオペレーティングの分類を続けます。
賃借料は損益から消えますか
主に減価償却費と利息費用へ置き換わります。
税務上も同じ処理ですか
会計基準と税法を分け、契約別に申告調整を確認します。
新リース会計基準では借手のリース区分を一本化し、原則として使用権資産とリース負債を認識します。 適用した資料の版と確認日を保存してください。
適用指針は契約の識別、構成部分、短期・少額リース、借手と貸手の測定・表示を具体化しています。 個別事情は申告・契約前に専門家へ確認します。
