
法人節税の失敗事例10選|資金を減らさない判断基準
法人節税の失敗は、税額だけを減らそうとして現金、証拠、期限、出口を見落とすと起こります。不要な支出、役員給与の期中変更、社宅使用料不足、共済の出口課税、未供用設備、私的経費、消費税、欠損金の期限切れを事例形式で整理します。
- 不要な設備を買って手元資金が減る
- 役員報酬を期中増額して損金否認される
- 社宅家賃を徴収せず給与課税される
- 共済を解約して益金が集中する
不要な設備を買って手元資金が減る
この節では「100の支出で減る税金は100ではない」で制度の入口を確認し、「税引後キャッシュフローで投資を承認する」で社内実務へ落とします。数字や期日だけを切り取らず、証憑と資金への影響を同時に照合してください。
不要な設備を買って手元資金が減るは税額だけでなく、資金繰りと翌期への影響も含めて判断します。
100の支出で減る税金は100ではない
税率30%と仮定して100万円を損金にしても税負担の減少は概算30万円で、現金は100万円出ていきます。100の支出で減る税金は100ではないが最初の分岐です。
使わない設備なら差引資金は悪化します。
税引後キャッシュフローで投資を承認する
節税額、購入額、保守費、借入返済、売上効果を並べます。税引後キャッシュフローで投資を承認するまで記録に残します。
税金がなくても買う設備かを最終質問にします。
役員報酬を期中増額して損金否認される
この節では「利益が出た後の調整は定期同額給与を外しやすい」で制度の入口を確認し、「事業年度開始から3か月以内に年額設計する」で社内実務へ落とします。数字や期日だけを切り取らず、証憑と資金への影響を同時に照合してください。
役員報酬を期中増額して損金否認されるでは、判断に必要な条件と証拠を分けて確認します。
利益が出た後の調整は定期同額給与を外しやすい
決算予測が上振れしたため期中に役員報酬を増額すると、臨時改定等の要件を満たさず損金不算入となる場合があります。利益が出た後の調整は定期同額給与を外しやすいが最初の分岐です。
個人側の所得税や社会保険は発生します。
事業年度開始から3か月以内に年額設計する
利益予測、職務、手取りを比較し、株主総会議事録と給与台帳を一致させます。事業年度開始から3か月以内に年額設計するまで記録に残します。
期中変更は例外事由と証拠を確認します。
法人が役員の個人的費用を負担するなどの利益は役員給与として扱われる場合があります。 適用した資料の版と確認日を保存してください。
出典: 国税庁「役員に対する経済的利益」
役員給与の損金算入には定期同額給与等の要件と適正額の確認が必要です。 個別事情は申告・契約前に専門家へ確認します。
出典: 国税庁「役員に対する給与」
社宅家賃を徴収せず給与課税される
この節では「法人契約なら個人負担ゼロでよいとは限らない」で制度の入口を確認し、「評価額から使用料を計算し毎月回収する」で社内実務へ落とします。数字や期日だけを切り取らず、証憑と資金への影響を同時に照合してください。
社宅家賃を徴収せず給与課税されるの処理は、名称ではなく契約・実績・基準日の順に整理します。
法人契約なら個人負担ゼロでよいとは限らない
役員や従業員へ社宅を無償・低額で貸すと、賃貸料相当額との差が給与課税されることがあります。法人契約なら個人負担ゼロでよいとは限らないが最初の分岐です。
会社の家賃費用が認められても源泉徴収の問題は別に残ります。
評価額から使用料を計算し毎月回収する
固定資産税評価額、床面積、住宅区分を確認します。評価額から使用料を計算し毎月回収するまで記録に残します。
社宅規程、入居契約、給与控除をそろえます。
共済を解約して益金が集中する
この節では「掛金時の損金だけ見て出口を決めない」で制度の入口を確認し、「加入時から解約年の用途を決める」で社内実務へ落とします。数字や期日だけを切り取らず、証憑と資金への影響を同時に照合してください。
共済を解約して益金が集中するを誤らないため、原則と例外を同じ資料で照合します。
掛金時の損金だけ見て出口を決めない
経営セーフティ共済の解約手当金は受取時に益金となります。掛金時の損金だけ見て出口を決めないが最初の分岐です。
本業利益が大きい年に解約すると、積み立て時より高い税負担が生じる場合があります。
加入時から解約年の用途を決める
退職金、設備投資、欠損金との組合せを試算します。加入時から解約年の用途を決めるまで記録に残します。
解約後2年以内の再加入掛金の税務制限も確認します。
年度末に発注した設備が未供用になる
この節では「支払と事業供用を混同する」で制度の入口を確認し、「納期と供用証拠を契約前に確定する」で社内実務へ落とします。数字や期日だけを切り取らず、証憑と資金への影響を同時に照合してください。
年度末に発注した設備が未供用になるは税額だけでなく、資金繰りと翌期への影響も含めて判断します。
支払と事業供用を混同する
設備代を決算前に支払っても、納品・設置・検収が翌期なら当期の減価償却や税制措置を使えない場合があります。支払と事業供用を混同するが最初の分岐です。
単なる前払金は損金ではありません。
納期と供用証拠を契約前に確定する
納品書、検収書、設定完了、初回利用を保存します。納期と供用証拠を契約前に確定するまで記録に残します。
遅延時の代替策を税額予測へ反映します。
役員給与の損金算入には定期同額給与等の要件と適正額の確認が必要です。 自社の取引日と条件に置き換えて確認します。
出典: 国税庁「役員に対する給与」
法人が役員の個人的費用を負担するなどの利益は役員給与として扱われる場合があります。 適用した資料の版と確認日を保存してください。
出典: 国税庁「役員に対する経済的利益」
私的支出へ領収書を付けて経費にする
この節では「証憑があっても事業関連性は生まれない」で制度の入口を確認し、「目的・参加者・成果を精算時に記録する」で社内実務へ落とします。数字や期日だけを切り取らず、証憑と資金への影響を同時に照合してください。
私的支出へ領収書を付けて経費にするでは、判断に必要な条件と証拠を分けて確認します。
証憑があっても事業関連性は生まれない
家族旅行、個人の衣食住、私用車などは、法人カードや領収書があっても事業支出にはなりません。証憑があっても事業関連性は生まれないが最初の分岐です。
役員給与、貸付金、源泉徴収の問題に発展します。
目的・参加者・成果を精算時に記録する
私用分は早期に返金し、役員貸付金を放置しません。目的・参加者・成果を精算時に記録するまで記録に残します。
反復する例外支出を月次レビューします。
法人税だけ見て消費税と社会保険を忘れる
この節では「損金と仕入税額控除は別の要件になる」で制度の入口を確認し、「税目別と会社・個人別の負担表を作る」で社内実務へ落とします。数字や期日だけを切り取らず、証憑と資金への影響を同時に照合してください。
法人税だけ見て消費税と社会保険を忘れるの処理は、名称ではなく契約・実績・基準日の順に整理します。
損金と仕入税額控除は別の要件になる
法人税で費用でも、消費税が非課税・対象外なら仕入税額控除はできません。損金と仕入税額控除は別の要件になるが最初の分岐です。
役員給与を増やせば法人税が下がっても所得税・住民税・社会保険が増えます。
税目別と会社・個人別の負担表を作る
法人税、消費税、地方税、源泉税、社会保険、個人手取りを同時に試算します。税目別と会社・個人別の負担表を作るまで記録に残します。
単一税目の節税率だけで承認しません。
欠損金と税額控除の期限を失う
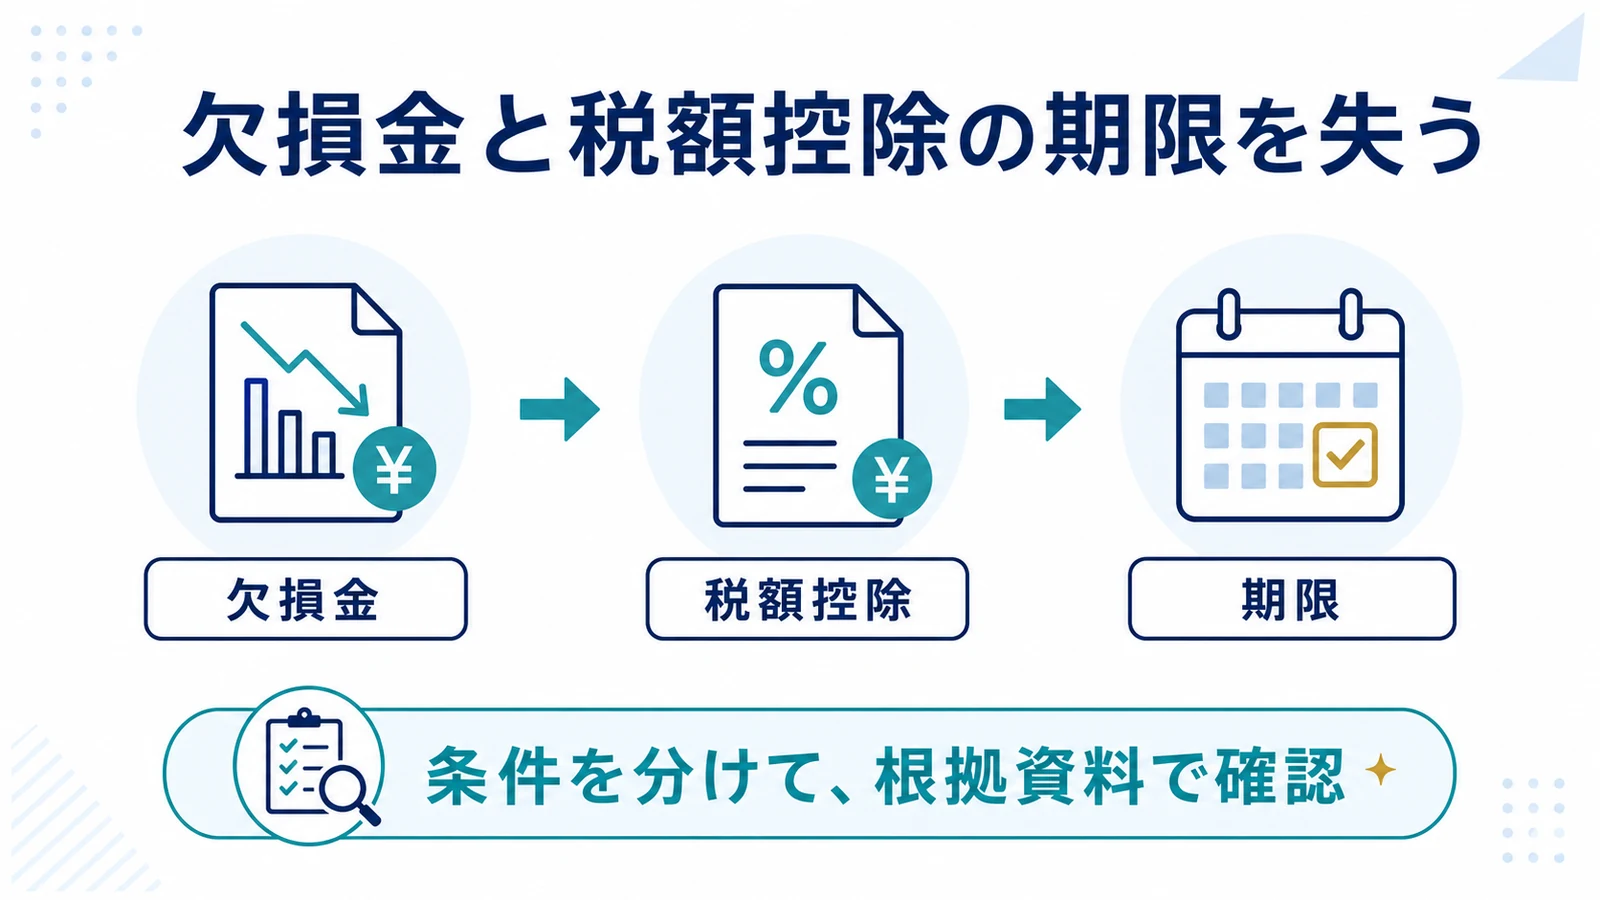
この節では「赤字残高を資産のように放置する」で制度の入口を確認し、「税務属性を年度別の期限表で管理する」で社内実務へ落とします。数字や期日だけを切り取らず、証憑と資金への影響を同時に照合してください。
欠損金と税額控除の期限を失うを誤らないため、原則と例外を同じ資料で照合します。
赤字残高を資産のように放置する
繰越欠損金や繰越可能な税額控除には期限と申告要件があります。赤字残高を資産のように放置するが最初の分岐です。
利益が出ないまま期限を迎えたり、必要別表を添付しなかったりすると利用機会を失います。
税務属性を年度別の期限表で管理する
発生額、使用額、失効日、申告要件、証拠資料を一覧にします。税務属性を年度別の期限表で管理するまで記録に残します。
四半期予測へ利用予定を織り込みます。
法人が役員の個人的費用を負担するなどの利益は役員給与として扱われる場合があります。 契約書、帳簿、公式資料を同じ基準日で照合します。
出典: 国税庁「役員に対する経済的利益」
役員給与の損金算入には定期同額給与等の要件と適正額の確認が必要です。 自社の取引日と条件に置き換えて確認します。
出典: 国税庁「役員に対する給与」
法人節税 失敗事例でよくある質問
節税額が支出額より大きくなりますか
通常は支出の一部相当の税負担が減るだけです。
決算前に払えば当期経費ですか
債務確定や事業供用などの要件を確認します。
領収書があれば私用でも経費ですか
事業関連性がなければ経費にはなりません。
最も安全な節税判断は何ですか
税引後資金、期限、証拠、出口を同時に確認することです。
法人が役員の個人的費用を負担するなどの利益は役員給与として扱われる場合があります。 適用した資料の版と確認日を保存してください。
出典: 国税庁「役員に対する経済的利益」
役員給与の損金算入には定期同額給与等の要件と適正額の確認が必要です。 個別事情は申告・契約前に専門家へ確認します。
出典: 国税庁「役員に対する給与」
