
経営力向上計画の必要書類|申請から税制適用まで一覧化
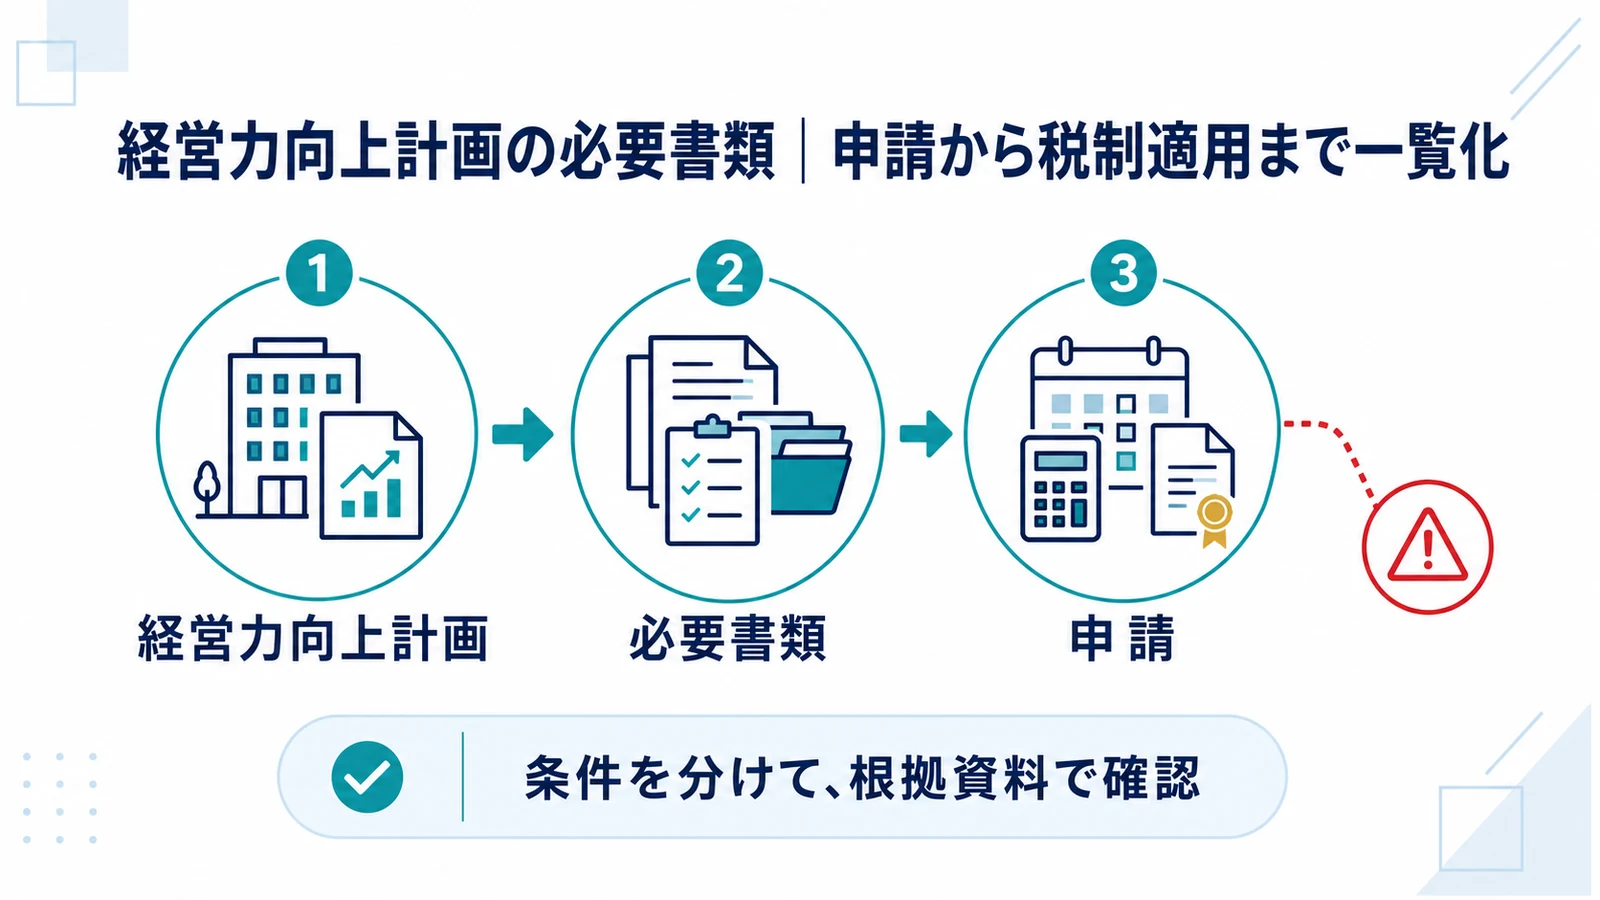
経営力向上計画の申請では、申請書本体に加え、事業分野、現状分析、経営力向上の目標と取組、設備、資金調達を裏付ける資料を用意します。税制措置を使う場合は工業会証明書や経済産業局確認書、認定後は取得・供用・申告資料も必要です。
- 申請者情報を登記・税務資料と一致させる
- 事業分野別指針に沿う現状分析を作る
- 実施事項と数値目標を申請書へ落とす
- 設備投資計画と見積書を準備する
申請者情報を登記・税務資料と一致させる
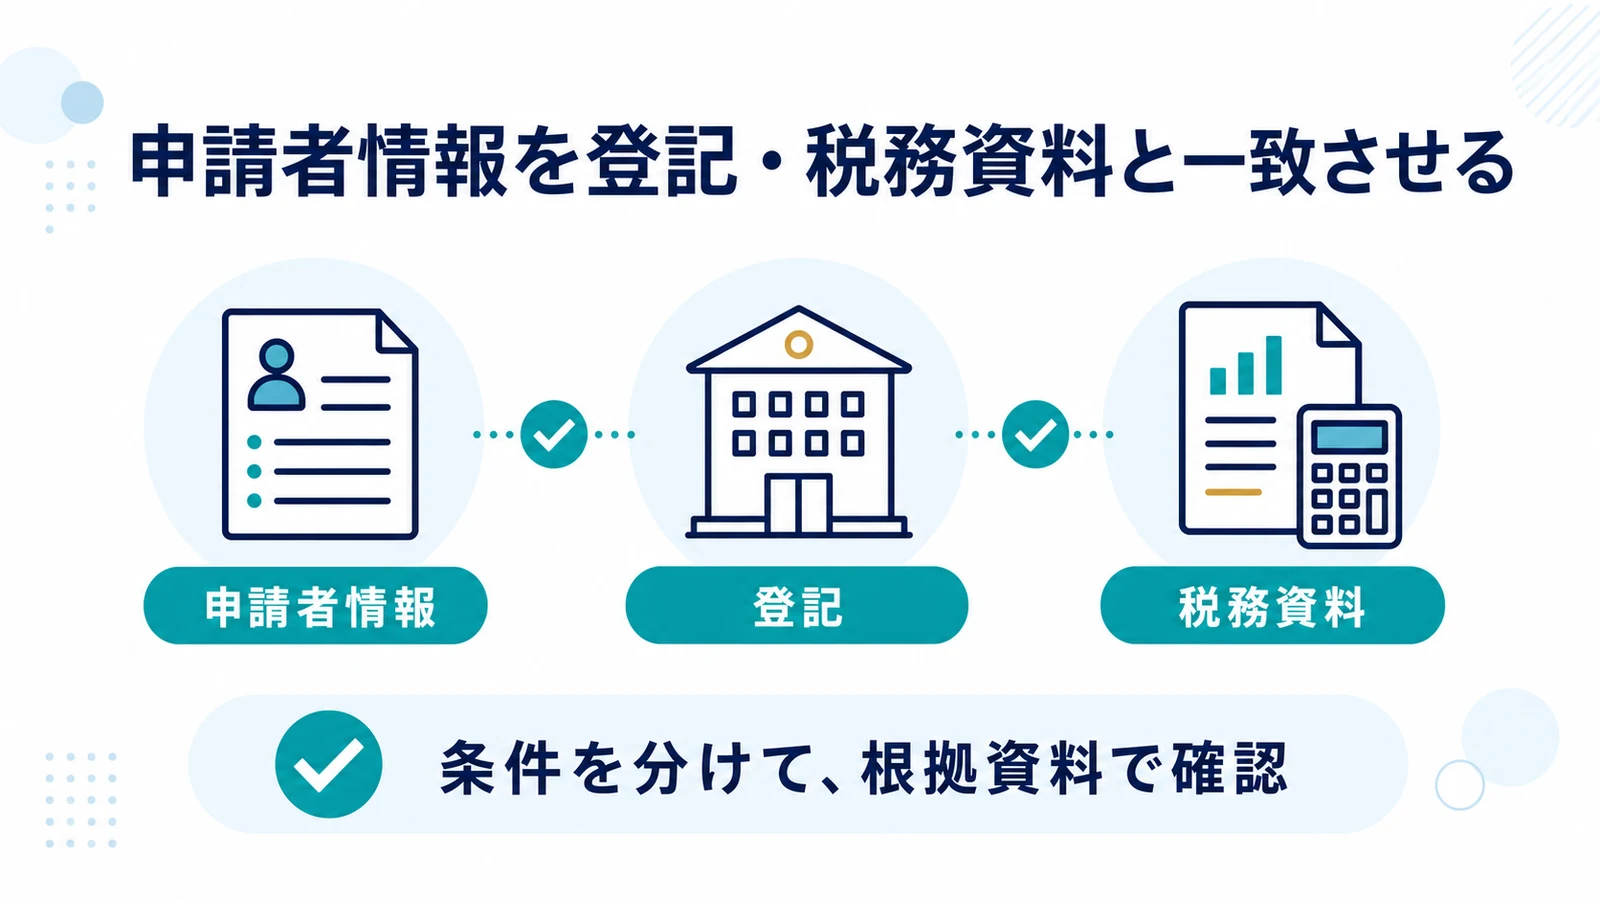
この節では「法人番号と本店所在地の相違をなくす」で制度の入口を確認し、「履歴事項全部証明書を基準に入力する」で社内実務へ落とします。数字や期日だけを切り取らず、証憑と資金への影響を同時に照合してください。
申請者情報を登記・税務資料と一致させるの処理は、名称ではなく契約・実績・基準日の順に整理します。
法人番号と本店所在地の相違をなくす
申請書には名称、代表者、所在地、法人番号、資本金、従業員数などを記載します。法人番号と本店所在地の相違をなくすが最初の分岐です。
登記変更直後や個人事業から法人成りした場合は古い情報を使わないよう確認します。
履歴事項全部証明書を基準に入力する
会社概要、決算書、従業員名簿、連絡担当者を準備します。履歴事項全部証明書を基準に入力するまで記録に残します。
GビズIDの登録情報も同じ法人名・所在地に整えます。
事業分野別指針に沿う現状分析を作る
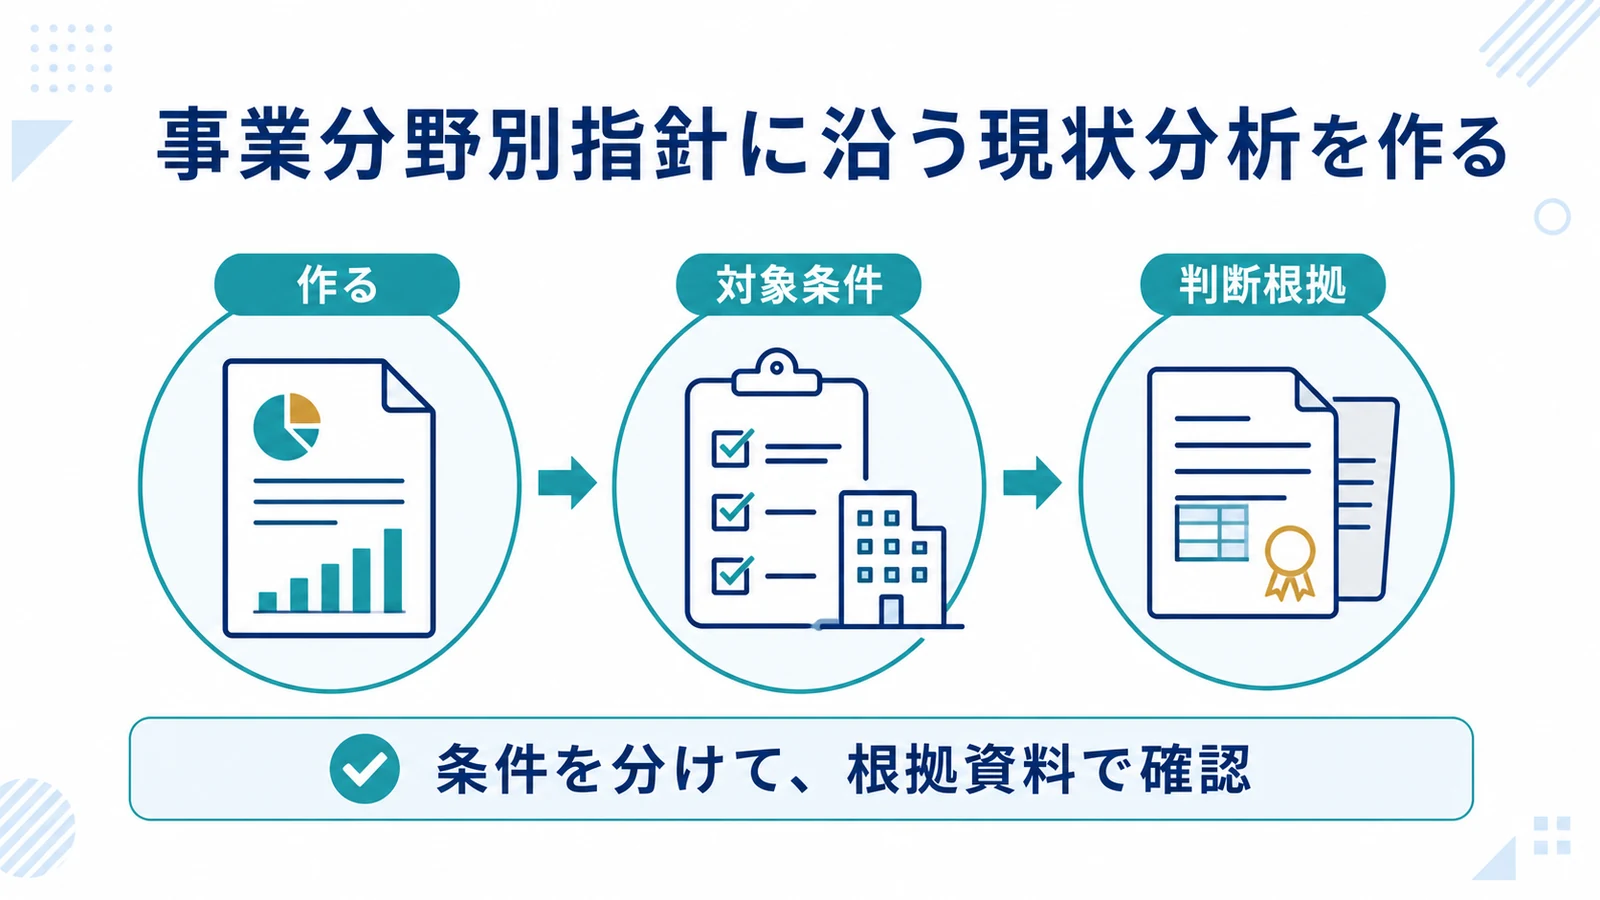
この節では「一般論ではなく自社指標を数値化する」で制度の入口を確認し、「直近決算と業務データを分析表にする」で社内実務へ落とします。数字や期日だけを切り取らず、証憑と資金への影響を同時に照合してください。
事業分野別指針に沿う現状分析を作るを誤らないため、原則と例外を同じ資料で照合します。
一般論ではなく自社指標を数値化する
自社の事業分野に対応する指針や基本方針を確認し、現状の課題と経営力向上の方向を記載します。一般論ではなく自社指標を数値化するが最初の分岐です。
売上を増やすという抽象目標だけでは取組との因果が伝わりません。
直近決算と業務データを分析表にする
労働生産性、売上、営業利益、人件費、稼働時間、不良率などを基準年度で固定します。直近決算と業務データを分析表にするまで記録に残します。
数値の出所と計算式を保存します。
申請書作成、制度概要、事業分野別指針、税制措置に必要な証明手続が案内されています。 適用した資料の版と確認日を保存してください。
電子申請の対象、GビズID、申請手順と必要資料が示されています。 個別事情は申告・契約前に専門家へ確認します。
実施事項と数値目標を申請書へ落とす
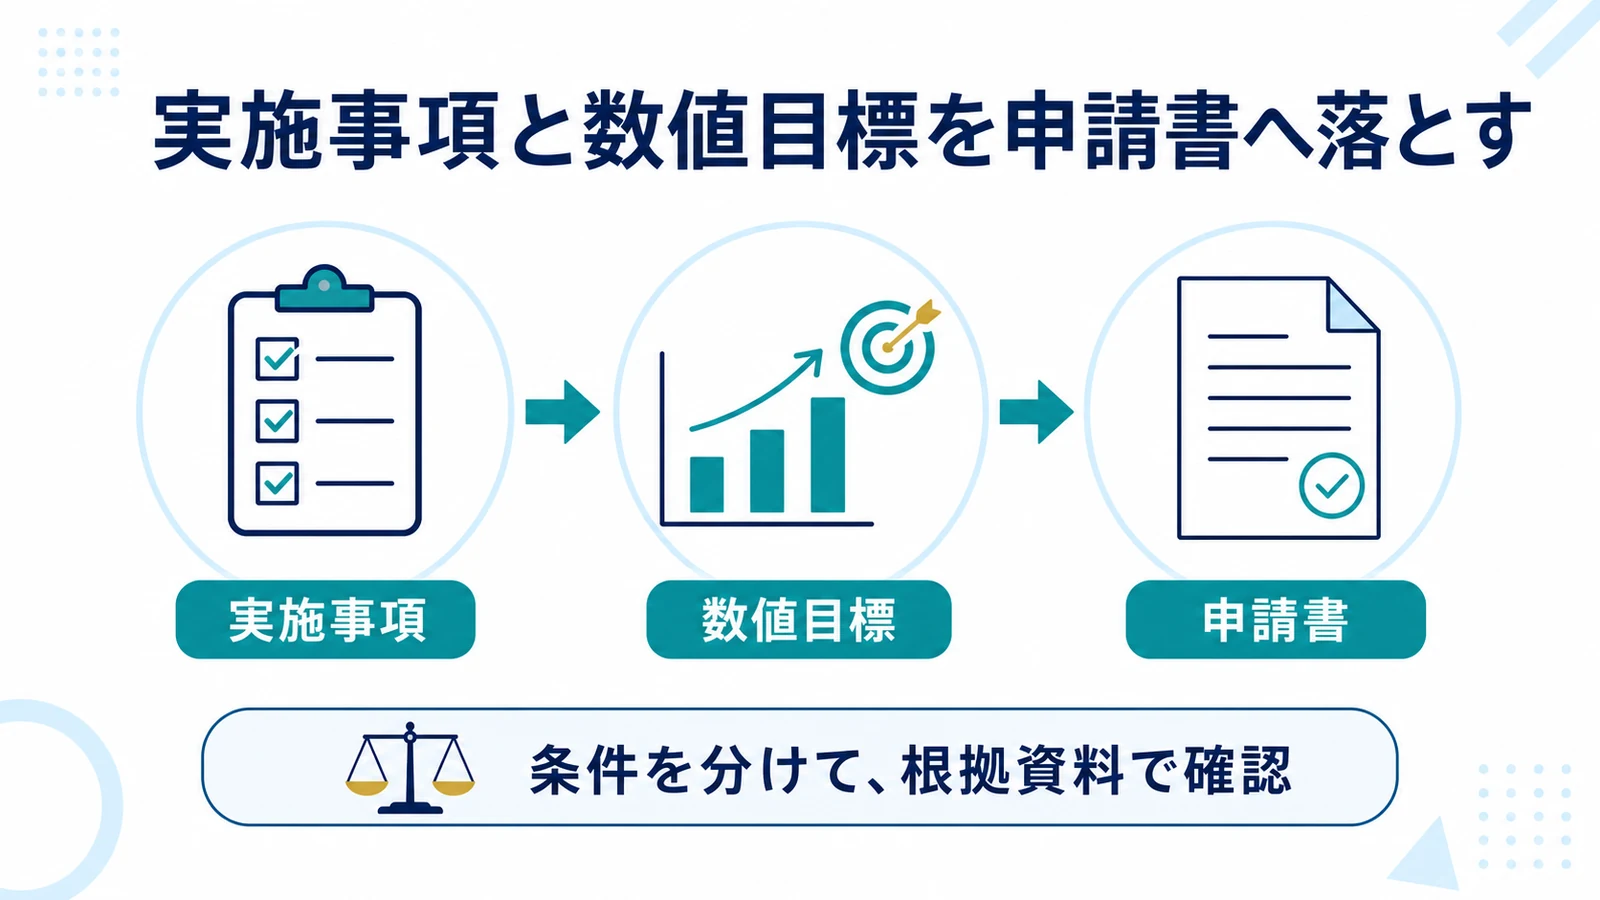
この節では「設備名だけでなく業務改善の流れを示す」で制度の入口を確認し、「課題・施策・KPIを一対一で結ぶ」で社内実務へ落とします。数字や期日だけを切り取らず、証憑と資金への影響を同時に照合してください。
実施事項と数値目標を申請書へ落とすは税額だけでなく、資金繰りと翌期への影響も含めて判断します。
設備名だけでなく業務改善の流れを示す
設備導入、IT化、人材育成、標準化などの取組が、どの課題を改善し、労働生産性等をどこまで高めるかを記載します。設備名だけでなく業務改善の流れを示すが最初の分岐です。
実施時期と担当部門も必要です。
課題・施策・KPIを一対一で結ぶ
現状値、目標値、測定頻度、責任者、完了日を表にします。課題・施策・KPIを一対一で結ぶまで記録に残します。
設備導入前後で同じ定義の指標を比較できるようにします。
設備投資計画と見積書を準備する
この節では「取得価額と資金額の不一致を防ぐ」で制度の入口を確認し、「最終見積と申請設備一覧を突合する」で社内実務へ落とします。数字や期日だけを切り取らず、証憑と資金への影響を同時に照合してください。
設備投資計画と見積書を準備するでは、判断に必要な条件と証拠を分けて確認します。
取得価額と資金額の不一致を防ぐ
設備を含む計画では、設備名称、型式、数量、取得価額、導入時期、利用事業を記載します。取得価額と資金額の不一致を防ぐが最初の分岐です。
見積書の税込・税抜、付随費用、補助金の扱いを申請額とそろえます。
最終見積と申請設備一覧を突合する
メーカー、型番、設置場所、納期、支払条件を確認します。最終見積と申請設備一覧を突合するまで記録に残します。
型番変更の可能性がある場合は変更認定の要否を事前に調べます。
A類型は工業会等証明書を添付する
この節では「証明書の宛名・型式・発行日を確認する」で制度の入口を確認し、「発注前にメーカーへ発行を依頼する」で社内実務へ落とします。数字や期日だけを切り取らず、証憑と資金への影響を同時に照合してください。
A類型は工業会等証明書を添付するの処理は、名称ではなく契約・実績・基準日の順に整理します。
証明書の宛名・型式・発行日を確認する
生産性向上設備の税制措置を使う場合は、メーカーを通じて工業会等の証明書を取得します。証明書の宛名・型式・発行日を確認するが最初の分岐です。
証明書は設備が税制対象である一要件であり、計画認定の代わりではありません。
発注前にメーカーへ発行を依頼する
対象型番、販売開始年、生産性指標、発行期間を確認します。発注前にメーカーへ発行を依頼するまで記録に残します。
写しを申請に使い、原本または電子原本を申告期限まで保存します。
電子申請の対象、GビズID、申請手順と必要資料が示されています。 自社の取引日と条件に置き換えて確認します。
申請書作成、制度概要、事業分野別指針、税制措置に必要な証明手続が案内されています。 適用した資料の版と確認日を保存してください。
B類型等は経済産業局確認書を取得する
この節では「投資利益率の根拠資料を添える」で制度の入口を確認し、「事前相談用の計算ファイルを整える」で社内実務へ落とします。数字や期日だけを切り取らず、証憑と資金への影響を同時に照合してください。
B類型等は経済産業局確認書を取得するを誤らないため、原則と例外を同じ資料で照合します。
投資利益率の根拠資料を添える
収益力強化設備等では、投資計画について経済産業局の確認を受ける手続があります。投資利益率の根拠資料を添えるが最初の分岐です。
売上増加や費用削減の見込を客観的資料で説明します。
事前相談用の計算ファイルを整える
投資額、営業利益、減価償却費、キャッシュフロー、基準年度を記録します。事前相談用の計算ファイルを整えるまで記録に残します。
見積書や市場データと予測の前提を一致させます。
資金調達資料と関係機関確認をそろえる
この節では「融資・保証・許認可は別手続も確認する」で制度の入口を確認し、「申請先ごとの必要書類一覧を分ける」で社内実務へ落とします。数字や期日だけを切り取らず、証憑と資金への影響を同時に照合してください。
資金調達資料と関係機関確認をそろえるは税額だけでなく、資金繰りと翌期への影響も含めて判断します。
融資・保証・許認可は別手続も確認する
計画に融資や保証、事業承継等を含む場合、金融機関や関係機関の確認資料が必要になることがあります。融資・保証・許認可は別手続も確認するが最初の分岐です。
認定だけで融資や許認可が自動承認されるわけではありません。
申請先ごとの必要書類一覧を分ける
経営力向上計画、融資、補助金、許認可の提出先と期限を別欄にします。申請先ごとの必要書類一覧を分けるまで記録に残します。
同じ決算書でも必要年度や押印条件を確認します。
認定後の税務書類まで保存する
この節では「認定通知だけでは税制適用が完了しない」で制度の入口を確認し、「申請から申告まで一つの索引を付ける」で社内実務へ落とします。数字や期日だけを切り取らず、証憑と資金への影響を同時に照合してください。
認定後の税務書類まで保存するでは、判断に必要な条件と証拠を分けて確認します。
認定通知だけでは税制適用が完了しない
認定後に設備を取得・供用し、確定申告で特別償却または税額控除の明細を添付します。認定通知だけでは税制適用が完了しないが最初の分岐です。
申請時と実際の設備が変わった場合は変更認定を確認します。
申請から申告まで一つの索引を付ける
申請書、証明書、認定書、請求書、検収書、供用記録、資産台帳、申告別表を契約番号で結びます。申請から申告まで一つの索引を付けるまで記録に残します。
電子申請の受信通知も保存します。
申請書作成、制度概要、事業分野別指針、税制措置に必要な証明手続が案内されています。 契約書、帳簿、公式資料を同じ基準日で照合します。
電子申請の対象、GビズID、申請手順と必要資料が示されています。 自社の取引日と条件に置き換えて確認します。
経営力向上計画 必要書類でよくある質問
決算書だけで申請できますか
申請書、現状分析、目標、取組、設備資料等が必要です。
工業会証明書があれば認定ですか
証明書とは別に経営力向上計画の認定が必要です。
見積の型番が変わったらどうしますか
変更認定の要否を申請先へ確認します。
認定書はいつまで保存しますか
取得・供用・申告の証拠とともに法定期間保存します。
申請書作成、制度概要、事業分野別指針、税制措置に必要な証明手続が案内されています。 適用した資料の版と確認日を保存してください。
電子申請の対象、GビズID、申請手順と必要資料が示されています。 個別事情は申告・契約前に専門家へ確認します。
