
ワークステーションの耐用年数は何年?PCとの違いと減価償却
高性能ワークステーションの法定耐用年数は、名称や価格だけでは決まりません。用途・構成から電子計算機の区分を確認し、一般のパーソナルコンピュータに該当するか、それ以外の電子計算機かを判定して、取得価額と事業供用日から償却します。
- ワークステーションを電子計算機として分類する
- パソコン該当なら法定耐用年数4年を検討する
- その他の電子計算機なら5年を確認する
- 本体・GPU・周辺機器の取得価額を決める
ワークステーションを電子計算機として分類する
この節では「商品名より機能と使用実態を優先する」で制度の入口を確認し、「仕様書と利用目的を固定資産台帳へ添付する」で社内実務へ落とします。数字や期日だけを切り取らず、証憑と資金への影響を同時に照合してください。
ワークステーションを電子計算機として分類するの処理は、名称ではなく契約・実績・基準日の順に整理します。
商品名より機能と使用実態を優先する
CAD、解析、映像制作、AI処理に使う高性能端末は、通常は器具及び備品の電子計算機として検討します。商品名より機能と使用実態を優先するが最初の分岐です。
メーカーがワークステーションと呼ぶだけで独立した耐用年数区分ができるわけではありません。
仕様書と利用目的を固定資産台帳へ添付する
CPU、GPU、メモリ、OS、設置場所、利用部門、主用途を記録します。仕様書と利用目的を固定資産台帳へ添付するまで記録に残します。
製造設備の制御装置に組み込まれる場合は設備全体との一体性も確認します。
パソコン該当なら法定耐用年数4年を検討する
この節では「サーバー用途との違いを実態で見る」で制度の入口を確認し、「端末利用者と稼働形態を記録する」で社内実務へ落とします。数字や期日だけを切り取らず、証憑と資金への影響を同時に照合してください。
パソコン該当なら法定耐用年数4年を検討するを誤らないため、原則と例外を同じ資料で照合します。
サーバー用途との違いを実態で見る
電子計算機のうちパーソナルコンピュータは法定耐用年数4年の区分があります。サーバー用途との違いを実態で見るが最初の分岐です。
個人が机上で操作する高性能端末でも、通常のPC形態なら価格だけで別区分にはなりません。
端末利用者と稼働形態を記録する
単独ユーザー向けか、多人数へサービスを提供するか、常時稼働かを確認します。端末利用者と稼働形態を記録するまで記録に残します。
資産名称を曖昧な機械装置にせず判定根拠を残します。
器具及び備品の電子計算機は、パーソナルコンピュータとその他で法定耐用年数区分が示されています。 適用した資料の版と確認日を保存してください。
減価償却資産は資産種類と細目に応じた法定耐用年数で償却します。 個別事情は申告・契約前に専門家へ確認します。
その他の電子計算機なら5年を確認する
この節では「サーバー等はパソコン区分と異なる」で制度の入口を確認し、「ネットワーク構成図で役割を分ける」で社内実務へ落とします。数字や期日だけを切り取らず、証憑と資金への影響を同時に照合してください。
その他の電子計算機なら5年を確認するは税額だけでなく、資金繰りと翌期への影響も含めて判断します。
サーバー等はパソコン区分と異なる
パーソナルコンピュータ以外の電子計算機には法定耐用年数5年の区分があります。サーバー等はパソコン区分と異なるが最初の分岐です。
ラック型サーバーや共有計算基盤などは構成と運用実態によりこちらを検討します。
ネットワーク構成図で役割を分ける
クライアント端末、サーバー、ストレージ、ネットワーク機器を個別に識別します。ネットワーク構成図で役割を分けるまで記録に残します。
一式購入でも独立機能と取引単位に応じて資産単位を判定します。
本体・GPU・周辺機器の取得価額を決める
この節では「稼働に必要な付随費用を本体へ含める」で制度の入口を確認し、「見積行と資産単位を検収時に確定する」で社内実務へ落とします。数字や期日だけを切り取らず、証憑と資金への影響を同時に照合してください。
本体・GPU・周辺機器の取得価額を決めるでは、判断に必要な条件と証拠を分けて確認します。
稼働に必要な付随費用を本体へ含める
購入時から組み込まれたGPU、メモリ、初期設定費、運賃など、使用可能にするため直接要した費用は取得価額へ含めます。稼働に必要な付随費用を本体へ含めるが最初の分岐です。
独立利用するモニターや周辺機器は別資産となる場合があります。
見積行と資産単位を検収時に確定する
本体、増設部品、モニター、UPS、ソフトウェアを機能別に整理します。見積行と資産単位を検収時に確定するまで記録に残します。
請求書を恣意的に分割せず、資産番号を付けます。
少額資産制度で取得年度の費用化を検討する
この節では「耐用年数より先に取得価額特例を確認する」で制度の入口を確認し、「制度別の税引後効果を比較する」で社内実務へ落とします。数字や期日だけを切り取らず、証憑と資金への影響を同時に照合してください。
少額資産制度で取得年度の費用化を検討するの処理は、名称ではなく契約・実績・基準日の順に整理します。
耐用年数より先に取得価額特例を確認する
取得価額が少額なら、10万円未満の損金算入、一括償却資産、中小企業者等の少額減価償却資産特例を選べる場合があります。耐用年数より先に取得価額特例を確認するが最初の分岐です。
2026年4月以後の40万円未満基準など適用要件を確認します。
制度別の税引後効果を比較する
即時損金、3年均等、通常償却を並べ、年間上限と償却資産税も確認します。制度別の税引後効果を比較するまで記録に残します。
税負担だけでなく更新周期に合う方法を選びます。
減価償却資産は資産種類と細目に応じた法定耐用年数で償却します。 自社の取引日と条件に置き換えて確認します。
器具及び備品の電子計算機は、パーソナルコンピュータとその他で法定耐用年数区分が示されています。 適用した資料の版と確認日を保存してください。
事業供用日から減価償却を開始する
この節では「発注日や支払日では償却を始めない」で制度の入口を確認し、「セットアップ完了証跡を保存する」で社内実務へ落とします。数字や期日だけを切り取らず、証憑と資金への影響を同時に照合してください。
事業供用日から減価償却を開始するを誤らないため、原則と例外を同じ資料で照合します。
発注日や支払日では償却を始めない
ワークステーションが納品され、設定と検収を終えて業務に使用できる状態になった日が事業供用日の基本です。発注日や支払日では償却を始めないが最初の分岐です。
年度末の未開封品や構築途中の端末は供用済みとはいえません。
セットアップ完了証跡を保存する
納品書、検収書、資産シール、初回ログイン、利用開始申請を残します。セットアップ完了証跡を保存するまで記録に残します。
月割償却の月数を供用日から計算します。
中古ワークステーションの耐用年数を見積もる
この節では「中古は法定年数をそのまま使わない場合がある」で制度の入口を確認し、「製造年と改修履歴を購入前に取得する」で社内実務へ落とします。数字や期日だけを切り取らず、証憑と資金への影響を同時に照合してください。
中古ワークステーションの耐用年数を見積もるは税額だけでなく、資金繰りと翌期への影響も含めて判断します。
中古は法定年数をそのまま使わない場合がある
中古資産は使用可能期間を合理的に見積もれる場合はその年数を使い、難しい場合は簡便法を検討します。中古は法定年数をそのまま使わない場合があるが最初の分岐です。
取得後の大規模改修費用があると簡便法を使えない場合があります。
製造年と改修履歴を購入前に取得する
シリアル番号、製造日、前使用期間、保証、交換部品、改修費を保存します。製造年と改修履歴を購入前に取得するまで記録に残します。
新品比較価格と残存性能も投資判断へ反映します。
税務区分と実際の更新計画を分けて考える
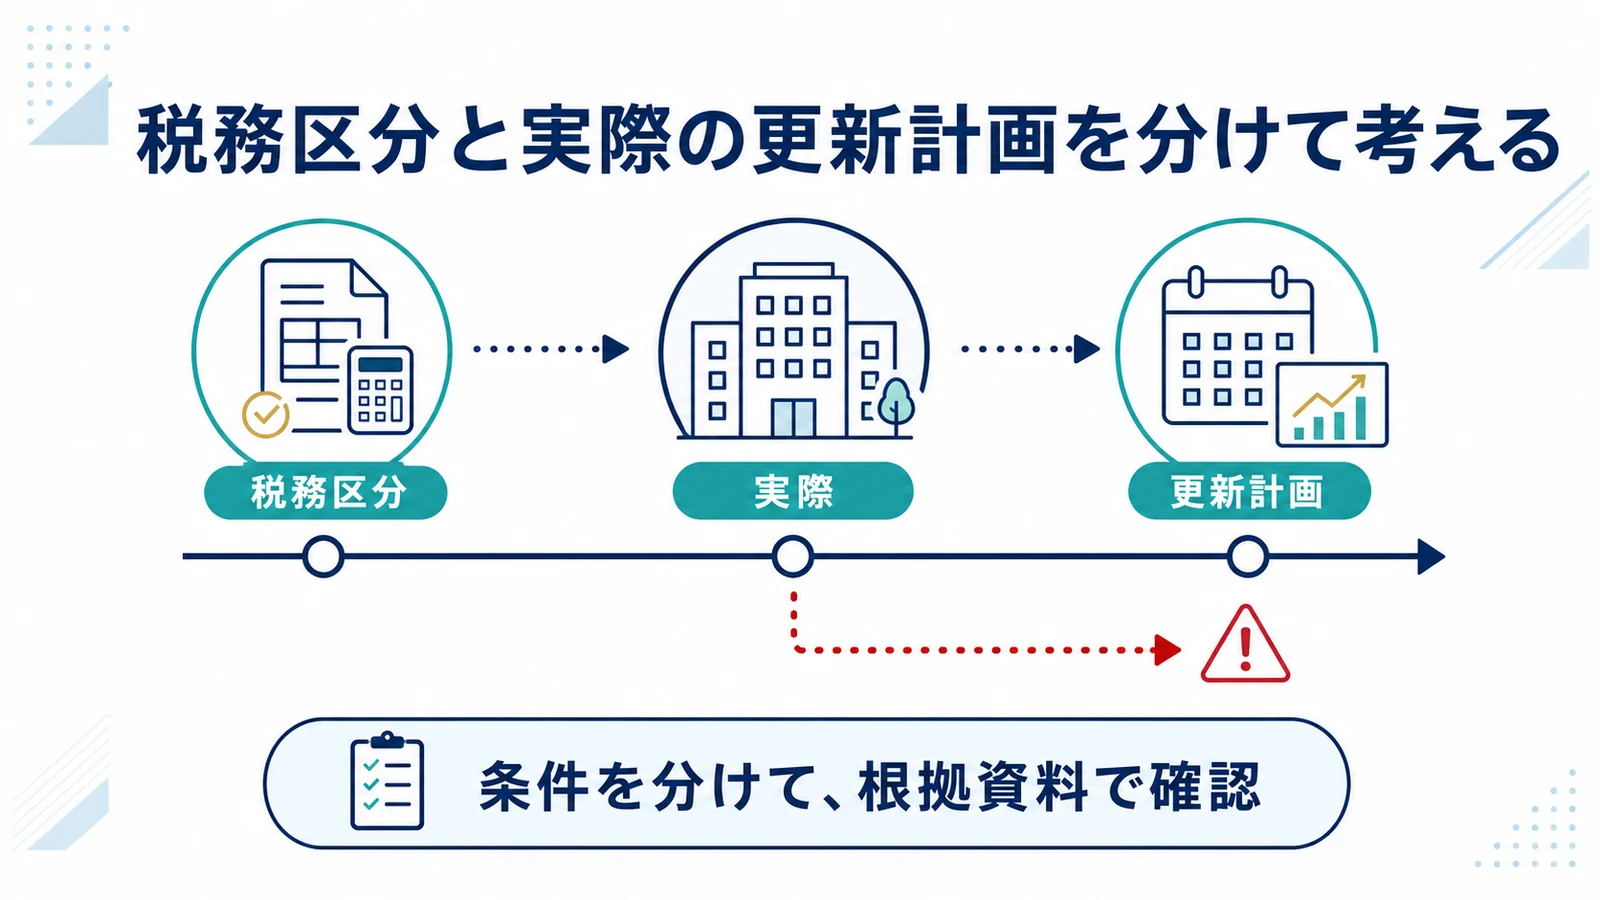
この節では「法定耐用年数は故障保証期間ではない」で制度の入口を確認し、「償却後も現物と除却を管理する」で社内実務へ落とします。数字や期日だけを切り取らず、証憑と資金への影響を同時に照合してください。
税務区分と実際の更新計画を分けて考えるでは、判断に必要な条件と証拠を分けて確認します。
法定耐用年数は故障保証期間ではない
法定耐用年数4年または5年は税務上の費用配分期間で、必ずその年数で廃棄する意味ではありません。法定耐用年数は故障保証期間ではないが最初の分岐です。
性能要件、保守、電力、セキュリティから実際の更新時期を決めます。
償却後も現物と除却を管理する
使用中の端末は簿価ゼロでも台帳に残し、廃棄証明やデータ消去記録を保存します。償却後も現物と除却を管理するまで記録に残します。
売却時は譲渡損益と消費税を処理します。
器具及び備品の電子計算機は、パーソナルコンピュータとその他で法定耐用年数区分が示されています。 契約書、帳簿、公式資料を同じ基準日で照合します。
減価償却資産は資産種類と細目に応じた法定耐用年数で償却します。 自社の取引日と条件に置き換えて確認します。
ワークステーション 耐用年数でよくある質問
高価なワークステーションは5年ですか
価格だけでなくPCかその他の電子計算機かで判断します。
GPUは別資産ですか
購入時の組込みか後日の独立増設かで検討します。
納品日に償却開始ですか
設定・検収を終え事業に使える日が基本です。
中古でも4年ですか
中古資産の見積耐用年数や簡便法を確認します。
器具及び備品の電子計算機は、パーソナルコンピュータとその他で法定耐用年数区分が示されています。 適用した資料の版と確認日を保存してください。
減価償却資産は資産種類と細目に応じた法定耐用年数で償却します。 個別事情は申告・契約前に専門家へ確認します。
