
使用権資産の仕訳|新リース会計基準の計上から償却まで
新リース会計基準では、借手は原則としてリースから生じる使用権資産とリース負債を貸借対照表へ計上します。契約開始時、利息認識、使用権資産の減価償却、支払、変更、短期・少額リースの仕訳を一本の計算表で管理します。
- リース契約から使用権を識別する
- 開始日に使用権資産とリース負債を計上する
- 初回仕訳を資産と負債の両建てで記録する
- 支払時に元本と利息を分ける
リース契約から使用権を識別する
この節では「契約名ではなく特定資産の支配で判断する」で制度の入口を確認し、「契約書を資産・期間・指図権で分解する」で社内実務へ落とします。数字や期日だけを切り取らず、証憑と資金への影響を同時に照合してください。
リース契約から使用権を識別するの処理は、名称ではなく契約・実績・基準日の順に整理します。
契約名ではなく特定資産の支配で判断する
賃貸借契約という名称だけでなく、特定された資産を一定期間使用する権利が顧客へ移るかを確認します。契約名ではなく特定資産の支配で判断するが最初の分岐です。
サービス契約に設備利用が組み込まれている場合も検討対象です。
契約書を資産・期間・指図権で分解する
対象資産、代替権、使用期間、使用方法を誰が決めるかを整理します。契約書を資産・期間・指図権で分解するまで記録に残します。
保守や運用サービスはリース構成部分と非リース構成部分に区分します。
開始日に使用権資産とリース負債を計上する
この節では「将来リース料を現在価値へ割り引く」で制度の入口を確認し、「支払スケジュールと割引率を確定する」で社内実務へ落とします。数字や期日だけを切り取らず、証憑と資金への影響を同時に照合してください。
開始日に使用権資産とリース負債を計上するを誤らないため、原則と例外を同じ資料で照合します。
将来リース料を現在価値へ割り引く
リース負債は開始日時点で未払リース料の現在価値を基礎に測定します。将来リース料を現在価値へ割り引くが最初の分岐です。
使用権資産は負債額に前払リース料、付随費用、原状回復見積りなどを調整します。
支払スケジュールと割引率を確定する
固定支払、指数連動、残価保証、購入オプションを契約から抽出します。支払スケジュールと割引率を確定するまで記録に残します。
計算根拠となる割引率と判断日を承認資料へ残します。
新リース会計基準は、借手が原則として使用権資産とリース負債を認識する単一モデルを採用しています。 適用した資料の版と確認日を保存してください。
開始日の測定、短期・少額リース、契約変更などの具体的な会計処理が定められています。 個別事情は申告・契約前に専門家へ確認します。
初回仕訳を資産と負債の両建てで記録する
この節では「現金支出がなくても開始日に計上する」で制度の入口を確認し、「勘定科目を原資産区分ごとに設計する」で社内実務へ落とします。数字や期日だけを切り取らず、証憑と資金への影響を同時に照合してください。
初回仕訳を資産と負債の両建てで記録するは税額だけでなく、資金繰りと翌期への影響も含めて判断します。
現金支出がなくても開始日に計上する
開始時の基本形は使用権資産を借方、リース負債を貸方とする仕訳です。現金支出がなくても開始日に計上するが最初の分岐です。
契約時ではなく、資産を使用可能になった開始日を基準にします。
勘定科目を原資産区分ごとに設計する
建物、車両、機械、IT機器など原資産別に補助科目を設定します。勘定科目を原資産区分ごとに設計するまで記録に残します。
流動・固定の負債区分と注記集計へ同じ契約IDを連携します。
支払時に元本と利息を分ける
この節では「リース負債は利息法で増減する」で制度の入口を確認し、「償還表を契約単位で自動更新する」で社内実務へ落とします。数字や期日だけを切り取らず、証憑と資金への影響を同時に照合してください。
支払時に元本と利息を分けるでは、判断に必要な条件と証拠を分けて確認します。
リース負債は利息法で増減する
各期のリース負債残高へ利息を加え、実際の支払額から元本返済分を差し引きます。リース負債は利息法で増減するが最初の分岐です。
単純に毎月の支払全額を賃借料へ計上する処理とは費用パターンが異なります。
償還表を契約単位で自動更新する
期首残高、利息費用、支払額、元本返済、期末残高を月別に計算します。償還表を契約単位で自動更新するまで記録に残します。
会計仕訳と銀行引落額の差を毎月照合します。
使用権資産を契約期間等で償却する
この節では「所有権移転の有無で償却期間を判断する」で制度の入口を確認し、「開始日から償却終了日までを台帳化する」で社内実務へ落とします。数字や期日だけを切り取らず、証憑と資金への影響を同時に照合してください。
使用権資産を契約期間等で償却するの処理は、名称ではなく契約・実績・基準日の順に整理します。
所有権移転の有無で償却期間を判断する
使用権資産は原則として定額法などで減価償却します。所有権移転の有無で償却期間を判断するが最初の分岐です。
所有権移転が合理的に確実なら原資産の耐用年数、それ以外はリース期間と耐用年数のいずれか短い期間などを確認します。
開始日から償却終了日までを台帳化する
月割計算、残存価額、購入オプション、除却予定を登録します。開始日から償却終了日までを台帳化するまで記録に残します。
固定資産台帳とリース台帳で二重計上しないよう契約IDを統一します。
開始日の測定、短期・少額リース、契約変更などの具体的な会計処理が定められています。 自社の取引日と条件に置き換えて確認します。
新リース会計基準は、借手が原則として使用権資産とリース負債を認識する単一モデルを採用しています。 適用した資料の版と確認日を保存してください。
契約変更と再測定を区別する
この節では「期間延長や賃料変更で負債を見直す」で制度の入口を確認し、「変更契約の発効日に判断メモを作る」で社内実務へ落とします。数字や期日だけを切り取らず、証憑と資金への影響を同時に照合してください。
契約変更と再測定を区別するを誤らないため、原則と例外を同じ資料で照合します。
期間延長や賃料変更で負債を見直す
更新オプションの行使判断、指数変動、契約範囲の増減があると、リース負債を再測定する場合があります。期間延長や賃料変更で負債を見直すが最初の分岐です。
独立したリースとして扱う変更か、既存契約の修正かを判定します。
変更契約の発効日に判断メモを作る
変更前後の支払、期間、面積、資産、割引率を比較します。変更契約の発効日に判断メモを作るまで記録に残します。
再測定差額は原則として使用権資産へ調整し、減額が大きい場合は損益も確認します。
短期・少額リースの例外を適用する
この節では「全契約を機械的に資産計上しない」で制度の入口を確認し、「例外方針を資産クラスごとに統一する」で社内実務へ落とします。数字や期日だけを切り取らず、証憑と資金への影響を同時に照合してください。
短期・少額リースの例外を適用するは税額だけでなく、資金繰りと翌期への影響も含めて判断します。
全契約を機械的に資産計上しない
一定の短期リースや少額資産のリースには、使用権資産と負債を計上せず費用処理する選択があります。全契約を機械的に資産計上しないが最初の分岐です。
契約更新や資産の新品価値を含む要件を確認します。
例外方針を資産クラスごとに統一する
対象基準、重要性、更新可能性、非リース部分の扱いを会計方針に定めます。例外方針を資産クラスごとに統一するまで記録に残します。
分割契約による恣意的な少額化を避けます。
会計・税務・管理会計の差を調整する
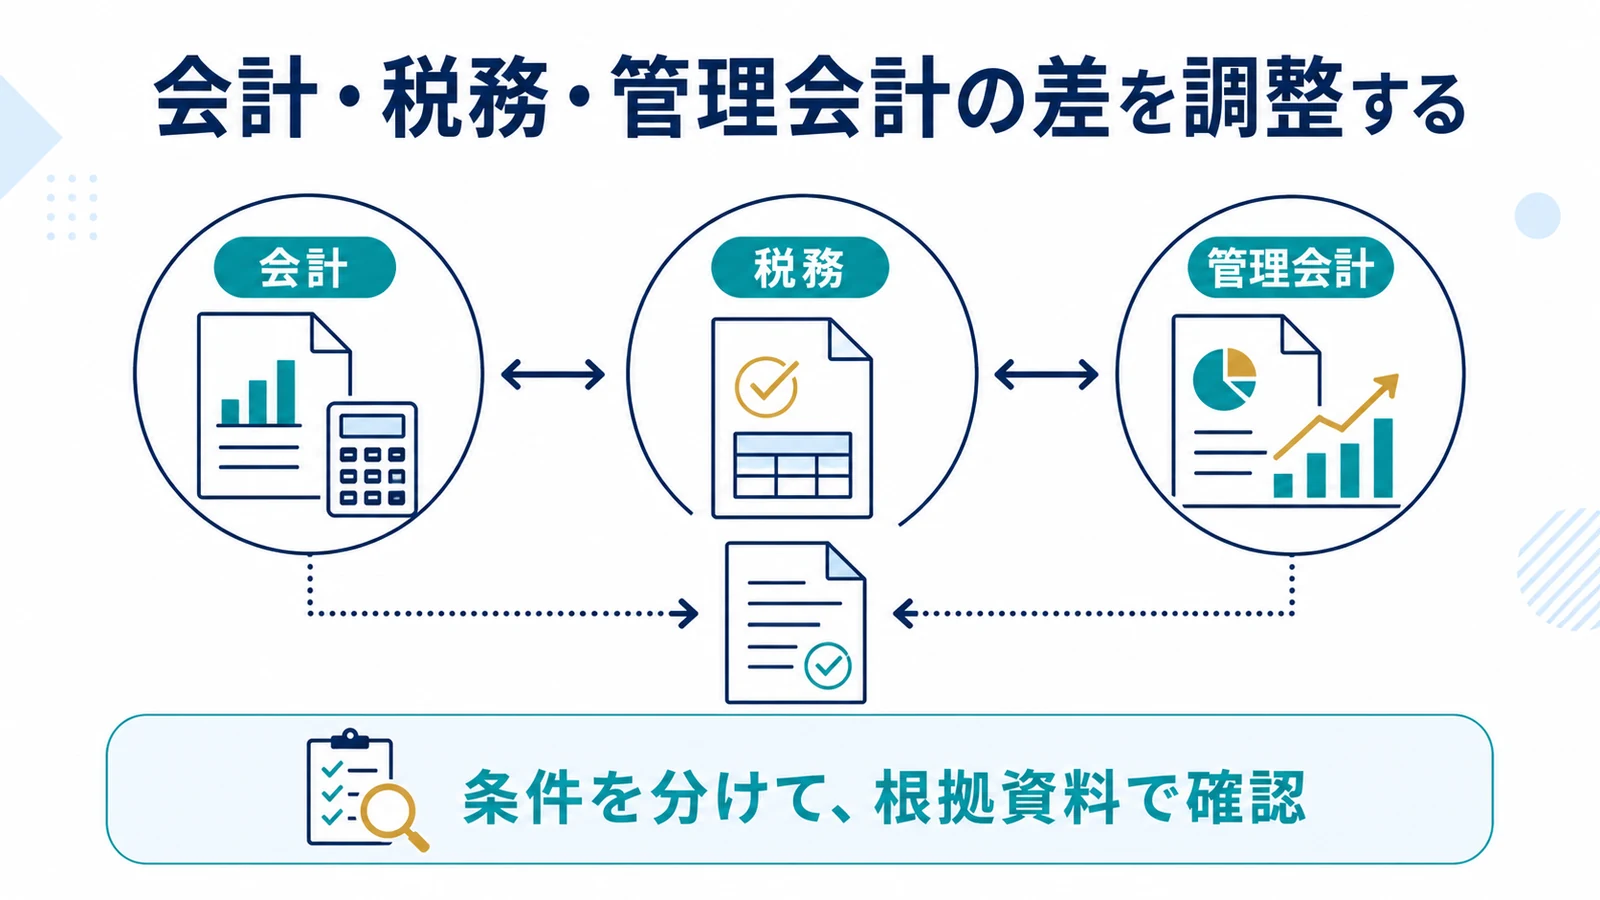
この節では「新会計仕訳が税務処理を自動で変えるわけではない」で制度の入口を確認し、「申告調整とキャッシュフロー表示を事前検証する」で社内実務へ落とします。数字や期日だけを切り取らず、証憑と資金への影響を同時に照合してください。
会計・税務・管理会計の差を調整するでは、判断に必要な条件と証拠を分けて確認します。
新会計仕訳が税務処理を自動で変えるわけではない
会計上の使用権資産・利息・償却と、法人税・消費税上のリース取引区分は別に検討します。新会計仕訳が税務処理を自動で変えるわけではないが最初の分岐です。
会計基準変更による費用総額と支払総額の差も期間ごとに追跡します。
申告調整とキャッシュフロー表示を事前検証する
税務仕訳、繰延税金、元本・利息のキャッシュフロー区分、財務指標への影響を整理します。申告調整とキャッシュフロー表示を事前検証するまで記録に残します。
適用初年度の比較情報と移行仕訳を監査人等と確認します。
新リース会計基準は、借手が原則として使用権資産とリース負債を認識する単一モデルを採用しています。 契約書、帳簿、公式資料を同じ基準日で照合します。
開始日の測定、短期・少額リース、契約変更などの具体的な会計処理が定められています。 自社の取引日と条件に置き換えて確認します。
使用権資産 仕訳でよくある質問
使用権資産は契約日に計上しますか
原則として原資産を使用可能になった開始日に計上します。
毎月の支払は全額賃借料ですか
負債計上後は元本返済と利息費用に分けます。
全てのリースを資産計上しますか
短期・少額リースなどの例外を確認します。
税務も同じ仕訳になりますか
会計と法人税・消費税の取扱いを別に確認します。
新リース会計基準は、借手が原則として使用権資産とリース負債を認識する単一モデルを採用しています。 適用した資料の版と確認日を保存してください。
開始日の測定、短期・少額リース、契約変更などの具体的な会計処理が定められています。 個別事情は申告・契約前に専門家へ確認します。
