
自宅兼事務所はどこまで経費?家賃・光熱費・通信費の家事按分
自宅兼事務所の家賃や光熱費は、全額ではなく業務に直接必要な部分を合理的な基準で家事按分します。床面積だけに固定せず、使用時間や契約・支払関係まで含めて説明できる形にします。
- 自宅兼事務所は業務部分だけ必要経費にする
- 家賃は専用面積と共用部分を分ける
- 持ち家は建物減価償却と費用を按分する
- 電気代は面積・時間・機器から基準を選ぶ
自宅兼事務所は業務部分だけ必要経費にする
この項目は名称だけで決めず、取引日に存在する事実から判定します。
自宅兼事務所は業務部分だけ必要経費にする|判断の前提を確定する
家事上の費用は原則として必要経費になりませんが、業務遂行上直接必要で、取引記録等から業務部分を明確に区分できる部分は必要経費を検討できます。「自宅兼事務所は業務部分だけ必要経費にする」は基準日現在の資料で判定します。
家事上の費用は原則として必要経費になりませんが、業務遂行上直接必要で、取引記録等から業務部分を明確に区分できる部分は必要経費を検討できます。
自宅兼事務所は業務部分だけ必要経費にする|担当者が行う確認手順
支出ごとに業務との関係と按分根拠を先に決めます。「自宅兼事務所は業務部分だけ必要経費にする」の処理後は帳簿と証拠を再照合します。
支出ごとに業務との関係と按分根拠を先に決めます。
家賃は専用面積と共用部分を分ける
税務処理を先に決めると証拠が後付けになるため、契約と実績を最初にそろえます。
家賃は専用面積と共用部分を分ける|該当条件を資料で照合する
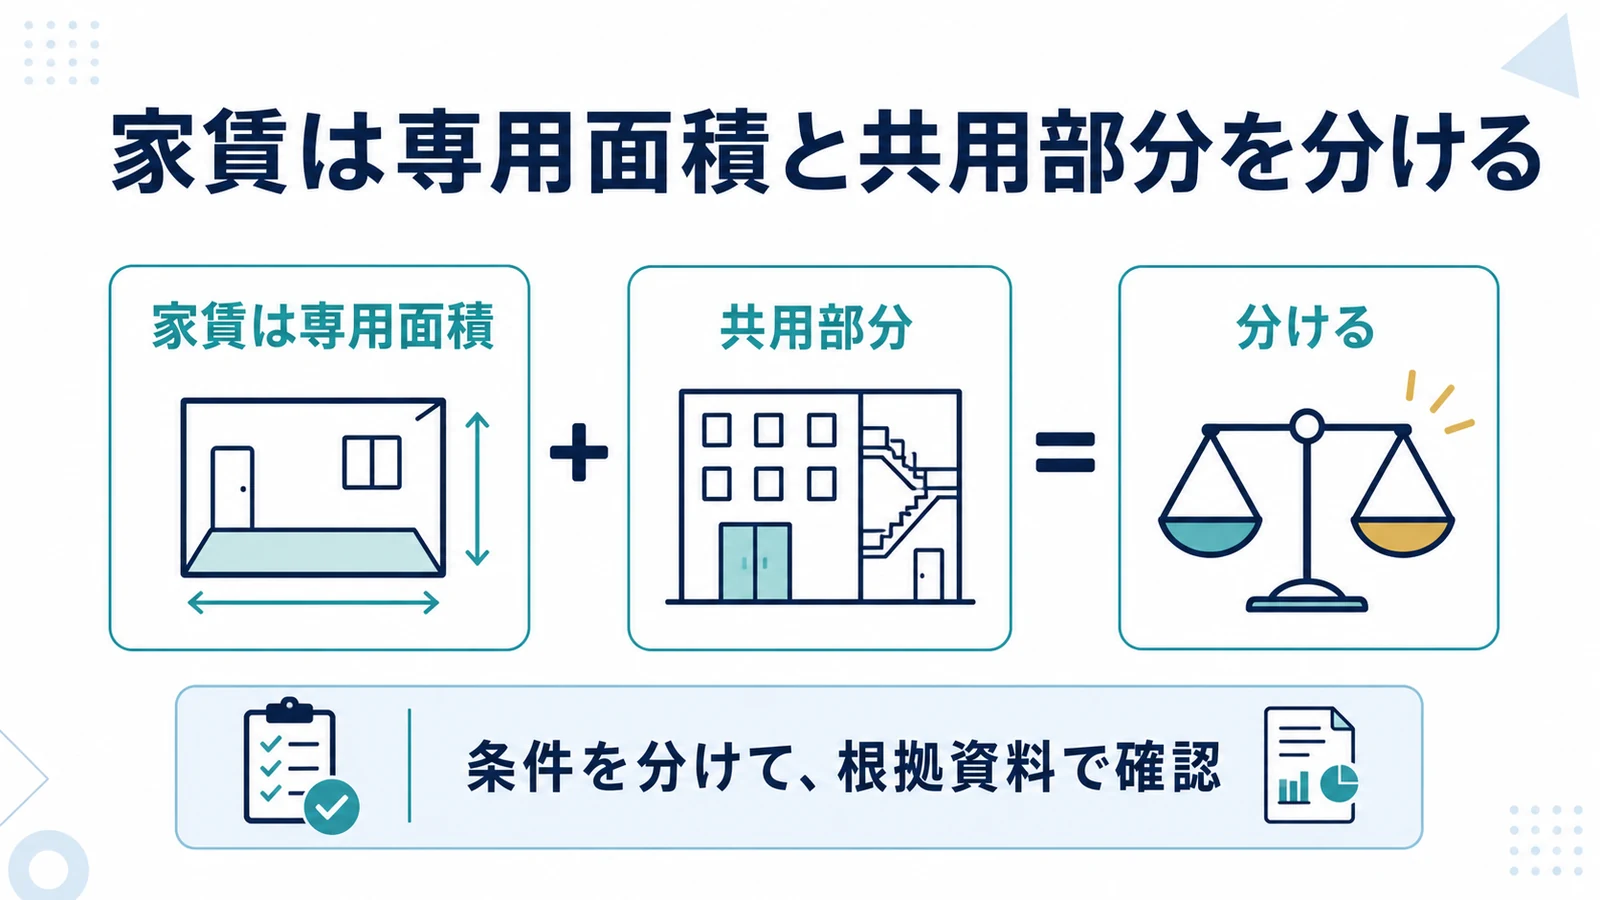
専用の仕事部屋は床面積割合が有力ですが、リビング兼用や廊下・水回りを一律に含めると私用部分が混ざります。「家賃は専用面積と共用部分を分ける」は基準日現在の資料で判定します。
専用の仕事部屋は床面積割合が有力ですが、リビング兼用や廊下・水回りを一律に含めると私用部分が混ざります。使用実態も併せて考えます。
家賃は専用面積と共用部分を分ける|決算前に終える実務
間取り図へ専用・共用・私用区画を色分けし、写真と測定記録を保存します。「家賃は専用面積と共用部分を分ける」の処理後は帳簿と証拠を再照合します。
間取り図へ専用・共用・私用区画を色分けし、写真と測定記録を保存します。
家事関連費は、業務遂行上直接必要な部分を取引記録等に基づいて明確に区分できる場合に必要経費を検討します。 適用した資料の版と確認日を保存してください。
家事関連費の業務部分は、業務内容、使用状況、家族・使用人の構成などを総合して判定します。 個別事情は申告・契約前に専門家へ確認します。
持ち家は建物減価償却と費用を按分する
実務では金額、時期、対象者の三点を同じ基準日で確認することが重要です。
持ち家は建物減価償却と費用を按分する|金額と基準日を計算する
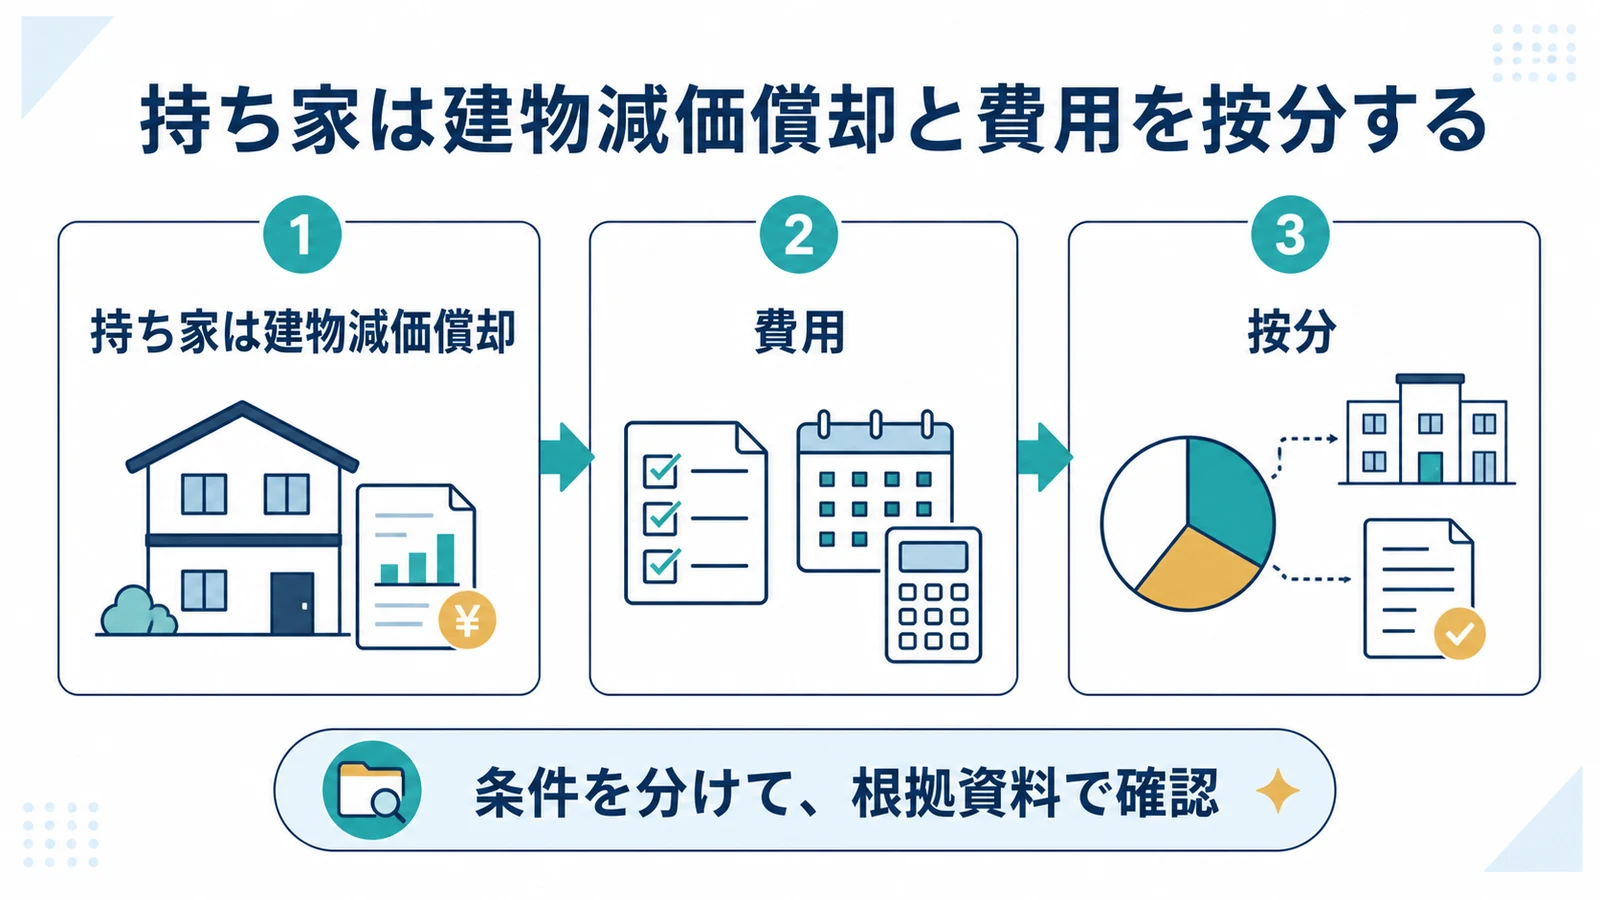
持ち家では家賃そのものはありませんが、建物の減価償却費、固定資産税、火災保険料、住宅ローン利息等の業務部分を検討します。「持ち家は建物減価償却と費用を按分する」は基準日現在の資料で判定します。
持ち家では家賃そのものはありませんが、建物の減価償却費、固定資産税、火災保険料、住宅ローン利息等の業務部分を検討します。元本返済は経費ではありません。
持ち家は建物減価償却と費用を按分する|社内規程へ反映する方法
土地と建物、元本と利息を分け、建物の取得価額と耐用年数を確認します。「持ち家は建物減価償却と費用を按分する」の処理後は帳簿と証拠を再照合します。
土地と建物、元本と利息を分け、建物の取得価額と耐用年数を確認します。
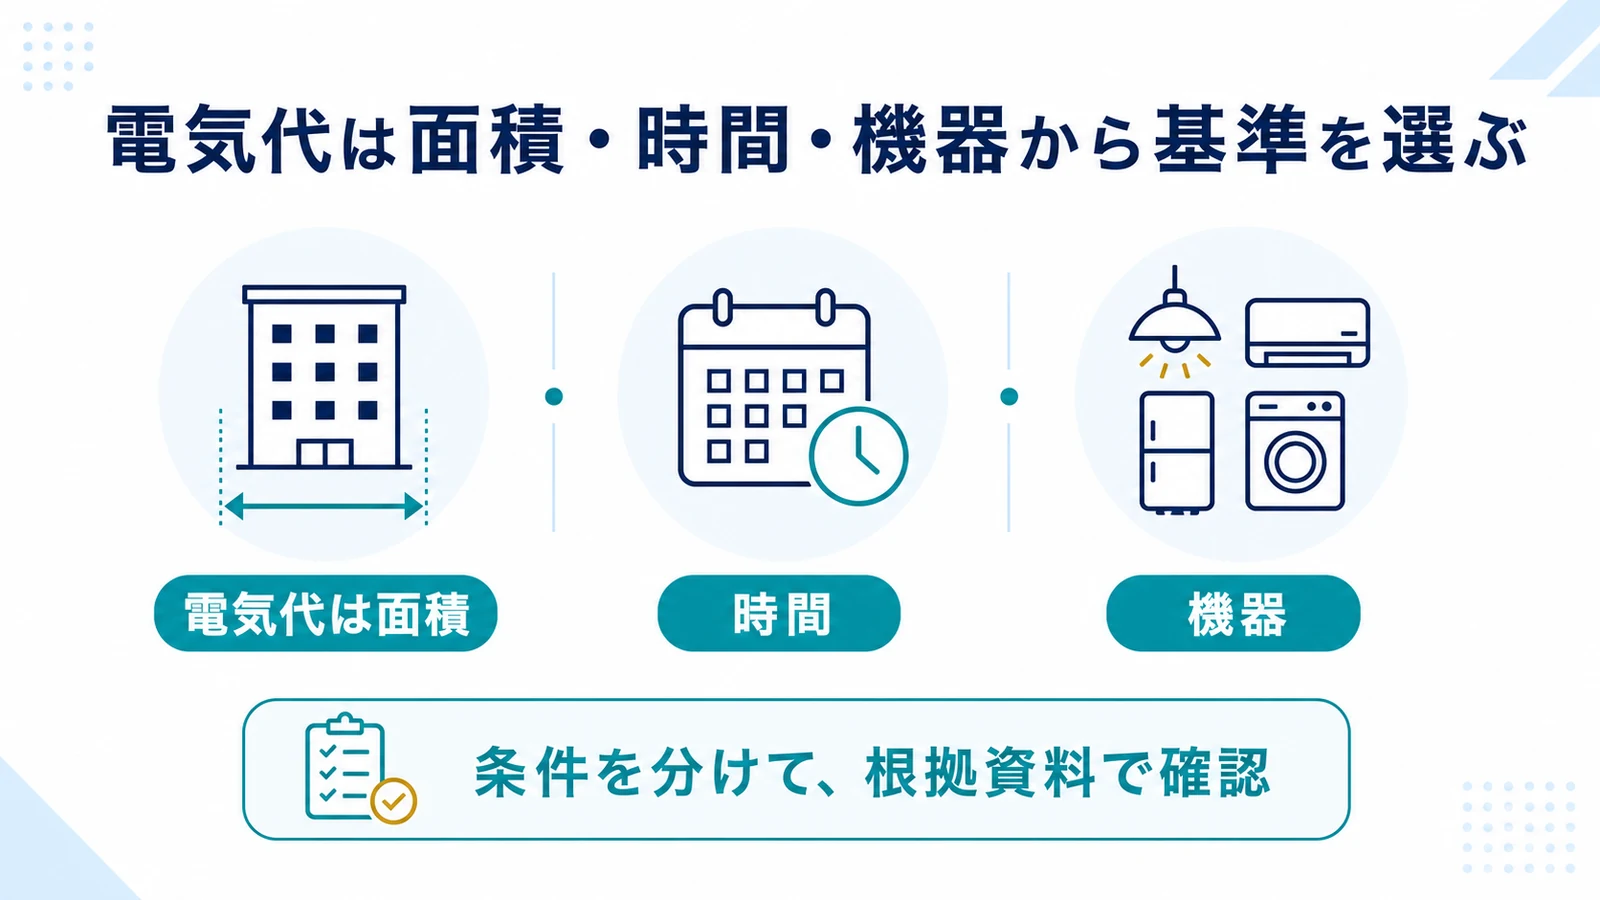
電気代は面積・時間・機器から基準を選ぶ
会計上の表示と税務上の損金・益金の時期が一致するかを分けて検討します。
電気代は面積・時間・機器から基準を選ぶ|境界事例を切り分ける
電気は照明、空調、パソコン等で使用実態が異なります。「電気代は面積・時間・機器から基準を選ぶ」は基準日現在の資料で判定します。
電気は照明、空調、パソコン等で使用実態が異なります。面積割合だけでなく業務時間や専用メーター、機器消費電力が合理的な場合があります。
電気代は面積・時間・機器から基準を選ぶ|仕訳・申告へつなぐ順序
年間を通じて継続できる式を作り、季節ごとの大幅な変動理由を残します。「電気代は面積・時間・機器から基準を選ぶ」の処理後は帳簿と証拠を再照合します。
年間を通じて継続できる式を作り、季節ごとの大幅な変動理由を残します。
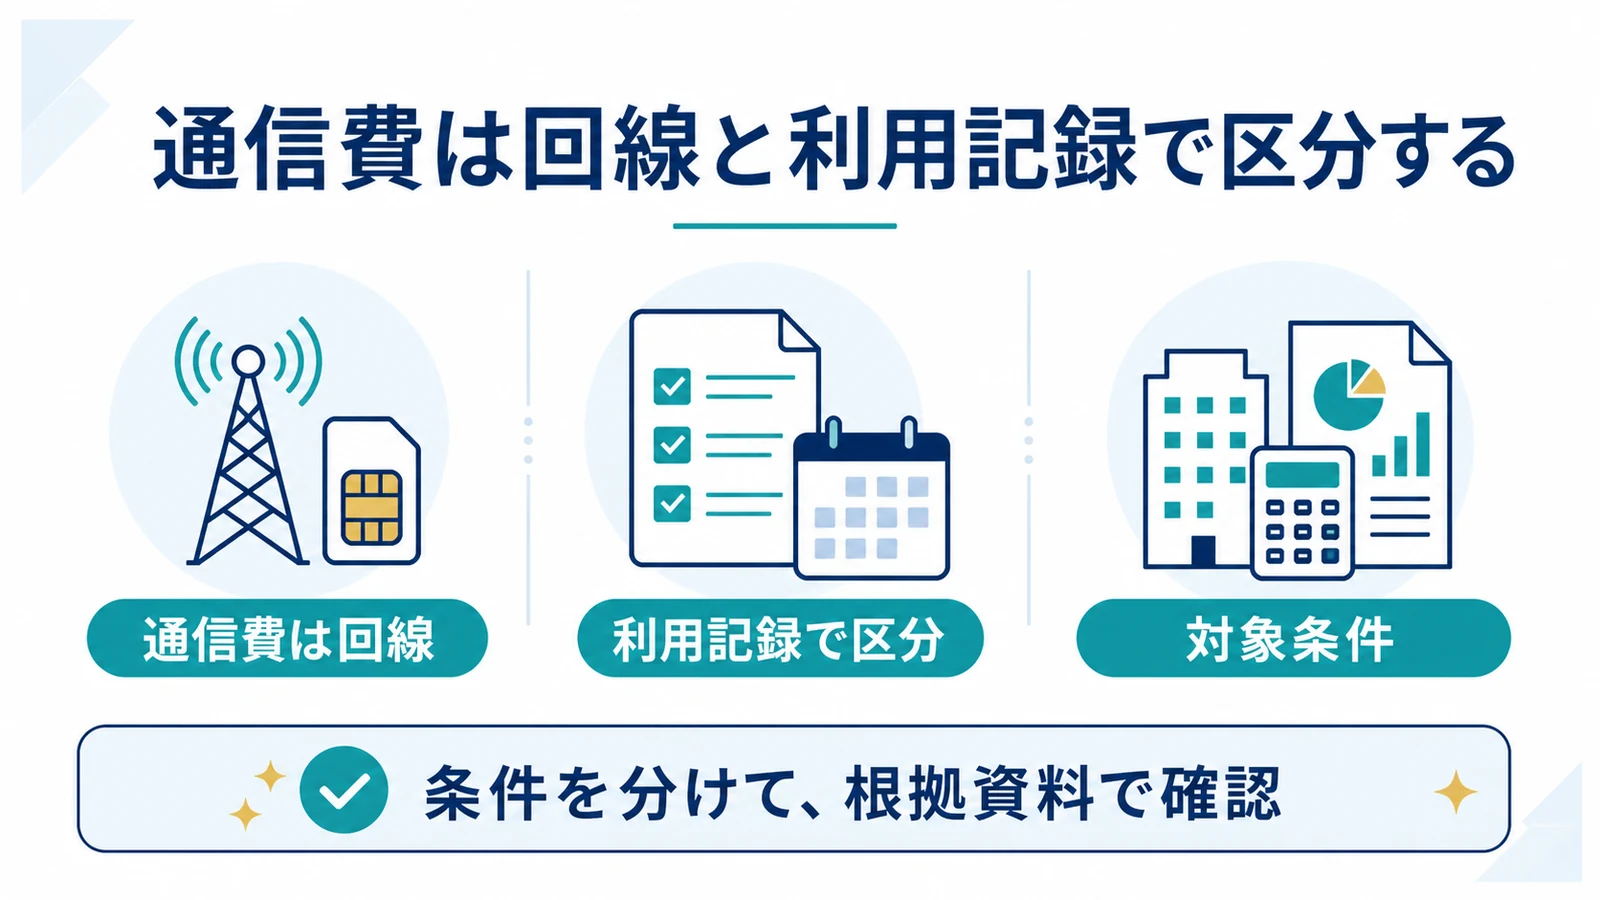
通信費は回線と利用記録で区分する
一つの資料だけでは結論が変わるため、契約書・帳簿・実績を突き合わせます。
通信費は回線と利用記録で区分する|会計と税務の差を見抜く
業務専用回線や携帯は区分しやすい一方、家族共用のインターネットは私用を含みます。「通信費は回線と利用記録で区分する」は基準日現在の資料で判定します。
業務専用回線や携帯は区分しやすい一方、家族共用のインターネットは私用を含みます。料金プラン全額を自動的に経費にしません。
通信費は回線と利用記録で区分する|専門家へ相談する論点
端末、回線、利用者、業務アプリの使用状況を一覧にして按分率を決めます。「通信費は回線と利用記録で区分する」の処理後は帳簿と証拠を再照合します。
端末、回線、利用者、業務アプリの使用状況を一覧にして按分率を決めます。
家事関連費の業務部分は、業務内容、使用状況、家族・使用人の構成などを総合して判定します。 自社の取引日と条件に置き換えて確認します。
家事関連費は、業務遂行上直接必要な部分を取引記録等に基づいて明確に区分できる場合に必要経費を検討します。 適用した資料の版と確認日を保存してください。
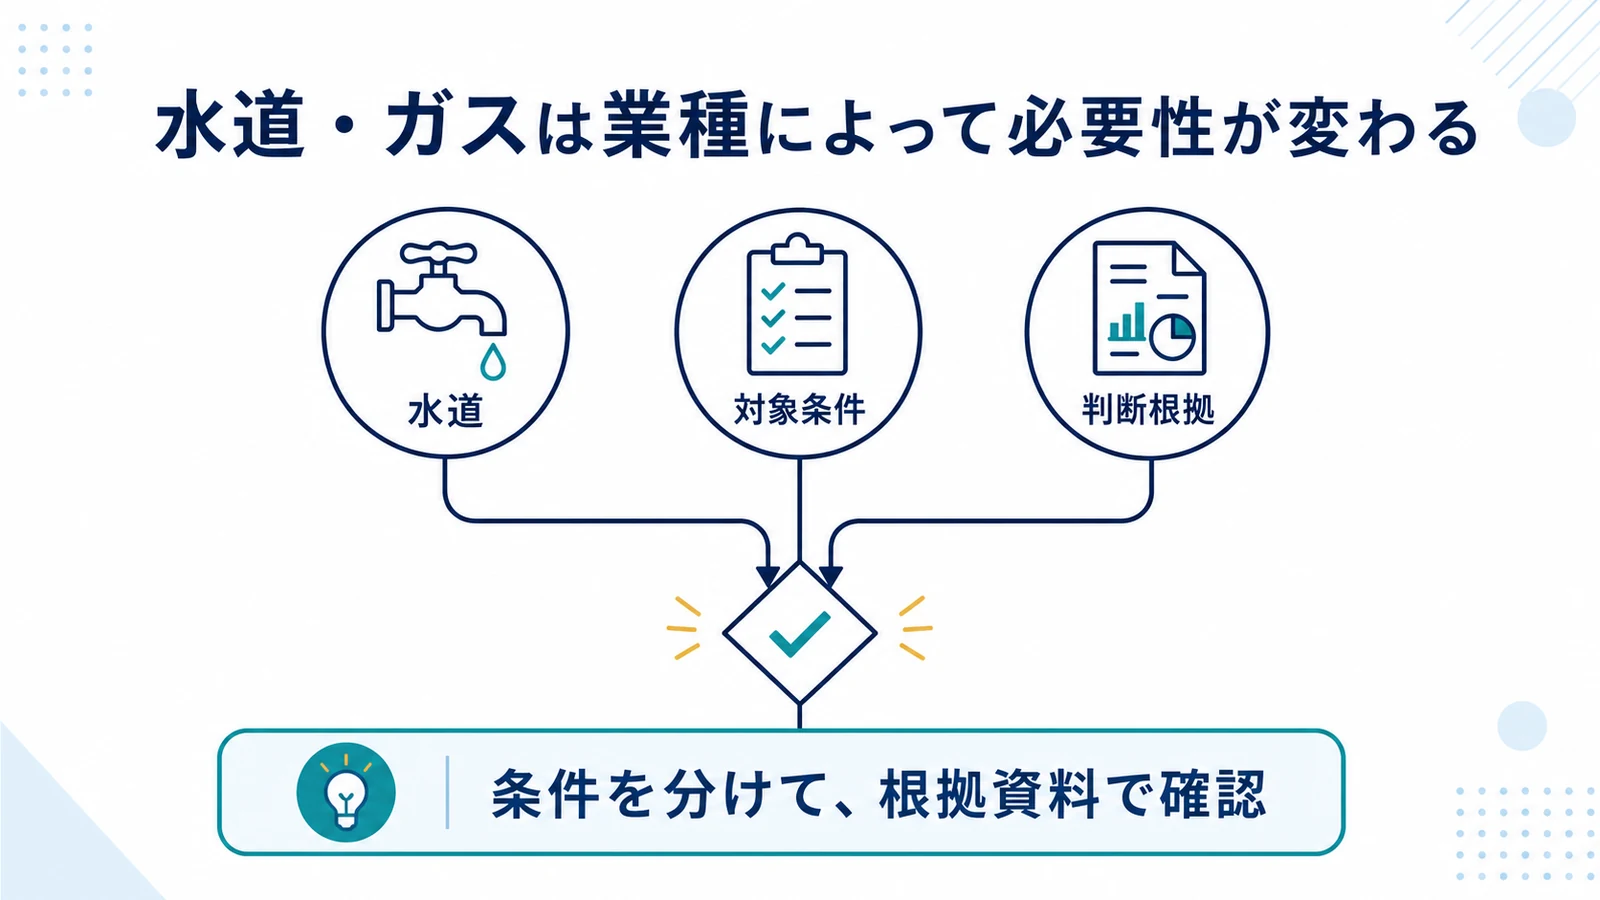
水道・ガスは業種によって必要性が変わる
例外規定は便利ですが、原則判定を飛ばして適用することはできません。
水道・ガスは業種によって必要性が変わる|契約・決議の効力を確認する
一般的なデスクワークでは水道・ガスの業務割合は低いことが多い一方、料理教室、美容、製造等では業務使用を測定できる場合があります。「水道・ガスは業種によって必要性が変わる」は基準日現在の資料で判定します。
一般的なデスクワークでは水道・ガスの業務割合は低いことが多い一方、料理教室、美容、製造等では業務使用を測定できる場合があります。
水道・ガスは業種によって必要性が変わる|複数案を比較する進め方
業務工程と使用量の関係を示し、売上に必要な使用分だけを算定します。「水道・ガスは業種によって必要性が変わる」の処理後は帳簿と証拠を再照合します。
業務工程と使用量の関係を示し、売上に必要な使用分だけを算定します。
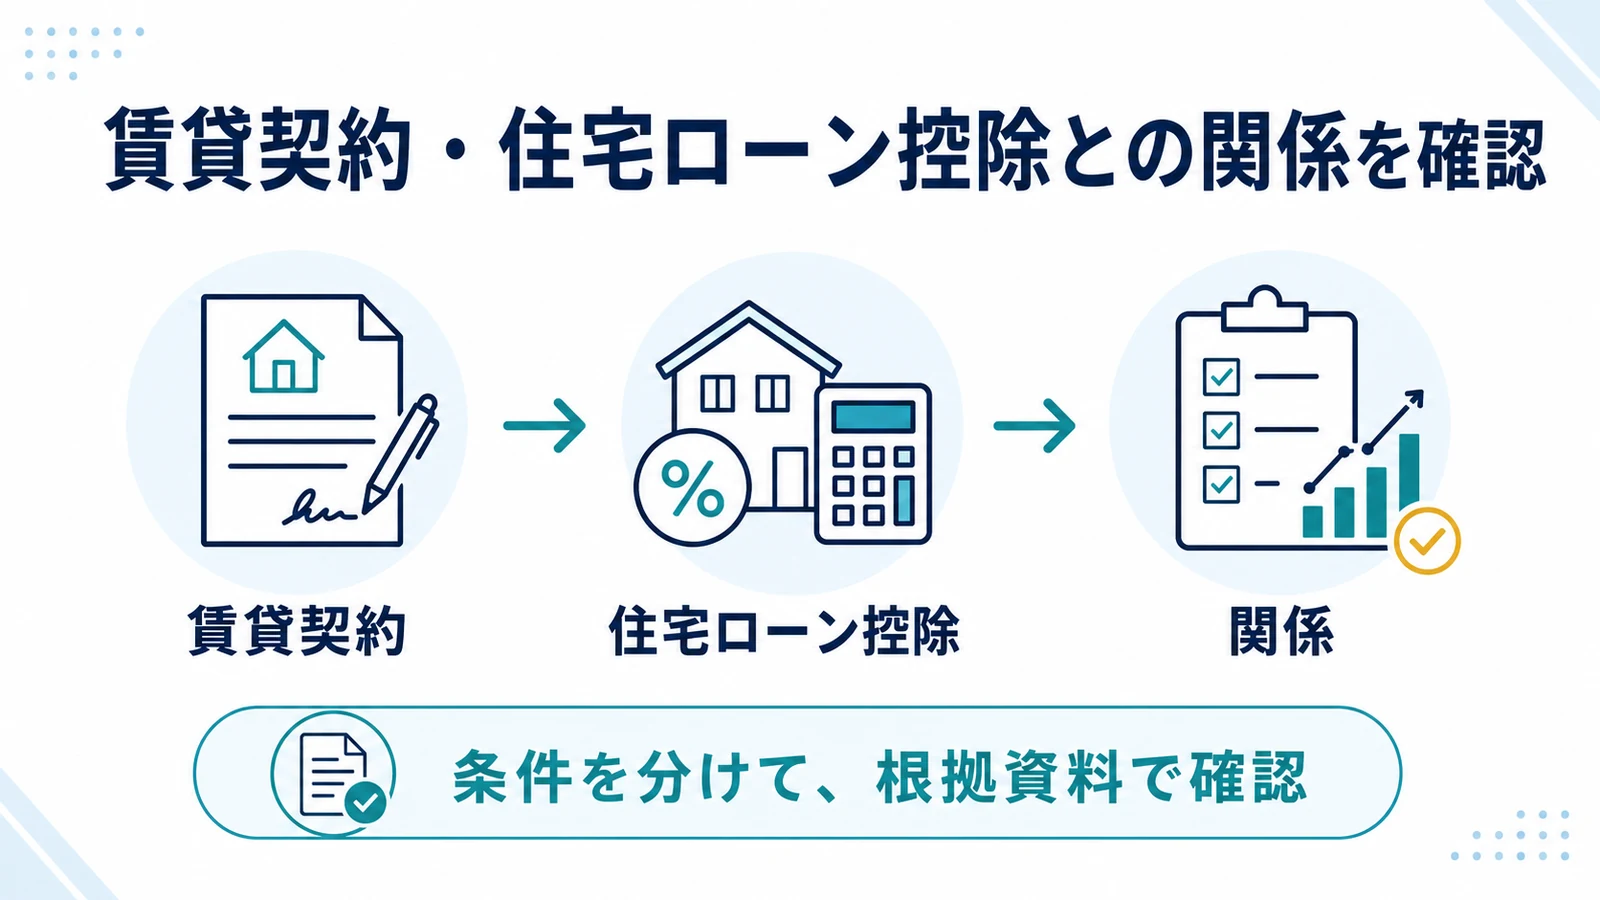
賃貸契約・住宅ローン控除との関係を確認
決算後に修正しにくい論点ほど、発注・決議・支給の前に条件を固めます。
賃貸契約・住宅ローン控除との関係を確認|例外要件を誤らず使う
賃貸借契約で事務所利用が禁止されていないか、持ち家の事業利用が住宅ローン控除等へ影響しないかは、必要経費とは別に確認します。「賃貸契約・住宅ローン控除との関係を確認」は基準日現在の資料で判定します。
賃貸借契約で事務所利用が禁止されていないか、持ち家の事業利用が住宅ローン控除等へ影響しないかは、必要経費とは別に確認します。
賃貸契約・住宅ローン控除との関係を確認|期限漏れを防ぐ管理方法
契約書、管理規約、控除適用面積を変更前に専門家へ確認します。「賃貸契約・住宅ローン控除との関係を確認」の処理後は帳簿と証拠を再照合します。
契約書、管理規約、控除適用面積を変更前に専門家へ確認します。
按分表と証憑を毎年更新する
単年度の税額だけでなく、翌期の戻入れや売却・解約まで含めて判断します。
按分表と証憑を毎年更新する|税務調査に残す証拠を選ぶ
前年の割合を永久に使うのではなく、転居、部屋変更、家族構成、勤務時間の変化に合わせて見直します。「按分表と証憑を毎年更新する」は基準日現在の資料で判定します。
前年の割合を永久に使うのではなく、転居、部屋変更、家族構成、勤務時間の変化に合わせて見直します。数字の細かさより継続した合理性が重要です。
按分表と証憑を毎年更新する|最終承認時のチェック
間取り、計算式、12か月の請求書、支払記録を年度別ファイルへまとめます。「按分表と証憑を毎年更新する」の処理後は帳簿と証拠を再照合します。
間取り、計算式、12か月の請求書、支払記録を年度別ファイルへまとめます。
家事関連費は、業務遂行上直接必要な部分を取引記録等に基づいて明確に区分できる場合に必要経費を検討します。 契約書、帳簿、公式資料を同じ基準日で照合します。
家事関連費の業務部分は、業務内容、使用状況、家族・使用人の構成などを総合して判定します。 自社の取引日と条件に置き換えて確認します。
自宅兼事務所 経費でよくある質問
自宅家賃の50%なら必ず経費になりますか
一律割合ではなく、専用面積や使用時間など実態に合う合理的根拠が必要です。
持ち家でも家賃を自分へ払えますか
個人事業主が自分自身へ払う家賃ではなく、減価償却費等の業務部分を検討します。
住宅ローン元本は経費ですか
元本返済は負債の返済であり、必要経費ではありません。
毎年同じ按分率でよいですか
使用状況が変わっていないか毎年確認し、根拠資料を更新します。
家事関連費は、業務遂行上直接必要な部分を取引記録等に基づいて明確に区分できる場合に必要経費を検討します。 適用した資料の版と確認日を保存してください。
家事関連費の業務部分は、業務内容、使用状況、家族・使用人の構成などを総合して判定します。 個別事情は申告・契約前に専門家へ確認します。
