
インボイス2029年問題はどう変わった?控除率と法人の対応
- 公開日
- リライト日
消費税の納税義務を免除されている「免税事業者」との取引を、2029年までに見直さなければならない。そう考えていたところへ「経過措置が延長された」という情報が入ると、何を基準に判断すればよいか迷います。
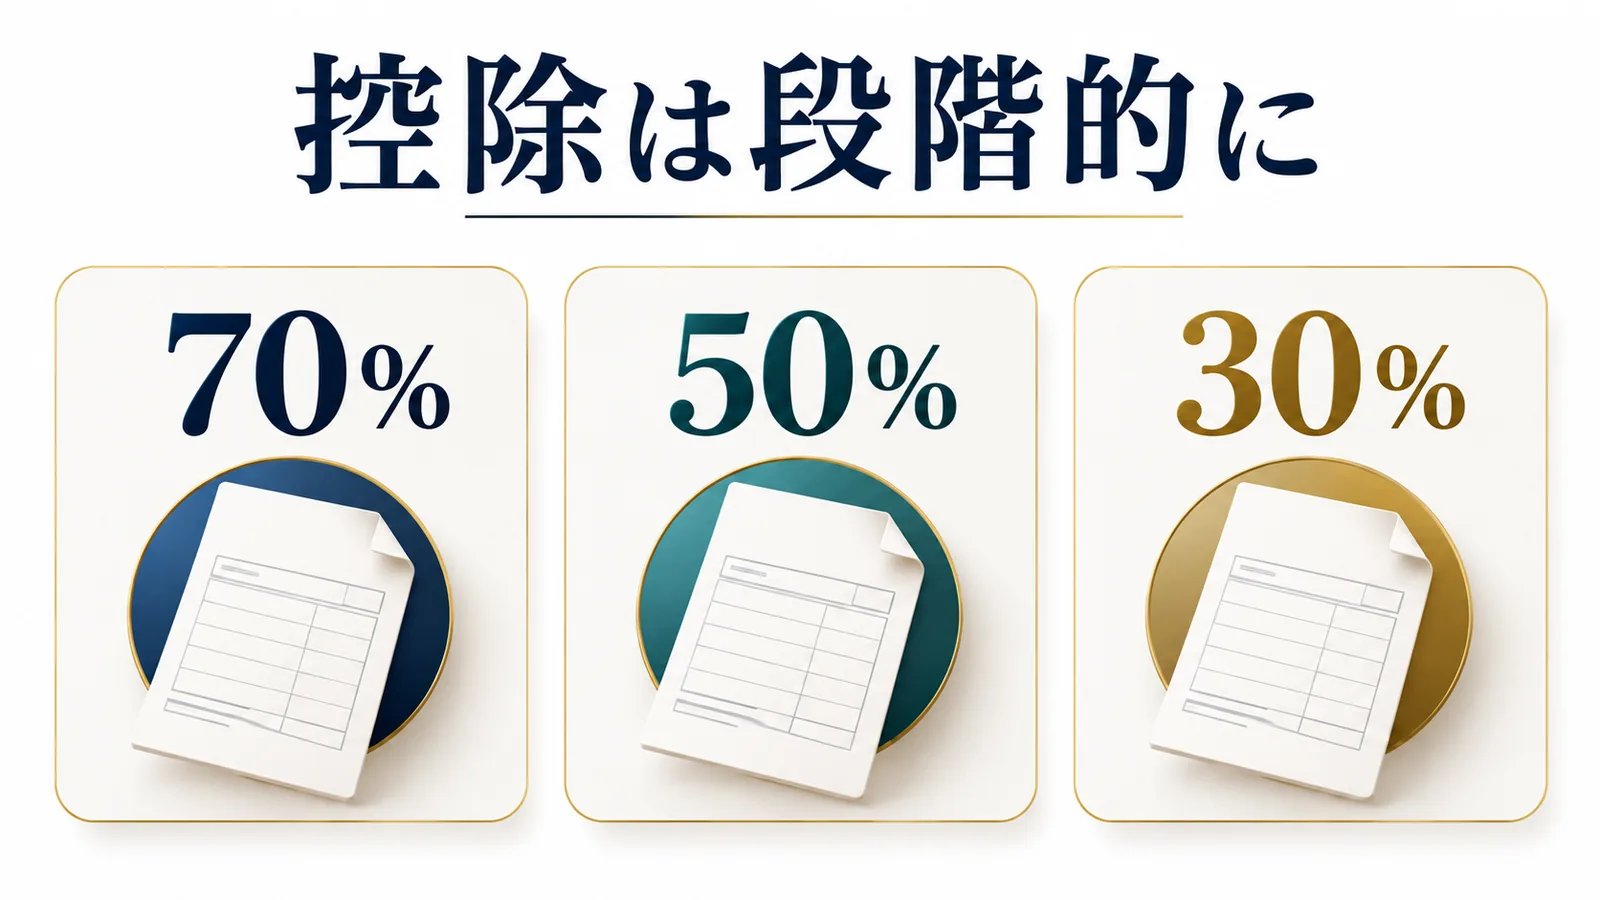
2029年10月から控除がゼロになる予定は改正され、この経過措置は2031年9月末までになりました。ただし、仕入れに含まれる消費税相当額から控除できる割合は70%、50%、30%と下がります。2026年10月現在は70%の期間です。
インボイスは、登録番号や税率など所定の事項を記載した請求書等です。一方、一定規模以下の事業者に認められる「少額特例」は、今も2029年9月末が期限です。会社の対応を決めるには、どの特例が終わるのか、自社がどの方法で消費税を計算しているのかを分けて考える必要があります。
この記事でわかること
- 2031年までの控除率と2029年に残る期限
- 税込110万円の仕入れで変わる税額と資金
- 取引の日付・1億円上限・保存書類の確認
インボイス2029年問題と改正後の日程
旧制度では2029年10月に控除ゼロになる予定だった
消費税は、売上げに係る税額から仕入れに係る税額を引いて納めるのが基本です。この「仕入れ分を引く」仕組みを仕入税額控除といいます。
インボイス制度では、控除を受けるために一定の帳簿とインボイスの保存が原則として必要です。インボイスを発行できない相手からの仕入れにも、一部を控除できる移行期間が設けられました。これが免税事業者等からの仕入れに係る経過措置です。
旧制度では80%、50%と縮小し、2029年10月からこの経過措置がなくなる予定でした。控除できない分が増え、取引条件にも影響するのではないかという懸念が「2029年問題」と呼ばれてきました。
現在は70%で2028年と2030年に下がる
令和8年度改正で、終期は2年延びました。改正法は2026年3月31日に成立・公布され、経過措置の見直しは同年10月1日から施行されています。まだ決まっていない案を前提にした日程ではありません。
表は横にスクロールできます
| 対象となる仕入れの時期 | この経過措置の控除率 |
|---|---|
| 2023年10月1日~2026年9月30日 | 80% |
| 2026年10月1日~2028年9月30日 | 70% |
| 2028年10月1日~2030年9月30日 | 50% |
| 2030年10月1日~2031年9月30日 | 30% |
| 2031年10月1日以後 | この経過措置による控除なし |
2029年の対象仕入れは50%の期間に入ります。2031年10月以後に終わるのは、この経過措置です。登録事業者から要件を満たして行う仕入れや、別の例外まで一律に控除ゼロになるわけではありません。
出典:国税庁 問113/財務省「消費税法等の改正」848~849頁
2029年には少額特例が終わる
「2029年には何も変わらない」と覚えるのも正確ではありません。少額特例という、別の期限が残っています。
基準期間の課税売上高が1億円以下、または特定期間の課税売上高が5,000万円以下の事業者は、2029年9月30日までに国内で行う税込1万円未満の課税仕入れについて、一定の帳簿だけで控除できる場合があります。
事業年度が1年の法人なら、基準期間は前々事業年度、特定期間は原則として前事業年度の開始から6か月です。決算資料の売上区分を確認し、前期が1年未満の場合などは判定期間を別途確かめます。
1万円未満かどうかは、一回の取引で判定します。5,000円の商品と7,000円の商品を同時に買えば合計1万2,000円となり、この特例の対象外です。別の日の独立した取引なら、それぞれの額で判定します。
2029年10月以後は、この少額特例に頼っていた取引の保存方法を見直す必要があります。ただし公共交通機関など、別に認められた帳簿のみの特例まで一緒に終わるという意味ではありません。
自社の消費税計算と取引先を先に確かめる
一般課税と簡易課税では影響の受け方が違う
日程が分かったら、次は自社への影響です。課税事業者なら全社が同じ金額だけ負担増になるわけではありません。
一般課税では、仕入れごとの税額や保存書類を基に控除額を計算します。そのため、未登録の相手からの対象仕入れが多いほど、控除率の縮小が納付税額に影響しやすくなります。
簡易課税は、売上げに係る税額に業種別の「みなし仕入率」を掛けて仕入控除税額を求めます。実際の仕入れ一件ごとに70%などを掛ける方法ではありません。免税の買手も、そもそも仕入税額控除を行いません。
一般課税でも、非課税売上げに対応する仕入れや、控除額の按分が必要な会社では扱いが変わります。以下の試算は、課税売上げに対応し、要件を満たせば全額を控除できる取引を前提にします。
未登録の課税事業者や消費者からの仕入れも含む
この経過措置の「免税事業者等」には、免税事業者だけでなく、登録を受けていない課税事業者や一般の消費者も含まれます。ただし、土地の購入などの非課税取引に消費税相当額を作って控除することはできません。
登録事業者から受け取った請求書でも、登録番号の記載がないことがあります。国税庁は、区分記載請求書等と同じ記載事項を満たす書類の保存がある場合、実際には登録している相手からの仕入れも含め、一律に経過措置を使えるとしています。
これは、登録番号のない書類でも全額控除できるという説明ではありません。通常の全額控除に必要なインボイス等の要件を満たすのか、それとも一部控除の経過措置で処理するのかを分けて確認します。
免税の売手は売上先の計算方法も確認する
自社が免税の売手なら、相手が何を困っているかを確かめます。売上先が消費者、免税事業者、簡易課税の事業者などであれば、一般課税の買手と同じ控除減の問題が生じるとは限りません。
取引を続けるため登録を検討する場合も、登録すれば受注が増えると決めつけず、申告・納税や書類作成の負担を比べます。売手本人の2割特例・3割特例は、後で説明する別の計算です。
税込110万円の仕入れで負担差を計算する
控除率を掛けるのは代金全体ではなく税相当額
税抜100万円、標準税率10%、支払総額110万円の外注取引を考えます。一般課税の買手が、保存要件を満たし、相手別の上限内で経過措置を使う例です。地方消費税を含む税相当額10万円を使った、端数処理前の説明用試算とします。
70%を掛けるのは、110万円ではなく税相当額10万円です。控除できる額は7万円となります。
表は横にスクロールできます
| 控除率 | 控除できる額 | 全額控除との差 |
|---|---|---|
| 80% | 8万円 | 2万円 |
| 70% | 7万円 | 3万円 |
| 50% | 5万円 | 5万円 |
| 30% | 3万円 | 7万円 |
| この経過措置なし | 0円 | 10万円 |
80%から70%への変更による差は1万円です。70%と全額控除との差は3万円です。この二つは比べる相手が違うため、影響額を伝えるときにも区別します。
税込100万円なら税相当額は約9万909円
同じ「100万円の仕入れ」でも、それが税込なら結果は変わります。税込100万円に含まれる税相当額は、100万円×10/110で約9万909円です。
その70%は約6万3,636円で、全額控除との差は約2万7,273円となります。税抜100万円の例の3万円を、そのまま当てはめないようにしましょう。
軽減税率8%の対象が混ざる場合は税率ごとに計算します。申告では端数処理や控除額の按分なども関わるため、この表だけで会社全体の納付額は確定しません。
税額の増加と仕入代金の支払いを分ける
税込110万円で契約していれば、控除率が変わっただけで支払額が自動的に増減するわけではありません。まず会社から出るのは、契約で決めた代金です。
その後の申告で控除額が減れば、他の条件が同じなら納付額が増えるか、還付額が減る方向に働きます。仕入代金の支払月と、消費税を納める月を別々に資金繰りへ入れておきます。
また、消費税の控除額と、法人税で費用にできる額も同じ概念ではありません。「控除が3万円減るから、何かを3万円買えば取り戻せる」といった判断は避け、会社に残す現金を先に決めることが大切です。
赤字法人でも確認したい税金と資金の考え方も、税額と現金を分けて判断する参考になります。
控除率と1億円上限は判定する日が違う
商品は引渡しと役務は全部の完了が原則
計算に使う割合は、請求書の発行日だけでは決まりません。原則は、課税仕入れを行った時期です。
本経過措置の適用に当たって用いる割合は、適用しようとする課税仕入れの時期で判断することとなります。
国税庁「問113-3」
商品なら原則として引渡しのあった日、役務なら約束した役務の全部が完了した日を見ます。国税庁の例では、9月21日からの役務が10月20日に完了し、10月31日に支払われても70%です。
一方、商品を9月30日までに引き渡された分は80%、10月1日以後の分は70%です。月末締めの請求書でまとめて届いても、請求書の日付だけで全部を一つの割合にしません。
例外として、支払日から1年以内の役務などに係る前払費用を継続して損金処理する「短期前払費用」の適法な取扱いでは、支出した課税期間の仕入れとして扱う場合があります。単に早く払えば旧割合を使えるわけではなく、取扱いの要件ごと確認が必要です。
1億円上限は一つの相手ごとに税込額で確認する
もう一つの変更が、一つの相手からの対象仕入額の上限です。税込合計が1億円を超える場合、超えた部分にはこの経過措置を使えません。
免税事業者等からの仕入れを全社で合算して1億円、という判定ではありません。相手ごとに、その年または事業年度の対象仕入額を集計します。少額特例の「一回1万円未満」とも別の確認です。
3月決算法人は2027年4月開始期から新上限
1億円への引下げは、2026年10月1日以後に開始する課税期間からです。取引時期で変わる控除率と、適用の起点が違います。
表は横にスクロールできます
| 通常の1年課税期間の3月決算法人 | 10月以後の対象仕入れ | 相手別の上限 |
|---|---|---|
| 2026年4月~2027年3月の期 | 70%の期間 | 税込10億円 |
| 2027年4月~2028年3月の期 | 70%の期間 | 税込1億円 |
このように、2026年10月から70%へ切り替わっても、同時に全社の上限が1億円になるわけではありません。課税期間を短縮している会社などは、この例に当てはめず自社の開始日を確かめます。
帳簿と契約を整えて取引先と協議する
相手別の取引額と会計ソフトの税区分を照合する
日付の違いまで確認できたら、経理の記録へ落とし込みます。集めたいのは、相手の名称、取引時期、税率、税込額、請求書の記載、自社の計算方法です。
これらを相手別にまとめると、控除率を取り違えた取引や、新上限に近い取引先を探しやすくなります。会計ソフトの更新状況と税区分を確かめ、日付をまたぐ取引を実際の証憑と照合します。更新しただけで過去の入力がすべて直るとは限りません。
全額控除に使うインボイスの確認には、国税庁の公表サイトで登録番号を調べる方法があります。ただし番号検索自体を、経過措置利用のために新たに義務付けられた申請と考える必要はありません。
届出は不要でも帳簿と請求書の保存は必要
経過措置を使うための事前届出は不要です。一方、何も記録せず70%を控除できるわけではありません。
帳簿には、相手の氏名・名称、取引日、内容、支払額などに加え、経過措置の対象となる仕入れである旨を記載します。記号を使う場合も、その意味が分かるようにします。
請求書等には、作成者の氏名・名称、取引日、内容と軽減税率対象である旨、税率ごとの税込合計額、受け取る事業者の氏名・名称が必要です。これを区分記載請求書等と同様の記載事項と呼びます。
買手が追記できるのは、軽減税率対象である旨と、税率ごとの税込合計額に記載漏れがある場合です。他の項目や登録番号まで自由に補えるという意味ではありません。
保存は原則7年間です。帳簿の閉鎖日や請求書等の受領日が属する課税期間について、その末日の翌日から2か月を経過した日が起算となり、6年目と7年目は、帳簿と請求書等のうち、どちらか一方を保存する取扱いも認められます。電子で保存する場合も、必要事項と保存方法を確認します。
出典:国税庁 問113の帳簿・請求書要件/No.6496 保存期間
一方的な値下げや登録の強要を避ける
影響額が分かっても、その額をそのまま取引先への値下げ要求にしてよいとは限りません。免税の売手も、仕入れや諸経費の支払いで消費税を負担しています。
公正取引委員会等の共同Q&Aは、価格を再交渉すること自体を一律に禁じていません。しかし、形式だけの協議で著しく低い価格を決める行為や、発注後の一方的な減額などは、独占禁止法・取適法等で問題となり得ます。建設工事では建設業法の適用も確認します。
双方納得の上で取引価格を設定
公正取引委員会等「免税事業者及びその取引先のインボイス制度への対応に関するQ&A」Q7
この言葉は、合意書があれば何をしてもよいという保証ではありません。受領拒否、協賛金等の負担、不要な商品の購入強制、一方的な取引停止や登録の強要にも注意が必要です。登録に応じた相手からの転嫁協議を拒み、価格を据え置くことも問題になる場合があります。
品質や納期、取引先を替える費用まで含め、事実と計算を共有して話し合います。控除率70%は「仕入代金を30%下げられる」という権利を表す数字ではありません。
法人の2割特例と個人の3割特例を分ける
2割特例は2026年9月30日が属する課税期間まで
ここまでの70%などは、買手が仕入れ分を控除する話です。売手本人が消費税をどう申告するかという、2割特例・3割特例とは区別してください。
2割特例は、インボイス登録等がなければ免税事業者となるなどの要件を満たす場合に、納付税額を売上税額の2割として計算する仕組みです。対象時期は2023年10月1日から2026年9月30日までの「日の属する各課税期間」です。
通常の1年課税期間の3月決算法人なら、2026年4月~2027年3月の期も時期の要件を満たし得ます。2026年10月1日に期中で必ず打ち切られる、という読み方はできません。
ただし、基準期間の課税売上高が1,000万円を超える場合、特定期間や高額資産取得によって免税が制限される場合、課税期間を短縮している場合などには適用できないことがあります。使える場合は事前届出ではなく、確定申告書に適用を受ける旨を記載します。
3割特例は一定の個人の2027年分と2028年分
3割特例は、一定の個人事業者の2027年分・2028年分に設けられた制度で、法人は対象外です。個人であれば誰でも使える制度でもなく、登録等がなければ免税となることなど、適用条件と除外を確かめます。
売上税額の7割を特別控除税額として、納付税額を売上税額の3割にする仕組みです。買手が税相当額の30%を控除する、2030年からの経過措置とは、使う人も時期も計算も違います。
また、3割特例が常に最も有利とは限りません。業種によっては簡易課税の納付額が小さくなる場合があり、多額の設備投資で一般課税なら還付になる場面もあります。率の小ささだけで選ばないようにします。
簡易課税への移行は届出期限も含めて決める
簡易課税は、基準期間の課税売上高5,000万円以下などの条件を満たす事業者が選べる制度です。原則として、使いたい課税期間の初日の前日までに選択届出書を提出します。
2割特例・3割特例を使った後の翌課税期間には、届出期限の特例があります。翌課税期間が2026年10月1日以後に終了する場合は、その確定申告期限までに、その期間から簡易課税を使う旨の届出を出せる取扱いです。翌課税期間が同年9月30日以前に終了する場合は、その課税期間中が期限です。自動で移行するわけではありません。
簡易課税には原則2年間の継続適用があり、一般課税のように実際の仕入税額を積み上げて還付を受ける計算でもありません。設備投資の予定と、特例終了後の期まで含めて確認します。
2029年という一つの日付だけで、取引先や支出を決める必要はありません。自社の消費税の計算方法、相手別の仕入額、決算後に残す資金をそろえると、今から準備することが見えてきます。
インボイス2029年問題のよくある質問
インボイス制度は2029年に廃止される?
旧制度で予定された経過措置の終了時期が変わったことと、インボイス制度全体の廃止は別です。現行では買手の一定割合の控除は2031年9月末まで続きます。一方、一定事業者の税込1万円未満の少額特例は2029年9月末が期限です。
免税事業者との取引は続けられる?
免税事業者との取引が禁止されるわけではありません。自社の消費税計算方法、控除できない額、書類の要件、取引先の品質や納期を確かめて判断します。価格を見直す場合も、一方的な減額や登録の強要をせず、法令に沿って協議します。
2029年の仕入れは何割控除?
免税事業者等からの仕入れに係るこの経過措置では、2029年は50%の期間です。帳簿・請求書の保存や相手別上限等の条件があります。少額特例や他の例外を使える取引、簡易課税による計算とは分けて確認します。
法人も3割特例を使える?
3割特例は一定の個人事業者の2027年分・2028年分が対象で、法人は使えません。法人は、2割特例の時期と他の適用条件を満たすか、一般課税・簡易課税のどちらで計算するかを、届出期限も含めて確認します。