
修繕費と資本的支出の違いは?20万円と60万円の判定基準
- 公開日
- リライト日
工事の請求書に「修理」と書かれていても、全額が今期の費用になるとは限りません。通常の維持管理や原状回復に当たる部分は修繕費、資産の価値や使用可能期間を増やす部分は資本的支出として考えます。
修繕費は原則としてその年度の損金になり、資本的支出は原則として減価償却で費用にします。ただし、既存資産の修理・改良には20万円未満などの例外があります。60万円の基準は、修繕費か資本的支出か明らかでない金額に使うものです。
まず、新品の購入と既存資産の工事を分けましょう。そのうえで金額と周期、工事の中身を順に確かめると、見積りのどこを税理士に確認すべきかが見えてきます。
この記事でわかること
- 修繕費と資本的支出と新規取得の違い
- 20万円・60万円・取得価額10%の使い分け
- 外壁・空調・ソフトの工事で確認する内容
- 仕訳と税負担と支払資金の関係
修繕費と資本的支出は費用になる時期が違う
通常の維持管理と価値を高める部分
修繕費は、今ある建物や機械を普段どおり使える状態に保つための費用です。壊れた部品を直したり、傷んだ箇所を元の状態へ戻したりする工事が中心になります。法人税では、所定の条件を満たせばその年度の「損金」に算入します。損金は、税金を計算する所得から差し引ける費用などのことです。
これに対して、工事によって資産の価値が高まる部分や、使える期間が延びる部分は資本的支出に当たります。支出額を資産として扱い、原則として減価償却により年数を分けて損金にします。
当期の費用として処理する側を「収益的支出」と呼ぶ説明もありますが、売上を増やす支出という意味ではありません。名称よりも、修理や改良の実質と税務上の例外が判断の軸です。
機械の部品を高性能なものへ替える場合も、交換代金の全額が直ちに資本的支出となるわけではありません。通常の交換に必要な金額を超える部分などを確認します。維持と改良が混ざる工事は、見積りの内訳が重要になります。
新品の購入や増築は別に考える
新しい機械の購入は、既存機械の修理とは別です。建物の増築や、構築物を新たに拡張・延長する工事も、新しい資産の取得に当たるものがあります。
たとえば、空調設備の部品を直すのか、独立したエアコンを新しく買うのかで、確認するルールが変わります。新品の購入へ修理の20万円基準をそのまま使うことはできません。新規取得の費用化は、少額減価償却資産の特例と年間上限などの要件を別に確認します。
表は横にスクロールできます
| 区分 | 中心となる内容 | 原則的な費用化 |
|---|---|---|
| 修繕費 | 通常の維持管理や原状回復 | その年度の損金 |
| 資本的支出 | 既存資産の価値や耐久性を増す部分 | 減価償却で配分 |
| 新規取得 | 新品の購入や増築など | 取得資産のルールで判断 |
金額が大きい修理も全額損金になり得る
「100万円を超えたから資本的支出」とは限りません。国税庁には、アパートの壁紙を200万円で張り替える事例について、通常の維持管理に当たることから修繕費とする回答があります。高額でも、工事の中身が通常の維持管理なら、修繕費になり得るのです。
反対に、比較的少額だから必ず修繕費ともいえません。次の金額基準が使える対象なのかを確かめたうえで、性質を判断します。工事名、金額、資産の古さの一つだけで結論を出さないことが大切です。
法人の判定順と20万円未満の基準
普通の修理・改良では、次の順に整理すると基準が混ざりにくくなります。災害で損傷した資産には別の扱いがあるため、通常の工事と分けて確認します。
- 新規取得か既存資産の修理・改良かを分ける
- 一つの計画と同じ資産について金額をまとめる
- 20万円未満または短い周期の基準を確認する
- 残る工事を維持回復と価値・耐久性を増す部分に分ける
- それでも不明な部分に60万円・10%などを検討する
一つの計画と同じ資産で金額をまとめる
20万円未満の判定は、一つの計画に基づいて同じ固定資産に行う修理・改良の金額で考えます。請求書を19万円ずつに分けたり、振込を数回にしたりするだけで、別の修理になるわけではありません。
複数の資産をまとめて工事する場合は、どの資産の支出かを確認します。配管などの施設は、合理的に区分できる最小の規模も判断材料です。また、通達は、修理・改良が2事業年度以上にわたる場合には年度ごとの支出額で判定するとしています。実際の工事の進み方と、単なる請求の分割は区別しましょう。
20万円未満とおおむね3年以内はどちらかでよい
既存資産の修理・改良について、費用が20万円未満、または過去の実績などからおおむね3年以内の周期で行われることが明らかな場合は、修繕費として損金経理できる扱いがあります。損金経理とは、会社の帳簿で費用や損失として処理することです。二つを同時に満たす必要はありません。
この扱いは、資本的支出の原則を定める通達7-8-1にかかわらず認められるものです。そのため、明らかな機能向上があるという理由だけで、20万円未満の例外から一律に外す説明も適切ではありません。ただし、新品の購入をこの例外へ入れるものではありません。
20万円ちょうどは「未満」に含まれません。また、3年後にもう一度工事する予定を立てただけでは、周期が明らかとはいえません。過去の工事記録や、資産の使われ方などをそろえて確認します。
税込か税抜かは会社の経理方式でそろえる
金額の境目では、消費税を含めるかも影響します。判定は、会社が採用する税込経理・税抜経理に沿って行います。免税事業者は税込経理です。基準を下回るために、その工事だけ都合よく切り替えるものではありません。
たとえば税抜19万8,000円、消費税1万9,800円の工事なら、税込額は21万7,800円です。同じ請求書でも、所定の税抜経理か税込経理かで20万円との比較額が変わります。控除できない消費税がある場合などは、自社の処理も併せて確認します。
残る工事を原状回復と性能向上に分ける
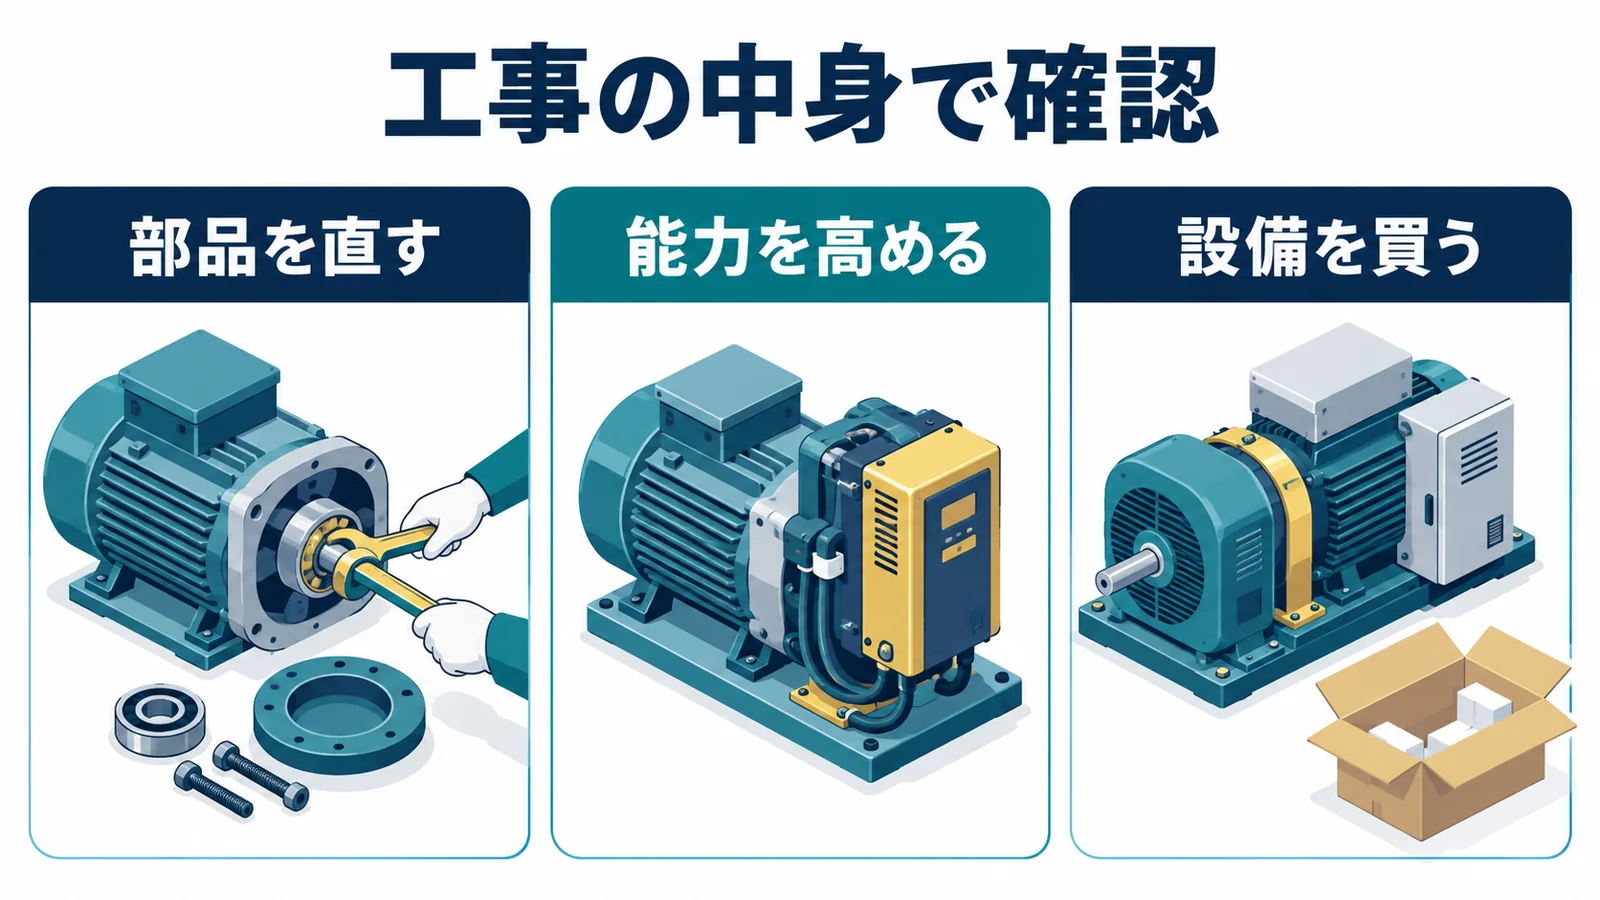
20万円未満や短い周期の扱いを使わない工事は、実際に何をしたかへ戻ります。通常の維持管理なのか、使える期間や価値を増すのか。両方が混ざるなら、通常の修理額と追加した性能の代金を合理的に分けます。
その実質によって判定します。
見積書の表題を「修繕一式」に変えても、実際の工事は変わりません。この確認をしてもなお区分が明らかでない金額について、次の基準を検討します。
区分が不明な部分に使う60万円と10%
60万円未満または取得価額のおおむね10%以下
修繕費か資本的支出かが明らかでない金額については、60万円未満、または修理した資産の前期末の取得価額のおおむね10%以下なら、修繕費として損金経理できる扱いがあります。こちらも、いずれかを満たせばよい基準です。
大切なのは、対象が区分の不明な金額に限られることです。明らかな資本的支出を、60万円未満という理由だけで修繕費へ変えるルールではありません。60万円ちょうども「未満」には含みません。
表は横にスクロールできます
| 区分が不明な金額 | 前期末の取得価額 | 検討できる基準 |
|---|---|---|
| 55万円 | 300万円 | 60万円未満に該当 |
| 75万円 | 1,000万円 | 取得価額10%以下に該当 |
| 120万円 | 1,000万円 | どちらにも該当しない |
最後の120万円は、この表だけで全額資本的支出と決まるわけではありません。なお不明な場合には、後述する継続的な区分の方法もあります。
10%は減価償却後の帳簿残高ではない
比較するのは、前期末の取得価額です。購入後の減価償却で減った帳簿残高とは違います。単純な例で、取得価額が1,000万円、減価償却後の残高が300万円なら、10%の比較額は100万円であり、30万円ではありません。
過去に資本的支出をしている資産は、追加した償却資産や合算の扱いも関係します。請求書一枚から元の取得価額を推測せず、固定資産台帳を確認しましょう。「おおむね」を理由に、独自に許容割合を上乗せすることも避けます。
なお不明なら継続して30%と10%を比較
少額・短周期や60万円・10%の扱いに当たらず、区分がなお明らかでない場合には、継続して一定の方法で分ける扱いがあります。不明な支出額の30%と、前期末の取得価額の10%を比べ、少ない金額を修繕費、残りを資本的支出とする方法です。
先ほどの不明額120万円、取得価額1,000万円なら、120万円×30%=36万円と、1,000万円×10%=100万円を比較します。少ない36万円が修繕費、残り84万円が資本的支出です。
どの工事も必ず3対7で分けるわけではありません。取得価額の10%のほうが小さければ、そちらを使います。その年度だけ有利な計算を選ぶものでもないため、会社の継続的な経理方法を税理士と確認しておきましょう。
外壁や空調の交換は工事の中身で変わる
屋根や壁紙は通常の復旧範囲を確認
外壁塗装、屋根の補修、防水、内装の張替えは、名前だけでは処理が決まりません。傷んだ箇所を通常の状態に戻す工事と、断熱機能を新たに加える工事などを分けて考えます。
高級な材料を使ったという説明だけで全額を資本的支出にせず、通常の復旧に必要な金額と、増した性能の内容を確かめます。一方、床面積を増やす増築を、壁紙の張替えと同じ維持管理として扱うことはできません。
空調機の買替えとLED部品交換を分ける
エアコンの部品修理と、独立した機器一式の新規購入は別です。既存設備の能力を大きく増す改造とも区別します。「空調は30万円が境目」といった共通の線で判断しないようにしましょう。
国税庁には、既存の照明設備で蛍光灯100本をLEDランプへ取り替え、110万円を支出する事例があります。設備の工事を行わないなどの事例の条件のもとで、修繕費に当たるとしています。ランプの性能向上が、そのまま照明設備全体の価値増加になるとは限らないためです。設備一式の新設や改造まで、同じ結論になるわけではありません。
ソフトは機能維持か新機能追加かを見る
ソフトウェアも、障害を除いたり従来の機能を維持したりする修正と、新しい機能の追加を分けます。インボイス制度への対応であっても、対応という目的だけで全部が修繕費にはなりません。
従来の効用を維持する修正なのか、登録番号の照合を自動化するなどの新機能なのかを確認します。そのうえで、修理・改良としての20万円未満の例外なども検討します。新しいソフトの導入や仕様の大幅変更は、取得価額や資本的支出の扱いを別途確認します。
災害復旧には通常ルートと異なる扱いがある
災害で損傷した固定資産は、通達上の条件を満たす場合、原状回復費用のほか、被災前の効用を維持するための補強工事等を修繕費として扱える場合があります。その他の不明な金額について、30%を修繕費とする扱いもあります。
ただし、この取扱いからは評価損を計上した被災資産が除かれます。通常の不明額を30%と取得価額10%で比較する方法とも違います。新品への買替えや施設の新設まで、自動的に全額修繕費になるという意味ではありません。
借りた店舗の工事も修理と新たな造作を分ける
借りた建物でも、通常の修理と、借主が新しく行う内装・設備などの造作を分けます。大家の所有物だから全額修繕費になる、というものではありません。
新たな造作の耐用年数には、工事内容などを考慮した扱いがあります。また、更新できない賃貸借契約で、有益費の償還請求や買取請求もできないなどの条件を満たす場合には、賃借期間による扱いがあります。これは、建物の価値を高めた工事代の返還や、造作の買取りを貸主に求められない場合などを指します。契約期間だけで決めず、工事対象と契約内容を確認しましょう。
出典:国税庁 No.5406 他人の建物に対する造作、法人税基本通達7-8-6の2など、蛍光灯型LEDランプへの取替事例、インボイス制度に伴うシステム修正費用。
仕訳と減価償却を現金の動きと分ける
未払いの工事代と支払時の仕訳
費用になる年度は、代金を払った日だけでは決まりません。修理が完了し、支払義務が成立し、金額を合理的に算定できるなど、債務が確定していれば、未払いでも当期の修繕費として計上できる場合があります。反対に、前払いしただけで修理代の全額が当期の損金になるとは限りません。
次は、修繕費に当たる工事の税抜額が100万円、消費税が10万円の例です。課税事業者が税抜経理で処理し、実際の課税仕入れに基づいて消費税を計算する本則課税を使い、適格請求書などの要件を満たして消費税を全額控除できると仮定します。
表は横にスクロールできます
| 時点 | 借方 | 貸方 |
|---|---|---|
| 修理完了等で計上 | 修繕費100万円 仮払消費税等10万円 |
未払金110万円 |
| 代金の支払い | 未払金110万円 | 普通預金110万円 |
仮払消費税等は、仕入れで負担した消費税を記録する科目です。分割払いなら、支払った分だけ未払金を減らします。支払うたびに同じ修繕費を計上すると、費用が二重になるので注意が必要です。
資本的支出は原則として追加の償却資産
同額でも、機械の価値を高める資本的支出なら、計上時は「機械装置100万円・仮払消費税等10万円/未払金110万円」などとなります。その後、減価償却を通じて費用にします。
資本的支出は原則として、もとの資産と同じ種類・耐用年数の減価償却資産を新たに取得したものとして扱います。古い機械の残りの使用年数だけで償却するという意味ではありません。一定の合算の特例などもあるため、取得時期と償却方法を確認します。
仮に、追加資産の法定耐用年数が5年で、適法に定額法を選び、年度を通じて使ったとします。償却率0.2、端数等を省く単純例なら、100万円×0.2=年20万円です。決算では「減価償却費20万円/減価償却累計額20万円」などとします。実際には資産区分、供用月数、選定方法で計算が変わります。
損金100万円は税金100万円の減額ではない
修繕費100万円と、当期の減価償却費20万円を比べると、当期の損金の差は80万円です。これは、同額でも性質の違う二つの工事を比べる仮の例であり、同じ工事の科目を自由に選ぶ説明ではありません。
十分な所得があり、ほかの条件を同じにして、税負担への影響を仮に30%と置くと、当期の負担差は100万円×30%=30万円と、20万円×30%=6万円です。差額は24万円です。30%は一律の法定税率ではなく、会社ごとの実額を示すものでもありません。
一方、工事会社へ払う税込110万円は同額です。前提とした消費税10万円の控除は、法人税の損金算入とは別に計算します。費用にできるからと不要な工事を増やしても、支払った資金が戻るわけではありません。
赤字の年度では、当期の法人税が減らない場合もあります。将来の所得や税率、資産の売却・廃棄も関係するため、期間全体の税負担が必ず同額になるとも限りません。今期の損金だけでなく、工事後の運転資金まで見て判断しましょう。
出典:国税庁 No.5387 債務確定の判定、No.5405 資本的支出を行った場合の減価償却、No.6451 仕入税額控除の対象となるもの
決算前に残す工事資料と確認事項
見積りの内訳と工事前後の仕様をつなぐ
判定が難しいときは、金額の境界を探す前に、何を直したのかを説明できる資料をそろえます。固定資産台帳の資産番号、過去の修理履歴、見積りの内訳、工事前後の写真や仕様書、検収の記録、最終請求書などを、一つの案件として追える形にします。
たとえば通常の部品交換案と高性能部品への交換案があれば、両方の見積りが差額の説明に役立ちます。ここで挙げた資料すべてが申告時の法定添付書類という意味ではありません。実際の支出の性質を説明する材料です。書類の名称だけを変えず、工事の内容と対応させましょう。
完了日と供用日を申告へ引き継ぐ
修理の完了日、債務が確定した時点、資産を使い始めた日、代金を払った日は、それぞれ役割が違います。未完成の工事を支払済みだから当期の修繕費とするのではなく、年度末の状態を確かめます。
資本的支出に当たる分は、台帳と減価償却の明細へ引き継ぎます。会計で修繕費としていても税務上は資本的支出となる場合、通達7-5-1では償却費として損金経理した金額に含める扱いがあります。ただし、その年度に損金にできる償却額の上限を確認し、会計の費用と税務の損金の差を申告書で調整する必要があります。全額をそのまま当期の損金にすることはできません。
急いで工事を決める前に、通常の修理案と改良案の代金、今期の利益、納税後に残す資金を並べてみましょう。個別の税務判定は税理士に確認し、そのうえで工事以外の候補も含めて比較すると、会社に必要な支出を選びやすくなります。
出典:法人税基本通達7-5-1。税務上の判定は2026年10月17日に確認した現行資料に基づきます。
修繕費と資本的支出のよくある質問
100万円の修理も修繕費にできますか?
通常の維持管理や原状回復に当たる工事なら、100万円以上でも修繕費になり得ます。金額だけで資本的支出と決まるわけではありません。工事の実質を確認し、少額・短周期や、区分が不明な場合の基準は対象条件に沿って検討します。
20万円ちょうどは修繕費になりませんか?
20万円未満の基準には当たりませんが、それだけで修繕費にできないとは決まりません。おおむね3年以内の周期が明らかな場合や、通常の維持管理に当たる場合などは別に判断します。新品の購入には修理の基準をそのまま使えません。
償却が終わった機械の工事はどうなりますか?
減価償却が終わったことだけでは決まりません。通常の修繕費と資本的支出の判定を行います。資本的支出なら、原則として追加の減価償却資産として扱います。帳簿残高が少ないことと、取得価額10%の基準も区別が必要です。
資本的支出の消費税も何年かに分けますか?
法人税の減価償却と消費税の仕入税額控除は、別の仕組みです。一般課税では、課税仕入れの時期、帳簿・適格請求書の保存、控除制限などを確認します。法人税で数年に分けて償却するから、消費税も同じ年数で分けるというものではありません。免税事業者や簡易課税の計算とも区別します。
図を拡大表示