
法人の補助金は特別勘定にできる?返還不要が期末未確定の場合
国庫補助金等の特別勘定は、設備取得が翌期になるだけで使える制度ではありません。法人税法43条では、期末までに補助金の返還不要が確定していないことなどが中心要件です。返還不要が確定済みで取得だけ翌期になる場合は、同条とは別の処理を検討します。
法人が固定資産の取得・改良目的で国庫補助金等の交付を受け、事業年度末までに返還不要が確定していない場面を中心に扱います。返還不要が確定済みで資産取得だけ翌期になるケース、人件費・運転費補助、用途自由の給付金は分けて確認します。制度の適用は取引条件で変わるため、契約前と申告前に税理士等へ確認してください。
- 交付要綱・決定通知・額確定通知
- 目的資産の見積と取得工程
- 補助金充当額と自己負担額の表
- 特別勘定・別表十三・取崩台帳
交付目的が固定資産の取得・改良か、返還不要がいつ確定するか、目的資産をいつ取得するかを分けて確認します。法人税法43条等の条件に該当する場合は確定決算で特別勘定を経理し、その後の確定・取得・取崩しを法定期間内に処理します。翌期取得という理由だけでは適用を決められません。
- 補助金の交付主体・目的・使途を確認する
- 益金確定時期と設備取得期を分けて整理する
- 特別勘定の経理・別表・取得期限を守る
- 取得時の圧縮と未使用分の取崩しを追う
交付要綱と額確定資料から益金年度と対象経費を判定し、翌期取得へ充てる金額を資産別に特定します。金額の大きい案件では、取引日、権利確定日、入出金日、申告期限を横並びにします。税額、資金繰り、契約上のリスクを同じ工程表で確認します。
確定決算の経理、別表、取得期限、取得時圧縮、未使用分取崩しを一つの工程表で管理します。判断メモには、採用しなかった処理とその理由も残します。条件や日付が変わったときは、当初の結論を流用せず、該当年度の法令と実行済みの事実から再判定します。期末時点で返還不要が未確定なら法人税法43条の要件を確認します。返還不要が確定済みで設備取得だけ翌期なら、同条の特別勘定を前提にせず、当期の益金時期と取得時の処理を分けて検討します。契約締結前と決算確定前に見直し、社内承認日も記録します。
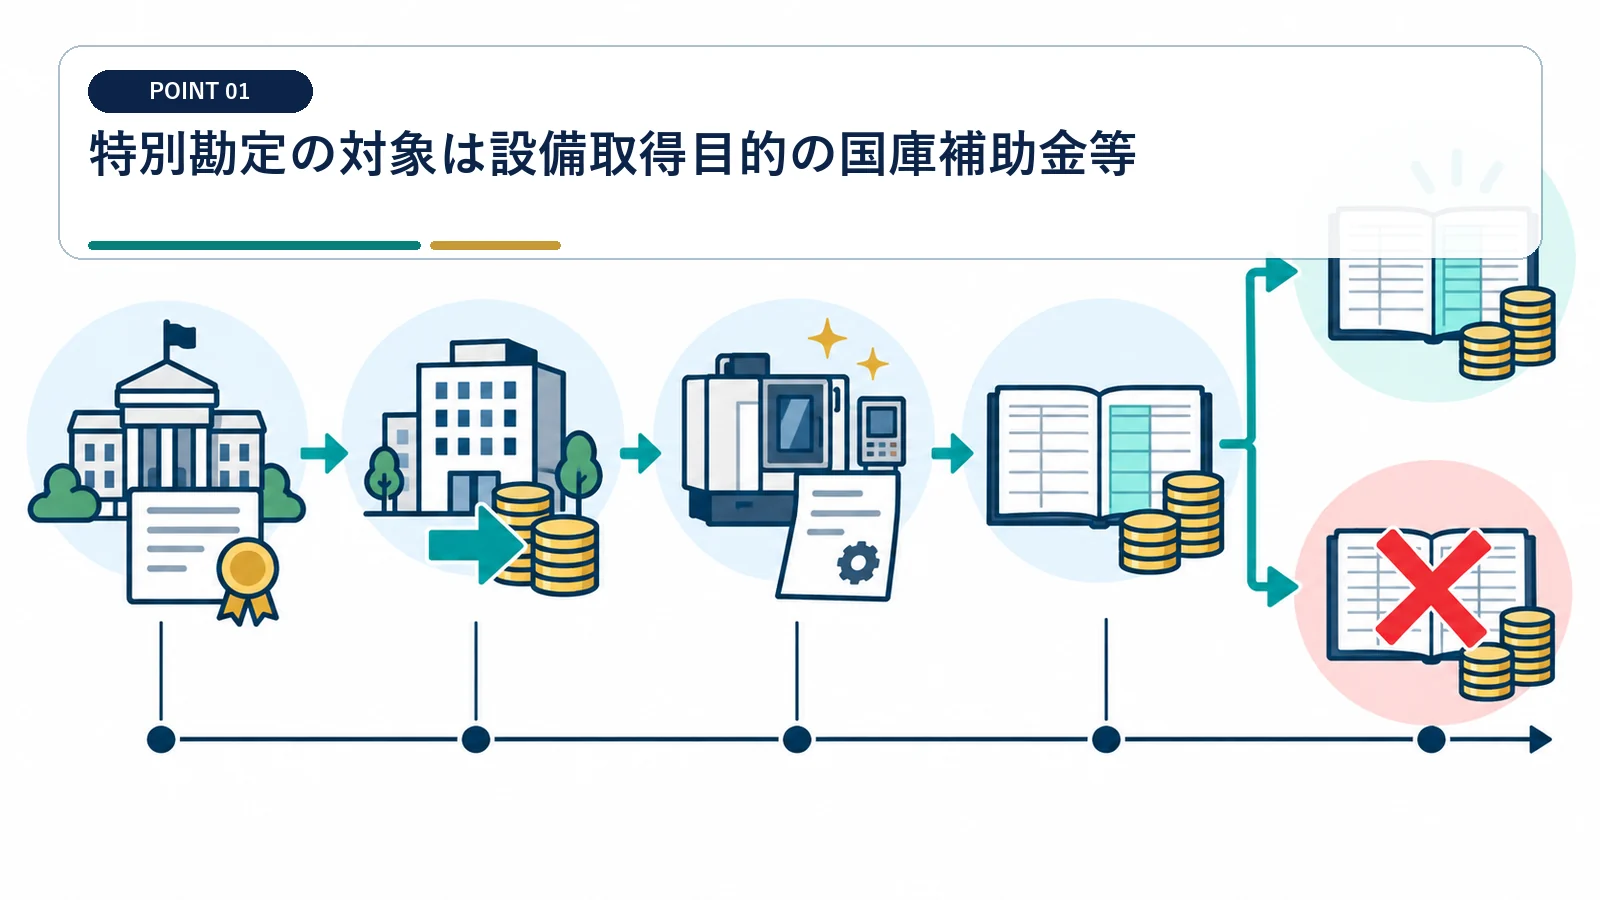
特別勘定の対象は設備取得目的の国庫補助金等
補助金という名称だけでは決まりません。
交付主体と直接交付性を確認する
国・地方公共団体等との関係を読みます。 用途自由の給付を混ぜないでください。
対象となるのは、固定資産の取得または改良へ充てる目的の国庫補助金等です。人件費や運転費を補う給付、用途自由の給付金は、同じ入金科目でも特別勘定の対象として一括しません。
固定資産の取得・改良目的を確認する
運転費や人件費補助を分けます。
補助金の益金時期を先に確定する
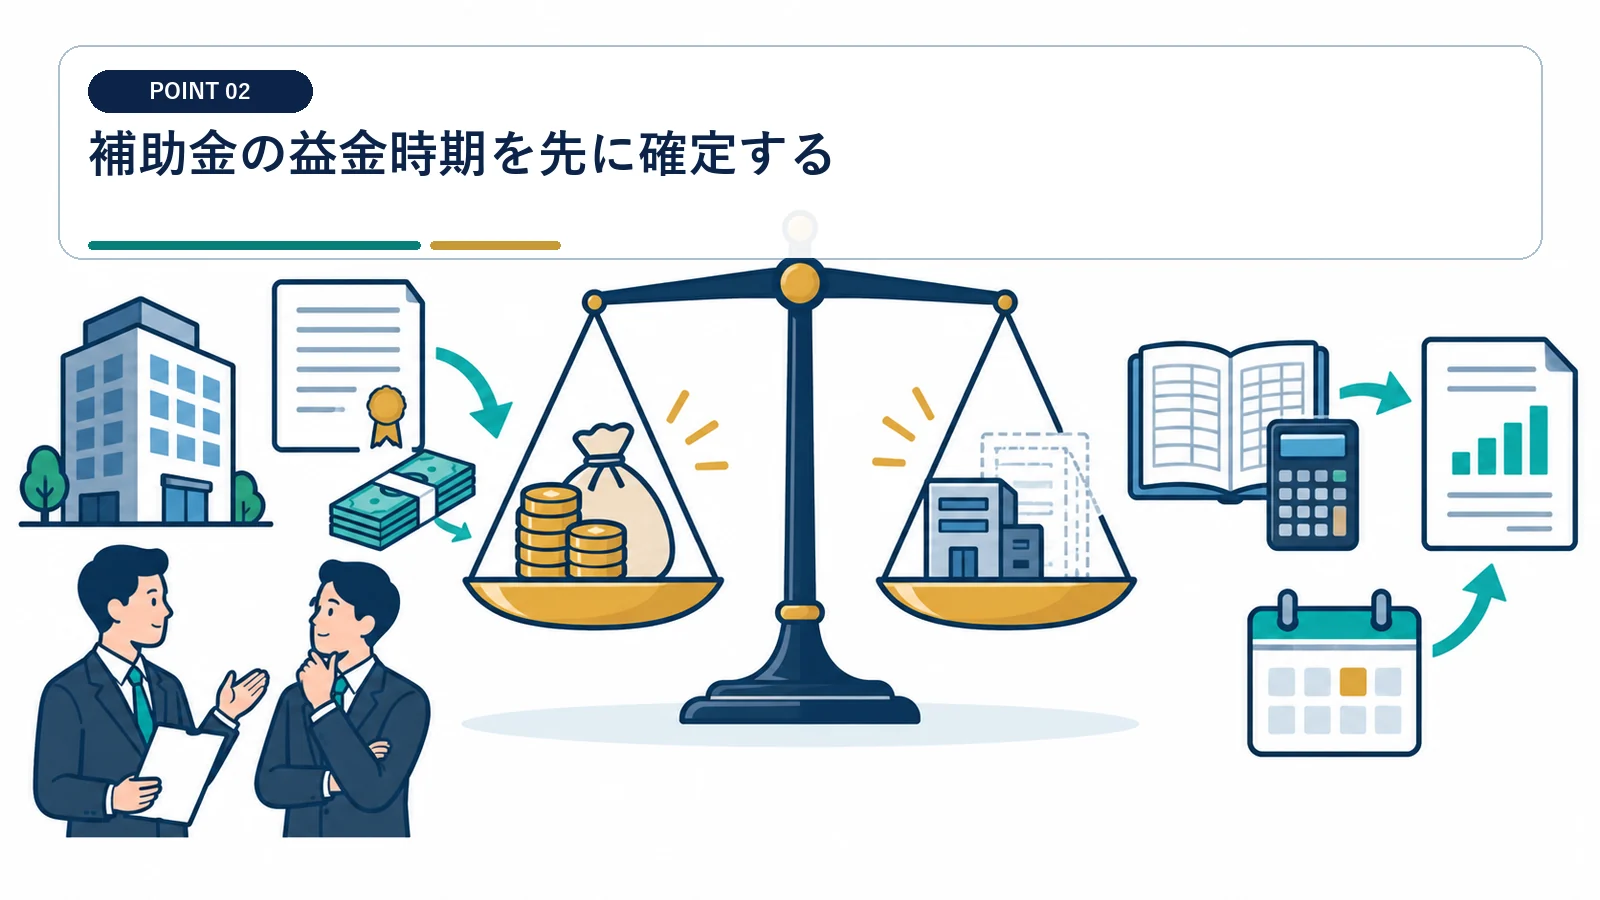
交付決定・額確定・入金は別の日です。
受給権と金額が確定した日を調べる
補助金収入の益金時期は、交付決定日や入金日だけでなく返還不要が確定した時点から判断します。交付条件、実績報告、額確定通知を時系列に並べ、当期に確定した金額を切り分けます。
返還条件や実績審査を確認します。 入金日だけで年度を選ばないでください。
会計計上との差を申告調整する
翌期の戻しも設計します。
法人税法上の国庫補助金等は、固定資産の取得または改良に充てる目的の給付かを確認します。
国庫補助金等について期末までに返還不要が確定していない場合、一定額を確定決算で特別勘定として経理したときは損金算入の対象となります。
返還不要の確定時点と取得見込みから特別勘定を判定する
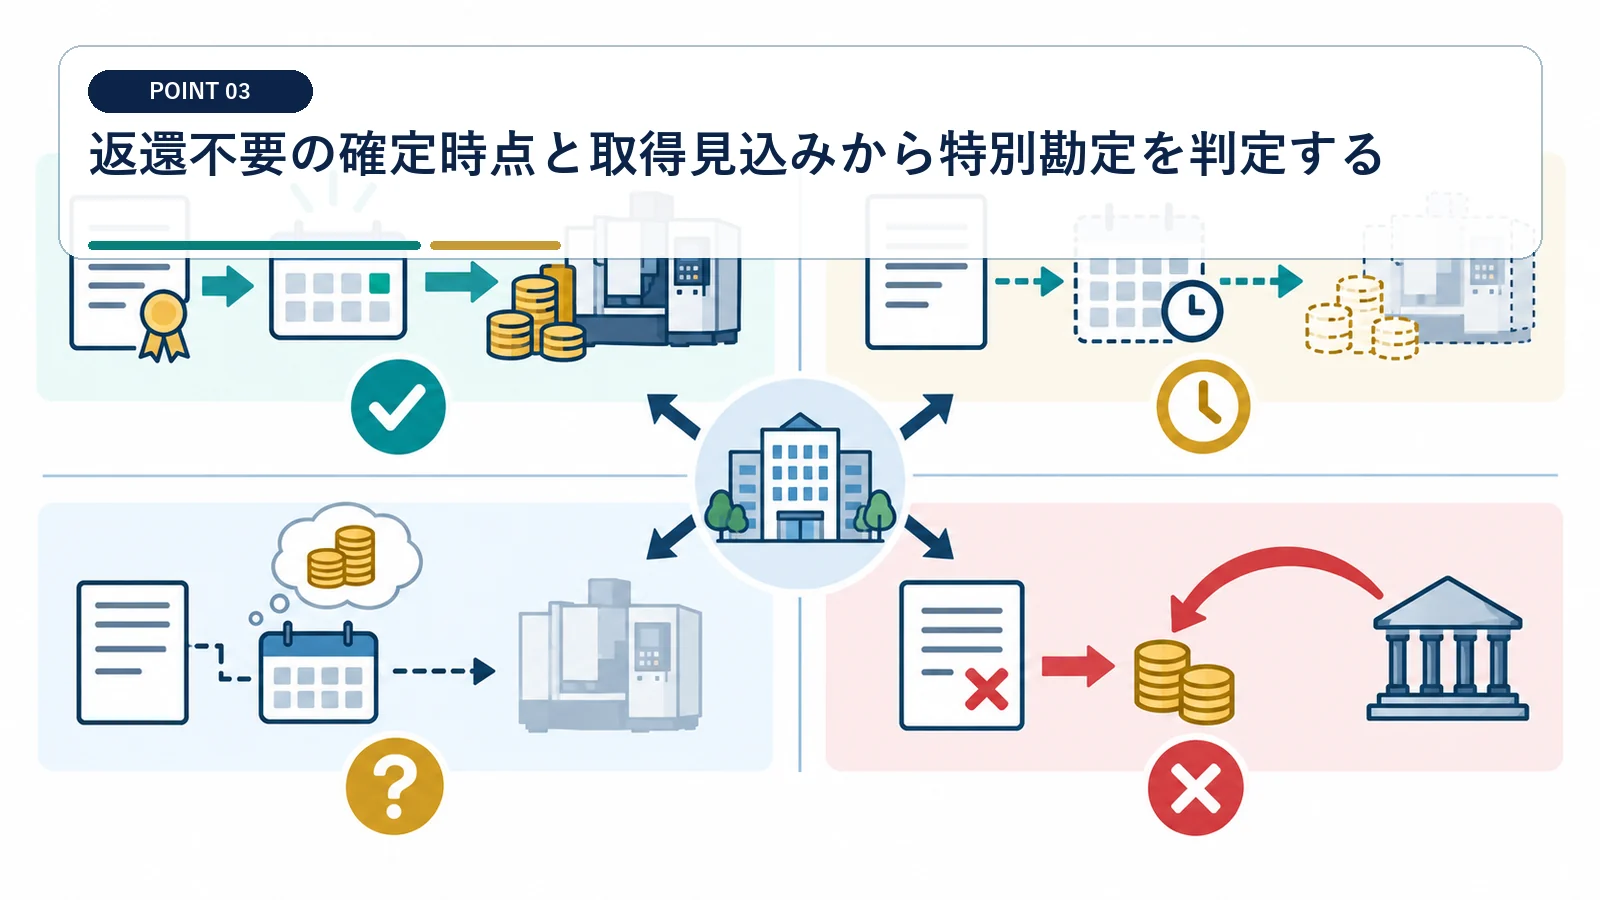
翌期取得だけでなく、補助金の確定状況と法人税法43条等の要件を確認します。
取得見込みを具体化する
法人税法43条の特別勘定は、期末までに返還不要が確定していないことなどが中心要件です。返還不要が確定済みで設備取得だけ翌期になる場合は、同条の適用を前提にせず当期の収益処理を別に検討します。
資産、金額、発注先、時期を確定します。 抽象的な設備投資予定では足りません。
自己負担分と補助金充当分を分ける
資産別配分を残します。
確定決算の経理と申告明細をそろえる
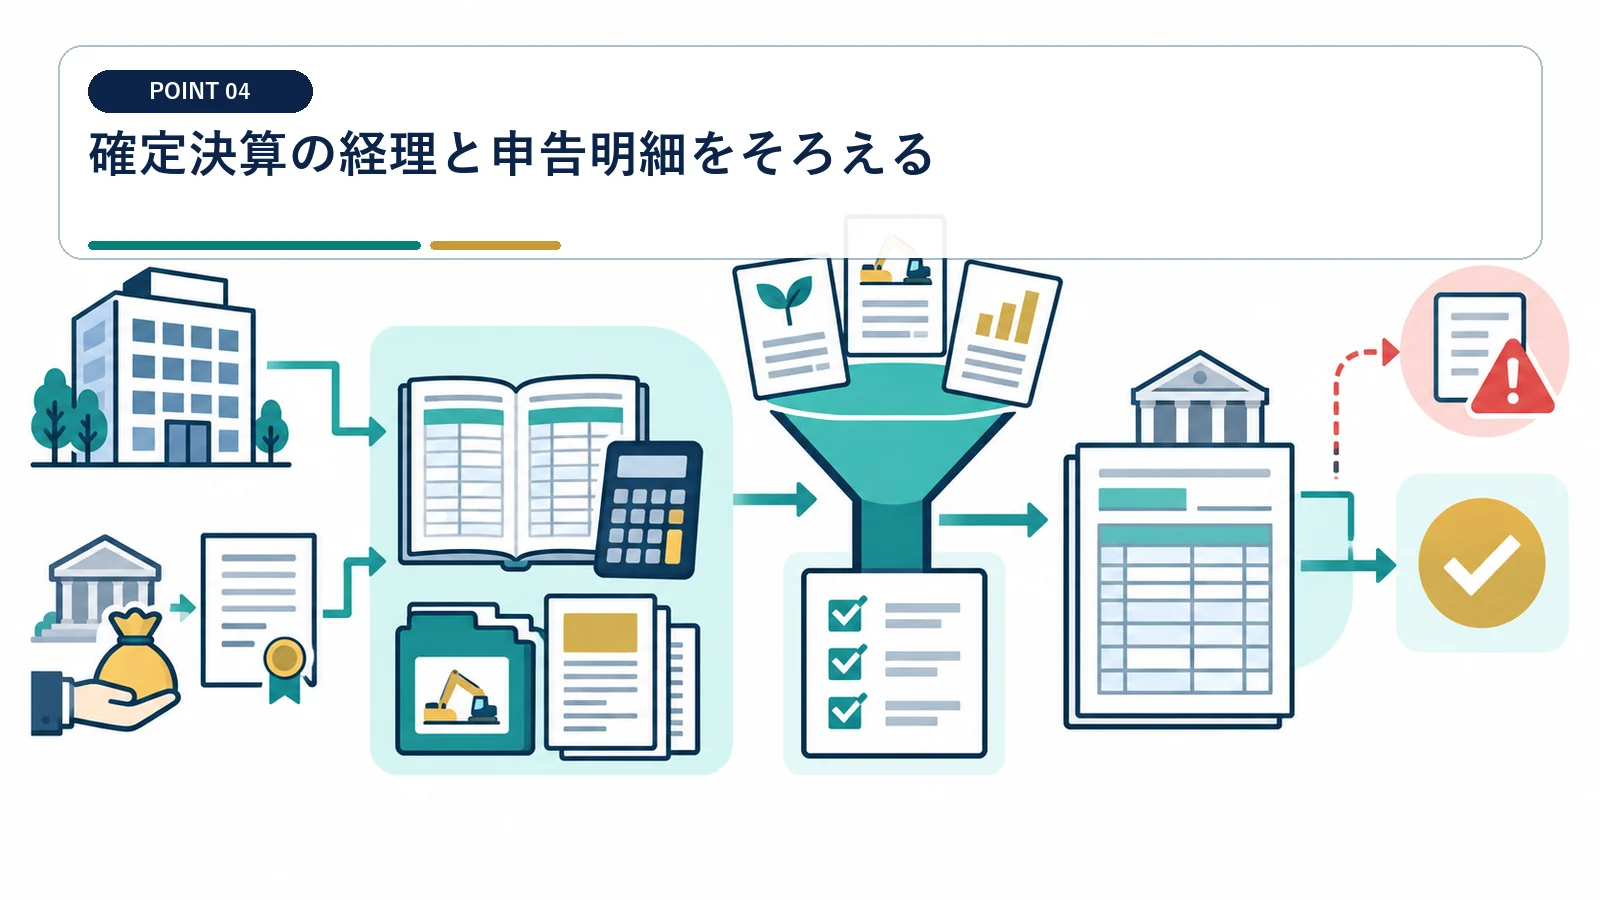
決算前に特別勘定額を承認します。
積立金・仮受金等の方法を確認する
会計方針と税務申告を一致させます。 申告期限後の付け替えを前提にしないでください。
要件を満たす場合は、確定決算で特別勘定を経理し、申告明細と元帳残高を一致させます。税務申告だけで後から特別勘定を作ることを前提にせず、決算承認前に金額を確定します。
別表十三の明細を添付する
対象資産と限度額を示します。
取得期限と供用条件を工程表で管理する
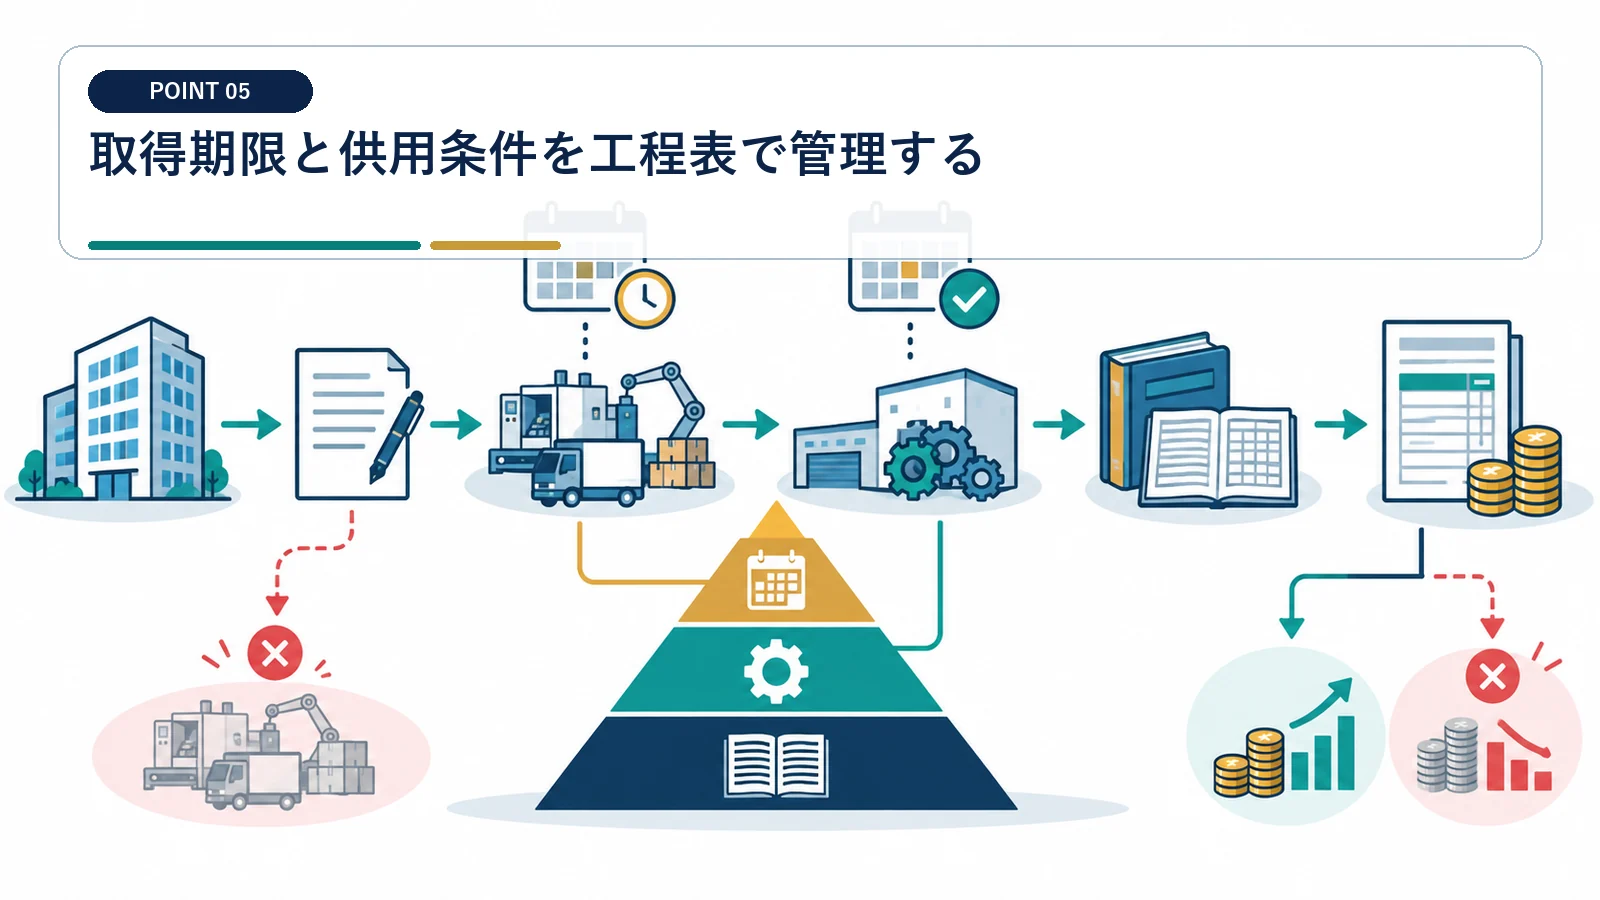
具体的な期限は適用条文、決算期、確定日を基に案件ごとに設定します。
発注・納品・検収日を区別する
取得・改良の期限と、その後の取崩し時期は、適用条文と補助金の確定日から案件ごとに設定します。発注日だけでなく取得日、供用日、実績報告日を工程表へ入れます。
取得時点を証拠で固定します。 補助事業の延長が税法にも自動反映するとは限りません。
遅延時の延長要件を確認する
やむを得ない事情を早めに記録します。
地方税の減免に代えて交付されることが明らかな補助金等は、国庫補助金等に該当しない取扱いがあります。
特別勘定を設けた後、返還するか返還不要かが確定した場合などには、政令に従って特別勘定を取り崩します。
取得時に圧縮記帳へ振り替える
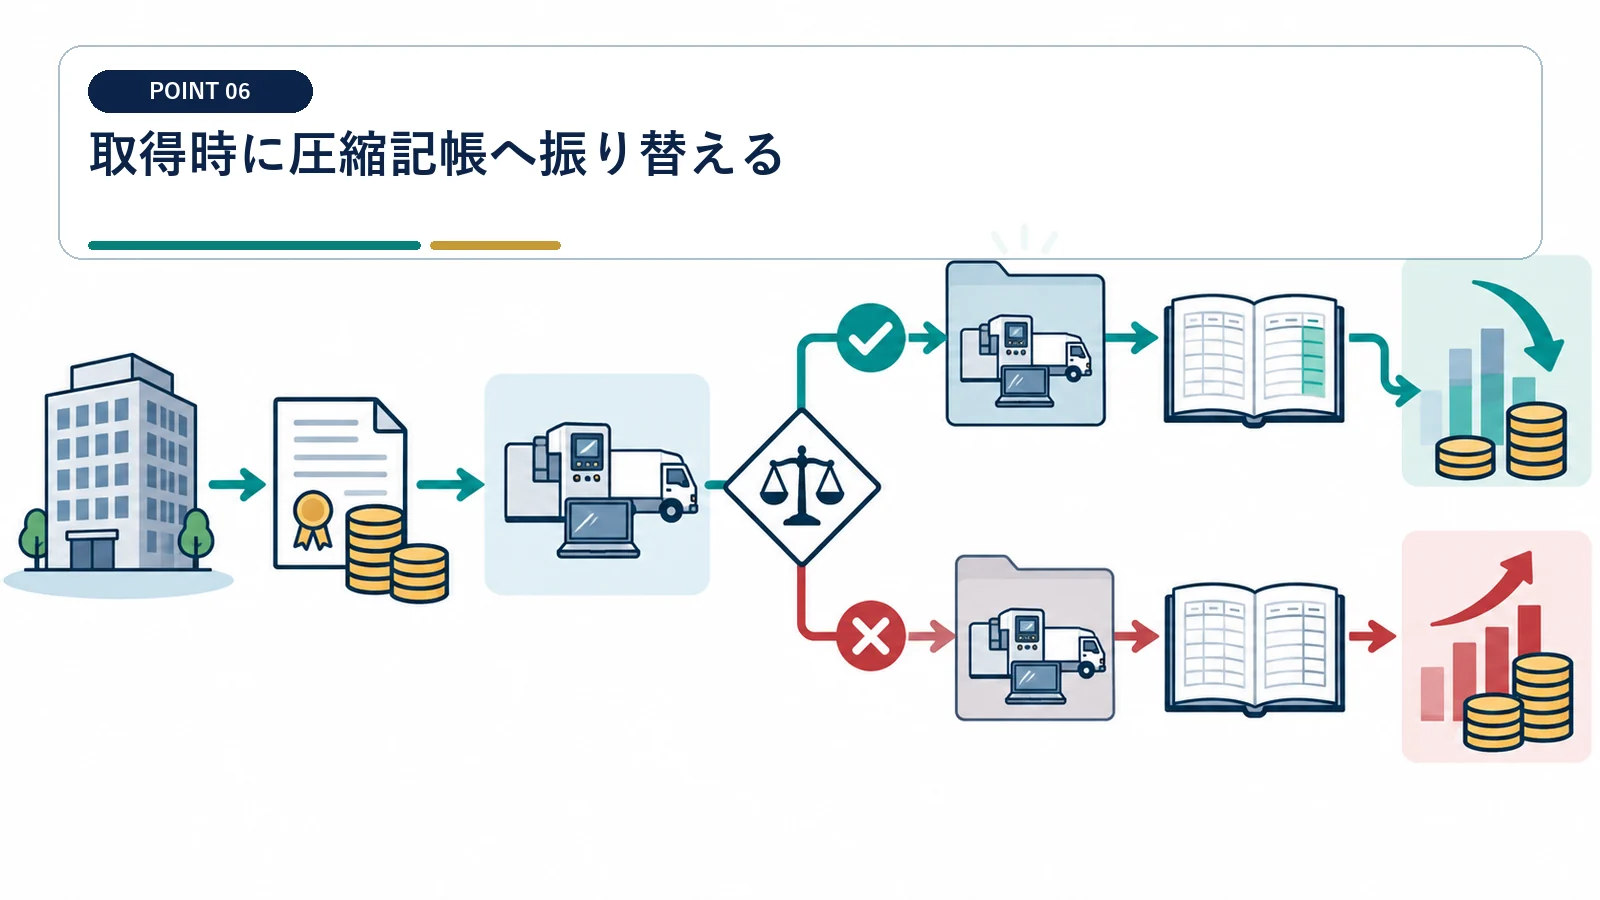
実際の取得価額で圧縮限度額を確定します。
資産別の圧縮額を台帳へ登録する
直接減額または積立金方式を選びます。 見込額をそのまま据え置かないでください。
余剰特別勘定を益金へ戻す
中止・縮小・対象外変更を反映します。
圧縮後の償却と設備税制を再計算する
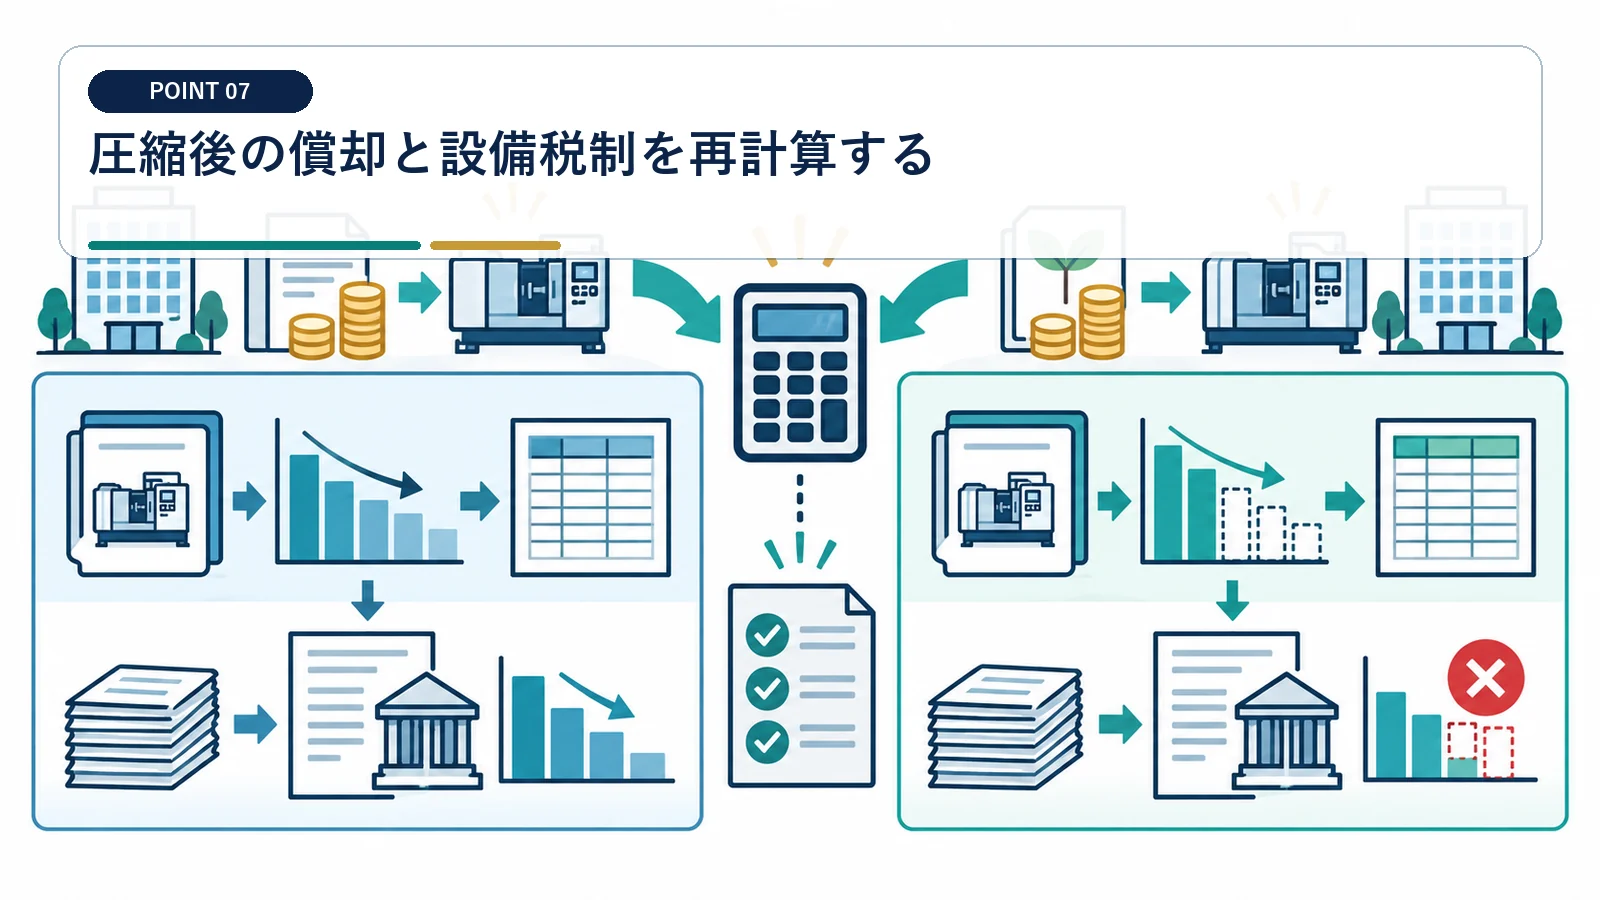
税務簿価が下がるため将来償却が変わります。
耐用年数と供用月数を確認する
初年度償却を計算します。 圧縮前価額で全制度を計算しないでください。
特別償却・税額控除との関係を見る
重複制限と基礎価額を確認します。
補助金案件台帳を取得後も保存する
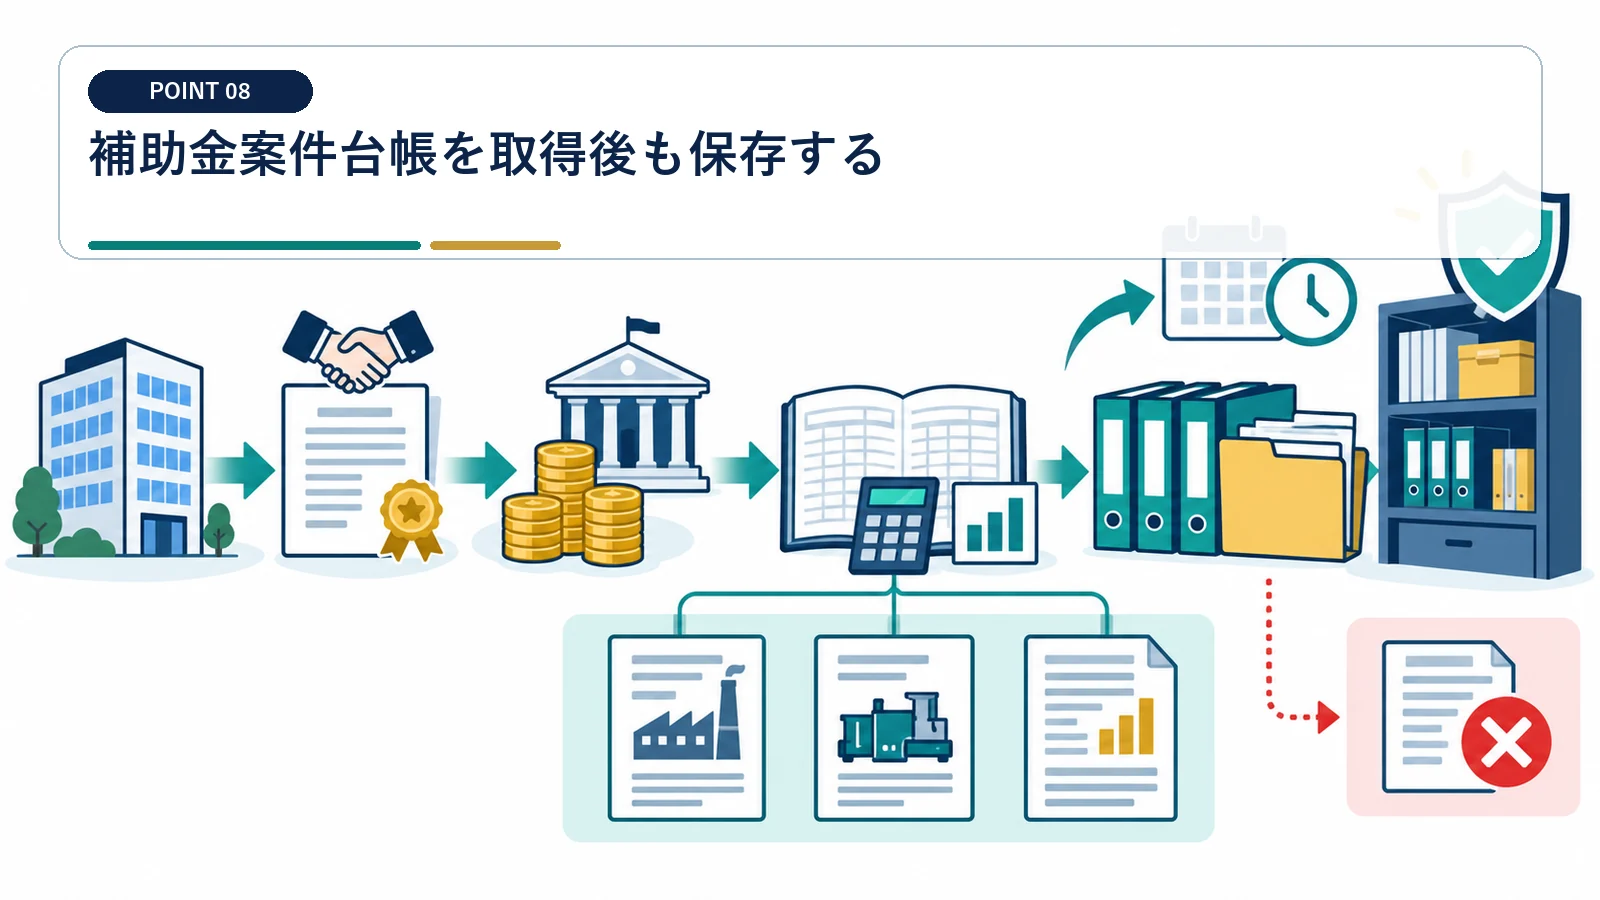
返還や目的外使用で税務が変わる場合があります。
交付条件の継続義務を追う
処分制限や報告期限を管理します。 入金と取得で案件を閉じないでください。
売却・除却時の税務を確認する
目的資産を処分したときは、圧縮積立金の取崩しと譲渡損益を対応させます。
固定資産の取得後に補助金の交付が確定した場合にも、所定の計算で圧縮記帳を行う取扱いがあります。
積立金方式で圧縮した資産を譲渡・除却した場合、対応する積立金を取り崩して益金へ算入します。
補助金の特別勘定と圧縮記帳の質問
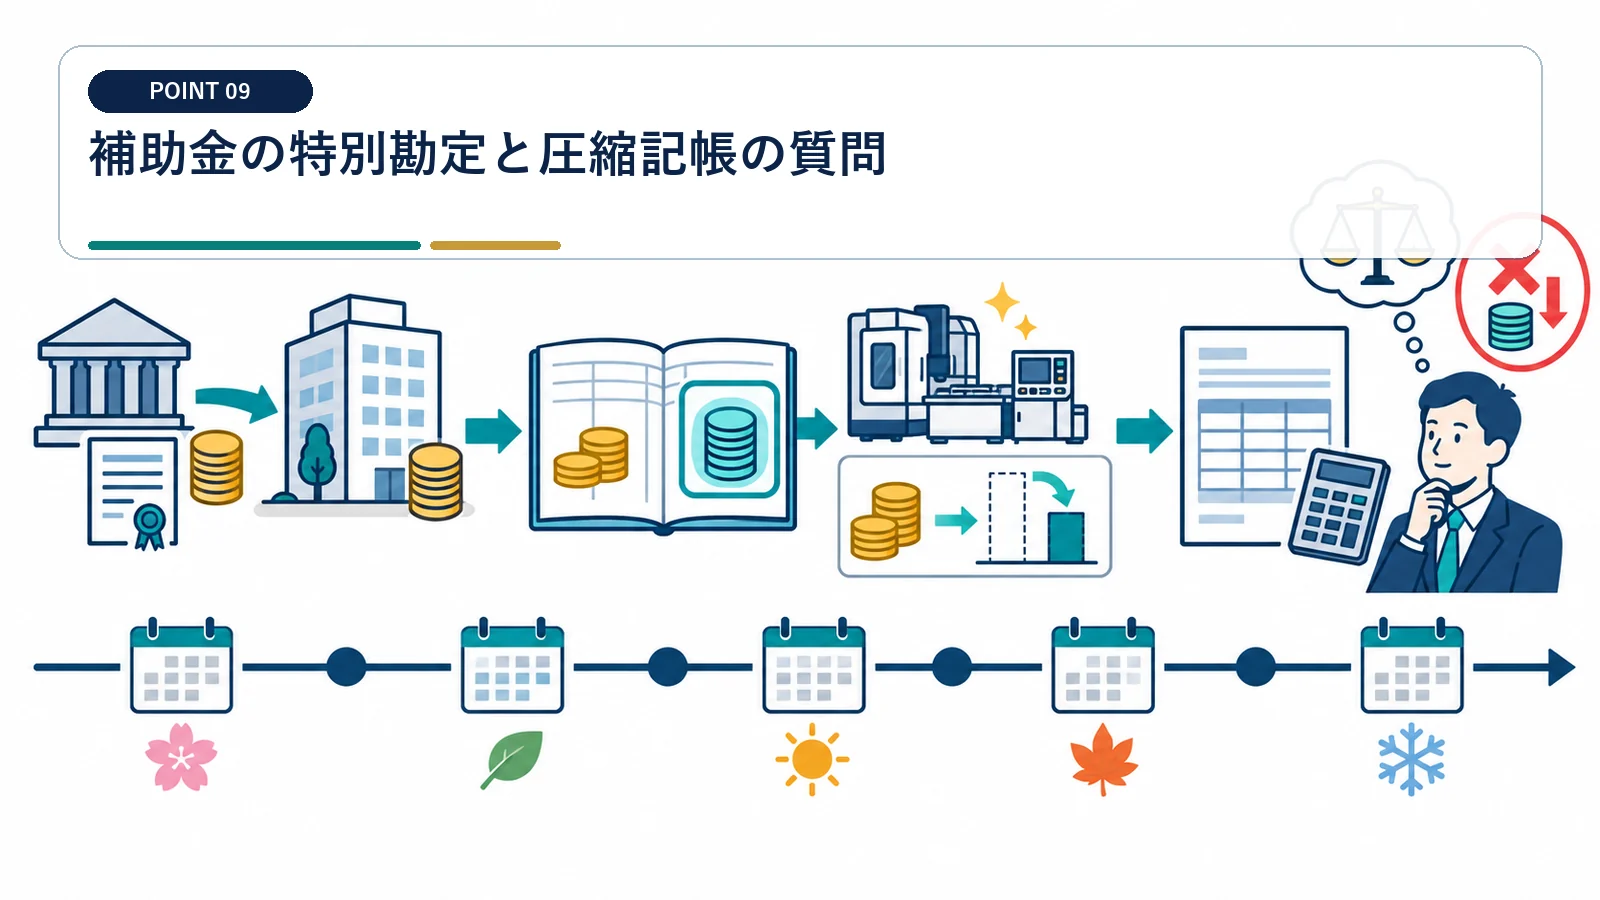
補助金の入金年に設備を買えなくても圧縮できますか?
翌期取得という事実だけでは決まりません。返還不要の確定時点、取得見込み、確定決算での経理など法人税法43条等の要件を確認します。
交付決定時に益金計上しますか?
制度の支給条件、実績報告、額確定、返還条件から受給権と金額の確定時期を判断します。
人件費補助にも特別勘定を使えますか?
固定資産の取得・改良目的ではない補助金は、この圧縮制度の対象外となるのが基本です。
設備を買わなかった場合は?
未使用の特別勘定を所定の時期に益金へ取り崩し、補助金返還の有無も別に処理します。
補助対象資産が複数ある場合は、各固定資産の取得価額と補助金充当額を対応させます。
圧縮積立金の取崩し後は、償却超過額等の税務調整との対応も確認します。
