
法人の保険金は特別勘定で圧縮記帳|代替資産が翌期になる場合
固定資産の滅失・損壊で保険金を受け取ったものの、代替資産を同じ事業年度に取得できない場合、一定の見込みと期限を満たせば特別勘定を設けて保険差益の課税を繰り延べられることがあります。単なる利益保険や生命保険の保険金は同じ制度ではありません。
法人所有の固定資産が滅失・損壊し、一定の保険金等を受け取り、代替資産の取得・改良が翌期以降になる場面を扱います。事業中断利益保険、役員生命保険、単純な修繕費精算は対象外です。制度の適用は取引条件で変わるため、契約前と申告前に税理士等へ確認してください。
- 保険契約・事故報告・支払通知
- 旧資産簿価と事故処理費用
- 代替資産の見積・取得工程
- 別表13(2)と特別勘定台帳
対象保険金、滅失資産の税務簿価、滅失経費から保険差益と圧縮限度額を計算し、翌期首から原則2年以内の代替取得・改良計画を確定します。確定決算で特別勘定を経理し、別表13(2)を添付して、取得時の圧縮振替または未使用分の取崩しを管理します。
- 対象保険金と滅失・損壊資産を対応させる
- 保険差益と特別勘定限度額を計算する
- 翌期首から原則2年以内の取得計画を残す
- 別表添付と取崩しを翌期台帳で追う
保険事故と旧資産の簿価を対応させ、保険差益と特別勘定限度額を算定します。金額の大きい案件では、取引日、権利確定日、入出金日、申告期限を横並びにします。税額、資金繰り、契約上のリスクを同じ工程表で確認します。
翌期首からの取得期限、発注、供用、別表添付、取得時精算を案件台帳で追跡します。判断メモには、採用しなかった処理とその理由も残します。条件や日付が変わったときは、当初の結論を流用せず、該当年度の法令と実行済みの事実から再判定します。国税庁の例では、滅失直前簿価1,000万円、滅失経費50万円、保険金2,000万円、代替資産3,000万円から保険差益と圧縮限度額を順に計算しています。契約締結前と決算確定前に見直し、社内承認日も記録します。
特別勘定は代替取得が翌期になるための制度
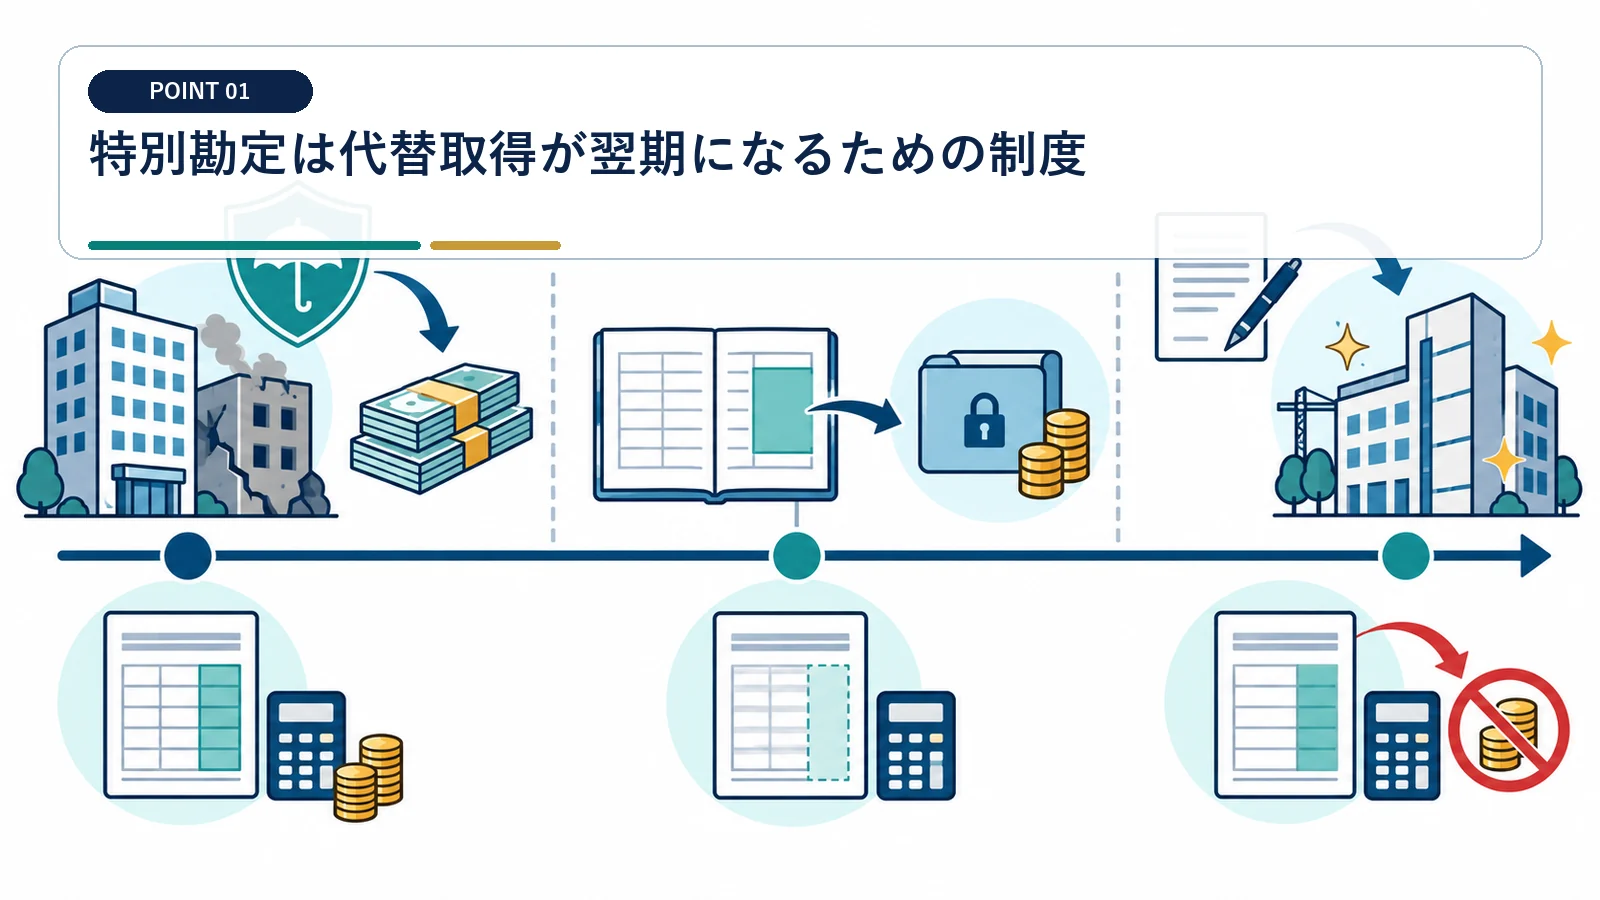
同年度に取得できない場合の課税繰延べです。
対象となる滅失・損壊を確認する
所有固定資産と保険事故を対応させます。 保険金なら全て対象と思わないでください。
保険金を受け取った年度内に代替資産を取得できない場合、一定の要件で保険差益に対応する特別勘定を設けます。単なる将来購入予定ではなく、対象事故、取得見込み、確定決算での経理をそろえます。
単なる利益補償保険と区別する
休業利益や生命保険は制度目的が異なります。
保険差益と限度額を旧資産から計算する
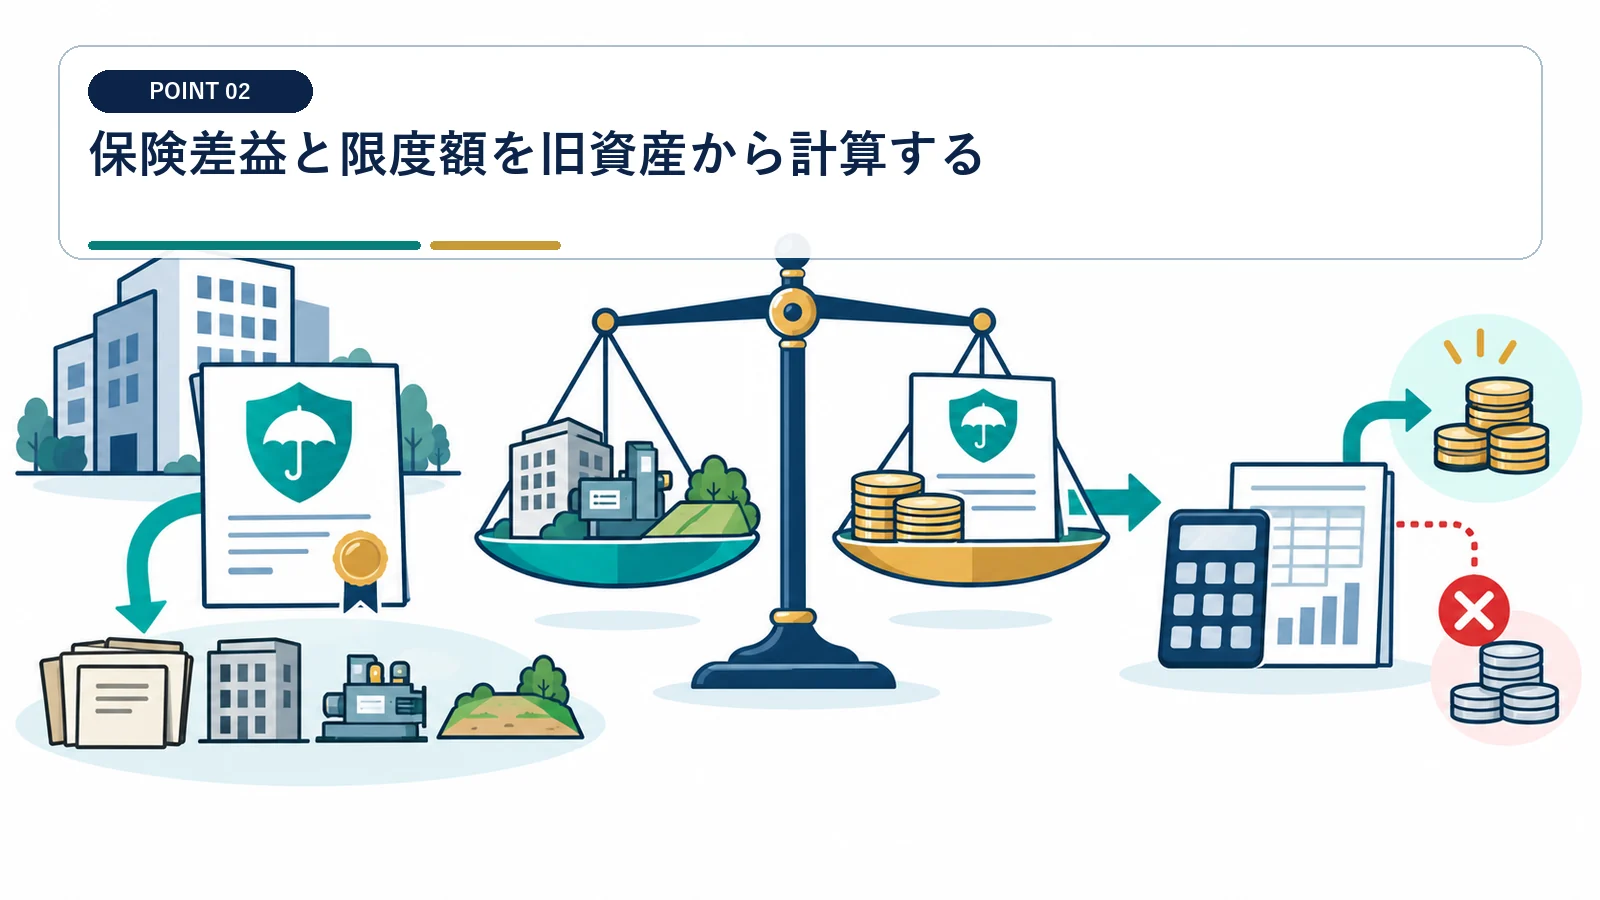
受取保険金の全額を特別勘定にできません。
滅失直前の税務簿価を確認する
保険差益は、保険金額だけでなく滅失直前の税務簿価と滅失経費から計算します。特別勘定へ繰り入れられる額はその保険差益と代替取得見込み額の関係で決まるため、旧資産から計算を始めます。
会計簿価との差を調整します。 簿価ゼロと仮定しないでください。
事故処理費用を適切に反映する
撤去等の直接費を証憑で確定します。
固定資産の滅失・損壊から3年以内に支払が確定した一定の保険金等が制度の対象です。
国庫補助金等や保険金等に係る特別勘定は、積立金のほか仮受金等として経理する方法も認められています。
代替資産は同一種類などの要件を満たす
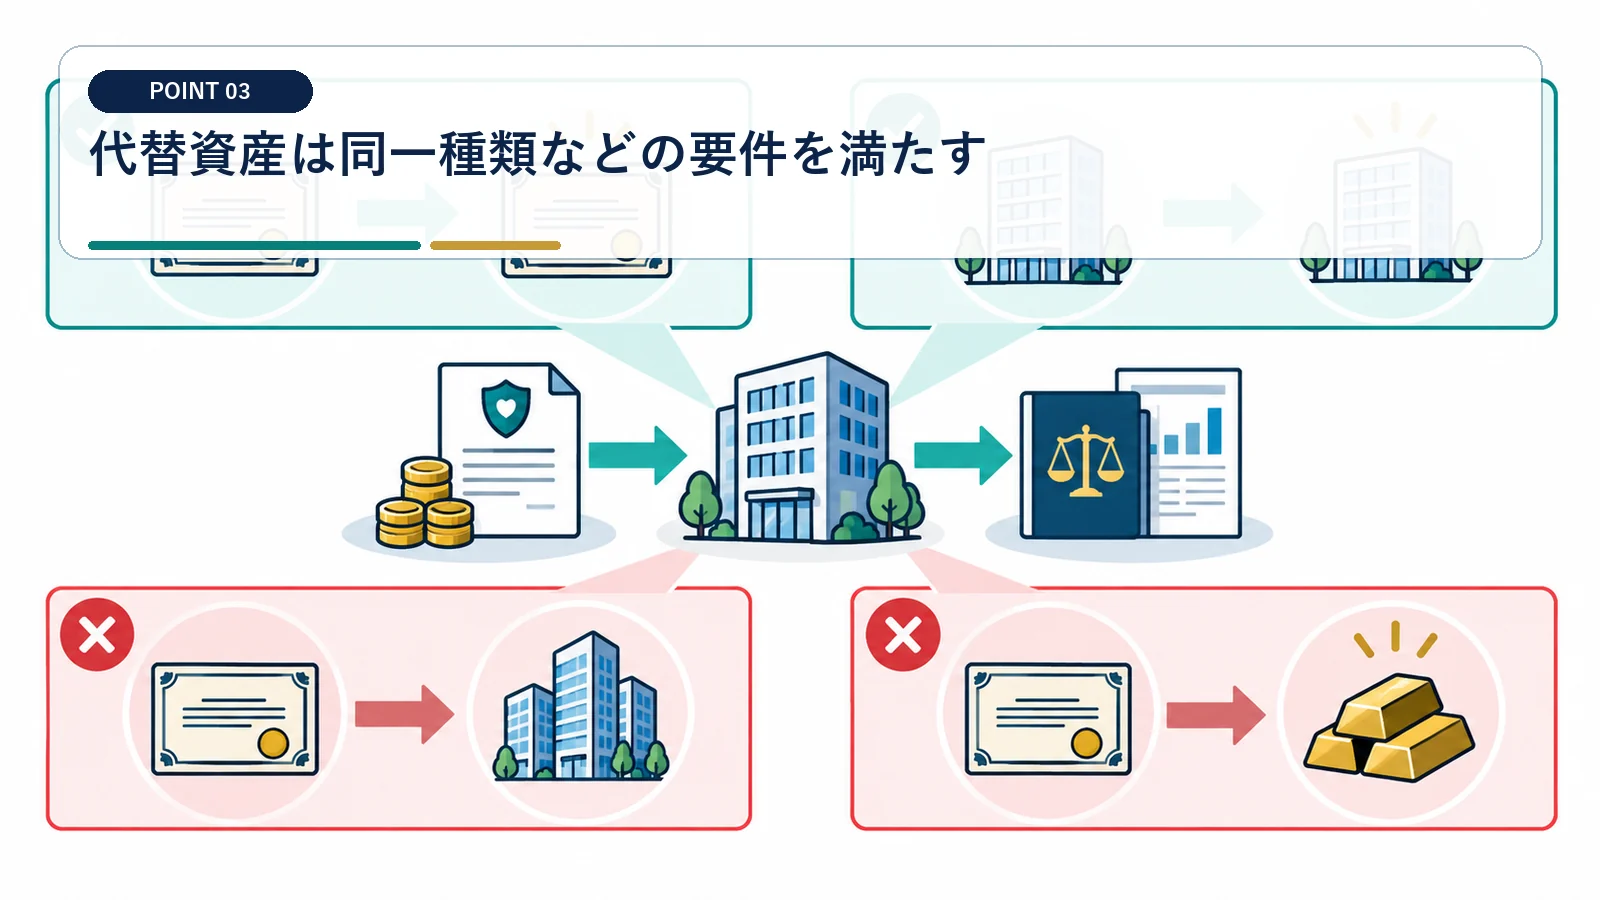
何を買っても圧縮対象になるわけではありません。
用途と種類を旧資産と比較する
代替資産は、滅失した資産と同一種類であることなど法令上の範囲を確認します。用途が似ていても資産区分が異なる場合があるため、仕様書と固定資産台帳を照合します。
性能向上部分も区分します。 資金の使途だけで対象判定しないでください。
改良費の場合は資本的支出を確認する
修繕費との境界を整理します。
取得期限は翌期首から原則2年以内
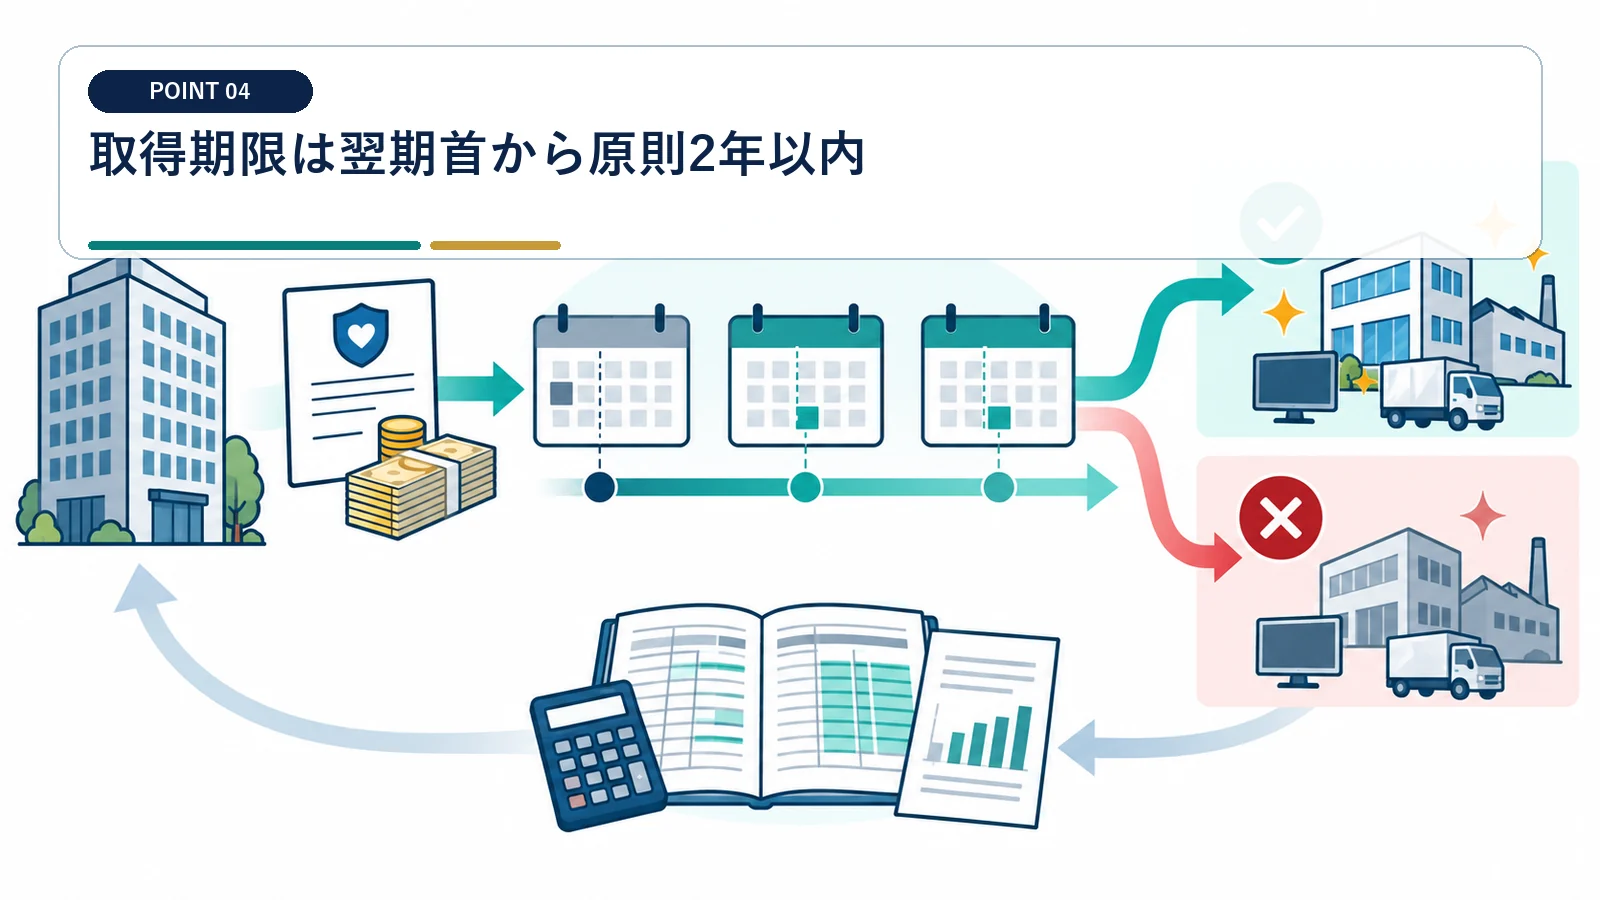
保険金受領日からの単純な二年ではありません。
事業年度と取得予定日を工程化する
発注、納品、供用を管理します。 期限後に理由を作らないでください。
取得可能期間は事故日、保険金確定日、事業年度によって確認すべき期限が変わります。着工、取得、供用のどの日を満たす必要があるかを条文と工程表で管理します。
やむを得ない事情の延長を事前確認する
災害復旧の遅延証拠を残します。
確定決算で特別勘定を経理する
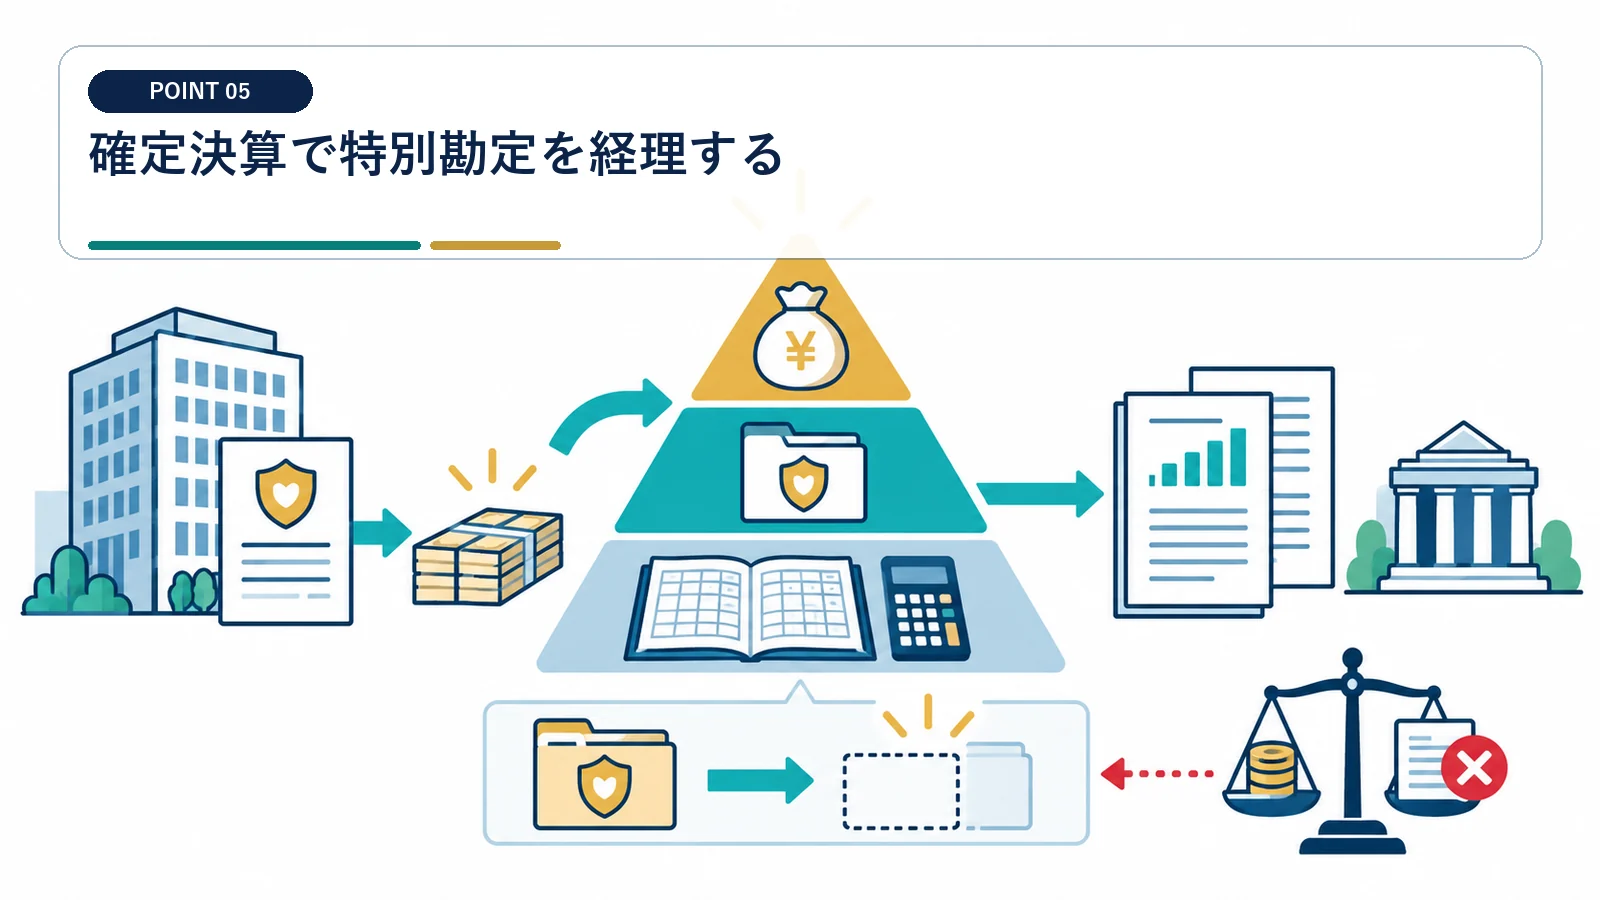
申告書だけの操作では足りない場合があります。
積立金または適切な科目で記録する
特別勘定は確定決算で所定の経理を行い、申告明細を添付して適用します。申告書だけで繰り入れたことにせず、積立金方式など採用方法と元帳残高を一致させます。
決算承認前に金額を確定します。 添付漏れを翌期に直せる前提にしないでください。
別表13(2)を添付する
計算明細と資産対応を示します。
同じ年度に代替取得できないとき、翌期首から原則2年以内に取得・改良する見込みがあれば特別勘定を検討できます。
代替資産は、滅失した固定資産と同一種類の固定資産であることなどの要件があります。
代替取得時に圧縮記帳へ振り替える
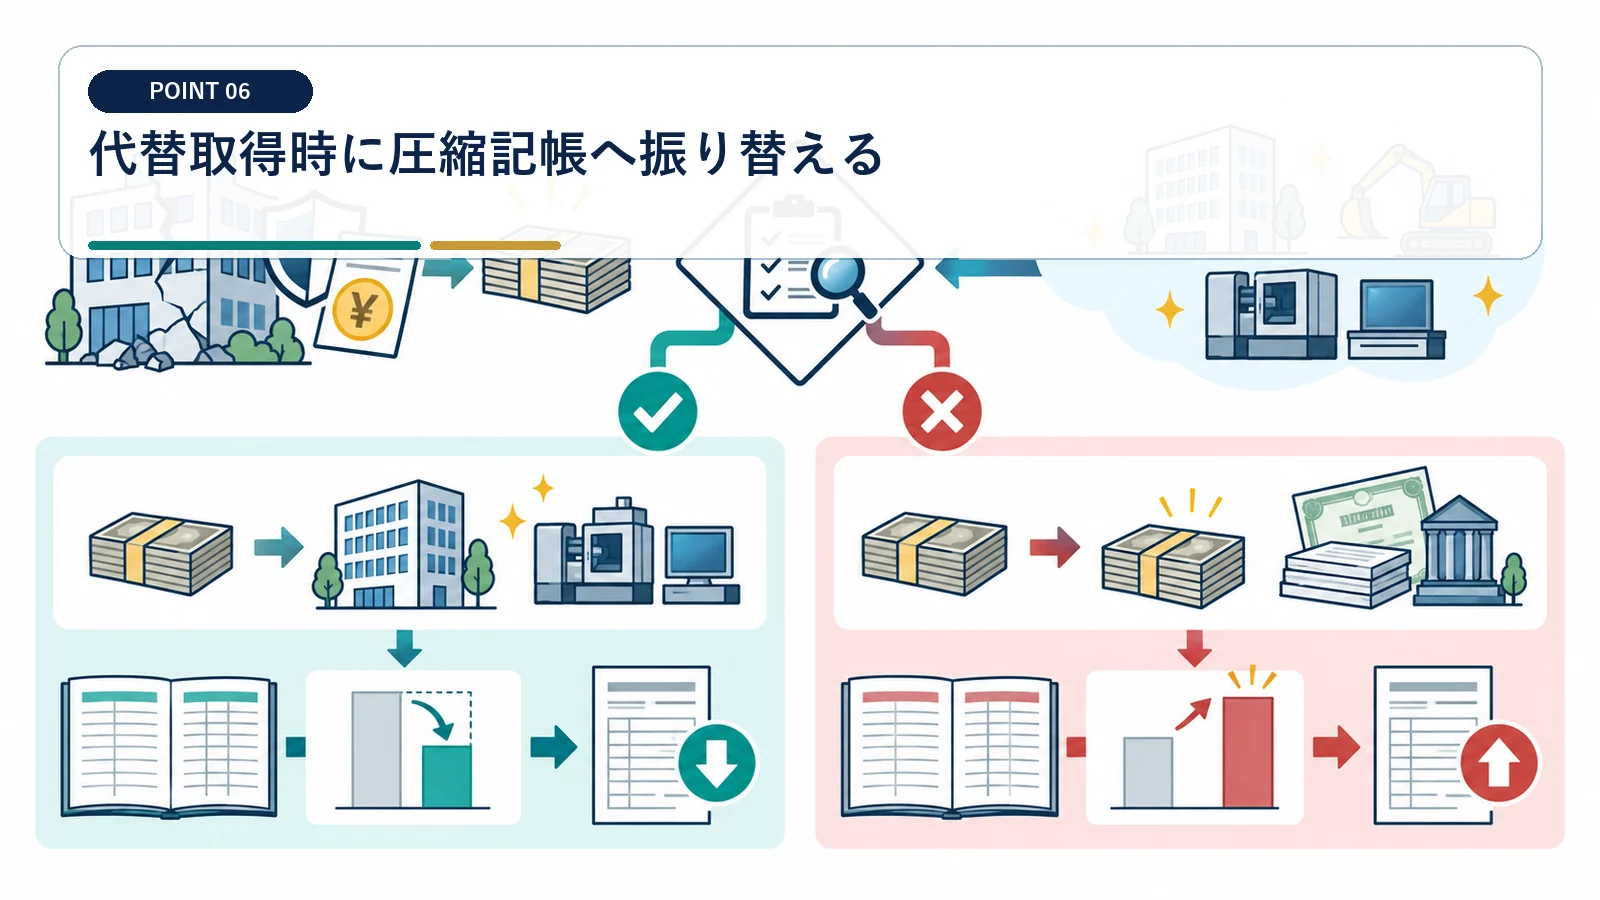
特別勘定は取得までの一時的な受け皿です。
取得価額に応じて圧縮限度額を再計算する
見込額との差を精算します。 特別勘定を恒久的に残さないでください。
未使用残額を益金へ戻す
取得中止や安価取得も反映します。
圧縮後簿価で減価償却を開始する
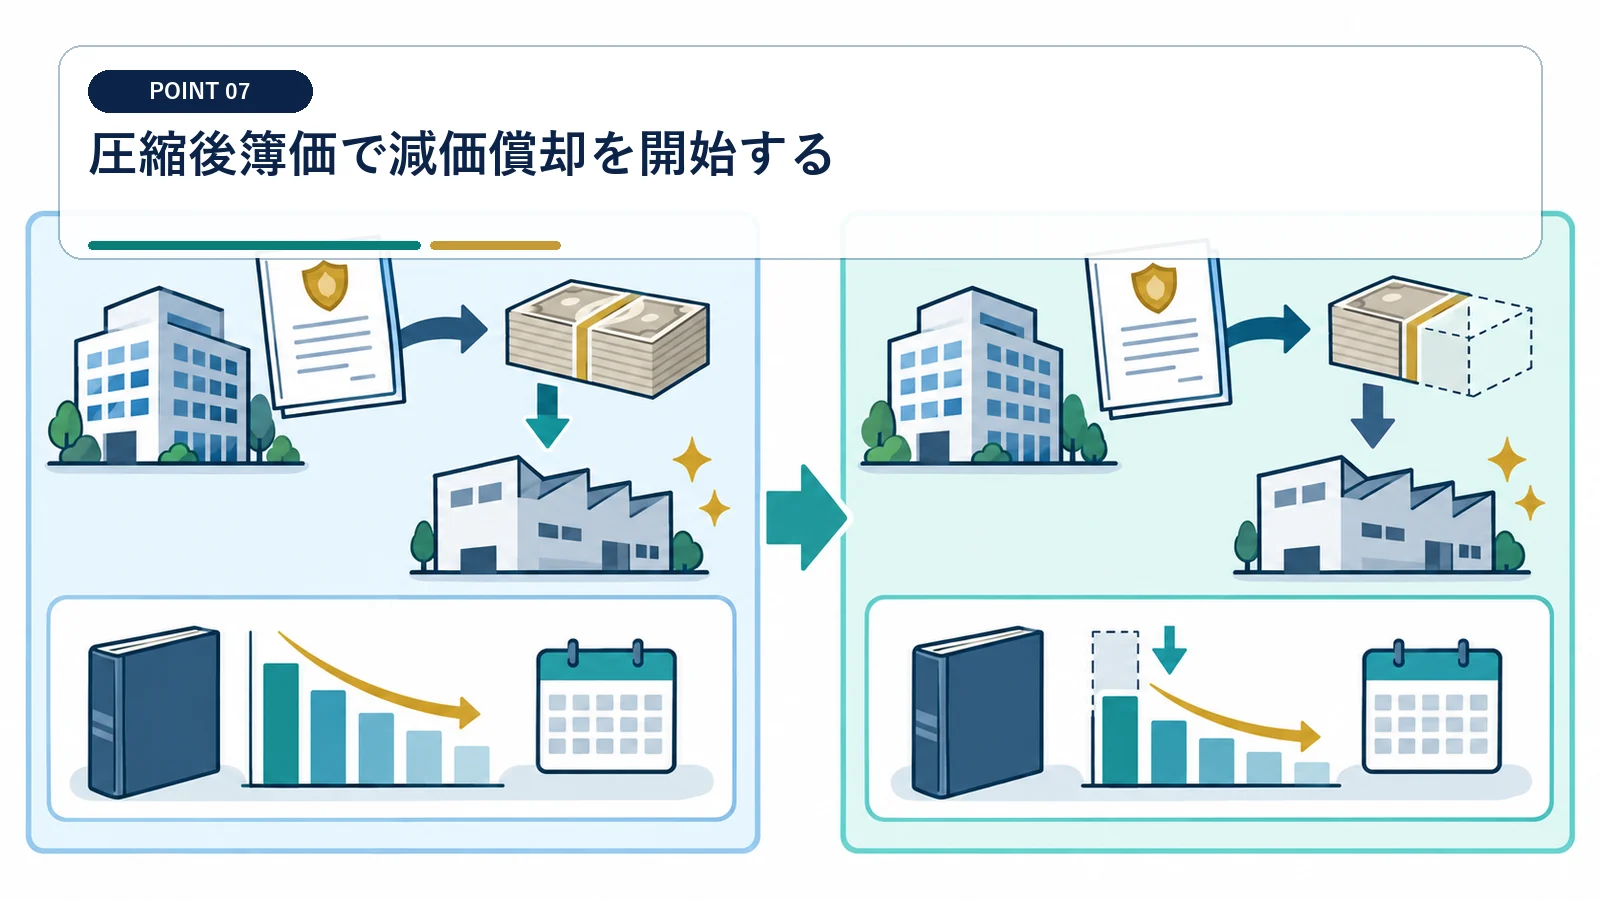
取得資産の将来費用が小さくなります。
直接減額と積立金方式を選ぶ
会計表示と申告調整を合わせます。 課税が消滅したと説明しないでください。
売却・除却時の積立金を確認する
残額取崩しを漏らしません。
事故発生から取得まで一つの案件台帳で追う
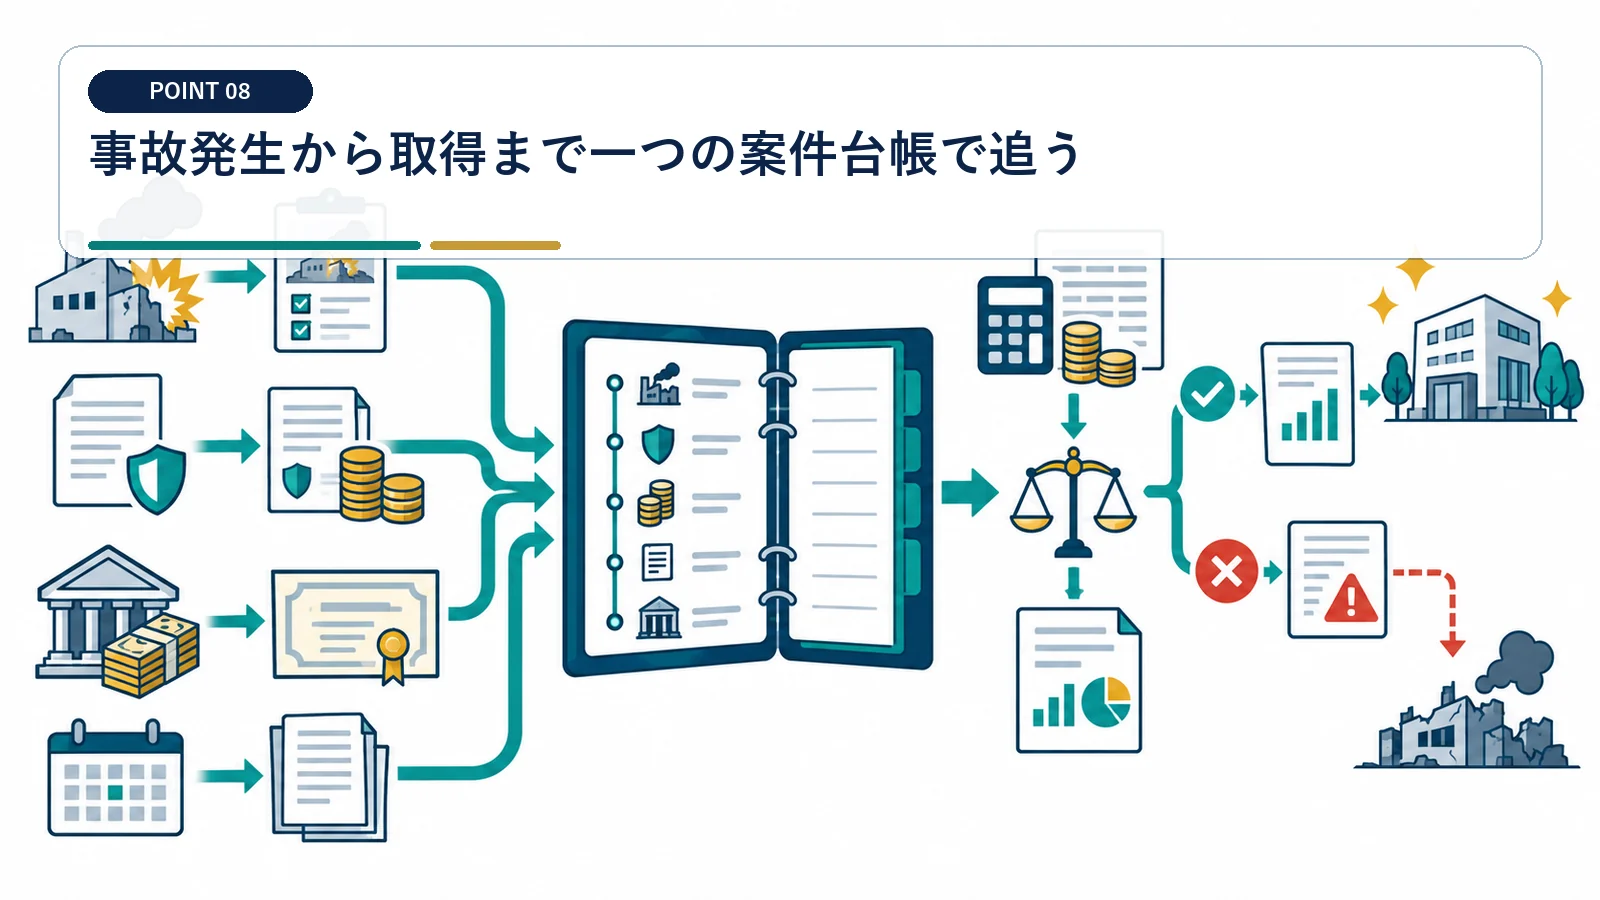
複数年度にまたがるため引継ぎが重要です。
日付と証拠を時系列にする
事故、確定、決算、発注、取得を並べます。 決算担当だけに期限管理を任せないでください。
税務・経理・設備担当で共有する
条件変更を即時反映します。
特別勘定経理額は圧縮限度額の範囲内で損金算入します。
圧縮積立金を取り崩して益金算入した場合の税務上の処理が定められています。
保険金の特別勘定と圧縮記帳の質問
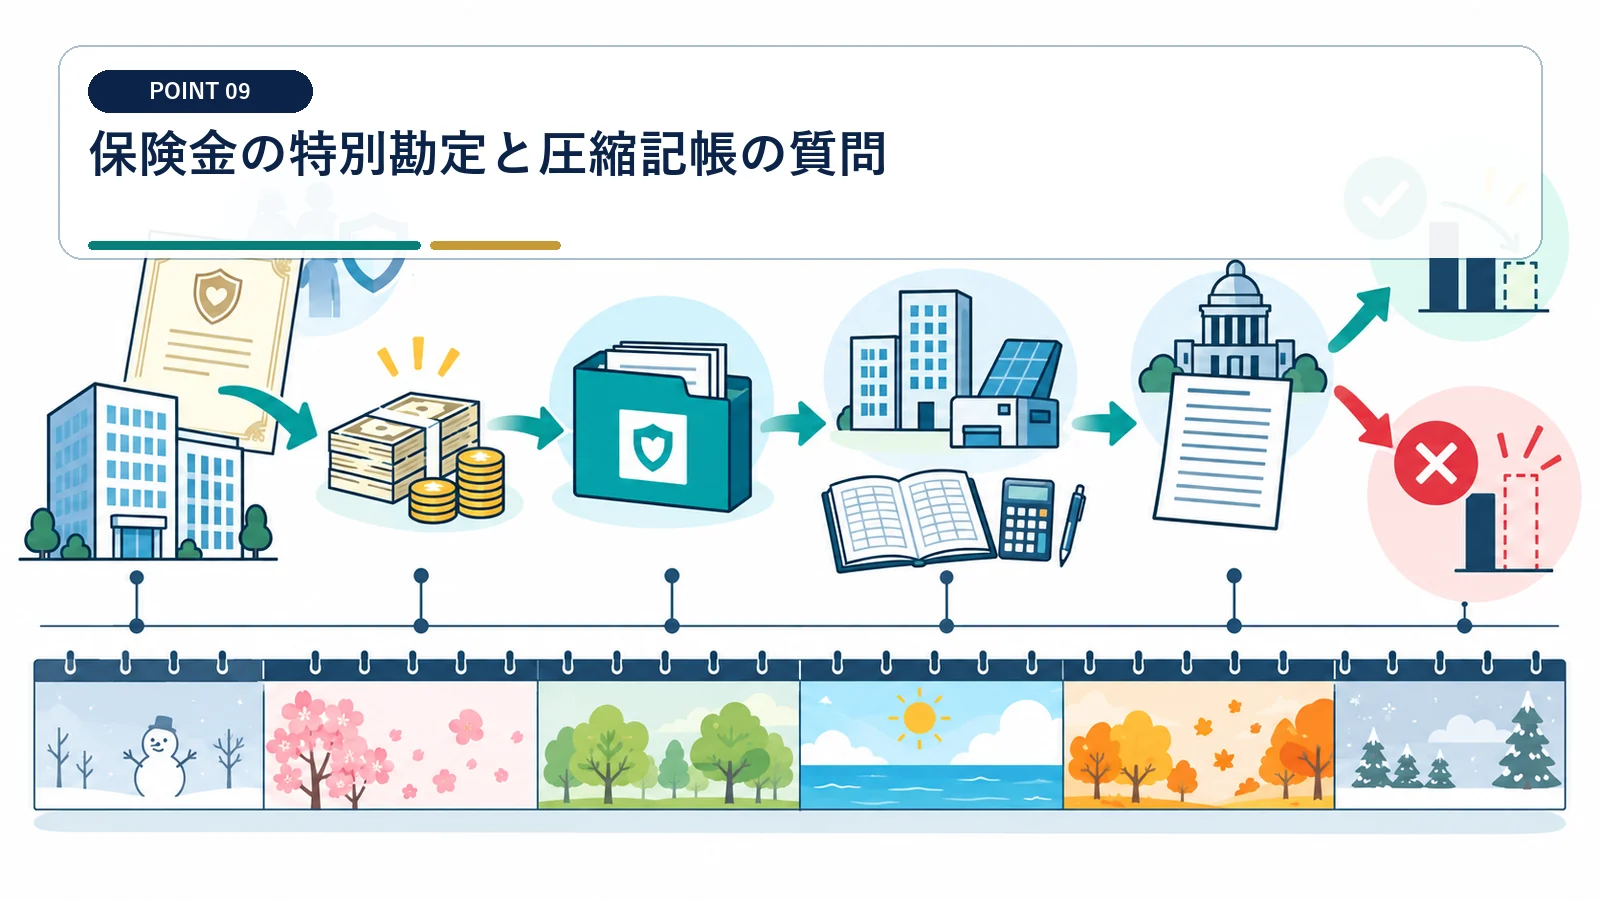
保険金を受け取った年に設備を買えなくても使えますか?
翌期首から原則2年以内に代替取得・改良する見込みなどの要件を満たせば特別勘定を検討できます。
休業補償の保険金も対象ですか?
固定資産の滅失・損壊に伴う一定の保険金等が対象で、利益補償は同じ圧縮制度ではありません。
特別勘定は申告書に書くだけでよいですか?
確定決算での経理と別表13(2)の添付など、所定の手続が必要です。
予定より安い設備を買った場合は?
実際の取得価額で限度額を再計算し、余った特別勘定を益金へ取り崩します。
代替資産取得時には実際の取得価額を使って圧縮限度額を計算します。
圧縮記帳または特別勘定の明細は、原則として別表13(2)へ記載して添付します。
